
Mercato della terapia di privazione androgenica: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della terapia di deprivazione androgenica (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per classe di farmaci (antiandrogeni, agonisti dell'ormone di rilascio dell'ormone luteinizzante (LHRH), antagonisti dell'LHRH e altre classi di farmaci); modalità di somministrazione (iniettabile e orale); canale di distribuzione (farmacie ospedaliere, farmacie online e farmacie al dettaglio) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008561
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 04, 2026


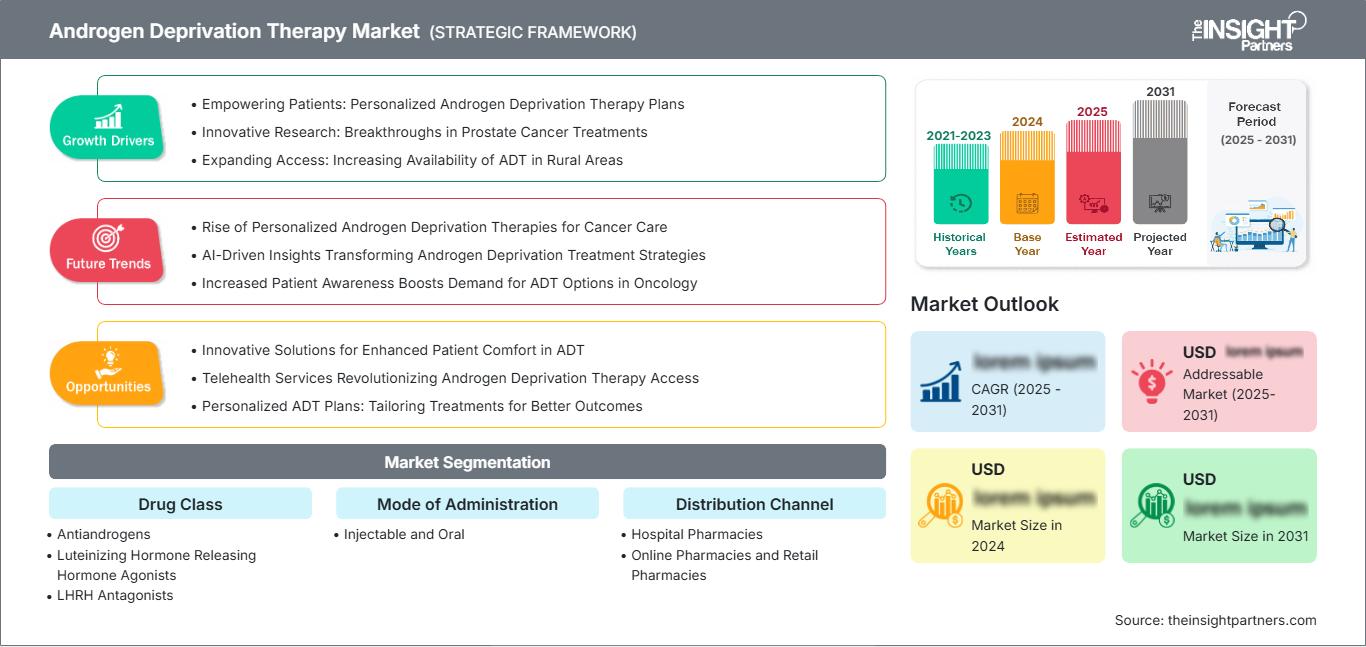
Dimensioni del mercato nel 2025
6,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,3 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,85 %
Tasso di crescita
Mercato di riferimento
77,21 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato della terapia di deprivazione androgenica aumenterà da 6,72 miliardi di dollari nel 2025 a 10,3 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,85% nel periodo 2026-2034. Il mercato riflette la domanda sostenuta di regimi di trattamento per il cancro alla prostata che sopprimono la segnalazione androgenica, combinando terapie depot iniettabili, inibitori orali del recettore degli androgeni, antagonisti dell'LHRH e accesso tramite farmacie, ospedali, punti vendita al dettaglio e canali digitali.
In Nord America, le dimensioni del mercato della terapia di deprivazione androgenica sono sostenute dagli elevati tassi di diagnosi del cancro alla prostata, dai consistenti rimborsi oncologici e dall'ampio utilizzo dell'intensificazione del trattamento in contesti ormono-sensibili e resistenti alla castrazione. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 4,3% e il 4,8% nel periodo 2026-2034, trainata dall'uso precoce della terapia sistemica e dalla crescente adozione della terapia orale.
Analisi e approfondimenti sul mercato della terapia di deprivazione androgenica
- Nel 2025 il Nord America deteneva una quota di mercato del 43-46% e si prevede una crescita a un tasso annuo composto (CAGR) del 4,3-4,8% tra il 2026 e il 2034, grazie alle infrastrutture oncologiche, all'intensificazione dei trattamenti basata sulle linee guida e all'ampio accesso alle terapie iniettabili e orali.
- Nel 2025 gli Stati Uniti rappresentavano l'85-88% del mercato nordamericano e sono in crescita a un tasso annuo composto (CAGR) del 4,4-4,9% tra il 2026 e il 2034, grazie all'espansione delle farmacie specializzate e all'adozione di studi clinici.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 28% e il 31% e prevede una crescita a un tasso annuo composto (CAGR) del 4,0-4,5% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie a un'assistenza oncologica strutturata.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 18% e il 21% e sta crescendo a un tasso annuo composto (CAGR) del 5,7-6,3% tra il 2026 e il 2034, con Cina, Giappone, India, Corea del Sud e Australia che stanno ampliando il loro accesso al mercato.
- Il segmento più ampio, quello degli agonisti dell'ormone di rilascio dell'ormone luteinizzante (LHRH), deteneva una quota di mercato del 44-48% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 4,2-4,7% tra il 2026 e il 2034 grazie al consolidato utilizzo di farmaci a lunga durata d'azione.
- Il segmento in forte crescita degli antagonisti dell'LHRH deteneva una quota di mercato del 18-22% nel 2025 e sta crescendo a un CAGR del 6,2-6,8% tra il 2026 e il 2034, poiché la rapida soppressione del testosterone sta guadagnando terreno in ambito clinico.
- Aziende chiave analizzate nel dettaglio : AbbVie Inc., Amgen Inc., Astellas Pharma Inc., AstraZeneca PLC, Bayer AG, Johnson & Johnson, Orion Corporation, Pfizer Inc., Sanofi, Veru Inc., Takeda Pharmaceutical Company Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del trattamento nel mercato della terapia di deprivazione androgenica si è spostata dalla castrazione chirurgica e dalla vecchia soppressione ormonale verso iniezioni depot, antagonisti orali, inibitori della via del recettore degli androgeni e regimi di combinazione. La dinamica della produzione sarà influenzata dalla produzione di peptidi, dalla produzione di iniettabili sterili, dai prodotti a rilascio controllato, dalla capacità di produzione di compresse oncologiche e da canali di distribuzione affidabili per prodotti specializzati. Vi è inoltre la necessità di controllare le transizioni brevettuali, la farmacovigilanza, la valutazione del rischio cardiovascolare e i requisiti di evidenza richiesti dagli enti pagatori nelle diverse fasi del trattamento del cancro alla prostata.
La domanda futura sarà trainata dalla diagnosi precoce, dalla stratificazione e da un maggiore utilizzo della terapia sistemica prima dello sviluppo di resistenza al trattamento. Le nuove aree geografiche miglioreranno l'accesso attraverso i centri oncologici e l'espansione dell'assicurazione sanitaria pubblica. Il contesto normativo favorirà i farmaci che offrono benefici in termini di sopravvivenza, migliore tollerabilità e flessibilità di somministrazione.
Ambito del rapporto di mercato sulla terapia di deprivazione androgenica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,72 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,3 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,85% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della terapia di deprivazione androgenica
La crescita del mercato della terapia di deprivazione androgenica è trainata dalla continua importanza clinica della soppressione del testosterone nella gestione del cancro alla prostata. Il cancro alla prostata continua ad essere una delle forme di cancro più comuni diagnosticate negli uomini in tutto il mondo. I paradigmi di trattamento includono la combinazione della terapia di deprivazione androgenica e degli inibitori dei recettori degli androgeni con la chemioterapia, gli inibitori di PARP o farmaci a bersaglio molecolare in pazienti selezionati. La domanda proviene da urologi, oncologi medici, radioterapisti, farmacie ospedaliere, farmacie specializzate e programmi di rimborso.
La catena di approvvigionamento varia a seconda della classe di terapia. I farmaci iniettabili a rilascio prolungato richiedono il rispetto della catena del freddo e appuntamenti presso le cliniche, mentre le terapie orali necessitano di coordinamento tra farmacie specializzate, autorizzazione preventiva e aderenza del paziente alla terapia. La gestione della sicurezza in termini di effetti su ossa, metabolismo, sistema cardiovascolare e qualità della vita richiede servizi aggiuntivi.
L'analisi del mercato della terapia di deprivazione androgenica indica la presenza di un contesto industriale dominato da farmaci ormonali consolidati, inibitori del recettore degli androgeni di marca, nuovi antagonisti orali e terapie di combinazione. I principali attori, Astellas Pharma Inc. e Pfizer Inc., godono di un vantaggio competitivo grazie all'enzalutamide; Bayer AG e Orion Corporation supportano i regimi terapeutici a base di darolutamide. Johnson & Johnson è uno dei player più influenti grazie all'apalutamide, mentre AstraZeneca PLC sviluppa combinazioni mirate insieme alla terapia endocrina di base.
Aziende come AbbVie Inc., Amgen Inc., Sanofi, Veru Inc. e Takeda Pharmaceutical Company Limited offrono il loro supporto attraverso le competenze in oncologia, terapia di supporto o farmaci specialistici. Il posizionamento strategico diventa sempre più dipendente dalle evidenze nelle fasi iniziali della malattia, dalla differenziazione della tollerabilità, dal trattamento guidato dai biomarcatori e dall'esecuzione del canale di distribuzione. Chi è coinvolto nel processo decisionale per oncologi e pazienti otterrà un valore maggiore rispetto a chi si limita a dipendere dalla disponibilità del farmaco.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della terapia di deprivazione androgenica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della terapia di deprivazione androgenica
Nel 2025, il Nord America deteneva una quota di mercato del 43-46% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-4,8% nel periodo 2026-2034. La regione beneficia di un'elevata consapevolezza riguardo allo screening del tumore alla prostata, di un'ampia copertura oncologica, di un'infrastruttura di farmacie specializzate e di una rapida adozione dell'intensificazione dei trattamenti. Questi fattori supportano la quota di mercato della terapia di deprivazione androgenica nei percorsi di malattia avanzati, metastatici e localizzati ad alto rischio.
La domanda è rafforzata dai centri oncologici integrati, dalla partecipazione agli studi clinici e dall'accettazione da parte degli enti pagatori di regimi terapeutici combinati basati su evidenze scientifiche. Le terapie iniettabili rimangono importanti nelle cliniche, mentre i farmaci orali stanno guadagnando rilevanza grazie alla loro praticità e alla rapida diffusione nei canali specializzati. La crescita della regione è moderata dal controllo dei prezzi, dalla complessità delle procedure di autorizzazione preventiva e dalla necessità di gestire gli effetti collaterali a lungo termine.
Mercato statunitense della terapia di deprivazione androgenica
Nel 2025 gli Stati Uniti rappresentavano l'85-88% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 4,4-4,9% nel periodo 2026-2034. La domanda è sostenuta dalle dimensioni delle reti oncologiche, dalle cliniche urologiche, dalla copertura Medicare e dall'ampio utilizzo di farmacie specializzate. Si registra inoltre un'intensificazione delle terapie nel carcinoma prostatico metastatico ormono-sensibile e nei casi localizzati ad alto rischio, che ha influenzato i cambiamenti nel trattamento di tali patologie.
Nel mercato è presente un'ampia partecipazione aziendale, tra cui Astellas Pharma Inc., Pfizer Inc., Bayer AG, Johnson & Johnson, AstraZeneca PLC, Sanofi, Amgen Inc., AbbVie Inc. e Veru Inc. Le applicazioni principali includono inibitori orali del recettore degli androgeni, antagonisti dell'LHRH e terapie di combinazione.
Mercato europeo della terapia di deprivazione androgenica
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034, con la Germania in testa alla domanda. Nel Regno Unito, la presenza di percorsi oncologici centralizzati e l'adesione alle linee guida oncologiche presentano dei vantaggi, ma la questione della valutazione delle tecnologie sanitarie (HTA) garantisce che i prezzi rimangano ragionevoli. Le farmacie ospedaliere svolgono un ruolo importante nella somministrazione di farmaci iniettabili.
La Germania dimostra un'eccellente adesione grazie a infrastrutture oncologiche avanzate, elevate capacità diagnostiche e reti di specialisti in urologia. Si sta creando un'esigenza nei percorsi di trattamento del cancro alla prostata con soppressione ormonale associata a intensificazione sistemica, qualora vi siano sufficienti prove cliniche della sua efficacia per il paziente. Francia, Italia e Spagna mostrano una crescita continua grazie al miglioramento dei sistemi di copertura sanitaria pubblica e all'accesso ai trattamenti orali.
Mercato della terapia di deprivazione androgenica nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 18% e il 21%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,7-6,3% nel periodo 2026-2034. Il Giappone è leader nella domanda regionale grazie a cure oncologiche avanzate, all'invecchiamento della popolazione e a un sistema di rimborso consolidato per i farmaci contro il cancro alla prostata. La Cina sta crescendo rapidamente grazie all'espansione degli ospedali e alle riforme sull'accesso ai farmaci oncologici.
India, Corea del Sud e Australia stanno dando ulteriore impulso al settore grazie alle reti oncologiche private, alla crescente diagnosi precoce dei tumori e al maggiore utilizzo di terapie orali. Il sostegno politico alla produzione farmaceutica nazionale e una copertura assicurativa più ampia stanno migliorando l'accesso alle cure. I fornitori devono trovare un equilibrio tra la domanda di terapie di marca di alta gamma, la loro accessibilità economica e la formazione dei medici.
Mercato della terapia di deprivazione androgenica in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 4,8-5,4% nel periodo 2026-2034, trainati dall'Arabia Saudita. Tale crescita è sostenuta dagli investimenti nei centri oncologici, dai programmi nazionali di screening oncologico e dalla modernizzazione delle infrastrutture ospedaliere nei mercati del Golfo.
Gli Emirati Arabi Uniti mostrano una forte domanda di farmaci oncologici di marca e servizi farmaceutici specializzati, mentre il Sudafrica rimane un mercato importante grazie alle consolidate reti oncologiche. L'adozione di questi farmaci nel resto del Medio Oriente e dell'Africa è disomogenea a causa delle differenze nei sistemi di rimborso, nei tempi di diagnosi e nella disponibilità dei medicinali. Gli investimenti nel settore sanitario finanziati dal settore energetico supportano l'accesso a trattamenti avanzati per il cancro alla prostata in alcuni paesi selezionati.
Analisi di segmentazione
Classe di farmaci
Si prevede che il segmento delle classi di farmaci crescerà a un CAGR del 4,6-5,2% nel periodo 2026-2034. La domanda è influenzata dallo stadio clinico, dalla velocità di soppressione del testosterone, dalla tollerabilità, dal rischio cardiovascolare e dalla strategia di combinazione. Il mercato della terapia di deprivazione androgenica si sta ampliando, poiché gli oncologi utilizzano terapie ormonali di base insieme a inibitori del recettore degli androgeni, terapie mirate, chemioterapia e radioterapia per migliorare il controllo della malattia.
- Gli antiandrogeni rimangono strategicamente importanti perché bloccano la segnalazione del recettore degli androgeni e sono comunemente combinati con la terapia basata sulla castrazione nei percorsi di trattamento del cancro alla prostata avanzato e metastatico.
- Gli agonisti dell'ormone di rilascio dell'ormone luteinizzante continuano a dominare il trattamento consolidato perché le formulazioni a rilascio prolungato garantiscono una somministrazione prevedibile, familiarità con il farmaco in ambito clinico e un'ampia accettazione da parte dei sistemi di rimborso.
- Gli antagonisti dell'LHRH stanno acquisendo rilevanza clinica perché sopprimono rapidamente il testosterone senza causare riacutizzazioni, risultando quindi interessanti per pazienti selezionati con malattia sintomatica o ad alto rischio.
- Altre classi di farmaci includono approcci ormonali di supporto ed emergenti che integrano le consolidate strategie di soppressione androgenica laddove la biologia della malattia specifica del paziente o la tollerabilità richiedano una pianificazione terapeutica alternativa.
Modalità di somministrazione
Si prevede che il segmento Modalità di Somministrazione crescerà a un CAGR del 4,5-5,1% nel periodo 2026-2034. I prodotti iniettabili rimangono fondamentali perché il dosaggio depot consente la supervisione medica e una soppressione duratura del testosterone. La terapia orale è in espansione perché può migliorare la praticità, consentire un inizio più rapido e supportare regimi combinati, sebbene il monitoraggio dell'aderenza e l'autorizzazione da parte degli enti pagatori rimangano requisiti operativi importanti.
- Le terapie iniettabili rimangono fondamentali negli ospedali e nelle cliniche urologiche perché il dosaggio depot, la somministrazione da parte del medico e i consolidati protocolli di monitoraggio supportano la soppressione del testosterone a lungo termine.
- Le terapie orali stanno guadagnando terreno poiché pazienti e medici apprezzano la praticità, la rapidità di accesso, la flessibilità delle combinazioni e la riduzione del numero di visite ambulatoriali, a condizione che l'aderenza alla terapia possa essere gestita efficacemente.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) del 4,4-5,0% nel periodo 2026-2034. Le farmacie ospedaliere rimangono importanti per la somministrazione di farmaci iniettabili e per la cura del cancro in fase acuta. Le farmacie online stanno crescendo grazie alla fornitura di farmaci specializzati e al coordinamento dei rifornimenti, mentre le farmacie al dettaglio supportano l'accesso continuo ai farmaci orali e alle terapie di supporto, soprattutto laddove la vicinanza al paziente influisce sull'aderenza alla terapia.
- Le farmacie ospedaliere gestiscono terapie iniettabili, costose e basate su protocolli specifici, per le quali il controllo del prontuario farmaceutico, la documentazione per il rimborso e il coordinamento con i team oncologici sono essenziali.
- Le farmacie online si stanno espandendo grazie alla consegna di farmaci specializzati, alla gestione digitale delle ricariche, alla verifica della copertura assicurativa e ai servizi di supporto ai pazienti per le terapie orali contro il cancro alla prostata.
- Le farmacie al dettaglio mantengono la loro importanza per la facile dispensazione dei farmaci, la disponibilità di medicinali di supporto e la continuità delle prescrizioni, in particolare per i pazienti stabili che ricevono una terapia orale al di fuori dell'ambiente ospedaliero.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Farmacie ospedaliere |
Alto |
Accesso oncologico |
Maturo |
|
Farmacie online |
Mezzo |
Ricarica speciale |
Scalatura |
|
Farmacie al dettaglio |
Mezzo |
Accesso locale |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato della terapia di deprivazione androgenica.
Aumento delle diagnosi e intensificazione dei trattamenti per il cancro alla prostata
Una migliore diagnosi del cancro alla prostata, l'età media più elevata dei pazienti di sesso maschile e una migliore comprensione del cancro metastatico ormono-sensibile saranno i fattori trainanti che amplieranno il bacino di pazienti in trattamento. La deprivazione androgenica viene ora utilizzata come base per trattamenti più efficaci, tra cui l'aggiunta di inibitori del recettore degli androgeni (AR), chemioterapia e terapie mirate in base ai rischi e alle caratteristiche molecolari. Le implicazioni di mercato sono rappresentate da periodi di prescrizione più lunghi, un maggiore valore terapeutico e un utilizzo crescente dei farmaci nelle diverse fasi della malattia. Gli ospedali e le farmacie specializzate si trovano ad affrontare una maggiore complessità dei trattamenti, mentre le aziende farmaceutiche possono capitalizzare sui tassi di sopravvivenza. La principale sfida commerciale è raggiungere il successo clinico nonostante le pressioni dei pagatori, la tossicità e i problemi di accessibilità economica.
Passaggio a farmaci orali e a una somministrazione centrata sul paziente
Il crescente interesse per gli agenti ormonali orali è stato stimolato dalla loro minore dipendenza dalle cliniche, dalla facilità di inizio del trattamento e dalla possibilità di assistere i pazienti in contesti oncologici e urologici territoriali. Gli ormoni orali saranno di grande importanza per i pazienti che necessitano di un trattamento a lungo termine. L'impatto commerciale includerà un maggiore utilizzo di farmacie specializzate, il rinnovo digitale delle prescrizioni e programmi di assistenza ai pazienti. L'importanza degli agenti depot iniettabili non diminuirà; tuttavia, i prodotti orali potrebbero guadagnare terreno laddove siano auspicabili flessibilità e rapidità di adattamento. Le aziende devono dimostrare che la praticità non compromette la persistenza del trattamento, la gestione della sicurezza o il valore per gli enti pagatori.
Prove sempre più consistenti a favore dell'uso combinato e nelle fasi iniziali della terapia
Le evidenze cliniche stanno spingendo la soppressione androgenica oltre il tradizionale utilizzo nelle fasi avanzate, verso strategie di trattamento più intensive e precoci. Gli studi che valutano gli inibitori del recettore degli androgeni in combinazione con la terapia ormonale in pazienti con tumore metastatico, localizzato ad alto rischio e con recidiva biochimica stanno modificando le aspettative dei medici. L'impatto sul mercato si traduce in percorsi terapeutici più lunghi, una maggiore richiesta di indicazioni per la sequenza di trattamento e una maggiore necessità di integrazione tra biomarcatori e imaging. Le aziende che generano dati solidi in gruppi di pazienti definiti possono ampliare le indicazioni e giustificare prezzi più elevati. Allo stesso tempo, i sistemi sanitari richiederanno prove che un intervento precoce migliori la sopravvivenza libera da metastasi, la sopravvivenza globale o gli esiti corretti per la qualità della vita in misura tale da giustificare i costi aggiuntivi del trattamento.
Tendenze future del mercato della terapia di deprivazione androgenica
Selezione della terapia combinata basata sui biomarcatori
Le future decisioni terapeutiche si baseranno sempre più su biomarcatori, tecniche di imaging, volume della malattia ed esposizione a terapie precedenti per selezionare la terapia ormonale di base e il regime di accompagnamento più appropriati. Le tendenze del mercato della terapia di deprivazione androgenica indicano una propensione verso combinazioni di precisione in cui la soppressione ormonale è associata a inibitori del recettore degli androgeni, farmaci a bersaglio molecolare o radiofarmaci per specifici sottogruppi di pazienti. Questo approccio potrebbe ridurre l'inefficacia dei trattamenti e aumentare la fiducia degli enti pagatori nei regimi terapeutici ad alto costo. L'implementazione dipenderà dalla disponibilità dei test, dalla formazione dei medici e dagli aggiornamenti delle linee guida. Le aziende che integrano le partnership diagnostiche con lo sviluppo di farmaci dovrebbero ottenere un vantaggio competitivo man mano che la gestione del tumore alla prostata diventerà più stratificata.
Strategie di de-escalation a durata finita
La soppressione androgenica a lungo termine può influire sulla salute delle ossa, sul rischio cardiovascolare, sul metabolismo, sulla massa muscolare e sulla qualità della vita. Si prevede che studi futuri valuteranno se pazienti selezionati con risposte profonde possano interrompere o ridurre in sicurezza la terapia dopo un trattamento intensificato. Questa tendenza non riduce l'importanza del trattamento ormonale; al contrario, sposta l'attenzione sul monitoraggio della risposta, sulla selezione dei pazienti e sulla sequenza terapeutica basata sull'evidenza. Se validate, le strategie a durata limitata potrebbero migliorare l'accettazione da parte dei pazienti, preservando al contempo i risultati. Le aziende farmaceutiche e i sistemi sanitari avranno bisogno di criteri chiari per interrompere, riprendere e monitorare la terapia al fine di evitare un trattamento insufficiente nelle patologie ad alto rischio.
Opportunità di mercato per la terapia di deprivazione androgenica
Programmi di aderenza e monitoraggio nelle farmacie specializzate
Esiste un'opportunità concreta nello sviluppo di programmi di aderenza alla terapia ormonale orale, nel monitoraggio dei rifornimenti, nello screening della tossicità e nella gestione delle prestazioni sanitarie. Le previsioni per il mercato della terapia di deprivazione androgenica indicano una maggiore redditività laddove le aziende farmaceutiche e le farmacie riducono le interruzioni del trattamento, i mancati rifornimenti e gli effetti collaterali non gestiti. Gli investimenti dovrebbero concentrarsi sul supporto infermieristico, sui promemoria digitali, sui promemoria per la salute cardiovascolare e ossea e sui flussi di lavoro per la documentazione con gli enti pagatori. Questi servizi sono particolarmente rilevanti per gli uomini anziani che assumono più farmaci. Il successo commerciale dipenderà dalla dimostrazione che i programmi di supporto migliorano la persistenza e riducono le interruzioni evitabili del trattamento senza aggiungere oneri amministrativi per gli studi oncologici.
Partenariati per l'accesso ai mercati emergenti e le infrastrutture oncologiche
Le economie emergenti offrono opportunità grazie all'espansione dei centri oncologici, delle capacità diagnostiche e della copertura assicurativa pubblica. Le aziende possono creare strategie di accesso differenziate che combinino terapie di marca, assistenza ai pazienti, formazione dei medici e partnership con i programmi oncologici governativi. Questa opportunità è particolarmente forte in Cina, India, Sud-est asiatico, regione del Golfo e in alcuni mercati latinoamericani dove la capacità di trattamento del cancro alla prostata sta migliorando. I fornitori dovrebbero dare priorità alle evidenze di rimborso, al rispetto delle linee guida locali e a una distribuzione affidabile sia per i farmaci iniettabili che per quelli orali. L'ingresso nel mercato richiederà una pianificazione dell'accessibilità economica, poiché i trattamenti ormonali a lungo termine possono generare costi cumulativi considerevoli per pazienti e sistemi sanitari.
Sviluppi recenti
- Giugno 2026: AstraZeneca PLC ha ricevuto l'approvazione della FDA statunitense per TRUQAP, o capivasertib, in combinazione con abiraterone e prednisone per il carcinoma prostatico metastatico con deficit di PTEN, naive o sensibile alla modulazione della via androgenica. L'approvazione si è basata sui risultati dello studio CAPItello-281, che hanno mostrato una riduzione del 19% del rischio di progressione radiografica o di decesso quando utilizzato in combinazione con la terapia di deprivazione androgenica.
- Maggio 2026: Johnson & Johnson ha pubblicato i dati finali dello studio di Fase 3 PROTEUS, che dimostrano come ERLEADA, o apalutamide, in combinazione con la terapia ormonale prima e dopo l'intervento chirurgico per il cancro alla prostata, migliori significativamente gli esiti nei pazienti con malattia localizzata ad alto rischio o localmente avanzata. I pazienti avevano una probabilità nove volte maggiore di presentare una quantità minima o nulla di tumore residuo e un rischio inferiore del 20% di metastasi o decesso.
- Giugno 2025: Orion Corporation ha annunciato che la FDA statunitense ha approvato darolutamide in combinazione con la terapia di deprivazione androgenica per il carcinoma prostatico metastatico ormono-sensibile, con o senza chemioterapia. La decisione si è basata sui dati dello studio di fase 3 ARANOTE, che hanno mostrato una riduzione del 46% del rischio di progressione radiologica o di decesso rispetto al placebo più terapia di deprivazione androgenica.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -