
Marché du traitement par privation androgénique : taille, part de marché et prévisions 2034
Taille et prévisions du marché des traitements par privation androgénique (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par classe de médicaments (anti-androgènes, agonistes de l’hormone de libération de la lutéinostimuline (LHRH), antagonistes de la LHRH et autres classes de médicaments) ; mode d’administration (injectable et oral) ; canal de distribution (pharmacies hospitalières, pharmacies en ligne et pharmacies de détail) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008561
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 04, 2026


Taille du marché en 2025
6,72 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,3 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,85 %
taux de croissance
Marché adressable
77,21 milliards de dollars américains
(2026-2034)
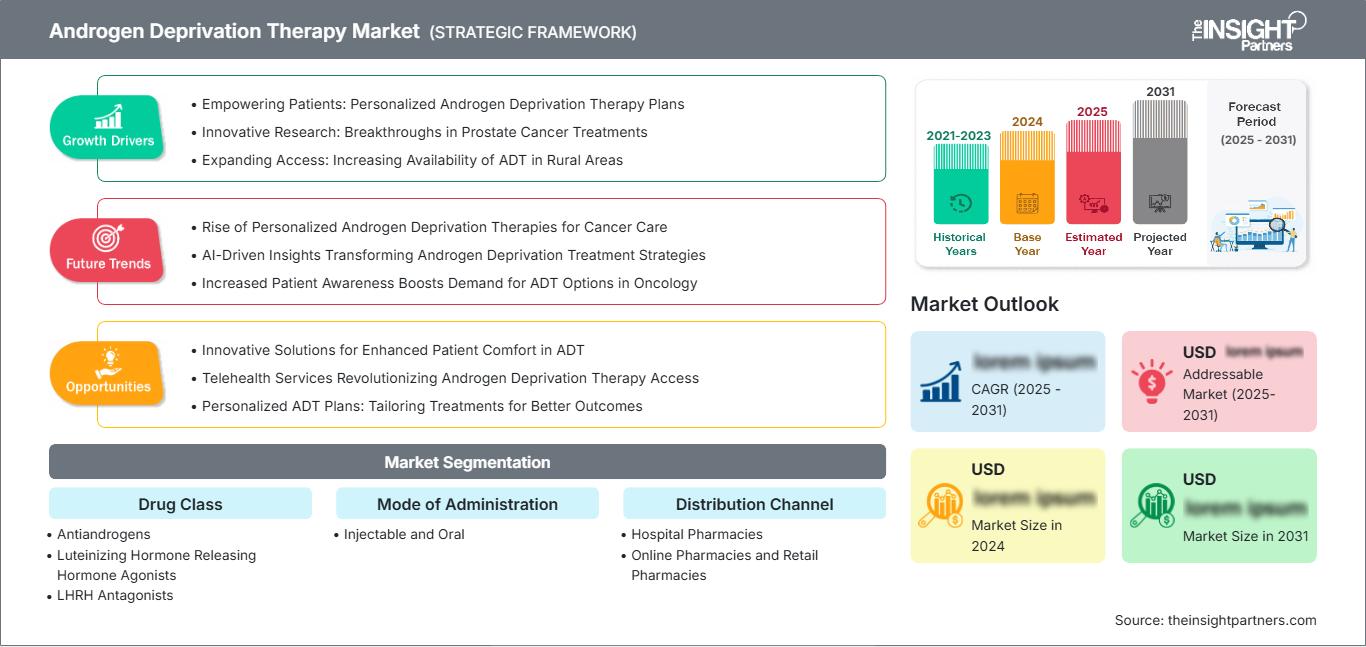
Le marché des thérapies par privation androgénique devrait passer de 6,72 milliards de dollars américains en 2025 à 10,3 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,85 % entre 2026 et 2034. Ce marché reflète une demande soutenue pour les schémas thérapeutiques contre le cancer de la prostate qui suppriment la signalisation des androgènes, combinant des thérapies injectables à libération prolongée, des inhibiteurs oraux des récepteurs des androgènes, des antagonistes de la LHRH et un accès facilité par les pharmacies à travers les canaux hospitaliers, de vente au détail et numériques.
En Amérique du Nord, le marché des traitements par privation androgénique est soutenu par des taux élevés de diagnostic du cancer de la prostate, un remboursement important des soins en oncologie et le recours fréquent à l'intensification des traitements dans les cas de cancers hormonosensibles et résistants à la castration. La région devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,8 % entre 2026 et 2034, portée par une utilisation plus précoce des traitements systémiques et l'adoption croissante des traitements oraux.
Analyse et perspectives du marché des thérapies par privation androgénique
- L’Amérique du Nord détenait une part de marché de 43 à 46 % en 2025 et connaît une croissance annuelle composée de 4,3 à 4,8 % entre 2026 et 2034, soutenue par l’infrastructure oncologique, l’intensification des traitements fondée sur des lignes directrices et un large accès aux thérapies injectables et orales.
- Les États-Unis représentaient 85 à 88 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034, portée par le développement des pharmacies spécialisées et l'adoption des essais cliniques.
- L'Europe détenait une part de marché de 28 à 31 % en 2025 et connaît une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne grâce à des soins oncologiques structurés.
- La région Asie-Pacifique détenait une part de marché de 18 à 21 % en 2025 et connaît une croissance annuelle composée de 5,7 à 6,3 % entre 2026 et 2034, la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie élargissant leur accès.
- Le segment le plus important, celui des agonistes de l'hormone de libération de la lutéinostimuline, détenait une part de marché de 44 à 48 % en 2025 et connaît une croissance annuelle composée de 4,2 à 4,7 % entre 2026 et 2034 en raison de leur utilisation prolongée établie.
- Le segment à forte croissance des antagonistes de la LHRH détenait une part de marché de 18 à 22 % en 2025 et connaît une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034, la suppression rapide de la testostérone gagnant en popularité clinique.
- Principales sociétés analysées en détail : AbbVie Inc., Amgen Inc., Astellas Pharma Inc., AstraZeneca PLC, Bayer AG, Johnson & Johnson, Orion Corporation, Pfizer Inc., Sanofi, Veru Inc., Takeda Pharmaceutical Company Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des traitements par privation androgénique a conduit à une transition de la castration chirurgicale et des anciennes méthodes de suppression hormonale vers les injections dépôt, les antagonistes oraux, les inhibiteurs de la voie de signalisation des récepteurs androgéniques et les traitements combinés. La dynamique de production sera influencée par la production de peptides, de solutions injectables stériles, de produits à libération contrôlée, de comprimés oncologiques et par la mise en place de circuits de distribution fiables pour les produits spécialisés. Il est également nécessaire de maîtriser les transferts de brevets, la pharmacovigilance, l'évaluation du risque cardiovasculaire et les exigences de preuves des organismes payeurs aux différentes étapes du traitement du cancer de la prostate.
La demande future sera portée par le diagnostic précoce, la stratification des patients et le recours accru aux thérapies systémiques avant l'apparition de résistances au traitement. L'ouverture de nouvelles zones géographiques facilitera l'accès aux soins grâce aux centres de cancérologie et à l'extension de la couverture d'assurance maladie publique. Le contexte réglementaire sera favorable aux médicaments offrant un gain de survie, une meilleure tolérance et une plus grande flexibilité d'administration.
Portée du rapport sur le marché de la thérapie par privation androgénique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,72 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,3 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,85% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la thérapie par privation androgénique
La croissance du marché des traitements par privation androgénique est alimentée par l'importance clinique persistante de la suppression de la testostérone dans la prise en charge du cancer de la prostate. Ce cancer demeure l'un des plus fréquents chez l'homme à l'échelle mondiale. Les schémas thérapeutiques consistent notamment à associer, chez certains patients, une hormonothérapie par privation androgénique et des inhibiteurs des récepteurs androgéniques à une chimiothérapie, des inhibiteurs de PARP ou des thérapies ciblées. La demande provient des urologues, des oncologues médicaux, des radiothérapeutes, des pharmacies hospitalières, des pharmacies spécialisées et des organismes payeurs.
La chaîne d'approvisionnement varie selon la classe thérapeutique. Les traitements injectables nécessitent le respect de la chaîne du froid et des rendez-vous en clinique, tandis que les traitements oraux requièrent une coordination entre les pharmacies spécialisées, une autorisation préalable et le suivi de l'observance du traitement par le patient. La gestion de la sécurité, notamment en ce qui concerne les effets sur les os, le métabolisme, le système cardiovasculaire et la qualité de vie, implique des services supplémentaires.
L'analyse du marché des traitements par privation androgénique révèle un environnement industriel dominé par des hormonothérapies établies, des inhibiteurs des récepteurs androgéniques de marque, de nouveaux antagonistes oraux et des thérapies combinées. Les leaders du marché, Astellas Pharma Inc. et Pfizer Inc., bénéficient d'un avantage concurrentiel grâce à l'enzalutamide ; Bayer AG et Orion Corporation soutiennent les traitements à base de darolutamide. Johnson & Johnson est un acteur influent grâce à l'apalutamide, tandis qu'AstraZeneca PLC développe des combinaisons ciblées associées à une hormonothérapie de base.
Des entreprises comme AbbVie Inc., Amgen Inc., Sanofi, Veru Inc. et Takeda Pharmaceutical Company Limited apportent leur expertise grâce à leurs compétences en oncologie, en soins de support ou en produits pharmaceutiques spécialisés. Le positionnement stratégique repose de plus en plus sur les données probantes recueillies au stade précoce de la maladie, la différenciation de la tolérance, les traitements guidés par les biomarqueurs et l'efficacité du circuit de distribution. Les acteurs impliqués dans la prise de décision pour les oncologues et les patients tireront davantage de valeur ajoutée que ceux qui se contentent de la disponibilité du médicament.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la thérapie par privation androgénique : perspectives stratégiques
Perspectives régionales
marché nord-américain de la thérapie par privation androgénique
L’Amérique du Nord détenait entre 43 et 46 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,3 à 4,8 % entre 2026 et 2034. Cette région bénéficie d’une forte sensibilisation au dépistage du cancer de la prostate, d’une couverture oncologique étendue, d’infrastructures pharmaceutiques spécialisées et d’une adoption rapide de l’intensification des traitements. Ces facteurs soutiennent la part de marché des thérapies par privation androgénique dans les différents stades de la maladie : cancer avancé, métastatique et cancer localisé à haut risque.
La demande est soutenue par les centres de cancérologie intégrés, la participation aux essais cliniques et l'acceptation par les organismes payeurs des protocoles de traitement combinés fondés sur des données probantes. Les thérapies injectables demeurent importantes en clinique, tandis que les traitements oraux gagnent en popularité grâce à leur facilité d'utilisation et à leur adoption rapide dans les circuits spécialisés. La croissance de la région est toutefois freinée par la surveillance des prix, la complexité des procédures d'autorisation préalable et la nécessité de gérer les effets indésirables à long terme.
Marché américain de la thérapie par privation androgénique
Les États-Unis représentaient 85 à 88 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034. Cette demande est soutenue par l'importance des réseaux d'oncologie, des cliniques d'urologie, la couverture de Medicare et le recours fréquent aux pharmacies spécialisées. On observe également une intensification des traitements dans le cancer de la prostate métastatique hormonosensible et dans les cas localisés à haut risque, ce qui a influencé la prise en charge de ces pathologies.
Le marché bénéficie d'une large participation des entreprises, notamment Astellas Pharma Inc., Pfizer Inc., Bayer AG, Johnson & Johnson, AstraZeneca PLC, Sanofi, Amgen Inc., AbbVie Inc. et Veru Inc. Les applications ciblées comprennent les inhibiteurs oraux des récepteurs aux androgènes, les antagonistes de la LHRH et les thérapies combinées.
Marché européen des thérapies de privation androgénique
L'Europe détenait entre 28 et 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034, l'Allemagne étant le principal moteur de la demande. Au Royaume-Uni, la centralisation des parcours de soins en cancérologie et le respect des recommandations en la matière présentent des avantages, tandis que l'évaluation des technologies de la santé garantit des prix raisonnables. Les pharmacies hospitalières jouent un rôle essentiel dans l'administration des médicaments injectables.
L'Allemagne affiche une excellente adoption grâce à des infrastructures oncologiques de pointe, des capacités diagnostiques élevées et des réseaux d'urologie spécialisés. Les protocoles de traitement du cancer de la prostate, associant hormonothérapie et intensification systémique, créent un besoin, à condition que des preuves cliniques suffisantes démontrent leur efficacité. La France, l'Italie et l'Espagne connaissent une croissance continue grâce à l'amélioration de leurs systèmes de couverture publique et de l'accès aux traitements oraux.
Marché de la thérapie par privation androgénique en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 18 à 21 % en 2025 et devrait connaître une croissance annuelle composée de 5,7 % à 6,3 % entre 2026 et 2034. Le Japon est le principal moteur de la demande régionale grâce à des soins oncologiques de pointe, au vieillissement de sa population et à la mise en place d'un système de remboursement des médicaments contre le cancer de la prostate. La Chine connaît une croissance rapide grâce à l'expansion de ses hôpitaux et aux réformes visant à faciliter l'accès aux médicaments oncologiques.
L'Inde, la Corée du Sud et l'Australie dynamisent le secteur grâce à des réseaux d'oncologie privés, à l'amélioration du dépistage du cancer et au recours croissant aux traitements oraux. Le soutien politique à la production pharmaceutique nationale et une couverture d'assurance plus étendue contribuent à un meilleur accès aux soins. Les fournisseurs doivent concilier la demande de traitements de marque haut de gamme avec l'accessibilité financière et la formation des médecins.
Marché de la thérapie par privation androgénique au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,8 % à 5,4 % entre 2026 et 2034, tirée par l'Arabie saoudite. Cette croissance est soutenue par les investissements dans les centres d'oncologie, les programmes nationaux de dépistage du cancer et la modernisation des infrastructures hospitalières dans les pays du Golfe.
Les Émirats arabes unis affichent une forte demande en médicaments oncologiques de marque et en services de pharmacie spécialisée, tandis que l'Afrique du Sud demeure un acteur important grâce à ses réseaux d'oncologie bien établis. Ailleurs au Moyen-Orient et en Afrique, l'adoption est inégale en raison des variations de remboursement, de délai de diagnostic et de disponibilité des médicaments. Les investissements dans le secteur de l'énergie dans le domaine de la santé favorisent l'accès à des traitements avancés contre le cancer de la prostate dans certains pays.
Analyse de segmentation
Classe de médicaments
Le segment des classes de médicaments devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,2 % entre 2026 et 2034. La demande est influencée par le stade clinique, la rapidité de la suppression de la testostérone, la tolérance, le risque cardiovasculaire et la stratégie de combinaison. Le marché des thérapies par privation androgénique s'élargit, les oncologues utilisant de plus en plus les traitements hormonaux de base en association avec les inhibiteurs des récepteurs aux androgènes, les thérapies ciblées, la chimiothérapie et la radiothérapie pour améliorer le contrôle de la maladie.
- Les antiandrogènes restent stratégiquement importants car ils bloquent la signalisation du récepteur des androgènes et sont couramment associés à une thérapie basée sur la castration dans les protocoles de traitement du cancer de la prostate avancé et métastatique.
- Les agonistes de l'hormone de libération de la lutéinostimuline (LH-RH) continuent de dominer le traitement établi car les formulations à action prolongée permettent une administration prévisible, une bonne connaissance en clinique et une large acceptation du remboursement.
- Les antagonistes de la LHRH gagnent en importance clinique car ils suppriment rapidement la testostérone sans provoquer de poussée, ce qui les rend intéressants pour certains patients atteints d'une maladie symptomatique ou à haut risque.
- D'autres classes de médicaments comprennent des approches hormonales de soutien et émergentes qui complètent les stratégies établies de suppression des androgènes lorsque la biologie ou la tolérance de la maladie propre au patient nécessite une planification thérapeutique alternative.
Mode d'administration
Le segment des modes d'administration devrait connaître une croissance annuelle composée de 4,5 % à 5,1 % entre 2026 et 2034. Les produits injectables demeurent essentiels, car l'administration par voie intraveineuse prolongée facilite le suivi médical et assure une suppression durable de la testostérone. Le traitement oral se développe grâce à son côté plus pratique, sa mise en place plus rapide et sa compatibilité avec les schémas thérapeutiques combinés, même si le suivi de l'observance et l'autorisation des organismes payeurs restent des impératifs opérationnels.
- Les thérapies injectables restent essentielles dans les hôpitaux et les cliniques d'urologie car le dosage par dépôt, l'administration par le clinicien et les flux de travail de surveillance établis permettent une suppression à long terme de la testostérone.
- Les traitements oraux gagnent du terrain car les patients et les cliniciens apprécient la commodité, l'accès rapide, la flexibilité des combinaisons et la réduction du nombre de visites à la clinique lorsque l'observance peut être gérée efficacement.
Canal de distribution
Le segment des canaux de distribution devrait connaître une croissance annuelle composée de 4,4 % à 5,0 % entre 2026 et 2034. Les pharmacies hospitalières demeurent essentielles pour l’administration de médicaments injectables et la prise en charge des patients atteints de cancers complexes. Les pharmacies en ligne se développent grâce à la gestion des commandes spécialisées et au renouvellement des ordonnances, tandis que les pharmacies de détail garantissent un accès continu aux médicaments oraux et aux traitements de soutien, notamment lorsque la proximité du patient influence l’observance thérapeutique.
- Les pharmacies hospitalières gèrent les thérapies injectables, coûteuses et soumises à des protocoles stricts, pour lesquelles le contrôle des formulaires, la documentation relative aux remboursements et la coordination avec les équipes d'oncologie sont essentiels.
- Les pharmacies en ligne se développent grâce à des services de livraison spécialisés, la gestion numérique des renouvellements d'ordonnances, la vérification des prestations et des services de soutien aux patients pour les traitements oraux du cancer de la prostate.
- Les pharmacies de détail conservent toute leur importance pour la dispensation accessible de médicaments, de traitements de soutien et la continuité des renouvellements d'ordonnances, notamment pour les patients stabilisés recevant un traitement oral en dehors du milieu hospitalier.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Pharmacies hospitalières |
Haut |
Accès aux soins oncologiques |
Mature |
|
Pharmacies en ligne |
Moyen |
Recharge spéciale |
Mise à l'échelle |
|
Pharmacies de détail |
Moyen |
Accès local |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la thérapie par privation androgénique
Augmentation des diagnostics et intensification des traitements du cancer de la prostate
L'amélioration du diagnostic du cancer de la prostate, l'âge avancé des patients et une meilleure compréhension des cancers métastatiques hormonosensibles seront les principaux facteurs d'augmentation du nombre de patients traités. La privation androgénique sert désormais de base à des traitements plus intensifs, incluant l'ajout d'inhibiteurs des récepteurs aux androgènes, de chimiothérapie et de thérapies ciblées en fonction des risques et des caractéristiques moléculaires. Sur le marché, cela se traduit par des durées de prescription plus longues, une valeur thérapeutique accrue et une utilisation plus fréquente des médicaments à différents stades de la maladie. Les hôpitaux et les pharmacies spécialisées doivent faire face à une complexification des traitements, tandis que les entreprises pharmaceutiques peuvent tirer profit des taux de survie. Le principal défi commercial consiste à obtenir des résultats cliniques probants malgré les pressions des organismes payeurs, les problèmes de toxicité et d'accessibilité financière.
Évolution vers les agents oraux et une administration centrée sur le patient
L'intérêt croissant pour les traitements hormonaux oraux s'explique par leur moindre dépendance aux cliniques, leur facilité d'initiation et leur capacité à être utilisés en oncologie et en urologie de proximité. Les hormones orales seront particulièrement pertinentes pour les patients nécessitant un traitement au long cours. Sur le plan commercial, on observera une utilisation accrue des pharmacies spécialisées, des renouvellements d'ordonnances en ligne et des programmes d'aide aux patients. L'importance des traitements injectables à action prolongée restera intacte ; toutefois, les produits oraux pourraient gagner du terrain là où la flexibilité et la rapidité d'adaptation sont souhaitables. Les entreprises doivent démontrer que la facilité d'utilisation ne compromet ni l'observance du traitement, ni la gestion de la sécurité, ni son rapport coût-efficacité.
Preuves croissantes en faveur de l'utilisation combinée et à un stade plus précoce
Les données cliniques orientent l'utilisation de la suppression androgénique au-delà des stades avancés traditionnels, vers des stratégies de traitement plus précoces et intensifiées. Les essais évaluant les inhibiteurs des récepteurs androgéniques associés à une hormonothérapie dans les cas de cancer métastatique, de cancer localisé à haut risque et de récidive biochimique modifient les attentes des médecins. L'impact sur le marché se traduit par des parcours de soins plus longs, une demande accrue de recommandations sur la séquence thérapeutique et un besoin renforcé d'intégration des biomarqueurs et de l'imagerie. Les entreprises qui produisent des données robustes auprès de groupes de patients bien définis peuvent élargir les indications et justifier des prix plus élevés. Parallèlement, les systèmes de santé exigeront des preuves qu'une intervention plus précoce améliore suffisamment la survie sans métastases, la survie globale ou les résultats ajustés à la qualité pour justifier le surcoût du traitement.
Tendances futures du marché de la thérapie par privation androgénique
Sélection de thérapies combinées guidée par les biomarqueurs
Les décisions thérapeutiques futures s'appuieront de plus en plus sur les biomarqueurs, l'imagerie, le volume tumoral et les traitements antérieurs pour sélectionner le traitement hormonal de base et les associations thérapeutiques les plus adaptés. Les tendances du marché des thérapies par privation androgénique indiquent une émergence de combinaisons de précision, associant la suppression hormonale à des inhibiteurs des récepteurs androgéniques, des thérapies ciblées ou des radiopharmaceutiques pour des sous-groupes de patients définis. Cette approche pourrait réduire les traitements inefficaces et renforcer la confiance des organismes payeurs dans les protocoles onéreux. Sa mise en œuvre dépendra de la disponibilité des tests, de la formation des cliniciens et de la mise à jour des recommandations. Les entreprises qui intègrent des partenariats de diagnostic au développement de médicaments devraient bénéficier d'un avantage concurrentiel à mesure que la prise en charge du cancer de la prostate se stratifie.
Stratégies de durée limitée et de désescalade
La suppression androgénique à long terme peut affecter la santé osseuse, le risque cardiovasculaire, le métabolisme, la masse musculaire et la qualité de vie. De futurs essais cliniques devraient évaluer si certains patients présentant des réponses importantes peuvent interrompre ou raccourcir leur traitement en toute sécurité après une phase d'intensification. Cette tendance ne diminue en rien l'importance du traitement hormonal ; elle met plutôt l'accent sur le suivi de la réponse, la sélection des patients et une séquence thérapeutique fondée sur des données probantes. Si elles sont validées, les stratégies à durée limitée pourraient améliorer l'acceptation du traitement par les patients tout en préservant les résultats. Les laboratoires pharmaceutiques et les systèmes de santé auront besoin de critères clairs pour l'arrêt, la reprise et le suivi du traitement afin d'éviter un sous-traitement dans les cas de maladie à haut risque.
Opportunités du marché de la thérapie par privation androgénique
Programmes de suivi et d'observance thérapeutique en pharmacie spécialisée
Il existe une réelle opportunité de développer des programmes d'observance pour les traitements hormonaux oraux, incluant le suivi des renouvellements d'ordonnance, le dépistage de la toxicité et l'accès aux prestations. Les prévisions du marché des traitements par privation androgénique indiquent une meilleure valorisation lorsque les laboratoires pharmaceutiques et les pharmacies réduisent les arrêts de traitement, les oublis de renouvellement et les effets indésirables non pris en charge. Les investissements devraient se concentrer sur le soutien infirmier, les rappels numériques, les alertes concernant la santé cardiovasculaire et osseuse, ainsi que sur les procédures de documentation pour les organismes payeurs. Ces services sont particulièrement pertinents pour les hommes âgés prenant plusieurs médicaments. Le succès commercial dépendra de la capacité à démontrer que les programmes de soutien améliorent l'observance et réduisent les interruptions de traitement évitables, sans alourdir la charge administrative des services d'oncologie.
Partenariats pour l’accès aux marchés émergents et les infrastructures en oncologie
Les économies émergentes offrent des opportunités grâce au développement des centres de cancérologie, des capacités de diagnostic et de la couverture d'assurance maladie publique. Les entreprises peuvent élaborer des stratégies d'accès échelonné combinant traitements de marque, accompagnement des patients, formation des médecins et partenariats avec les programmes d'oncologie gouvernementaux. Cette opportunité est particulièrement prometteuse en Chine, en Inde, en Asie du Sud-Est, dans la région du Golfe et sur certains marchés d'Amérique latine où les capacités de traitement du cancer de la prostate s'améliorent. Les fournisseurs doivent privilégier les données de remboursement, la prise en compte des recommandations locales et une distribution fiable pour les produits injectables et oraux. L'entrée sur le marché nécessitera une planification de l'accessibilité financière, car un traitement hormonal de longue durée peut engendrer des coûts cumulatifs importants pour les patients et les organismes payeurs.
Développements récents
- Juin 2026 : AstraZeneca PLC a obtenu l’autorisation de mise sur le marché de la FDA américaine pour TRUQAP (capivasertib), en association avec l’abiratérone et la prednisone, dans le traitement du cancer de la prostate métastatique présentant un déficit en PTEN et naïf ou sensible à la modulation de la voie des androgènes. Cette autorisation s’appuie sur les résultats de l’étude CAPItello-281, qui démontrent une réduction de 19 % du risque de progression radiographique ou de décès lors de l’utilisation concomitante d’un traitement par privation androgénique.
- Mai 2026 : Johnson & Johnson a publié les données finales de l’étude PROTEUS de phase 3, démontrant qu’ERLEADA (apalutamide), associé à une hormonothérapie avant et après une chirurgie du cancer de la prostate, améliorait significativement les résultats chez les patients atteints d’une maladie localisée à haut risque ou localement avancée. Les patients avaient neuf fois plus de chances de présenter peu ou pas de cancer résiduel et un risque de métastase ou de décès réduit de 20 %.
- Juin 2025 : Orion Corporation a annoncé que la FDA américaine avait approuvé le darolutamide en association avec une hormonothérapie pour le traitement du cancer de la prostate métastatique hormonosensible, avec ou sans chimiothérapie. Cette décision s’appuyait sur les données de l’étude de phase 3 ARANOTE, qui démontraient une réduction de 46 % du risque de progression radiologique ou de décès par rapport au placebo associé à l’hormonothérapie.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -