
Markt für Aniline: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Anilin (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Salze, Schwefelderivate von Anilin, N-Alkylanilinderivate, C-Alkylanilinderivate, Chloraniline und Nitroaniline, Diazo- und Azoverbindungen, sonstige Anilinderivate); Anwendung (Methyldiphenyldiisocyanat, Farbstoffe und Pigmente, Kautschukchemikalien, Pflanzenschutzmittel, Pharmazeutika, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005616
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
10,82 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
16,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,71 %
Wachstumsrate
Adressierbarer Markt
123,44 Mrd. US-Dollar
(2026–2034)
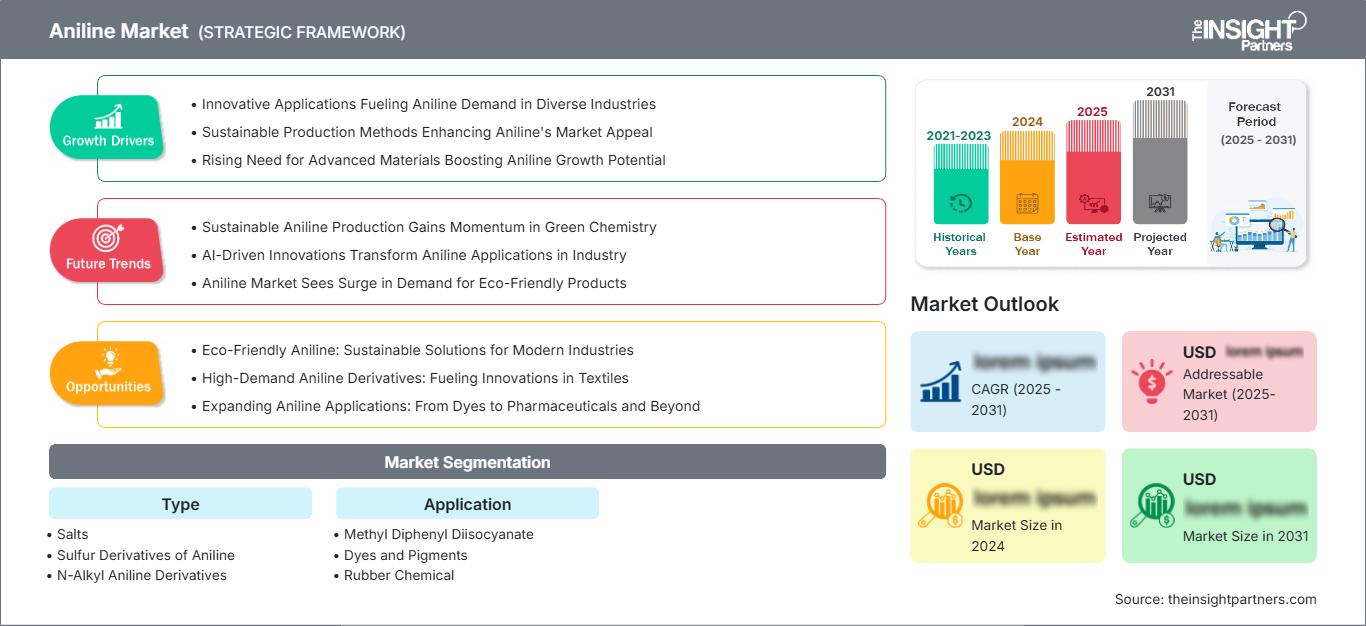
Der Anilinmarkt wird im Jahr 2025 auf 10,82 Milliarden US-Dollar geschätzt und soll bis 2034 auf 16,37 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 4,71 % im Zeitraum 2026–2034 entspricht. Der Markt wird durch den Anilinverbrauch in den Wertschöpfungsketten von Polyurethan, Kautschukchemikalien, Farbstoffen, Pigmenten, Agrochemikalien und Pharmazeutika getragen. MDI bleibt aufgrund seiner weitverbreiteten Verwendung in Dämmstoffen, Automobilen, Haushaltsgeräten und Möbeln ein zentraler Anwendungsbereich.
Für Nordamerika wird bis 2034 ein durchschnittliches jährliches Wachstum von 4,1–4,6 % erwartet. Treiber dieses Wachstums sind die Nachfrage nach Polyurethan, energieeffizienten Baumaterialien, die Automobilindustrie und eine etablierte Infrastruktur für die chemische Produktion. Die Region profitiert von integrierten Lieferketten von Anilin zu MDI und kontinuierlichen Investitionen in höherwertige Polyurethan-Anwendungen. Die Marktgröße für Anilin in Nordamerika wird zudem durch die Substitution konventioneller Materialien durch MDI-basierte Dämmstoffe und technische Polyurethansysteme beeinflusst.
Anilin-Marktanalyse und Einblicke
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 18–22 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % wachsen wird, unterstützt durch Polyurethanisolierung, Automobilproduktion und integrierte chemische Fertigung.
- USA: Die USA machen im Jahr 2025 etwa 68–73 % der nordamerikanischen Nachfrage aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen, unterstützt durch Anwendungen in den Bereichen MDI, Bauisolierung, Automobilindustrie und Möbelindustrie.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 19–23 % haben und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % wachsen. Deutschland, Belgien, Frankreich, Italien und Spanien werden dabei von der Polyurethanherstellung und der industriellen Chemieproduktion unterstützt.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird im Jahr 2025 voraussichtlich einen Marktanteil von 48–53 % halten und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,1–5,7 % verzeichnen. Angeführt wird das Wachstum von China, Japan, Südkorea und Indien, wo die Nachfrage durch MDI, die Automobilindustrie, das Baugewerbe, die Textilindustrie und die Agrochemie bestimmt wird.
- Größtes Segment: Methyldiphenyldiisocyanat wird im Jahr 2025 schätzungsweise einen Marktanteil von 55–60 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen, wodurch es seine führende Anwendungsposition beibehält.
- Wachstumsstarkes Segment: Pflanzenschutzmittel machen im Jahr 2025 schätzungsweise 7–10 % des Marktanteils aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,9 % wachsen, unterstützt durch den Bedarf an agrochemischen Zwischenprodukten.
- Die wichtigsten analysierten Unternehmen: BASF Corporation, BorsodChem MCHZ, as, Covestro AG, DuPont de Nemours, Inc., Huntsman International LLC, Mitsubishi Chemical Corporation, Mitsui Chemicals, Inc., Sumika Bayer Urethane Co., Ltd., Sumitomo Chemical Co., Ltd., Tosoh Corporation, Wanhua Chemical Group Co., Ltd., Kumho Mitsui Chemicals Inc. und Aarti Industries Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Anilinindustrie wird sich innerhalb hochintegrierter aromatischer Chemieketten entwickeln, in denen Benzol durch Nitrierung und Hydrierung zu Anilin umgewandelt und anschließend zu MDI und Spezialderivaten weiterverarbeitet wird. Die Hersteller werden sich auf Energieeinsparung, Prozessintegration, Kapazitätserweiterung und Downstream-Integration konzentrieren. Es wird auch biobasierte Verfahren geben, mit kontinuierlichen Produktionsanlagen, die petrochemische Rohstoffe ersetzen sollen, ohne die Leistungseigenschaften von Polyurethanen zu beeinträchtigen.
Zukünftige Kapazitätserweiterungen werden hauptsächlich im asiatisch-pazifischen Raum sowie in bestimmten Regionen Nordamerikas und Europas erfolgen. Kapazitätserweiterungen und Prozessverbesserungen werden die Herstellung von MDI, die Beseitigung von Engpässen, kohlenstoffarme Produktionsprozesse und Derivate für spezielle Anwendungen begünstigen. Umweltauflagen hinsichtlich Emissionen und Energieverbrauch könnten den Einsatz von Polyurethanschaumisolierung fördern und damit indirekt die Anilinnachfrage ankurbeln. Hersteller mit integriertem Zugang zu Rohstoffen und Verarbeitungsprozessen werden besser in der Lage sein, Rohstoffschwankungen zu begegnen.
Umfang des Anilin-Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,82 Milliarden US-Dollar |
| Marktgröße bis 2034 | 16,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,71 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Anilin-Marktanalyse
Die Marktnachfrage nach Anilin ist eng mit der MDI-Lieferkette verknüpft, da Anilin einer der wichtigsten Vorprodukte für die MDI-Herstellung ist. Die Verwendung von Anilin findet Anwendung in der Dämmstoff-, Kälte-, Automobil-, Möbel-, Schuh-, Klebstoff-, Dichtstoff- und Elastomerindustrie. Das Ökosystem beginnt mit Benzol und Salpetersäure, setzt sich über Nitrobenzol und Hydrierung fort und umfasst MDI, Spezialderivate, Kautschukchemikalien, Farbstoffe, Pigmente, agrochemische Zwischenprodukte und Pharmazeutika. Integrierte Hersteller profitieren von synchronisierter Beschaffung, Versorgung und Logistik.
Die Angebotsstruktur variiert je nach Region. Im asiatisch-pazifischen Raum werden Anilin und daraus hergestellte Polyurethanprodukte in großen Mengen produziert, während in Europa und Nordamerika bereits integrierte Chemieanlagen vorhanden sind. Rohstoffkosten wie Benzol, Wasserstoff, Energie, Anlagenkapazitäten und MDI-Produktionsraten beeinflussen die Wirtschaftlichkeit von Anilinherstellern. Diese bevorzugen heute flexible Produktionsabläufe, da die Nachfrage nach Folgeprodukten durch Bauzyklen sowie die Produktionszyklen der Automobil- und Industriebranche schwankt.
Die Positionierung im Anilinmarktbericht, basierend auf dem Wettbewerb, verschiebt sich zunehmend in Richtung Integration und weg von unabhängigen Rohstoffen. BASF Corporation, Covestro AG und Huntsman International LLC verfügen über etablierte Positionen entlang der Polyurethan-Wertschöpfungskette, während BorsodChem MCHZ und Tosoh Corporation in der integrierten chemischen Produktion tätig sind. In China hat die Wanhua Chemical Group Co., Ltd. ihre MDI-Plattform entwickelt und die regionalen Verbindungen zwischen Zwischenprodukten und Polyurethanmaterialien verbessert.
Investitionen konzentrieren sich zunehmend auf Kapazitätserweiterungen, regionale Versorgungssicherheit und CO₂-Reduzierung. In Südkorea bauen Mitsui Chemicals, Inc. und Kumho Mitsui Chemicals Inc. ihre Produktionskapazitäten für MDI aus, während BASF in den USA signifikant in MDI-Kapazitäten investiert. Aarti Industries Limited entwickelt in Indien spezielle Anilinderivate. Dies zeigt, wie Anbieter Größe, geografische Diversifizierung, Spezialchemie und Downstream-Integration in Einklang bringen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Anilinmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Anilinmarkt
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 18–22 % am globalen Anilin-Markt halten und bis 2034 ein jährliches Wachstum von 4,1–4,6 % verzeichnen. Die USA dominieren den regionalen Verbrauch aufgrund ihrer etablierten Polyurethan-, Automobil-, Haushaltsgeräte-, Bau- und Möbelindustrie. Die Nachfrage ist insbesondere an MDI-basierten Polyurethan-Hartschaum gebunden, der in der Isolierung und Kältetechnik eingesetzt wird.
Kanada wird durch Baustoffe, Industriechemikalien und die Lieferkette der Automobilindustrie einen Beitrag leisten, während Mexiko durch die Fahrzeugproduktion und andere Produktionsanlagen die Marktnachfrage decken wird. Die Produzenten in der Region werden von der integrierten chemischen Infrastruktur und dem Zugang zu Benzol und anderen Rohstoffen profitieren. Die steigende Nachfrage nach energieeffizienten Gebäuden wird den Einsatz von Polyurethan-Dämmstoffen ankurbeln, und die Gewichtsreduzierung von Automobilen wird den Polyurethan-Systemen zugutekommen.
US-Anilinmarkt
Die USA werden 2025 etwa 68–73 % des nordamerikanischen Bedarfs decken und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen. Dies ist auf den hohen MDI-Verbrauch und die Diversifizierung der nachgelagerten Produktionsbasis zurückzuführen, beispielsweise in den Bereichen Bauisolierung, Automobilkomponenten, Haushaltsgeräte, Möbel, Beschichtungen, Klebstoffe und Dichtstoffe. Die integrierten Anlagen bieten den Vorteil der Rohstoffverfügbarkeit und der Wirtschaftlichkeit des Betriebs.
Die großen Hersteller sind in die eng miteinander verknüpften Wertschöpfungsketten von Anilin und MDI eingebunden und sichern so die kontinuierliche Rohstoffversorgung der Polyurethanhersteller. Energieeffizienzaspekte im Bauwesen und in der Kältetechnik treiben die Nachfrage an. Die Automobilproduktion sorgt für eine stetige Nachfrage nach dämpfenden Polyurethanen, Beschichtungen und Elastomeren. Der Ausbau der lokalen MDI-Produktionskapazitäten wird die Rohstoffverfügbarkeit verbessern, die Produktion bleibt jedoch abhängig von Konjunkturzyklen im Bauwesen, der Fertigungsindustrie und den Energiepreisen.
Europäischer Anilinmarkt
Europa wird 2025 19–23 % des weltweiten Bedarfs decken und ein durchschnittliches jährliches Wachstum von 3,6–4,1 % verzeichnen. Deutschland zählt aufgrund seiner großflächigen Chemieindustrie, der Automobilproduktion, der Baustoff- und Polyurethanindustrie zu den Schlüsselländern. Belgien ist aufgrund des Chemieclusters Antwerpen sowie der guten Logistik und der Verfügbarkeit von Rohstoffen von strategischer Bedeutung.
Großbritannien, Deutschland, Frankreich, Italien und Spanien tragen über die Automobilindustrie, die Bauchemikalien-, Industrielack-, Agrarchemikalien- und Pharmaindustrie bei. Deutschlands Bedeutung liegt in der Chemie- und Polyurethanindustrie, während Belgiens Beitrag in der integrierten europäischen MDI-Lieferkette liegt. Frankreich und Italien tragen über die nachgelagerte Nachfrage aus der Automobil-, Bau- und Spezialchemiebranche bei. Spanien profitiert von seiner industriellen Fertigung und der Verwendung von Polyurethan, während Großbritannien über Spezialchemikalien und Pharmazeutika seinen Beitrag leistet.
APAC-Anilinmarkt
Die Nachfrage aus dem asiatisch-pazifischen Raum (APAC) wird 2025 etwa 48–53 % der weltweiten Nachfrage ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,7 % steigen. China ist aufgrund seiner bedeutenden MDI-Produktion, der Bauindustrie, des Automobilsektors, der Haushaltsgeräteindustrie sowie der Textil-, Gummi- und Agrochemieindustrie der größte Abnehmer. Japan und Südkorea verfügen über gut entwickelte Anlagen zur chemischen Produktion sowie zur Polyurethanherstellung.
Indien gewinnt aufgrund seiner heimischen Chemie-, Agrochemie-, Pharma- und Automobilindustrie zunehmend an Bedeutung. Der australische Markt ist kleiner und wird hauptsächlich durch industrielle Chemie- und Bauanwendungen getrieben. Wachstum in der Industrie, Urbanisierung, Infrastrukturentwicklung und die Förderung energieeffizienter Gebäude erhöhen den Polyurethanverbrauch in dieser Region. Integrierte Fertigung und die Beseitigung von Produktionsengpässen sind für Anbieter entscheidende Strategien, um die Nachfrage zu decken.
Anilinmarkt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist geringer, dürfte aber bis 2034 um etwa 4,0–4,6 % wachsen. Saudi-Arabien und die VAE profitieren von der petrochemischen Infrastruktur, der Bautätigkeit und der industriellen Diversifizierung, während Südafrika durch die Automobilindustrie, die bergbaubezogene Fertigung, das Baugewerbe und die Chemieindustrie seinen Beitrag leistet.
Die anderen Sektoren der MEA-Region bieten Chancen in den Bereichen Infrastrukturentwicklung, Wohnungsbau, Kältetechnik und Industrialisierung. Die Nachfrage nach regionalen Chemikalien ist stark von importierten Anilin- und Polyurethanchemikalien abhängig, da der Anteil lokal integrierter Chemikalien relativ gering ist. Es könnten sich auch Investitionsmöglichkeiten im Energie- und Infrastrukturbereich ergeben, die für Bauisolierungen und industrielle Prozesse genutzt werden können.
Segmentierungsanalyse
Typ
Das Segment „Typ“ im Anilinmarkt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % wachsen. Die Nachfrage variiert erheblich je nach Derivatchemie, wobei die Anforderungen der nachgelagerten Bereiche Polyurethan, Agrochemikalien, Farbstoffe, Pharmazeutika und Kautschukverarbeitung die Wirtschaftlichkeit der einzelnen Produkte bestimmen. Spezialderivate bieten im Allgemeinen eine größere Anwendungsdifferenzierung als volumenstarke Zwischenprodukte.
- Salze: Anilinsalze finden Anwendung in der Spezialchemie und Pharmazie, wo kontrollierte Reaktivität und Formulierungseigenschaften wichtig sind. Die Nachfrage wird durch pharmazeutische Zwischenprodukte und Anforderungen an die chemische Synthese beeinflusst, die stabile Salzformen erfordern.
- Schwefelderivate des Anilins: Diese Derivate finden Anwendung in der Kautschuk- und Spezialchemie. Ihre strategische Bedeutung ergibt sich aus den Leistungsanforderungen bei der Elastomerverarbeitung, insbesondere dort, wo kontrollierte Vulkanisation und Formulierungsstabilität erforderlich sind.
- N-Alkylanilin-Derivate: N-Alkyl-Derivate finden in Spezialchemikalien und ausgewählten industriellen Zwischenprodukten Anwendung. Ihre wirtschaftliche Bedeutung beruht auf der Möglichkeit, molekulare Eigenschaften für gezielte Folgesynthesen zu modifizieren.
- C-Alkylanilinderivate: C-Alkylderivate werden in der Agrochemie, Pharmazie und Spezialchemie eingesetzt. Die Nachfrage richtet sich eher nach den Anforderungen der Weiterverarbeitung und Produktion als nach dem breiten Rohstoffverbrauch.
- Chloraniline und Nitroaniline: Diese Derivate sind wichtige Zwischenprodukte für Farbstoffe, Pigmente, Agrochemikalien und Pharmazeutika. Ihr strategischer Wert ergibt sich aus den zunehmend spezialisierten Synthesewegen und den anwendungsspezifischen Reinheitsanforderungen.
- Diazo- und Azoverbindungen: Diese Verbindungen spielen eine wichtige Rolle in der Farbchemie, insbesondere bei Farbstoffen und Pigmenten. Sie werden in der Textil-, Beschichtungs-, Druck- und Spezialfärbetechnik eingesetzt, die definierte optische Eigenschaften erfordert.
- Andere Anilinderivate: Zu den anderen Derivaten zählen anwendungsspezifische Moleküle, die in der Pharmaindustrie, der Landwirtschaft, der Kautschukchemie und der Spezialsynthese eingesetzt werden. Ihre Bedeutung nimmt zu, wenn Kunden kundenspezifische chemische Eigenschaften, Reinheit oder Leistungsmerkmale benötigen.
Anwendung
Das Anwendungssegment wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % wachsen. Der Anilinmarkt wird insbesondere durch den Verbrauch von Polyurethan und MDI beeinflusst, obwohl Farbstoffe, Kautschukchemikalien, Agrochemikalien und pharmazeutische Anwendungen für Diversifizierung sorgen und die Abhängigkeit von einer einzelnen nachgelagerten Branche verringern.
- Methyldiphenyldiisocyanat ( MDI) ist aufgrund der Verwendung von Anilin als Hauptvorprodukt der dominierende Anwendungsbereich. Der Verbrauch wird durch Polyurethan-Isolierungen, Automobilkomponenten, Haushaltsgeräte, Möbel, Schuhe, Beschichtungen, Klebstoffe und Dichtstoffe gedeckt.
- Farbstoffe und Pigmente: Anilinderivate sind wichtige Zwischenprodukte für Farbmittel, die in Textilien, Beschichtungen, Druckverfahren, Kunststoffen und Spezialformulierungen eingesetzt werden. Die Nachfrage richtet sich nach der Textilproduktion und der industriellen Beschichtungstätigkeit.
- Kautschukchemikalien: Die Chemie auf Anilinbasis bildet die Grundlage für Chemikalien zur Kautschukverarbeitung, die in Reifen und industriellen Kautschukprodukten eingesetzt werden. Automobilproduktion, Reifennachfrage und industrielle Fertigung beeinflussen daher diese Anwendung.
- Pflanzenschutzmittel: Anilinderivate werden in agrochemischen Zwischenprodukten verwendet, wodurch die Nachfrage von den Anforderungen an den Pflanzenschutz, der landwirtschaftlichen Produktion, der Formulierungsentwicklung und den behördlichen Zulassungen in den wichtigsten Anbauregionen abhängt.
- Pharmazeutische Anwendungen: Anilin und seine Derivate werden in der Pharmaindustrie als Synthesezwischenprodukte eingesetzt. Die Nachfrage wird durch die Herstellung von pharmazeutischen Wirkstoffen, Generika, Spezialarzneimitteln und regionale Investitionen in die Pharmaindustrie beeinflusst.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Methyldiphenyldiisocyanat |
Hoch |
PU-Isolierung |
Reifen |
|
Farbstoffe und Pigmente |
Medium |
Farbchemie |
Reifen |
|
Gummichemikalien |
Medium |
Reifenbedarf |
Reifen |
|
Pflanzenschutzmittel |
Medium |
Pflanzenschutz |
Skalierung |
|
Pharmazeutika |
Medium |
API-Synthese |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Anilinmarktes
Steigende Nachfrage nach Methylendiphenyldiisocyanat-Produktion
Polyurethan-Dämmstoffe auf MDI-Basis bleiben der stärkste Nachfragetreiber, da Anilin ein entscheidender Vorläuferstoff in der MDI-Produktionskette ist. Gebäude, Kühlsysteme, Kühlkettenausrüstung, Automobilkomponenten und Möbel setzen zunehmend auf Polyurethanmaterialien, wenn Wärmeleistung, Langlebigkeit und Gewichtsreduzierung wichtig sind. Anforderungen an die Energieeffizienz können diesen Trend verstärken, indem sie den Wert von Hochleistungsdämmstoffen steigern. Die Auswirkungen auf Anilinhersteller zeigen sich eher in der Auslastung und Erweiterung von MDI-Anlagen als direkt in der Nachfrage im Baugewerbe. Integrierte Anbieter profitieren am meisten, da sie die Anilinproduktion mit der MDI-Produktion koordinieren, Zwischenprodukte optimieren und die Abhängigkeit von externen Lieferanten reduzieren können. Der Ausbau der MDI-Kapazitäten in Nordamerika und im asiatisch-pazifischen Raum schafft daher zusätzliche Nachfrage in der vorgelagerten Wertschöpfungskette und unterstreicht gleichzeitig die strategische Bedeutung einer zuverlässigen Anilinversorgung.
Erweiterung der pharmazeutischen und agrochemischen Produktion
Anilinderivate dienen als Zwischenprodukte in zahlreichen agrochemischen und pharmazeutischen Synthesewegen und erzeugen eine Nachfrage, die weniger direkt mit Polyurethanzyklen korreliert. Anforderungen an die landwirtschaftliche Produktivität fördern die Entwicklung und Produktion von Pflanzenschutzmitteln, während die pharmazeutische Herstellung den kontinuierlichen Verbrauch von speziellen aromatischen Aminen sichert. Die Auswirkungen sind besonders bedeutend für Hersteller, die substituierte Aniline, Chloraniline, Nitroaniline und andere kundenspezifische Derivate herstellen können. Diese Produkte erfordern in der Regel eine spezialisiertere Prozesskontrolle als Standardaniline und können höherwertige Geschäftsmöglichkeiten eröffnen. Das Wachstum in Indien und anderen asiatischen Produktionszentren ist besonders relevant, da einheimische Chemieproduzenten ihre Kapazitäten im Bereich spezieller Zwischenprodukte ausbauen. Diese Diversifizierung kann die Portfoliostabilität verbessern, indem sie das Engagement im Bereich MDI mit hohem Volumen durch kleinere, aber technisch differenzierte Anwendungen ausgleicht.
Zunehmender Verbrauch von Kautschukchemikalien auf Anilinbasis
Vertikale Integration gewinnt zunehmend an Bedeutung, da Hersteller eine stärkere Kontrolle über Rohstoffe, Zwischenproduktverarbeitung, Kapazitätsauslastung und Produktqualität anstreben. Integrierte Anlagen können die Produktion von Benzol, Nitrobenzol, Anilin und MDI miteinander verbinden und dabei Versorgungseinrichtungen, Logistikinfrastruktur und technische Ressourcen gemeinsam nutzen. Diese Konfiguration kann die Abhängigkeit von externen Zwischenproduktkäufen reduzieren und eine höhere Flexibilität bei Marktveränderungen ermöglichen. Die Auswirkungen reichen über das Kostenmanagement hinaus, da die integrierte Produktion auch eine koordinierte Kapazitätsplanung und Produktentwicklung unterstützt. Hersteller können schneller auf Veränderungen zwischen Standard-MDI und Spezialderivaten reagieren. Da die Chemiemärkte zunehmend von Energiepreisschwankungen und geopolitischen Versorgungsrisiken betroffen sind, kann die Integration die Versorgungssicherheit verbessern und die Wettbewerbsposition von Unternehmen mit großtechnischen Wertschöpfungsketten für Aromaten und Polyurethane stärken.
Zukunftstrends auf dem Anilinmarkt
Zunehmender Fokus auf emissionsarme Anilin-Herstellungstechnologien
Die Trends auf dem Anilinmarkt gehen zunehmend in Richtung Produktionstechnologien, die die Abhängigkeit von fossilen Rohstoffen und die Prozess-Emissionen reduzieren. Biobasiertes Anilin rückt in den Fokus, da es sich als direkte Alternative in etablierte Wertschöpfungsketten integrieren lässt, ohne dass wesentliche Änderungen an der MDI-Chemie erforderlich sind. Die Entwicklung im Pilotmaßstab dürfte sich in Richtung kontinuierlicher und semi-industrieller Produktion weiterentwickeln, wobei die Wirtschaftlichkeit des Prozesses ein zentrales Kriterium für die Kommerzialisierung bleibt. Hersteller werden erneuerbare Rohstoffe, Energieverbrauch, Wasserstoffbeschaffung, Katalysatoreffizienz und Lebenszyklusemissionen voraussichtlich gemeinsam bewerten, anstatt die Rohstoffsubstitution isoliert zu betrachten. Sollten technische Leistungsfähigkeit und Wirtschaftlichkeit wettbewerbsfähig sein, könnte kohlenstoffärmeres Anilin differenzierte Lieferkategorien für Kunden mit messbaren CO₂-Reduktionszielen schaffen. Zertifizierung und Rückverfolgbarkeit werden für Premiumanwendungen zunehmend relevant.
Umstellung auf integrierte Anilin- und nachgelagerte chemische Produktion
Derivateportfolios werden sich voraussichtlich stärker spezialisieren, da Hersteller über das herkömmliche, MDI-gebundene Volumen hinaus Wachstum anstreben. Kundenspezifische Chloraniline, Nitroaniline, Alkylderivate sowie pharmazeutische oder agrochemische Zwischenprodukte bieten Chancen, insbesondere dort, wo Kunden Wert auf technische Konsistenz und Lieferzuverlässigkeit legen. Hersteller werden möglicherweise vermehrt Mehrzweck-Produktionsanlagen nutzen, die je nach Marktlage zwischen verwandten Molekülen wechseln können. Diese Flexibilität reduziert die Abhängigkeit von einzelnen Downstream-Prozessen und verbessert gleichzeitig die Auslastung spezialisierter Anlagen. Anwendungsspezifische Qualitäten könnten auch in der Kautschukchemie, bei Farbstoffen und in der pharmazeutischen Synthese an Bedeutung gewinnen. Langfristig dürften Hersteller, die flexible Fertigung mit starker regulatorischer Kompetenz und kundenorientierten Entwicklungsprogrammen kombinieren, besser positioniert sein, um die Nachfrage nach Spezialprodukten zu bedienen, ohne dabei die Skalenvorteile der Kernproduktion von Anilinen aufzugeben.
Marktchancen für Anilin
Ausbau der Anilinproduktionskapazität in Schwellenländern
Indien bietet attraktive Möglichkeiten für den Ausbau der Produktion von Spezialanilinderivaten, da die pharmazeutische, agrochemische, Farbstoff- und Spezialchemieindustrie zunehmend mit der inländischen Zwischenproduktfertigung integriert ist. Hersteller können sich auf substituierte Aniline und anwendungsspezifische Derivate konzentrieren, bei denen Kunden eine zuverlässige Versorgung und gleichbleibende Qualität erwarten. Investitionen können sich auf Mehrzweck-Hydrierungs-, Nitrierungs-, Chlorierungs- und Aminierungsanlagen konzentrieren, die eine flexible Fertigung über verwandte Produktfamilien hinweg ermöglichen. Solche Anlagen können sowohl den Inlands- als auch den Exportmarkt bedienen und gleichzeitig die Abhängigkeit von importierten Spezialzwischenprodukten reduzieren. Unternehmen können ihre Wettbewerbsfähigkeit durch Rückwärtsintegration, die Nutzung erneuerbarer Energien und langfristige Rohstofflieferverträge weiter steigern. Die größten Chancen bieten sich für Hersteller, die technische Entwicklung mit der Einhaltung regulatorischer Vorgaben und der Qualifizierung von Kundenanforderungen kombinieren können.
Entwicklung höherwertiger Anilinderivate und Spezialchemikalien
Prognosen zum Anilinmarkt deuten auf eine Chance für Hersteller hin, Initiativen für kohlenstoffarmes Anilin mit dem wachsenden Portfolio an MDI und Polyurethanen zu verknüpfen. Anstatt kohlenstoffärmeres Anilin als isoliertes Spezialprodukt zu vermarkten, können integrierte Hersteller es in die Wertschöpfungsketten von Polyurethanen einbinden und so Kunden aus den Bereichen Bauwesen, Automobilindustrie, Kältetechnik und Möbelindustrie bedienen. Dieser Ansatz ermöglicht eine klarere Monetarisierung von CO₂-Reduzierungen, da Kunden zunehmend komplette Materialsysteme und nicht nur einzelne Zwischenprodukte bewerten. Investitionsprioritäten umfassen erneuerbaren Strom, effiziente Hydrierung, Wärmeintegration, erneuerbare oder biobasierte Rohstoffe und Prozessoptimierung. Hersteller können zudem bestehende Kundenbeziehungen im MDI-Bereich nutzen, um die Qualifizierung kohlenstoffärmerer Materialien zu beschleunigen. Eine erfolgreiche Vermarktung hängt davon ab, glaubwürdige Verbesserungen über den gesamten Lebenszyklus zu erzielen, ohne dabei einen erheblichen Kostenaufschlag zu verursachen, der die Akzeptanz einschränkt.
Aktuelle Entwicklungen
- 16. Juni 2026: Die Covestro AG startete das Projekt Bio4PURConti, eine Initiative von zehn Partnern aus sieben Ländern zur Entwicklung des ersten kontinuierlichen Produktionsverfahrens für biobasiertes Anilin. Ziel des Projekts ist die Produktion im semi-industriellen Maßstab und die Schaffung einer kohlenstoffärmeren Alternative zu herkömmlichem Anilin, das in Polyurethan-Wertschöpfungsketten verwendet wird. Pilotanlagen sind in Gent und Leverkusen geplant.
- 27. Februar 2026: Die BASF Corporation bestätigte, dass die Erweiterung ihrer MDI-Anlage in Geismar, Louisiana, planmäßig im dritten Quartal 2026 in Betrieb gehen wird. Das Projekt mit einem Volumen von rund 1 Milliarde US-Dollar soll die MDI-Kapazität am Standort auf rund 600.000 Tonnen pro Jahr verdoppeln und damit die nordamerikanische Polyurethan-Wertschöpfungskette sowie die damit verbundene Nachfrage nach vorgelagerten Zwischenprodukten stärken.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -