
Marché de l’aniline : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'aniline (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (sels, dérivés soufrés de l'aniline, dérivés de la N-alkylaniline, dérivés de la C-alkylaniline, chloroanilines et nitroanilines, composés diazoïques et azoïques, autres dérivés de l'aniline) ; par application (diisocyanate de méthyle et de diphényle, colorants et pigments, produits chimiques pour le caoutchouc, produits phytosanitaires, produits pharmaceutiques, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005616
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
10,82 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
16,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,71 %
taux de croissance
Marché adressable
123,44 milliards de dollars américains
(2026-2034)
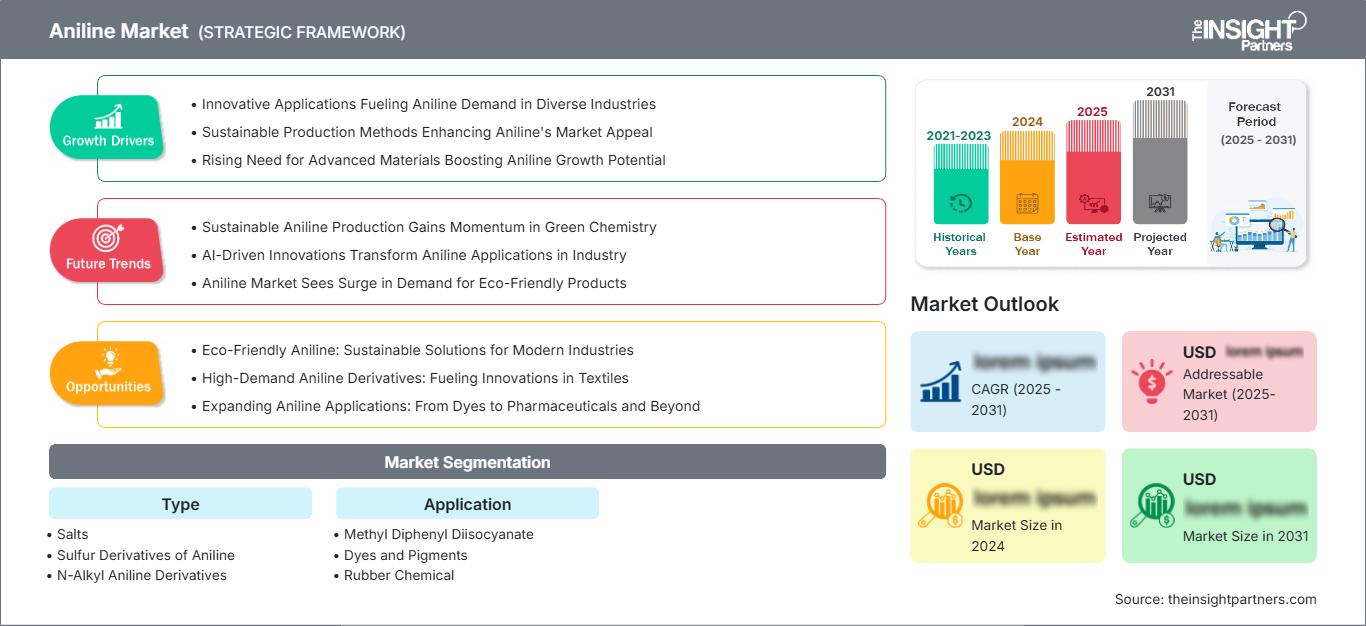
Le marché de l'aniline était évalué à 10,82 milliards de dollars américains en 2025 et devrait atteindre 16,37 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,71 % entre 2026 et 2034. Ce marché est soutenu par la consommation d'aniline dans les filières du polyuréthane, des produits chimiques pour le caoutchouc, des colorants, des pigments, des produits agrochimiques et pharmaceutiques. Le MDI demeure une application aval centrale en raison de son utilisation intensive dans l'isolation, l'automobile, l'électroménager et l'ameublement.
L’Amérique du Nord devrait enregistrer un TCAC estimé entre 4,1 % et 4,6 % jusqu’en 2034, soutenu par la demande de polyuréthane, les matériaux de construction écoénergétiques, l’industrie automobile et une infrastructure de production chimique bien établie. La région bénéficie de chaînes d’approvisionnement intégrées, de l’aniline au MDI, et d’investissements continus dans des applications du polyuréthane à plus forte valeur ajoutée. La taille du marché de l’aniline en Amérique du Nord est également influencée par le remplacement des matériaux conventionnels par des isolants à base de MDI et des systèmes de polyuréthane technique.
Analyse et perspectives du marché de l'aniline
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 18 à 22 % en 2025 et connaîtra une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034, soutenue par l'isolation en polyuréthane, la production automobile et la fabrication de produits chimiques intégrés.
- États-Unis : Les États-Unis représentent environ 68 à 73 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,4 %, soutenue par les applications MDI, l'isolation des bâtiments, l'automobile et l'ameublement.
- Europe : L'Europe représente une part estimée entre 19 et 23 % en 2025 et devrait croître à un TCAC de 3,6 à 4,1 %, l'Allemagne, la Belgique, la France, l'Italie et l'Espagne étant soutenues par la fabrication de polyuréthane et la production de produits chimiques industriels.
- Asie-Pacifique : La région Asie-Pacifique détiendra une part estimée entre 48 et 53 % en 2025 et devrait enregistrer un TCAC de 5,1 à 5,7 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde, où le MDI, l'automobile, la construction, le textile et les produits agrochimiques génèrent la demande.
- Segment le plus important : le diisocyanate de méthyle et de diphényle représente une part de marché estimée à 55–60 % en 2025 et devrait croître à un TCAC de 4,9–5,4 %, conservant ainsi sa position de leader dans les applications.
- Segment à forte croissance : Les produits phytosanitaires représentent une part de marché estimée entre 7 et 10 % en 2025 et devraient croître à un TCAC de 5,4 à 5,9 %, soutenus par les besoins intermédiaires en produits agrochimiques.
- Principales entreprises analysées en détail : BASF Corporation, BorsodChem MCHZ, as, Covestro AG, DuPont de Nemours, Inc., Huntsman International LLC, Mitsubishi Chemical Corporation, Mitsui Chemicals, Inc., Sumika Bayer Urethane Co., Ltd., Sumitomo Chemical Co., Ltd., Tosoh Corporation, Wanhua Chemical Group Co., Ltd., Kumho Mitsui Chemicals Inc. et Aarti Industries Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie de l'aniline se développera au sein de chaînes de chimie aromatique hautement intégrées, où le benzène est transformé par nitration et hydrogénation en aniline, puis converti en MDI et en dérivés spéciaux. Les fabricants privilégieront les économies d'énergie, l'intégration des procédés, l'augmentation des capacités de production et l'intégration en aval. Des procédés biosourcés seront également mis en place, avec des systèmes de production en continu conçus pour remplacer les matières premières pétrochimiques sans compromettre les performances des polyuréthanes.
L'expansion future des capacités se concentrera principalement dans la région Asie-Pacifique, ainsi que dans certaines régions d'Amérique du Nord et d'Europe. Cette expansion, conjuguée à l'amélioration des procédés, favorisera la production de MDI, l'élimination des goulets d'étranglement, les procédés de production à faible émission de carbone et les dérivés destinés à des applications spécifiques. La réglementation environnementale relative aux émissions et à la consommation d'énergie pourrait stimuler l'utilisation de l'isolation en mousse de polyuréthane, contribuant ainsi indirectement à la demande d'aniline. Les fabricants disposant d'un accès intégré aux matières premières et aux procédés de conversion seront mieux à même de faire face aux problèmes de volatilité des matières premières.
Portée du rapport sur le marché de l'aniline
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,82 milliards de dollars américains |
| Taille du marché d'ici 2034 | 16,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,71% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'aniline
La demande du marché en aniline est liée à la chaîne d'approvisionnement du MDI, car l'aniline est l'un des principaux précurseurs de sa fabrication. La production d'isolants, de systèmes de réfrigération, d'automobiles, de meubles, de chaussures, d'adhésifs, de mastics et d'élastomères influe sur l'utilisation de l'aniline. L'écosystème débute avec le benzène et l'acide nitrique, se poursuit avec le nitrobenzène et l'hydrogénation, et aboutit au MDI, à des dérivés spéciaux, à des produits chimiques pour le caoutchouc, à des colorants, à des pigments, à des intermédiaires agrochimiques et à des produits pharmaceutiques. Les fabricants intégrés bénéficient d'une synchronisation des approvisionnements, des services publics et de la logistique.
La structure de l'offre varie selon les régions. La région Asie-Pacifique dispose d'importantes capacités de production d'aniline et de polyuréthanes, tandis que l'Europe et l'Amérique du Nord possèdent déjà des installations chimiques intégrées. Le coût du benzène (matière première), de l'hydrogène et de l'énergie, les capacités des usines et les cadences de production de MDI influent sur la performance financière des producteurs d'aniline. Ces derniers privilégient désormais la flexibilité opérationnelle, la demande en aval étant fluctuante au gré des cycles de la construction, de la production automobile et industrielle.
Le positionnement concurrentiel sur le marché de l'aniline s'oriente de plus en plus vers l'intégration et non plus vers une production de matières premières indépendantes. BASF Corporation, Covestro AG et Huntsman International LLC occupent des positions bien établies tout au long de la chaîne de valeur du polyuréthane, tandis que BorsodChem MCHZ et Tosoh Corporation sont spécialisées dans la fabrication de produits chimiques intégrés. En Chine, Wanhua Chemical Group Co., Ltd. a développé sa plateforme MDI et renforcé les liens régionaux entre les intermédiaires et les matériaux polyuréthanes.
Les investissements se concentrent de plus en plus sur l'augmentation des capacités de production, la sécurité d'approvisionnement régionale et la réduction des émissions de carbone. En Corée du Sud, Mitsui Chemicals, Inc. et Kumho Mitsui Chemicals Inc. accroissent leurs capacités de production de MDI, tandis que BASF investit massivement dans ce domaine aux États-Unis. Aarti Industries Limited développe des dérivés d'aniline de spécialité en Inde. Ces exemples illustrent comment les fournisseurs concilient taille, diversification géographique, chimie de spécialité et intégration en aval.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'aniline : Perspectives stratégiques
Perspectives régionales
marché de l'aniline en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 18 et 22 % du marché mondial de l'aniline en 2025 et enregistrera un taux de croissance annuel composé (TCAC) de 4,1 à 4,6 % jusqu'en 2034. Les États-Unis dominent la consommation régionale grâce à leurs industries bien établies du polyuréthane, de l'automobile, de l'électroménager, de la construction et de l'ameublement. La demande est particulièrement liée à la mousse de polyuréthane rigide à base de MDI, utilisée dans l'isolation et la réfrigération.
Le Canada contribuera à la demande par le biais des matériaux de construction, des produits chimiques industriels et de la chaîne d'approvisionnement de l'industrie automobile, tandis que le Mexique stimulera la demande grâce à la fabrication de véhicules et à d'autres installations manufacturières. Les producteurs de la région tireront parti de l'intégration des infrastructures chimiques et de l'accès au benzène et à d'autres matières premières. La demande croissante de bâtiments écoénergétiques devrait favoriser l'utilisation de l'isolation en polyuréthane, tandis que la réduction du poids des automobiles contribuera au développement des systèmes d'isolation en polyuréthane.
Marché américain de l'aniline
Les États-Unis représenteront environ 68 à 73 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,4 %. Cette croissance s'explique par une forte consommation de MDI et la diversité des secteurs de transformation en aval, tels que l'isolation des bâtiments, les composants automobiles, l'électroménager, le mobilier, les revêtements, les adhésifs et les mastics. Les installations intégrées bénéficient d'un approvisionnement en matières premières optimal et d'une rentabilité accrue.
Les principaux fabricants sont impliqués dans les chaînes de valeur interdépendantes de l'aniline et du MDI, garantissant un approvisionnement constant en matières premières pour les fabricants de polyuréthane. Les impératifs d'efficacité énergétique dans le bâtiment et la réfrigération stimulent la demande. La production automobile génère une demande soutenue de polyuréthanes de calage, de revêtements et d'élastomères. Le développement des capacités locales de production de MDI améliorera la disponibilité des matières premières, mais les opérations resteront tributaires des cycles économiques dans les secteurs de la construction, de l'industrie et des prix de l'énergie.
Marché européen de l'aniline
L'Europe représentera 19 à 23 % de la demande mondiale en 2025 et connaîtra une croissance annuelle composée de 3,6 à 4,1 %. L'Allemagne est un pays clé grâce à la présence d'importantes industries chimiques, automobiles, de matériaux de construction et de polyuréthane. La Belgique revêt une importance stratégique du fait de l'intégration du pôle chimique d'Anvers, ainsi que de la disponibilité de sa logistique et de ses matières premières.
Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne contribuent à la production grâce à leurs industries respectives : automobile, produits chimiques pour la construction, revêtements industriels, produits agrochimiques et pharmaceutiques. L'Allemagne joue un rôle prépondérant dans l'industrie chimique et du polyuréthane, tandis que la Belgique est essentielle à l'approvisionnement européen intégré en MDI. La France et l'Italie contribuent via la demande en aval des secteurs de l'automobile, de la construction et des produits chimiques de spécialité. L'Espagne bénéficie de son activité de production industrielle et de son utilisation du polyuréthane, tandis que le Royaume-Uni contribue grâce aux produits chimiques de spécialité et aux produits pharmaceutiques.
Marché de l'aniline en Asie-Pacifique
La demande en provenance de la région Asie-Pacifique représente environ 48 à 53 % de la demande mondiale en 2025 et devrait croître à un TCAC de 5,1 à 5,7 %. La Chine est le principal pays producteur grâce à son important secteur de fabrication de MDI, son industrie de la construction, son secteur automobile, son industrie de l'électroménager, son industrie textile, son industrie du caoutchouc et ses industries agrochimiques. Le Japon et la Corée du Sud disposent d'installations de production chimique et de polyuréthane très développées.
L'Inde gagne en importance grâce à son industrie chimique nationale, ses secteurs agrochimique, pharmaceutique et automobile. Le marché australien, plus restreint, est principalement tiré par les applications chimiques industrielles et la construction. La croissance industrielle, l'urbanisation, le développement des infrastructures et la promotion des bâtiments à haute performance énergétique stimulent la consommation de polyuréthane dans cette région. L'intégration de la production et l'élimination des goulots d'étranglement sont des stratégies clés pour les fournisseurs afin de répondre à la demande.
Marché de l'aniline au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est plus faible, mais devrait croître d'environ 4,0 à 4,6 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis bénéficient des infrastructures pétrochimiques, de l'activité de construction et de la diversification industrielle, tandis que l'Afrique du Sud contribue par le biais de l'automobile, de la fabrication liée à l'exploitation minière, de la construction et des produits chimiques.
Les autres secteurs du Moyen-Orient et d'Afrique présentent des opportunités en matière de développement des infrastructures, de logement, de réfrigération et d'industrialisation. La demande de produits chimiques régionaux est fortement liée aux importations d'aniline et de polyuréthane, le niveau d'intégration locale des produits chimiques étant relativement faible. Des opportunités d'investissement dans l'énergie et les infrastructures pourraient être envisagées, notamment pour l'isolation des bâtiments et les procédés industriels.
Analyse de segmentation
Taper
Le segment des types d'aniline sur le marché devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 5,0 % entre 2026 et 2034. La demande varie considérablement selon la chimie du dérivé, les besoins en aval des industries du polyuréthane, des produits agrochimiques, des colorants, des produits pharmaceutiques et du caoutchouc déterminant la rentabilité de chaque produit. Les dérivés de spécialité offrent généralement une plus grande différenciation d'applications que les intermédiaires à grand volume.
- Sels : Les sels d’aniline sont utilisés dans des applications chimiques et pharmaceutiques de spécialité où la réactivité et les caractéristiques de formulation contrôlées sont essentielles. La demande est influencée par les intermédiaires pharmaceutiques et les exigences de synthèse chimique qui nécessitent des formes salines stables.
- Dérivés soufrés de l'aniline : Ces dérivés sont utilisés dans l'industrie chimique du caoutchouc et dans des applications de chimie de spécialité. Leur importance stratégique réside dans les exigences de performance liées à la transformation des élastomères, notamment lorsque le contrôle du durcissement et la stabilité de la formulation sont nécessaires.
- Dérivés de N-alkylaniline : Les dérivés N-alkylés sont utilisés dans diverses applications chimiques de spécialité et comme intermédiaires industriels. Leur intérêt commercial tient à la possibilité de modifier leurs propriétés moléculaires pour des synthèses ciblées en aval.
- Dérivés C-alkylaniline : Les dérivés C-alkyl sont utilisés dans la synthèse de produits agrochimiques, pharmaceutiques et de chimie de spécialité. La demande dépend des besoins de développement et de fabrication des molécules en aval plutôt que d’une consommation de produits de base.
- Chloroanilines et nitroanilines : ces dérivés sont des intermédiaires importants pour les colorants, les pigments, les produits agrochimiques et les produits pharmaceutiques. Leur intérêt stratégique est lié à la spécialisation croissante des voies de synthèse et aux exigences de pureté spécifiques à chaque application.
- Composés diazoïques et azoïques : ces composés sont étroitement liés à la chimie des couleurs, notamment aux colorants et pigments. Leur demande est liée aux applications textiles, de revêtements, d’impression et de coloration spéciale nécessitant des caractéristiques optiques définies.
- Autres dérivés de l'aniline : Ces dérivés regroupent des molécules à usage spécifique utilisées dans les secteurs pharmaceutique, agricole, chimique du caoutchouc et en synthèse de spécialité. Leur importance s'accroît lorsque les clients exigent des caractéristiques chimiques, de pureté ou de performance personnalisées.
Application
Le segment des applications devrait croître à un TCAC de 4,5 à 5,1 % entre 2026 et 2034. Le marché de l'aniline est particulièrement influencé par la consommation de polyuréthane et de MDI, bien que les colorants, les produits chimiques pour le caoutchouc, les produits agrochimiques et les applications pharmaceutiques offrent une diversification et réduisent la dépendance à une seule industrie en aval.
- Le diisocyanate de méthyle et de diphényle (MDI) est l'application dominante car l'aniline est un précurseur important. Sa consommation est notamment liée à l'isolation en polyuréthane, aux composants automobiles, aux appareils électroménagers, au mobilier, aux chaussures, aux revêtements, aux adhésifs et aux mastics.
- Colorants et pigments : Les dérivés de l’aniline constituent des intermédiaires importants pour les colorants utilisés dans les textiles, les revêtements, l’impression, les plastiques et les formulations spéciales. La demande est liée à la production textile et à l’activité de revêtement industriel.
- Produits chimiques pour le caoutchouc : Les produits chimiques à base d’aniline sont utilisés dans la transformation du caoutchouc, notamment pour la fabrication de pneumatiques et de produits industriels. La production automobile, la demande de remplacement de pneumatiques et la fabrication industrielle ont donc une incidence sur cette application.
- Produits phytosanitaires : Les dérivés de l’aniline sont utilisés dans les intermédiaires agrochimiques, ce qui rend la demande sensible aux exigences de protection des cultures, à la production agricole, au développement des formulations et aux approbations réglementaires dans les principales régions agricoles.
- Industrie pharmaceutique : L’aniline et ses dérivés sont utilisés comme intermédiaires de synthèse dans le secteur pharmaceutique. La demande est influencée par la production de principes actifs, la fabrication de médicaments génériques, les médicaments de spécialité et les investissements pharmaceutiques régionaux.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Diisocyanate de méthyl diphényle |
Haut |
Isolation en polyuréthane |
Mature |
|
Colorants et pigments |
Moyen |
Chimie des couleurs |
Mature |
|
Produits chimiques pour le caoutchouc |
Moyen |
Demande de pneus |
Mature |
|
Produits phytosanitaires |
Moyen |
Protection des cultures |
Mise à l'échelle |
|
Médicaments |
Moyen |
Synthèse d'API |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'aniline
Demande croissante de production de diisocyanate de diphénylméthane
L'isolation en polyuréthane à base de MDI demeure le principal moteur de la demande dans le secteur de la construction, l'aniline étant un précurseur essentiel de la chaîne de production du MDI. Bâtiments, systèmes de réfrigération, équipements de la chaîne du froid, composants automobiles et mobilier utilisent de plus en plus de matériaux en polyuréthane lorsque la performance thermique, la durabilité et la réduction du poids sont des critères importants. Les exigences en matière d'efficacité énergétique peuvent renforcer cette tendance en augmentant la valeur des matériaux d'isolation haute performance. L'impact sur les producteurs d'aniline se répercute sur les décisions relatives à l'utilisation et à l'expansion des usines de MDI, plutôt que directement sur la demande finale dans le secteur de la construction. Les fournisseurs intégrés sont les plus à même d'en tirer profit, car ils peuvent coordonner la production d'aniline avec la production de MDI, optimiser les produits intermédiaires et réduire leur dépendance aux approvisionnements externes. L'augmentation des capacités de production de MDI en Amérique du Nord et en Asie-Pacifique crée donc une demande supplémentaire en amont, tout en renforçant l'importance stratégique d'un approvisionnement fiable en aniline.
Expansion de la production pharmaceutique et agrochimique
Les dérivés de l'aniline servent d'intermédiaires dans de nombreuses voies de synthèse agrochimiques et pharmaceutiques, générant une demande moins directement liée aux cycles du polyuréthane. Les exigences de productivité agricole encouragent le développement et la production de produits phytosanitaires, tandis que la fabrication pharmaceutique soutient la consommation continue d'amines aromatiques de spécialité. L'impact est particulièrement significatif pour les producteurs capables de fabriquer des anilines substituées, des chloroanilines, des nitroanilines et d'autres dérivés sur mesure. Ces produits nécessitent généralement un contrôle de procédé plus spécialisé que l'aniline de base et peuvent créer des opportunités à plus forte valeur ajoutée. La croissance en Inde et dans d'autres centres de production asiatiques est particulièrement pertinente car les producteurs chimiques nationaux renforcent leurs capacités dans le domaine des intermédiaires de spécialité. Cette diversification peut améliorer la résilience du portefeuille en équilibrant l'exposition aux volumes importants de MDI avec des applications plus petites mais techniquement différenciées.
Consommation croissante de produits chimiques à base de caoutchouc d'aniline
L'intégration verticale revêt une importance croissante, les producteurs cherchant à mieux maîtriser les matières premières, la transformation des intermédiaires, l'utilisation des capacités et la qualité des produits. Les installations intégrées permettent de connecter les opérations de production de benzène, de nitrobenzène, d'aniline et de MDI tout en partageant les services publics, l'infrastructure logistique et les ressources techniques. Cette configuration réduit la dépendance aux achats d'intermédiaires externes et offre une plus grande flexibilité face aux fluctuations du marché. Son impact dépasse la simple gestion des coûts, car la production intégrée favorise également la planification coordonnée des capacités et le développement de produits. Les producteurs peuvent ainsi réagir plus rapidement aux variations de la demande entre le MDI de base et ses dérivés de spécialité. Face à la volatilité croissante des marchés chimiques et aux risques géopolitiques d'approvisionnement, l'intégration peut améliorer la continuité de l'approvisionnement et renforcer la compétitivité des entreprises exploitant des chaînes de valeur à grande échelle pour les composés aromatiques et les polyuréthanes.
Tendances futures du marché de l'aniline
Accent croissant sur les technologies de fabrication d'aniline à faibles émissions
Les tendances du marché de l'aniline s'orientent de plus en plus vers des technologies de production réduisant la dépendance aux matières premières fossiles et les émissions liées aux procédés. L'aniline biosourcée suscite un intérêt croissant car elle pourrait s'intégrer facilement aux chaînes de valeur existantes sans nécessiter de modifications majeures de la chimie du MDI. Le développement à l'échelle pilote devrait évoluer vers une production continue et semi-industrielle, la rentabilité du procédé restant un critère de commercialisation essentiel. Les producteurs évalueront probablement conjointement les matières premières renouvelables, la consommation d'énergie, l'approvisionnement en hydrogène, l'efficacité du catalyseur et les émissions du cycle de vie, plutôt que de considérer la substitution des matières premières indépendamment. Si les performances techniques et la rentabilité deviennent compétitives, l'aniline à faible empreinte carbone pourrait créer des catégories d'approvisionnement différenciées pour les clients ayant des objectifs mesurables de réduction des émissions de carbone. La certification et la traçabilité deviendront de plus en plus importantes pour les applications haut de gamme.
Transition vers une production intégrée d'aniline et de produits chimiques en aval
Les portefeuilles de produits dérivés devraient se spécialiser davantage à mesure que les producteurs recherchent une croissance au-delà des volumes conventionnels liés au MDI. Les chloroanilines, nitroanilines, dérivés alkylés et intermédiaires pharmaceutiques ou agrochimiques personnalisés peuvent offrir des opportunités là où les clients privilégient la constance technique et la fiabilité de l'approvisionnement. Les fabricants pourraient de plus en plus utiliser des installations de production polyvalentes capables de passer d'une molécule apparentée à une autre en fonction des conditions du marché. Cette flexibilité permet de réduire l'exposition aux différentes étapes de transformation en aval tout en optimisant l'utilisation des équipements spécialisés. Les qualités spécifiques à certaines applications pourraient également gagner en importance dans les secteurs des produits chimiques pour le caoutchouc, des colorants et de la synthèse pharmaceutique. À plus long terme, les producteurs qui associent une production flexible à de solides compétences réglementaires et à des programmes de développement client devraient être mieux placés pour répondre à la demande de produits de spécialité sans renoncer aux avantages d'échelle de leur production d'aniline de base.
Opportunités du marché de l'aniline
Expansion des capacités de production d'aniline dans les économies émergentes
L'Inde offre une opportunité intéressante pour le développement de la production de dérivés d'aniline de spécialité, grâce à l'intégration croissante de ses industries pharmaceutique, agrochimique, des colorants et de la chimie de spécialité avec la production nationale d'intermédiaires. Les producteurs peuvent cibler les anilines substituées et les dérivés spécifiques à certaines applications, répondant ainsi aux exigences d'un approvisionnement fiable et d'une qualité constante. Les investissements peuvent se concentrer sur des capacités polyvalentes d'hydrogénation, de nitration, de chloration et d'amination, offrant une grande flexibilité de production pour les différentes familles de produits. Ces actifs peuvent approvisionner les marchés nationaux et internationaux, tout en réduisant la dépendance aux intermédiaires de spécialité importés. Les entreprises peuvent renforcer leur compétitivité grâce à l'intégration verticale, l'approvisionnement en énergie renouvelable et des accords d'approvisionnement en matières premières à long terme. Cette opportunité est particulièrement prometteuse pour les producteurs capables d'allier développement technique, conformité réglementaire et qualification des clients.
Développement de dérivés d'aniline à plus forte valeur ajoutée et de produits chimiques de spécialité
Les prévisions du marché de l'aniline indiquent une opportunité pour les producteurs d'intégrer les initiatives en faveur d'une aniline bas carbone à leurs gammes de MDI et de polyuréthane en expansion. Plutôt que de commercialiser l'aniline bas carbone comme un produit de spécialité isolé, les producteurs intégrés peuvent l'incorporer aux chaînes de valeur du polyuréthane destinées aux secteurs de la construction, de l'automobile, du froid et de l'ameublement. Cette approche permet de monétiser plus facilement les réductions d'émissions de carbone, car les clients évaluent de plus en plus les systèmes de matériaux complets plutôt que les intermédiaires individuels. Les investissements prioritaires comprennent l'électricité renouvelable, l'hydrogénation efficace, l'intégration thermique, les matières premières renouvelables ou biosourcées et l'optimisation des procédés. Les producteurs peuvent également s'appuyer sur leurs relations clients établies avec le MDI pour accélérer la qualification des matériaux bas carbone. La réussite de la commercialisation dépendra de la réalisation d'améliorations crédibles du cycle de vie sans engendrer de surcoût important susceptible de freiner l'adoption.
Développements récents
- Le 16 juin 2026, Covestro AG a lancé le projet Bio4PURConti, une initiative regroupant 10 partenaires dans sept pays, visant à développer le premier procédé de production en continu d'aniline biosourcée. Ce projet cible une production à échelle semi-industrielle et ambitionne de créer une alternative à faible empreinte carbone à l'aniline conventionnelle utilisée dans les chaînes de valeur du polyuréthane. Des usines pilotes sont prévues à Gand et à Leverkusen.
- 27 février 2026 : BASF Corporation a confirmé que l’expansion de son usine de MDI à Geismar, en Louisiane, était en bonne voie pour un démarrage au troisième trimestre 2026. Ce projet d’environ 1 milliard de dollars américains vise à doubler la capacité de production de MDI du site pour atteindre environ 600 000 tonnes métriques par an, renforçant ainsi la chaîne de valeur du polyuréthane en Amérique du Nord et la demande associée de produits intermédiaires en amont.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -