
Mercado de anilina: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de anilina y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (sales, derivados de azufre de anilina, derivados de N-alquilanilina, derivados de C-alquilanilina, cloroanilinas y nitroanilinas, anilinas, compuestos diazo y azo, otros derivados de anilina); aplicación (diisocianato de metildifenilo, tintes y pigmentos, productos químicos para caucho, productos fitosanitarios, productos farmacéuticos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005616
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
10.820 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
16.370 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,71 %
Índice de crecimiento
Mercado potencial
123.440 millones de dólares estadounidenses
(2026-2034)
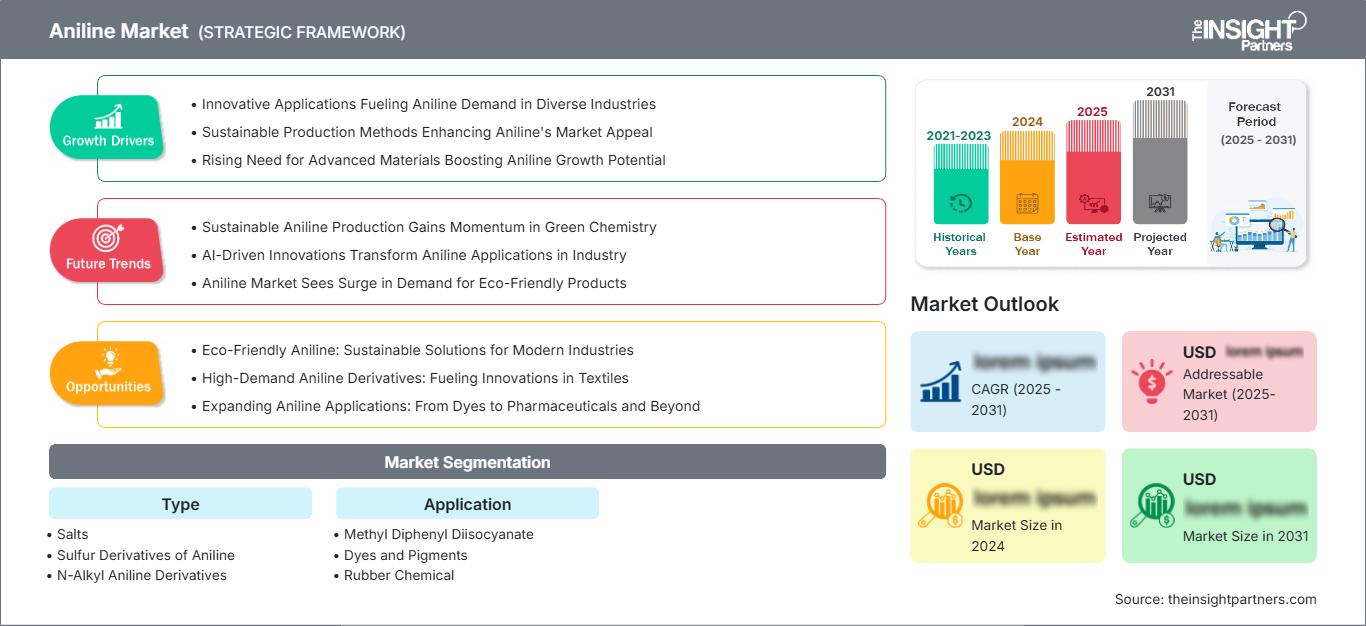
El mercado de la anilina está valorado en 10.820 millones de dólares estadounidenses en 2025 y se prevé que alcance los 16.370 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,71% durante el período 2026-2034. El mercado se sustenta en el consumo de anilina en las cadenas de valor del poliuretano, los productos químicos para caucho, los tintes, los pigmentos, los agroquímicos y la industria farmacéutica, siendo el MDI una aplicación clave en la industria debido a su amplio uso en aislamiento, automoción, electrodomésticos y muebles.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) estimada del 4,1 % al 4,6 % hasta 2034, impulsada por la demanda de poliuretano, los materiales de construcción energéticamente eficientes, la fabricación de automóviles y una infraestructura de producción química consolidada. La región se beneficia de cadenas de suministro integradas de anilina a MDI y de la continua inversión en aplicaciones de poliuretano de mayor valor. El tamaño del mercado de la anilina en Norteamérica también se ve influenciado por la sustitución de materiales convencionales por aislamiento a base de MDI y sistemas de poliuretano de ingeniería.
Análisis y perspectivas del mercado de la anilina
- América del Norte: Se estima que América del Norte representará una participación del 18 al 22 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,1 al 4,6 % entre 2026 y 2034, impulsada por el aislamiento de poliuretano, la producción automotriz y la fabricación integrada de productos químicos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 68 % y el 73 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,9 % al 4,4 %, impulsada por las aplicaciones en MDI, aislamiento para la construcción, automoción y mobiliario.
- Europa: Se estima que Europa representará entre el 19 % y el 23 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,1 %, con Alemania, Bélgica, Francia, Italia y España impulsadas por la fabricación de poliuretano y la producción de productos químicos industriales.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 48-53% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,1-5,7%, liderada por China, Japón, Corea del Sur e India, donde los sectores de MDI, automoción, construcción, textiles y agroquímicos generan demanda.
- Segmento más importante: El diisocianato de metildifenilo representa una cuota de mercado estimada del 55-60% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9-5,4%, manteniendo su posición de liderazgo en aplicaciones.
- Segmento de alto crecimiento: Los productos fitosanitarios representan una cuota de mercado estimada del 7-10% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,4-5,9%, impulsados por la demanda de productos agroquímicos intermedios.
- Empresas clave analizadas en detalle: BASF Corporation, BorsodChem MCHZ, as, Covestro AG, DuPont de Nemours, Inc., Huntsman International LLC, Mitsubishi Chemical Corporation, Mitsui Chemicals, Inc., Sumika Bayer Urethane Co., Ltd., Sumitomo Chemical Co., Ltd., Tosoh Corporation, Wanhua Chemical Group Co., Ltd., Kumho Mitsui Chemicals Inc. y Aarti Industries Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria de la anilina se desarrollará dentro de cadenas de química aromática altamente integradas, donde el benceno se transforma mediante nitración e hidrogenación para producir anilina, seguida de su conversión en MDI y derivados especiales. Los fabricantes se centrarán en el ahorro energético, la integración de procesos, la expansión de la capacidad y la integración de la cadena de valor. También habrá procesos de base biológica, con esquemas de producción continua diseñados para sustituir las materias primas petroquímicas sin comprometer las propiedades de rendimiento de los poliuretanos.
La futura expansión de la capacidad productiva se producirá principalmente en la región de Asia-Pacífico, así como en ciertas regiones de Norteamérica y Europa. Esta expansión y las mejoras en los procesos favorecerán el MDI, la eliminación de cuellos de botella, los procesos de producción con bajas emisiones de carbono y los derivados para aplicaciones específicas. Las normativas medioambientales relativas a las emisiones y el consumo energético podrían impulsar el uso de aislamiento de espuma de poliuretano, lo que supondría un aumento indirecto de la demanda de anilina. Los fabricantes con acceso integrado a materias primas y procesos de conversión estarán mejor preparados para afrontar la volatilidad de las materias primas.
Alcance del informe del mercado de anilina
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.820 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 16.370 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,71% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la anilina
La demanda de anilina en el mercado está vinculada a la cadena de suministro de MDI, ya que la anilina es uno de los principales precursores en su preparación. La fabricación de aislamientos, sistemas de refrigeración, automóviles, muebles, calzado, adhesivos, selladores y elastómeros influye en el uso de la anilina. El ecosistema comienza con benceno y ácido nítrico, continúa con nitrobenceno e hidrogenación, y se extiende a través de MDI, derivados especiales, productos químicos para caucho, colorantes, pigmentos, intermedios agroquímicos y productos farmacéuticos. Los fabricantes integrados se benefician de la sincronización en la adquisición, los servicios y la logística.
La estructura de la oferta varía según la región geográfica. La región de Asia-Pacífico cuenta con una gran capacidad de producción de anilina y sus derivados, mientras que Europa y Norteamérica disponen de instalaciones químicas integradas. Los costes del benceno (materia prima), el hidrógeno, la energía, la capacidad de las plantas y las tasas de producción de MDI influyen en el desempeño financiero de los productores de anilina. Actualmente, estos productores priorizan la flexibilidad operativa, dado que la demanda en los sectores posteriores varía debido a los ciclos de la construcción, la industria automotriz y la manufactura industrial.
El posicionamiento en función de la competencia en el mercado de la anilina muestra una creciente tendencia hacia la integración, alejándose de la comercialización independiente. BASF Corporation, Covestro AG y Huntsman International LLC cuentan con una sólida posición en la cadena de valor del poliuretano, mientras que BorsodChem MCHZ y Tosoh Corporation se dedican a la fabricación integrada de productos químicos. En China, Wanhua Chemical Group Co., Ltd. ha desarrollado su plataforma MDI y mejorado las conexiones regionales entre los productos intermedios y los materiales de poliuretano.
Las inversiones se centran cada vez más en la expansión de la capacidad, la seguridad del suministro regional y la reducción de las emisiones de carbono. En Corea del Sur, Mitsui Chemicals, Inc. y Kumho Mitsui Chemicals Inc. están ampliando su capacidad de producción de MDI, mientras que BASF está realizando importantes inversiones en capacidad de producción de MDI en Estados Unidos. Aarti Industries Limited está desarrollando derivados de anilina especializados en India. Esto demuestra cómo los proveedores están equilibrando el tamaño, la diversidad geográfica, la química especializada y la integración en la cadena de valor.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la anilina: Perspectivas estratégicas
Perspectivas regionales
Mercado de anilina en Norteamérica
Se estima que Norteamérica representará entre el 18 % y el 22 % de la cuota de mercado mundial de anilina en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 % hasta 2034. Estados Unidos domina el consumo regional gracias a sus consolidadas industrias de poliuretano, automoción, electrodomésticos, construcción y mobiliario. La demanda está particularmente ligada a la espuma rígida de poliuretano a base de MDI utilizada en aislamiento y refrigeración.
Canadá contribuirá a través de materiales de construcción, productos químicos industriales y la cadena de suministro de la industria automotriz, mientras que México contribuirá a la demanda del mercado mediante la fabricación de vehículos y otras instalaciones de manufactura. Los productores de la región aprovecharán la integración de la infraestructura química y el acceso al benceno y otras materias primas. La creciente demanda de edificios energéticamente eficientes impulsará el uso del aislamiento de poliuretano, mientras que la reducción del peso de los automóviles beneficiará a los sistemas de poliuretano.
Mercado estadounidense de anilina
En 2025, Estados Unidos representará entre el 68 % y el 73 % de la demanda norteamericana, con una tasa de crecimiento anual compuesta (TCAC) prevista del 3,9 % al 4,4 %. Esto se debe al elevado consumo de MDI y a la diversidad de su base manufacturera, que incluye aislamiento para la construcción, componentes para automóviles, electrodomésticos, muebles, recubrimientos, adhesivos y selladores. Las instalaciones integradas ofrecen la ventaja de la disponibilidad de materia prima y la rentabilidad de sus operaciones.
Los principales fabricantes participan en las cadenas de valor interconectadas de la anilina y el MDI, lo que garantiza un suministro constante de materias primas para los fabricantes de poliuretano. La demanda se ve impulsada por las consideraciones de eficiencia energética en aplicaciones de construcción y refrigeración. La producción de automóviles genera una demanda constante de poliuretanos amortiguadores, recubrimientos y elastómeros. El desarrollo de la capacidad local de MDI mejorará la disponibilidad de materia prima, pero las operaciones dependerán de los ciclos económicos de la construcción, la manufactura y los precios de la energía.
Mercado europeo de anilina
Europa representará entre el 19 % y el 23 % de la demanda mundial en 2025 y experimentará un crecimiento anual compuesto del 3,6 % al 4,1 %. Alemania es uno de los países clave debido a la presencia de una importante industria química, la fabricación de automóviles, los materiales de construcción y la industria del poliuretano. Bélgica tiene una importancia estratégica gracias a la integración del clúster químico de Amberes, junto con su logística y la disponibilidad de materias primas.
Reino Unido, Alemania, Francia, Italia y España contribuyen a través de la industria automotriz, los productos químicos para la construcción, los recubrimientos industriales, los agroquímicos y los productos farmacéuticos. La importancia de Alemania radica en la industria química y del poliuretano, mientras que la de Bélgica reside en el suministro integrado de MDI europeo. Francia e Italia contribuyen mediante la demanda derivada de la industria automotriz, la construcción y los productos químicos especializados. España se beneficia de su fabricación industrial y del uso de poliuretano, mientras que el Reino Unido contribuye a través de los productos químicos especializados y los productos farmacéuticos.
Mercado de anilina en la región Asia-Pacífico
La demanda de la región Asia-Pacífico representa entre el 48 % y el 53 % de la demanda mundial en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 %. China es el principal país debido a su enorme producción de MDI, la industria de la construcción, el sector automotriz, la industria de electrodomésticos, los textiles, el caucho y los agroquímicos. Japón y Corea del Sur cuentan con instalaciones de fabricación de productos químicos bien desarrolladas, además de la producción de poliuretanos.
La importancia de la India está creciendo gracias a su industria química, agroquímica, farmacéutica y automotriz. El mercado australiano es más pequeño, con una demanda impulsada principalmente por aplicaciones químicas industriales y en la construcción. El crecimiento industrial, la urbanización, el desarrollo de infraestructuras y la promoción de edificios energéticamente eficientes impulsan el consumo de poliuretano en esta región. La fabricación integrada y la eliminación de cuellos de botella son estrategias clave para que los proveedores satisfagan la demanda.
Mercado de anilina de Oriente Medio y África
La demanda en Oriente Medio y África es menor, pero se prevé que crezca aproximadamente entre un 4,0 % y un 4,6 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos se benefician de la infraestructura petroquímica, la actividad de la construcción y la diversificación industrial, mientras que Sudáfrica contribuye a través de la industria automotriz, la fabricación relacionada con la minería, la construcción y los productos químicos.
Otros sectores de Oriente Medio y África presentan oportunidades en el desarrollo de infraestructuras, la construcción de viviendas, la refrigeración y la industrialización. La demanda de productos químicos regionales está fuertemente ligada a la importación de anilina y poliuretano, dado el bajo nivel de producción local. Existen también oportunidades en inversiones en energía e infraestructuras, que pueden utilizarse en aislamientos para la construcción y procesos industriales.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos en el mercado de la anilina crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % durante el período 2026-2034. La demanda varía considerablemente según la química del derivado, y los requisitos de las industrias posteriores, como la del poliuretano, los agroquímicos, los colorantes, los productos farmacéuticos y el procesamiento del caucho, determinan la rentabilidad de cada producto. Los derivados especializados suelen ofrecer una mayor diferenciación de aplicaciones que los intermedios de alto volumen.
- Sales: Las sales de anilina se utilizan en aplicaciones químicas y farmacéuticas especializadas donde la reactividad controlada y las características de formulación son importantes. La demanda está influenciada por los intermedios farmacéuticos y los requisitos de síntesis química que exigen formas salinas estables.
- Derivados de azufre de la anilina: Estos derivados son útiles en aplicaciones químicas para caucho y productos químicos especializados. Su importancia estratégica radica en los requisitos de rendimiento en el procesamiento de elastómeros, especialmente cuando se requiere un curado controlado y estabilidad de la formulación.
- Derivados de N-alquilanilina: Los derivados de N-alquilo se utilizan en diversas aplicaciones químicas especializadas y como intermedios industriales seleccionados. Su relevancia comercial radica en la capacidad de modificar sus propiedades moleculares para la síntesis dirigida de productos posteriores.
- Derivados de C-alquilanilina: Los derivados de C-alquilo son útiles para la síntesis de agroquímicos, productos farmacéuticos y productos químicos especializados. La demanda depende del desarrollo de moléculas y los requisitos de fabricación posteriores, más que del consumo generalizado de materias primas.
- Cloroanilinas y Nitroanilinas. Anilinas: Estos derivados son intermediarios importantes para colorantes, pigmentos, agroquímicos y productos farmacéuticos. Su valor estratégico radica en las rutas de síntesis cada vez más especializadas y los requisitos de pureza específicos para cada aplicación.
- Compuestos diazo y azoicos: Estos compuestos están estrechamente relacionados con la química del color, en particular con los tintes y pigmentos. Su demanda se debe a las aplicaciones textiles, de recubrimientos, de impresión y de coloración especializada que requieren características ópticas definidas.
- Otros derivados de la anilina: Estos derivados abarcan moléculas específicas para diversas aplicaciones en los sectores farmacéutico, agrícola, de productos químicos para caucho y de síntesis especializada. Su importancia aumenta cuando los clientes requieren características químicas, de pureza o de rendimiento personalizadas.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,1 % entre 2026 y 2034. El mercado de la anilina está particularmente influenciado por el consumo de poliuretano y MDI, si bien los tintes, los productos químicos para caucho, los agroquímicos y las aplicaciones farmacéuticas ofrecen diversificación y reducen la dependencia de una única industria derivada.
- Diisocianato de metildifenilo ( MDI): Su aplicación principal se debe a que la anilina es uno de sus principales precursores. Su consumo se ve impulsado por el aislamiento de poliuretano, componentes automotrices, electrodomésticos, muebles, calzado, recubrimientos, adhesivos y selladores.
- Tintes y pigmentos: Los derivados de la anilina proporcionan importantes intermediarios para los colorantes utilizados en textiles, recubrimientos, impresión, plásticos y formulaciones especiales. La demanda sigue la producción textil y la actividad de recubrimientos industriales.
- Productos químicos para caucho: La química basada en anilina sustenta los productos químicos para el procesamiento del caucho utilizados en neumáticos y productos industriales de caucho. Por lo tanto, la producción automotriz, la demanda de reemplazo de neumáticos y la fabricación industrial influyen en esta aplicación.
- Productos fitosanitarios: Los derivados de la anilina se utilizan en productos intermedios agroquímicos, lo que hace que la demanda sea sensible a las necesidades de protección de cultivos, la producción agrícola, el desarrollo de formulaciones y las aprobaciones regulatorias en las principales regiones agrícolas.
- Productos farmacéuticos: Las aplicaciones farmacéuticas utilizan anilina y sus derivados como intermedios de síntesis. La demanda está influenciada por la producción de principios activos farmacéuticos, la fabricación de medicamentos genéricos, los medicamentos especializados y la inversión farmacéutica regional.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Diisocianato de metil difenilo |
Alto |
Aislamiento de poliuretano |
Maduro |
|
Tintes y pigmentos |
Medio |
Química del color |
Maduro |
|
Productos químicos para el caucho |
Medio |
Demanda de neumáticos |
Maduro |
|
Productos para la protección de plantas |
Medio |
Protección de cultivos |
Escalada |
|
Productos farmacéuticos |
Medio |
Síntesis de API |
Escalada |
Factores que impulsan el crecimiento del mercado de la anilina y análisis de su impacto
Aumento de la demanda de producción de diisocianato de metileno difenilo
El aislamiento de poliuretano a base de MDI sigue siendo el principal motor de la demanda estructural, ya que la anilina es un precursor fundamental en la cadena de producción de MDI. Edificios, sistemas de refrigeración, equipos de cadena de frío, componentes automotrices y muebles utilizan cada vez más materiales de poliuretano donde el rendimiento térmico, la durabilidad y la reducción de peso son importantes. Los requisitos de eficiencia energética pueden reforzar esta tendencia al aumentar el valor de los materiales aislantes de alto rendimiento. El impacto en los productores de anilina se transmite a través de las decisiones de utilización y expansión de las plantas de MDI, más que directamente a través de la demanda final de construcción. Los proveedores integrados pueden beneficiarse al máximo, ya que pueden coordinar la producción de anilina con la de MDI, optimizar los productos intermedios y reducir la dependencia de proveedores externos. Por lo tanto, el aumento de la capacidad de MDI en Norteamérica y Asia Pacífico genera una demanda incremental en la cadena de suministro, al tiempo que refuerza la importancia estratégica de un suministro fiable de anilina.
Expansión de la fabricación de productos farmacéuticos y agroquímicos.
Los derivados de la anilina sirven como intermediarios en múltiples rutas de síntesis agroquímicas y farmacéuticas, generando una demanda menos directamente relacionada con los ciclos del poliuretano. Los requisitos de productividad agrícola fomentan el desarrollo y la producción de productos fitosanitarios, mientras que la fabricación farmacéutica respalda el consumo continuo de aminas aromáticas especializadas. El impacto es particularmente significativo para los productores capaces de fabricar anilinas sustituidas, cloroanilinas, nitroanilinas y otros derivados personalizados. Estos productos generalmente requieren un control de procesos más especializado que la anilina básica y pueden generar oportunidades de mayor valor. El crecimiento en India y otros centros de fabricación asiáticos es especialmente relevante, ya que los productores químicos nacionales están aumentando sus capacidades en la producción de intermediarios especializados. Esta diversificación puede mejorar la resiliencia de la cartera al equilibrar la exposición a MDI de gran volumen con aplicaciones más pequeñas pero técnicamente diferenciadas.
Creciente consumo de productos químicos para la producción de caucho a base de anilina.
La integración vertical cobra cada vez más importancia a medida que los productores buscan un mayor control sobre las materias primas, la conversión de productos intermedios, la utilización de la capacidad y la calidad del producto. Las instalaciones integradas pueden conectar las operaciones de benceno, nitrobenceno, anilina y MDI, compartiendo servicios públicos, infraestructura logística y recursos técnicos. Esta configuración puede reducir la dependencia de las compras externas de productos intermedios y proporcionar mayor flexibilidad ante los cambios en las condiciones del mercado. El impacto va más allá de la gestión de costes, ya que la producción integrada también facilita la planificación coordinada de la capacidad y el desarrollo de productos. Los productores pueden responder con mayor rapidez a las fluctuaciones entre el MDI básico y los derivados especializados. A medida que los mercados químicos se ven más expuestos a la volatilidad energética y a los riesgos geopolíticos de suministro, la integración puede mejorar la continuidad del suministro y fortalecer la posición competitiva de las empresas que operan cadenas de valor de aromáticos y poliuretanos a gran escala.
Tendencias futuras del mercado de la anilina
Mayor atención a las tecnologías de fabricación de anilina de bajas emisiones.
Las tendencias del mercado de la anilina apuntan cada vez más hacia tecnologías de producción que reduzcan la dependencia de materias primas fósiles y las emisiones del proceso. La anilina de origen biológico está captando la atención porque podría funcionar como una alternativa directa dentro de las cadenas de valor posteriores ya establecidas, sin requerir cambios importantes en la química del MDI. Se espera que el desarrollo a escala piloto avance hacia la producción continua y semiindustrial, siendo la economía del proceso un criterio clave para su comercialización. Es probable que los productores evalúen conjuntamente las materias primas renovables, el consumo de energía, el suministro de hidrógeno, la eficiencia del catalizador y las emisiones del ciclo de vida, en lugar de tratar la sustitución de materias primas de forma independiente. Si el rendimiento técnico y la economía se vuelven competitivos, la anilina con bajas emisiones de carbono podría crear categorías de suministro diferenciadas para clientes con objetivos medibles de reducción de carbono. La certificación y la trazabilidad serán cada vez más relevantes para las aplicaciones de alta gama.
Transición hacia la producción integrada de anilina y productos químicos derivados.
Es probable que las carteras de derivados se especialicen cada vez más a medida que los productores busquen un crecimiento que vaya más allá de los volúmenes convencionales vinculados a MDI. Las cloroanilinas, nitroanilinas, derivados alquílicos e intermedios farmacéuticos o agroquímicos personalizados pueden ofrecer oportunidades donde los clientes valoran la consistencia técnica y la fiabilidad del suministro. Los fabricantes podrían utilizar cada vez más activos de producción multifuncionales que puedan alternar entre moléculas relacionadas según las condiciones del mercado. Esta flexibilidad puede reducir la exposición a ciclos posteriores individuales, al tiempo que mejora la utilización de equipos especializados. Los grados específicos para cada aplicación también podrían adquirir mayor importancia en productos químicos para caucho, colorantes y síntesis farmacéutica. A largo plazo, los productores que combinen una fabricación flexible con sólidas capacidades regulatorias y programas de desarrollo de clientes estarán mejor posicionados para captar la demanda de productos especializados sin renunciar a las ventajas de escala en la producción básica de anilina.
Oportunidades de mercado de la anilina
Expansión de la capacidad de producción de anilina en las economías emergentes.
India ofrece una atractiva oportunidad para la expansión de la producción de derivados de anilina especializados, dado que sus industrias farmacéutica, agroquímica, de colorantes y de productos químicos especializados están cada vez más integradas con la fabricación nacional de productos intermedios. Los productores pueden centrarse en anilinas sustituidas y derivados específicos para aplicaciones donde los clientes requieren un suministro fiable y una calidad constante. La inversión puede enfocarse en capacidades de hidrogenación, nitración, cloración y aminación multipropósito que permiten flexibilidad de fabricación en familias de productos relacionadas. Dichos activos pueden abastecer tanto al mercado nacional como al de exportación, reduciendo la dependencia de los productos intermedios especializados importados. Las empresas pueden mejorar aún más su competitividad mediante la integración vertical, el uso de energías renovables y acuerdos de materias primas a largo plazo. La oportunidad es más sólida para los productores capaces de combinar el desarrollo técnico con el cumplimiento normativo y la cualificación de clientes.
Desarrollo de derivados de anilina de mayor valor y productos químicos especializados.
Las previsiones del mercado de la anilina indican una oportunidad para que los productores conecten las iniciativas de anilina con bajas emisiones de carbono con la expansión de sus carteras de MDI y poliuretano. En lugar de comercializar la anilina con bajas emisiones de carbono como un producto especializado aislado, los productores integrados pueden incorporarla a las cadenas de valor del poliuretano que abastecen a clientes de los sectores de la construcción, la automoción, la refrigeración y el mobiliario. Este enfoque puede crear una vía más clara para monetizar la reducción de emisiones de carbono, ya que los clientes evalúan cada vez más los sistemas de materiales completos en lugar de los intermedios individuales. Las prioridades de inversión incluyen la electricidad renovable, la hidrogenación eficiente, la integración térmica, las materias primas renovables o de origen biológico y la optimización de procesos. Los productores también pueden aprovechar las relaciones establecidas con los clientes de MDI para acelerar la cualificación de materiales con bajas emisiones de carbono. El éxito de la comercialización dependerá de lograr mejoras creíbles en el ciclo de vida sin generar un sobrecoste sustancial que limite su adopción.
Novedades recientes
- 16 de junio de 2026: Covestro AG lanzó el proyecto Bio4PURConti, una iniciativa con 10 socios en siete países para desarrollar el primer proceso de producción continua de anilina de origen biológico. El proyecto busca la producción a escala semiindustrial y pretende crear una alternativa con bajas emisiones de carbono a la anilina convencional utilizada en las cadenas de valor del poliuretano. Se prevé la construcción de plantas piloto en Gante y Leverkusen.
- 27 de febrero de 2026: BASF Corporation confirmó que la ampliación de su planta de MDI en Geismar, Luisiana, avanza según lo previsto para su puesta en marcha en el tercer trimestre de 2026. El proyecto, con un coste aproximado de 1.000 millones de dólares estadounidenses, está diseñado para duplicar la capacidad de producción de MDI en la planta hasta alcanzar unas 600.000 toneladas métricas anuales, lo que fortalecerá la cadena de valor del poliuretano en Norteamérica y la demanda asociada de productos intermedios.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -