
Markt für Anti-corrosion Papier: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für korrosionsbeständiges Papier (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Verpackungsart (Säcke, Rollen, Bögen); Endverwendung (Automobilkomponenten, Verteidigungs- und Militärausrüstung, Musikinstrumente, Luft- und Raumfahrtausrüstung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00025512
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
2,69 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,06 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,28 %
Wachstumsrate
Adressierbarer Markt
31,59 Mrd. US-Dollar
(2026–2034)
Der Markt für Korrosionsschutzpapiere wird im Jahr 2025 auf 2,69 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,06 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,28 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch den steigenden Bedarf an Trockenkorrosionsschutz für Metallbauteile bei Lagerung, Transport und Exportlogistik getrieben. VCI-behandelte Kraftpapiere, recycelbare Schutzverpackungen und anwendungsspezifische Lösungen gewinnen in der Automobil-, Verteidigungs-, Luft- und Raumfahrtindustrie sowie in anderen metallintensiven Fertigungsbereichen zunehmend an Bedeutung.
Nordamerika dürfte aufgrund der Luft- und Raumfahrtindustrie, der Rüstungsbeschaffung, der Automobilzulieferindustrie und etablierter Korrosionsschutzverfahren ein strukturell wichtiger regionaler Markt bleiben. Die Marktgröße für Korrosionsschutzpapier wird zudem durch den Ersatz ölbasierter Konservierungsmethoden durch umweltfreundlichere Trockenverpackungen beeinflusst, während strengere Nachhaltigkeitsanforderungen recycelbare und wiederaufbereitbare Papierverpackungen fördern.
Marktanalyse und Einblicke in korrosionsbeständiges Papier
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 38–42 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen wird, unterstützt durch Anwendungen in der Luft- und Raumfahrt, der Automobilindustrie, der Verteidigungsindustrie und im Maschinenbau.
- USA: Die USA repräsentieren etwa 82–86 % der nordamerikanischen Nachfrage, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % zwischen 2026 und 2034, was den starken Bedarf in den Bereichen Verteidigung, Luft- und Raumfahrt, Automobilindustrie und Präzisionstechnik widerspiegelt.
- Europa: Europa hat im Jahr 2025 einen Anteil von 25–29 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,4 % wachsen, angeführt von Deutschland, Italien, Frankreich, Großbritannien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks am Gesamtmarkt liegt 2025 bei 21–25 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,4–7,1 % verzeichnen. China, Japan, Indien und Südkorea sind die Haupttreiber des Verbrauchs von Industrieverpackungen.
- Größtes Segment: Es wird geschätzt, dass Taschen im Jahr 2025 einen Marktanteil von 39–43 % ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,9 % im Zeitraum 2026–2034, was auf den geschlossenen Schutz und die logistische Flexibilität zurückzuführen ist.
- Wachstumsstarkes Segment: Der Anteil des Segments Verteidigung und Militärausrüstung wird für 2025 auf 16–20 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Cortec Corporation, BRANOpac, Armor Protective Packaging, Northern Technologies International Corporation, Daubert Cromwell, Inc., Oji F-Tex Co., Ltd., Zeus Packaging, Green Packaging Inc., Sercalia und Mabuchi Singapore Pte Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von traditionellen Verpackungsmethoden für Öl, Fett und Wachs bis hin zu trockenen, VCI-haltigen Verpackungen zum Korrosionsschutz und für eine einfachere Handhabung hat sich der Markt weiterentwickelt. Hersteller setzen vermehrt auf neutrales Kraftpapier, kontrollierte Inhibitordosierung, mehrlagige Barrieren, Bedruckung und recycelbare Formate. Bei der Produktentwicklung werden Faktoren wie Metallart, Lagerdauer, Luftfeuchtigkeit, Logistik und Verpackungsform berücksichtigt.
Weitere Entwicklungen sind in den Bereichen Recyclingfähigkeit, Emissionsminderung und Feuchtigkeitsbarrieren zu erwarten. Die Bedeutung der Asien-Pazifik-Region dürfte mit dem Wachstum der Produktionslieferketten zunehmen, und es ist davon auszugehen, dass nordamerikanische und europäische Kunden verstärkt Wert auf einfaches Auspacken und Materialrecycling legen werden. Verpackungen für die Verteidigungs- und Luftfahrtindustrie werden auch weiterhin leistungsfähigere Produkte für längere Lagerung und anspruchsvolle Logistik erfordern.
Berichtsumfang zum Markt für korrosionsbeständiges Papier
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,69 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,06 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,28 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für korrosionsbeständiges Papier
Das Wachstum des Marktes für korrosionsbeständiges Papier ist eng mit dem Transport von Metallkomponenten durch Fertigungs- und Vertriebsnetze verknüpft. Papierverarbeiter verwenden Kraftpapier als Trägermaterial, fügen Korrosionsinhibitoren hinzu und stellen daraus Papier oder Beutel her. Verpackungsintegratoren passen die Form individuell an die jeweilige Komponente an, während die Automobil-, Luftfahrt-, Verteidigungs-, Maschinenbau- und Elektronikindustrie die Anforderungen an die Schutzdauer vorgibt.
Die Nachfrage wird durch die Kosten für Nachbearbeitung aufgrund von Korrosion, die Kosten für die Ausschussware, die Reinigungskosten und die Lieferverzögerungen beeinflusst. VCI-Papier ist ein trockenes Schutzmittel, das den Entfettungsbedarf nach der Lagerung reduzieren kann. Die Verfügbarkeit hängt von Kraftpapiersubstraten, benötigten Chemikalien, Verarbeitungskapazitäten und der regionalen Logistik ab.
Die Marktanalyse für korrosionsbeständiges Papier zeigt eine fragmentierte Wettbewerbsstruktur mit spezialisierten VCI-Herstellern, Verpackungsunternehmen, Papierverarbeitern und diversifizierten Industrielieferanten. Cortec Corporation und BRANOpac bieten ein breites Produktsortiment an, während Armor Protective Packaging sich auf VCI-Schutzverpackungen konzentriert. NTI Corporation und Daubert Cromwell sind im Bereich Korrosionsschutztechnologie und Industrieverpackungen positioniert.
Die Positionierung basiert heute stärker auf kundenspezifischen Produkten als auf Papierlieferungen. Die Papierverarbeitung übernimmt Oji F-Tex Co., Ltd., während Zeus Packaging und Green Packaging Inc. die Verpackungslösungen anbieten. Sercalia und Mabuchi Singapore Pte Ltd. decken spezielle regionale Bedürfnisse ab. Die wichtigsten Investitionsbereiche konzentrieren sich nun auf recycelbare Substrate, Barrierekonstruktionen, die Wirksamkeit von Inhibitoren und Verpackungen mit dem Ziel, manuelle Eingriffe bei der Komponentenmontage und beim Auspacken zu minimieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
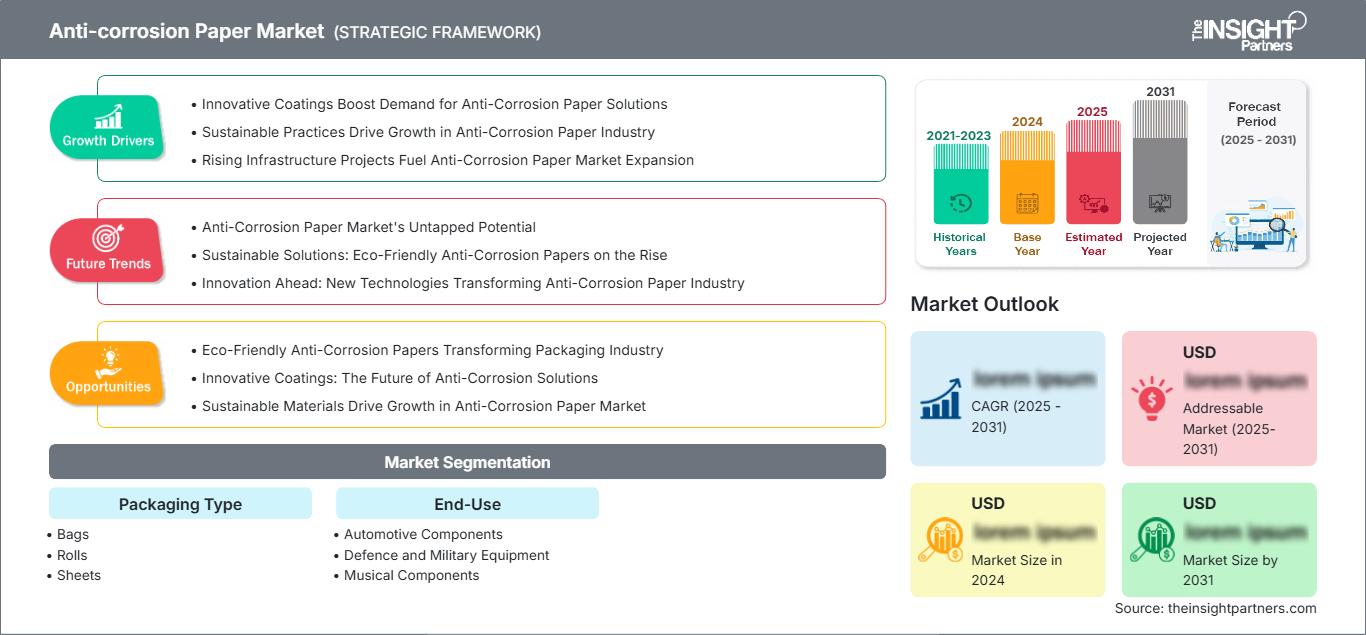
Markt für korrosionsbeständiges Papier: Strategische Einblicke
Regionale Einblicke
Markt für korrosionsbeständiges Papier in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 38–42 % am Korrosionsschutzpapier halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % bis 2034. Die führende Rolle der USA im regionalen Verbrauch ist auf ihre bedeutenden Industrien in den Bereichen Luft- und Raumfahrt, Verteidigung, Automobil, Maschinenbau und Metallverarbeitung zurückzuführen. Kanada trägt mit seinen Lieferketten für Automobile, Bergbauausrüstung, Energieanlagen und Maschinenbau ebenfalls zur Nachfrage bei. Trockenkorrosionsschutz ist besonders wichtig für Bauteile, die verschiedene Lager- und Transportphasen durchlaufen müssen.
Diese Nachfrage wird durch Rüstungsbestände, die Logistik von Luft- und Raumfahrtkomponenten sowie exportorientierte Lieferketten der Automobilindustrie verstärkt. Die Verwendung von VCI-Papier bietet Vorteile aufgrund der Anforderungen an eine sauberere Handhabung, da geschützte Bauteile in der Regel vor der Montage keiner aufwendigen Ölentfernung unterzogen werden müssen. Die Differenzierung der Produkte nach Eisen-, Nichteisen- und Mischmetallen ist bei regionalen Verarbeitern üblich.
US-Markt für korrosionsbeständiges Papier
Die USA repräsentieren etwa 82–86 % der nordamerikanischen Nachfrage nach korrosionsbeständigem Papier und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Der Standort des Unternehmens ist auf die hohe Fertigungskapazität in den Bereichen Luft- und Raumfahrt, Reparatur von Verteidigungsausrüstung, Automobilindustrie, Maschinenbau und den Transport von technischen Bauteilen zurückzuführen. Zu den wichtigsten Lieferanten in den USA zählen Cortec Corporation, Armor Protective Packaging, Daubert Cromwell und Northern Technologies International Corporation.
Die Anwendungsbereiche reichen von Motoren- und Getriebeteilen über Verteidigungsausrüstung, Flugzeugteile, Werkzeuge und Lager bis hin zu Stahlkonstruktionen. Kunden der Luft- und Raumfahrtindustrie benötigen während der Langzeitlagerung ihrer Produkte einen konstanten Schutz, während Automobilhersteller Wert auf eine effiziente Verpackung für den Transport großer Stückzahlen legen. Der Exporttransport erfordert Produkte, die auch unter wechselnden Feuchtigkeits- und Temperaturbedingungen geschützt bleiben müssen.
Markt für korrosionsbeständiges Papier in Europa
Europa wird Schätzungen zufolge im Jahr 2025 25–29 % der weltweiten Nachfrage nach korrosionsbeständigem Papier ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Deutschland ist der führende nationale Markt, gestützt durch die Automobil-, Maschinenbau-, Metallverarbeitungs-, Luft- und Raumfahrt- sowie Industrieanlagenproduktion. Auch Großbritannien, Frankreich, Italien und Spanien tragen durch ihre Lieferketten im Fertigungs- und Verteidigungsbereich dazu bei, wobei recycelbaren Verpackungsmaterialien zunehmend Bedeutung beigemessen wird.
Deutschland ist nach wie vor strategisch bedeutsam, da die Automobil- und Maschinenbauunternehmen über Komponentennetzwerke verfügen, die hinsichtlich Lagerung und Transport eine effiziente Steuerung erfordern. In Großbritannien umfasst der Sektor die Bereiche Luft- und Raumfahrt, Verteidigung, Automobilindustrie und Maschinenbau. Dies macht das Land für den Bedarf an VCI-Verpackungen relevant. Frankreich profitiert von der Luft- und Raumfahrt- sowie der Verteidigungsindustrie, während die Nachfrage in Italien von der Maschinenbau- und Automobilzulieferindustrie sowie der Metallverarbeitung bestimmt wird. Spanien verfügt über eine Automobilindustrie, eine Industrieanlagenbauindustrie und exportorientierte Fertigungsbetriebe.
Markt für korrosionsbeständiges Papier im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Anteil von 21–25 % am Markt für korrosionsbeständiges Papier ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,1 % wachsen. China ist der größte regionale Nachfragetreiber, gefolgt von Japan, Indien, Südkorea und Australien. Die expandierende Produktion in der Automobil-, Maschinenbau-, Elektronik-, Schiffbau- und Metallverarbeitungsindustrie erhöht den Bedarf an Korrosionsschutz entlang der inländischen und Exportlieferketten.
China kombiniert hohe Produktionsvolumina mit umfassender Exportlogistik, während Japan und Südkorea den Fokus auf Präzisionsbauteile und Industrieanlagen legen. Indiens Expansion im Automobil- und Maschinenbausektor schafft zusätzliche Absatzmöglichkeiten, und Australien unterstützt spezialisierte Anwendungen im Bergbau und in der Industrie. Regionale Hersteller entwickeln zunehmend mehrlagige und verstärkte VCI-Papiere, um längeren Transportwegen, Feuchtigkeitseinwirkung und anspruchsvollen Lagerbedingungen gerecht zu werden.
Markt für korrosionsbeständiges Papier im Nahen Osten und Afrika
Der Markt für korrosionsbeständiges Papier im Nahen Osten und in Afrika stellt ein kleineres, aber wachsendes Nachfragezentrum dar. Saudi-Arabien ist führend in der Region und deckt den Bedarf in den Bereichen Energie, Industrieanlagen und Infrastrukturprojekte. Die Vereinigten Arabischen Emirate unterstützen den Reexport und die Logistik, während Südafrika durch Anwendungen in der Automobil-, Bergbau- und Maschinenbauindustrie zum Wachstum beiträgt. Das regionale Wachstum wird bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,7–5,3 % geschätzt.
Energieinfrastruktur und industrielle Diversifizierung erfordern Korrosionsschutz bei Lagerung und Transport von Anlagen. Saudi-Arabiens Produktionsausbau steigert die Nachfrage nach Schutzverpackungen für Maschinen und Metallkomponenten, während Logistikzentren in den VAE neue Absatzmöglichkeiten für Produkte im internationalen Transit schaffen. Südafrikas Automobil- und Bergbauzulieferketten führen zu wiederkehrenden Anforderungen an Trockenkorrosionsschutz.
Segmentierungsanalyse
Verpackungsart
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Verpackungsarten von 5,0–5,6 % erwartet. Die Wahl des Verpackungsformats orientiert sich zunehmend an Automatisierung, Komponentengeometrie, Schutzdauer und Arbeitsaufwand. Beutel bieten geschlossenen Schutz, Rollen unterstützen kontinuierliche Verarbeitungsprozesse, und Bogenverpackungen ermöglichen Flexibilität beim Zwischenlegen und Umwickeln. Hersteller kombinieren Papier vermehrt mit Barriere- oder Verstärkungsstrukturen, wenn beim Transport zusätzliche mechanische oder Feuchtigkeitsbeständigkeit erforderlich ist.
- Säcke: Geschlossene Verpackungen sind von strategischer Bedeutung für Bauteile, die vor den umgebenden atmosphärischen Bedingungen geschützt werden müssen, insbesondere während der Lagerung im Lager und beim internationalen Transport.
- Rollen: Endlose Materialformate eignen sich für Verpackungsprozesse mit hohem Durchsatz und ermöglichen es den Herstellern, die Verpackungsdimensionen entsprechend der Bauteilgröße und den Produktionsanforderungen zu optimieren.
- Platten: Plattenformate eignen sich gut zum Zwischenlegen und zur Oberflächenabdeckung und unterstützen Metallbauteile, die eine Trennung, Abriebfestigkeit oder einen lokalen Dampfschutz erfordern.
Endverwendung
Für die Endanwendungen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,3–5,9 % prognostiziert. Automobilkomponenten generieren aufgrund hoher Liefermengen eine wiederkehrende Nachfrage, während Anwender in der Verteidigungs- und Luftfahrtindustrie Wert auf erweiterten Schutz legen. Musikinstrumente stellen eine Spezialanwendung dar, wohingegen die Luftfahrtindustrie für hochwertige Metallbaugruppen und Präzisionsteile eine kontrollierte Verpackung erfordert.
- Automobilkomponenten: Motor-, Getriebe-, Brems-, Lager- und gefertigte Metallkomponenten benötigen Schutz während der Produktionsvorbereitung, der Lagerung im Lager, des Exportversands und der Logistik vom Lieferanten bis zur Montage.
- Ausrüstung für Verteidigung und Militär: Lange Lagerzeiten und anspruchsvolle Logistik machen den Korrosionsschutz für Ersatzteile, Waffensysteme, Fahrzeugkomponenten und Metallbaugruppen, die in Verteidigungsbeständen aufbewahrt werden, wichtig.
- Musikalische Komponenten: Metallsaiten, Beschläge, Mechanismen und Präzisionsbauteile profitieren von einem Trockenschutz, da Oberflächenkorrosion das Aussehen, die Leistung oder die Montagequalität beeinträchtigen kann.
- Ausrüstung für die Luft- und Raumfahrt: Hochwertige Bauteile erfordern eine kontrollierte Verpackung, da Korrosion, Verunreinigung und Oberflächenbeschädigung erhebliche Inspektions-, Nachbearbeitungs- oder Austauschpflichten nach sich ziehen können.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobilkomponenten |
Hoch |
Exportlogistik |
Reifen |
|
Verteidigungs- und Militärausrüstung |
Medium |
Lange Lagerung |
Skalierung |
|
Musikalische Komponenten |
Niedrig |
Präzisionsschutz |
Aufkommen |
|
Luft- und Raumfahrtausrüstung |
Medium |
Vermögenserhalt |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für korrosionsbeständiges Papier
Ausweitung korrosionsempfindlicher industrieller Lieferketten
In der globalen Fertigungsindustrie sind immer mehr Produktionsprozesse von mehrstufigen Lieferketten abhängig, in denen Metallkomponenten vor ihrer Verwendung bei Zulieferern, in Vertriebszentren, Häfen und Fabriken gelagert werden. Je mehr Schritte eine Transport- und Lagerkette umfasst, desto stärker sind die Metallteile Feuchtigkeit, Temperaturschwankungen und Luftschadstoffen ausgesetzt. Daher ist ein trockener Korrosionsschutz nicht nur am Ursprungsort, sondern auch entlang der gesamten Lieferkette wichtig. Korrosionsschutzpapier lässt sich ohne Spezialausrüstung problemlos in den bestehenden Verpackungsprozess integrieren; so können Zulieferer die Teile bereits beim Verpacken vor Korrosion schützen.
Umstellung von ölbasierten Konservierungsmitteln auf umweltfreundlichere Verpackungen
Die Auswahl von Korrosionsschutzstrategien durch Hersteller erfolgt zunehmend nicht mehr allein anhand der Materialkosten, sondern unter Berücksichtigung der gesamten Handhabungsanforderungen. Öl und Fett bieten zwar guten Schutz, können aber Reinigungs- und Handhabungsprobleme im Zusammenhang mit Personal, Montage und Abwasser verursachen. VCI-Papier bietet einen trockenen Schutz, bei dem der chemische Inhibitor in das Verpackungsmaterial selbst eingebettet ist und einen schützenden Dampf um das Metallteil bildet. Diese Strategie erleichtert das Auspacken und kann sogar den Bedarf an Nachreinigungen minimieren. Der Effekt ist besonders deutlich bei Bauteilen, die direkt von der Verpackung zur Montage oder Inspektion gelangen. Papierbasierte Ansätze ermöglichen es, Korrosionsschutz mit Bemühungen zur Verpackungsreduzierung und zum Recycling in Einklang zu bringen.
Steigende Anforderungen an verlängerte Lagerung und Exportschutz
Verteidigungsgüter, Luft- und Raumfahrtkomponenten, Kfz-Ersatzteile, Industriemaschinen und Ersatzteile benötigen oft einen deutlich längeren Schutz als übliche Werkslieferungen. Längere Lagerung führt zu einer stärkeren Einwirkung von Luftfeuchtigkeit und verstärkt die Folgen korrosionsbedingter Schäden. Anbieter von Korrosionsschutzpapier bieten daher vermehrt langlebige Sorten, mehrlagige Konstruktionen, verstärkte Papiere und Produkte für spezifische Metallkombinationen an. Exportorientierte Hersteller benötigen zudem einen Schutz, der in unterschiedlichen Klimazonen und über lange Transportwege hinweg wirksam bleibt. Dies begünstigt Anbieter, die die Leistungsfähigkeit unter kontrollierten Korrosionsprüfungen nachweisen und die Inhibitorbeladung an die jeweilige Anwendung anpassen können. Verpackungsingenieure werden dadurch außerdem dazu angehalten, den Korrosionsschutz zusammen mit dem mechanischen Schutz, der Feuchtigkeitsbarriere und der Lagerdauer zu bewerten.
Zukunftstrends auf dem Markt für korrosionsbeständiges Papier
Entwicklung multifunktionaler VCI-Papierstrukturen
Die Trends im Markt für Korrosionsschutzpapier gehen hin zu multifunktionalen Strukturen, die Korrosionsschutz mit Feuchtigkeitsbeständigkeit, mechanischer Verstärkung, Abriebfestigkeit und verbesserter Barrierewirkung kombinieren. Zukünftige Produkte werden voraussichtlich mehrlagige Papierkonstruktionen, selektive Polymerbarrieren, verstärkte Substrate und anwendungsspezifische Inhibitorsysteme umfassen. Anwender in der Automobil- und Schwerindustrie profitieren von Formaten, die für unregelmäßige Bauteile und längere Transportzeiten ausgelegt sind, während in der Luft- und Raumfahrt sowie im Verteidigungsbereich ein kontrollierter Schutz für hochwertige Teile bevorzugt wird. Digitaldruck und Kennzeichnungselemente könnten ebenfalls häufiger eingesetzt werden, da Hersteller Verpackungen suchen, die Bauteilinformationen, Handhabungshinweise und Schutzanforderungen kommunizieren. Diese Entwicklungen werden den Wettbewerb von einfach behandeltem Papier hin zu speziell entwickelten Schutzverpackungssystemen mit messbaren Leistungseigenschaften verlagern.
Stärkere Integration von recycelbaren Verpackungsmaterialien
Nachhaltigkeitsanforderungen werden voraussichtlich Einfluss auf die Produktrezeptur, die Substratauswahl und die Entsorgung haben. Lieferanten werden wahrscheinlich neutrale Kraftpapiere, plastikreduzierte Konstruktionen, wiederaufbereitbare Sorten und mit Papierrecyclingsystemen kompatible Inhibitorformulierungen priorisieren. Dieser Trend macht technische Barrieren jedoch nicht überflüssig, da der Korrosionsschutz auch unter realen Transport- und Lagerbedingungen wirksam bleiben muss. Die Produktentwicklung wird daher zunehmend Korrosionsbeständigkeit und Materialrückgewinnung in Einklang bringen. Kunden werden Verpackungen möglicherweise anhand umfassenderer Lebenszykluskriterien bewerten, darunter Papieranteil, Beschichtungen, chemische Zusammensetzung, Entsorgungsanforderungen und die Ersetzung ölbasierter Schutzmittel. Lieferanten, die sowohl die Korrosionsbeständigkeit als auch die Materialeigenschaften dokumentieren können, sind für Beschaffungsprozesse mit Umweltkriterien besser aufgestellt.
Marktchancen für korrosionsbeständiges Papier
Lokalisierte Produktion für exportorientierte Fertigungscluster
Prognosen für den Markt für korrosionsbeständiges Papier deuten auf Chancen für Anbieter hin, Verarbeitungs- und technische Supportkapazitäten in der Nähe wichtiger Produktionszentren im asiatisch-pazifischen Raum, Osteuropa, Mexiko und dem Nahen Osten aufzubauen. Lokale Produktion kann die Lieferzeiten für kundenspezifische Rollen, Bogen und Säcke verkürzen und gleichzeitig eine schnellere Anpassung an Kundenspezifikationen ermöglichen. Automobil- und Industrielieferanten benötigen häufig unterschiedliche Abmessungen, Inhibitorsysteme und Schutzzeiten für einzelne Komponenten. Regionale Verarbeitungsbetriebe können daher durch kundenspezifische Anpassung Mehrwert schaffen, anstatt nur über den Materialpreis zu konkurrieren. Investitionsprioritäten sollten kontrollierte Imprägnierung oder Beschichtung, Prüfkapazitäten, Qualitätssicherung und technischer Anwendungssupport umfassen. Die Nähe zu exportorientierten Produktionskunden kann zudem die Reaktionsfähigkeit bei Änderungen der Produktionspläne oder der Einführung neuer Komponentenprogramme verbessern.
Premium-Schutz für Komponenten der Luft- und Raumfahrt sowie der Verteidigungsindustrie
Hochwertige Ausrüstung für die Luft- und Raumfahrt sowie die Verteidigungsindustrie bietet attraktive Möglichkeiten für spezialisierte Korrosionsschutzverpackungen, da die wirtschaftlichen Folgen von Bauteildegradation die Verpackungskosten um ein Vielfaches übersteigen können. Anbieter können anwendungsspezifische Produkte für Langzeitlagerung, empfindliche Legierungen, Präzisionsbaugruppen und Geräte unter wechselnden Klimabedingungen entwickeln. Technische Differenzierungsmerkmale können validierte Schutzzeiten, verstärktes Papier, Feuchtigkeitsbarrieren, Rückverfolgbarkeit und auf die Bauteilgeometrie abgestimmte Verpackungsdesigns umfassen. Kunden benötigen unter Umständen auch Dokumentationen zur chemischen Zusammensetzung, zu Handhabungsverfahren und zu Leistungstests. Unternehmen, die in diesem Nischenmarkt tätig werden, sollten Qualifizierungsprozesse und langfristige Kundenvalidierung gegenüber dem Massenabsatz priorisieren. Strategische Partnerschaften mit Luft- und Raumfahrtzulieferern, Rüstungsunternehmen und spezialisierten Logistikdienstleistern können Wege zu einer wiederkehrenden Nachfrage eröffnen.
Aktuelle Entwicklungen
- 31. März 2026: Die Cortec Corporation präsentierte ihr doppelseitiges CorShield VpCI-146-Papier, das beidseitig Schutz vor Dampfphasenkorrosion bietet. Das Produkt wird zum Verpacken einzelner Zahnräder und Lager sowie zum Zwischenlegen von Lagen in Automobilbauteilen verwendet. Cortec hebt außerdem den USDA-zertifizierten Status als biobasiertes Produkt, die Recyclingfähigkeit zu neuen Papierprodukten und die Kompatibilität mit automatisierten Verpackungsanlagen hervor.
- 8. März 2026: Die Shenyang Rustproof Packaging Material Co., Ltd. hat VCI-rostbeständiges Papier für die Langzeitlagerung von Automobilkomponenten wie Motorblöcken, Lagern, Bremsscheiben und Antriebswellen vorgestellt. Die Verpackung kombiniert VCI-behandeltes Papier mit einer Polyethylenfolie hoher Dichte und bietet so Korrosionsschutz sowie verbesserte Beständigkeit gegenüber Feuchtigkeit und äußeren Umwelteinflüssen während Lagerung und Transport.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -