
Mercado de papel anticorrosión: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones del papel anticorrosión (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de embalaje (bolsas, rollos, hojas); uso final (componentes de automoción, equipos de defensa y militares, componentes musicales, equipos aeroespaciales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00025512
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
2.690 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.060 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,28 %
Índice de crecimiento
Mercado potencial
31.590 millones de dólares estadounidenses
(2026-2034)
El mercado del papel anticorrosión alcanzó un valor de 2690 millones de dólares en 2025 y se prevé que llegue a los 4060 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,28 % entre 2026 y 2034. La demanda se ve impulsada por la creciente necesidad de protección contra la corrosión en seco de los componentes metálicos durante el almacenamiento, el transporte y la logística de exportación. Los papeles kraft con tratamiento VCI, los formatos protectores reciclables y las soluciones específicas para cada aplicación están impulsando su adopción en los sectores automotriz, de defensa, aeroespacial y otros entornos de fabricación con uso intensivo de metales.
Se prevé que Norteamérica siga siendo un mercado regional estructuralmente importante, impulsado por la fabricación aeroespacial, la adquisición de equipos de defensa, la producción de componentes para la industria automotriz y las prácticas consolidadas de control de la corrosión. El tamaño del mercado del papel anticorrosivo también se ve influenciado por la sustitución de los métodos de conservación a base de aceite por alternativas de embalaje en seco más limpias, mientras que las exigencias de sostenibilidad más estrictas fomentan el uso de formatos de protección a base de papel reciclable y repulpable.
Análisis y perspectivas del mercado de papel anticorrosivo
- América del Norte: Se estima que América del Norte tendrá una participación del 38-42% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,9-5,5% entre 2026 y 2034, impulsada por las aplicaciones aeroespaciales, automotrices, de defensa y de maquinaria industrial.
- EE. UU.: Estados Unidos representa aproximadamente entre el 82 % y el 86 % de la demanda de Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % entre 2026 y 2034, lo que refleja las fuertes necesidades de los sectores de defensa, aeroespacial, automoción e ingeniería de precisión.
- Europa: Europa representará entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % entre 2026 y 2034, liderada por Alemania, Italia, Francia, el Reino Unido y España.
- Asia Pacífico: La región de Asia Pacífico representa una cuota del 21-25% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,4-7,1% entre 2026 y 2034, con China, Japón, India y Corea del Sur impulsando el consumo de envases industriales.
- Segmento más importante: Se estima que las bolsas representarán una cuota de mercado del 39-43% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,4-5,9% durante el período 2026-2034, debido a la protección que ofrecen y a la flexibilidad logística.
- Segmento de alto crecimiento: Se estima que el sector de defensa y equipamiento militar representará entre el 16 % y el 20 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Cortec Corporation, BRANOpac, Armor Protective Packaging, Northern Technologies International Corporation, Daubert Cromwell, Inc., Oji F-Tex Co., Ltd., Zeus Packaging, Green Packaging Inc., Sercalia y Mabuchi Singapore Pte Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde los métodos tradicionales de envasado de aceites, grasas y ceras hasta los envases secos con inhibidores de corrosión volátiles (VCI) para prevenir la corrosión y facilitar su manipulación, el mercado ha experimentado importantes avances. Los fabricantes están utilizando papel kraft con sustrato más neutro, dosificación controlada de inhibidores, barreras multicapa, impresión y formatos reciclables. El diseño del producto tiene en cuenta factores como el tipo de metal, el tiempo de almacenamiento, la humedad, la logística y la forma del envase.
Se prevé un mayor desarrollo en formatos reciclables, inhibidores de bajas emisiones y barreras contra la humedad. Se espera que la importancia de la región de Asia-Pacífico aumente a medida que se expandan las cadenas de suministro de fabricación y se anticipe el interés de los clientes norteamericanos y europeos en la facilidad de desembalaje y el reciclaje de materiales. El embalaje de productos para la defensa y la industria aeroespacial seguirá impulsando el desarrollo de productos de mayor rendimiento en casos de almacenamiento prolongado y logística compleja.
Alcance del informe de mercado del papel anticorrosión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.690 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.060 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,28% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del papel anticorrosivo
El crecimiento del mercado del papel anticorrosivo está estrechamente ligado al movimiento de componentes metálicos a través de las redes de fabricación y distribución. Los transformadores de papel obtienen sustratos a base de kraft, añaden inhibidores de corrosión y fabrican papel o bolsas a partir del sustrato tratado. El integrador de envases personaliza el formato para adaptarlo al componente, mientras que las industrias automotriz, aeronáutica, de defensa, de maquinaria y electrónica determinan el tiempo de protección requerido.
La demanda se ve influenciada por el costo de la reelaboración debido a la corrosión, el costo del rechazo de componentes, el costo de la limpieza y la demora en el envío. El papel VCI es un método de protección en seco que puede reducir la necesidad de desengrasar después del almacenamiento. La disponibilidad de suministro depende de los sustratos de papel kraft, los productos químicos necesarios, la capacidad de conversión y la logística regional.
El análisis del mercado de papel anticorrosivo revela una estructura competitiva fragmentada que combina fabricantes especializados en VCI, empresas de embalaje protector, transformadores de papel y proveedores diversificados de materiales industriales. Cortec Corporation y BRANOpac cuentan con una gama diversificada de productos, mientras que Armor Protective Packaging se concentra en productos de embalaje protector VCI. NTI Corporation y Daubert Cromwell se posicionan en el ámbito de la tecnología de control de la corrosión y el embalaje industrial.
El posicionamiento depende ahora más de productos personalizados que del suministro de papel. Oji F-Tex Co., Ltd. se encarga de la transformación del papel, mientras que Zeus Packaging y Green Packaging Inc. ofrecen servicios de embalaje. Sercalia y Mabuchi Singapore Pte Ltd. atienden necesidades regionales específicas. Las principales áreas de inversión se centran en sustratos reciclables, estructuras de barrera, eficacia de los inhibidores y embalaje, minimizando la manipulación manual durante el montaje y desembalaje de los componentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
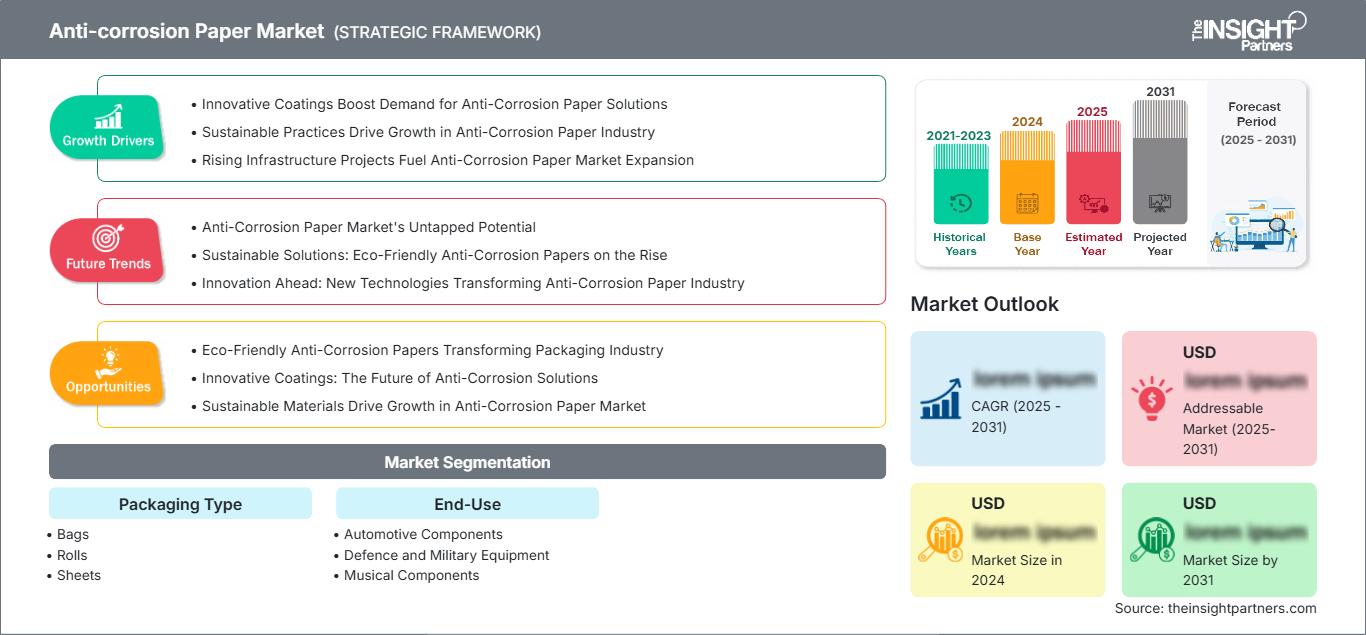
Mercado del papel anticorrosión: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de papel anticorrosión
Se estima que Norteamérica representará entre el 38 % y el 42 % de la cuota de mercado del papel anticorrosivo en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034. El liderazgo de Estados Unidos en el consumo regional se atribuye a sus importantes industrias aeroespacial, de defensa, automotriz, de maquinaria y de procesamiento de metales. Canadá contribuye a esta demanda a través de sus cadenas de suministro de maquinaria, equipos para la industria automotriz y minera, instalaciones energéticas y otros sectores. La protección contra la corrosión en seco es fundamental para los componentes que deben pasar por diversas fases de almacenamiento y transporte.
Este tipo de demanda se ve reforzada por las existencias de defensa, la logística de componentes aeroespaciales y las cadenas de suministro automotrices orientadas a la exportación. El uso de papel VCI ofrece ventajas debido a la necesidad de una manipulación más limpia, ya que los componentes protegidos generalmente no requieren una limpieza exhaustiva antes del ensamblaje. La diferenciación de productos según sean metales ferrosos, no ferrosos o mixtos se está volviendo común entre los transformadores regionales.
Mercado estadounidense de papel anticorrosión
Estados Unidos representa aproximadamente entre el 82 % y el 86 % de la demanda del mercado norteamericano de papel anticorrosivo y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % entre 2026 y 2034. La ubicación de la empresa se debe a la alta actividad manufacturera en el sector aeroespacial, la reparación de equipos de defensa, la fabricación de automóviles, maquinaria y el transporte de componentes de ingeniería. Los principales proveedores del país son Cortec Corporation, Armor Protective Packaging, Daubert Cromwell y Northern Technologies International Corporation.
Las aplicaciones abarcan desde motores y componentes de transmisión hasta equipos de defensa, piezas de aeronaves, herramientas, cojinetes y estructuras de acero. Los clientes de la industria aeroespacial y de defensa requieren una protección constante durante el almacenamiento prolongado de sus productos, mientras que los fabricantes de automóviles valoran el embalaje eficiente para el transporte de componentes en grandes volúmenes. El transporte para la exportación exige que los productos mantengan su protección en un entorno con cambios de humedad y temperatura.
Mercado europeo de papel anticorrosión
Se estima que Europa representará entre el 25 % y el 29 % de la demanda mundial de papel anticorrosivo en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. Alemania es el principal mercado nacional, impulsado por la producción de automóviles, maquinaria, metalurgia, aeroespacial y equipos industriales. El Reino Unido, Francia, Italia y España también contribuyen a través de las cadenas de suministro relacionadas con la fabricación y la defensa, con una creciente atención a los materiales de embalaje reciclables.
Alemania sigue siendo estratégicamente importante, ya que los fabricantes de automóviles y maquinaria cuentan con redes de componentes que requieren un control preciso en cuanto a almacenamiento y transporte. En el Reino Unido, el sector abarca aplicaciones aeroespaciales, de defensa, automotrices y de ingeniería industrial. Esto convierte al país en un referente para las necesidades de embalaje VCI. Francia se beneficia de la fabricación aeroespacial y de defensa, mientras que la maquinaria, los componentes de automóviles y la industria metalúrgica en Italia impulsan su demanda. España cuenta con fabricación automotriz, de equipos industriales y orientada a la exportación.
Mercado de papel anticorrosión en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 21 % y el 25 % del mercado de papel anticorrosivo en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,1 % hasta 2034. China lidera la demanda regional, seguida de Japón, India, Corea del Sur y Australia. La expansión de la producción en los sectores automotriz, de maquinaria, electrónica, naval y metalúrgico incrementa la necesidad de protección contra la corrosión en las cadenas de suministro nacionales y de exportación.
China combina grandes volúmenes de producción con una extensa logística de exportación, mientras que Japón y Corea del Sur se centran en componentes de precisión y equipos industriales. La expansión de la industria automotriz y de ingeniería en India genera oportunidades de consumo adicionales, y Australia respalda aplicaciones especializadas para la minería y la industria. Los fabricantes regionales desarrollan cada vez más papeles VCI multicapa y reforzados para afrontar rutas de transporte más largas, la exposición a la humedad y las exigentes condiciones de almacenamiento.
Mercado de papel anticorrosión de Oriente Medio y África
El mercado de papel anticorrosivo de Oriente Medio y África representa un centro de demanda más pequeño pero en desarrollo, con Arabia Saudita a la cabeza en la demanda regional en los sectores de energía, equipos industriales y proyectos de infraestructura. Los Emiratos Árabes Unidos impulsan la reexportación y la logística, mientras que Sudáfrica contribuye a través de aplicaciones en los sectores automotriz, minero y de maquinaria. Se estima que el crecimiento regional alcanzará una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,3 % hasta 2034.
La infraestructura energética y la diversificación industrial generan necesidades de protección contra la corrosión durante el almacenamiento y el transporte de equipos. La expansión manufacturera de Arabia Saudita impulsa la demanda de embalajes protectores para maquinaria y componentes metálicos, mientras que los centros logísticos de los Emiratos Árabes Unidos crean oportunidades para productos utilizados durante el tránsito internacional. Las cadenas de suministro de los sectores automotriz y minero de Sudáfrica añaden requisitos recurrentes de protección contra la corrosión en seco.
Análisis de segmentación
Tipo de embalaje
Se prevé que el mercado de tipos de embalaje crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % durante el periodo 2026-2034. La selección de formatos refleja cada vez más la automatización, la geometría de los componentes, la duración de la protección y los requisitos de mano de obra. Las bolsas proporcionan protección cerrada, los rollos permiten operaciones de conversión continua y las hojas ofrecen flexibilidad para el intercalado y el embalaje. Los fabricantes combinan cada vez más el papel con estructuras de barrera o reforzadas cuando la exposición al transporte requiere una mayor resistencia mecánica o a la humedad.
- Bolsas: Los formatos cerrados son estratégicamente importantes para los componentes que requieren protección contra las condiciones atmosféricas circundantes, especialmente durante el almacenamiento en almacenes y el transporte internacional.
- Rollos: Los formatos de material continuo son ideales para operaciones de envasado de alto rendimiento y permiten a los fabricantes optimizar las dimensiones del embalaje según el tamaño del componente y los requisitos de producción.
- Láminas: Los formatos de láminas cortadas son útiles para intercalar y cubrir superficies, y sirven de soporte para componentes metálicos que requieren separación, resistencia a la abrasión o protección localizada contra vapores.
Uso final
Se prevé que las aplicaciones de uso final crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % durante el período 2026-2034. Los componentes para la industria automotriz generan una demanda recurrente debido a los altos volúmenes de envío, mientras que los usuarios de los sectores de defensa y aeroespacial valoran la protección extendida. Los componentes musicales representan una aplicación especializada, mientras que los equipos aeroespaciales requieren un embalaje controlado para conjuntos metálicos de alto valor y piezas de precisión.
- Componentes de automoción: Los componentes del motor, la transmisión, los frenos, los cojinetes y los componentes metálicos fabricados requieren protección durante la fase de producción, el almacenamiento en almacén, el envío de exportación y la logística desde el proveedor hasta el ensamblaje.
- Equipos de defensa y militares: Los largos períodos de almacenamiento y la exigente logística hacen que la protección contra la corrosión sea importante para las piezas de repuesto, los equipos de apoyo de armas, los componentes de vehículos y los conjuntos metálicos que se mantienen en los inventarios de defensa.
- Componentes musicales: Las cuerdas metálicas, los herrajes, los mecanismos y los componentes de precisión se benefician de una protección contra la corrosión, ya que esta puede afectar la apariencia, el rendimiento o la calidad del ensamblaje.
- Equipos aeroespaciales: Los componentes de alto valor requieren un embalaje controlado, ya que la corrosión, la contaminación y los daños en la superficie pueden generar importantes consecuencias en cuanto a inspección, reelaboración o sustitución.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Componentes automotrices |
Alto |
Logística de exportación |
Maduro |
|
Equipos de defensa y militares |
Medio |
Almacenamiento a largo plazo |
Escalada |
|
Componentes musicales |
Bajo |
Protección de precisión |
Emergente |
|
Equipos aeroespaciales |
Medio |
Preservación de activos |
Escalada |
Factores que impulsan el crecimiento del mercado del papel anticorrosivo y análisis de su impacto
Expansión de las cadenas de suministro industriales sensibles a la corrosión
En la fabricación global, un número creciente de procesos de producción dependen de cadenas de suministro de múltiples etapas en las que los componentes metálicos se almacenan en las instalaciones de los proveedores, centros de distribución, puertos y fábricas antes de su uso. Cuantos más pasos haya en una cadena de transporte y almacenamiento, mayor será la exposición de las piezas metálicas a la humedad, las fluctuaciones de temperatura y los contaminantes atmosféricos. Por consiguiente, la protección contra la corrosión se vuelve importante no solo en el punto de origen, sino también a lo largo de toda la cadena. El papel anticorrosivo se puede integrar fácilmente en el proceso de embalaje actual sin necesidad de equipos especiales para su aplicación; de esta manera, los proveedores pueden ofrecer piezas con protección contra la corrosión en el momento del embalaje.
Transición de la conservación a base de aceite a envases más limpios.
La selección de estrategias anticorrosión por parte de los fabricantes se basa cada vez más no solo en el coste de los materiales, sino también en las necesidades generales de manipulación. El aceite y la grasa ofrecen una buena protección, pero pueden requerir limpieza y conllevar problemas de manipulación relacionados con el personal, el montaje y las aguas residuales. El papel VCI ofrece una protección en seco, donde el inhibidor químico se incorpora al propio material de embalaje y crea un vapor protector alrededor de la pieza metálica. Esta estrategia facilita el desembalaje e incluso puede minimizar la necesidad de limpiezas secundarias. El efecto es especialmente notable en componentes que pasan directamente del embalaje al montaje o la inspección. Los enfoques basados en papel permiten que la protección contra la corrosión sea compatible con los esfuerzos de reducción y reciclaje de envases.
Mayores necesidades de almacenamiento prolongado y protección de las exportaciones.
Los inventarios de defensa, los componentes aeroespaciales, las piezas de repuesto para automóviles, la maquinaria industrial y los equipos de reemplazo pueden requerir protección durante períodos considerablemente más largos que los envíos estándar de fábrica a fábrica. El almacenamiento prolongado aumenta la exposición a la humedad atmosférica e incrementa las consecuencias de la degradación por corrosión. Por lo tanto, los proveedores de papel anticorrosivo ofrecen cada vez más grados de larga duración, estructuras multicapa, papeles reforzados y productos diseñados para combinaciones de metales específicas. Los fabricantes orientados a la exportación también requieren una protección que se mantenga eficaz en diversas zonas climáticas y durante largas rutas de transporte. Este factor favorece a los proveedores capaces de validar el rendimiento mediante pruebas de corrosión controladas y de adaptar la carga de inhibidores a la aplicación. Asimismo, impulsa a los ingenieros de embalaje a evaluar la protección contra la corrosión junto con la protección mecánica, las barreras contra la humedad y la duración del almacenamiento.
Tendencias futuras del mercado del papel anticorrosión
Desarrollo de estructuras de papel VCI multifuncionales
Las tendencias del mercado del papel anticorrosivo apuntan hacia estructuras multifuncionales que combinan la inhibición de la corrosión con la resistencia a la humedad, el refuerzo mecánico, la protección contra la abrasión y un mejor rendimiento de barrera. Es probable que los productos futuros incorporen construcciones de papel multicapa, barreras de polímeros selectivos, sustratos reforzados y sistemas inhibidores específicos para cada aplicación. Los usuarios de la industria automotriz y de maquinaria pesada pueden beneficiarse de formatos diseñados para componentes irregulares y periodos de transporte prolongados, mientras que las aplicaciones aeroespaciales y de defensa pueden preferir una protección controlada para piezas de alto valor. La impresión digital y las características de identificación también podrían volverse más comunes a medida que los fabricantes busquen embalajes que comuniquen información sobre los componentes, instrucciones de manipulación y requisitos de protección. Estos avances desplazarían la competencia del papel tratado básico hacia sistemas de embalaje protector diseñados con características de rendimiento medibles.
Mayor integración de materiales de embalaje reciclables
Se espera que los requisitos de sostenibilidad influyan en la formulación del producto, la selección del sustrato y la gestión al final de su vida útil. Es probable que los proveedores prioricen los papeles kraft neutros, las estructuras con menor contenido de plástico, los grados repulpables y las formulaciones de inhibidores compatibles con los sistemas de reciclaje de papel. Esta tendencia no elimina la necesidad de barreras técnicas, ya que la protección contra la corrosión debe seguir siendo eficaz en condiciones reales de transporte y almacenamiento. En cambio, el desarrollo de productos equilibrará cada vez más el rendimiento frente a la corrosión con la recuperación de materiales. Los clientes pueden evaluar los envases mediante criterios de ciclo de vida más amplios, como el contenido de papel, los recubrimientos, la composición química, los requisitos de eliminación y la sustitución de la protección a base de aceite. Los proveedores que puedan documentar tanto el rendimiento frente a la corrosión como las características del material estarán mejor posicionados para los procesos de adquisición que incluyan criterios medioambientales.
Oportunidades de mercado para el papel anticorrosión
Producción localizada para clústeres manufactureros orientados a la exportación.
Las previsiones del mercado del papel anticorrosivo indican oportunidades para que los proveedores establezcan capacidades de conversión y soporte técnico cerca de los principales centros de fabricación en Asia Pacífico, Europa del Este, México y Oriente Medio. La producción local puede reducir los plazos de entrega para rollos, hojas y bolsas personalizados, a la vez que permite una adaptación más rápida a las especificaciones de embalaje del cliente. Los proveedores de los sectores automotriz e industrial suelen requerir diferentes dimensiones, sistemas de inhibición y periodos de protección para cada componente. Por lo tanto, las instalaciones de conversión regionales pueden generar valor mediante la personalización, en lugar de competir únicamente por el precio de la materia prima. Las prioridades de inversión deben incluir la impregnación o el recubrimiento controlados, la capacidad de ensayo, el aseguramiento de la calidad y el soporte técnico para la aplicación. La proximidad a clientes de fabricación orientados a la exportación también puede mejorar la capacidad de respuesta ante cambios en los programas de producción o la introducción de nuevos programas de componentes.
Protección premium para componentes aeroespaciales y de defensa.
Los equipos aeroespaciales y de defensa de alto valor representan una oportunidad atractiva para el embalaje especializado de protección contra la corrosión, ya que las consecuencias económicas de la degradación de los componentes pueden superar con creces el coste del embalaje. Los proveedores pueden desarrollar grados específicos para aplicaciones como el almacenamiento a largo plazo, las aleaciones sensibles, los conjuntos de precisión y los equipos expuestos a condiciones climáticas variables. La diferenciación técnica puede incluir periodos de protección validados, papel reforzado, barreras contra la humedad, características de trazabilidad y diseños de embalaje adaptados a la geometría de los componentes. Los clientes también pueden requerir documentación sobre la composición química, los procedimientos de manipulación y las pruebas de rendimiento. Las empresas que se adentren en este nicho de mercado deben priorizar los procesos de cualificación y la validación a largo plazo por parte del cliente, en lugar del volumen de producción. Las alianzas estratégicas con proveedores aeroespaciales, contratistas de defensa y proveedores de logística especializados pueden facilitar el acceso a una demanda recurrente.
Novedades recientes
- 31 de marzo de 2026: Cortec Corporation destacó su papel CorShield VpCI-146 de doble cara, que ofrece protección contra la corrosión por vapor en ambos lados. Este producto se utiliza para el embalaje de engranajes y cojinetes individuales, así como para el entretelado de componentes automotrices. Cortec también menciona su certificación USDA como producto de base biológica, su reciclabilidad para la fabricación de nuevos productos de papel y su compatibilidad con sistemas de envasado automatizados.
- 8 de marzo de 2026: Shenyang Rustproof Packaging Material Co., Ltd. presentó papel anticorrosivo VCI para el almacenamiento a largo plazo de componentes automotrices, como bloques de motor, cojinetes, discos de freno y ejes de transmisión. Este embalaje combina papel tratado con VCI con una película de polietileno de alta densidad para brindar protección contra la corrosión y mejorar la resistencia a la humedad y a las condiciones ambientales externas durante el almacenamiento y el transporte.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -