
Marché du papier anticorrosion : taille, part de marché et prévisions 2034
Rapport d'analyse du marché du papier anticorrosion : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type d'emballage (sacs, rouleaux, feuilles) ; utilisation finale (composants automobiles, équipements de défense et militaires, composants musicaux, équipements aérospatiaux, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00025512
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
2,69 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,06 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,28 %
taux de croissance
Marché adressable
31,59 milliards de dollars américains
(2026-2034)
Le marché des papiers anticorrosion était évalué à 2,69 milliards de dollars américains en 2025 et devrait atteindre 4,06 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,28 % sur la période 2026-2034. Cette demande est soutenue par les exigences croissantes en matière de protection contre la corrosion sèche des composants métalliques lors du stockage, du transport et de la logistique d'exportation. Les papiers kraft traités au VCI, les emballages de protection recyclables et les solutions spécifiques à chaque application sont de plus en plus utilisés dans les secteurs de l'automobile, de la défense, de l'aérospatiale et autres environnements de production à forte intensité métallique.
L’Amérique du Nord devrait demeurer un marché régional structurellement important, grâce à l’industrie aérospatiale, aux marchés de la défense, à la production de composants automobiles et aux pratiques éprouvées de lutte contre la corrosion. La taille du marché du papier anticorrosion est également influencée par le remplacement des méthodes de conservation à base d’huile par des emballages secs plus propres, tandis que des exigences accrues en matière de développement durable favorisent les formats de protection à base de papier recyclable et repulpable.
Analyse et perspectives du marché du papier anticorrosion
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 38 à 42 % en 2025 et connaîtra une croissance annuelle composée de 4,9 à 5,5 % entre 2026 et 2034, soutenue par les applications dans les secteurs de l'aérospatiale, de l'automobile, de la défense et des machines industrielles.
- États-Unis : Les États-Unis représentent environ 82 à 86 % de la demande nord-américaine, avec un TCAC de 4,8 à 5,4 % entre 2026 et 2034, reflétant de fortes exigences dans les secteurs de la défense, de l'aérospatiale, de l'automobile et de l'ingénierie de précision.
- Europe : L'Europe représente une part de 25 à 29 % en 2025 et devrait croître à un TCAC de 4,8 à 5,4 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, de l'Italie, de la France, du Royaume-Uni et de l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 21 à 25 % en 2025 et devrait enregistrer un TCAC de 6,4 à 7,1 % entre 2026 et 2034, la Chine, le Japon, l'Inde et la Corée du Sud étant les principaux moteurs de la consommation d'emballages industriels.
- Segment le plus important : les sacs devraient représenter une part de marché de 39 à 43 % en 2025, avec un TCAC de 5,4 à 5,9 % entre 2026 et 2034 grâce à la protection qu’ils offrent et à leur flexibilité logistique.
- Segment à forte croissance : Le secteur de la défense et des équipements militaires devrait représenter une part de marché de 16 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Cortec Corporation, BRANOpac, Armor Protective Packaging, Northern Technologies International Corporation, Daubert Cromwell, Inc., Oji F-Tex Co., Ltd., Zeus Packaging, Green Packaging Inc., Sercalia et Mabuchi Singapore Pte Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Du conditionnement traditionnel des huiles, graisses et cires aux emballages secs contenant du VCI pour la prévention de la corrosion et une manipulation aisée, le marché a connu des évolutions notables. Les fabricants privilégient désormais le kraft neutre, un dosage précis d'inhibiteur, des barrières multicouches, l'impression et des formats recyclables. La conception des produits tient compte de facteurs tels que le type de métal, la durée de stockage, l'humidité, la logistique et la forme de l'emballage.
On peut s'attendre à des développements supplémentaires dans les formats recyclables, les inhibiteurs de faibles émissions et les barrières contre l'humidité. L'importance de la région Asie-Pacifique devrait croître avec le développement des chaînes d'approvisionnement industrielles, et l'on peut anticiper que les clients nord-américains et européens privilégieront un déballage facile et le recyclage des matériaux. L'emballage des produits de défense et aérospatiaux continuera de stimuler la recherche de produits plus performants, notamment en cas de stockage prolongé et de difficultés logistiques.
Rapport sur le marché du papier anticorrosion
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,69 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,06 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,28% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du papier anticorrosion
La croissance du marché du papier anticorrosion est étroitement liée à la circulation des composants métalliques au sein des réseaux de production et de distribution. Les transformateurs de papier se procurent des substrats à base de kraft, y ajoutent des inhibiteurs de corrosion, puis produisent du papier ou des sacs à partir de ce substrat traité. L'intégrateur d'emballages adapte la forme au composant, tandis que les industries automobile, aéronautique, de la défense, mécanique et électronique définissent les exigences en matière de durée de protection.
La demande est influencée par le coût des retouches dues à la corrosion, le coût de la mise au rebut des composants, le coût du nettoyage et les délais de livraison. Le papier VCI est un matériau de protection à sec qui peut réduire le besoin de dégraissage après stockage. La disponibilité des produits dépend des supports en papier kraft, des produits chimiques nécessaires, des capacités de transformation et de la logistique régionale.
L' analyse du marché du papier anticorrosion révèle une structure concurrentielle fragmentée, associant des fabricants spécialisés de matériaux anticorrosion, des entreprises d'emballage de protection, des transformateurs de papier et des fournisseurs diversifiés de matériaux industriels. Cortec Corporation et BRANOpac proposent une gamme de produits diversifiée, tandis qu'Armor Protective Packaging se concentre sur les emballages de protection en matériaux anticorrosion. NTI Corporation et Daubert Cromwell se positionnent quant à elles sur le plan des technologies de contrôle de la corrosion et des emballages industriels.
Le positionnement repose désormais davantage sur les produits personnalisés que sur les fournitures de papier. La transformation du papier est assurée par Oji F-Tex Co., Ltd., tandis que les capacités d'emballage sont représentées par Zeus Packaging et Green Packaging Inc. Sercalia et Mabuchi Singapore Pte Ltd. répondent aux besoins régionaux spécifiques. Les principaux axes d'investissement sont désormais orientés vers les substrats recyclables, les constructions barrières, l'efficacité des inhibiteurs et l'emballage, en minimisant la manutention manuelle lors de l'assemblage et du déballage des composants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
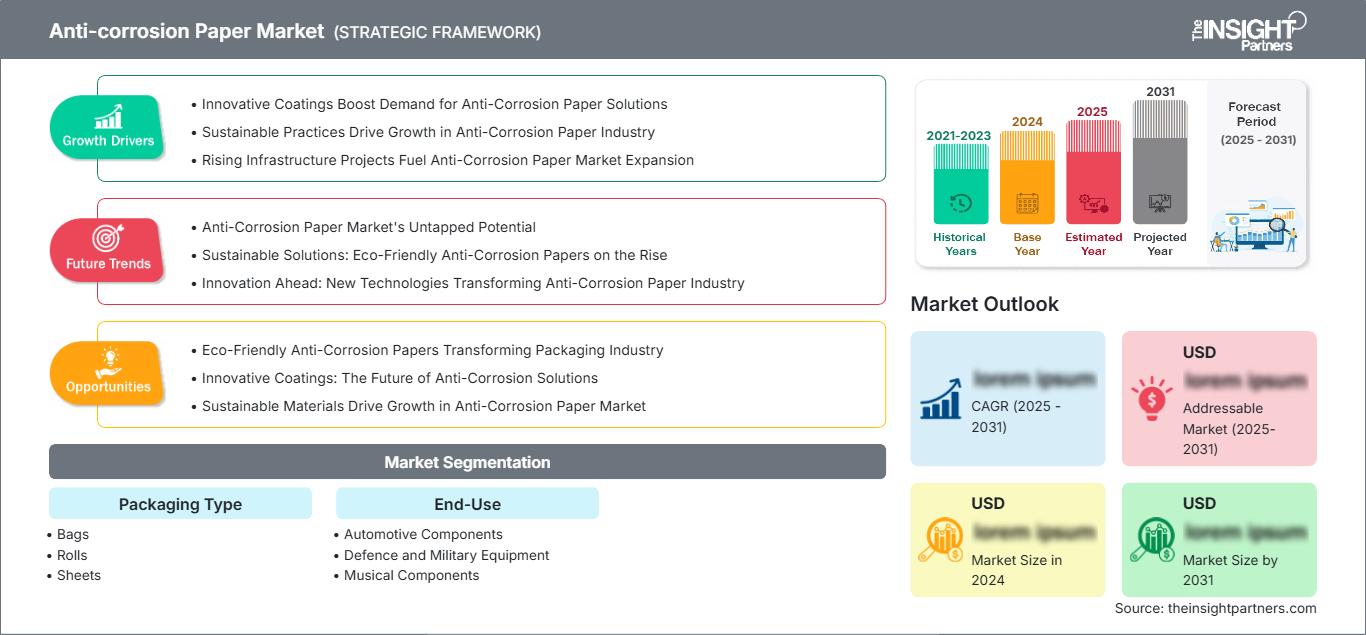
Marché du papier anticorrosion : Perspectives stratégiques
Perspectives régionales
Marché du papier anticorrosion en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 38 et 42 % du marché du papier anticorrosion en 2025, avec un taux de croissance annuel composé (TCAC) de 4,9 à 5,5 % jusqu'en 2034. La position dominante des États-Unis en matière de consommation régionale s'explique par l'importance de ses industries aérospatiales, de défense, automobiles, mécaniques et de transformation des métaux. Le Canada contribue également à cette demande grâce à ses chaînes d'approvisionnement dans les secteurs de l'automobile, des équipements miniers, des installations énergétiques et des machines. La protection contre la corrosion sèche est essentielle pour les composants soumis à différentes phases de stockage et de transport.
Ce type de demande est renforcé par les stocks de défense, la logistique des composants aérospatiaux et les chaînes d'approvisionnement automobiles orientées vers l'exportation. L'utilisation de papier VCI présente l'avantage d'exiger une manipulation plus propre, car les composants protégés ne nécessitent généralement pas un dégraissage poussé avant leur assemblage. La différenciation des produits selon les métaux ferreux, non ferreux et mixtes se généralise chez les transformateurs régionaux.
Marché américain du papier anticorrosion
Les États-Unis représentent environ 82 à 86 % de la demande du marché nord-américain du papier anticorrosion et devraient connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034. L'implantation de l'entreprise s'explique par l'importance des secteurs de la fabrication de produits aérospatiaux, de la réparation d'équipements de défense, de la construction automobile, de la production de machines et du transport de composants techniques. Les principaux fournisseurs du pays sont Cortec Corporation, Armor Protective Packaging, Daubert Cromwell et Northern Technologies International Corporation.
Les applications concernent un large éventail de secteurs, allant des moteurs et pièces de transmission aux équipements de défense, en passant par les pièces aéronautiques, l'outillage, les roulements et les structures métalliques. Les clients des industries aérospatiale et de défense exigent une protection constante des produits lors de leur stockage de longue durée, tandis que les constructeurs automobiles privilégient un emballage optimisé pour le transport de grandes quantités de composants. Le transport à l'exportation implique que les produits doivent conserver leur protection malgré les variations d'humidité et de température.
Marché européen du papier anticorrosion
On estime que l'Europe représentera 25 à 29 % de la demande mondiale de papier anticorrosion en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % jusqu'en 2034. L'Allemagne est le principal marché national, soutenue par les secteurs de l'automobile, des machines, de la métallurgie, de l'aérospatiale et des équipements industriels. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché via leurs chaînes d'approvisionnement liées à la fabrication et à la défense, et accordent une importance croissante aux matériaux d'emballage recyclables.
L'Allemagne demeure stratégiquement importante, car ses producteurs d'automobiles et de machines disposent de réseaux de composants qui nécessitent une gestion rigoureuse du stockage et du transport. Au Royaume-Uni, le secteur englobe l'aérospatiale, la défense, l'automobile et l'ingénierie industrielle, ce qui confère au pays un rôle majeur dans les besoins en emballages VCI. La France est privilégiée par les industries aérospatiales et de défense, tandis que la demande italienne est stimulée par l'industrie des machines, des composants automobiles et de la métallurgie. L'Espagne, quant à elle, possède des industries automobiles, d'équipements industriels et de production tournée vers l'exportation.
Marché du papier anticorrosion en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 21 et 25 % du marché du papier anticorrosion en 2025 et connaître une croissance annuelle composée (TCAC) de 6,4 à 7,1 % jusqu'en 2034. La Chine domine la demande régionale, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. L'expansion des secteurs de l'automobile, des machines, de l'électronique, de la construction navale et de la transformation des métaux accroît les besoins en protection anticorrosion tout au long des chaînes d'approvisionnement nationales et internationales.
La Chine allie d'importants volumes de production à une logistique d'exportation performante, tandis que le Japon et la Corée du Sud privilégient les composants de précision et les équipements industriels. L'essor des secteurs automobile et de l'ingénierie en Inde génère des débouchés supplémentaires pour la consommation, et l'Australie soutient les applications minières et industrielles spécialisées. Les fabricants régionaux développent de plus en plus de papiers VCI multicouches et renforcés afin de répondre aux exigences des longs trajets de transport, de l'humidité et des conditions de stockage difficiles.
Marché du papier anticorrosion au Moyen-Orient et en Afrique
Le marché du papier anticorrosion au Moyen-Orient et en Afrique représente un centre de demande plus restreint mais en pleine expansion. L'Arabie saoudite est le principal moteur de la demande régionale, notamment dans les secteurs de l'énergie, des équipements industriels et des infrastructures. Les Émirats arabes unis soutiennent les activités de réexportation et de logistique, tandis que l'Afrique du Sud contribue à ce marché grâce à ses applications dans les secteurs de l'automobile, des mines et des machines. La croissance régionale est estimée entre 4,7 % et 5,3 % par an jusqu'en 2034.
Les infrastructures énergétiques et la diversification industrielle engendrent des exigences en matière de protection contre la corrosion lors du stockage et du transport des équipements. L'expansion du secteur manufacturier en Arabie saoudite soutient la demande d'emballages de protection pour les machines et les composants métalliques, tandis que les plateformes logistiques des Émirats arabes unis offrent des débouchés pour les produits utilisés lors du transit international. Les chaînes d'approvisionnement des secteurs automobile et minier en Afrique du Sud ajoutent des besoins récurrents en matière de protection contre la corrosion sèche.
Analyse de segmentation
Type d'emballage
Le marché des emballages devrait croître à un TCAC de 5,0 à 5,6 % entre 2026 et 2034. Le choix du format dépend de plus en plus de l'automatisation, de la géométrie des composants, de la durée de protection et des besoins en main-d'œuvre. Les sacs offrent une protection fermée, les rouleaux permettent des opérations de transformation en continu et les feuilles offrent une grande flexibilité pour l'intercalage et l'emballage. Les fabricants associent de plus en plus le papier à des structures barrières ou renforcées lorsque les contraintes liées au transport exigent une résistance mécanique ou à l'humidité accrue.
- Sacs : Les formats fermés sont stratégiquement importants pour les composants nécessitant une protection contre les conditions atmosphériques environnantes, notamment lors du stockage en entrepôt et du transport international.
- Rouleaux : Les formats de matériaux continus sont adaptés aux opérations d’emballage à haut débit et permettent aux fabricants d’optimiser les dimensions d’emballage en fonction de la taille des composants et des exigences de production.
- Feuilles : Les formats en feuilles découpées sont utiles pour l'intercalage et la couverture de surface, supportant les composants métalliques qui nécessitent une séparation, une résistance à l'abrasion ou une protection localisée contre les vapeurs.
Utilisation finale
Les applications finales devraient connaître une croissance annuelle composée de 5,3 % à 5,9 % entre 2026 et 2034. Les composants automobiles génèrent une demande récurrente en raison des volumes d'expédition élevés, tandis que les secteurs de la défense et de l'aérospatiale privilégient une protection renforcée. Les composants musicaux constituent une application spécialisée, tandis que les équipements aérospatiaux exigent un conditionnement contrôlé pour les assemblages métalliques de grande valeur et les pièces de précision.
- Composants automobiles : Les composants métalliques (moteur, transmission, freinage, roulements, etc.) nécessitent une protection lors de la préparation de la production, du stockage en entrepôt, de l’expédition à l’exportation et de la logistique entre le fournisseur et l’assemblage.
- Équipements de défense et militaires : Les longues périodes de stockage et les exigences logistiques rendent la protection contre la corrosion importante pour les pièces de rechange, les équipements de soutien aux armes, les composants de véhicules et les assemblages métalliques conservés dans les stocks de défense.
- Composants musicaux : Les cordes métalliques, les accessoires, les mécanismes et les composants de précision bénéficient d’une protection à sec là où la corrosion de surface peut affecter l’apparence, les performances ou la qualité d’assemblage.
- Équipements aérospatiaux : Les composants de grande valeur nécessitent un emballage contrôlé car la corrosion, la contamination et les dommages de surface peuvent entraîner des conséquences importantes en matière d’inspection, de retouche ou de remplacement.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Composants automobiles |
Haut |
Logistique d'exportation |
Mature |
|
Équipements de défense et militaires |
Moyen |
Stockage à long terme |
Mise à l'échelle |
|
Éléments musicaux |
Faible |
Protection de précision |
Émergent |
|
équipement aérospatial |
Moyen |
Préservation des actifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du papier anticorrosion
Expansion des chaînes d'approvisionnement industrielles sensibles à la corrosion
Dans le secteur manufacturier mondial, un nombre croissant de processus de production reposent sur des chaînes d'approvisionnement complexes où les composants métalliques sont stockés chez les fournisseurs, dans des centres de distribution, des ports et des usines avant leur utilisation. Plus une chaîne de transport et de stockage comporte d'étapes, plus les pièces métalliques sont exposées à l'humidité, aux variations de température et aux polluants atmosphériques. Par conséquent, une protection anticorrosion à sec devient essentielle, non seulement au point d'origine, mais aussi tout au long de la chaîne. Le papier anticorrosion peut être facilement intégré au processus d'emballage actuel sans nécessiter d'équipement spécifique ; les fournisseurs peuvent ainsi protéger les pièces contre la corrosion dès leur conditionnement.
Passer des méthodes de conservation à base d'huile à des emballages plus propres
Le choix des stratégies anticorrosion par les fabricants ne se fonde plus uniquement sur le coût des matériaux, mais aussi sur les exigences globales de manutention. L'huile et la graisse offrent une bonne protection, mais peuvent engendrer des problèmes de nettoyage et de manipulation liés au personnel, à l'assemblage et au traitement des eaux usées. Le papier VCI offre une protection à sec : l'inhibiteur chimique est intégré au matériau d'emballage et crée une vapeur protectrice autour de la pièce métallique. Cette stratégie facilite le déballage et peut même minimiser les besoins de nettoyage secondaire. L'effet est particulièrement marqué sur les composants passant directement de l'emballage à l'assemblage ou au contrôle. Les solutions à base de papier permettent de concilier protection anticorrosion et démarche de réduction et de recyclage des emballages.
Exigences croissantes en matière de stockage prolongé et de protection des exportations
Les stocks de défense, les composants aérospatiaux, les pièces automobiles de rechange, les machines industrielles et les équipements de remplacement peuvent nécessiter une protection pendant des périodes nettement plus longues que les expéditions standard entre usines. Un stockage prolongé accroît l'exposition à l'humidité atmosphérique et aggrave les conséquences de la dégradation liée à la corrosion. Les fournisseurs de papier anticorrosion proposent donc de plus en plus de papiers longue durée, multicouches, renforcés et conçus pour des combinaisons de métaux spécifiques. Les fabricants tournés vers l'exportation exigent également une protection efficace malgré les variations climatiques et les longs trajets de transport. Ce facteur favorise les fournisseurs capables de valider les performances par des tests de corrosion contrôlés et d'adapter la charge d'inhibiteurs à l'application. Il incite également les ingénieurs d'emballage à évaluer la protection anticorrosion au même titre que la protection mécanique, les barrières contre l'humidité et la durée de stockage.
Tendances futures du marché du papier anticorrosion
Développement de structures de papier VCI multifonctionnelles
Le marché du papier anticorrosion s'oriente vers des structures multifonctionnelles alliant protection contre la corrosion, résistance à l'humidité, renforcement mécanique, protection contre l'abrasion et performances barrières améliorées. Les produits futurs intégreront probablement des constructions multicouches, des barrières polymères sélectives, des substrats renforcés et des systèmes d'inhibition spécifiques à chaque application. Les secteurs de l'automobile et des engins lourds pourront tirer profit de formats conçus pour les composants de formes irrégulières et les longs délais de transport, tandis que les applications aérospatiales et de défense privilégieront une protection contrôlée pour les pièces de grande valeur. L'impression numérique et les éléments d'identification devraient également se généraliser, les fabricants recherchant des emballages communiquant les informations sur les composants, les instructions de manipulation et les exigences de protection. Ces évolutions déplaceront la concurrence du papier traité classique vers des systèmes d'emballage protecteurs techniques aux performances mesurables.
Intégration accrue des matériaux d'emballage recyclables
Les exigences de durabilité devraient influencer la formulation des produits, le choix des substrats et leur gestion en fin de vie. Les fournisseurs privilégieront probablement les papiers kraft neutres, les constructions à teneur réduite en plastique, les papiers repulpables et les formulations d'inhibiteurs compatibles avec les systèmes de recyclage du papier. Cette tendance ne dispense pas des barrières techniques, car la protection contre la corrosion doit rester efficace dans les conditions réelles de transport et de stockage. Le développement des produits s'attachera donc de plus en plus à équilibrer la performance anticorrosion et la valorisation des matériaux. Les clients pourront évaluer les emballages selon des critères de cycle de vie plus larges, incluant la teneur en papier, les revêtements, la composition chimique, les exigences d'élimination et le remplacement des protections à base d'huile. Les fournisseurs capables de documenter à la fois la performance anticorrosion et les caractéristiques des matériaux seront mieux placés pour les processus d'approvisionnement intégrant des critères environnementaux.
Opportunités du marché du papier anticorrosion
Production localisée pour les pôles de production orientés vers l'exportation
Les prévisions du marché du papier anticorrosion indiquent des opportunités pour les fournisseurs d'établir des capacités de transformation et de support technique à proximité des principaux pôles de production en Asie-Pacifique, en Europe de l'Est, au Mexique et au Moyen-Orient. La production locale permet de réduire les délais de livraison des rouleaux, feuilles et sacs personnalisés, tout en facilitant une adaptation plus rapide aux spécifications d'emballage des clients. Les équipementiers automobiles et industriels exigent souvent des dimensions, des systèmes d'inhibition et des durées de protection différents pour chaque composant. Les unités de transformation régionales peuvent ainsi créer de la valeur par la personnalisation plutôt que de se concentrer uniquement sur le prix des matières premières. Les investissements prioritaires doivent inclure l'imprégnation ou le revêtement contrôlé, les capacités de test, l'assurance qualité et le support technique. La proximité des clients industriels tournés vers l'exportation peut également améliorer la réactivité en cas de modification des plannings de production ou d'introduction de nouveaux programmes de composants.
Protection de qualité supérieure pour les composants aérospatiaux et de défense
Les équipements aérospatiaux et de défense de grande valeur représentent une opportunité majeure pour les emballages anticorrosion spécialisés, car le coût de la dégradation des composants peut largement dépasser celui de l'emballage. Les fournisseurs peuvent développer des qualités spécifiques pour le stockage de longue durée, les alliages sensibles, les assemblages de précision et les équipements exposés à des conditions climatiques variables. La différenciation technique peut inclure des durées de protection validées, du papier renforcé, des barrières contre l'humidité, des dispositifs de traçabilité et des conceptions d'emballage adaptées à la géométrie des composants. Les clients peuvent également exiger une documentation relative à la composition chimique, aux procédures de manipulation et aux tests de performance. Les entreprises entrant sur ce créneau doivent privilégier les processus de qualification et la validation client à long terme plutôt que la production de masse. Des partenariats stratégiques avec des fournisseurs aérospatiaux, des entreprises de défense et des prestataires logistiques spécialisés peuvent garantir une demande récurrente.
Développements récents
- 31 mars 2026 : Cortec Corporation a mis en avant son papier CorShield VpCI-146 double face, qui assure une protection contre la corrosion en phase vapeur sur ses deux faces. Ce produit est utilisé pour l’emballage individuel des engrenages et des roulements, ainsi que pour l’intercalage des couches de composants automobiles. Cortec souligne également sa certification USDA de produit biosourcé, sa recyclabilité en nouveaux produits de papier et sa compatibilité avec les processus d’emballage automatisés.
- Le 8 mars 2026 : Shenyang Rustproof Packaging Material Co., Ltd. a lancé un papier antirouille VCI destiné au stockage longue durée de composants automobiles, notamment les blocs-moteurs, les roulements, les disques de frein et les arbres de transmission. Cet emballage associe un papier traité VCI à un film de polyéthylène haute densité pour une protection anticorrosion optimale, tout en améliorant la résistance à l’humidité et aux conditions environnementales extérieures lors du stockage et du transport.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -