
Markt für Dienstleistungen zur Antikörperproduktion: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Antikörperproduktionsdienstleistungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Prozess (Upstream-Prozessierung, Downstream-Prozessierung, Filtration); Endnutzer (Pharmazeutische und Biotechnologieunternehmen, Diagnostiklabore und Forschungsinstitute) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027319
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


Marktgröße 2025
6,57 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
16,41 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,12 %
Wachstumsrate
Adressierbarer Markt
109,40 Mrd. US-Dollar
(2026–2034)
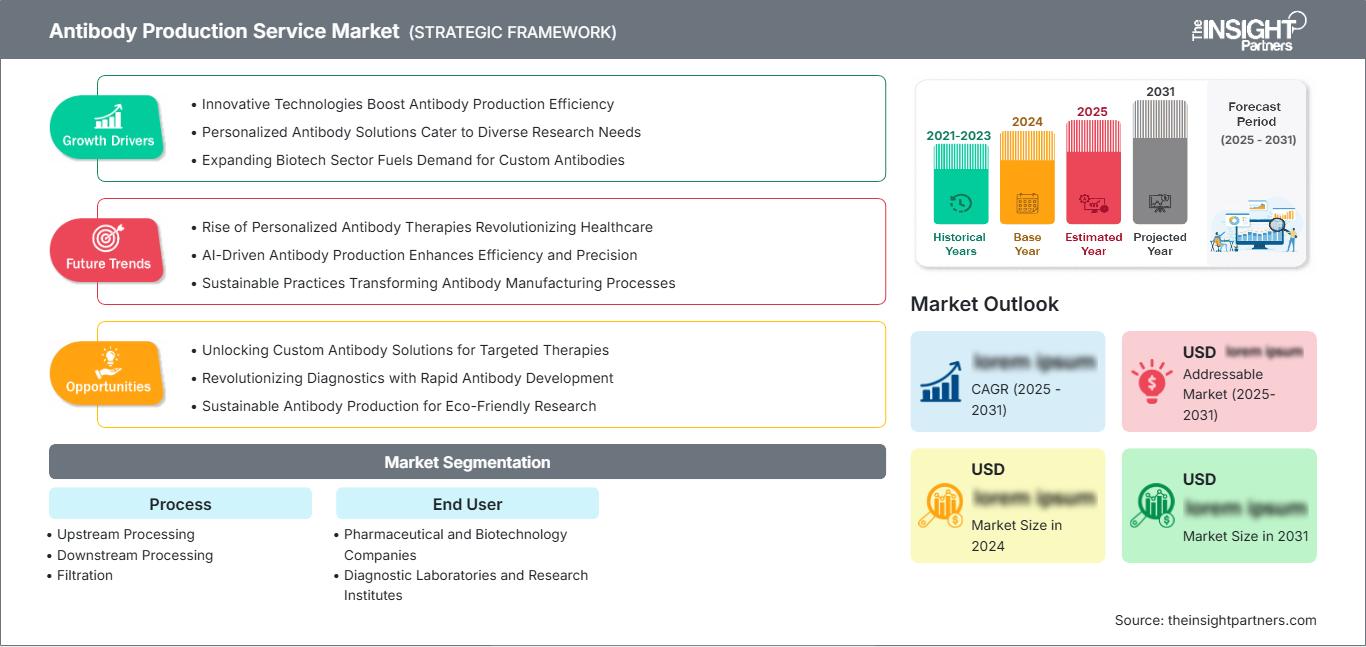
Der Markt für Antikörperproduktionsdienstleistungen wächst, da immer mehr biopharmazeutische Unternehmen ihre Produktionsaktivitäten auslagern, um Zugang zu skalierbaren Prozessen, validierten Anlagen und Expertise zu erhalten. Dieser Markt wird 2025 ein Volumen von 6,57 Milliarden US-Dollar erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,12 % im Zeitraum 2026–2034 auf 16,41 Milliarden US-Dollar ansteigen. Gründe hierfür sind die wachsende Anzahl an Biologika in der Entwicklungspipeline, der steigende Bedarf an flexiblen Kapazitäten und die zunehmende Nutzung ausgelagerter Upstream- und Downstream-Dienstleistungen.
Nordamerika bleibt ein bedeutendes Outsourcing-Zentrum, da die Größe des Marktes für Antikörperproduktionsdienstleistungen durch eine gut ausgebaute biopharmazeutische Produktionsinfrastruktur, eine effiziente CDMO-Branche und zahlreiche innovative Arzneimittelentwickler in der Region bestimmt wird. Die Wachstumsrate des Marktes für Antikörperproduktionsdienstleistungen in dieser Region wird im Zeitraum 2026–2034 voraussichtlich 11,5–12,5 % betragen.
Marktanalyse und Einblicke zum Antikörperproduktionsdienstleistungsmarkt
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 39–43 % am Markt für Antikörperproduktionsdienstleistungen ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen wird, unterstützt durch eine ausgereifte biopharmazeutische Infrastruktur, eine hohe Outsourcing-Durchdringung und eine wachsende Produktionskapazität für Biologika.
- USA: Die USA werden im Jahr 2025 schätzungsweise einen globalen Anteil von 31–35 % ausmachen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 11,7–12,7 % wachsen, was auf etablierte Produktionsnetzwerke zurückzuführen ist.
- Europa: Europa hält im Jahr 2025 einen Anteil von etwa 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,8–11,8 % wachsen, wobei Deutschland, die Schweiz, Frankreich und Großbritannien über starke Bioprozesskapazitäten verfügen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 20–24 % geschätzt und soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,0 % wachsen, angeführt von China, Südkorea, Japan, Indien und Singapur.
- Größtes Segment: Die Downstream-Verarbeitung hält im Jahr 2025 schätzungsweise einen Marktanteil von 39–43 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 11,5–12,5 % wachsen, was die Komplexität der Reinigung und die Qualitätsanforderungen widerspiegelt.
- Wachstumsstarkes Segment: Die Filtration macht im Jahr 2025 etwa 18–22 % des Marktanteils aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % wachsen, da die Sterilgutaufbereitung und die Einweg-Workflows zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: GE HealthCare Technologies Inc., Thermo Fisher Scientific Inc., Sartorius AG, Merck KGaA, Pall Corporation, Sigma-Aldrich Corporation, Eppendorf AG, Cellab, INTEGRA Biosciences, Fiber Cell Systems.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktbericht für Antikörperproduktionsdienstleistungen zeigt, dass sich der Markt von reiner Laborunterstützung zu einem Geschäftsfeld entwickelt hat, das Partnerschaften im Bereich der Bioprozessentwicklung umfasst, darunter Zellkultur, Prozessentwicklung, Aufreinigung, Filtration, analytische Tests und Scale-up. Einweg-Bioreaktoren, intensivierte Kultivierungssysteme, Automatisierung und Fortschritte in der Chromatographie beeinflussen die Wirtschaftlichkeit der Produktion. Moderne Produktionssysteme sind zunehmend miteinander verknüpft, sodass Dienstleister die Entwicklung von den frühen Phasen bis zur kommerziellen Fertigung begleiten können.
Zukünftig dürfte die Nachfrage nach Dienstleistungen über die Zentren der biopharmazeutischen Industrie hinaus auf neue Gebiete, insbesondere in den asiatisch-pazifischen Ländern und ausgewählten europäischen Standorten, ausgeweitet werden. Anbieter mit regionalen Produktionsstätten, Technologietransferkapazitäten und etablierten Qualitätssicherungssystemen sind gut positioniert, um Outsourcing-Programme zu übernehmen. Die regulatorischen Anforderungen für die Herstellung von Biologika umfassen unter anderem die Vorgaben der WHO für monoklonale Antikörper und verwandte Produkte.
Berichtsumfang zum Markt für Antikörperproduktionsdienstleistungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,57 Milliarden US-Dollar |
| Marktgröße bis 2034 | 16,41 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,12 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antikörperproduktionsdienstleistungen
Zu den Faktoren, die das Nachfragewachstum beeinflussen, zählen die steigende Anzahl von Antikörper-Pipelines, die zunehmende Komplexität der Herstellungsprozesse und der Bedarf an geringeren internen Investitionen. Im Markt für Antikörperproduktionsdienstleistungen ist das Wachstum daher eng mit dem Trend zum Outsourcing in den Bereichen Forschung, Prozessentwicklung, klinische Versorgung und kommerzielle Produktion verbunden. Die Dienstleistungsunternehmen integrieren Zelllinienentwicklung, Upstream-Kultivierung, Ernte, Klärung, Reinigung, Filtration und analytische Dienstleistungen und bilden so eine integrierte Wertschöpfungskette anstelle separater Produktionsprozesse.
Die Angebotsdynamik begünstigt zunehmend Unternehmen mit skalierbarer Ausrüstung, Prozesskompetenz, Verbrauchsmaterialien und technischen Dienstleistungen. Produktivitätssteigerungen in der vorgelagerten Prozesskette können zu einer erhöhten Belastung der nachgelagerten Prozesse mit Verunreinigungen führen und somit eine Prozessintegration erforderlich machen. Laut Sartorius ist eine Integration der vorgelagerten und nachgelagerten Prozesse notwendig, da ein hoher Titer nicht automatisch eine wirtschaftliche Reinigung bedeutet.
Die Wettbewerbspositionierung entwickelt sich hinsichtlich Workflow-Abdeckung, geografischer Präsenz, Prozesswissen und der Fähigkeit, Prozesse ohne erneute Qualifizierung in die Produktion zu überführen. Thermo Fisher Scientific Inc. bietet Dienstleistungen für Upstream-, Downstream-, Qualitäts- und Scale-up-Prozesse an, während sich Sartorius AG auf integrierte Herstellungsverfahren für monoklonale Antikörper konzentriert. Auch Merck KGaA verfügt über umfassende Kompetenzen in den Bereichen Filtration, Prozesslösungen und Fertigungstechnologien.
Die Wettbewerbslandschaft entwickelt sich daher hin zu Plattformlösungen, regionalen Fertigungskapazitäten und Prozessintensivierung. Wettbewerber wie GE HealthCare Technologies Inc., Eppendorf AG, Pall Corporation, Sigma-Aldrich Corporation, INTEGRA Biosciences, Cellab und Fiber Cell Systems konkurrieren mit unterschiedlichen Kombinationen aus Ausrüstung, Einwegmaterialien, Prozesstechnologien und weiteren spezifischen Dienstleistungen. Immer mehr Investitionen fließen in Flexibilität, Einwegtechnologien, digitale Prozesssteuerung und Aufreinigungsverfahren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antikörperproduktionsdienstleistungen: Strategische Einblicke
Regionale Einblicke
Markt für Antikörperproduktionsdienstleistungen in Nordamerika
Nordamerika wird 2025 schätzungsweise 39–43 % des globalen Marktes ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen. Die USA sind aufgrund ihrer hohen Dichte an Biotechnologieunternehmen, klinischen Entwicklungsprojekten, spezialisierten Produktionsstätten und etablierten Outsourcing-Partnerschaften der dominierende regionale Markt. Kanada ergänzt die Region durch Forschungseinrichtungen und wachsende Kapazitäten im Bereich Biologika.
Die Region profitiert von modernen cGMP-konformen Anlagen, einem gut ausgebauten Lieferantennetzwerk und kontinuierlichen Investitionen in die lokale pharmazeutische Produktion. Die jüngsten US-Investitionen von über 500 Milliarden US-Dollar in Schlüsselunternehmen der Branche unterstreichen den globalen Trend hin zu sicherer Produktion und Lieferkette. Dies wird die Nachfrage nach Expertise in der Antikörperherstellung, Prozessentwicklung, Aufreinigung und Filtration erhöhen, insbesondere dort, wo flexible Kapazitätsauslastung erforderlich ist.
US-Markt für Antikörperproduktionsdienstleistungen
Die USA machen 2025 etwa 80–84 % des nordamerikanischen Marktes aus und werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 11,7–12,7 % verzeichnen. Die Stärken des Landes liegen vor allem in seinem Fokus auf Biopharmazeutika, seiner regulatorischen Struktur und der Präsenz kommerzieller Produktionsdienstleister. Führende Unternehmen sind in den USA in den Bereichen Forschung und Entwicklung, Prozessentwicklung, Bioprozessierung und Produktion stark vertreten.
Das Anwendungsgebiet verlagert sich von der traditionellen Antikörperproduktion im Labor hin zur klinischen und kommerziellen Produktion, wobei Prozesse wie Upstream-Prozesse, Aufreinigung, Filtration, Analytik und Technologietransfer an Bedeutung gewinnen. Thermo Fisher Scientific Inc. unterstützt die Entwicklung und Bioprozessierung von Antikörpern mithilfe von Einweg-Bioreaktoren und Downstream-Lösungen. Die Nachfrage aus den USA wird daher zunehmend durch das Outsourcing prozessbezogener Aufgaben und weniger durch Kapazitätsengpässe bestimmt.
Markt für Antikörperproduktionsdienstleistungen in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % wachsen. Deutschland ist der führende Markt, unterstützt durch eine starke Infrastruktur für die Herstellung von Produkten aus den Bereichen Life Science, während die Schweiz, Frankreich, Großbritannien, Italien und Spanien durch Forschung, pharmazeutische Produktion und spezialisierte Bioprozesskapazitäten beitragen.
Outsourcing bleibt aufgrund gut entwickelter pharmazeutischer Ökosysteme, qualifizierter Fachkräfte und verfügbarer Forschungseinrichtungen ein entscheidender Bestandteil der Wertschöpfungskette in Großbritannien und Deutschland. Die Stärke Deutschlands liegt in seinem integrierten Produktions- und Entwicklungsökosystem. Frankreich trägt mit seinen biopharmazeutischen Produktionsanlagen und Zulieferern zur Wertschöpfung bei, während Italien und Spanien das Forschungs- und Produktionsökosystem stärken.
Markt für Antikörperproduktionsdienstleistungen im asiatisch-pazifischen Raum
Die Region wird voraussichtlich im Jahr 2025 einen Marktanteil von 20–24 % halten und ein jährliches Wachstum von 13,0–14,0 % verzeichnen. China dominiert den regionalen Markt hinsichtlich der Nachfrage, gefolgt von Japan, Südkorea, Indien und Australien. Lokale Produktion, Investitionen in Biotechnologie und staatlich geförderte Initiativen im Bereich der Lebenswissenschaften haben die Leistungsfähigkeit der Region gestärkt.
Die Bioprozesskapazitäten Chinas und Südkoreas entwickeln sich stetig weiter, und auch Indien baut seine Forschungs- und Produktionskapazitäten aus. Thermo Fisher Scientific Inc. betreibt Bioprozess-Designzentren in Indien, China, Korea und Singapur, um Entwicklungsdienstleistungen für Upstream- und Downstream-Prozesse anzubieten.
Markt für Antikörperproduktionsdienstleistungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen ein kleineres, aber wachsendes Marktpotenzial dar, wobei die Nachfrage sich auf Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika konzentriert. Für die Region wird bis 2034 ein jährliches Wachstum von 10,0–11,0 % erwartet, unterstützt durch die Lokalisierung des Gesundheitswesens, Investitionen in die Pharmaindustrie und den Ausbau der Laborinfrastruktur.
Saudi-Arabien treibt die regionale Entwicklung durch Initiativen zur Diversifizierung des Gesundheitswesens und der Industrie voran, während die VAE den Schwerpunkt auf eine fortschrittliche Infrastruktur im Gesundheitswesen und den Biowissenschaften legen. Südafrika bleibt das wichtigste Forschungs- und Diagnostikzentrum Afrikas. Steigende Investitionen in Kühlketten, Laborkapazitäten und die pharmazeutische Produktion dürften die potenziellen Outsourcing-Möglichkeiten schrittweise verbessern.
Segmentierungsanalyse
Verfahren
Der Prozess wird voraussichtlich der zentrale Werttreiber bleiben, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % im Zeitraum 2026–2034. Outsourcing erstreckt sich zunehmend über mehrere miteinander verbundene Fertigungsstufen, da Auftraggeber einen konsistenten Prozesstransfer, eine geringere operative Komplexität und Zugang zu Spezialausrüstung anstreben. Integrierte Servicemodelle können die Risiken bei der Übergabe zwischen vorgelagerter Kultur, nachgelagerter Reinigung und Filtration reduzieren.
- Upstream-Prozesse: Upstream-Dienstleistungen unterstützen die Zellvermehrung, die Optimierung der Nährmedien, die Entwicklung von Fütterungsstrategien und den Betrieb von Bioreaktoren. Die Nachfrage wird durch den Bedarf an reproduzierbaren Titern, skalierbarer Zellkultur und Prozessintensivierung verstärkt.
- Downstream-Prozessierung: Die Downstream-Prozessierung stellt den größten Prozessschritt dar, da die Antikörperreinigung Ausbeute, Reinheit und Wirtschaftlichkeit der Herstellung direkt beeinflusst. Chromatographie und die Entfernung von Verunreinigungen sind nach wie vor technisch anspruchsvolle Verfahren.
- Filtration: Filtration unterstützt die Klärung, Virenentfernung, Konzentration und Sterilisation. Die zunehmende Verbreitung von Einwegsystemen und strengere Anforderungen an die Kontaminationskontrolle erhöhen die Nachfrage nach spezialisierten Filtrationskapazitäten.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 um 11,5–12,5 % jährlich steigen. Outsourcing-Entscheidungen unterscheiden sich je nach Unternehmensgröße, Entwicklungsstadium, internen Kapazitäten und regulatorischen Anforderungen. Kleinere Biotechnologieunternehmen legen in der Regel Wert auf den Zugang zu externen Kompetenzen, während große Pharmaunternehmen externe Anbieter zur Ergänzung ihrer internen Netzwerke nutzen.
- Pharmazeutische und biotechnologische Unternehmen: Diese Organisationen stellen die primäre Kundengruppe dar, da sie skalierbare Produktion, Prozessentwicklung und Fertigungsflexibilität für klinische und kommerzielle Programme benötigen.
- Diagnostische Labore und Forschungsinstitute: Forschungsorganisationen nutzen spezialisierte Produktions- und Verarbeitungskapazitäten, wenn die interne Infrastruktur für eine reproduzierbare Antikörpergenerierung, -reinigung oder experimentelle Skalierung nicht ausreicht.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Pharma- und Biotechnologieunternehmen |
Hoch |
Pipeline-Outsourcing |
Reifen |
|
Diagnostische Labore und Forschungsinstitute |
Medium |
Kundenspezifische Bearbeitung |
Skalierung |
Markt für Antikörperproduktionsdienstleistungen: Wachstumstreiber und Wirkungsanalyse
Die wachsende Produktpipeline für Biologika erhöht den Bedarf an ausgelagerter Fertigung.
Die wachsende Zahl antikörperbasierter Entwicklungsprogramme erhöht den Bedarf an spezialisierten Produktionskapazitäten in allen Phasen – von der Wirkstoffforschung über die präklinische und klinische Entwicklung bis hin zur Vermarktung. Sponsoren benötigen häufig flexiblen Zugriff auf Bioreaktoren, Aufreinigungssysteme, Filtrationsplattformen, Analysemöglichkeiten und Expertise in der Prozessentwicklung, ohne dabei in gleicher Höhe in eine eigene Infrastruktur investieren zu müssen. Dies schafft wiederkehrende Outsourcing-Möglichkeiten für Anbieter, die Technologietransfer und Scale-up unterstützen können. Das aktuelle Bioprocessing-Portfolio von Thermo Fisher Scientific verdeutlicht den Trend hin zu vernetzten Upstream-, Downstream-, Qualitäts- und Scale-up-Prozessen anstelle isolierter Dienstleistungen. Für Anbieter bedeutet dies einen größeren potenziellen Kundenstamm und bessere Chancen auf mehrstufige Projekte. Für Sponsoren kann Outsourcing die Kapazitätsflexibilität verbessern und gleichzeitig internen Teams ermöglichen, sich auf Wirkstoffforschung, klinische Strategie und Produktentwicklung zu konzentrieren.
Prozessintensivierung verbessert die Wirtschaftlichkeit der Fertigung
Die Prozessintensivierung verändert die Wirtschaftlichkeit der Antikörperproduktion, indem sie die Produktivität steigert, ohne dass eine proportionale Erweiterung der Produktionsanlagen erforderlich ist. Höhere Zelldichten, intensivere Perfusion, optimierte Zufuhr, fortschrittliche Steuerungssysteme und verbesserte Aufreinigungsstrategien können den Output der vorhandenen Produktionsanlagen erhöhen. Sartorius berichtete 2026, dass einige Hersteller die Herstellungskosten monoklonaler Antikörper (mAbs) unter 50 US-Dollar pro Gramm senken konnten, wobei hochintensivierte Ansätze in ausgewählten Umgebungen deutlich niedrigere Werte erreichten. Die Marktauswirkungen sind erheblich, da sich Dienstleister durch Prozessökonomie anstatt allein durch Kapazität differenzieren können. Kunden bewerten Anbieter zunehmend anhand von Produktivität, Ausbeute, Zykluszeit, Verbrauchsmaterialnutzung und Skalierbarkeit. Folglich wird Expertise in der Prozessentwicklung zu einem strategischen Bestandteil von Dienstleistungsverträgen und stärkt die Chancen von Anbietern mit integrierten Technologieplattformen.
Die Fertigung von Einwegprodukten reduziert Kapazitäts- und Kontaminationsrisiken.
Einwegsysteme erhöhen die Flexibilität von Antikörperproduktionsdienstleistungen, indem sie die Abhängigkeit von fest installierten Edelstahlanlagen verringern und schnellere Produktwechsel ermöglichen. Ihr Wert ist besonders relevant für frühe klinische Programme, in denen Chargenvolumina noch unsicher sind und die Nachfrage sich schnell ändern kann. Thermo Fisher Scientific unterstützt Einweg-Bioreaktoren für die gesamte Entwicklungs- und Produktionsphase, während Sartorius Einwegtechnologien in umfassendere Arbeitsabläufe für monoklonale Antikörper integriert. Diese Technologie kann den Reinigungsaufwand reduzieren und die Herstellung mehrerer Produkte erleichtern, wodurch die Anlagenauslastung für Dienstleister verbessert wird. Der daraus resultierende kommerzielle Effekt ist eine höhere Bereitschaft junger Biotechnologieunternehmen, die Produktion auszulagern, da eine flexible Infrastruktur den Bedarf an erheblichen internen Investitionen verringert. Anbieter mit validierten Einweg-Arbeitsabläufen können daher im Wettbewerb um Programme, die von der Laborentwicklung zur klinischen Herstellung übergehen, erfolgreich sein.
Markt für Antikörperproduktionsdienstleistungen: Zukunftstrends
Die digitale Prozesssteuerung wird in die Leistungserbringung integriert werden.
Die Digitalisierung wird voraussichtlich zu einem wichtigeren Differenzierungsmerkmal, da Dienstleister ihren Fokus von gerätezentrierten Angeboten hin zu datengestützten Fertigungspartnerschaften verlagern. Zukünftige Arbeitsabläufe werden zunehmend Bioreaktorsensoren, Prozessanalysetechnologien, automatisierte Steuerungen, elektronische Chargenprotokolle und prädiktive Analysen miteinander vernetzen. Diese Funktionen ermöglichen die frühzeitige Erkennung von Prozessabweichungen und verbessern den Technologietransfer zwischen Entwicklungs- und Produktionsstandorten. Die Trends im Markt für Antikörperproduktionsdienstleistungen werden daher zunehmend die Datenkontinuität über verschiedene Maßstäbe hinweg in den Vordergrund stellen, anstatt die Optimierung einzelner Phasen isoliert zu gestalten. Serviceverträge können zudem digitale Prozessüberwachung, technischen Fernsupport und Leistungsanalysen umfassen. Diese Entwicklung dürfte Anbieter begünstigen, die Prozesskompetenz mit interoperabler Software und Automatisierungsarchitekturen kombinieren und gleichzeitig eine hohe Datenintegrität und die Einhaltung regulatorischer Vorgaben gewährleisten können.
Regionale Produktionsnetzwerke werden die Versorgungssicherheit stärken
Die zukünftige Kapazitätserweiterung dürfte geografisch stärker verteilt erfolgen, da Pharmaunternehmen kürzere Lieferketten und höhere Resilienz anstreben. Anbieter werden voraussichtlich vermehrt regionale Netzwerke betreiben, die Entwicklungslabore mit klinischen und kommerziellen Produktionskapazitäten kombinieren. Der asiatisch-pazifische Raum (APAC) profitiert davon, da China, Südkorea, Indien, Singapur und Japan stärkere Bioprozess-Ökosysteme aufbauen. Die Bioprocess Design Centers von Thermo Fisher in Indien, China, Korea und Singapur veranschaulichen diesen Regionalisierungstrend. Mit zunehmender Dezentralisierung der Produktion legen Kunden verstärkt Wert auf standardisierte Prozesse, Technologietransferprotokolle, Qualitätsgleichwertigkeit und eine kontinuierliche Rohstoffversorgung. Anbieter, die validierte Arbeitsabläufe an mehreren Standorten replizieren können, dürften sich einen Wettbewerbsvorteil verschaffen, wenn multinationale Auftraggeber regionale Produktionsoptionen suchen.
Marktchancen für Antikörperproduktionsdienstleistungen
Integrierte Entwicklungs- und Vermarktungsdienstleistungsverträge
Eine wichtige Chance liegt in der Entwicklung von Servicemodellen, die ein Antikörperprogramm von der frühen Prozessentwicklung über die klinische Versorgung bis hin zur Marktreife begleiten. Solche Vereinbarungen verbessern die Kontinuität, da dieselbe technische Architektur, Analysestrategie und dasselbe Prozesswissen bei der Produktionsskalierung beibehalten werden können. Anbieter können dieses Modell nutzen, um Kundenbeziehungen zu vertiefen und die Umsatzprognose zu verbessern, während gleichzeitig die Übergangsrisiken für Sponsoren reduziert werden. Prognosen für den Markt für Antikörperproduktionsdienstleistungen deuten darauf hin, dass eine anhaltende Outsourcing-Nachfrage Anbieter begünstigen dürfte, die in der Lage sind, mehrere Prozessstufen im Rahmen koordinierter Vereinbarungen zu managen. Investitionsprioritäten sollten skalierbare Bioreaktoren, Aufreinigungsplattformen, Filtrationstechnologien, Analytik und Technologietransferteams umfassen. Die überzeugendsten kommerziellen Angebote kombinieren technisches Fachwissen mit transparenter Kapazitätsplanung und klar definierten Qualitätsmeilensteinen.
Hohes Wachstumspotenzial in aufstrebenden Biopharma-Zentren
Aufstrebende biopharmazeutische Zentren bieten attraktive Investitionsmöglichkeiten, da die lokalen Entwicklungspipelines schneller wachsen als die spezialisierte Produktionsinfrastruktur. Indien, Südkorea, China und ausgewählte südostasiatische Märkte bieten Chancen für regionale Serviceeinrichtungen, Technologiezentren und hybride Entwicklungs- und Produktionsmodelle. Investoren können sich auf Kompetenzen konzentrieren, die Engpässe beheben, anstatt etablierte Kapazitäten zu replizieren. Dazu gehören Downstream-Reinigung, Filtration, Prozessintensivierung und analytische Unterstützung. Verstärkt wird diese Chance durch die steigende Kundennachfrage nach lokaler technischer Unterstützung und schnellerem Scale-up. Anbieter, die regionale Plattformen aufbauen, können zudem die Transportkomplexität reduzieren und die Kundenorientierung verbessern. Strategische Partnerschaften mit Biotechnologieunternehmen, akademischen Einrichtungen und Pharmaherstellern ermöglichen einen frühzeitigen Zugang zu Entwicklungspipelines und verteilen gleichzeitig die Infrastrukturinvestitionen auf mehrere Kundenprojekte.
Aktuelle Entwicklungen
- Juli 2026: Sartorius AG – Sartorius hob die neuen wirtschaftlichen Vorteile der Prozessintensivierung in der Fertigung hervor und berichtete, dass einige innovative Hersteller die Produktionskosten monoklonaler Antikörper unter 50 US-Dollar pro Gramm und in ausgewählten Fällen sogar unter 20 US-Dollar pro Gramm senken. Das Unternehmen führte diese Kosteneinsparungen auf koordinierte Verbesserungen in der vorgelagerten und nachgelagerten Wertschöpfungskette sowie in den Anlagen und der Digitalisierung zurück und unterstrich damit die wirtschaftliche Relevanz integrierter Fertigungsstrategien.
- August 2026: Thermo Fisher Scientific Inc. – Thermo Fisher erwartet für die kommenden fünf Jahre ein Wachstum seines Kundenstamms in Indien um 15–20 %, gestützt durch das Wachstum in der biopharmazeutischen Forschung und Produktion. Das Unternehmen beschäftigt in Indien über 5.000 Mitarbeiter und sieht das Land als einen seiner am schnellsten wachsenden Märkte im asiatisch-pazifischen Raum, wodurch es seine Position im Bereich der Bioprozesstechnik in der Region stärkt.
- Dezember 2025: Merck KGaA – Merck baute seine Produktionskapazitäten im Bereich Life Science weiter aus und verzeichnete 2024 ein stärkeres Auftragseingangsgeschäft im Bereich Prozesslösungen. Die übergeordnete Strategie umfasst integrierte Bioprozess-Kapazitäten und Investitionen in regionale Kapazitäten, um Pharmaunternehmen in ihren Entwicklungs- und Produktionsprozessen zu unterstützen. Der Fokus des Unternehmens liegt weiterhin auf Prozesstechnologien, Filtration und der Infrastruktur für die biopharmazeutische Produktion.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -