
Mercado de servicios de producción de anticuerpos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones del servicio de producción de anticuerpos (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por proceso (procesamiento inicial, procesamiento final, filtración); usuario final (empresas farmacéuticas y biotecnológicas, laboratorios de diagnóstico e institutos de investigación) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027319
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
6.570 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
16.410 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,12 %
Índice de crecimiento
Mercado potencial
109.400 millones de dólares estadounidenses
(2026-2034)
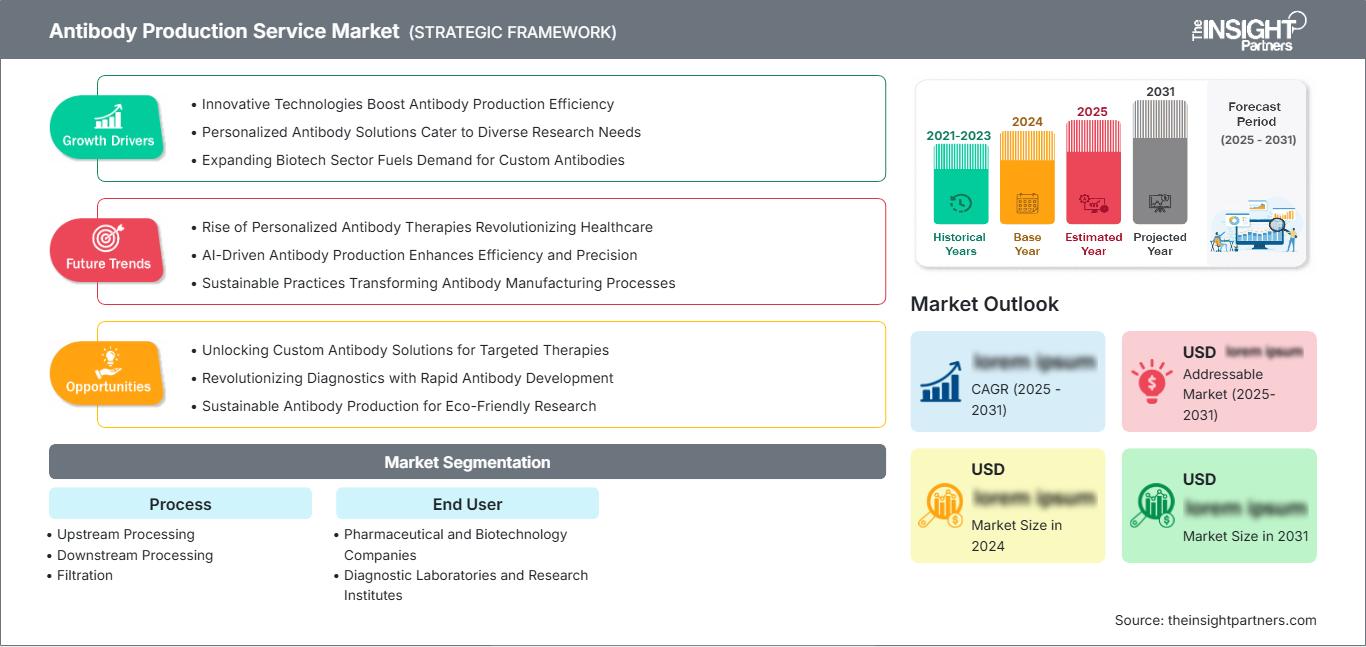
El mercado de servicios de producción de anticuerpos está creciendo, ya que cada vez más desarrolladores biofarmacéuticos optan por la subcontratación de actividades de fabricación para acceder a procesos escalables, instalaciones validadas y experiencia especializada. Este mercado alcanzará un valor de 6570 millones de dólares en 2025 y llegará a los 16 410 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 12,12 % entre 2026 y 2034, gracias al creciente número de productos biológicos en desarrollo, la mayor necesidad de capacidad flexible y la adopción de servicios externalizados de producción y distribución.
América del Norte sigue siendo un importante centro de externalización, ya que el tamaño del mercado de servicios de producción de anticuerpos estará impulsado por una infraestructura de fabricación biofarmacéutica bien desarrollada, una industria de CDMO eficiente y numerosos desarrolladores de fármacos innovadores que operan en la región. La tasa de crecimiento del mercado de servicios de producción de anticuerpos en esta región para el período 2026-2034 será del 11,5% al 12,5%.
Evaluación y perspectivas del mercado de servicios de producción de anticuerpos
- América del Norte: Se estima que América del Norte representará entre el 39 % y el 43 % de la cuota de mercado de los servicios de producción de anticuerpos en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 12,5 % entre 2026 y 2034, gracias a una infraestructura biofarmacéutica madura, la penetración de la subcontratación y la creciente capacidad de fabricación de productos biológicos.
- EE. UU.: Se estima que EE. UU. representará entre el 31 % y el 35 % de la cuota de mercado mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,7 % al 12,7 % durante el período 2026-2034, impulsado por las redes de fabricación ya establecidas.
- Europa: Europa representará aproximadamente entre el 27 % y el 31 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,8 % durante el período 2026-2034, con Alemania, Suiza, Francia y el Reino Unido aportando sólidas capacidades de bioprocesamiento.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,0 % al 14,0 % durante el período 2026-2034, liderada por China, Corea del Sur, Japón, India y Singapur.
- Segmento más importante: El procesamiento posterior representa una cuota de mercado estimada del 39-43% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,5-12,5%, lo que refleja la complejidad de la purificación y los requisitos de calidad.
- Segmento de alto crecimiento: La filtración representa aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,5 % al 13,5 % a medida que se expandan los procesos estériles y los flujos de trabajo de un solo uso.
- Empresas clave analizadas en detalle: GE HealthCare Technologies Inc., Thermo Fisher Scientific Inc., Sartorius AG, Merck KGaA, Pall Corporation, Sigma-Aldrich Corporation, Eppendorf AG, Cellab, INTEGRA Biosciences, Fiber Cell Systems.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El informe de mercado de servicios para la producción de anticuerpos indica que el mercado ha evolucionado desde la asistencia de laboratorio hasta convertirse en un negocio que abarca colaboraciones en bioprocesamiento en áreas como el cultivo celular, el desarrollo de procesos, la purificación, la filtración, las pruebas analíticas y la ampliación de escala. Los biorreactores de un solo uso, los sistemas de cultivo intensificados, la automatización y los avances en los flujos de trabajo de cromatografía están impactando la economía de la producción. Los sistemas de producción actuales están cada vez más interconectados entre los procesos iniciales y finales, lo que permite a los proveedores de servicios brindar asistencia desde las primeras etapas del desarrollo hasta la fabricación comercial.
En el futuro, es probable que la demanda de servicios se extienda más allá de los centros de la industria biofarmacéutica hacia nuevas áreas, concretamente en países de Asia-Pacífico y algunas ubicaciones europeas. Los proveedores que cuenten con plantas regionales, capacidad de transferencia de tecnología y sistemas de calidad establecidos estarán en una posición ventajosa para adquirir programas de subcontratación. Los requisitos reglamentarios para la fabricación de productos biológicos incluyen los de la OMS para anticuerpos monoclonales y productos asociados.
Alcance del informe de mercado de servicios de producción de anticuerpos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.570 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 16.410 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,12% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de servicios de producción de anticuerpos
Entre los factores que influyen en el crecimiento de la demanda se encuentran el creciente número de líneas de investigación de anticuerpos, la mayor complejidad de los procesos de fabricación y la necesidad de reducir las inversiones de capital internas. En el mercado de servicios de producción de anticuerpos, el crecimiento está, por tanto, ligado a la tendencia de la subcontratación en las fases de descubrimiento, desarrollo de procesos, suministro clínico y fabricación comercial. Las empresas de servicios integran el desarrollo de líneas celulares, el cultivo inicial, la cosecha, la clarificación, la purificación, la filtración y los servicios analíticos, conformando así una cadena de valor integrada en lugar de procesos de producción separados.
Cada vez más, la dinámica de la oferta favorece a las empresas que cuentan con equipos escalables, experiencia en procesos, consumibles y servicios técnicos. Los avances en la productividad de la fase inicial pueden generar una mayor carga de impurezas en la fase final, lo que exige la integración de los procesos. Según Sartorius, es necesaria la integración entre las fases inicial y final, ya que un alto título no implica necesariamente una purificación económica.
El posicionamiento competitivo está evolucionando en términos de alcance del flujo de trabajo, presencia geográfica, conocimiento del proceso y capacidad para llevar el proceso a producción sin necesidad de recertificación. Thermo Fisher Scientific Inc. ofrece servicios para operaciones de procesos iniciales, finales, de calidad y de escalado, mientras que Sartorius AG se centra en procesos integrados de fabricación de anticuerpos monoclonales. De manera similar, Merck KGaA cuenta con amplias capacidades en las áreas de filtración, soluciones de procesos y tecnologías de fabricación.
El panorama competitivo está evolucionando a favor de las soluciones de plataforma, las capacidades de fabricación regional y la intensificación de procesos. Competidores como GE HealthCare Technologies Inc., Eppendorf AG, Pall Corporation, Sigma-Aldrich Corporation, INTEGRA Biosciences, Cellab y Fiber Cell Systems compiten con diversas combinaciones de equipos, consumibles, tecnologías de proceso y otros servicios específicos. Cada vez se invierte más en flexibilidad, tecnologías de un solo uso, control digital de procesos y procesos de purificación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de servicios de producción de anticuerpos: Perspectivas estratégicas
Perspectivas regionales
Mercado de servicios de producción de anticuerpos en Norteamérica
América del Norte representará entre el 39 % y el 43 % del mercado global en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,5 % hasta 2034. Estados Unidos es el principal contribuyente regional debido a su concentración de empresas de biotecnología, proyectos en fase clínica, instalaciones de fabricación especializadas y relaciones de subcontratación consolidadas. Canadá complementa la región a través de instituciones de investigación y una creciente capacidad en el sector de productos biológicos.
La región se beneficia de instalaciones avanzadas que cumplen con las normas cGMP, sólidas redes de proveedores e inversión constante en operaciones locales de fabricación farmacéutica. Las recientes inversiones estadounidenses, por un valor superior a 500 mil millones de dólares, en actores clave del sector, evidencian la tendencia global hacia la seguridad en la fabricación y la cadena de suministro. Esta situación generará demanda de experiencia en la fabricación de anticuerpos, el desarrollo de procesos, la purificación y la filtración, especialmente donde se requiere flexibilidad en la utilización de la capacidad.
Mercado de servicios de producción de anticuerpos en EE. UU.
Estados Unidos representa entre el 80 % y el 84 % del mercado norteamericano para 2025 y se prevé que experimente un crecimiento anual compuesto del 11,7 % al 12,7 % durante el periodo 2026-2034. La principal fortaleza del país reside en su enfoque biofarmacéutico, su marco regulatorio y la presencia de servicios de fabricación comercial. Las empresas líderes cuentan con una sólida presencia en EE. UU. en I+D, desarrollo de procesos, bioprocesamiento y fabricación.
El ámbito de aplicación está evolucionando desde la producción tradicional de anticuerpos en laboratorios hacia la producción clínica y comercial, donde procesos como el procesamiento inicial, la purificación, la filtración, el análisis y la transferencia de tecnología cobran gran importancia. Thermo Fisher Scientific Inc. contribuye al desarrollo y bioprocesamiento de anticuerpos mediante biorreactores desechables y soluciones de procesamiento posterior. Por lo tanto, la demanda en Estados Unidos se ve impulsada cada vez más por la subcontratación de tareas relacionadas con el proceso, en lugar de por meras limitaciones de capacidad.
Mercado europeo de servicios de producción de anticuerpos
Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,8-11,8% hasta 2034. Alemania es el mercado líder, respaldado por una sólida infraestructura de fabricación en el sector de las ciencias de la vida, mientras que Suiza, Francia, el Reino Unido, Italia y España contribuyen a través de la investigación, la producción farmacéutica y las capacidades especializadas de bioprocesamiento.
La externalización sigue siendo un elemento crucial en la cadena de valor tanto para el Reino Unido como para Alemania, gracias a la presencia de ecosistemas farmacéuticos consolidados, mano de obra técnica experimentada y centros de investigación. La principal fortaleza de Alemania reside en su ecosistema integrado de fabricación y desarrollo. Francia aporta valor añadido mediante sus instalaciones de fabricación biofarmacéutica y proveedores, mientras que Italia y España fortalecen sus ecosistemas de investigación y fabricación.
Mercado de servicios de producción de anticuerpos en la región Asia-Pacífico
Se prevé que la región alcance una cuota de mercado del 20 % al 24 % en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 13 % al 14 %. China domina el mercado regional en términos de demanda, seguida de Japón, Corea del Sur, India y Australia. La producción nacional, las inversiones en biotecnología y las iniciativas de ciencias de la vida respaldadas por los gobiernos han impulsado el desarrollo de la región.
Las capacidades de bioprocesamiento de China y Corea del Sur están cada vez más avanzadas, e India ha incrementado sus capacidades de investigación y fabricación. Thermo Fisher Scientific Inc. cuenta con centros de diseño de bioprocesos en India, China, Corea y Singapur para brindar servicios de desarrollo tanto en la fase inicial como en la final del proceso.
Mercado de servicios de producción de anticuerpos en Oriente Medio y África
Oriente Medio y África representan una oportunidad menor, pero en desarrollo, con una demanda concentrada en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,0 % hasta 2034, impulsada por la localización de servicios sanitarios, la inversión farmacéutica y el desarrollo de infraestructuras de laboratorio.
Arabia Saudita lidera el dinamismo regional mediante iniciativas de diversificación industrial y sanitaria, mientras que los Emiratos Árabes Unidos hacen hincapié en la infraestructura avanzada de salud y ciencias de la vida. Sudáfrica sigue siendo el principal centro de investigación y diagnóstico en África. El aumento de las inversiones en sistemas de cadena de frío, capacidad de laboratorio y fabricación farmacéutica debería mejorar gradualmente la base de proveedores potenciales.
Análisis de segmentación
Proceso
Se prevé que el proceso siga siendo el principal motor de valor, con una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 13,0 % durante el período 2026-2034. La externalización abarca cada vez más múltiples etapas de fabricación interconectadas, ya que los patrocinadores buscan una transferencia de procesos consistente, una menor complejidad operativa y acceso a equipos especializados. Los modelos de servicio integrados pueden reducir los riesgos de transferencia entre el cultivo inicial, la purificación y la filtración posteriores.
- Procesamiento inicial: Los servicios de procesamiento inicial brindan soporte para la expansión celular, la optimización de medios de cultivo, las estrategias de alimentación y la operación de biorreactores. La demanda se ve impulsada por la necesidad de títulos reproducibles, cultivos celulares escalables e intensificación de procesos.
- Procesamiento posterior: El procesamiento posterior representa el componente más importante del proceso, ya que la purificación de anticuerpos afecta directamente al rendimiento, la pureza y la rentabilidad de la fabricación. La cromatografía y la eliminación de impurezas siguen siendo actividades que requieren mucha tecnología.
- Filtración: La filtración facilita la clarificación, la eliminación de virus, la concentración y el procesamiento estéril. La creciente adopción de sistemas de un solo uso y los requisitos más estrictos de control de la contaminación aumentan la demanda de sistemas de filtración especializados.
Usuario final
Se prevé que la demanda de los usuarios finales aumente a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,5 % durante el período 2026-2034. Las decisiones de subcontratación varían según el tamaño de la organización, la etapa de desarrollo, la capacidad interna y los requisitos normativos. Las empresas de biotecnología más pequeñas suelen priorizar el acceso a capacidades, mientras que las grandes organizaciones farmacéuticas recurren a proveedores externos para complementar sus redes internas.
- Empresas farmacéuticas y biotecnológicas: Estas organizaciones constituyen la principal base de clientes porque requieren producción escalable, desarrollo de procesos y flexibilidad de fabricación en todos los programas clínicos y comerciales.
- Laboratorios de diagnóstico e institutos de investigación: Las organizaciones de investigación utilizan capacidades especializadas de producción y procesamiento cuando la infraestructura interna es insuficiente para la generación, purificación o ampliación experimental reproducible de anticuerpos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Empresas farmacéuticas y biotecnológicas |
Alto |
Subcontratación de oleoductos |
Maduro |
|
Laboratorios de diagnóstico e institutos de investigación |
Medio |
Procesamiento personalizado |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de servicios de producción de anticuerpos
La expansión de la cartera de productos biológicos aumenta las necesidades de fabricación subcontratada.
El creciente número de programas de desarrollo basados en anticuerpos está aumentando la demanda de capacidad de producción especializada en las etapas de descubrimiento, preclínica, clínica y comercial. Los patrocinadores suelen requerir acceso flexible a biorreactores, sistemas de purificación, plataformas de filtración, capacidades analíticas y experiencia en el desarrollo de procesos, sin tener que invertir el mismo capital en infraestructura interna. Esto genera una oportunidad recurrente de externalización para los proveedores que pueden respaldar la transferencia de tecnología y la ampliación de escala. La cartera actual de bioprocesamiento de Thermo Fisher Scientific ilustra la transición hacia operaciones integradas de producción, refinación, control de calidad y escalado, en lugar de servicios aislados. Para los proveedores, el impacto comercial se traduce en una mayor base de clientes potenciales y una mayor oportunidad de obtener contratos en múltiples etapas. Para los patrocinadores, la externalización puede mejorar la flexibilidad de la capacidad, al tiempo que permite a los equipos internos concentrarse en el descubrimiento, la estrategia clínica y el desarrollo de productos.
La intensificación de procesos mejora la rentabilidad de la fabricación.
La intensificación de procesos está transformando la lógica económica de la producción de anticuerpos al mejorar la productividad sin necesidad de ampliar proporcionalmente la superficie de las instalaciones. Mayores densidades celulares, perfusión intensificada, alimentación optimizada, controles avanzados y estrategias de purificación mejoradas pueden aumentar la producción a partir de los recursos de fabricación disponibles. Sartorius informó en 2026 que algunos fabricantes estaban demostrando costes de fabricación de mAb inferiores a 50 dólares estadounidenses por gramo, y que los enfoques altamente intensificados alcanzaban niveles sustancialmente más bajos en determinados entornos. El impacto en el mercado es significativo, ya que los proveedores de servicios pueden diferenciarse a través de la economía de procesos, en lugar de solo por la capacidad. Los clientes evalúan cada vez más a los proveedores según la productividad, el rendimiento, el tiempo de ciclo, la utilización de consumibles y la escalabilidad. En consecuencia, la experiencia en el desarrollo de procesos se convierte en un componente estratégico de los contratos de servicios y fortalece las oportunidades para los proveedores con plataformas tecnológicas integradas.
La fabricación de productos de un solo uso reduce las limitaciones de capacidad y contaminación.
Los sistemas de un solo uso están fortaleciendo la flexibilidad de los servicios de producción de anticuerpos al reducir la dependencia de la infraestructura fija de acero inoxidable y permitir cambios más rápidos entre productos. Su valor es particularmente relevante para los programas clínicos iniciales, donde los volúmenes de lotes son inciertos y la demanda puede variar rápidamente. Thermo Fisher Scientific ofrece soporte para biorreactores de un solo uso en las fases de desarrollo y producción comercial, mientras que Sartorius integra tecnologías de un solo uso en flujos de trabajo más amplios para anticuerpos monoclonales. Esta tecnología puede reducir los requisitos de limpieza y facilitar la fabricación de múltiples productos, mejorando la utilización de activos para los proveedores de servicios. El efecto comercial resultante es una mayor disposición entre las empresas biotecnológicas emergentes a externalizar la producción, ya que la infraestructura flexible reduce la necesidad de una inversión de capital interna sustancial. Por lo tanto, los proveedores con flujos de trabajo de un solo uso validados pueden competir eficazmente por programas que transitan del desarrollo de laboratorio a la fabricación clínica.
Tendencias futuras del mercado de servicios de producción de anticuerpos
El control digital de procesos se integrará en la prestación de servicios.
Se prevé que la digitalización se convierta en un factor diferenciador cada vez más importante a medida que los proveedores de servicios transiten de ofertas centradas en equipos a colaboraciones de fabricación basadas en datos. Los flujos de trabajo futuros conectarán cada vez más sensores de biorreactores, tecnologías analíticas de procesos, controles automatizados, registros electrónicos de lotes y análisis predictivos. Estas capacidades pueden facilitar la identificación temprana de desviaciones de procesos y mejorar la transferencia de tecnología entre los centros de desarrollo y fabricación. Por lo tanto, las tendencias del mercado de servicios de producción de anticuerpos harán mayor hincapié en la continuidad de los datos a diferentes escalas, en lugar de la optimización aislada en etapas individuales. Los contratos de servicio también pueden incorporar la monitorización digital de procesos, el soporte técnico remoto y el análisis del rendimiento. Esta evolución debería favorecer a los proveedores capaces de combinar la experiencia en procesos con software interoperable y arquitecturas de automatización, manteniendo al mismo tiempo una sólida integridad de los datos y controles regulatorios.
Las redes de fabricación regionales respaldarán la resiliencia del suministro.
Es probable que la futura expansión de la capacidad se distribuya geográficamente a medida que las compañías farmacéuticas busquen cadenas de suministro más cortas y una mayor resiliencia. Los proveedores podrían operar cada vez más redes regionales que combinen laboratorios de desarrollo con capacidades de fabricación clínica y comercial. La región de Asia-Pacífico se beneficiará gracias a que China, Corea del Sur, India, Singapur y Japón están desarrollando ecosistemas de bioprocesos más sólidos. Los Centros de Diseño de Bioprocesos de Thermo Fisher en India, China, Corea y Singapur ilustran esta tendencia de regionalización. A medida que la fabricación se vuelve más distribuida, los clientes darán mayor importancia a los procesos estandarizados, los protocolos de transferencia de tecnología, la equivalencia de calidad y el suministro constante de materias primas. Los proveedores capaces de replicar flujos de trabajo validados en múltiples ubicaciones tendrán una ventaja cuando los patrocinadores multinacionales busquen opciones de producción regional.
Oportunidades de mercado para servicios de producción de anticuerpos
Contratos de servicios integrados de desarrollo a comercialización
Una importante oportunidad reside en el desarrollo de modelos de servicio que acompañen un programa de anticuerpos desde el desarrollo inicial del proceso hasta el suministro clínico y la preparación comercial. Estos acuerdos pueden mejorar la continuidad, ya que la misma arquitectura técnica, estrategia analítica y conocimiento del proceso se pueden mantener a diferentes escalas de producción. Los proveedores pueden utilizar este modelo para fortalecer las relaciones con los clientes y mejorar la visibilidad de los ingresos, al tiempo que reducen los riesgos de transición para los patrocinadores. Las previsiones del mercado de servicios de producción de anticuerpos indican que la demanda sostenida de subcontratación favorecerá a los proveedores capaces de gestionar múltiples etapas del proceso mediante acuerdos coordinados. Las prioridades de inversión deben incluir biorreactores escalables, plataformas de purificación, tecnologías de filtración, análisis y equipos de transferencia de tecnología. Las propuestas comerciales más sólidas combinarán una amplia experiencia técnica con una planificación de capacidad transparente y objetivos de calidad claramente definidos.
Alta capacidad de crecimiento en centros biofarmacéuticos emergentes
Los centros biofarmacéuticos emergentes ofrecen atractivas oportunidades de inversión, donde las líneas de desarrollo locales se expanden más rápido que la infraestructura de fabricación especializada. India, Corea del Sur, China y algunos mercados del sudeste asiático brindan oportunidades para instalaciones de servicio regionales, centros técnicos y modelos híbridos de desarrollo y fabricación. Los inversores pueden centrarse en capacidades que aborden los cuellos de botella en lugar de replicar la capacidad ya consolidada, incluyendo la purificación, la filtración, la intensificación de procesos y el soporte analítico. Esta oportunidad se ve reforzada por la creciente demanda de los clientes de asistencia técnica local y una mayor velocidad de escalado. Los proveedores que establecen plataformas regionales también pueden reducir la complejidad del transporte y mejorar la capacidad de respuesta al cliente. Las alianzas estratégicas con empresas de biotecnología, institutos académicos y fabricantes farmacéuticos pueden facilitar el acceso temprano a las líneas de desarrollo, al tiempo que se distribuye la inversión en infraestructura entre múltiples programas de clientes.
Novedades recientes
- Julio de 2026: Sartorius AG - Sartorius destacó las nuevas ventajas económicas de la intensificación de procesos en la fabricación, informando que algunos fabricantes innovadores están logrando costos de producción de anticuerpos monoclonales inferiores a US$50 por gramo y, en algunos casos, inferiores a US$20 por gramo. La compañía atribuyó estos avances a mejoras coordinadas en las fases iniciales, finales, de las instalaciones y digitales, lo que refuerza la relevancia comercial de las estrategias de fabricación integradas.
- Agosto de 2026: Thermo Fisher Scientific Inc. - Thermo Fisher anunció que prevé un crecimiento de su cartera de clientes en India de entre el 15 % y el 20 % en los próximos cinco años, impulsado por el auge de la investigación y la fabricación biofarmacéutica. La compañía cuenta con más de 5000 empleados en India y ha identificado al país como uno de sus mercados de mayor crecimiento en Asia-Pacífico, lo que refuerza su posición en el sector de la bioindustria en la región.
- Diciembre de 2025: Merck KGaA - Merck continuó expandiendo su presencia en la fabricación de productos para ciencias de la vida y reportó una mayor actividad de nuevos pedidos en Soluciones de Proceso durante 2024. Su estrategia general incluye capacidades integradas de bioprocesamiento e inversiones en capacidad regional, brindando soporte a clientes farmacéuticos en todos los flujos de trabajo de desarrollo y fabricación. El posicionamiento de la compañía sigue centrado en tecnologías de proceso, filtración e infraestructura de producción biofarmacéutica.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -