
抗体生産サービス市場:規模・シェア・予測 2034
抗体製造サービス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:プロセス別(上流工程、下流工程、ろ過)、エンドユーザー別(製薬・バイオテクノロジー企業、診断検査機関、研究機関)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00027319
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 21, 2026


2025年の市場規模
65億7000 万米ドル
基準年値
2034年の予測
164億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.12 %
成長率
対象市場
1,094 億米ドル
(2026年~2034年)
抗体製造サービス市場は、拡張性の高いプロセス、検証済みの設備、専門知識を活用するために、バイオ医薬品開発企業が製造業務のアウトソーシングを選択するケースが増えていることから、成長を続けています。この市場規模は、2025年には65億7,000万米ドルに達し、生物製剤のパイプラインの拡大、柔軟な生産能力へのニーズの高まり、上流・下流工程サービスのアウトソーシングの採用などにより、2026年から2034年にかけて年平均成長率(CAGR)12.12%で成長し、2034年には164億1,000万米ドルにまで拡大すると予測されています。
北米は依然として重要なアウトソーシング拠点であり、抗体製造サービス市場の規模は、高度に発達したバイオ医薬品製造インフラ、効率的なCDMO業界、そして同地域で事業を展開する数多くの革新的な医薬品開発企業によって牽引されるでしょう。2026年から2034年にかけての同地域の抗体製造サービス市場の成長率は11.5~12.5%と予測されています。
抗体生産サービス市場の評価と洞察
- 北米:北米は、成熟したバイオ医薬品インフラ、アウトソーシングの普及、バイオ医薬品製造能力の拡大に支えられ、2025年には抗体生産サービス市場の39~43%のシェアを占め、2026~2034年の間に年平均成長率(CAGR)11.5~12.5%で成長すると予測されています。
- 米国:米国は2025年には世界の市場シェアの31~35%を占めると推定されており、確立された製造ネットワークに牽引され、2026年から2034年にかけて年平均成長率(CAGR)11.7~12.7%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には約27~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.8%で成長すると予想されており、ドイツ、スイス、フランス、英国が強力なバイオプロセス能力を有している。
- アジア太平洋地域:アジア太平洋地域は2025年には推定20~24%のシェアを占め、中国、韓国、日本、インド、シンガポールを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)13.0~14.0%で拡大すると予測されている。
- 最大のセグメントである下流工程は、2025年には推定39~43%の市場シェアを占め、精製工程の複雑さと品質要件を反映して、年平均成長率(CAGR)11.5~12.5%で成長すると予想されている。
- 高成長分野:ろ過は2025年には市場シェアの約18~22%を占め、滅菌処理とシングルユースワークフローの拡大に伴い、年平均成長率(CAGR)12.5~13.5%で成長すると予測されています。
- 詳細に分析された主要企業: GEヘルスケアテクノロジーズ、サーモフィッシャーサイエンティフィック、ザルトリウスAG、メルクKGaA、ポールコーポレーション、シグマアルドリッチコーポレーション、エッペンドルフAG、セラブ、インテグラバイオサイエンス、ファイバーセルシステムズ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
抗体生産サービス市場レポートによると、市場は研究室支援から、細胞培養、プロセス開発、精製、ろ過、分析試験、スケールアップなどの分野におけるバイオプロセスパートナーシップを含むビジネスへと発展している。使い捨てバイオリアクター、集約型培養システム、自動化、クロマトグラフィーワークフローの進歩は、生産経済性に影響を与えている。今日の生産システムは、上流工程と下流工程の連携がますます強化されており、サービスプロバイダーは開発の初期段階から商業生産までを支援できるようになっている。
将来的には、バイオ医薬品産業の中心地を超えて、アジア太平洋諸国や一部のヨーロッパ地域といった新たな分野にサービス需要が拡大する可能性が高い。地域に拠点を持ち、技術移転能力と品質システムを備えたプロバイダーは、アウトソーシングプログラムを獲得する上で有利な立場にあると言えるだろう。生物製剤の製造に関する規制要件には、モノクローナル抗体および関連製品に関するWHOの規制が含まれる。
抗体製造サービス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 65億7000万米ドル |
| 2034年までの市場規模 | 164億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.12% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗体製造サービス市場分析
需要増加の要因としては、抗体パイプラインの増加、製造プロセスの複雑化、そして社内における設備投資削減の必要性などが挙げられる。抗体生産サービス市場においては、創薬、プロセス開発、臨床供給、商業生産といった各段階におけるアウトソーシングの動向が成長を牽引している。サービス企業は、細胞株開発、上流培養、収穫、清澄化、精製、ろ過、分析サービスなどを統合し、個別の生産プロセスではなく、統合されたバリューチェーンを形成している。
供給側の動向は、拡張可能な設備、プロセスに関する専門知識、消耗品、および技術サービスを備えた企業に有利に働く傾向が強まっている。上流工程の生産性向上は、下流工程における不純物負荷の増加につながる可能性があり、プロセス統合の必要性を生じさせる。サルトリウスによれば、高力価が必ずしも経済的な精製を意味するわけではないため、上流工程と下流工程の統合が必要である。
競争上の優位性は、ワークフローの範囲、地理的な拠点、プロセスに関する知識、そして再認定を必要とせずにプロセスを生産段階に移行できる能力という点で進化しています。サーモフィッシャーサイエンティフィック社は、上流工程、下流工程、品質管理、およびスケールアッププロセスオペレーション向けのサービスを提供し、ザルトリウス社はモノクローナル抗体の統合製造プロセスに注力しています。同様に、メルク社は、ろ過、プロセスソリューション、および製造技術の分野で幅広い能力を有しています。
このように、競争環境はプラットフォームソリューション、地域生産能力、およびプロセス強化に有利な方向に変化しつつあります。GEヘルスケアテクノロジーズ、エッペンドルフ、ポール、シグマアルドリッチ、インテグラバイオサイエンス、セラブ、ファイバーセルシステムズといった競合他社は、機器、消耗品、プロセス技術、その他の特定サービスを様々な組み合わせで競い合っています。柔軟性、シングルユース技術、デジタルプロセス制御、および精製プロセスへの投資がますます増加しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
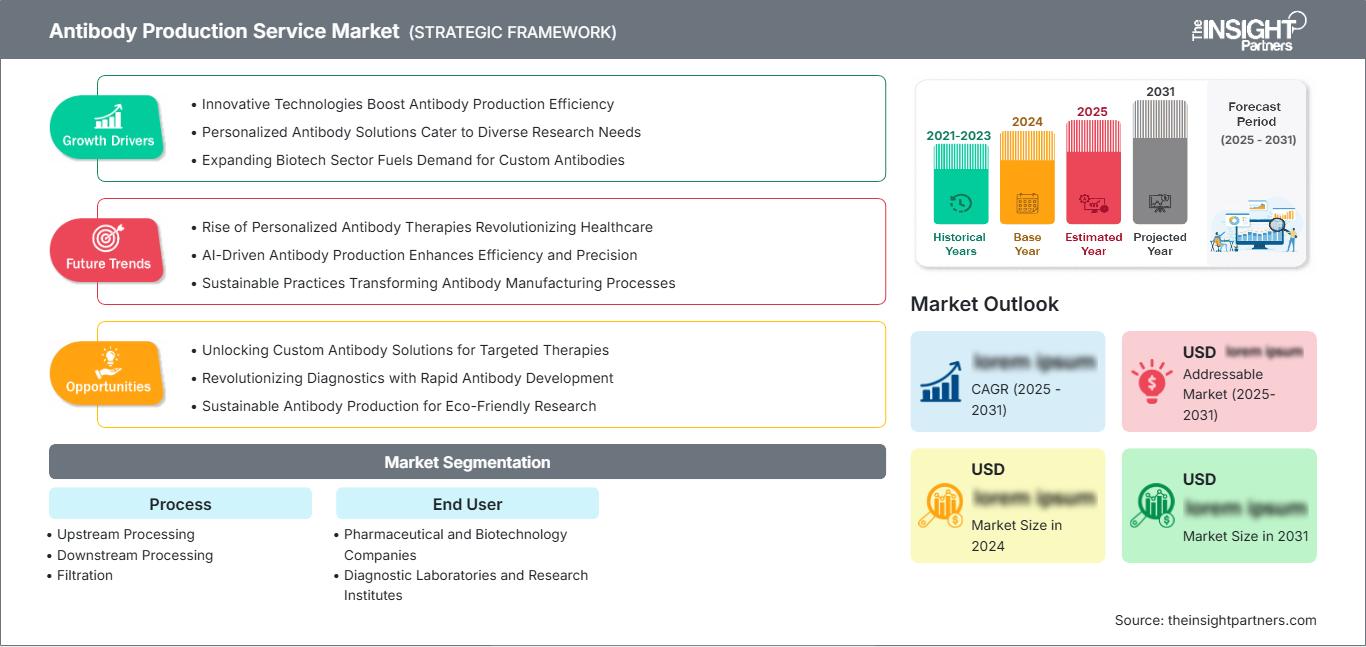
抗体製造サービス市場:戦略的洞察
地域別分析
北米抗体生産サービス市場
北米は2025年には世界市場の39~43%を占めると推定され、2034年まで年平均成長率(CAGR)11.5~12.5%で拡大すると予測されている。米国は、バイオテクノロジー企業の集積、臨床段階のパイプライン、専門的な製造施設、確立されたアウトソーシング関係により、この地域における主要な貢献国となっている。カナダは、研究機関と成長を続けるバイオ医薬品開発能力によって、この地域を補完する役割を果たしている。
この地域は、高度なcGMP設備、優れたサプライヤーネットワーク、そして地元の医薬品製造事業への継続的な投資によって支えられています。近年、米国が業界の主要企業に5,000億ドル以上を投資したことは、製造とサプライチェーンのセキュリティ強化に向けた世界的な潮流を明確に示しています。このような状況は、特に生産能力の柔軟な活用が求められる分野において、抗体製造、プロセス開発、精製、ろ過に関する専門知識への需要を生み出すでしょう。
米国抗体生産サービス市場
米国は2025年時点で北米市場の約80~84%を占め、2026年から2034年の期間には年平均成長率(CAGR)11.7~12.7%で成長すると予測されている。米国の強みは、バイオ医薬品への注力、規制体制、そして商業生産サービスの存在にある。主要企業は、研究開発、プロセス開発、バイオプロセス、製造において米国に強力な拠点を有している。
抗体の応用範囲は、従来の研究所での抗体生産から、上流工程、精製、ろ過、分析、技術移転といったプロセスが重要となる臨床および商業生産へと移行しつつあります。サーモフィッシャーサイエンティフィック社は、使い捨てバイオリアクターと下流工程ソリューションを用いて、抗体の開発とバイオプロセスを支援しています。そのため、米国からの需要は、単なる生産能力の制約というよりも、プロセス関連業務のアウトソーシングによって牽引される傾向が強まっています。
欧州抗体生産サービス市場
欧州は2025年には27~31%のシェアを占め、2034年まで年平均成長率(CAGR)10.8~11.8%で成長すると予測されている。ドイツは強力なライフサイエンス製造インフラに支えられ、市場を牽引している。一方、スイス、フランス、英国、イタリア、スペインは、研究、医薬品製造、および特殊なバイオプロセス能力を通じて貢献している。
英国とドイツは、高度に発達した医薬品エコシステム、経験豊富な技術者、そして研究施設の存在により、アウトソーシングがバリューチェーンの重要な部分であり続けている。ドイツの最大の強みは、統合された製造・開発エコシステムの存在にある。フランスはバイオ医薬品製造施設とサプライヤーという形で付加価値を提供し、イタリアとスペインは研究・製造エコシステムを強化する。
アジア太平洋地域における抗体生産サービス市場
この地域は2025年には市場シェアの20~24%を占め、年平均成長率(CAGR)は13.0~14.0%に達すると予測されている。需要面では中国が地域市場を牽引し、次いで日本、韓国、インド、オーストラリアが続く。各国政府による国内製造、バイオテクノロジーへの投資、ライフサイエンス関連の取り組みが、この地域の生産能力向上に貢献している。
中国と韓国のバイオプロセス技術はますます高度化しており、インドも研究開発および製造能力を強化している。サーモフィッシャーサイエンティフィック社は、インド、中国、韓国、シンガポールにバイオプロセス設計センターを運営し、上流および下流の開発サービスを提供している。
中東・アフリカの抗体生産サービス市場
中東・アフリカ地域は規模は小さいものの、成長の可能性を秘めた市場であり、需要はサウジアラビア、アラブ首長国連邦、南アフリカに集中している。同地域は、医療の現地化、医薬品投資、検査インフラ整備に支えられ、2034年まで年平均成長率(CAGR)10.0~11.0%で拡大すると予測されている。
サウジアラビアは、医療と産業の多角化イニシアチブを通じて地域を牽引しており、一方、アラブ首長国連邦は高度な医療とライフサイエンスのインフラ整備を重視している。南アフリカは、アフリカにおける主要な研究・診断拠点であり続けている。コールドチェーンシステム、検査能力、医薬品製造への投資増加は、アウトソーシング可能な基盤を徐々に拡大していくと予想される。
セグメンテーション分析
プロセス
プロセスは引き続き主要な価値創造要因であり、2026年から2034年にかけて年平均成長率(CAGR)12.0~13.0%で成長すると予想されます。委託元が一貫したプロセス移管、運用上の複雑さの軽減、および特殊機器へのアクセスを求めているため、アウトソーシングは複数の関連する製造段階に及ぶケースが増えています。統合サービスモデルは、上流の培養、下流の精製、およびろ過間の引き継ぎリスクを軽減できます。
- 上流工程:上流工程サービスは、細胞増殖、培地最適化、供給戦略、およびバイオリアクター操作をサポートします。再現性のある力価、拡張可能な細胞培養、およびプロセス強化の必要性により、需要が高まっています。
- 下流工程:抗体精製は収率、純度、製造コストに直接影響するため、下流工程はプロセス全体の中で最も大きな割合を占めます。クロマトグラフィーと不純物除去は、依然として高度な技術を要する作業です。
- ろ過:ろ過は、清澄化、ウイルス除去、濃縮、および滅菌処理をサポートします。使い捨てシステムの普及拡大と、より厳格な汚染管理要件により、特殊なろ過機能に対する需要が高まっています。
エンドユーザー
エンドユーザーの需要は、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%で増加すると予測されています。アウトソーシングの決定は、組織の規模、開発段階、内部能力、規制要件によって異なります。小規模なバイオテクノロジー企業は一般的に能力へのアクセスを優先する一方、大規模な製薬企業は外部プロバイダーを利用して内部ネットワークを補完します。
- 製薬会社およびバイオテクノロジー企業:これらの組織は、臨床および商業プログラム全体にわたって拡張可能な生産、プロセス開発、および製造の柔軟性を必要とするため、主要な顧客基盤を構成します。
- 診断検査機関および研究機関:研究機関は、再現性のある抗体生成、精製、または実験規模拡大に必要な内部インフラが不十分な場合、専門的な製造および処理能力を利用します。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
製薬・バイオテクノロジー企業 |
高い |
パイプラインのアウトソーシング |
成熟した |
|
診断検査機関および研究機関 |
中くらい |
カスタム処理 |
スケーリング |
抗体生産サービス市場の成長要因と影響分析
バイオ医薬品開発パイプラインの拡大に伴い、製造委託需要が増加
抗体ベースの開発プログラムの増加に伴い、創薬、前臨床、臨床、商業化の各段階において、専門的な生産能力に対する需要が高まっています。スポンサーは、社内インフラに同等の資本を投入することなく、バイオリアクター、精製システム、ろ過プラットフォーム、分析機能、プロセス開発の専門知識への柔軟なアクセスを必要とすることがよくあります。これは、技術移転とスケールアップをサポートできるプロバイダーにとって、継続的なアウトソーシングの機会を生み出します。サーモフィッシャーサイエンティフィックの現在のバイオプロセスポートフォリオは、個別のサービスではなく、上流、下流、品質、スケールアップの各オペレーションが連携する方向へのシフトを示しています。サプライヤーにとって、商業的な影響は、対象となる顧客基盤の拡大と、複数段階にわたる契約を獲得する機会の増加です。スポンサーにとっては、アウトソーシングによって生産能力の柔軟性が向上し、社内チームは創薬、臨床戦略、製品開発に集中できるようになります。
工程強化は製造経済性を向上させる
プロセス強化は、施設の規模を比例的に拡大することなく生産性を向上させることで、抗体生産の経済的合理性を変えつつあります。細胞密度の向上、灌流の強化、フィードの最適化、高度な制御、および精製戦略の改善により、既存の製造設備からの生産量を増やすことができます。サルトリウスは2026年に、一部のメーカーがモノクローナル抗体の製造コストを1グラムあたり50米ドル未満に抑えていることを実証しており、高度に強化されたアプローチでは、特定の環境下でさらに低いレベルに達していると報告しました。サービスプロバイダーは、生産能力だけでなくプロセス経済性によって差別化を図ることができるため、市場への影響は大きいと言えます。顧客は、生産性、収量、サイクルタイム、消耗品の利用率、および拡張性に基づいてプロバイダーを評価する傾向が強まっています。その結果、プロセス開発の専門知識はサービス契約の戦略的要素となり、統合されたテクノロジープラットフォームを持つプロバイダーの機会を強化します。
使い捨て製品の製造により、生産能力と汚染に関する制約が軽減される
シングルユースシステムは、固定式のステンレス鋼製インフラへの依存度を低減し、製品間の切り替えを迅速化することで、抗体製造サービスの柔軟性を強化しています。特に、バッチ生産量が不確定で需要が急速に変化する初期臨床プログラムにおいて、その価値は顕著です。サーモフィッシャーサイエンティフィックは、開発段階から商業規模まで、シングルユースバイオリアクターをサポートしており、サルトリウスはシングルユース技術をより広範なモノクローナル抗体ワークフローに統合しています。この技術は、洗浄要件を低減し、多製品製造を容易にすることで、サービスプロバイダーの資産利用率を向上させます。その結果、柔軟なインフラによって多額の社内設備投資の必要性が低減されるため、新興バイオテクノロジー企業の間で生産のアウトソーシングに対する意欲が高まります。検証済みのシングルユースワークフローを持つプロバイダーは、ラボ開発から臨床製造へと移行するプログラムにおいて、効果的に競争することができます。
抗体製造サービス市場の将来動向
デジタルプロセス制御はサービス提供に組み込まれるだろう
サービスプロバイダーが機器中心のサービスからデータ活用型の製造パートナーシップへと移行するにつれ、デジタル化はより重要な差別化要因になると予想されます。将来のワークフローでは、バイオリアクターセンサー、プロセス分析技術、自動制御、電子バッチ記録、予測分析などがますます連携されるようになります。これらの機能は、プロセス逸脱の早期発見を支援し、開発拠点と製造拠点間の技術移転を改善します。したがって、抗体生産サービス市場の動向は、個々の段階での最適化よりも、規模を横断したデータの継続性をますます重視するようになるでしょう。サービス契約には、デジタルプロセス監視、リモート技術サポート、パフォーマンス分析も組み込まれる可能性があります。この進化は、プロセスに関する専門知識と相互運用可能なソフトウェアおよび自動化アーキテクチャを組み合わせ、強力なデータ整合性と規制管理を維持できるプロバイダーに有利に働くはずです。
地域製造ネットワークが供給の回復力を支える
製薬会社がサプライチェーンの短縮とレジリエンスの向上を求めるにつれ、今後の生産能力拡大は地理的に分散化していく可能性が高い。プロバイダーは、開発ラボと臨床・商業生産能力を組み合わせた地域ネットワークを運営するケースが増えるだろう。アジア太平洋地域は、中国、韓国、インド、シンガポール、日本がより強固なバイオプロセス・エコシステムを構築しているため、恩恵を受ける立場にある。サーモフィッシャーのインド、中国、韓国、シンガポールにあるバイオプロセス設計センターは、この地域化の傾向を象徴している。製造が分散化するにつれ、顧客は標準化されたプロセス、技術移転プロトコル、品質の同等性、安定した原材料供給をより重視するようになるだろう。検証済みのワークフローを複数の拠点で再現できるプロバイダーは、多国籍企業が地域生産オプションを求める際に優位に立つことができるはずだ。
抗体製造サービス市場の機会
開発から商業化までを統合したサービス契約
抗体プログラムの初期プロセス開発から臨床供給、商業化準備までを網羅するサービスモデルの開発は、重要な機会となります。このような取り決めにより、生産規模が拡大しても、同じ技術アーキテクチャ、分析戦略、プロセス知識を維持できるため、継続性を向上させることができます。プロバイダーはこのモデルを利用して、顧客との関係を深め、収益の可視性を向上させると同時に、スポンサーの移行リスクを軽減できます。抗体生産サービス市場の予測によると、アウトソーシングの需要が持続的に高まるため、調整された契約の下で複数のプロセス段階を管理できるベンダーが有利になります。投資の優先事項には、拡張可能なバイオリアクター、精製プラットフォーム、ろ過技術、分析、および技術移転チームが含まれるべきです。最も強力な商業提案は、技術的な幅広さと透明性の高いキャパシティプランニング、明確に定義された品質マイルストーンを組み合わせたものになるでしょう。
新興バイオ医薬品拠点における高い成長可能性
新興バイオ医薬品ハブは、現地の開発パイプラインが専門的な製造インフラよりも速いペースで拡大しているため、魅力的な投資機会を提供しています。インド、韓国、中国、および一部の東南アジア市場では、地域サービス施設、技術センター、および開発・製造ハイブリッドモデルの機会が提供されています。投資家は、成熟した能力を複製するのではなく、下流精製、ろ過、プロセス強化、分析サポートなど、ボトルネックを解消する能力をターゲットにすることができます。現地での技術支援と迅速なスケールアップに対する顧客需要の高まりが、この機会をさらに強化しています。地域プラットフォームを構築するプロバイダーは、輸送の複雑さを軽減し、顧客対応を向上させることもできます。バイオテクノロジー企業、学術機関、および製薬メーカーとの戦略的パートナーシップにより、開発中のパイプラインへの早期アクセスが可能になり、インフラ投資を複数の顧客プログラムに分散させることができます。
最近の動向
- 2026年7月:サルトリウスAG - サルトリウスは、プロセス強化による新たな製造経済性を強調し、一部の革新的な製造業者がモノクローナル抗体の製造コストを1グラムあたり50米ドル未満、場合によっては20米ドル未満に抑えていることを報告した。同社は、これらの成果は上流工程、下流工程、設備、およびデジタル化における協調的な改善によるものであり、統合製造戦略の商業的意義を改めて強調した。
- 2026年8月:サーモフィッシャーサイエンティフィック社- サーモフィッシャー社は、バイオ医薬品の研究開発および製造の成長に支えられ、今後5年間でインドの顧客基盤が15~20%増加すると予想していると発表した。同社はインドに5,000人以上の従業員を擁し、インドをアジア太平洋地域で最も急速に成長している市場の一つと位置付け、地域におけるバイオプロセス事業の地位を強化している。
- 2025年12月:メルクKGaA - メルクはライフサイエンス製造拠点の拡大を継続し、2024年にはプロセスソリューション部門で新規受注が好調だったと報告しました。同社のより広範な戦略には、統合バイオプロセス機能と地域的な生産能力への投資が含まれており、開発から製造までのワークフロー全体にわたって製薬顧客をサポートしています。同社の事業展開は、プロセス技術、ろ過、およびバイオ医薬品製造インフラに重点を置いています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -