
Markt für Antihypertensive Arzneimittel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Antihypertensiva (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Therapiegebieten (Diuretika, Angiotensin-Rezeptor-Blocker (ARB), Betablocker, Alphablocker, Kalziumkanalblocker, Renininhibitoren, Vasodilatatoren); Vertriebskanal (E-Commerce, Krankenhausapotheken, Einzelhandelsapotheken) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003746
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
26,13 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
36,03 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,64 %
Wachstumsrate
Adressierbarer Markt
282,40 Mrd. US-Dollar
(2026–2034)
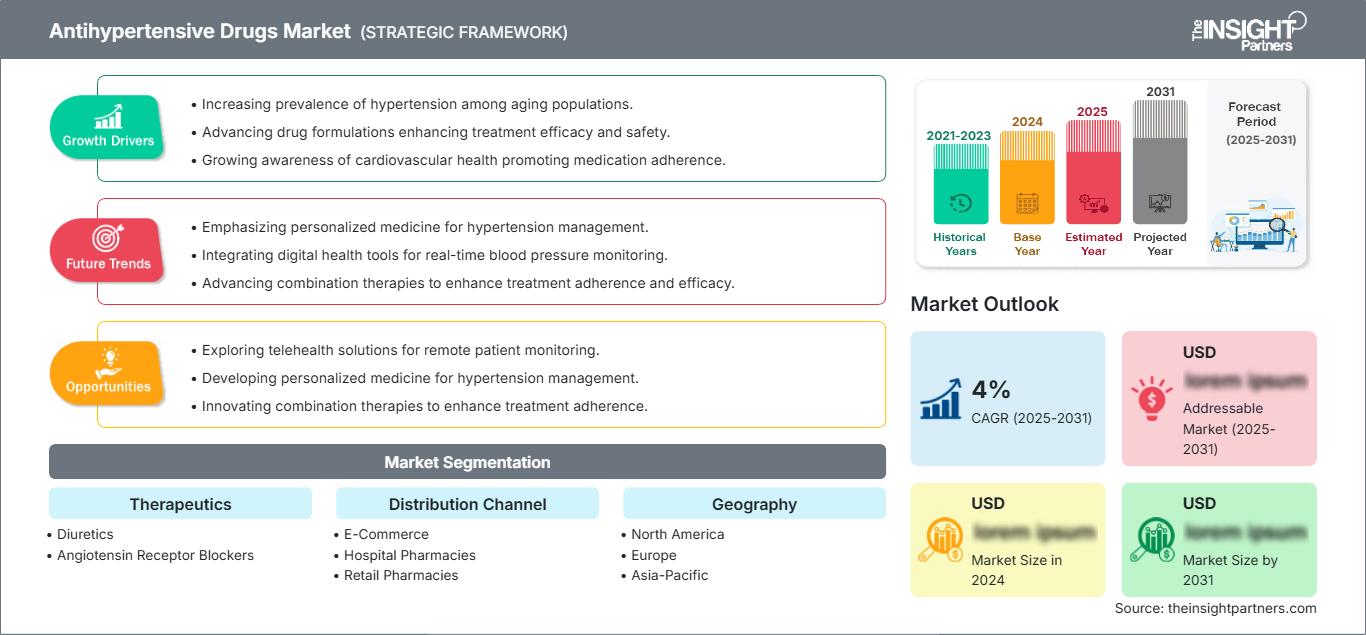
Der Markt für Antihypertensiva ist ein etablierter, aber dennoch wachsender Pharmamarkt im Bereich der Herz-Kreislauf-Erkrankungen. Dieses Wachstum wird durch die konstant hohen Prävalenzraten von Bluthochdruck, den demografischen Wandel hin zu einer älteren Bevölkerung und den langfristigen Bedarf an Medikamenten angetrieben. Er erreichte 2025 ein Volumen von 26,13 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 36,03 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,64 % im Zeitraum 2026–2034 entspricht. Zukünftiges Wachstum wird durch die Notwendigkeit einer besseren Therapietreue der Patienten, die zunehmende Polypharmazie und den verbesserten Zugang zu Behandlungen chronischer Erkrankungen getrieben.
Nordamerika ist aufgrund seiner gut entwickelten Systeme zur Diagnose von Bluthochdruck, der hohen Verschreibungsrate und der gut ausgebauten Infrastruktur für die kardiovaskuläre Versorgung ein strukturell attraktiver Markt. Der Markt für Antihypertensiva wird aufgrund der wachsenden älteren Bevölkerung, kardiometabolischer Risiken, der zunehmenden Verwendung von Generika und des Fokus auf eine frühzeitige Blutdruckkontrolle im Zeitraum 2026–2034 weiterhin mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen.
Marktanalyse und Einblicke zu Antihypertensiva
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 38–42 % bei Antihypertensiva ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen wird. Unterstützt wird dies durch ausgereifte Verschreibungssysteme, eine hohe Behandlungsdurchdringung und ein effektives Management des kardiovaskulären Risikos.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des Umsatzes in Nordamerika ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,7 % wachsen werden, wobei die Nachfrage nach Therapien für chronische Erkrankungen an erster Stelle steht.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 27–31 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,6 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien durch ein etabliertes Bluthochdruckmanagement unterstützt werden.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums wird im Jahr 2025 auf 20–24 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. China, Japan, Indien und Südkorea werden von der Ausweitung des Zugangs zu Diagnose und Behandlung profitieren.
- Größtes Segment: Diuretika werden voraussichtlich im Jahr 2025 einen Marktanteil von 36–40 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 3,1–3,7 % wachsen, was auf eine breite Anwendung als Erstlinientherapie und ihre Bezahlbarkeit zurückzuführen ist.
- Wachstumsstarkes Segment: Der E-Commerce wird im Jahr 2025 voraussichtlich einen Marktanteil von 10–14 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 6,0–7,0 % wachsen, da die Nachfrage nach Nachbestellungen und die Nutzung digitaler Apotheken immer größer werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Pfizer Inc., Novartis AG, Boehringer Ingelheim International GmbH, Glenmark Pharmaceuticals Limited, Johnson & Johnson Services, Inc., AstraZeneca, FDC Limited, Takeda Pharmaceutical Company Limited, Bayer AG, Merck Sharp & Dohme LLC, Dr. Reddy's Laboratories Limited, Sun Pharmaceutical Industries Limited, Teva Pharmaceutical Industries Ltd., Cipla Limited, Himalaya Wellness Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Pharmaindustrie hat sich von der Monotherapie hin zur Kombinationstherapie, Fixkombinationen und individualisierten Verschreibungen entwickelt. Der Wettbewerb hat durch den vermehrten Einsatz von Generika zugenommen, während Markenprodukte auf Differenzierung durch kardiovaskuläre Wirksamkeit und Compliance setzen. Gemäß den Behandlungsleitlinien der WHO umfassen initiale pharmakologische Interventionen Thiazid- und Thiazid-ähnliche Diuretika, ACE-Hemmer/AT1-Rezeptorblocker und langwirksame Dihydropyridin-Calciumkanalblocker.
Die Marktprognose für Antihypertensiva deutet darauf hin, dass zukünftige Wachstumschancen maßgeblich durch verbesserte Diagnose und Behandlung außerhalb der Facharztpraxen getrieben werden. In Schwellenländern, in denen eine hohe Prävalenz von Bluthochdruck mit geringem Bewusstsein und unzureichender Kontrolle einhergeht, besteht erhebliches Entwicklungspotenzial. Ein regulatorischer Fokus auf kardiovaskuläre Wirksamkeit, Daten aus der Praxis, kostengünstige Generika und einfache Behandlungsmethoden dürfte Anbietern zugutekommen, die erschwingliche und differenzierte Produkte anbieten.
Berichtsumfang zum Markt für Antihypertensiva
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 26,13 Milliarden US-Dollar |
| Marktgröße bis 2034 | 36,03 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antihypertensiva
Der Bedarf an Antihypertensiva ist aufgrund der in den meisten Fällen erforderlichen Langzeitbehandlung und der damit einhergehenden Anpassung der Therapie im Wesentlichen wiederkehrend. Das Wachstum des Marktes für Antihypertensiva wird durch die steigende Zahl von Bluthochdruckerkrankungen, die Alterung der Bevölkerung, Diabetes, Adipositas, Nierenerkrankungen und verbesserte Diagnoseverfahren begünstigt. Die Wertschöpfungskette umfasst Wirkstofflieferanten, Hersteller von Fertigarzneimitteln, Auftragshersteller, Distributoren, Apotheken, Krankenhäuser, Ärzte und Apothekenhelfer über digitale Kanäle. Angebotsseitige Probleme werden weiterhin durch Generika, die Verfügbarkeit von Wirkstoffen, regulatorische Vorgaben und den Preisdruck beeinflusst.
Laut WHO werden im Jahr 2024 schätzungsweise 1,4 Milliarden Erwachsene an Bluthochdruck leiden, was die Größe der betroffenen Patientengruppe verdeutlicht. Daher schätzt die Branche zunehmend Hersteller, die eine zuverlässige Versorgung gewährleisten und verschiedene Darreichungsformen anbieten können. Krankenhäuser sind für die Erstbehandlung und die Versorgung komplexer Fälle relevant, während Apotheken und Online-Shops für die Stammkundschaft von Bedeutung sind.
Der Markt für Antihypertensiva ist geprägt von multinationalen Pharmaunternehmen und großen Generikaherstellern. Zu ihnen zählen Pfizer Inc., Novartis AG, Boehringer Ingelheim International GmbH, AstraZeneca, Bayer AG und Merck Sharp & Dohme LLC – diese Unternehmen haben ein breites Portfolio an kardiovaskulären Medikamenten aufgebaut. Glenmark Pharmaceuticals Limited, FDC Limited, Dr. Reddy's Laboratories Limited, Sun Pharmaceutical Industries Limited, Teva Pharmaceutical Industries Ltd. und Cipla Limited tragen mit Generika und regionalen Produkten zum Erfolg bei. Johnson & Johnson Services, Inc., Takeda Pharmaceutical Company Limited und Himalaya Wellness Company diversifizieren ihre Marktposition.
Investitionen fließen zunehmend in Kombinationspräparate, Lebenszyklusmanagement, resiliente Lieferketten und ein breiteres Portfolio an Herz-Kreislauf-Medikamenten, das über die Blutdruckkontrolle hinausgeht. Novartis betrachtet Herz-Kreislauf-, Nieren- und Stoffwechselerkrankungen weiterhin als strategisch wichtige Sektoren, und Bayer führt Hypertonie weiterhin im Herz-Kreislauf-Portfolio. Die Grundlage für die Wettbewerbsdifferenzierung im Markt für Antihypertensiva verlagert sich somit von der Neuartigkeit des Wirkstoffs hin zu Adhärenz, Behandlungsergebnissen, Reichweite und Portfolio.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antihypertensiva: Strategische Einblicke
Regionale Einblicke
Markt für Antihypertensiva in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 38–42 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen. Nordamerika ist aufgrund entwickelter Verfahren zur kardiovaskulären Vorsorge, einer hohen Anzahl von Ärzten, etablierter Erstattungssysteme und des hohen Verbrauchs von Medikamenten für chronisch Kranke ein bevorzugter Markt. Die Vereinigten Staaten stellen den größten Binnenmarkt dar, während Kanada seinen Beitrag durch ein allgemeines Gesundheitssystem und eine gut organisierte Primärversorgung leistet.
Die Nachfrage nach blutdrucksenkenden Therapien wird durch die alternde Bevölkerung, Adipositas, Diabetes, Nierenerkrankungen und die Blutdruckregulation angetrieben. Generika halten die Preise erschwinglich und setzen die Arzneimittelhersteller unter Druck. Online-Nachbestellungen und Fernüberwachung verbessern die Therapietreue. Hersteller, die vielfältige Dosierungsoptionen, Kombinationspräparate und zuverlässige Verabreichungssysteme anbieten können, werden von wiederholten Käufen profitieren.
US-Markt für Antihypertensiva
Es wird erwartet, dass die USA im Jahr 2025 82–86 % der nordamerikanischen Umsätze generieren und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,7 % wachsen werden. Diese Größe des US-Marktes ist auf umfassende Bluthochdruck-Screening-Programme, den hohen Verschreibungsverbrauch, die exzellente kardiovaskuläre Infrastruktur und die hohe Nachfrage nach Langzeitbehandlungen zurückzuführen. Einige große Pharmaunternehmen wie Pfizer Inc., Johnson & Johnson Services, Inc., AstraZeneca, Bayer AG und Merck Sharp & Dohme LLC verfügen über umfangreiche Kompetenzen in diesem Bereich.
Anwendungstrends konzentrieren sich zunehmend auf die Prävention von Schlaganfall, Herzinfarkt, Herzinsuffizienz und Nierenerkrankungen durch frühzeitige Blutdruckkontrolle. Fixkombinationen, der Wechsel zu Generika, Versandapotheken und Online-Apotheken beeinflussen das Verschreibungs- und Kaufverhalten. Der Wettbewerb auf dem Markt bleibt hoch, da Generika zu bestehenden Wirkstoffen konkurrieren.
Europäischer Markt für Antihypertensiva
Europa wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 27–31 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % wachsen. Deutschland dürfte aufgrund seiner hohen Gesundheitsausgaben, seines umfassenden ambulanten Versorgungsnetzes und seiner alternden Bevölkerung weiterhin der führende nationale Markt bleiben. Auch Großbritannien, Frankreich, Italien und Spanien leisten durch etablierte Systeme zur Bluthochdruckvorsorge und -behandlung einen wesentlichen Beitrag.
Großbritannien profitiert von Managed-Care-Systemen und leitlinienbasierter Medikamentenverordnung in der Primärversorgung, während Deutschland sich durch einen guten Zugang zu Fachärzten und hohe Ausgaben für die Behandlung chronischer Erkrankungen auszeichnet. In Frankreich liegt der Fokus auf der kardiovaskulären Prävention durch die Primärversorgung, wohingegen Italien und Spanien eine große Anzahl älterer Menschen haben, die ihren Blutdruck über einen langen Zeitraum kontrollieren müssen.
Markt für Antihypertensiva im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 20–24 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. China ist der führende Markt, gefolgt von Japan, Indien, Südkorea und Australien. Zunehmende Diagnosen, Urbanisierung, die Alterung der Bevölkerung und eine verbesserte Gesundheitsinfrastruktur erweitern den Kreis der behandelten Patienten.
China und Indien bieten ein erhebliches Absatzpotenzial, während Japan und Südkorea über ein ausgereiftes Umfeld für die kardiovaskuläre Behandlung verfügen. Staatliche Vorsorgeprogramme, die Stärkung der Primärversorgung, die Generikaherstellung und der Ausbau der Krankenversicherung verbessern den Zugang. Hersteller mit lokaler Produktion, umfassenden Strategien zur Kostensenkung und einem zuverlässigen Vertrieb können den erheblichen ungedeckten Behandlungsbedarf decken.
Markt für Antihypertensiva im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich ein jährliches Wachstum von 4,0–4,8 % verzeichnen. Saudi-Arabien gilt neben den Vereinigten Arabischen Emiraten und Südafrika als bedeutender Markt in der Golfregion. Urbanisierung, Diabetes, Adipositas und kardiovaskuläre Risiken sichern eine langfristige Nachfrage nach Behandlungen, wobei Investitionen in eine verbesserte Gesundheitsinfrastruktur die Diagnostik optimieren.
Die Beschaffungssysteme für Krankenhäuser und Arzneimittel sind in Saudi-Arabien und den Vereinigten Arabischen Emiraten relativ gut entwickelt. Südafrika ist aufgrund seiner großen Bevölkerung und der hohen Prävalenz chronischer Erkrankungen von Bedeutung. Die Märkte im übrigen Nahen Osten und Afrika stellen zwar Herausforderungen beim Zugang dar, bieten aber auch Chancen, da die Regierungen ihre Primärversorgung und die lokale Beschaffungsinfrastruktur für das Management chronischer Erkrankungen ausbauen.
Segmentierungsanalyse
Therapeutika
Therapeutika bleiben der wichtigste Produktbereich mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % im Zeitraum 2026–2034. Die Nachfrage nach Behandlungen wird durch leitlinienbasierte Erstlinientherapie, Kombinationsbehandlungen, kardiovaskuläre Begleiterkrankungen und die langfristige Therapietreue bestimmt. Diuretika und Angiotensin-Rezeptorblocker bilden eine wichtige therapeutische Grundlage in der Primär- und Fachversorgung, während das Lifecycle-Management und Fixkombinationen die Portfoliooptimierung unterstützen.
- Diuretika: Diuretika behalten eine breite klinische Relevanz, da sie etablierte Mittel der ersten Wahl sind, relativ erschwinglich sind und häufig in Kombinationsbehandlungen zur nachhaltigen Blutdruckkontrolle eingesetzt werden.
- Angiotensin-Rezeptorblocker: Angiotensin-Rezeptorblocker sind weiterhin von strategischer Bedeutung, wenn eine Modulation des Renin-Angiotensin-Systems angezeigt ist. Dies wird durch die umfassende Vertrautheit der Ärzte und die Verfügbarkeit von Marken- und Generikapräparaten unterstützt.
Vertriebskanal
Für den Vertriebskanal wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,2 % erwartet. Die Kanalentwicklung spiegelt die wiederkehrenden Verschreibungen von Bluthochdruckmedikamenten und die steigende Nachfrage nach bequemen Nachfüllungen wider. Apotheken spielen weiterhin eine dominierende Rolle bei der routinemäßigen Medikamentenabgabe, Krankenhausapotheken sind nach wie vor wichtig für den Therapiebeginn, und digitale Kanäle unterstützen zunehmend den Einkauf von Medikamenten für chronisch Kranke.
- E-Commerce: Der E-Commerce gewinnt durch Rezeptwiederholungen, Hauslieferungen, die Integration digitaler Zahlungsmethoden und den verbesserten Zugang für Patienten mit regelmäßigem Medikamentenbedarf an strategischer Bedeutung.
- Krankenhausapotheken: Krankenhausapotheken spielen weiterhin eine zentrale Rolle bei der Behandlung von neu diagnostizierten Patienten, komplexen Begleiterkrankungen, der Medikamentenabgleichung und dem Übergang von der stationären zur ambulanten kardiovaskulären Behandlung.
- Einzelhandelsapotheken: Einzelhandelsapotheken stellen die wichtigste Infrastruktur für die Arzneimittelabgabe in der Gemeinde dar und unterstützen regelmäßige Nachbestellungen, die Interaktion mit dem Apotheker, die Substitution durch Generika und den bequemen Zugang zu etablierten Therapien.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
E-Commerce |
Niedrig |
Hauslieferung |
Skalierung |
|
Krankenhausapotheken |
Medium |
Pflegeübergang |
Reifen |
|
Einzelhandelsapotheken |
Hoch |
Chronische Nachfüllungen |
Reifen |
Markt für Antihypertensiva: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch Bluthochdruck und frühere Diagnose
Die wachsende Zahl behandelter Patienten bleibt der stärkste strukturelle Nachfragetreiber. Laut WHO wird die Zahl der Erwachsenen mit Bluthochdruck bis 2024 auf rund 1,4 Milliarden ansteigen, wobei das Wachstum vor allem in Ländern mit niedrigem und mittlerem Einkommen zu verzeichnen ist. Durch die Früherkennung werden bisher unbehandelte Personen zu regelmäßigen Medikamentenanwendern, was die Verschreibungszahlen in der Primärversorgung und im ambulanten Bereich erhöht. Für Hersteller geht der kommerzielle Nutzen über den reinen Medikamentenabsatz hinaus, da neu diagnostizierte Patienten in der Regel eine Dosisanpassung, Nachsorge und gegebenenfalls eine Kombinationstherapie benötigen. Das steigende Bewusstsein fördert zudem routinemäßige Vorsorgeuntersuchungen bei Patienten mit Diabetes, Adipositas, Nierenerkrankungen und kardiovaskulären Risikofaktoren. Unternehmen, die kostengünstige Formulierungen und einen zuverlässigen Vertrieb anbieten können, profitieren von diesem wachsenden Patientenstamm, insbesondere in Märkten, in denen sich die Diagnose schneller verbessert als die Behandlungsinfrastruktur.
Ausweitung der Kombinationstherapie und der auf Adhärenz ausgerichteten Behandlung
In der klinischen Praxis wird zunehmend erkannt, dass die Blutdruckkontrolle häufig mehr als einen pharmakologischen Wirkmechanismus erfordert. Die WHO empfiehlt eine Kombinationstherapie, vorzugsweise in Form von Fixkombinationen, wenn eine medikamentöse Behandlung notwendig ist. Dies eröffnet neue Geschäftsmöglichkeiten für Fixkombinationen, die die tägliche Medikamenteneinnahme vereinfachen und potenziell die Therapietreue verbessern. Die Auswirkungen sind besonders relevant für ältere Menschen und Patienten mit mehreren chronischen Erkrankungen gleichzeitig. Kombinationspräparate können zudem die Produktlebenszyklusstrategien für etablierte Wirkstoffe stärken, indem sie differenzierte Formulierungen, zusätzliche Dosierungsoptionen und bequemere Verschreibungswege ermöglichen. Hersteller stehen daher vor einer doppelten Chance: Sie können ihre etablierten Produktportfolios durch verbesserte Formulierungen schützen und gleichzeitig den Zugang durch preisgünstige Generika erweitern. Das Ergebnis ist ein Markt, der zunehmend von der Einfachheit der Behandlung und weniger von der reinen Verfügbarkeit der Wirkstoffe bestimmt wird.
Wachstum der Infrastruktur für das Management chronischer Krankheiten
Investitionen in die Infrastruktur der Primärversorgung erweitern den Kreis der behandelbaren Patienten, indem die Bluthochdruckbehandlung näher an die Gemeinden verlagert wird. Screening-Programme, elektronische Patientenakten, Fernüberwachung, die Einbindung von Apothekern und strukturierte Nachsorge können Patienten identifizieren, die zuvor unbehandelt blieben oder deren Bluthochdruck nur unzureichend eingestellt war. Die wirtschaftliche Folge ist eine Verlagerung der Nachfrage von episodischen Verschreibungen hin zu besser planbaren Behandlungszyklen bei chronischen Erkrankungen. Pharmaunternehmen profitieren, wenn ihre Vertriebsnetze auf diese Behandlungspfade abgestimmt sind, insbesondere in Schwellenländern mit wachsendem Zugang zur Gesundheitsversorgung. Krankenhäuser initiieren weiterhin komplexe Behandlungen, aber niedergelassene Ärzte und Apotheken übernehmen zunehmend die Erhaltungstherapie. Dieses sich erweiternde Ökosystem bietet Chancen für Hersteller mit zuverlässiger Versorgung, verschiedenen Packungsgrößen, Patientenbetreuung und Partnerschaften, die die Kontinuität der Medikamentenversorgung verbessern, ohne ausschließlich auf spezialisierte Vertriebskanäle angewiesen zu sein.
Markt für Antihypertensiva: Zukunftstrends
Datengestütztes personalisiertes Blutdruckmanagement
Die Trends auf dem Markt für Antihypertensiva gehen hin zu Behandlungsentscheidungen, die auf Langzeitblutdruckdaten anstatt auf isolierten Messungen in der Klinik basieren. Der verstärkte Einsatz vernetzter Heimmonitore, elektronischer Patientenakten und algorithmengestützter Risikobewertung kann Ärzten helfen, das Ansprechen auf die Behandlung, Lücken in der Therapietreue und Muster zu erkennen, die eine Anpassung des Behandlungsschemas erfordern. Im Laufe des nächsten Jahrzehnts werden Pharmaunternehmen ihre Produktportfolios möglicherweise zunehmend durch Evidenz differenzieren, die die Wirksamkeit bei spezifischen Risikoprofilen belegt, beispielsweise bei Patienten mit Nierenerkrankungen, Diabetes oder schwer einstellbarem Bluthochdruck. Digitales Monitoring kann die Therapietreue auch durch Erinnerungen und Feedback zwischen den Arztbesuchen fördern. Dieser Trend dürfte Hersteller begünstigen, die bereit sind, Medikamente in umfassendere Versorgungssysteme für chronisch Kranke zu integrieren und gleichzeitig neue Anforderungen an die Evidenz hinsichtlich realer Behandlungsergebnisse, Patienteneinbindung und verantwortungsvoller Nutzung von Gesundheitsdaten zu stellen.
Langwirksame und vereinfachte Behandlungsarchitekturen
Die zukünftige Therapieentwicklung wird sich voraussichtlich auf Formulierungen und therapeutische Konzepte konzentrieren, die die Dosierung vereinfachen. Patienten mit Bluthochdruck nehmen oft mehrere Medikamente parallel zu Therapien gegen Diabetes, Cholesterin, Nierenerkrankungen oder Herz-Kreislauf-Erkrankungen ein, was die Therapietreue erschwert. Pharmaunternehmen werden daher möglicherweise länger wirksame Formulierungen, optimierte Fixkombinationen und Darreichungsformen priorisieren, die die tägliche Tablettenlast reduzieren. Solche Innovationen könnten insbesondere für Patientengruppen mit unregelmäßigem Zugang zur Nachsorge von großem Wert sein. Der kommerzielle Erfolg hängt davon ab, signifikante Vorteile hinsichtlich Therapietreue oder Krankheitskontrolle nachzuweisen, ohne dabei übermäßige Kostensteigerungen zu verursachen. Zulassungsbehörden und Kostenträger werden voraussichtlich auch die vergleichende Wirksamkeit, die Therapiedauer, die Sicherheit und die gesundheitsökonomischen Ergebnisse genau prüfen. Daher könnte die Innovation der Formulierung zu einem wichtigeren Wettbewerbsvorteil werden, da traditionelle Wirkstoffe weiterhin mit Generika konkurrieren.
Marktchancen für Antihypertensiva
Marktzugang in Schwellenländern und lokale Fertigung
Der Markt für Antihypertensiva erstreckt sich in Schwellenländern mit hoher Hypertonieprävalenz und ungleichmäßigem Zugang zu Behandlungen erheblich. Unternehmen können durch lokale Produktion, regionale Wirkstoffbeschaffung, Partnerschaften im öffentlichen Beschaffungswesen und gestaffelte Preisgestaltung die Verfügbarkeit verbessern und gleichzeitig die Versorgungssicherheit gewährleisten. Indien, China, Südostasien, Lateinamerika und ausgewählte Märkte im Nahen Osten bieten differenzierte Chancen, da sich die Gesundheitsinfrastruktur und die Erstattungssysteme unterschiedlich schnell entwickeln. Lokale Verpackung und Produktion können den Logistikaufwand reduzieren und die Wettbewerbsfähigkeit bei Ausschreibungen verbessern, während regionale Vertriebspartnerschaften die Reichweite über die Großstädte hinaus erweitern können. Strategische Investitionen sollten Produkte priorisieren, die bereits gut klinisch etabliert sind, darunter kostengünstige Kombinationspräparate und weit verbreitete Medikamente der ersten Wahl. Dieser Ansatz ermöglicht Mengenwachstum ohne Premiumpreise.
Partnerschaften zwischen digitaler Apotheke und chronischer Versorgung
Die digitale Medikamentenabgabe bietet Pharmaherstellern die Möglichkeit, wiederkehrende Medikamentenzyklen anstelle einzelner Transaktionen abzudecken. E-Commerce-Plattformen, Telemedizinanbieter, Versicherer und Apothekennetzwerke können Nachfüllerinnerungen, Rezeptverlängerungen, die Überwachung der Therapietreue und die Lieferung nach Hause ermöglichen. Hersteller können diese Partnerschaften nutzen, um Nachfüllmuster zu verstehen und potenzielle Therapieabbrüche zu erkennen, wobei gleichzeitig die Einhaltung der Datenschutzbestimmungen und regulatorischen Vorgaben gewährleistet wird. Diese Chance ist besonders relevant für Patienten mit Langzeittherapiebedarf, die auf Zugangsbarrieren stoßen oder in ihrer Mobilität eingeschränkt sind. Strategische Programme können die digitale Interaktion mit der Beratung durch Apotheker und der Nachsorge durch Ärzte kombinieren und so einen besser koordinierten Behandlungspfad schaffen. Unternehmen, die kanalspezifische Verpackungen, zuverlässige Auftragsabwicklung und konforme Patientenbetreuungsmodelle entwickeln, können die Kundenbindung stärken, selbst bei etablierten und weit verbreiteten Medikamenten.
Aktuelle Entwicklungen
- April 2026: Die Novartis AG hat ihre Programme zur Gesundheitsförderung in der Bevölkerung von elf Ländern auf über 30 bis 2030 ausgeweitet. Dazu gehören auch Initiativen zur Bekämpfung von Bluthochdruck. Das Unternehmen berichtete, dass in einem Pilotprojekt in Vietnam 400.000 Menschen untersucht und 35.000 von ihnen in lokale Behandlung vermittelt wurden. Die Blutdruckkontrolle verbesserte sich von 32 % auf 76 %. Die Ausweitung der Programme unterstreicht die Bedeutung von gemeindenaher Früherkennung und Behandlung für die Herz-Kreislauf-Gesundheit.
- Dezember 2025: Die Bayer AG behielt Bluthochdruck als zentralen Schwerpunkt im Bereich der Herz-Kreislauf-Medizin in ihrem Geschäftsportfolio für 2025 bei, neben pulmonaler Hypertonie, Herzinsuffizienz, chronischer Nierenerkrankung und verwandten Herz-Kreislauf-Erkrankungen. Zum Portfolio gehören Adalat und weitere Herz-Kreislauf-Produkte, und das Unternehmen positioniert Herz-Kreislauf-Erkrankungen weiterhin als wichtigen pharmazeutischen Bereich. Dies unterstreicht Bayers anhaltendes Engagement im Bereich der Blutdruckbehandlung und der gesamten Herz-Kreislauf-Therapie.
- März 2025: Boehringer Ingelheim International GmbH bestätigte weiterhin die Wirksamkeit von Empagliflozin, insbesondere dessen blutdrucksenkende Wirkung bei Patienten mit Diabetes und Hypertonie unter antihypertensiver Therapie. Die Produktinformationen berichten über eine Senkung des systolischen und diastolischen Blutdrucks im ambulanten Bereich und unterstreichen damit die zunehmende klinische Relevanz der Kombination von Hypertonie, Diabetes, Herz-Kreislauf-Erkrankungen und Nierenrisikomanagement.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -