
Marché des médicaments antihypertenseurs : taille, part de marché et prévisions 2034
Taille et prévisions du marché des médicaments antihypertenseurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par classe thérapeutique (diurétiques, antagonistes des récepteurs de l’angiotensine II (ARA II), bêta-bloquants, alpha-bloquants, inhibiteurs calciques, inhibiteurs de la rénine, vasodilatateurs) ; Canal de distribution (commerce électronique, pharmacies hospitalières, pharmacies de détail) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00003746
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
26,13 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
36,03 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,64 %
taux de croissance
Marché adressable
282,40 milliards de dollars américains
(2026-2034)
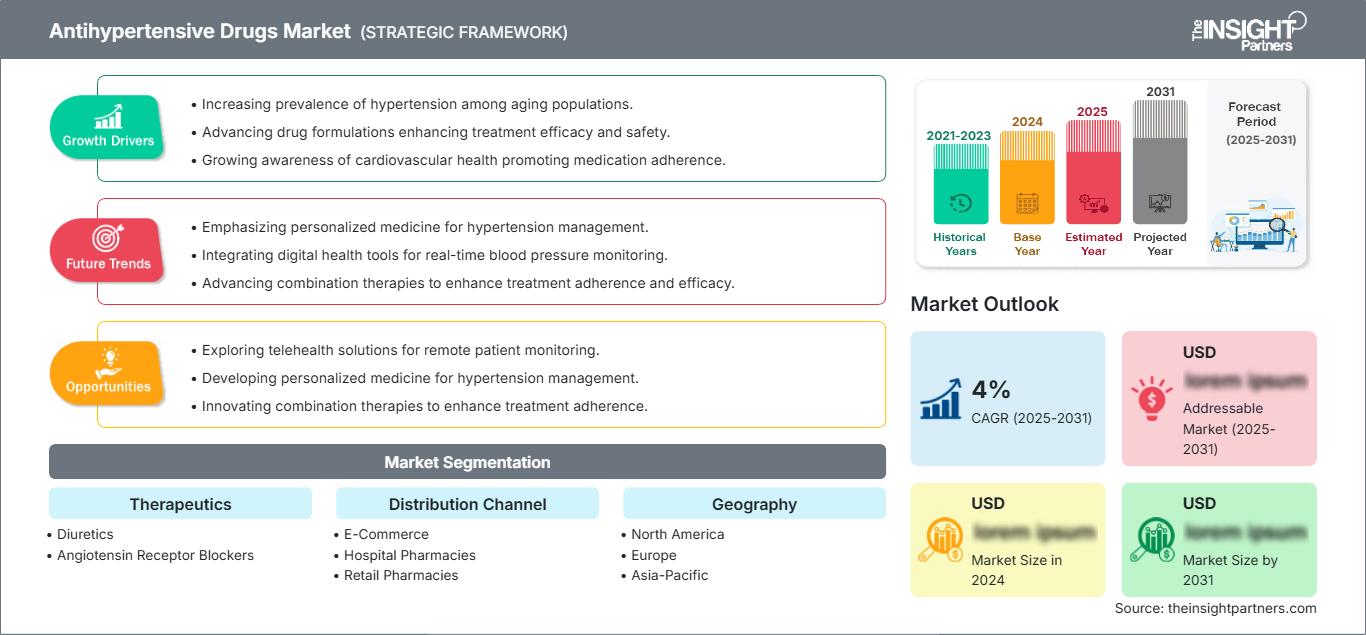
Le marché des antihypertenseurs, bien que mature, est un marché pharmaceutique en pleine croissance lié aux maladies cardiovasculaires. Cette croissance est alimentée par la prévalence constante de l'hypertension, le vieillissement de la population et les besoins médicamenteux à long terme. Il représentait 26,13 milliards de dollars américains en 2025 et devrait atteindre 36,03 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,64 % sur la période 2026-2034. La croissance future sera portée par l'amélioration de l'observance thérapeutique, la réduction de la polymédication et un accès plus large aux traitements des maladies chroniques.
La région nord-américaine présente un attrait structurel grâce à des systèmes de diagnostic de l'hypertension bien développés, un taux de prescription élevé et une infrastructure de soins cardiovasculaires performante. Le marché des médicaments antihypertenseurs devrait continuer de croître à un taux de croissance annuel composé (TCAC) de 3,2 à 3,8 % entre 2026 et 2034, en raison du vieillissement de la population, des risques cardiométaboliques, de l'utilisation accrue des médicaments génériques et de l'importance accordée au contrôle précoce de la pression artérielle.
Analyse et perspectives du marché des médicaments antihypertenseurs
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 38 à 42 % des médicaments antihypertenseurs en 2025 et croître à un TCAC de 3,2 à 3,8 % entre 2026 et 2034, grâce à des systèmes de prescription matures, une forte pénétration des traitements et une gestion efficace des risques cardiovasculaires.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % des revenus de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 3,1 à 3,7 % entre 2026 et 2034, tirée par la demande de thérapies pour les maladies chroniques.
- Europe : L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 3,0 à 3,6 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficiant d'une prise en charge établie de l'hypertension.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 20 et 24 % en 2025 et devrait croître à un TCAC de 5,0 à 5,8 %, la Chine, le Japon, l'Inde et la Corée du Sud bénéficiant d'un accès élargi au diagnostic et au traitement.
- Segment le plus important : Les diurétiques devraient détenir une part de marché de 36 à 40 % en 2025 et croître à un TCAC de 3,1 à 3,7 %, reflétant leur utilisation répandue en première intention et leur accessibilité financière.
- Segment à forte croissance : Le commerce électronique devrait représenter une part de marché de 10 à 14 % en 2025 et croître à un TCAC de 6,0 à 7,0 % grâce à la facilité de renouvellement des ordonnances et à l'adoption croissante des pharmacies numériques.
- Principales entreprises analysées en détail : Pfizer Inc., Novartis AG, Boehringer Ingelheim International GmbH, Glenmark Pharmaceuticals Limited, Johnson & Johnson Services, Inc., AstraZeneca, FDC Limited, Takeda Pharmaceutical Company Limited, Bayer AG, Merck Sharp & Dohme LLC, Dr. Reddy's Laboratories Limited, Sun Pharmaceutical Industries Limited, Teva Pharmaceutical Industries Ltd., Cipla Limited, Himalaya Wellness Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Ce secteur a connu une évolution, passant principalement de la monothérapie à la thérapie combinée, aux associations à dose fixe et à des prescriptions plus personnalisées. La concurrence s'est intensifiée en raison du recours accru aux génériques, tandis que les médicaments de marque misent sur la différenciation par leur efficacité cardiovasculaire et l'observance thérapeutique. Selon les recommandations de l'OMS, les interventions pharmacologiques initiales comprennent les diurétiques thiazidiques et apparentés, les inhibiteurs de l'ECA/ARA II et les inhibiteurs calciques de type dihydropyridine à longue durée d'action.
Les prévisions du marché des antihypertenseurs indiquent que les perspectives de croissance future seront largement alimentées par une meilleure prise en charge et un diagnostic plus précis en dehors des cabinets de spécialistes. Le potentiel de développement est considérable sur les marchés émergents où la forte prévalence de l'hypertension s'accompagne d'une faible sensibilisation et d'un faible contrôle de la maladie. Une réglementation axée sur l'efficacité cardiovasculaire, les données probantes en vie réelle, les alternatives génériques abordables et la simplicité du traitement devrait favoriser les fournisseurs proposant des solutions accessibles et différenciées.
Portée du rapport sur le marché des médicaments antihypertenseurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 26,13 milliards de dollars américains |
| Taille du marché d'ici 2034 | 36,03 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des médicaments antihypertenseurs
Le besoin en médicaments antihypertenseurs est essentiellement récurrent, du fait de la nécessité, dans la plupart des cas, d'un traitement à long terme et de modifications fréquentes des schémas thérapeutiques. La croissance du marché des antihypertenseurs est stimulée par l'augmentation de l'incidence de l'hypertension, le vieillissement de la population, le diabète, l'obésité, les troubles rénaux et l'amélioration des pratiques diagnostiques. La chaîne de valeur de ce marché comprend les fournisseurs de principes actifs, les fabricants de formulations, les sous-traitants, les distributeurs, les pharmacies, les hôpitaux, les médecins et les dispensateurs via les canaux numériques. Du côté de l'approvisionnement, les problèmes restent liés aux génériques, à la disponibilité des principes actifs, à la réglementation et aux pressions sur les prix.
Selon l'OMS, on estime qu'environ 1,4 milliard d'adultes souffriront d'hypertension en 2024, ce qui souligne l'importance de ce problème. Par conséquent, le secteur pharmaceutique apprécie de plus en plus les fabricants capables d'assurer un approvisionnement fiable et de proposer diverses formulations. Les hôpitaux sont essentiels pour la prise en charge initiale et les cas complexes, tandis que les pharmacies de détail et la vente en ligne sont importantes pour la fidélisation.
Le paysage concurrentiel du secteur des antihypertenseurs est marqué par la présence de grands groupes pharmaceutiques multinationaux et d'importants fabricants de génériques. Parmi eux figurent Pfizer Inc., Novartis AG, Boehringer Ingelheim International GmbH, AstraZeneca, Bayer AG et Merck Sharp & Dohme LLC, qui ont développé des portefeuilles de médicaments cardiovasculaires. Glenmark Pharmaceuticals Limited, FDC Limited, Dr. Reddy's Laboratories Limited, Sun Pharmaceutical Industries Limited, Teva Pharmaceutical Industries Ltd. et Cipla Limited apportent quant à elles une valeur ajoutée grâce à leur expertise en génériques et leur présence régionale. Johnson & Johnson Services, Inc., Takeda Pharmaceutical Company Limited et Himalaya Wellness Company diversifient leur positionnement.
Les investissements se concentrent de plus en plus sur les produits combinés, la gestion du cycle de vie, la résilience de la chaîne d'approvisionnement et des portefeuilles cardiovasculaires plus larges, au-delà du simple contrôle de la pression artérielle. Novartis considère toujours les maladies cardiovasculaires, rénales et métaboliques comme des secteurs stratégiques, et Bayer maintient l'hypertension dans son portefeuille cardiovasculaire. Ainsi, sur le marché des antihypertenseurs, la différenciation concurrentielle repose désormais moins sur la nouveauté de la molécule que sur l'observance, les résultats, la portée et le portefeuille de produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des médicaments antihypertenseurs : Perspectives stratégiques
Perspectives régionales
marché des médicaments antihypertenseurs en Amérique du Nord
L'Amérique du Nord devrait représenter entre 38 et 42 % du marché en 2025 et connaître une croissance annuelle composée de 3,2 à 3,8 % entre 2026 et 2034. Ce marché est privilégié en raison de ses programmes de dépistage cardiovasculaire bien établis, du grand nombre de médecins, de systèmes de remboursement performants et d'une forte consommation de médicaments sur ordonnance pour les maladies chroniques. Les États-Unis constituent le principal marché intérieur, tandis que le Canada y contribue grâce à son système de santé universel et à une gestion structurée des soins primaires.
La demande de traitements antihypertenseurs est alimentée par le vieillissement de la population, l'obésité, le diabète, les troubles rénaux et la régulation de la pression artérielle. Les médicaments génériques permettent de maintenir des prix abordables et exercent une pression sur les fabricants. Le renouvellement d'ordonnances en ligne et le suivi à distance contribuent également à améliorer l'observance thérapeutique. Les fabricants capables de proposer diverses options posologiques, des associations médicamenteuses et des systèmes d'administration fiables pourront tirer profit de la fidélisation de leur clientèle.
Marché américain des médicaments antihypertenseurs
Les États-Unis devraient représenter entre 82 et 86 % des revenus nord-américains en 2025 et connaître une croissance annuelle composée de 3,1 à 3,7 % jusqu'en 2034. L'importance du marché américain s'explique par des programmes de dépistage complets de l'hypertension, une forte consommation de médicaments sur ordonnance, d'excellentes infrastructures cardiovasculaires et une forte demande de traitements de longue durée. De grands groupes pharmaceutiques comme Pfizer Inc., Johnson & Johnson Services, Inc., AstraZeneca, Bayer AG et Merck Sharp & Dohme LLC possèdent une expertise considérable dans ce domaine.
Les tendances en matière d'application thérapeutique privilégient de plus en plus la prévention des AVC, des infarctus du myocarde, de l'insuffisance cardiaque et des problèmes rénaux par une prise en charge précoce de la pression artérielle. Les associations à dose fixe, le recours aux génériques, la vente par correspondance et les pharmacies en ligne influencent les habitudes de prescription et d'achat. La compétitivité du marché demeure élevée en raison de la concurrence des génériques sur les médicaments existants.
Marché européen des médicaments antihypertenseurs
L'Europe devrait représenter entre 27 et 31 % du marché en 2025 et connaître une croissance annuelle composée de 3,0 à 3,6 %. L'Allemagne devrait rester le principal marché national grâce à ses importantes dépenses de santé, son vaste réseau de soins ambulatoires et le vieillissement de sa population. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également de manière significative grâce à leurs systèmes de dépistage et de traitement de l'hypertension bien établis.
Le Royaume-Uni bénéficie des avantages d'un système de soins coordonnés et de prescriptions fondées sur des recommandations en médecine générale, tandis que l'Allemagne se caractérise par un bon accès aux spécialistes et des dépenses importantes consacrées aux maladies chroniques. La prévention cardiovasculaire en médecine générale est une priorité en France, tandis que l'Italie et l'Espagne comptent un grand nombre de personnes âgées nécessitant un suivi régulier de leur tension artérielle.
Marché des médicaments antihypertenseurs en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 20 et 24 % du marché en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 %. La Chine est le premier marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. L'augmentation du nombre de diagnostics, l'urbanisation, le vieillissement de la population et l'amélioration des infrastructures de santé contribuent à élargir la population traitée.
La Chine et l'Inde offrent d'importantes opportunités de production, tandis que le Japon et la Corée du Sud proposent des marchés matures pour le traitement des maladies cardiovasculaires. Les programmes de dépistage gouvernementaux, le renforcement des soins primaires, la production de génériques et l'élargissement de la couverture d'assurance facilitent l'accès aux soins. Les fabricants disposant d'une production locale, de stratégies d'accessibilité financière complètes et d'un réseau de distribution fiable peuvent répondre à une demande de traitement importante non satisfaite.
Marché des médicaments antihypertenseurs au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 4,0 à 4,8 %. L'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud figurent parmi les principaux marchés du Golfe. L'urbanisation, le diabète, l'obésité et les risques cardiovasculaires garantissent une demande soutenue de traitements, tandis que des investissements accrus dans les infrastructures de santé permettront d'améliorer les diagnostics.
Les systèmes d'approvisionnement hospitalier et pharmaceutique sont relativement bien développés en Arabie saoudite et aux Émirats arabes unis. L'Afrique du Sud est un marché important en raison de sa population nombreuse et de la forte prévalence des maladies chroniques. Les marchés du reste du Moyen-Orient et de l'Afrique présentent des défis d'accès, mais offrent également des opportunités, à mesure que les gouvernements développent leurs infrastructures de soins primaires et d'approvisionnement local pour la prise en charge des maladies chroniques.
Analyse de segmentation
Thérapeutique
Les produits thérapeutiques demeurent le principal segment de marché, avec un TCAC estimé entre 3,3 et 3,9 % entre 2026 et 2034. La demande de traitements est influencée par les thérapies de première intention conformes aux recommandations, les prescriptions combinées, les comorbidités cardiovasculaires et l’observance thérapeutique à long terme. Les diurétiques et les antagonistes des récepteurs de l’angiotensine constituent des piliers thérapeutiques essentiels en soins primaires et spécialisés, tandis que la gestion du cycle de vie et les associations à dose fixe contribuent à l’optimisation du portefeuille.
- Diurétiques : Les diurétiques conservent une grande pertinence clinique car ils constituent des options de première intention bien établies, relativement abordables et fréquemment intégrés dans des schémas thérapeutiques combinés pour un contrôle durable de la pression artérielle.
- Antagonistes des récepteurs de l'angiotensine : Les antagonistes des récepteurs de l'angiotensine restent stratégiquement importants lorsque la modulation du système rénine-angiotensine est appropriée, grâce à une large connaissance par les médecins et à leur disponibilité sous forme de médicaments de marque et génériques.
Canal de distribution
Le canal de distribution devrait enregistrer un TCAC de 4,5 % à 5,2 % entre 2026 et 2034. Son évolution reflète la nature récurrente des prescriptions pour l'hypertension et la demande croissante de renouvellements facilités. Les pharmacies de détail restent prédominantes pour la dispensation courante, les pharmacies hospitalières demeurent essentielles pour l'initiation du traitement et les canaux numériques soutiennent de plus en plus l'achat de produits pour les soins des maladies chroniques.
- Commerce électronique : Le commerce électronique acquiert une importance stratégique grâce au renouvellement automatique des ordonnances, à la livraison à domicile, à l’intégration des paiements numériques et à un meilleur accès aux soins pour les patients qui doivent gérer des besoins médicamenteux récurrents.
- Pharmacies hospitalières : Les pharmacies hospitalières demeurent essentielles pour les patients nouvellement diagnostiqués, les comorbidités complexes, la conciliation médicamenteuse et les transitions entre les traitements cardiovasculaires en hospitalisation et en ambulatoire.
- Pharmacies de détail : Les pharmacies de détail constituent la principale infrastructure de dispensation communautaire, prenant en charge les renouvellements d’ordonnances, les interactions avec les pharmaciens, la substitution par des génériques et l’accès pratique aux traitements établis.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
commerce électronique |
Faible |
Livraison à domicile |
Mise à l'échelle |
|
Pharmacies hospitalières |
Moyen |
Transition des soins |
Mature |
|
Pharmacies de détail |
Haut |
Recharges chroniques |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des médicaments antihypertenseurs
Augmentation de la prévalence de l'hypertension et diagnostic plus précoce
L'augmentation du nombre de personnes traitées demeure le principal moteur structurel de la demande. L'OMS indique que le nombre d'adultes souffrant d'hypertension a atteint environ 1,4 milliard en 2024, la croissance étant principalement concentrée dans les pays à revenu faible et intermédiaire. Un dépistage plus précoce transforme les personnes non traitées en utilisateurs réguliers de médicaments, ce qui accroît le volume des prescriptions en soins primaires et en milieu communautaire. Pour les fabricants, l'impact commercial dépasse le simple cadre des ventes de molécules, car les patients nouvellement diagnostiqués nécessitent généralement un ajustement posologique, un suivi et, potentiellement, une thérapie combinée. La sensibilisation croissante encourage également le dépistage systématique chez les patients atteints de diabète, d'obésité, de maladies rénales et présentant un risque cardiovasculaire. Les entreprises capables de proposer des formulations abordables et une distribution fiable peuvent tirer profit de cet élargissement de l'offre de traitements, notamment sur les marchés où le diagnostic progresse plus rapidement que l'infrastructure de traitement.
Expansion des thérapies combinées et des traitements axés sur l'observance
La pratique clinique reconnaît de plus en plus que le contrôle de la pression artérielle nécessite souvent plusieurs mécanismes pharmacologiques. L'OMS recommande une bithérapie, de préférence sous forme de comprimés uniques, lorsqu'un traitement pharmacologique est requis. Ceci crée des opportunités commerciales pour les formulations à dose fixe qui simplifient les schémas posologiques quotidiens et peuvent potentiellement améliorer l'observance. L'impact est particulièrement pertinent chez les populations vieillissantes et les patients souffrant de plusieurs affections chroniques simultanément. Les associations médicamenteuses peuvent également renforcer les stratégies de cycle de vie des molécules matures en créant des formulations différenciées, des options posologiques supplémentaires et des parcours de prescription plus pratiques. Les fabricants sont donc confrontés à une double opportunité : préserver leurs portefeuilles existants grâce à des formulations améliorées tout en élargissant l'accès aux médicaments grâce à des associations génériques à prix compétitifs. Il en résulte un marché de plus en plus influencé par la simplicité du traitement plutôt que par la seule disponibilité des molécules.
Développement de l'infrastructure de gestion des maladies chroniques
L'investissement dans les infrastructures de soins primaires élargit la population pouvant être traitée en rapprochant la prise en charge de l'hypertension des communautés. Les programmes de dépistage, les dossiers médicaux électroniques, la télésurveillance, la participation des pharmaciens et un suivi structuré permettent d'identifier les patients qui, auparavant, n'étaient pas traités ou dont l'hypertension était mal contrôlée. Sur le plan commercial, cela se traduit par une évolution de la demande de prescriptions, passant de cas ponctuels à des cycles de traitement chronique plus prévisibles. Les entreprises pharmaceutiques peuvent tirer profit de l'alignement des réseaux de distribution sur ces parcours de soins, notamment dans les marchés émergents où l'accès aux soins de santé s'étend. Si les hôpitaux continuent d'initier les traitements complexes, les médecins généralistes et les pharmacies prennent de plus en plus en charge les traitements d'entretien. Cet écosystème en expansion offre des opportunités aux fabricants disposant d'un approvisionnement fiable, de conditionnements variés, de capacités d'accompagnement des patients et de partenariats qui améliorent la continuité des traitements sans dépendre exclusivement des circuits spécialisés.
Tendances futures du marché des médicaments antihypertenseurs
Gestion personnalisée de la pression artérielle basée sur les données
Le marché des antihypertenseurs s'oriente vers des décisions thérapeutiques fondées sur des données longitudinales de pression artérielle plutôt que sur des mesures cliniques isolées. L'utilisation accrue de dispositifs connectés à domicile, de dossiers électroniques et d'évaluations des risques assistées par algorithmes peut aider les cliniciens à identifier la réponse au traitement, les écarts d'observance et les schémas nécessitant un ajustement thérapeutique. Au cours de la prochaine décennie, les entreprises pharmaceutiques pourraient différencier de plus en plus leurs portefeuilles en démontrant l'efficacité de leurs traitements pour des profils de risque spécifiques, tels que les patients atteints d'insuffisance rénale, de diabète ou d'hypertension difficile à contrôler. Le suivi numérique peut également favoriser l'observance en fournissant des rappels et des retours d'information entre les consultations. Cette tendance devrait encourager les fabricants désireux d'intégrer leurs médicaments à des écosystèmes de soins chroniques plus vastes, tout en créant de nouvelles exigences en matière de données probantes concernant les résultats en situation réelle, l'implication des patients et l'utilisation responsable des données de santé.
Architectures de traitement simplifiées et à action prolongée
Les futurs développements thérapeutiques devraient privilégier les formulations et les architectures thérapeutiques simplifiant la posologie. Les patients souffrant d'hypertension prennent souvent plusieurs médicaments en plus de traitements pour le diabète, le cholestérol, les maladies rénales ou cardiovasculaires, ce qui complique l'observance. Les laboratoires pharmaceutiques pourraient donc privilégier les formulations à action prolongée, les associations à dose fixe optimisées et les modes d'administration réduisant le nombre de comprimés quotidiens. Ces innovations pourraient s'avérer particulièrement précieuses pour les populations ayant un accès irrégulier aux soins de suivi. Le succès commercial dépendra de la démonstration d'avantages significatifs en termes d'observance ou de contrôle, sans engendrer de surcoûts excessifs. Les autorités réglementaires et les organismes payeurs examineront également attentivement l'efficacité comparative, la persistance du traitement, la sécurité et les résultats médico-économiques. Par conséquent, l'innovation en matière de formulation pourrait devenir un levier concurrentiel plus important face à la concurrence croissante des génériques pour les molécules traditionnelles.
Opportunités du marché des médicaments antihypertenseurs
Accès aux marchés émergents et fabrication localisée
Le marché des antihypertenseurs s'étend considérablement dans les économies émergentes où la prévalence de l'hypertension est élevée, mais où l'accès aux traitements reste inégal. Les entreprises peuvent privilégier la production locale, l'approvisionnement régional en principes actifs pharmaceutiques (API), les partenariats d'achat public et une tarification différenciée afin d'améliorer la disponibilité des médicaments tout en garantissant la continuité des approvisionnements. L'Inde, la Chine, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient offrent des opportunités spécifiques, car leurs infrastructures de santé et leurs systèmes de remboursement se développent à des rythmes différents. Le conditionnement et la production locaux permettent de réduire les risques logistiques et d'améliorer la compétitivité lors des appels d'offres, tandis que les partenariats de distribution régionaux peuvent étendre la couverture au-delà des grandes villes. Les investissements stratégiques doivent privilégier les produits bénéficiant déjà d'une solide expérience clinique, notamment les traitements combinés abordables et les médicaments de première intention largement utilisés. Cette approche permet d'accroître les volumes sans recourir à des prix premium.
Partenariats en matière de pharmacie numérique et de soins aux personnes atteintes de maladies chroniques
La distribution numérique offre aux fabricants de produits pharmaceutiques l'opportunité de s'inscrire dans un parcours de soins continu plutôt que de se limiter à des transactions ponctuelles. Les plateformes de commerce électronique, les services de télémédecine, les assureurs et les réseaux de pharmacies peuvent faciliter les rappels de renouvellement d'ordonnances, le suivi de l'observance thérapeutique et la livraison à domicile. Grâce à ces partenariats, les fabricants peuvent analyser les habitudes de renouvellement d'ordonnances et identifier les risques d'arrêt de traitement, tout en garantissant la confidentialité des données et le respect des réglementations. Cette opportunité est particulièrement pertinente pour les patients nécessitant un traitement au long cours et rencontrant des difficultés d'accès aux soins ou une mobilité réduite. Des programmes stratégiques peuvent associer l'engagement numérique au conseil pharmaceutique et au suivi médical, pour un parcours de soins plus coordonné. Les entreprises qui développent des emballages adaptés à chaque canal de distribution, une logistique fiable et des modèles d'accompagnement des patients conformes aux normes peuvent améliorer la fidélisation, même pour les médicaments matures et largement commercialisés.
Développements récents
- Avril 2026 : Novartis AG a étendu ses programmes de santé communautaire de 11 à plus de 30 pays d’ici 2030, incluant des initiatives de lutte contre l’hypertension. L’entreprise a indiqué qu’un projet pilote au Vietnam avait permis de dépister 400 000 personnes et d’orienter 35 000 d’entre elles vers un traitement local, tandis que le contrôle de l’hypertension artérielle est passé de 32 % à 76 %. Cette expansion renforce l’importance du dépistage et du traitement communautaires comme stratégie pour la santé cardiovasculaire.
- Décembre 2025 : Bayer AG a maintenu l’hypertension artérielle au cœur de son portefeuille d’activités cardiovasculaires pour 2025, aux côtés de l’hypertension pulmonaire, de l’insuffisance cardiaque, de l’insuffisance rénale chronique et des autres affections cardiovasculaires. Son portefeuille comprend Adalat et d’autres produits cardiovasculaires, et l’entreprise continue de positionner les maladies cardiovasculaires comme un domaine pharmaceutique majeur. Ceci confirme la présence continue de Bayer dans la prise en charge de l’hypertension artérielle et, plus largement, des maladies cardiovasculaires.
- Mars 2025 : Boehringer Ingelheim International GmbH a continué de soutenir les données probantes concernant l’empagliflozine, notamment ses effets sur la pression artérielle chez les patients diabétiques et hypertendus recevant un traitement antihypertenseur. Les informations sur le produit font état d’une réduction de la pression artérielle systolique et diastolique ambulatoire, confirmant ainsi l’importance croissante des interactions cliniques entre l’hypertension, le diabète, les maladies cardiovasculaires et la gestion du risque rénal.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -