
Mercado de fármacos antihipertensivos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de fármacos antihipertensivos y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de fármaco (diuréticos, bloqueadores de los receptores de angiotensina (ARA II), betabloqueadores, alfabloqueadores, bloqueadores de los canales de calcio, inhibidores de la renina, vasodilatadores); canal de distribución (comercio electrónico, farmacias hospitalarias, farmacias minoristas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003746
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
26.130 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
36.030 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,64 %
Índice de crecimiento
Mercado potencial
282.400 millones de dólares estadounidenses
(2026-2034)
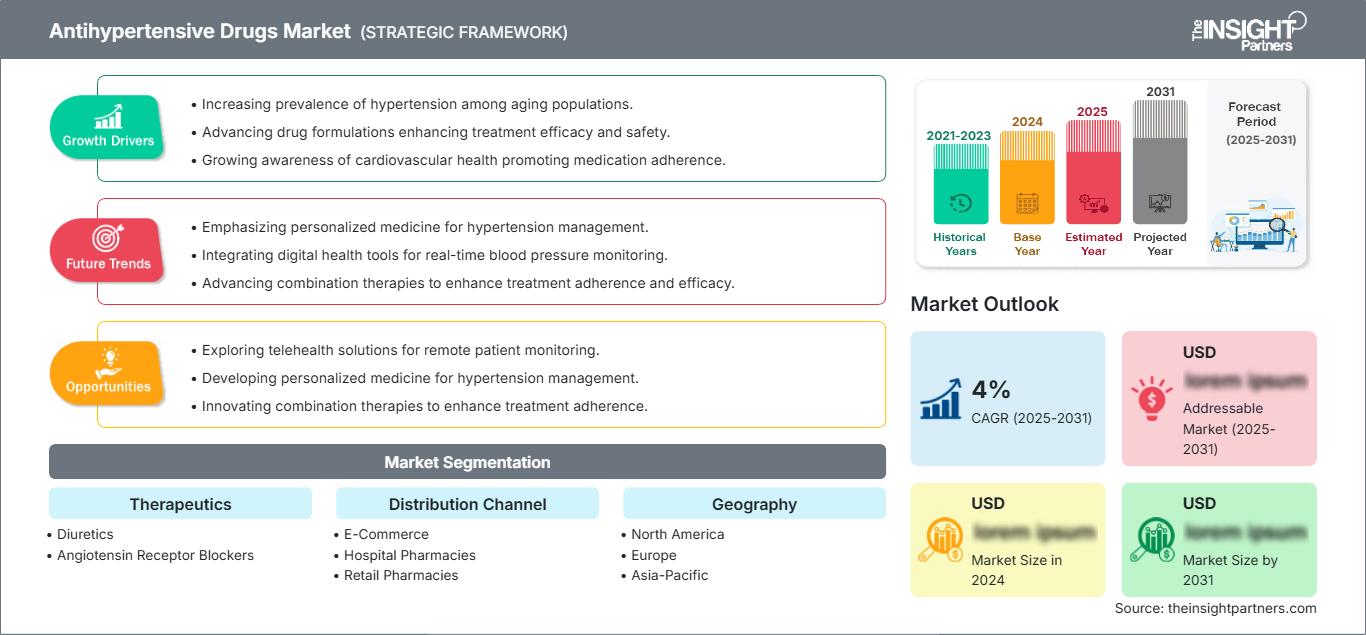
El mercado de fármacos antihipertensivos se caracteriza por ser un mercado farmacéutico maduro pero en crecimiento, relacionado con las enfermedades cardiovasculares. Este crecimiento se ve impulsado por la prevalencia constante de la hipertensión, los cambios demográficos hacia una población de edad avanzada y la necesidad a largo plazo de medicamentos. Representa 26.130 millones de dólares en 2025 y se prevé que alcance los 36.030 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,64% durante el periodo 2026-2034. El crecimiento futuro estará impulsado por la necesidad de que los pacientes cumplan con el tratamiento, la polifarmacia y un mayor acceso a los tratamientos para enfermedades crónicas.
La región norteamericana ha resultado estructuralmente atractiva debido a sus sistemas bien desarrollados para el diagnóstico de la hipertensión, los altos niveles de prescripción y la infraestructura de atención cardiovascular. El mercado de fármacos antihipertensivos seguirá creciendo a una tasa anual compuesta (CAGR) del 3,2-3,8% entre 2026 y 2034, debido al envejecimiento de la población, los riesgos cardiometabólicos, el uso de medicamentos genéricos y el enfoque en el control temprano de la presión arterial.
Análisis y perspectivas del mercado de fármacos antihipertensivos
- América del Norte: Se prevé que América del Norte represente entre el 38 % y el 42 % de la cuota de mercado de fármacos antihipertensivos en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,2 % al 3,8 % entre 2026 y 2034, gracias a sistemas de prescripción consolidados, una alta penetración del tratamiento y la gestión del riesgo cardiovascular.
- EE. UU.: Se estima que Estados Unidos representará entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,7 % durante el período 2026-2034, impulsado por la demanda de terapias para enfermedades crónicas.
- Europa: Se prevé que Europa represente entre el 27 % y el 31 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 %, con Alemania, el Reino Unido, Francia, Italia y España respaldados por una gestión consolidada de la hipertensión.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,8 %, beneficiándose China, Japón, India y Corea del Sur de la ampliación del acceso al diagnóstico y al tratamiento.
- Segmento más importante: Se estima que los diuréticos representarán una cuota de mercado del 36-40% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 3,1-3,7%, lo que refleja su amplio uso como tratamiento de primera línea y su asequibilidad.
- Segmento de alto crecimiento: Se estima que el comercio electrónico representará una cuota de mercado del 10-14% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,0-7,0% a medida que se expandan la comodidad en la reposición de recetas y la adopción de farmacias digitales.
- Empresas clave analizadas en detalle: Pfizer Inc., Novartis AG, Boehringer Ingelheim International GmbH, Glenmark Pharmaceuticals Limited, Johnson & Johnson Services, Inc., AstraZeneca, FDC Limited, Takeda Pharmaceutical Company Limited, Bayer AG, Merck Sharp & Dohme LLC, Dr. Reddy's Laboratories Limited, Sun Pharmaceutical Industries Limited, Teva Pharmaceutical Industries Ltd., Cipla Limited, Himalaya Wellness Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Esta industria ha evolucionado desde la monoterapia hasta la terapia combinada, la combinación a dosis fijas y las prescripciones más personalizadas. La competencia se ha intensificado debido al mayor uso de genéricos, mientras que los productos de marca se diferencian por su eficacia cardiovascular y el cumplimiento terapéutico. Según las guías de tratamiento de la OMS, las intervenciones farmacológicas iniciales incluyen diuréticos tiazídicos y similares, inhibidores de la ECA/ARA II y bloqueadores de los canales de calcio dihidropiridínicos de acción prolongada.
Las previsiones del mercado de fármacos antihipertensivos indican que las futuras oportunidades de crecimiento estarán impulsadas principalmente por un mejor diagnóstico y manejo fuera de la práctica especializada. Existe un considerable potencial de desarrollo en los mercados emergentes, donde la alta prevalencia de la hipertensión se combina con bajos niveles de concienciación y control. Un enfoque regulatorio centrado en la eficacia cardiovascular, la evidencia del mundo real, las alternativas genéricas asequibles y la simplicidad del tratamiento debería beneficiar a los proveedores que ofrecen precios accesibles y diferenciación de productos.
Alcance del informe de mercado de fármacos antihipertensivos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 26.130 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 36.030 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,64% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fármacos antihipertensivos
La necesidad de fármacos antihipertensivos es esencialmente recurrente, debido a la necesidad de un tratamiento a largo plazo en la mayoría de los casos, junto con cambios en los regímenes terapéuticos. El crecimiento del mercado de fármacos antihipertensivos puede verse impulsado por el aumento de la incidencia de hipertensión, el envejecimiento de la población, la diabetes, la obesidad, los trastornos renales y las mejores prácticas de diagnóstico. La cadena de valor del mercado incluye proveedores de principios activos, productores de formulaciones, fabricantes por contrato, distribuidores, farmacias, hospitales, médicos y dispensadores a través de canales digitales. Los problemas del lado de la oferta aún se ven afectados por los genéricos, la disponibilidad de principios activos, las regulaciones y la presión sobre los precios.
Según la OMS, se estima que alrededor de 1400 millones de adultos padecerán hipertensión en 2024, lo que pone de manifiesto la magnitud de esta afección. Por lo tanto, el sector valora cada vez más a los fabricantes que ofrecen un suministro fiable y diversas formulaciones. Los hospitales son fundamentales para los casos iniciales y complejos, mientras que las farmacias minoristas y las plataformas en línea son relevantes para la fidelización de clientes.
El panorama competitivo en la industria de los fármacos antihipertensivos se caracteriza por la presencia de farmacéuticas multinacionales y grandes empresas de genéricos. Entre ellas se encuentran Pfizer Inc., Novartis AG, Boehringer Ingelheim International GmbH, AstraZeneca, Bayer AG y Merck Sharp & Dohme LLC, que han desarrollado carteras de productos cardiovasculares. Glenmark Pharmaceuticals Limited, FDC Limited, Dr. Reddy's Laboratories Limited, Sun Pharmaceutical Industries Limited, Teva Pharmaceutical Industries Ltd. y Cipla Limited aportan valor en el ámbito de los genéricos y los mercados regionales. Johnson & Johnson Services, Inc., Takeda Pharmaceutical Company Limited y Himalaya Wellness Company diversifican su posicionamiento.
Cada vez se invierte más en productos combinados, gestión del ciclo de vida, resiliencia de la cadena de suministro y carteras cardiovasculares más amplias, más allá del control de la presión arterial. Novartis sigue considerando las enfermedades cardiovasculares, renales y metabólicas como sectores estratégicamente importantes, y Bayer mantiene la hipertensión en su cartera cardiovascular. Por lo tanto, la base de la diferenciación competitiva en el mercado de fármacos antihipertensivos se desplaza de la novedad de la molécula a la adherencia, los resultados, el alcance y la cartera de productos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fármacos antihipertensivos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de medicamentos antihipertensivos
Se prevé que Norteamérica alcance una cuota de mercado del 38-42% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2-3,8% entre 2026 y 2034. Norteamérica se ve favorecida por sus avanzados programas de detección de enfermedades cardiovasculares, la gran cantidad de médicos, los sistemas de reembolso establecidos y el elevado consumo de medicamentos para enfermedades crónicas. Estados Unidos constituye el principal mercado interno, mientras que Canadá contribuye a través de un sistema de salud universal y una gestión organizada de la atención primaria.
La demanda de terapias antihipertensivas se debe a problemas como el envejecimiento de la población, la obesidad, la diabetes, las enfermedades renales y la regulación de la presión arterial. Los medicamentos genéricos mantienen precios asequibles y ejercen presión sobre los fabricantes. Las recargas en línea y el monitoreo remoto también mejoran el cumplimiento del tratamiento. Los fabricantes que ofrezcan diversas opciones de dosificación, combinaciones de medicamentos y sistemas de administración farmacéutica confiables podrán beneficiarse de las compras recurrentes.
Mercado estadounidense de medicamentos antihipertensivos
Se prevé que Estados Unidos represente entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,7 % hasta 2034. Este gran tamaño del mercado estadounidense se debe a los programas integrales de detección de la hipertensión, el elevado consumo de medicamentos recetados, la excelente infraestructura cardiovascular y la alta demanda de tratamientos a largo plazo. Algunas de las principales compañías farmacéuticas, como Pfizer Inc., Johnson & Johnson Services, Inc., AstraZeneca, Bayer AG y Merck Sharp & Dohme LLC, cuentan con amplia experiencia en este campo.
Las tendencias de aplicación se centran cada vez más en la prevención de accidentes cerebrovasculares, infartos de miocardio, insuficiencia cardíaca y problemas renales mediante el control precoz de la presión arterial. Las combinaciones de dosis fijas, el cambio a genéricos, las farmacias de venta por correo y las farmacias digitales influyen en los hábitos de prescripción y compra. El nivel de competitividad en el mercado sigue siendo alto debido a la competencia de los genéricos con las moléculas existentes.
Mercado europeo de fármacos antihipertensivos
Se prevé que Europa represente entre el 27 % y el 31 % del mercado en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 %. Se espera que Alemania siga siendo el principal mercado nacional debido a su elevado gasto en atención médica, su extensa red de atención ambulatoria y el envejecimiento de su población. El Reino Unido, Francia, Italia y España también contribuyen significativamente gracias a sus sistemas consolidados de detección y tratamiento de la hipertensión.
El Reino Unido disfruta de las ventajas de la atención médica gestionada y la prescripción basada en guías clínicas en atención primaria, mientras que Alemania se caracteriza por un buen acceso a especialistas y un alto gasto en enfermedades crónicas. La prevención cardiovascular a través de la atención primaria es el foco de atención en Francia, mientras que Italia y España cuentan con un gran número de personas mayores que necesitan mantener sus niveles de presión arterial durante mucho tiempo.
Mercado de medicamentos antihipertensivos en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará una cuota de mercado del 20-24% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,8%. China es el mercado líder, seguido de Japón, India, Corea del Sur y Australia. El aumento de los diagnósticos, la urbanización, el envejecimiento de la población y la mejora de la infraestructura sanitaria amplían la población atendida.
China e India ofrecen importantes oportunidades de volumen, mientras que Japón y Corea del Sur cuentan con entornos consolidados para el tratamiento cardiovascular. Los programas gubernamentales de detección precoz, el fortalecimiento de la atención primaria, la fabricación de medicamentos genéricos y la ampliación de la cobertura de los seguros médicos facilitan el acceso a estos tratamientos. Los fabricantes con producción local, estrategias de precios asequibles y una distribución fiable pueden satisfacer una considerable demanda insatisfecha de tratamientos.
Mercado de medicamentos antihipertensivos de Oriente Medio y África
Oriente Medio y África experimentarán una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,8%. Arabia Saudita se perfila como un mercado destacado del Golfo Pérsico, junto con los Emiratos Árabes Unidos y Sudáfrica. La urbanización, la diabetes, la obesidad y el riesgo cardiovascular garantizan una demanda a largo plazo de tratamientos, y las inversiones en infraestructura sanitaria mejoran los diagnósticos.
Los sistemas de adquisición de productos farmacéuticos y hospitalarios están relativamente desarrollados en Arabia Saudita y los Emiratos Árabes Unidos. Sudáfrica es importante debido a su gran población y altas tasas de enfermedades crónicas. Los mercados del resto de Oriente Medio y África presentan desafíos de acceso, pero también ofrecen oportunidades, a medida que los gobiernos desarrollan su infraestructura de atención primaria y de adquisición local para el manejo de enfermedades crónicas.
Análisis de segmentación
Terapéutica
La terapéutica sigue siendo la principal dimensión del producto, con una tasa de crecimiento anual compuesta (TCAC) estimada del 3,3 % al 3,9 % durante el período 2026-2034. La demanda de tratamientos está determinada por la terapia de primera línea basada en guías clínicas, la prescripción de tratamientos combinados, las comorbilidades cardiovasculares y la adherencia a largo plazo. Los diuréticos y los bloqueadores de los receptores de angiotensina constituyen bases terapéuticas importantes tanto en la atención primaria como en la especializada, mientras que la gestión del ciclo de vida y las combinaciones de dosis fijas contribuyen a la optimización de la cartera de productos.
- Diuréticos: Los diuréticos conservan una amplia relevancia clínica porque son opciones de primera línea establecidas, relativamente asequibles y se incorporan con frecuencia a regímenes combinados para el control sostenido de la presión arterial.
- Bloqueadores de los receptores de angiotensina: Los bloqueadores de los receptores de angiotensina siguen siendo estratégicamente importantes cuando la modulación del sistema renina-angiotensina es apropiada, gracias al amplio conocimiento que tienen los médicos sobre ellos y a su disponibilidad en formulaciones de marca y genéricas.
Canal de distribución
Se prevé que el canal de distribución registre una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,2 % durante el período 2026-2034. La evolución del canal refleja la naturaleza recurrente de las recetas para la hipertensión y la creciente demanda de resurtidos convenientes. Las farmacias minoristas siguen dominando la dispensación rutinaria, las farmacias hospitalarias siguen siendo importantes para el inicio del tratamiento y los canales digitales respaldan cada vez más la compra de medicamentos para enfermedades crónicas.
- Comercio electrónico: El comercio electrónico está adquiriendo importancia estratégica a través de la renovación de recetas, la entrega a domicilio, la integración de pagos digitales y un mejor acceso para los pacientes que requieren medicación recurrente.
- Farmacias hospitalarias: Las farmacias hospitalarias siguen siendo fundamentales para los pacientes recién diagnosticados, las comorbilidades complejas, la conciliación de medicamentos y las transiciones del tratamiento cardiovascular hospitalario al ambulatorio.
- Farmacias minoristas: Las farmacias minoristas proporcionan la principal infraestructura de dispensación comunitaria, facilitando las recargas periódicas, la interacción con el farmacéutico, la sustitución por genéricos y el acceso conveniente a terapias establecidas.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Comercio electrónico |
Bajo |
Entrega a domicilio |
Escalada |
|
Farmacias hospitalarias |
Medio |
Transición de cuidados |
Maduro |
|
Farmacias minoristas |
Alto |
Recargas crónicas |
Maduro |
Factores que impulsan el crecimiento del mercado de fármacos antihipertensivos y análisis de su impacto
Aumento de la incidencia de la hipertensión y diagnóstico precoz
El aumento de la población tratada sigue siendo el principal motor de la demanda estructural. La OMS informa que el número de adultos con hipertensión aumentó a aproximadamente 1400 millones en 2024, con un crecimiento concentrado principalmente en países de ingresos bajos y medios. La detección temprana convierte a personas que antes no recibían tratamiento en usuarias habituales de medicamentos, lo que incrementa el volumen de prescripciones en la atención primaria y en entornos comunitarios. Para los fabricantes, el impacto comercial va más allá de la venta de moléculas, ya que los pacientes recién diagnosticados suelen requerir ajuste de dosis, seguimiento y, posiblemente, terapia combinada. La mayor concienciación también fomenta la detección sistemática entre pacientes con diabetes, obesidad, enfermedad renal y riesgo cardiovascular. Las empresas capaces de ofrecer formulaciones asequibles y una distribución fiable pueden beneficiarse de este creciente número de pacientes en tratamiento, especialmente en mercados donde el diagnóstico mejora más rápidamente que la infraestructura de tratamiento.
Expansión de la terapia combinada y el tratamiento centrado en la adherencia.
La práctica clínica reconoce cada vez más que el control de la presión arterial suele requerir más de un mecanismo farmacológico. La OMS recomienda la terapia combinada, preferiblemente mediante combinaciones en una sola pastilla, cuando se requiere tratamiento farmacológico. Esto genera oportunidades comerciales para formulaciones de dosis fija que simplifican la administración diaria de medicamentos y pueden mejorar la adherencia al tratamiento. El impacto es particularmente relevante en poblaciones de edad avanzada y entre pacientes que manejan múltiples enfermedades crónicas simultáneamente. Los productos combinados también pueden fortalecer las estrategias de ciclo de vida de moléculas maduras al crear formulaciones diferenciadas, opciones de dosificación adicionales y vías de prescripción más convenientes. Por lo tanto, los fabricantes se enfrentan a una doble oportunidad: defender sus carteras establecidas mediante formulaciones mejoradas, al tiempo que amplían el acceso a través de combinaciones genéricas con precios competitivos. El resultado es un mercado cada vez más influenciado por la simplicidad del tratamiento, más que por la disponibilidad de la molécula en sí.
Crecimiento de la infraestructura para el manejo de enfermedades crónicas
La inversión en infraestructura de atención primaria está ampliando la población susceptible de tratamiento al acercar la gestión de la hipertensión a las comunidades. Los programas de detección, los registros electrónicos de salud, la monitorización remota, la participación de farmacéuticos y el seguimiento estructurado permiten identificar a pacientes que antes no recibían tratamiento o tenían la hipertensión mal controlada. La consecuencia comercial es un cambio de la demanda de recetas episódicas hacia ciclos de tratamiento crónico más predecibles. Las compañías farmacéuticas pueden beneficiarse cuando las redes de distribución se alinean con estas vías de atención, especialmente en mercados emergentes donde el acceso a la atención médica se está expandiendo. Los hospitales siguen iniciando tratamientos complejos, pero los médicos de cabecera y las farmacias gestionan cada vez más la terapia de mantenimiento. Este ecosistema en expansión crea oportunidades para los fabricantes con un suministro fiable, múltiples presentaciones, capacidades de apoyo al paciente y alianzas que mejoran la continuidad de la medicación sin depender exclusivamente de canales especializados.
Tendencias futuras del mercado de fármacos antihipertensivos
Control personalizado de la presión arterial basado en datos
Las tendencias del mercado de fármacos antihipertensivos apuntan hacia decisiones terapéuticas basadas en datos longitudinales de presión arterial, en lugar de mediciones aisladas en la clínica. El uso generalizado de monitores domésticos conectados, registros electrónicos y evaluación de riesgos asistida por algoritmos puede ayudar a los médicos a identificar la respuesta al tratamiento, las deficiencias en la adherencia y los patrones que requieren ajustes en el régimen terapéutico. Durante la próxima década, las compañías farmacéuticas podrían diferenciar cada vez más sus carteras de productos mediante evidencia que demuestre su eficacia en perfiles de riesgo específicos, como pacientes con enfermedad renal, diabetes o hipertensión de difícil control. La monitorización digital también puede favorecer la adherencia al tratamiento al proporcionar recordatorios y retroalimentación entre consultas. Esta tendencia debería beneficiar a los fabricantes dispuestos a integrar sus medicamentos en ecosistemas de atención crónica más amplios, al tiempo que crea nuevos requisitos de evidencia en torno a los resultados en la práctica clínica, la participación del paciente y el uso responsable de los datos de salud.
Arquitecturas de tratamiento simplificadas y de larga duración
Es probable que el desarrollo de tratamientos futuros haga hincapié en formulaciones y arquitecturas terapéuticas que reduzcan la complejidad de la dosificación. Los pacientes que controlan la hipertensión suelen tomar varios medicamentos junto con terapias para la diabetes, el colesterol, la enfermedad renal o afecciones cardiovasculares, lo que genera dificultades de adherencia. Por lo tanto, los desarrolladores farmacéuticos podrían priorizar formulaciones de acción prolongada, combinaciones de dosis fijas optimizadas y métodos de administración que reduzcan la cantidad de pastillas diarias. Estas innovaciones podrían ser particularmente valiosas para poblaciones con acceso irregular a la atención de seguimiento. El éxito comercial dependerá de demostrar ventajas significativas en cuanto a adherencia o control sin generar costos excesivos. Es probable que los reguladores y las aseguradoras también examinen detenidamente la eficacia comparativa, la persistencia, la seguridad y los resultados económicos en salud. En consecuencia, la innovación en la formulación podría convertirse en una palanca competitiva más importante a medida que las moléculas tradicionales sigan enfrentándose a la competencia de los genéricos.
Oportunidades de mercado para fármacos antihipertensivos
Acceso a mercados emergentes y fabricación localizada
El mercado de fármacos antihipertensivos abarca una amplia gama de economías emergentes, donde la prevalencia de la hipertensión es elevada, pero el acceso al tratamiento sigue siendo desigual. Las empresas pueden optar por la fabricación local, el abastecimiento regional de principios activos, las alianzas con el sector público y la fijación de precios escalonados para mejorar la disponibilidad y, al mismo tiempo, garantizar la continuidad del suministro. India, China, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio ofrecen oportunidades diferenciadas, dado que la infraestructura sanitaria y los sistemas de reembolso se desarrollan a ritmos distintos. El envasado y la fabricación locales pueden reducir la exposición logística y mejorar la competitividad en las licitaciones, mientras que las alianzas de distribución regional pueden ampliar el alcance más allá de las principales ciudades. La inversión estratégica debe priorizar los productos que ya cuentan con un amplio respaldo clínico, incluidas las terapias combinadas asequibles y los medicamentos de primera línea de uso generalizado. Este enfoque puede generar un crecimiento del volumen sin depender de precios elevados.
Farmacia digital y alianzas para el cuidado de enfermedades crónicas
La dispensación digital ofrece la oportunidad de conectar a los fabricantes farmacéuticos con la gestión recurrente de la medicación, en lugar de con transacciones individuales. Las plataformas de comercio electrónico, los proveedores de telemedicina, las aseguradoras y las redes de farmacias pueden facilitar los recordatorios de reabastecimiento, la renovación de recetas, el seguimiento de la adherencia al tratamiento y la entrega a domicilio. Los fabricantes pueden aprovechar estas colaboraciones para comprender los patrones de reabastecimiento e identificar posibles puntos de interrupción del tratamiento, manteniendo al mismo tiempo la privacidad y las garantías regulatorias adecuadas. Esta oportunidad es especialmente relevante para pacientes con necesidades terapéuticas a largo plazo que experimentan barreras de acceso o movilidad reducida. Los programas estratégicos pueden combinar la interacción digital con el asesoramiento farmacéutico y el seguimiento médico, creando así una vía de tratamiento más coordinada. Las empresas que desarrollan envases específicos para cada canal, una gestión de pedidos fiable y modelos de apoyo al paciente que cumplan con la normativa pueden fortalecer la retención de pacientes, incluso cuando los medicamentos subyacentes son productos consolidados y altamente estandarizados.
Novedades recientes
- Abril de 2026: Novartis AG amplió sus programas de salud comunitaria de 11 países a más de 30 para 2030, incluyendo iniciativas para abordar la hipertensión. La compañía informó que un programa piloto en Vietnam examinó a 400 000 personas y conectó a 35 000 con tratamiento local, mientras que el control de la presión arterial alta aumentó del 32 % al 76 %. Esta expansión refuerza la detección y el tratamiento comunitarios como una estrategia clave para la salud cardiovascular.
- Diciembre de 2025: Bayer AG mantuvo la hipertensión como un área cardiovascular prioritaria en su cartera de negocios para 2025, junto con la hipertensión pulmonar, la insuficiencia cardíaca, la enfermedad renal crónica y afecciones cardiovasculares relacionadas. Su cartera incluye Adalat y otros productos cardiovasculares, mientras que la compañía continúa posicionando las enfermedades cardiovasculares como un área farmacéutica principal. Esto respalda la participación continua de Bayer en el manejo de la presión arterial y la atención cardiovascular en general.
- Marzo de 2025: Boehringer Ingelheim International GmbH continuó respaldando la evidencia sobre empagliflozina, incluyendo sus efectos sobre la presión arterial en pacientes con diabetes e hipertensión que reciben terapia antihipertensiva. La información del producto reporta reducciones en la presión arterial sistólica y diastólica ambulatoria, lo que refuerza la creciente relación clínica entre la hipertensión, la diabetes, las enfermedades cardiovasculares y el manejo del riesgo renal.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -