
アンティハイパーテンシヴ医薬品市場:規模・成長・予測 2034
降圧薬市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:治療薬別(利尿薬、アンジオテンシン受容体拮抗薬(ARB)、ベータ遮断薬、アルファ遮断薬、カルシウムチャネル遮断薬、レニン阻害薬、血管拡張薬)、流通チャネル別(電子商取引、病院薬局、小売薬局)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003746
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
261億3000 万米ドル
基準年値
2034年の予測
360億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.64 %
成長率
対象市場
2,824 億米ドル
(2026年~2034年)
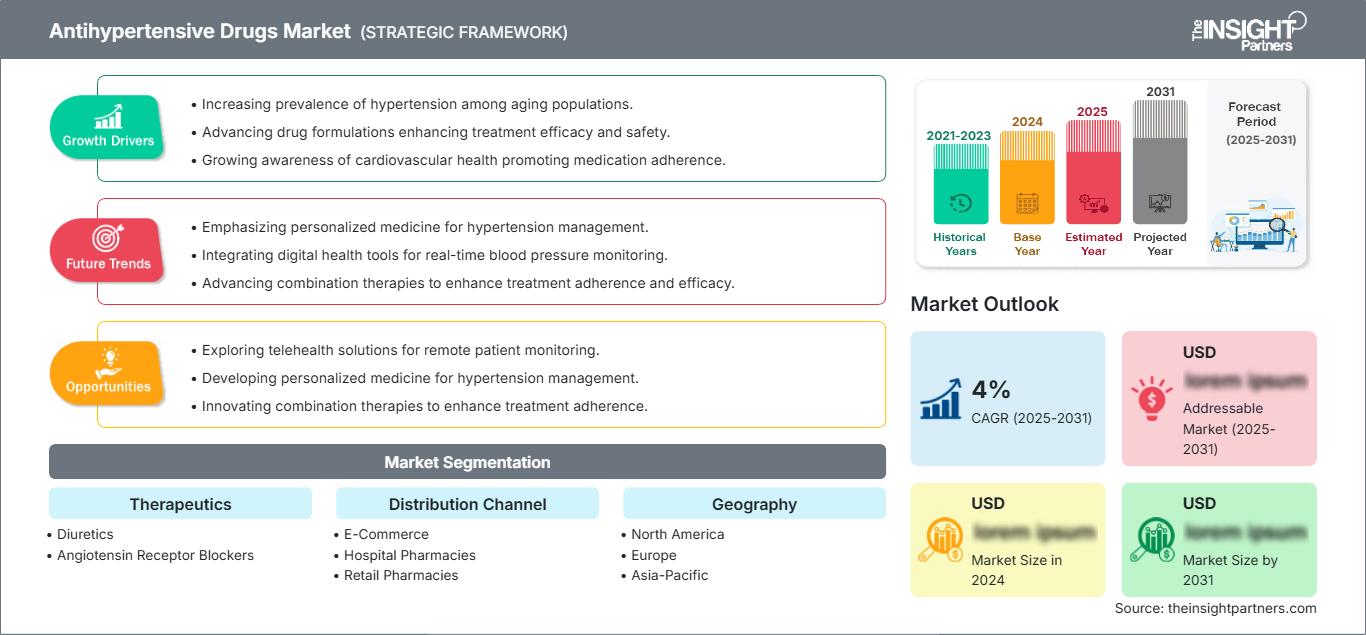
降圧薬市場は、心血管疾患に関連する成熟しつつも成長を続ける医薬品市場であり、高血圧の有病率の高さ、高齢化社会への人口動態の変化、そして長期的な医薬品需要がその成長を牽引しています。2025年には261億3000万米ドル規模に達し、2034年には360億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は3.64%となる見込みです。今後の成長は、患者の服薬遵守、多剤併用療法、そして慢性疾患治療へのアクセス拡大といったニーズによって促進されるでしょう。
北米地域は、高血圧診断システムの発達、高い処方率、心血管疾患治療インフラの整備といった要因により、構造的に魅力的な市場となっています。高齢者人口の増加、心血管代謝リスク、ジェネリック医薬品の使用、早期血圧コントロールへの注目の高まりなどにより、降圧薬市場規模は2026年から2034年にかけて年平均成長率(CAGR)3.2~3.8%で成長を続けると予測されます。
降圧薬市場の評価と洞察
- 北米:北米は、成熟した処方システム、高い治療普及率、および心血管リスク管理に支えられ、2025年には降圧薬市場の38~42%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.8%で成長すると予想されています。
- 米国:米国は、2025年の北米の収益の82~86%を占めると推定され、慢性疾患治療の需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.7%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、年平均成長率(CAGR)3.0~3.6%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインは確立された高血圧管理体制に支えられている。
- アジア太平洋地域:アジア太平洋地域は2025年には20~24%のシェアを占めると推定されており、年平均成長率(CAGR)5.0~5.8%で成長すると予想されている。中国、日本、インド、韓国は、診断と治療へのアクセス拡大の恩恵を受けると見込まれている。
- 最大のセグメント:利尿薬は、2025年には市場シェアの36~40%を占め、年平均成長率(CAGR)3.1~3.7%で成長すると予測されており、これは第一選択薬としての幅広い使用と手頃な価格を反映している。
- 高成長分野: Eコマースは、2025年には市場シェアの10~14%を占め、詰め替えの利便性とデジタル薬局の普及拡大に伴い、年平均成長率(CAGR)6.0~7.0%で成長すると予測されています。
- 詳細に分析された主要企業:ファイザー社、ノバルティス社、ベーリンガーインゲルハイムインターナショナル社、グレンマーク・ファーマシューティカルズ社、ジョンソン・エンド・ジョンソン・サービス社、アストラゼネカ社、FDC社、武田薬品工業株式会社、バイエル社、メルク・シャープ・アンド・ドーム社、ドクター・レディーズ・ラボラトリーズ社、サン・ファーマシューティカル・インダストリーズ社、テバ・ファーマシューティカル・インダストリーズ社、シプラ社、ヒマラヤ・ウェルネス社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この業界では、主に単剤療法から併用療法、固定用量配合剤、そしてより個別化された処方へと発展を遂げてきました。ジェネリック医薬品の使用増加により競争が激化する一方、ブランド製品は心血管系の有効性と服薬遵守に基づく差別化に頼っています。WHOが発行した治療ガイドラインによると、初期の薬物療法には、チアジド系利尿薬およびチアジド類似利尿薬、ACE阻害薬/ARB、および長時間作用型ジヒドロピリジン系カルシウムチャネル遮断薬が含まれます。
降圧薬市場の予測によると、今後の成長機会は主に専門医以外の診療における診断と管理の改善によってもたらされると考えられます。高血圧の有病率が高く、認知度と管理レベルが低い新興市場には、大きな発展の余地があります。心血管系への有効性、実臨床データ、手頃な価格のジェネリック医薬品、そして治療の簡便性に重点を置いた規制は、手頃な価格と製品差別化を提供するプロバイダーにとって有利に働くでしょう。
降圧薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 261億3000万米ドル |
| 2034年までの市場規模 | 360億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.64% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
降圧薬市場分析
降圧薬の必要性は、ほとんどの場合長期治療が必要であり、治療計画の変更も伴うため、本質的に反復的なものです。降圧薬市場の成長は、高血圧、高齢化、糖尿病、肥満、腎疾患の発生率の上昇、および診断技術の向上によって促進される可能性があります。市場のバリューチェーンには、API供給業者、製剤製造業者、受託製造業者、販売業者、薬局、病院、医師、およびデジタルチャネルを介した調剤業者が含まれます。供給側の問題は、ジェネリック医薬品、APIの入手可能性、規制、および価格圧力によって依然として影響を受けています。
世界保健機関(WHO)によると、2024年には約14億人の成人が高血圧に罹患すると推定されており、患者数の多さが浮き彫りになっています。そのため、業界は、多様な製剤を提供するとともに、安定した供給体制を整えているメーカーをますます高く評価するようになっています。病院は新規発症や複雑な症例に適しており、小売薬局やオンライン薬局はリピート顧客に適しています。
降圧薬業界の競争環境は、多国籍製薬企業と大手ジェネリック医薬品企業によって構成されています。その中には、ファイザー、ノバルティス、ベーリンガーインゲルハイム、アストラゼネカ、バイエル、メルク・シャープ・アンド・ドームなどがあり、これらの企業は心血管系製品ポートフォリオを開発しています。また、グレンマーク・ファーマシューティカルズ、FDC、ドクター・レディーズ・ラボラトリーズ、サン・ファーマシューティカル・インダストリーズ、テバ・ファーマシューティカル・インダストリーズ、シプラは、ジェネリック医薬品および地域的な側面で価値を提供しています。ジョンソン・エンド・ジョンソン・サービス、武田薬品工業、ヒマラヤ・ウェルネスは、事業の多角化を図っています。
投資は、複合製品、ライフサイクル管理、サプライチェーンの強靭性、そして血圧コントロールにとどまらない幅広い心血管系ポートフォリオにますます集中している。ノバルティスは依然として心血管疾患、腎疾患、代謝性疾患を戦略的に重要な分野と位置付けており、バイエルも引き続き高血圧を心血管系ポートフォリオに含めている。このように、降圧薬市場における競争上の差別化の基盤は、分子の新規性から、服薬遵守、治療効果、普及率、そしてポートフォリオへと移行しつつある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
降圧薬市場:戦略的洞察
地域別分析
北米の降圧剤市場
北米は2025年には38~42%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.8%で成長すると予測されている。北米は、発達した心血管疾患スクリーニングプロセス、多数の医師、確立された医療費償還制度、慢性疾患治療薬の多用といった要因により、有利な市場となっている。米国は国内市場を牽引する存在であり、カナダは国民皆保険制度と組織化されたプライマリーケア管理を通じて貢献している。
降圧剤の需要は、高齢化、肥満、糖尿病、腎疾患、血圧調節といった問題によって高まっています。ジェネリック医薬品は手頃な価格を維持し、医薬品メーカーに圧力をかけています。オンラインでの処方箋補充や遠隔モニタリングも、治療遵守率の向上に貢献しています。多様な投与オプション、配合剤、そして信頼性の高い医薬品配送システムを提供できるメーカーは、リピート購入による収益増を享受できるでしょう。
米国における降圧剤市場
米国は、2025年の北米市場収益の82~86%を占め、2034年まで年平均成長率(CAGR)3.1~3.7%で拡大すると予測されています。米国市場の規模が大きいのは、包括的な高血圧スクリーニングプログラム、処方箋の多用、優れた心血管医療インフラ、そして長期治療に対する高い需要などが要因です。ファイザー、ジョンソン・エンド・ジョンソン・サービス、アストラゼネカ、バイエル、メルク・シャープ・アンド・ドームといった大手製薬会社は、この分野で豊富な実績を有しています。
近年の応用動向は、早期の血圧コントロールによる脳卒中、心筋梗塞、心不全、腎臓疾患の予防にますます重点が置かれるようになっている。処方や購入行動に影響を与える要因としては、配合剤、ジェネリック医薬品への切り替え、通信販売薬局、デジタル薬局などが挙げられる。既存薬に対するジェネリック医薬品の競合があるため、市場の競争レベルは依然として高い。
欧州の降圧剤市場
欧州は2025年には市場シェアの27~31%を占め、年平均成長率(CAGR)は3.0~3.6%になると予測されている。ドイツは、医療費支出規模の大きさ、広範な外来治療ネットワーク、そして高齢化社会を背景に、引き続き国内市場を牽引すると見込まれる。英国、フランス、イタリア、スペインも、確立された高血圧スクリーニングおよび治療システムを通じて、市場シェアに大きく貢献している。
英国はプライマリケアにおける管理医療とガイドラインに基づく処方の利点を享受している一方、ドイツは専門医へのアクセスが良く、慢性疾患への支出が多いことが特徴である。フランスはプライマリケアを通じた心血管疾患予防に重点を置いているが、イタリアとスペインは長期にわたって血圧レベルを維持する必要のある高齢者が多いという特徴がある。
アジア太平洋地域の降圧薬市場
アジア太平洋地域は2025年には20~24%の市場シェアを占め、年平均成長率(CAGR)5.0~5.8%で拡大すると予測されている。中国が最大の市場であり、次いで日本、インド、韓国、オーストラリアが続く。診断件数の増加、都市化、高齢化、医療インフラの改善などが、治療を受ける人口の拡大につながっている。
中国とインドは大きな市場規模を誇り、日本と韓国は成熟した心血管疾患治療環境を提供している。政府によるスクリーニングプログラム、プライマリケアの強化、ジェネリック医薬品の製造、保険適用範囲の拡大などが、治療へのアクセスを支えている。現地生産、幅広い価格戦略、そして信頼できる流通網を持つメーカーは、満たされていない治療需要の大きな部分に対応できるだろう。
中東・アフリカの降圧剤市場
中東・アフリカ地域では、年平均成長率(CAGR)4.0~4.8%が見込まれる。サウジアラビアは、アラブ首長国連邦(UAE)や南アフリカと並んで、湾岸地域における主要な市場と位置づけられている。都市化、糖尿病、肥満、心血管疾患リスクといった要因が、治療に対する長期的な需要を支えており、医療インフラへの投資拡大によって診断能力の向上が期待される。
サウジアラビアとアラブ首長国連邦では、病院および医薬品の調達システムが比較的発達している。南アフリカは人口が多く、慢性疾患の罹患率も高いため、重要な市場である。中東・アフリカのその他の地域では、各国政府が慢性疾患管理のためのプライマリーケアおよび地域調達インフラを整備しているため、市場へのアクセスに課題がある一方で、機会も提供している。
セグメンテーション分析
治療薬
治療薬は依然として主要な製品分野であり、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.9%で成長すると予測されています。治療需要は、ガイドラインに基づく第一選択治療、併用処方、併存する心血管疾患、および長期的な服薬遵守によって形成されます。利尿薬とアンジオテンシン受容体拮抗薬は、プライマリケアと専門医療の両方において重要な治療基盤を提供しており、ライフサイクル管理と固定用量配合剤はポートフォリオの最適化を支えています。
- 利尿薬:利尿薬は、確立された第一選択薬であり、比較的安価であり、持続的な血圧コントロールのための併用療法に頻繁に組み込まれるため、臨床的に幅広い重要性を維持しています。
- アンジオテンシン受容体拮抗薬:アンジオテンシン受容体拮抗薬は、レニン・アンジオテンシン系の調節が適切な場合において、戦略的に重要な薬剤であり、医師の間で広く認知されていること、およびブランド製剤とジェネリック製剤の両方が入手可能であることから、その重要性が裏付けられています。
流通チャネル
流通チャネルは、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.2%を記録すると予測されています。チャネルの進化は、高血圧治療薬の処方が繰り返し行われる性質と、便利な再処方に対する需要の高まりを反映しています。小売薬局は引き続き日常的な調剤において中心的な役割を果たし、病院薬局は治療開始において重要な役割を担い、デジタルチャネルは慢性疾患治療薬の購入をますますサポートするようになっています。
- Eコマース: Eコマースは、処方箋の再発行、自宅配送、デジタル決済の統合、定期的な服薬を必要とする患者にとってのアクセス性の向上などを通じて、戦略的に重要性を増している。
- 病院薬局:病院薬局は、新たに診断された患者、複雑な併存疾患を持つ患者、服薬調整、および入院から外来への心血管疾患治療の移行において、依然として中心的な役割を担っています。
- 小売薬局:小売薬局は、地域社会における主要な調剤インフラを提供し、定期的な処方箋の補充、薬剤師とのやり取り、ジェネリック医薬品への代替、および確立された治療法への便利なアクセスをサポートします。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
Eコマース |
低い |
宅配 |
スケーリング |
|
病院薬局 |
中くらい |
ケア移行 |
成熟した |
|
小売薬局 |
高い |
慢性的な補充 |
成熟した |
降圧薬市場の成長要因と影響分析
高血圧の負担増大と早期診断
治療を受ける患者数の増加は、依然として最も強力な構造的需要促進要因である。WHOの報告によると、高血圧症の成人患者数は2024年には約14億人に増加し、その増加は主に低・中所得国に集中している。早期発見により、これまで治療を受けていなかった患者が定期的に薬を服用するようになり、プライマリケアや地域医療の現場における処方量が増加している。製薬会社にとって、商業的な影響は分子レベルの販売にとどまらない。なぜなら、新たに診断された患者は通常、用量調整、経過観察、そして場合によっては併用療法を必要とするからである。また、意識の高まりは、糖尿病、肥満、腎臓病、心血管疾患のリスクを抱える患者に対する定期的なスクリーニングも促進している。手頃な価格の製剤と信頼できる流通網を提供できる企業は、特に診断の改善が治療インフラの整備よりも速い市場において、この拡大する治療対象者層から恩恵を受けることができる。
併用療法と服薬遵守を重視した治療の拡大
臨床現場では、血圧コントロールには複数の薬理学的メカニズムが必要となることが多いという認識が広まっている。WHOは、薬物療法が必要な場合、できれば単剤配合剤による併用療法を推奨している。これにより、毎日の服薬スケジュールを簡素化し、服薬継続率を向上させる可能性のある固定用量製剤の商業的機会が生まれる。この影響は、高齢者や複数の慢性疾患を同時に管理している患者において特に顕著である。配合剤は、差別化された製剤、追加の投与オプション、より便利な処方経路を提供することで、成熟した分子のライフサイクル戦略を強化することもできる。したがって、製薬会社は、改良された製剤によって既存のポートフォリオを守りつつ、競争力のある価格のジェネリック配合剤によってアクセスを拡大するという二重の機会に直面している。その結果、市場は分子の入手可能性だけでなく、治療の簡便性によってますます影響を受けるようになっている。
慢性疾患管理インフラの発展
プライマリーケアのインフラへの投資により、高血圧管理が地域社会により近い場所で行われるようになり、治療対象となる患者層が拡大しています。スクリーニングプログラム、電子カルテ、遠隔モニタリング、薬剤師の参加、体系的なフォローアップにより、これまで未治療またはコントロール不良だった患者を特定できます。商業的な影響としては、断続的な処方需要から、より予測可能な慢性治療サイクルへの移行が挙げられます。特に医療へのアクセスが拡大している新興市場において、流通ネットワークがこれらのケアパスウェイと連携することで、製薬会社は利益を得ることができます。病院は引き続き複雑な治療を開始しますが、地域の医師や薬局は維持療法をますます管理するようになっています。この拡大するエコシステムは、信頼できる供給、複数の包装サイズ、患者サポート機能、そして専門チャネルだけに頼らずに服薬継続性を向上させるパートナーシップを備えたメーカーにとって、新たな機会を生み出します。
降圧薬市場の将来動向
データ活用型個別血圧管理
降圧薬市場の動向は、単発的な臨床測定値ではなく、長期的な血圧データに基づいた治療決定へと移行しつつあります。コネクテッドホームモニター、電子カルテ、アルゴリズム支援型リスク評価の普及により、臨床医は治療反応、服薬遵守のギャップ、治療計画の調整が必要なパターンを特定できるようになります。今後10年間で、製薬会社は、腎疾患、糖尿病、難治性高血圧などの特定のリスクプロファイルにおける有効性を示すエビデンスに基づき、製品ポートフォリオの差別化をますます進める可能性があります。デジタルモニタリングは、診察の合間にリマインダーやフィードバックを提供することで、服薬継続を支援することもできます。この傾向は、医薬品をより広範な慢性疾患ケアのエコシステムに統合しようとするメーカーに有利に働く一方で、実臨床におけるアウトカム、患者エンゲージメント、健康データの責任ある利用に関する新たなエビデンス要件を生み出すことになるでしょう。
長時間作用型で簡略化された治療構造
今後の治療薬開発においては、投与の複雑さを軽減する製剤や治療構造が重視される可能性が高い。高血圧を管理する患者は、糖尿病、コレステロール、腎臓病、心血管疾患の治療薬と並行して複数の薬剤を服用することが多く、服薬遵守に課題が生じる。そのため、製薬会社は、持続性製剤、最適化された固定用量配合剤、および1日の服用錠数を減らす投与方法を優先的に開発する可能性がある。こうした革新は、フォローアップケアへのアクセスが不安定な患者層にとって特に有益となるだろう。商業的な成功は、過剰なコスト増を招くことなく、服薬遵守やコントロールにおいて有意義な優位性を実証できるかどうかにかかっている。規制当局や支払者も、比較有効性、持続性、安全性、および医療経済的成果を精査する可能性が高い。結果として、従来の分子がジェネリック医薬品との競争に直面し続ける中で、製剤革新はより重要な競争手段となる可能性がある。
降圧薬市場の機会
新興市場へのアクセスと現地生産
降圧薬市場の範囲は、高血圧の有病率が高いものの、治療へのアクセスが依然として不均一な新興国全体に大きく広がっています。企業は、供給の継続性を確保しつつ入手可能性を向上させるために、現地生産、地域ごとの原薬調達、公共調達パートナーシップ、段階的な価格設定などを推進することができます。インド、中国、東南アジア、ラテンアメリカ、および一部の中東市場は、医療インフラと償還制度の発展速度が異なるため、差別化された機会を提供しています。現地での包装と製造は、物流リスクを軽減し、入札競争力を高めることができます。また、地域的な流通パートナーシップは、主要都市以外にも販路を拡大することができます。戦略的な投資は、手頃な価格の併用療法や広く使用されている第一選択薬など、臨床的に十分に認知されている製品を優先すべきです。このアプローチにより、高価格に頼ることなく販売量を増やすことができます。
デジタル薬局と慢性疾患ケアにおけるパートナーシップ
デジタル調剤は、医薬品メーカーが個々の取引ではなく、継続的な服薬プロセスと結びつく機会を生み出します。eコマースプラットフォーム、遠隔医療プロバイダー、保険会社、薬局ネットワークは、補充リマインダー、処方箋の更新、服薬遵守状況のモニタリング、自宅配送を円滑化できます。メーカーはこれらのパートナーシップを活用して、適切なプライバシーと規制上の保護を維持しながら、補充パターンを把握し、服薬中止の可能性のあるポイントを特定できます。この機会は、アクセス障壁や移動制限を抱える長期治療を必要とする患者にとって特に重要です。戦略的なプログラムでは、デジタルによるエンゲージメントと薬剤師によるカウンセリング、医師によるフォローアップを組み合わせることで、より連携のとれた治療経路を構築できます。チャネル固有のパッケージング、信頼性の高いフルフィルメント、コンプライアンスに準拠した患者サポートモデルを開発する企業は、基礎となる医薬品が成熟し、高度にコモディティ化されている場合でも、患者の維持率を高めることができます。
最近の動向
- 2026年4月:ノバルティスAGは、高血圧対策を含む地域医療プログラムを、現在の11か国から2030年までに30か国以上に拡大する計画を発表しました。同社は、ベトナムでのパイロットプログラムで40万人をスクリーニングし、3万5千人を現地での治療につなげたと報告しました。また、高血圧のコントロール率は32%から76%に向上しました。この拡大は、心血管疾患予防のための戦略的なアプローチとして、地域に根ざした早期発見と治療を強化するものです。
- 2025年12月:バイエルAGは、2025年の事業ポートフォリオにおいて、高血圧を心血管疾患の中核的な重点分野として維持し、肺高血圧症、心不全、慢性腎臓病、および関連する心血管疾患と併せて位置づけました。同社のポートフォリオには、アダラートをはじめとする心血管疾患治療薬が含まれており、心血管疾患を主要な医薬品分野として位置づけ続けています。これは、バイエルが血圧管理およびより広範な心血管疾患管理において継続的に貢献していくことを支えるものです。
- 2025年3月:ベーリンガーインゲルハイムインターナショナル社は、エンパグリフロジンに関するエビデンスを引き続き支持し、降圧療法を受けている糖尿病および高血圧患者における血圧への影響についても言及しました。製品情報では、歩行時収縮期血圧および拡張期血圧の低下が報告されており、高血圧、糖尿病、心血管疾患、および腎リスク管理の臨床的関連性がますます高まっていることを裏付けています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -