
Markt für Antimony: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Antimon (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Trioxide, Legierungen, Sonstige); Anwendungen (Flammschutzmittel, Kunststoffadditive, Blei-Säure-Batterien, Glas und Keramik, Sonstige); Endverwendung (Chemie, Automobilindustrie, Elektrotechnik und Elektronik, Verteidigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004847
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
2,51 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,45 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,60 %
Wachstumsrate
Adressierbarer Markt
27,07 Mrd. US-Dollar
(2026–2034)
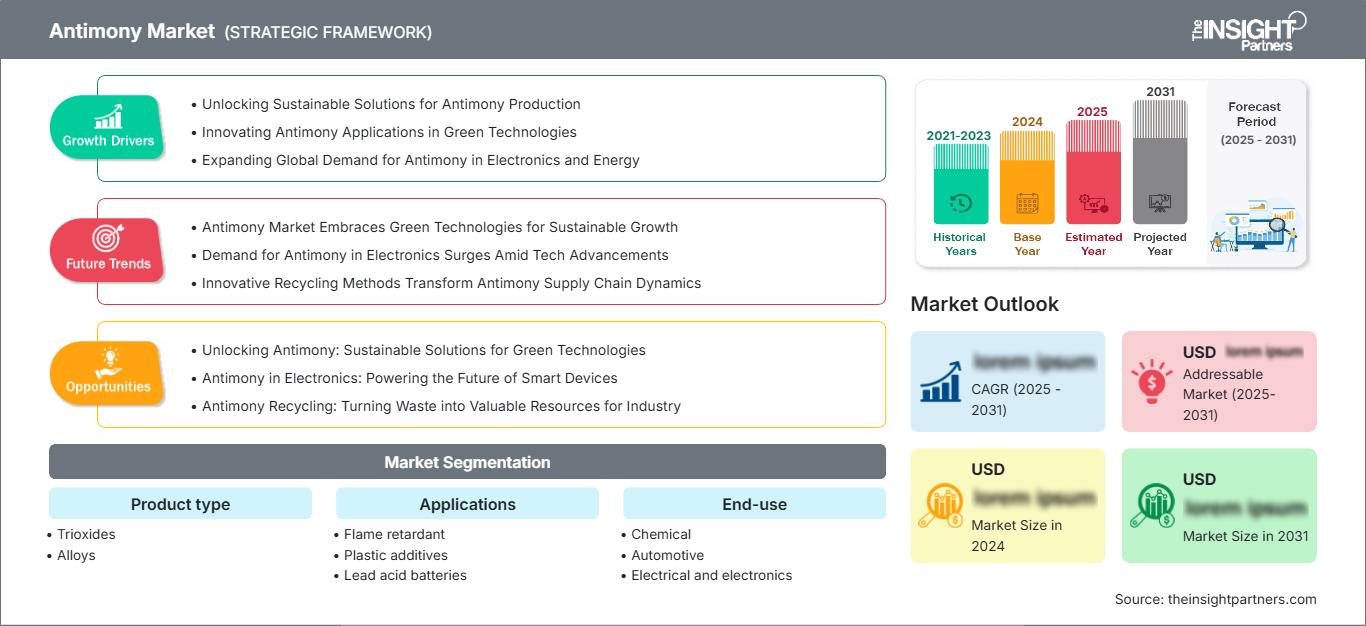
Der Antimonmarkt wurde 2025 auf 2,51 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,45 Milliarden US-Dollar anwachsen , was einem durchschnittlichen jährlichen Wachstum von 3,60 % von 2026 bis 2034 entspricht . Die Nachfrage konzentriert sich weiterhin auf Antimontrioxid für Flammschutzmittel, Antimon-Blei-Legierungen für Batterien sowie Spezialanwendungen in der Glas- und Keramikindustrie. Die Konzentration der Lieferketten, die Politik für kritische Mineralien und Investitionen in alternative Abbau- und Raffineriekapazitäten beeinflussen zunehmend die Beschaffungsstrategien in den verschiedenen Industriemärkten.
Für Nordamerika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,2–4,8 % erwartet . Dieses Wachstum wird durch verteidigungsorientierte Bevorratung, die Erschließung heimischer Minen und Bemühungen zur Reduzierung der Abhängigkeit von konzentrierten ausländischen Lieferungen begünstigt. Die Marktgröße für Antimon in der Region wird zudem durch Batteriematerialien, Anwendungen in Flammschutzmitteln und strategische Investitionen in die heimische Verarbeitung beeinflusst. Der US Geological Survey stuft Antimon aufgrund der Anfälligkeit für Versorgungsengpässe und seiner Bedeutung für Verteidigungs- und Industriesysteme als kritischen Rohstoff ein.
Antimonmarkt: Bewertung und Einblicke
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 18–22 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,2–4,8 % wachsen wird , unterstützt durch Rüstungsbeschaffung, inländische Bergbauinitiativen und Investitionen in die Widerstandsfähigkeit der Raffinerien.
- USA: Die USA repräsentieren im Jahr 2025 etwa 75–80 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % wachsen , wobei der Schwerpunkt auf Verteidigung und der Sicherung kritischer Mineralien liegt.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 16–20 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % wachsen , wobei Deutschland, Italien, Frankreich, Großbritannien und Spanien den industriellen Verbrauch stützen.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird im Jahr 2025 einen Marktanteil von etwa 50–54 % haben und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen . China, Indien, Japan und Südkorea stellen die wichtigsten Nachfragezentren dar.
- Größtes Segment: Trioxide repräsentieren im Jahr 2025 einen geschätzten Marktanteil von 60–65 % und expandieren zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % , was auf umfangreiche flammhemmende und industrielle Anwendungen zurückzuführen ist.
- Wachstumsstarkes Segment: Der Bereich Elektrotechnik und Elektronik wird im Jahr 2025 einen Marktanteil von ca. 12–16 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen , was auf die Nachfrage nach Spezialmaterialien zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: AMG Advanced Metallurgical Group NV; Belmont Metals Inc.; Huachang Antimony Industry; Hunan ChenZhou Mining Group Co., Ltd.; Korea Zinc Company Ltd.; Nihon Seiko Co., Ltd.; Recylex SA; United States Antimony Corporation; Village Main Reef Limited; Yunnan Muli Antimony Industry Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Wirtschaftlichkeit der Antimonproduktion wird zunehmend von Faktoren wie geografischer Konzentration, Erzqualität, Verarbeitungskomplexität und der Verfügbarkeit von Begleitmetallrohstoffen beeinflusst. Antimontrioxid spielt weiterhin eine wichtige Rolle in nichtmetallischen Anwendungen, während Antimonblei für Batterielegierungen benötigt wird. Exportkontrollen haben die strategische Bedeutung nicht-chinesischer Lieferungen erhöht und zu Investitionen in Minenrekultivierungsprojekte, Weiterverarbeitung, Raffination und Abnahmevereinbarungen geführt.
Im Prognosezeitraum wird die Diversifizierung der Rohstoffversorgung in Nordamerika, Australien und einigen afrikanischen Ländern ein stärkeres Investitionsthema darstellen. Staatliche Finanzhilfen, Strategien für kritische Mineralien und Rüstungsbeschaffungen können dazu beitragen, Projekte wirtschaftlich rentabel zu machen, wenn die normale kommerzielle Nachfrage allein nicht ausreicht. Recyceltes Antimon wird zunehmend an Bedeutung gewinnen, insbesondere dort, wo das Material aus Blei-Säure-Batterien und metallurgischen Schlacken ohne zusätzlichen Primärabbau zurückgewonnen werden kann.
Antimon-Marktbericht – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,51 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,45 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,60 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Antimonmarktanalyse
Die Nachfrage nach Antimon wird von Chemieunternehmen, Legierungsherstellern, Batterieherstellern, Glas-, Kunststoff- und Elektronikunternehmen getrieben. Antimonbergbauunternehmen oder solche, die Antimon als Nebenprodukt gewinnen, führen Extraktionsprozesse durch, während die Konzentrate geröstet, reduziert, verflüchtigt oder hydrometallurgisch verarbeitet werden. Antimonmetalle und -oxide werden über Distributoren und spezialisierte Verarbeiter an Compoundierer und Industrieunternehmen vertrieben.
Das Angebot ist strukturell konzentriert und daher anfällig für Faktoren wie Exportpolitik, Transportprobleme, Energiekosten und Verarbeitungskapazitäten. Laut USGS-Daten von 2025 war China mit einer Fördermenge von rund 40.000 Tonnen der größte Antimonproduzent, während die weltweite Fördermenge bei etwa 110.000 Tonnen lag.
Der Wettbewerb setzt sich aus Primärbergbauunternehmen, Raffinerien, Legierungsherstellern, Chemieunternehmen und Unternehmen zusammen, die Lieferketten vom Rohstoff bis zum Endprodukt aufbauen. Im Hinblick auf die Antimonmarktanalyse nehmen Unternehmen wie die AMG Advanced Metallurgical Group NV, die Korea Zinc Company Ltd., die United States Antimony Corporation und die Yunnan Muli Antimony Industry Co., Ltd. unterschiedliche Wettbewerbspositionen in Bezug auf Verarbeitung und Materialversorgung ein. Die Huanchang Mining Group und die Hunan Chenzhou Mining Group Co., Ltd. stärken das Ökosystem Chinas in den Bereichen Rohstoffgewinnung und -verarbeitung.
Unternehmen konzentrieren sich zunehmend auf die sichere Rohstoffversorgung anstatt auf den Kapazitätsausbau. Perpetua Resources arbeitet an einem Antimonvorkommen in den USA, während andere, nicht zur aktuellen Produzentengruppe gehörende Unternehmen Projekte in Nordamerika und Australien evaluieren. Belmont Metals Inc., Nihon Seiko Co., Ltd. und Village Main Reef Limited erhöhen die Wettbewerbsvielfalt durch Metallverarbeitung, Spezialmaterialien und Bergbau.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Antimonmarkt: Strategische Einblicke
Regionale Einblicke
Antimonmarkt Nordamerika
Nordamerika wird voraussichtlich 2025 einen Anteil von 18–22 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen. Die Position der Region gewinnt zunehmend an Bedeutung, da Antimon zu einem wichtigen Mineral wird, das mit Fragen der Verteidigungsbereitschaft, der Zuverlässigkeit von Batterien und der Sicherung der Lieferketten in Verbindung steht. Kritische Mineralien in den Vereinigten Staaten sind zu einer strategischen Infrastruktur für die Politik der Bundesregierung geworden, die die inländische Exploration, Verarbeitung, den Aufbau von Lagerbeständen und die Sicherung der Mineralienbeschaffung fördert. Metallurgische Erfahrung und der Zugang zu Recyclingströmen tragen zusätzlich zu den Stärken der Region bei.
Die Vereinigten Staaten sind der dominierende Abnehmer und Projektentwickler in der Region, während Kanada seinen Beitrag durch die Erschließung polymetallischer Ressourcen und Explorationsaktivitäten leistet. Die Nachfrage ist breit gefächert und umfasst Flammschutzsysteme, Blei-Säure-Batterien, Munitionsmaterialien und Speziallegierungen. Die Kombination aus Importabhängigkeit und geopolitischen Risiken rechtfertigt inländische Investitionen, obwohl Genehmigungen, Finanzierung, Verarbeitungskapazitäten und Umweltauflagen erhebliche Hürden darstellen.
US-Antimonmarkt
Die USA repräsentieren 2025 etwa 75–80 % des nordamerikanischen Antimonmarktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % wachsen. Die Verteidigungsbeschaffung ist für die Antimonnachfrage besonders wichtig, da Antimon in Munitions- und Flammschutzmitteln verwendet wird. Batterieanwendungen bilden eine weitere wichtige industrielle Grundlage für die Nachfrage, während Elektronik und Spezialmaterialien zwar kleinere, aber strategisch bedeutende Nachfrageströme darstellen.
Es besteht zudem erhebliches Potenzial zur Steigerung der inländischen Bezugsquellen. Perpetua Resources entwickelt das Stibnite-Goldprojekt in Idaho, während Americas Gold and Silver bereits seine Kompetenz in der Antimonproduktion im Galena-Komplex unter Beweis gestellt hat. Auch die United States Antimony Corporation beteiligt sich an der inländischen Beschaffung. Somit wandelt sich der US-Markt von einer Importabhängigkeit hin zu einem Portfolio aus Bergbau, Nebenproduktgewinnung, Recycling, staatlich geförderten Projekten und strategischen Reserven.
Europäischer Antimonmarkt
Europa wird 2025 voraussichtlich einen Anteil von 16–20 % ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % wachsen, wobei Deutschland eine führende Rolle als Industriestandort einnimmt. Zu den regionalen Marktdynamiken zählen die chemische Produktion, Automobilwerkstoffe, Elektronik, Glas und Flammschutzmittel. Die Versorgungssicherheit hat zu einer verstärkten Diversifizierung und Analyse kritischer Mineralien geführt.
Großbritannien und Deutschland bleiben wichtige Industriemärkte. Großbritannien profitiert dabei von seinen Spezialmaterialien und der Verwendung im Verteidigungsbereich, während Deutschlands Automobil-, Elektro-, Chemie- und Fertigungsindustrie große Mengen an Antimon verbraucht. Frankreich, Italien und Spanien tragen mit Automobilteilen, Baustoffen, Glas, Elektronik und der chemischen Verarbeitung ebenfalls dazu bei. In Europa gewinnt die Rückverfolgbarkeit und das Recycling zunehmend an Bedeutung.
Antimonmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 50–54 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen. China ist nach wie vor führend und verfügt über eine gut ausgebaute Infrastruktur für Bergbau und Weiterverarbeitung. Japan und Südkorea weisen eine signifikante Nachfrage nach Spezialmaterialien und Elektronik auf; Indien arbeitet am Ausbau seiner industriellen Wertschöpfungskette und der Batterieproduktion. Australien stellt eine wichtige Rohstoffquelle dar.
Industrieproduktion, Elektronikfertigung, die Nachfrage nach Flammschutzmitteln und Batterien treiben den Verbrauch an. Der Fokus der Politik liegt zunehmend auf der Versorgungssicherheit mit kritischen Mineralien und deren Verarbeitung im Inland. Die von China verhängten Exportkontrollen haben Endverbraucher in Japan, Südkorea, Indien und Australien zudem veranlasst, nach zusätzlichen Lieferanten zu suchen und Recyclingmöglichkeiten zu prüfen.
Antimonmarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 2,5–3,1 % erwartet, wobei Südafrika mit seinem Bergbau- und Hüttenökosystem eine führende Rolle in der Region einnimmt. Saudi-Arabien und die Vereinigten Arabischen Emirate setzen auf Diversifizierung in Industrie, Infrastrukturentwicklung und Weiterverarbeitung, während der Rest des Nahen Ostens und Afrikas Potenzial in der Rohstoffgewinnung bietet.
Die Verfügbarkeit von Energiequellen, Anlagen zur Mineralverarbeitung und Industrieinvestitionen wird künftig entscheidend für die Beteiligung am Angebot sein. Südafrika verfügt bereits über die notwendigen Anlagen für den Bergbau, die zur Gewinnung von Polymetallen genutzt werden können, während die Golfstaaten ihre Anlagen für die gesamte Wertschöpfungskette von Mineralien und Metallen ausbauen. Der Mangel an spezialisierten Anlagen zur Antimonraffination und die Komplexität der Projektentwicklung behindern jedoch die Beteiligung.
Segmentierungsanalyse
Produktart
Das Produktsegment wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen . Trioxide bleiben aufgrund ihrer Verwendung in Flammschutzmitteln und Spezialchemikalien die dominierende Handelsform. Legierungen sind weiterhin wichtig für Blei-Säure-Batterien und ausgewählte Metallanwendungen. Die Nachfrage hängt zunehmend von der Produktreinheit, den Partikeleigenschaften, den Spezifikationen für nachgelagerte Prozesse und der regionalen Verfügbarkeit ab. Lieferengpässe können beide Formen je nach Verarbeitungsverfahren und Lagerbeständen unterschiedlich betreffen.
- Trioxide: Trioxide behalten die stärkste Position, da Antimontrioxid als Synergist in Flammschutzsystemen für Kunststoffe, Textilien, Beschichtungen und Industriematerialien fungiert.
- Legierungen: Legierungen sind nach wie vor von strategischer Bedeutung für Blei-Säure-Batterien und spezielle Metallprodukte, wobei Antimon zur Härte, Festigkeit, zum Gießverhalten und zur Zyklenstabilität beiträgt.
Anwendungen
Für das Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 3,6–4,2 % prognostiziert . Flammschutzmittel stellen eine bedeutende Verbrauchsbasis dar, während Bleiakkumulatoren eine etablierte Nachfrage nach Metallen generieren. Glas und Keramik benötigen Antimonverbindungen für bestimmte Raffinations- und optische Funktionen. Kunststoffadditive unterliegen zunehmend regulatorisch konformen Rezepturen und Materialleistungsanforderungen, wodurch sich Möglichkeiten für Produkte mit höherer Reinheit ergeben.
- Flammschutzmittel: Flammschutzmittel bleiben ein zentrales Anwendungsgebiet, da Antimonverbindungen synergistisch mit halogenierten Systemen wirken und so die Brandbeständigkeit von Kunststoffen, Textilien, elektrischen Produkten und Industriekomponenten verbessern.
- Kunststoffadditive: Kunststoffadditive verwenden Antimonverbindungen dort, wo Feuerbeständigkeit, Verarbeitungseigenschaften und Formulierungskompatibilität erforderlich sind, insbesondere in technischen Polymersystemen und anspruchsvollen industriellen Anwendungen.
- Blei-Säure-Batterien: Blei-Säure-Batterien sind nach wie vor eine etablierte Anwendung, da Antimonlegierungen für mechanische Festigkeit und Gießeigenschaften sorgen, obwohl die Batteriehersteller zunehmend die Legierungszusammensetzungen im Hinblick auf Wartung und Effizienz optimieren.
- Glas und Keramik: In der Glas- und Keramikindustrie werden Antimonverbindungen in ausgewählten Rezepturen eingesetzt, die eine Schönung, optische Eigenschaften oder spezielle Leistungsanforderungen erfordern. Dies trägt zu einer stabilen Nachfrage seitens der Hersteller technischer und architektonischer Materialien bei.
Endverwendung
Das Endverbrauchersegment wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,0 % wachsen . Chemische Anwendungen bleiben bedeutend, da Antimon in Oxide, Salze und spezielle Zwischenprodukte umgewandelt wird. Die Nachfrage im Automobilsektor ist mit Batterien und Materialsystemen verknüpft, während Anwendungen in der Elektrotechnik und Elektronik von den Anforderungen an Flammschutzmittel profitieren. Der Verteidigungssektor bleibt strategisch wichtig, da die Versorgungssicherheit herkömmliche Preisüberlegungen überwiegen kann.
- Chemische Endanwendungen bieten die breiteste Verarbeitungsbasis und umfassen Antimonoxide, Verbindungen, Katalysatoren, Pigmente und Zwischenprodukte, die in nachgelagerten industriellen Formulierungen verwendet werden.
- Automobilindustrie: Die Nachfrage im Automobilsektor ist mit Blei-Säure-Batterien, flammhemmenden Bauteilen, Beschichtungen und Spezialmaterialien verbunden, bei denen Langlebigkeit sowie thermische oder Brandschutzeigenschaften erforderlich sind.
- Elektrotechnik und Elektronik: Anwendungen in der Elektrotechnik und Elektronik sind auf feuerfeste Polymere, Kabelsysteme, Schaltungsmaterialien und Spezialkomponenten angewiesen, weshalb Konformität und Materialzuverlässigkeit wichtige Beschaffungskriterien darstellen.
- Verteidigung: Der Bedarf im Verteidigungsbereich ist von strategischer Bedeutung, da Antimon in Flammschutzmitteln, Munitionsmaterialien, Legierungen und anderen Systemen Verwendung findet, bei denen ein zuverlässiger Zugang Vorrang vor herkömmlichen wirtschaftlichen Erwägungen hat.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Flammschutzmittel |
Hoch |
Brandschutz |
Reifen |
|
Kunststoffadditive |
Medium |
Polymersicherheit |
Skalierung |
|
Blei-Säure-Batterien |
Hoch |
Batterielegierungen |
Reifen |
|
Glas und Keramik |
Medium |
Optische Veredelung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Antimonmarktes
Die Politik im Bereich kritischer Mineralien beschleunigt die Diversifizierung der Lieferketten.
Regierungen behandeln Antimon zunehmend als strategischen Rohstoff und nicht mehr als herkömmlichen Industrierohstoff. Die USA haben Antimon bis 2025 in ihre Liste der kritischen Mineralien aufgenommen, und auch Australien hat es als kritisches und strategisches Mineral eingestuft. Dieser Ansatz trägt zur Verbesserung der Finanzierung, zum Abschluss von Abnahmeverträgen, zur Bevorratung von Mineralien und zur Verringerung der Herausforderungen beim Aufbau inländischer Verarbeitungsanlagen bei. Für Produzenten ermöglicht er den Abschluss langfristiger Verträge und die Sicherung von Fördermitteln aus staatlichen Quellen. Weiterverarbeitende Unternehmen profitieren von einer diversifizierten Beschaffungsstrategie und dem Aufbau von Sicherheitsbeständen. Alternativen mit Rückverfolgbarkeit, defensiven Zwecken und validen Prozessketten gewinnen an Wert. Zukünftig dürfte dieser Ansatz zu einer geringeren Abhängigkeit von konzentrierten Quellen und höheren Prämien für Zuverlässigkeit führen.
Die Anforderungen an Flammschutzmittel begünstigen den Chemikalienverbrauch.
Die Nachfrage nach Antimonverbindungen wird weiterhin durch Brandschutzvorschriften in Bereichen wie Bauwesen, Transport, Elektrotechnik, Konsumgüter und Industriematerialien bestimmt. Antimontrioxid wird häufig in Kombination mit halogenierten Flammschutzmitteln eingesetzt, um die erforderlichen Eigenschaften zu erreichen, ohne ausschließlich auf die Additivmenge angewiesen zu sein. Regulatorische Entwicklungen im Bereich Brandschutz und Produktkonformität beeinflussen somit den Verbrauch durch die damit verbundenen Anforderungen an die Rezepturen. Die Nachfrage ist am größten, wenn widersprüchliche Anforderungen an Zündschutz, physikalische Eigenschaften, Verarbeitbarkeit und Wirtschaftlichkeit erfüllt werden müssen. Dieser Einfluss beschränkt sich nicht auf Kunststoffe, sondern erstreckt sich auch auf Textilien, Farben, Kabel und bestimmte Verbundwerkstoffe.
Batterie- und Legierungsanwendungen bilden eine dauerhafte Nachfragegrundlage
Blei-Säure-Batterien sind nach wie vor ein wichtiger Anwendungsbereich für Antimon, da Bleilegierungen mit Antimon bessere mechanische und Gießeigenschaften aufweisen. Trotz der Entwicklung anderer Batterietechnologien werden Blei-Säure-Batterien weiterhin für Startsysteme in Kraftfahrzeugen, als Notstromversorgung, in der Telekommunikationsbranche, in Industrieanlagen und in einigen Energiespeicheranwendungen eingesetzt. Darüber hinaus findet Antimon Verwendung bei der Herstellung von Speziallegierungen, bei denen Härte- und Festigkeitseigenschaften eine wichtige Rolle spielen. Diese solide industrielle Basis gewährleistet eine stabile Nachfrage trotz Schwankungen in einzelnen Anwendungsbereichen. Auch das Recycling spielt eine wichtige Rolle, da ein fortschrittliches System zur Sammlung und Verarbeitung von Blei-Säure-Batterien existiert, das die Nutzung antimonhaltiger Produkte über etablierte Sekundärmetallkreisläufe ermöglicht.
Antimonmarkt – Zukunftstrends
Stärkere Integration von Bergbau, Raffinerie und nachgelagerter Verarbeitung
Die Trends auf dem Antimonmarkt gehen hin zu integrierten Lieferketten, die die Mineralgewinnung mit Konzentration, Raffination, Oxidumwandlung und kundenspezifischer Produktherstellung verbinden. Die kommerziellen Risiken von Projekten, die auf Basis einer bestimmten Abbaustufe konzipiert wurden, können sich erhöhen, wenn Exportbeschränkungen für Materialien oder Kapazitätsengpässe bei der Weiterverarbeitung durch Dritte bestehen. Der Einsatz integrierter Systeme kann dazu beitragen, diese Risiken durch die Kontrolle der Rohstoffqualität und die Planung der Verarbeitungsprozesse zu minimieren. Zukünftige Projekte werden sich voraussichtlich auf modulare Raffinerieanlagen, regionale Lagerstätten und die Vergabe von Folgekapazitäten durch Auftragsvergabe konzentrieren.
Die Sekundärgewinnung wird zu einer größeren strategischen Versorgungsquelle werden.
Der Antimonmarktbericht zeigt, dass die Sekundärgewinnung an Bedeutung gewinnen dürfte, da Abnehmer eine stabile Versorgung anstreben, ohne sich ausschließlich auf neue Minen zu verlassen. Antimon gelangt über Blei-Säure-Batterien, metallurgische Rückstände, Industrieabfälle und ausgewählte Altprodukte in den Recyclingkreislauf. Verbesserte Trenntechnologien könnten die Rückgewinnung aus Materialien steigern, die bisher hauptsächlich wegen ihres Blei-, Kupfer-, Silber- oder anderer Metallgehalts verarbeitet wurden. Dieser Ansatz ist besonders relevant für Länder mit etablierter Recyclinginfrastruktur und begrenzten Primärressourcen. Langfristig könnten Recyclingunternehmen spezielle Antimon-Rückgewinnungskreisläufe entwickeln, während Raffinerien hydrometallurgische Verfahren zur Abtrennung von Antimon aus komplexen Konzentraten einsetzen könnten. Eine gesteigerte Sekundärproduktion würde die Versorgung diversifizieren und potenziell die Anfälligkeit für geopolitische Störungen, die abgebauten Rohstoff betreffen, verringern.
Chancen auf dem Antimonmarkt
Entwicklung regionaler Raffineriezentren außerhalb konzentrierter Versorgungszentren
Die Prognosen für den Antimonmarkt deuten auf eine zunehmende strategische Bedeutung regionaler Raffineriezentren in Nordamerika, Australien und ausgewählten europäischen oder afrikanischen Standorten hin. Investoren können sich auf Anlagen konzentrieren, die Konzentrate in Metall, Trioxide, Sulfide und kundenspezifische Zwischenprodukte umwandeln können, anstatt sich ausschließlich auf die Minenentwicklung zu stützen. Solche Anlagen können importierte oder lokal produzierte Rohstoffe verarbeiten und bieten so Flexibilität bei Produktionsausfällen einzelner Minen. Attraktive Möglichkeiten ergeben sich dort, wo Regierungen Anreize für kritische Mineralien bieten und Häfen, Energieversorgung, Fachkräfte und Abnehmer vorhanden sind. Investoren sollten Projekte mit mehreren Rohstoffquellen, etablierten Umweltauflagen und langfristigen Abnahmeverpflichtungen priorisieren. Raffineriezentren können Engpässe in der Lieferkette beseitigen und Herstellern gleichzeitig mehr Planungssicherheit hinsichtlich Produktverfügbarkeit, Spezifikationen und Lieferterminen bieten.
Kommerzialisierung der Antimongewinnung aus polymetallischen Ressourcen
Eine zweite Möglichkeit besteht in der Gewinnung von Antimon aus Lagerstätten, die historisch vor allem wegen ihres Gold-, Silber-, Kupfer-, Blei- oder anderer Metallvorkommen geschätzt wurden. Moderne Trenntechnologien können die Ausbeute aus komplexen Mineralvergesellschaftungen verbessern und das bisher als wertlos geltende Antimon potenziell in ein marktfähiges Nebenprodukt verwandeln. Der Markt für Antimon erstreckt sich daher über reine Antimonminen hinaus auf polymetallische Betriebe mit geeigneter Mineralogie und bestehender Verarbeitungsinfrastruktur. Investoren können das Entwicklungsrisiko reduzieren, indem sie bestehende Minen um Aufbereitungsanlagen erweitern, anstatt komplett neue Betriebe zu errichten. Die wirtschaftliche Bewertung sollte sich auf die metallurgische Ausbeute, die Konzentratqualität, das Verunreinigungsmanagement, die Verarbeitungskosten und die potenziellen Abnahmespezifikationen konzentrieren. Projekte, die mehrere Metalle produzieren können, profitieren zudem von diversifizierten Einnahmequellen und erhöhen so ihre Widerstandsfähigkeit in Zeiten volatiler Rohstoffpreise.
Aktuelle Entwicklungen
- 8. September 2025: Americas Gold and Silver Corporation gab bekannt, dass metallurgische Tests in ihrem Galena-Komplex eine Antimon-Extraktion von über 99 % aus Kupferkonzentrat mittels selektiver alkalischer Laugung erzielt haben. Dieses Ergebnis untermauert das Potenzial zur Herstellung marktfähiger Antimonprodukte aus Material, das bisher als Nebenprodukt behandelt wurde, und stärkt somit die wirtschaftliche Grundlage für die heimische Antimongewinnung in den USA.
- 1. Oktober 2025: Nova Minerals Limited gab bekannt, dass ihre US-Tochtergesellschaft 43,4 Millionen US-Dollar aus dem Defense Production Act (Titel III) erhalten hat, um die Produktion von Antimontrisulfid im Estelle-Projekt in Alaska zu beschleunigen. Die Mittel unterstützen eine integrierte inländische Lieferkette, die Gewinnung, Konzentration und Raffination für Material in Militärqualität umfasst.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -