
Marché de l’antimoine : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'antimoine (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (trioxydes, alliages, autres) ; applications (retardateurs de flamme, additifs pour plastiques, batteries au plomb, verre et céramique, autres) ; utilisateurs finaux (chimie, automobile, électricité et électronique, défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004847
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
2,51 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,60 %
taux de croissance
Marché adressable
27,07 milliards de dollars américains
(2026-2034)
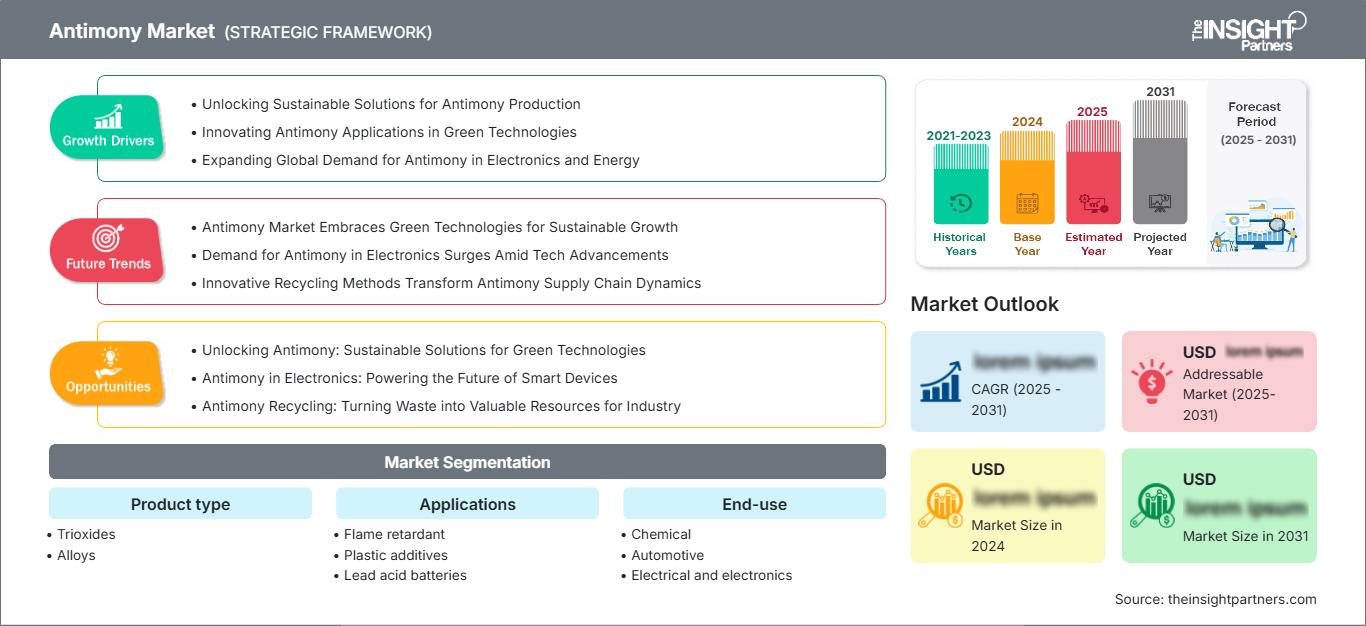
Le marché de l'antimoine était évalué à 2,51 milliards de dollars américains en 2025 et devrait atteindre 3,45 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 3,60 % entre 2026 et 2034. La demande reste principalement axée sur le trioxyde d'antimoine pour ses propriétés ignifuges, les alliages de plomb et d'antimoine pour les batteries et les applications spécifiques dans les secteurs du verre et de la céramique. La concentration des chaînes d'approvisionnement, les politiques relatives aux minéraux critiques et les investissements dans des capacités alternatives d'extraction et de raffinage influencent de plus en plus les stratégies d'approvisionnement sur les marchés industriels.
L'Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) estimé entre 4,2 % et 4,8 % entre 2026 et 2034 , grâce à la constitution de stocks destinés à la défense, au développement des mines nationales et aux efforts déployés pour réduire la dépendance à l'égard des approvisionnements étrangers concentrés. La taille du marché de l'antimoine dans la région est également influencée par les matériaux pour batteries, les applications ignifuges et les investissements stratégiques dans la transformation nationale. L'Institut d'études géologiques des États-Unis (USGS) classe l'antimoine comme un minerai critique en raison des risques de rupture d'approvisionnement et de son importance pour les systèmes de défense et industriels.
Analyse et perspectives du marché de l'antimoine
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 18 à 22 % en 2025 et connaîtra une croissance annuelle composée de 4,2 à 4,8 % entre 2026 et 2034 , grâce aux acquisitions de matériel de défense, aux initiatives minières nationales et aux investissements dans le renforcement de la résilience.
- États-Unis : Les États-Unis représentent environ 75 à 80 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,4 à 5,0 % entre 2026 et 2034 , tirée par la défense et la sécurité des minéraux critiques.
- Europe : L'Europe détiendra une part estimée entre 16 et 20 % en 2025 et devrait croître à un TCAC de 3,0 à 3,6 % entre 2026 et 2034 , l'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne soutenant la consommation industrielle.
- Asie-Pacifique : La région Asie-Pacifique représente environ 50 à 54 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4,1 % entre 2026 et 2034 , la Chine, l'Inde, le Japon et la Corée du Sud constituant les principaux centres de demande.
- Segment le plus important : Les trioxydes représentent une part de marché estimée à 60–65 % en 2025 , avec un TCAC de 3,7–4,2 % entre 2026 et 2034 , reflétant leurs nombreuses applications ignifuges et industrielles.
- Segment à forte croissance : L'électronique et l'électricité représentent environ 12 à 16 % de parts de marché en 2025 et devraient croître à un TCAC de 4,8 à 5,6 % entre 2026 et 2034 , soutenues par la demande de matériaux spéciaux.
- Principales entreprises analysées en détail : AMG Advanced Metallurgical Group NV ; Belmont Metals Inc. ; Huachang Antimony Industry ; Hunan ChenZhou Mining Group Co., Ltd. ; Korea Zinc Company Ltd. ; Nihon Seiko Co., Ltd. ; Recylex SA ; United States Antimony Corporation ; Village Main Reef Limited ; Yunnan Muli Antimony Industry Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La rentabilité de la production d'antimoine est de plus en plus influencée par des facteurs tels que la concentration géographique, la qualité du minerai, la complexité du traitement et la disponibilité des matières premières métalliques associées. Le trioxyde d'antimoine continue de jouer un rôle majeur dans les applications non métalliques, tandis que le plomb antimonié est indispensable aux alliages pour batteries. Les restrictions à l'exportation ont accru l'importance stratégique des approvisionnements non chinois, entraînant des investissements dans des projets de réhabilitation des mines, le traitement secondaire, le raffinage et les accords d'écoulement.
Au cours de la période prévisionnelle, la diversification des sources d'approvisionnement constituera un axe d'investissement plus marqué en Amérique du Nord, en Australie et dans certains pays africains. Le soutien financier des gouvernements, les politiques relatives aux minéraux critiques et les acquisitions de défense pourraient contribuer à la viabilité financière de projets lorsque la demande commerciale classique ne suffit pas. L'antimoine recyclé prendra une importance croissante, notamment lorsqu'il pourra être récupéré à partir de batteries au plomb et de scories métallurgiques, sans nécessiter d'extraction minière primaire supplémentaire.
Portée du rapport sur le marché de l'antimoine
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,51 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,60% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'antimoine
La demande d'antimoine est alimentée par les entreprises chimiques, les fabricants d'alliages, les fabricants de batteries, les verriers, les entreprises de plasturgie et les entreprises d'électronique. Les entreprises minières d'antimoine, qu'elles extraient le minerai ou le récupèrent comme sous-produit, procèdent à l'extraction, puis les concentrés sont grillés, réduits, volatilisés ou traités par hydrométallurgie. Les métaux et oxydes d'antimoine sont distribués aux formulateurs et aux industriels par l'intermédiaire de distributeurs et de transformateurs spécialisés.
L'offre est structurellement concentrée, ce qui la rend vulnérable à des facteurs tels que la politique d'exportation, les problèmes de transport, le coût de l'énergie et les capacités de traitement. Selon les données de l'USGS de 2025, la Chine était le premier producteur d'antimoine, avec une production d'environ 40 000 tonnes, tandis que la production mondiale s'élevait à environ 110 000 tonnes.
La concurrence oppose les entreprises d'extraction minière, d'affinage, de production d'alliages, de transformation chimique et les sociétés qui constituent les chaînes d'approvisionnement, des matières premières aux produits finis. Sur le marché de l'antimoine, des sociétés comme AMG Advanced Metallurgical Group NV, Korea Zinc Company Ltd., United States Antimony Corporation et Yunnan Muli Antimony Industry Co., Ltd. occupent des positions concurrentielles différentes en matière de transformation et d'approvisionnement. Huanchang et Hunan Chenzhou Mining Group Co., Ltd. contribuent au développement de l'écosystème chinois dans les segments de l'amont et de la transformation.
Les entreprises privilégient désormais la sécurité d'approvisionnement en matières premières plutôt que le développement de leurs capacités de production. La société Perpetua Resources exploite une ressource d'antimoine aux États-Unis, tandis que d'autres entreprises, n'appartenant pas au groupe de producteurs actuel, ont commencé à évaluer des projets en Amérique du Nord et en Australie. Belmont Metals Inc., Nihon Seiko Co., Ltd. et Village Main Reef Limited contribuent à diversifier la concurrence grâce à leurs activités dans la transformation des métaux, les matériaux de spécialité et l'exploitation minière.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'antimoine : Perspectives stratégiques
Perspectives régionales
marché de l'antimoine en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 18 et 22 % du marché en 2025 et connaîtra une croissance annuelle composée de 4,2 à 4,8 % jusqu'en 2034. La région se positionne de plus en plus stratégiquement, l'antimoine devenant un minerai essentiel lié aux enjeux de la défense, de la fiabilité des batteries et de la sécurité des chaînes d'approvisionnement. Aux États-Unis, les minéraux critiques constituent une infrastructure stratégique pour les politiques fédérales qui encouragent l'exploration, la transformation, la constitution de stocks et la sécurisation des approvisionnements nationaux. L'expertise métallurgique et l'accès aux filières de recyclage renforcent encore les atouts de la région.
Les États-Unis sont le principal consommateur et développeur de projets dans la région, tandis que le Canada y contribue en développant des ressources polymétalliques et en menant des activités d'exploration. La demande est diversifiée et comprend des systèmes ignifuges, des batteries au plomb, des matériaux pour munitions et des alliages spéciaux. La dépendance aux importations et les risques géopolitiques justifient les investissements nationaux, même si les permis, le financement, les capacités de transformation et les exigences environnementales constituent des obstacles importants.
Marché américain de l'antimoine
Les États-Unis représentent environ 75 à 80 % du marché nord-américain de l'antimoine en 2025 et devraient connaître une croissance annuelle composée de 4,4 à 5 % jusqu'en 2034. Les marchés de la défense sont particulièrement importants pour la demande d'antimoine, ce métal étant utilisé dans la fabrication de munitions et de retardateurs de flamme. Les applications dans le secteur des batteries constituent un autre moteur de la demande, tandis que l'électronique et les matériaux spéciaux représentent des segments de marché plus modestes, mais stratégiquement significatifs.
Il existe également un potentiel considérable pour accroître les sources d'approvisionnement nationales. Perpetua Resources développe le projet aurifère de Stibnite dans l'Idaho, tandis qu'Americas Gold and Silver a déjà démontré sa capacité de production d'antimoine au complexe de Galena. United States Antimony Corporation participe également à ce processus d'approvisionnement national. Ainsi, le marché américain passe d'une dépendance aux importations à un portefeuille diversifié comprenant l'exploitation minière, l'approvisionnement en sous-produits, le recyclage, les projets gouvernementaux et les réserves stratégiques.
Marché européen de l'antimoine
L'Europe devrait représenter une part de marché estimée entre 16 et 20 % en 2025 et connaître une croissance annuelle composée de 3,0 à 3,6 %, l'Allemagne jouant un rôle prépondérant en tant que centre de demande industrielle. La dynamique du marché régional englobe la production chimique, les matériaux automobiles, l'électronique, le verre et les retardateurs de flamme. La sécurité d'approvisionnement a favorisé une diversification et une analyse accrues des minéraux critiques.
Le Royaume-Uni et l'Allemagne demeurent des marchés industriels importants. Le Royaume-Uni bénéficie d'un avantage grâce à ses matériaux de spécialité et à ses applications dans le secteur de la défense, tandis que l'industrie allemande, notamment dans les secteurs automobile, électrique, chimique et manufacturier, utilise d'importantes quantités d'antimoine. La France, l'Italie et l'Espagne contribuent également à cette consommation par le biais des pièces automobiles, des matériaux de construction, du verre, de l'électronique et de la transformation chimique. On observe en Europe une importance croissante accordée à la traçabilité et au recyclage.
Marché de l'antimoine en Asie-Pacifique
La région Asie-Pacifique représentera environ 50 à 54 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4,1 %. La Chine demeure le premier pays producteur, grâce à ses infrastructures minières et de transformation bien établies. Le Japon et la Corée du Sud affichent une forte demande en matériaux de spécialité et en électronique ; l’Inde s’emploie à développer sa chaîne de valeur industrielle et de batteries. L’Australie constitue une source importante de matières premières.
La production industrielle, la fabrication de produits électroniques, la demande en retardateurs de flamme et en batteries stimulent la consommation. Les politiques publiques accordent une importance croissante à la sécurité d'approvisionnement en minéraux critiques et aux capacités de traitement sur le territoire national. Les restrictions à l'exportation imposées par la Chine ont également incité les utilisateurs finaux au Japon, en Corée du Sud, en Inde et en Australie à rechercher d'autres fournisseurs et à explorer les possibilités de recyclage.
Marché de l'antimoine au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 2,5 % à 3,1 %, l'Afrique du Sud constituant un marché régional de premier plan grâce à son écosystème minier et métallurgique. L'Arabie saoudite et les Émirats arabes unis misent sur la diversification industrielle, le développement des infrastructures et la transformation en aval, tandis que le reste de la région Moyen-Orient et Afrique offre des perspectives en matière d'exploitation des ressources.
La disponibilité des sources d'énergie, des installations de traitement des minéraux et des investissements industriels sera déterminante pour la participation future à l'offre. L'Afrique du Sud possède déjà les infrastructures minières nécessaires à l'extraction de minéraux polymétalliques, tandis que les pays du Golfe développent leurs capacités pour l'ensemble de la chaîne de valeur des minéraux et des métaux. Toutefois, le manque d'installations spécialisées pour le raffinage de l'antimoine et la complexité du développement des projets constituent des freins à cette participation.
Analyse de segmentation
Type de produit
Le segment des types de produits devrait connaître une croissance annuelle composée (TCAC) de 3,5 % à 4,1 % entre 2026 et 2034. Les trioxydes demeurent la forme commerciale dominante en raison de leur rôle dans les formulations ignifuges et les systèmes chimiques de spécialité. Les alliages restent importants pour les batteries au plomb et certaines applications métalliques. La demande dépend de plus en plus de la pureté du produit, des caractéristiques des particules, des spécifications en aval et de la disponibilité régionale. Les perturbations de l'approvisionnement peuvent affecter différemment les deux formes selon les procédés de fabrication et les stocks.
- Trioxydes : Les trioxydes conservent la position la plus forte car le trioxyde d’antimoine agit comme synergiste dans les systèmes ignifuges pour les plastiques, les textiles, les revêtements et les matériaux industriels.
- Alliages : Les alliages restent stratégiquement importants pour les batteries au plomb-acide et les produits métalliques spécialisés, où l’antimoine contribue à la dureté, à la résistance, au comportement de coulée et aux performances de cyclage.
Applications
Le segment des applications devrait connaître une croissance annuelle composée de 3,6 % à 4,2 % entre 2026 et 2034. Les retardateurs de flamme représentent une base de consommation importante, tandis que les batteries au plomb-acide assurent une demande de métaux bien établie. Le verre et la céramique nécessitent des composés d'antimoine pour certaines opérations de raffinage et applications optiques. Les additifs pour plastiques sont de plus en plus soumis à des exigences réglementaires en matière de formulation et de performance des matériaux, ce qui ouvre la voie à des produits de plus haute pureté.
- Ignifugés : Les ignifugeants restent une application essentielle car les composés d'antimoine agissent en synergie avec les systèmes halogénés, améliorant la résistance au feu des plastiques, des textiles, des produits électriques et des composants industriels.
- Additifs plastiques : Les additifs plastiques utilisent des composés d’antimoine lorsque la résistance au feu, les performances de transformation et la compatibilité de formulation sont requises, notamment dans les systèmes polymères techniques et les applications industrielles exigeantes.
- Batteries au plomb-acide : Les batteries au plomb-acide restent une application bien établie car les alliages d’antimoniate offrent une résistance mécanique et des caractéristiques de moulage, bien que les fabricants de batteries optimisent de plus en plus les formulations d’alliages pour la maintenance et l’efficacité.
- Verre et céramique : Le verre et la céramique utilisent des composés d’antimoine dans des formulations spécifiques nécessitant un affinage, des caractéristiques optiques ou des performances particulières, répondant ainsi à une demande stable de la part des producteurs de matériaux techniques et architecturaux.
Utilisation finale
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 3,4 % à 4,0 % entre 2026 et 2034. Les applications chimiques demeurent importantes, l'antimoine étant transformé en oxydes, en sels et en intermédiaires spéciaux. La demande automobile est liée aux batteries et aux systèmes de matériaux, tandis que les applications électriques et électroniques bénéficient des exigences en matière de retardateurs de flamme. La défense reste un secteur stratégique, la sécurité d'approvisionnement pouvant primer sur les considérations de prix classiques.
- Chimie : Les utilisations finales chimiques offrent la base de traitement la plus large, couvrant les oxydes d'antimoine, les composés, les catalyseurs, les pigments et les matériaux intermédiaires utilisés dans les formulations industrielles en aval.
- Automobile : La demande du secteur automobile est liée aux batteries au plomb-acide, aux composants ignifuges, aux revêtements et aux matériaux spéciaux lorsque la durabilité et les performances thermiques ou de résistance au feu sont requises.
- Électricité et électronique : Les applications électriques et électroniques dépendent de polymères ignifugés, de systèmes de câbles, de matériaux liés aux circuits et de composants spéciaux, ce qui fait de la conformité et de la fiabilité des matériaux des critères d’approvisionnement importants.
- Défense : La demande en matière de défense est stratégiquement importante car l'antimoine est utilisé dans la protection contre les flammes, les matériaux liés aux munitions, les alliages et d'autres systèmes où un accès fiable peut être privilégié par rapport aux considérations économiques commerciales classiques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
retardateur de flamme |
Haut |
sécurité incendie |
Mature |
|
additifs plastiques |
Moyen |
Sécurité des polymères |
Mise à l'échelle |
|
batteries au plomb |
Haut |
alliages de batterie |
Mature |
|
Verre et céramique |
Moyen |
Amélioration optique |
Mise à l'échelle |
Facteurs de croissance et analyse d'impact du marché de l'antimoine
Les politiques relatives aux minéraux critiques accélèrent la diversification des chaînes d'approvisionnement
Les gouvernements considèrent de plus en plus l'antimoine comme un intrant stratégique plutôt que comme une matière première industrielle classique. Les États-Unis l'ont inscrit sur leur liste de minéraux critiques jusqu'en 2025, et l'Australie l'a également classé comme minéral à la fois critique et stratégique. Cette approche facilite le financement, la conclusion d'accords d'achat, la constitution de stocks et la réduction des difficultés liées à la mise en place d'unités de traitement nationales. Pour les producteurs, elle permet d'obtenir des contrats à long terme et des financements publics. Les utilisateurs en aval bénéficient d'une diversification de leurs sources d'approvisionnement et de la constitution de stocks de sécurité. Cette approche est particulièrement avantageuse pour les alternatives traçables, à vocation défensive et disposant de chaînes de production validées. À l'avenir, elle devrait entraîner une moindre dépendance aux sources concentrées et une valorisation accrue de la fiabilité.
Les exigences en matière de retardateurs de flamme soutiennent la consommation de produits chimiques
La demande en composés d'antimoine reste fortement influencée par les réglementations relatives à la sécurité incendie dans des secteurs tels que la construction, les transports, les équipements électriques, les biens de consommation et les matériaux industriels. Le trioxyde d'antimoine est largement utilisé en association avec des formulations ignifuges halogénées afin de répondre aux exigences de propriétés requises sans dépendre exclusivement de la charge d'additifs. Ainsi, les évolutions réglementaires en matière de sécurité incendie et de conformité des produits influent sur la consommation, notamment par les exigences qu'elles imposent aux formulations. La demande est maximale lorsqu'il est nécessaire de concilier des exigences contradictoires en matière de protection contre l'inflammation, de propriétés physiques, de mise en œuvre et de rentabilité. Cette influence ne se limite pas aux plastiques, mais s'étend également aux textiles, aux peintures, aux câbles et à certains composites.
Les applications dans le domaine des batteries et des alliages constituent une base de demande durable
Les batteries au plomb-acide demeurent un débouché important pour l'antimoine, car les alliages de plomb contenant de l'antimoine offrent de meilleures propriétés mécaniques et de fonderie. Malgré le développement d'autres technologies de batteries, les batteries au plomb-acide sont encore utilisées pour les systèmes de démarrage des automobiles, comme alimentation de secours, dans le secteur des télécommunications, pour les équipements industriels et pour certaines applications de stockage d'énergie. De plus, l'antimoine entre dans la composition d'alliages spéciaux où ses propriétés de durcissement et de renforcement sont essentielles. Cette solide base industrielle garantit la stabilité de la demande malgré la volatilité de certains secteurs d'application. Par ailleurs, le recyclage joue un rôle important grâce à un système performant de collecte et de traitement des batteries au plomb-acide, permettant la valorisation des produits contenant de l'antimoine via des filières de métaux secondaires bien établies.
Tendances futures du marché de l'antimoine
Une plus grande intégration des activités minières, de raffinage et de traitement en aval
Les tendances du marché de l'antimoine s'orientent vers des chaînes d'approvisionnement intégrées reliant l'extraction minière à la concentration, au raffinage, à la conversion des oxydes et à la fabrication de produits sur mesure. Les risques commerciaux liés aux projets conçus pour une étape d'extraction minière spécifique peuvent s'accroître en cas de restrictions à l'exportation de matières premières ou de limitations des capacités de traitement des tiers. Le recours à des systèmes intégrés peut contribuer à atténuer ces risques grâce à un meilleur contrôle de la qualité des matières premières et à une planification optimisée des opérations de traitement. Les projets futurs privilégieront vraisemblablement les usines de raffinage modulaires, les stocks régionaux et le développement des capacités de traitement en aval par le biais de contrats.
La récupération secondaire deviendra une source d'approvisionnement stratégique plus importante
Le rapport sur le marché de l'antimoine indique que la récupération secondaire devrait gagner en importance, les acheteurs recherchant une plus grande sécurité d'approvisionnement sans dépendre exclusivement de nouvelles mines. L'antimoine peut être intégré aux filières de recyclage via les batteries au plomb, les résidus métallurgiques, les déchets industriels et certains produits en fin de vie. L'amélioration des technologies de séparation pourrait accroître la récupération à partir de matériaux auparavant traités principalement pour leur teneur en plomb, cuivre, argent ou autres métaux. Cette approche est particulièrement pertinente dans les pays disposant d'infrastructures de recyclage établies et de ressources primaires limitées. À long terme, les recycleurs pourraient développer des circuits dédiés à la récupération de l'antimoine, tandis que les raffineurs pourraient utiliser des techniques hydrométallurgiques pour séparer l'antimoine des concentrés complexes. L'augmentation de la production secondaire diversifierait l'approvisionnement et réduirait potentiellement l'exposition aux perturbations géopolitiques affectant les matières premières extraites.
Opportunités du marché de l'antimoine
Développer des pôles de raffinage régionaux en dehors des centres d'approvisionnement concentrés.
Les prévisions concernant le marché de l'antimoine indiquent un intérêt stratégique croissant pour les plateformes de raffinage régionales en Amérique du Nord, en Australie et dans certaines régions d'Europe ou d'Afrique. Les investisseurs peuvent cibler des installations capables de transformer les concentrés en métal, trioxydes, sulfures et produits intermédiaires spécifiques à leurs clients, plutôt que de dépendre uniquement de l'exploitation minière. Ces installations peuvent traiter des matières premières importées ou produites localement, offrant ainsi une flexibilité accrue en cas de perturbations dans les mines. Des opportunités intéressantes existent là où les gouvernements offrent des incitations pour les minéraux critiques et où les ports, l'énergie, la main-d'œuvre qualifiée et les consommateurs en aval sont disponibles. Les investisseurs devraient privilégier les projets disposant de sources d'approvisionnement multiples, de contrôles environnementaux établis et d'engagements d'achat à long terme. Les plateformes de raffinage pourraient tirer profit des goulets d'étranglement de la chaîne d'approvisionnement tout en offrant aux fabricants une plus grande visibilité sur la disponibilité des produits, leurs spécifications et les délais de livraison.
Commercialiser la récupération de l'antimoine à partir de ressources polymétalliques
Une deuxième opportunité consiste à récupérer l'antimoine contenu dans des gisements historiquement exploités principalement pour l'or, l'argent, le cuivre, le plomb ou d'autres métaux. Les technologies de séparation modernes peuvent améliorer la récupération à partir d'assemblages minéraux complexes et potentiellement transformer l'antimoine, auparavant pénalisé, en un sous-produit commercialisable. Le marché de l'antimoine s'étend donc au-delà des mines dédiées à l'antimoine pour englober les exploitations polymétalliques présentant une minéralogie appropriée et des infrastructures de traitement existantes. Les investisseurs peuvent réduire les risques liés au développement en ajoutant des circuits de récupération aux mines en exploitation plutôt qu'en construisant de nouvelles installations. L'évaluation commerciale doit porter sur les taux de récupération métallurgique, la qualité du concentré, la gestion des impuretés, les coûts de traitement et les spécifications potentielles des marchés d'écoulement. Les projets capables de produire plusieurs métaux peuvent également bénéficier de sources de revenus diversifiées, ce qui renforce leur résilience face à la volatilité des prix des matières premières.
Développements récents
- Le 8 septembre 2025 : Americas Gold and Silver Corporation a annoncé que des essais métallurgiques menés sur son complexe de Galena ont permis d’extraire plus de 99 % d’antimoine à partir de concentré de cuivre grâce à une lixiviation sélective alcaline. Ce résultat confirme le potentiel de production de produits à base d’antimoine commercialisables à partir d’un matériau traditionnellement considéré comme un sous-produit, renforçant ainsi la viabilité commerciale de la récupération d’antimoine aux États-Unis.
- 1er octobre 2025 : Nova Minerals Limited a annoncé que sa filiale américaine a reçu un financement de 43,4 millions de dollars américains au titre du Defense Production Act (Titre III) afin d’accélérer la production de trisulfure d’antimoine sur le projet Estelle en Alaska. Ce financement soutient une chaîne d’approvisionnement nationale intégrée couvrant l’extraction, la concentration et le raffinage de ce matériau de qualité militaire.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -