
Mercado de antimonio: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de antimonio y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (trióxidos, aleaciones, otros); aplicaciones (retardantes de llama, aditivos plásticos, baterías de plomo-ácido, vidrio y cerámica, otros); uso final (químico, automoción, eléctrico y electrónico, defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004847
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
2.510 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.450 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,60 %
Índice de crecimiento
Mercado potencial
27.070 millones de dólares estadounidenses
(2026-2034)
El mercado del antimonio alcanzó un valor de 2510 millones de dólares en 2025 y se prevé que llegue a los 3450 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 3,60 % entre 2026 y 2034. La demanda se mantiene centrada en el trióxido de antimonio para aplicaciones ignífugas, aleaciones de plomo antimoniales para baterías y aplicaciones especiales en vidrio y cerámica. La concentración de la cadena de suministro, las políticas sobre minerales críticos y la inversión en capacidad de minería y refinación alternativas influyen cada vez más en las estrategias de aprovisionamiento en los mercados industriales.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) estimada entre el 4,2 % y el 4,8 % durante el periodo 2026-2034 , impulsada por el almacenamiento estratégico para la defensa, el desarrollo de minas nacionales y los esfuerzos por reducir la dependencia de un suministro concentrado en el extranjero. El tamaño del mercado del antimonio en la región también se ve influenciado por los materiales para baterías, las aplicaciones ignífugas y la inversión estratégica en el procesamiento nacional. El Servicio Geológico de Estados Unidos (USGS) identifica el antimonio como un mineral crítico debido a la vulnerabilidad ante las interrupciones en el suministro y su importancia para los sistemas industriales y de defensa.
Análisis y perspectivas del mercado del antimonio
- América del Norte: Se estima que América del Norte representará entre el 18 % y el 22 % de la cuota de mercado en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 % entre 2026 y 2034 , gracias a las adquisiciones de defensa, las iniciativas mineras nacionales y la inversión en la mejora de la resiliencia en el sector de la refinación.
- EE. UU.: Estados Unidos representa aproximadamente entre el 75 % y el 80 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % entre 2026 y 2034 , impulsado por la defensa y la seguridad de los minerales críticos.
- Europa: Se estima que Europa tendrá una participación del 16-20% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0-3,6% entre 2026 y 2034 , con Alemania, Italia, Francia, el Reino Unido y España impulsando el consumo industrial.
- Asia Pacífico: La región de Asia Pacífico representará aproximadamente entre el 50 % y el 54 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,1 % entre 2026 y 2034 , siendo China, India, Japón y Corea del Sur los principales centros de demanda.
- Segmento más importante: Los trióxidos representan una cuota de mercado estimada del 60-65% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 3,7-4,2% entre 2026 y 2034 , lo que refleja sus amplias aplicaciones industriales y como retardantes de llama.
- Segmento de alto crecimiento: Los sectores eléctrico y electrónico representan aproximadamente entre el 12 % y el 16 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,6 % entre 2026 y 2034 , impulsados por la demanda de materiales especializados.
- Empresas clave analizadas en detalle: AMG Advanced Metallurgical Group NV; Belmont Metals Inc.; Huachang Antimony Industry; Hunan ChenZhou Mining Group Co., Ltd.; Korea Zinc Company Ltd.; Nihon Seiko Co., Ltd.; Recylex SA; United States Antimony Corporation; Village Main Reef Limited; Yunnan Muli Antimony Industry Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Cada vez más, la economía de la producción de antimonio se ve influenciada por factores como la concentración geográfica, la calidad del mineral, la complejidad del procesamiento y la disponibilidad de materias primas metálicas asociadas. El trióxido de antimonio sigue desempeñando un papel fundamental en aplicaciones no metálicas, mientras que el plomo antimonial es necesario para las aleaciones de baterías. Los controles a las exportaciones han elevado la importancia estratégica de los suministros no chinos, lo que ha impulsado inversiones en proyectos de recuperación de minas, procesamiento secundario, refinación y acuerdos de compra.
Durante el período previsto, la diversificación del suministro será un tema de inversión más relevante en Norteamérica, Australia y algunos países africanos. El apoyo financiero gubernamental, las políticas sobre minerales críticos y las adquisiciones para la defensa pueden contribuir a la viabilidad financiera de los proyectos cuando la demanda comercial habitual no lo permita por sí sola. El antimonio reciclado adquirirá cada vez mayor importancia, especialmente cuando este material pueda recuperarse de baterías de plomo-ácido y escorias metalúrgicas, sin necesidad de minería primaria adicional.
Alcance del informe del mercado de antimonio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.510 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.450 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,60% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del antimonio
La demanda de antimonio proviene de empresas químicas, fabricantes de aleaciones, fabricantes de baterías, empresas de vidrio, empresas de plásticos y empresas electrónicas. Las empresas mineras de antimonio, o aquellas que lo recuperan como subproducto, realizan actividades de extracción, mientras que los concentrados se tuestan, reducen, volatilizan o procesan mediante métodos hidrometalúrgicos. Los metales y óxidos de antimonio se distribuyen a fabricantes de compuestos y empresas industriales a través de distribuidores y procesadores especializados.
La oferta está estructuralmente concentrada, lo que la hace susceptible a factores como la política de exportación, los problemas de transporte, los costos de la energía y la capacidad de procesamiento. Según datos del USGS de 2025, se puede afirmar que China era el mayor productor de antimonio extraído, con una producción de aproximadamente 40 000 toneladas métricas, mientras que la producción minera mundial era de aproximadamente 110 000 toneladas.
La competencia está conformada por mineros primarios, refinadores, productores de aleaciones, procesadores químicos y empresas que crean cadenas de suministro desde materias primas hasta productos finales. En cuanto al análisis del mercado del antimonio, empresas como AMG Advanced Metallurgical Group NV, Korea Zinc Company Ltd., United States Antimony Corporation y Yunnan Muli Antimony Industry Co., Ltd. presentan diferentes posiciones competitivas en términos de procesamiento y suministro de materiales. Huanchang y Hunan Chenzhou Mining Group Co., Ltd. mejoran el ecosistema de China en los segmentos de producción y procesamiento.
Las empresas han comenzado a priorizar el suministro seguro de materias primas sobre el desarrollo de capacidades. La empresa Perpetua Resources está trabajando en un yacimiento de antimonio en Estados Unidos, mientras que otras empresas, ajenas al grupo de productores actual, han comenzado a evaluar proyectos en Norteamérica y Australia. Belmont Metals Inc., Nihon Seiko Co., Ltd. y Village Main Reef Limited aumentan la diversidad de la competencia mediante el procesamiento de metales, materiales especializados y la minería.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del antimonio: Perspectivas estratégicas
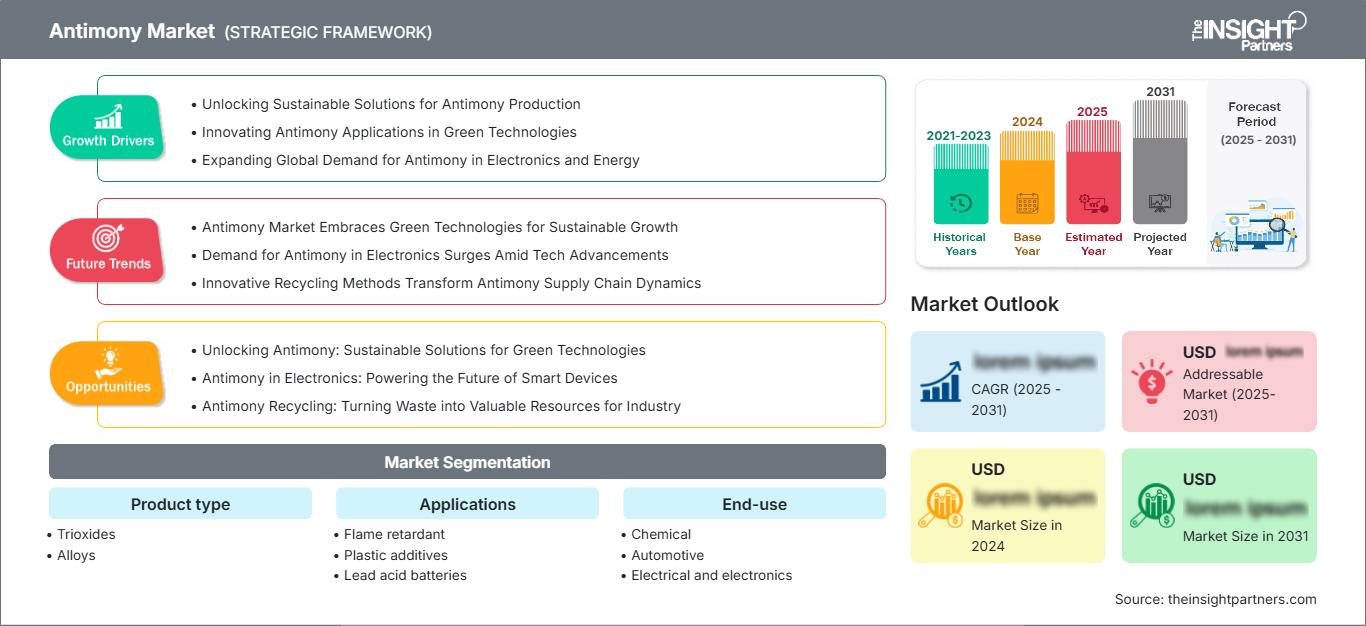
Perspectivas regionales
Mercado de antimonio de Norteamérica
Se estima que Norteamérica representará entre el 18 % y el 22 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % hasta 2034. La posición de la región se fortalece a medida que el antimonio se convierte en un mineral importante relacionado con la preparación para la defensa, la fiabilidad de las baterías y la seguridad de la cadena de suministro. Los minerales críticos en Estados Unidos se han convertido en infraestructura estratégica para las políticas del gobierno federal que promueven la exploración, el procesamiento, la acumulación de inventarios y la adquisición segura de minerales a nivel nacional. La experiencia metalúrgica y el acceso a flujos de reciclaje refuerzan las ventajas de la región.
Estados Unidos es el principal consumidor y desarrollador de proyectos en la región, y Canadá contribuye mediante el desarrollo de recursos polimetálicos y la realización de actividades de exploración. La demanda se diversifica en sistemas ignífugos, baterías de plomo-ácido, materiales para municiones y aleaciones especiales. La combinación de la dependencia de las importaciones y los riesgos geopolíticos justifica la inversión nacional, si bien los permisos, la financiación, la capacidad de procesamiento y los requisitos ambientales representan importantes obstáculos.
Mercado de antimonio de EE. UU.
Estados Unidos representa aproximadamente entre el 75 % y el 80 % de la cuota de mercado de antimonio en Norteamérica para 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % hasta 2034. La adquisición de material para la defensa es especialmente importante para la demanda de antimonio, ya que se utiliza en materiales para municiones y retardantes de fuego. Las aplicaciones en baterías constituyen otra base industrial para la demanda, mientras que la electrónica y los materiales especializados representan flujos de demanda más pequeños pero estratégicamente significativos.
También existe un considerable potencial para incrementar las fuentes de suministro nacionales. Perpetua Resources está desarrollando el proyecto de oro Stibnite en Idaho, mientras que Americas Gold and Silver ya ha demostrado su capacidad para la producción de antimonio en el complejo Galena. United States Antimony Corporation también participa en el proceso de abastecimiento nacional. De esta manera, el mercado estadounidense deja de depender de las importaciones para contar con una cartera diversificada que incluye minería, obtención de subproductos, reciclaje, proyectos gubernamentales y reservas estratégicas.
Mercado europeo de antimonio
Europa representará una cuota estimada del 16-20% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0-3,6%, con Alemania como principal centro de demanda industrial. La dinámica del mercado regional abarca la producción química, los materiales para la industria automotriz, la electrónica, el vidrio y los retardantes de llama. La seguridad del suministro ha impulsado una mayor diversificación y análisis de los minerales críticos.
El Reino Unido y Alemania siguen siendo mercados industriales. El Reino Unido se beneficia gracias a sus materiales especializados y su uso en la defensa, mientras que la industria automotriz, eléctrica, química y manufacturera alemana le permite utilizar grandes cantidades de antimonio. Francia, Italia y España también contribuyen a través de la fabricación de piezas de automóviles, materiales de construcción, vidrio, electrónica y procesos químicos. En Europa se observa un creciente énfasis en la trazabilidad y el reciclaje.
Mercado de antimonio en la región Asia-Pacífico
La región Asia-Pacífico representará aproximadamente entre el 50 % y el 54 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 %. China sigue siendo el principal país con una infraestructura consolidada para la minería y el procesamiento. Japón y Corea del Sur tienen una demanda significativa de materiales especializados y productos electrónicos; India está trabajando en el desarrollo de su cadena de valor industrial y de baterías. Australia constituye una importante fuente de materias primas.
La producción industrial, la fabricación de productos electrónicos, la demanda de retardantes de llama y las baterías impulsan el consumo. Se está prestando cada vez más atención política a la seguridad de los minerales críticos y a la capacidad de procesamiento dentro de las fronteras nacionales. Los controles a la exportación impuestos por China también han llevado a los usuarios finales en Japón, Corea del Sur, India y Australia a buscar proveedores adicionales y explorar opciones de reciclaje.
Mercado de antimonio de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 3,1 %, con Sudáfrica como mercado regional líder gracias a su ecosistema minero y metalúrgico. Arabia Saudita y los Emiratos Árabes Unidos apuestan por la diversificación en la industria, el desarrollo de infraestructuras y el procesamiento posterior, mientras que el resto de Oriente Medio y África ofrece posibilidades en el desarrollo de recursos.
La disponibilidad de fuentes de energía, instalaciones para el procesamiento de minerales e inversiones industriales serán factores clave para la participación en el suministro en el futuro. Sudáfrica ya cuenta con las instalaciones necesarias para la minería, que pueden utilizarse para la extracción de polimetales, mientras que los países del Golfo están desarrollando sus instalaciones para toda la cadena de minerales y metales. Sin embargo, la falta de instalaciones especializadas para el refinado de antimonio y la complejidad del desarrollo de proyectos dificultan la participación.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 % entre 2026 y 2034. Los trióxidos siguen siendo la forma comercial predominante debido a su papel en formulaciones ignífugas y sistemas químicos especializados. Las aleaciones siguen siendo importantes para baterías de plomo-ácido y ciertas aplicaciones metálicas. La demanda depende cada vez más de la pureza del producto, las características de las partículas, las especificaciones posteriores y la disponibilidad regional. Las interrupciones en el suministro pueden afectar a ambas formas de manera diferente según las rutas de procesamiento y los inventarios.
- Trióxidos: Los trióxidos mantienen la posición más sólida porque el trióxido de antimonio funciona como sinergista en sistemas ignífugos en plásticos, textiles, recubrimientos y materiales industriales.
- Aleaciones: Las aleaciones siguen siendo estratégicamente importantes para las baterías de plomo-ácido y los productos metálicos especializados, donde el antimonio contribuye a la dureza, la resistencia, el comportamiento de fundición y el rendimiento en ciclos de carga y descarga.
Aplicaciones
Se prevé que el segmento de Aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % entre 2026 y 2034. Los retardantes de llama representan una base de consumo sustancial, mientras que las baterías de plomo-ácido proporcionan una demanda consolidada de metales. El vidrio y la cerámica requieren compuestos de antimonio para determinadas funciones ópticas y de refinamiento. Los aditivos plásticos dependen cada vez más de formulaciones que cumplan con la normativa y de los requisitos de rendimiento de los materiales, lo que genera oportunidades para productos de mayor pureza.
- Retardante de llama: Los retardantes de llama siguen siendo una aplicación fundamental porque los compuestos de antimonio actúan en sinergia con los sistemas halogenados, mejorando el comportamiento ante el fuego en plásticos, textiles, productos eléctricos y componentes industriales.
- Aditivos para plásticos: Los aditivos para plásticos utilizan compuestos de antimonio cuando se requiere resistencia al fuego, buen rendimiento en el procesamiento y compatibilidad con la formulación, especialmente en sistemas de polímeros de ingeniería y aplicaciones industriales exigentes.
- Baterías de plomo-ácido: Las baterías de plomo-ácido siguen siendo una aplicación consolidada debido a que las aleaciones de antimonio proporcionan resistencia mecánica y características de fundición, aunque los fabricantes de baterías optimizan cada vez más las formulaciones de las aleaciones para mejorar el mantenimiento y la eficiencia.
- Vidrio y cerámica: El vidrio y la cerámica utilizan compuestos de antimonio en formulaciones seleccionadas que requieren refinamiento, características ópticas o un rendimiento especial, lo que respalda una demanda estable por parte de los productores de materiales técnicos y arquitectónicos.
Uso final
Se prevé que el segmento de uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,0 % entre 2026 y 2034. Las aplicaciones químicas siguen siendo importantes, ya que el antimonio se transforma en óxidos, sales e intermedios especializados. La demanda del sector automotriz está ligada a las baterías y los sistemas de materiales, mientras que las aplicaciones eléctricas y electrónicas se benefician de los requisitos de resistencia al fuego. El sector de defensa sigue siendo estratégicamente importante, ya que la garantía de suministro puede ser más relevante que las consideraciones de precio convencionales.
- Química: Los usos finales químicos proporcionan la base de procesamiento más amplia, que abarca óxidos de antimonio, compuestos, catalizadores, pigmentos y materiales intermedios utilizados en formulaciones industriales posteriores.
- Automoción: La demanda en el sector automovilístico está ligada a las baterías de plomo-ácido, los componentes ignífugos, los recubrimientos y los materiales especiales que requieren durabilidad y un buen rendimiento térmico o frente al fuego.
- Electricidad y electrónica: Las aplicaciones eléctricas y electrónicas dependen de polímeros ignífugos, sistemas de cableado, materiales relacionados con circuitos y componentes especiales, por lo que el cumplimiento normativo y la fiabilidad de los materiales son criterios importantes para la adquisición de materiales.
- Defensa: La demanda en el sector de la defensa es estratégicamente importante porque el antimonio se utiliza en la protección contra incendios, materiales relacionados con municiones, aleaciones y otros sistemas donde se puede priorizar el acceso fiable sobre la economía comercial convencional.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Retardante de llama |
Alto |
seguridad contra incendios |
Maduro |
|
aditivos plásticos |
Medio |
Seguridad de los polímeros |
Escalada |
|
baterías de plomo-ácido |
Alto |
aleaciones para baterías |
Maduro |
|
Vidrio y cerámica |
Medio |
Refinamiento óptico |
Escalada |
Factores que impulsan el crecimiento del mercado del antimonio y análisis de su impacto
Las políticas relativas a los minerales críticos están acelerando la diversificación de las cadenas de suministro.
Los gobiernos están considerando cada vez más el antimonio como un insumo estratégico en lugar de una materia prima industrial convencional. Estados Unidos lo ha incluido en su lista de minerales críticos hasta 2025, y Australia también lo ha declarado mineral crítico y estratégico. Este enfoque facilita la financiación, la consecución de acuerdos de compra, el almacenamiento de minerales y la reducción de las dificultades para establecer plantas de procesamiento nacionales. Para los productores, este enfoque les ayudará a obtener contratos a largo plazo y financiación gubernamental. Los usuarios finales se benefician al diversificar su estrategia de abastecimiento y crear reservas de seguridad. Se valoran más las alternativas con trazabilidad, fines defensivos y cadenas de procesos válidas. En el futuro, se espera que este enfoque reduzca la dependencia de fuentes concentradas y genere mayores primas por fiabilidad.
Los requisitos de retardante de llama mantienen el consumo de productos químicos.
La demanda de compuestos de antimonio sigue estando impulsada por las normativas de seguridad contra incendios en sectores como la construcción, el transporte, los equipos eléctricos, los bienes de consumo y los materiales industriales. El trióxido de antimonio se utiliza ampliamente junto con formulaciones de retardantes de llama halogenados para cumplir con las propiedades requeridas sin depender exclusivamente de la cantidad de aditivos. De este modo, las tendencias normativas que afectan a la seguridad contra incendios y al cumplimiento de las normativas de los productos influyen en el consumo a través de las exigencias que imponen a las formulaciones. La demanda es mayor cuando es necesario cumplir con requisitos contradictorios en cuanto a protección contra la ignición, propiedades físicas, procesabilidad y rentabilidad. Esta influencia no se limita a los plásticos, sino que también se extiende a los textiles, las pinturas, los cables y ciertos materiales compuestos.
Las aplicaciones de baterías y aleaciones proporcionan una base de demanda duradera.
Las baterías de plomo-ácido siguen siendo una importante aplicación del antimonio, ya que las aleaciones de plomo con antimonio ofrecen mejores propiedades mecánicas y de fundición. A pesar del desarrollo de otras tecnologías de baterías, las de plomo-ácido se siguen utilizando en los sistemas de arranque de automóviles, como fuente de alimentación de respaldo, en la industria de las telecomunicaciones, en equipos industriales y en algunas aplicaciones de almacenamiento de energía. Además, el antimonio se emplea en la fabricación de aleaciones especiales donde las propiedades de endurecimiento y fortalecimiento desempeñan un papel fundamental. Esta sólida base industrial garantiza la estabilidad de la demanda a pesar de la volatilidad de los distintos sectores de aplicación. Asimismo, el reciclaje es crucial gracias a la existencia de un sistema avanzado de recogida y procesamiento de baterías de plomo-ácido, que permite aprovechar los productos que contienen antimonio a través de flujos de metales secundarios bien establecidos.
Tendencias futuras del mercado del antimonio
Mayor integración de la minería, el refinado y el procesamiento posterior.
Las tendencias del mercado del antimonio apuntan hacia cadenas de suministro integradas que conectan la extracción del mineral con la concentración, el refinado, la conversión de óxidos y la fabricación de productos personalizados. Los riesgos comerciales inherentes a los proyectos diseñados para una etapa minera específica pueden incrementarse ante restricciones a la exportación de materiales y limitaciones en la capacidad de procesamiento de terceros. El uso de sistemas integrados puede ayudar a mitigar estos riesgos mediante el control de la calidad de la materia prima y la planificación de las operaciones de procesamiento. Es probable que los proyectos futuros se centren en plantas de refinado modulares, depósitos regionales y capacidad de procesamiento posterior mediante subcontratación.
La recuperación secundaria se convertirá en una fuente de suministro estratégico más importante.
El informe del mercado del antimonio muestra que se espera que la recuperación secundaria gane importancia a medida que los compradores busquen resiliencia en el suministro sin depender exclusivamente de nuevas minas. El antimonio puede incorporarse a los flujos de reciclaje a través de baterías de plomo-ácido, residuos metalúrgicos, chatarra industrial y determinados productos al final de su vida útil. Las tecnologías de separación mejoradas podrían aumentar la recuperación de materiales que anteriormente se trataban principalmente por su contenido de plomo, cobre, plata u otros metales. Este enfoque es particularmente relevante en países con infraestructura de reciclaje establecida y recursos primarios limitados. A largo plazo, las empresas de reciclaje podrían desarrollar circuitos dedicados a la recuperación de antimonio, mientras que las refinerías podrían utilizar técnicas hidrometalúrgicas para separar el antimonio de concentrados complejos. El aumento de la producción secundaria diversificaría el suministro y potencialmente reduciría la exposición a perturbaciones geopolíticas que afecten al material extraído.
Oportunidades de mercado del antimonio
Desarrollar centros regionales de refinación fuera de los centros de suministro concentrados.
Las previsiones del mercado del antimonio indican una creciente importancia estratégica para los centros regionales de refinación en Norteamérica, Australia y algunas ubicaciones de Europa o África. Los inversores pueden centrarse en instalaciones capaces de convertir concentrados en metal, trióxidos, sulfuros e intermedios específicos para cada cliente, en lugar de depender exclusivamente del desarrollo minero. Estas instalaciones pueden procesar materia prima importada o de producción local, lo que proporciona flexibilidad cuando las minas individuales experimentan interrupciones. Existen oportunidades atractivas donde los gobiernos ofrecen incentivos para minerales críticos y donde se dispone de puertos, energía, mano de obra cualificada y consumidores finales. Los inversores deberían priorizar proyectos con múltiples fuentes de materia prima, controles ambientales establecidos y compromisos de compra a largo plazo. Los centros de refinación podrían aprovechar los cuellos de botella en la cadena de suministro, a la vez que ofrecen a los fabricantes mayor certeza sobre la disponibilidad del producto, las especificaciones y los plazos de entrega.
Comercializar la recuperación de antimonio a partir de recursos polimetálicos.
Una segunda oportunidad consiste en recuperar antimonio de yacimientos históricamente valorados principalmente por su contenido en oro, plata, cobre, plomo u otros metales. Las modernas tecnologías de separación pueden mejorar la recuperación a partir de complejos conjuntos minerales y potencialmente transformar el antimonio, antes penalizado, en un subproducto comercializable. Por lo tanto, el mercado del antimonio se extiende más allá de las minas dedicadas exclusivamente a este mineral, abarcando operaciones polimetálicas con mineralogía adecuada e infraestructura de procesamiento existente. Los inversores pueden reducir el riesgo de desarrollo añadiendo circuitos de recuperación a las minas en producción en lugar de construir operaciones completamente nuevas. La evaluación comercial debe centrarse en la recuperación metalúrgica, la calidad del concentrado, la gestión de impurezas, los costes de procesamiento y las posibles especificaciones de compra. Los proyectos capaces de producir múltiples metales también pueden beneficiarse de la diversificación de sus fuentes de ingresos, lo que mejora su resiliencia durante periodos de volatilidad en los precios de las materias primas.
Novedades recientes
- 8 de septiembre de 2025: Americas Gold and Silver Corporation anunció que las pruebas metalúrgicas realizadas en su Complejo Galena lograron una extracción de antimonio superior al 99 % a partir de concentrado de cobre mediante lixiviación selectiva alcalina. Este resultado respalda la posible producción de productos de antimonio comercializables a partir de material que históricamente se consideraba un subproducto, lo que refuerza la viabilidad comercial de la recuperación de antimonio en Estados Unidos.
- 1 de octubre de 2025: Nova Minerals Limited anunció que su filial estadounidense recibió 43,4 millones de dólares en fondos del Título III de la Ley de Producción de Defensa para acelerar la producción de trisulfuro de antimonio en el Proyecto Estelle en Alaska. Estos fondos respaldan una cadena de suministro nacional integrada que abarca la extracción, concentración y refinación de material de grado militar.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -