
Mercato dell’antimonio: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'antimonio (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (triossidi, leghe, altri); applicazioni (ritardanti di fiamma, additivi per materie plastiche, batterie al piombo, vetro e ceramica, altri); utilizzo finale (chimico, automobilistico, elettrico ed elettronico, difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004847
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
2,51 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,45 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,60 %
Tasso di crescita
Mercato di riferimento
27,07 miliardi di dollari USA
(2026-2034)
Il mercato dell'antimonio valeva 2,51 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,45 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 3,60% dal 2026 al 2034. La domanda rimane focalizzata sul triossido di antimonio per la sua capacità di ritardare la fiamma, sulle leghe di piombo antimonio per batterie e sulle applicazioni speciali nel settore del vetro e della ceramica. La concentrazione della catena di approvvigionamento, le politiche sui minerali critici e gli investimenti in capacità alternative di estrazione e raffinazione stanno influenzando sempre più le strategie di approvvigionamento nei mercati industriali.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 4,2% e il 4,8% nel periodo 2026-2034 , sostenuto dall'accumulo di scorte a fini di difesa, dallo sviluppo di miniere nazionali e dagli sforzi per ridurre la dipendenza da forniture concentrate all'estero. Le dimensioni del mercato dell'antimonio nella regione sono influenzate anche dai materiali per batterie, dalle applicazioni ignifughe e dagli investimenti strategici nella lavorazione a livello nazionale. L'US Geological Survey identifica l'antimonio come un minerale critico a causa del rischio di interruzioni dell'approvvigionamento e della sua importanza per i sistemi di difesa e industriali.
Analisi e approfondimenti sul mercato dell'antimonio
- Nord America: si stima che il Nord America rappresenterà una quota del 18-22% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% tra il 2026 e il 2034 , grazie agli appalti per la difesa, alle iniziative minerarie nazionali e agli investimenti nella resilienza del settore della raffinazione.
- USA: Gli Stati Uniti rappresentano circa il 75-80% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,4-5,0% tra il 2026 e il 2034 , trainati dalla difesa e dalla sicurezza dei minerali critici.
- Europa: Si stima che l'Europa deterrà una quota del 16-20% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,6% tra il 2026 e il 2034 , con Germania, Italia, Francia, Regno Unito e Spagna a sostenere i consumi industriali.
- Asia-Pacifico: la regione Asia-Pacifico detiene una quota di mercato pari a circa il 50-54% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,1% tra il 2026 e il 2034 , con Cina, India, Giappone e Corea del Sud come principali centri di domanda.
- Segmento più ampio: i triossidi rappresentano una quota di mercato stimata tra il 60% e il 65% nel 2025 , con una crescita annua composta (CAGR) del 3,7-4,2% tra il 2026 e il 2034 , a testimonianza delle numerose applicazioni ignifughe e industriali.
- Segmento ad alta crescita: i prodotti elettrici ed elettronici rappresentano circa il 12-16% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,8-5,6% tra il 2026 e il 2034 , sostenuti dalla domanda di materiali speciali.
- Aziende chiave analizzate nel dettaglio: AMG Advanced Metallurgical Group NV; Belmont Metals Inc.; Huachang Antimony Industry; Hunan ChenZhou Mining Group Co., Ltd.; Korea Zinc Company Ltd.; Nihon Seiko Co., Ltd.; Recylex SA; United States Antimony Corporation; Village Main Reef Limited; Yunnan Muli Antimony Industry Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'economia della produzione di antimonio è sempre più influenzata da fattori quali la concentrazione geografica, la qualità del minerale, la complessità dei processi e la disponibilità di materie prime metalliche associate. Il triossido di antimonio continua a svolgere un ruolo importante nelle applicazioni non metalliche, mentre il piombo antimoniale è necessario per le leghe delle batterie. I controlli sulle esportazioni hanno accresciuto l'importanza strategica delle forniture non cinesi, portando a investimenti in progetti di bonifica delle miniere, processi di lavorazione secondaria, raffinazione e accordi di fornitura.
Nel periodo di previsione, la diversificazione delle fonti di approvvigionamento diventerà un tema di investimento più rilevante in Nord America, Australia e in alcuni paesi africani. Il sostegno finanziario governativo, le politiche sui minerali critici e gli appalti per la difesa potrebbero contribuire a rendere i progetti economicamente sostenibili nei casi in cui la normale domanda commerciale non sia sufficiente da sola. L'antimonio riciclato acquisirà sempre maggiore importanza, soprattutto laddove il materiale possa essere recuperato da batterie al piombo e scorie metallurgiche, senza richiedere ulteriori attività di estrazione primaria.
Ambito del rapporto sul mercato dell'antimonio
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,51 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,45 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,60% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'antimonio
La domanda di antimonio è trainata da aziende chimiche, produttori di leghe, produttori di batterie, aziende del vetro, aziende della plastica e aziende elettroniche. Le imprese minerarie di antimonio, o quelle che recuperano l'antimonio come sottoprodotto, svolgono attività di estrazione, mentre i concentrati vengono tostati, ridotti, volatilizzati o lavorati mediante metodi idrometallurgici. I prodotti a base di metalli e ossidi di antimonio vengono distribuiti a compoundatori e produttori industriali tramite distributori e aziende specializzate nella lavorazione.
L'offerta è strutturalmente concentrata, il che la rende suscettibile a fattori quali le politiche di esportazione, i problemi di trasporto, i costi energetici e le capacità di trattamento. Secondo i dati dell'USGS del 2025, la Cina era il maggiore produttore di antimonio estratto, con una produzione di circa 40.000 tonnellate, mentre la produzione globale di antimonio estratto si attestava intorno alle 110.000 tonnellate.
La concorrenza è composta da aziende minerarie primarie, raffinerie, produttori di leghe, trasformatori di prodotti chimici e imprese che creano catene di approvvigionamento dalle materie prime ai prodotti finiti. Per quanto riguarda l'analisi del mercato dell'antimonio, aziende come AMG Advanced Metallurgical Group NV, Korea Zinc Company Ltd., United States Antimony Corporation e Yunnan Muli Antimony Industry Co., Ltd. occupano posizioni competitive diverse in termini di lavorazione e fornitura di materiale. Huanchang e Hunan Chenzhou Mining Group Co., Ltd. migliorano l'ecosistema cinese nei segmenti di estrazione e lavorazione.
Le aziende hanno iniziato a concentrarsi sulla sicurezza dell'approvvigionamento di materie prime piuttosto che sullo sviluppo della capacità produttiva. L'azienda Perpetua Resources sta lavorando su un giacimento di antimonio negli Stati Uniti, mentre altre aziende, non facenti parte dell'attuale gruppo di produttori, hanno iniziato a valutare progetti in Nord America e Australia. Belmont Metals Inc., Nihon Seiko Co., Ltd. e Village Main Reef Limited aumentano la diversificazione della concorrenza attraverso la lavorazione dei metalli, i materiali speciali e l'attività mineraria.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'antimonio: approfondimenti strategici
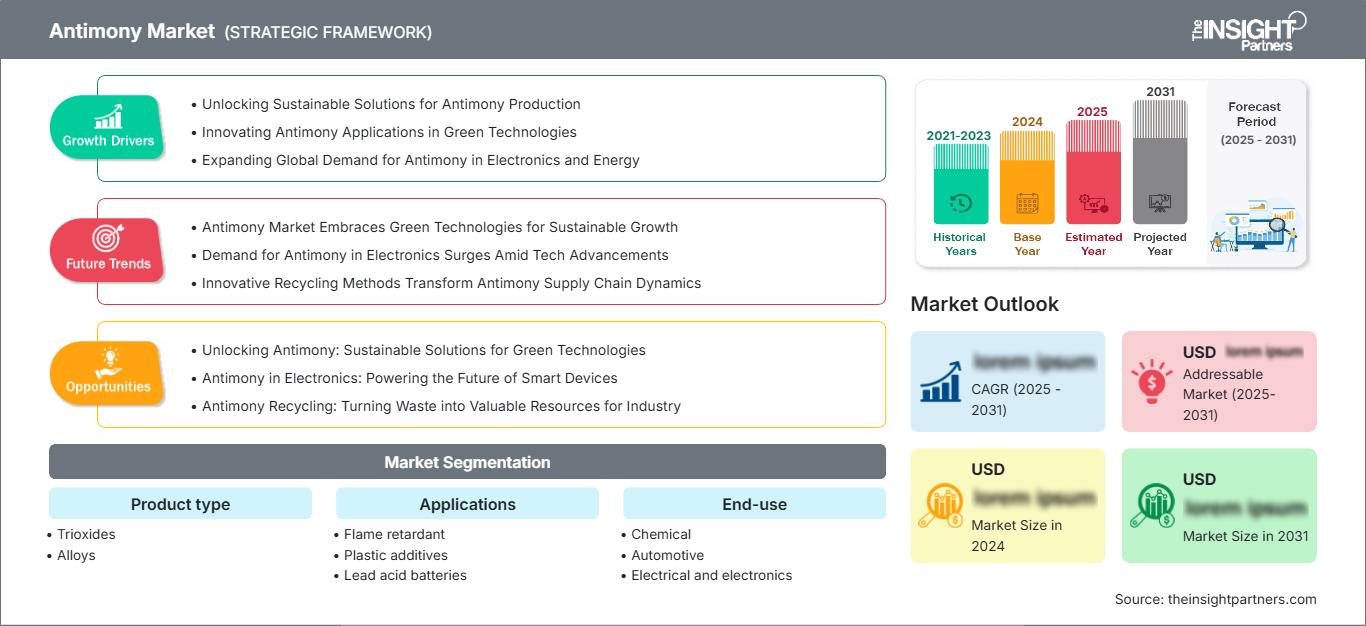
Approfondimenti regionali
Mercato dell'antimonio in Nord America
Si stima che il Nord America rappresenterà una quota di mercato compresa tra il 18% e il 22% nel 2025, con una crescita annua composta (CAGR) del 4,2-4,8% fino al 2034. La posizione della regione sta diventando sempre più influente, poiché l'antimonio si sta affermando come minerale fondamentale per la difesa, l'affidabilità delle batterie e la sicurezza della catena di approvvigionamento. I minerali critici negli Stati Uniti sono diventati un'infrastruttura strategica per le politiche del governo federale che promuovono l'esplorazione, la lavorazione, la costituzione di scorte e la sicurezza dell'approvvigionamento di minerali a livello nazionale. L'esperienza metallurgica e l'accesso ai flussi di riciclo contribuiscono a rafforzare la posizione della regione.
Gli Stati Uniti sono il principale consumatore e sviluppatore di progetti nella regione, mentre il Canada contribuisce allo sviluppo di risorse polimetalliche e alle attività di esplorazione. La domanda è diversificata e comprende sistemi ignifughi, batterie al piombo, materiali per munizioni e leghe speciali. La combinazione di dipendenza dalle importazioni e rischi geopolitici giustifica gli investimenti interni, sebbene le autorizzazioni, i finanziamenti, la capacità di lavorazione e i requisiti ambientali rappresentino ostacoli significativi.
Mercato statunitense dell'antimonio
Gli Stati Uniti rappresentano circa il 75-80% della quota di mercato nordamericana dell'antimonio nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,4-5,0% fino al 2034. Gli appalti per la difesa sono particolarmente importanti per la domanda di antimonio, poiché viene utilizzato nei materiali per munizioni e ritardanti di fiamma. Le applicazioni per batterie costituiscono un'ulteriore base industriale per la domanda, mentre l'elettronica e i materiali speciali rappresentano flussi di domanda ridotti ma strategicamente significativi.
Esiste inoltre un notevole potenziale per incrementare le fonti di approvvigionamento interne. Perpetua Resources sta sviluppando il progetto aurifero di Stibnite in Idaho, mentre Americas Gold and Silver ha già dimostrato la propria capacità di produzione di antimonio presso il complesso di Galena. Anche la United States Antimony Corporation partecipa al processo di approvvigionamento interno. In questo modo, il mercato statunitense passa da una dipendenza dalle importazioni a un portafoglio diversificato che comprende attività minerarie, approvvigionamento di sottoprodotti, riciclaggio, progetti governativi e riserve strategiche.
Mercato europeo dell'antimonio
Si stima che l'Europa rappresenterà una quota del 16-20% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,6%, con la Germania come principale centro di domanda industriale. Le dinamiche del mercato regionale includono la produzione chimica, i materiali per l'industria automobilistica, l'elettronica, il vetro e i ritardanti di fiamma. La sicurezza dell'approvvigionamento ha portato a una maggiore diversificazione e analisi dei minerali critici.
Il Regno Unito e la Germania continuano a essere mercati industriali, con il Regno Unito avvantaggiato grazie ai materiali speciali e alle applicazioni nel settore della difesa, mentre l'industria automobilistica, elettrica, chimica e manifatturiera tedesca contribuisce in larga misura all'utilizzo dell'antimonio. Francia, Italia e Spagna apportano il loro contributo attraverso componenti automobilistici, materiali da costruzione, vetro, elettronica e processi chimici. In Europa si osserva una crescente attenzione alla tracciabilità e al riciclo.
Mercato dell'antimonio nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresenterà circa il 50-54% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,1%. La Cina si conferma leader del settore, grazie alle sue infrastrutture consolidate per l'estrazione e la lavorazione dei materiali. Giappone e Corea del Sud presentano una domanda significativa di materiali speciali ed elettronica; l'India sta lavorando allo sviluppo della propria catena del valore industriale e delle batterie. L'Australia rappresenta un'importante fonte di materie prime.
La produzione industriale, la fabbricazione di componenti elettronici, la domanda di ritardanti di fiamma e le batterie trainano i consumi. L'attenzione politica si concentra sempre più sulla sicurezza dell'approvvigionamento di minerali critici e sulle capacità di lavorazione entro i confini nazionali. I controlli sulle esportazioni imposti dalla Cina hanno inoltre spinto gli utilizzatori finali in Giappone, Corea del Sud, India e Australia a cercare fornitori alternativi ed esplorare opzioni di riciclo.
Mercato dell'antimonio in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 2,5-3,1%, con il Sudafrica che rappresenterà un mercato regionale leader grazie al suo ecosistema minerario e metallurgico. L'Arabia Saudita e gli Emirati Arabi Uniti puntano sulla diversificazione industriale, sullo sviluppo delle infrastrutture e sulla trasformazione a valle, mentre il resto del Medio Oriente e dell'Africa offre opportunità nello sviluppo delle risorse.
La disponibilità di fonti energetiche, impianti di lavorazione dei minerali e investimenti industriali saranno fattori chiave per la partecipazione all'offerta in futuro. Il Sudafrica possiede già le infrastrutture necessarie per l'estrazione mineraria, utilizzabili per l'estrazione di minerali polimetallici, mentre i Paesi del Golfo stanno sviluppando le proprie infrastrutture per l'intera filiera di minerali e metalli. Tuttavia, la mancanza di impianti specializzati per la raffinazione dell'antimonio e la complessità dello sviluppo dei progetti ostacolano la partecipazione.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento di tipologia di prodotto crescerà a un tasso annuo composto (CAGR) del 3,5-4,1% dal 2026 al 2034. I triossidi rimangono la forma commerciale dominante grazie al loro ruolo nelle formulazioni ignifughe e nei sistemi chimici speciali. Le leghe restano importanti per le batterie al piombo-acido e per alcune applicazioni metalliche. La domanda dipende sempre più dalla purezza del prodotto, dalle caratteristiche delle particelle, dalle specifiche a valle e dalla disponibilità regionale. Le interruzioni dell'approvvigionamento possono influire su entrambe le forme in modo diverso a seconda dei processi di lavorazione e delle scorte.
- Triossidi: I triossidi mantengono la posizione più forte perché il triossido di antimonio agisce come sinergizzante nei sistemi ignifughi di materie plastiche, tessuti, rivestimenti e materiali industriali.
- Leghe: Le leghe rimangono strategicamente importanti per le batterie al piombo e i prodotti metallici specializzati, dove l'antimonio contribuisce alla durezza, alla resistenza, al comportamento in fusione e alle prestazioni cicliche.
Applicazioni
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 3,6-4,2% dal 2026 al 2034. I ritardanti di fiamma rappresentano una base di consumo sostanziale, mentre le batterie al piombo-acido garantiscono una domanda consolidata di metalli. Il vetro e la ceramica richiedono composti di antimonio per specifiche funzioni di raffinazione e ottiche. Gli additivi per materie plastiche dipendono sempre più da formulazioni conformi alle normative e da requisiti di prestazione dei materiali, creando opportunità per prodotti ad elevata purezza.
- Ritardante di fiamma: i ritardanti di fiamma rimangono un'applicazione fondamentale perché i composti di antimonio agiscono in sinergia con i sistemi alogenati, migliorando le prestazioni antincendio di materie plastiche, tessuti, prodotti elettrici e componenti industriali.
- Additivi per materie plastiche: Gli additivi per materie plastiche utilizzano composti di antimonio laddove sono richiesti resistenza al fuoco, prestazioni di lavorazione e compatibilità di formulazione, in particolare nei sistemi polimerici ingegnerizzati e nelle applicazioni industriali più esigenti.
- Batterie al piombo: le batterie al piombo rimangono un'applicazione consolidata perché le leghe di antimonio offrono resistenza meccanica e caratteristiche di fusione, sebbene i produttori di batterie ottimizzino sempre più le formulazioni delle leghe per la manutenzione e l'efficienza.
- Vetro e ceramica: Il vetro e la ceramica utilizzano composti di antimonio in formulazioni selezionate che richiedono affinamento, caratteristiche ottiche o prestazioni speciali, sostenendo una domanda stabile da parte dei produttori di materiali tecnici e architettonici.
Uso finale
Si prevede che il segmento degli usi finali crescerà a un tasso annuo composto (CAGR) del 3,4-4,0% dal 2026 al 2034. Le applicazioni chimiche rimangono significative perché l'antimonio viene convertito in ossidi, sali e intermedi speciali. La domanda nel settore automobilistico è legata alle batterie e ai sistemi di materiali, mentre le applicazioni elettriche ed elettroniche beneficiano dei requisiti di resistenza alla fiamma. La difesa rimane strategicamente importante perché la garanzia di approvvigionamento può prevalere sulle considerazioni di prezzo convenzionali.
- Chimica: Gli impieghi finali in ambito chimico offrono la base di lavorazione più ampia, comprendendo ossidi di antimonio, composti, catalizzatori, pigmenti e materiali intermedi utilizzati nelle formulazioni industriali a valle.
- Settore automobilistico: la domanda nel settore automobilistico è legata alle batterie al piombo-acido, ai componenti ignifughi, ai rivestimenti e ai materiali speciali che richiedono durabilità e prestazioni termiche o di resistenza al fuoco.
- Settore elettrico ed elettronico: le applicazioni elettriche ed elettroniche dipendono da polimeri ignifughi, sistemi di cablaggio, materiali per circuiti e componenti speciali, pertanto la conformità e l'affidabilità dei materiali sono criteri di approvvigionamento fondamentali.
- Difesa: La domanda nel settore della difesa è strategicamente significativa perché l'antimonio è fondamentale per la protezione antincendio, i materiali per munizioni, le leghe e altri sistemi in cui la disponibilità affidabile può essere prioritaria rispetto alle tradizionali considerazioni economiche commerciali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ignifugo |
Alto |
Sicurezza antincendio |
Maturo |
|
Additivi per la plastica |
Mezzo |
Sicurezza dei polimeri |
Scalatura |
|
batterie al piombo |
Alto |
Leghe per batterie |
Maturo |
|
Vetro e ceramica |
Mezzo |
Raffinamento ottico |
Scalatura |
Fattori trainanti della crescita del mercato dell'antimonio e analisi del loro impatto
Le politiche relative ai minerali critici stanno accelerando la diversificazione delle catene di approvvigionamento.
I governi considerano sempre più l'antimonio come un input strategico piuttosto che come una semplice materia prima industriale. Gli Stati Uniti lo hanno incluso nella loro lista di minerali critici fino al 2025, e anche l'Australia lo ha dichiarato sia critico che strategico. Questo approccio contribuisce a migliorare i finanziamenti, a raggiungere accordi di fornitura, a costituire scorte di minerali e a ridurre le difficoltà legate alla creazione di impianti di lavorazione nazionali. Per i produttori, tale approccio favorirà la stipula di contratti a lungo termine e l'ottenimento di finanziamenti da fonti governative. Gli utilizzatori a valle ne trarranno vantaggio diversificando la propria strategia di approvvigionamento e costituendo scorte di sicurezza. Vengono valorizzate maggiormente le alternative con tracciabilità, finalità difensive e catene di processo valide. In futuro, si prevede che questo approccio porterà a una minore dipendenza da fonti concentrate e a premi più elevati per l'affidabilità.
I requisiti di resistenza alla fiamma sostengono il consumo di sostanze chimiche
La domanda di composti di antimonio continua a essere trainata dalle normative in materia di sicurezza antincendio in settori quali l'edilizia, i trasporti, le apparecchiature elettriche, i beni di consumo e i materiali industriali. Il triossido di antimonio è ampiamente utilizzato in combinazione con formulazioni ignifughe alogenate per consentire il raggiungimento delle proprietà richieste senza dipendere esclusivamente dal dosaggio degli additivi. In questo modo, le tendenze normative che incidono sulla sicurezza antincendio e sulla conformità dei prodotti influenzeranno i consumi attraverso le esigenze che queste impongono alle formulazioni. La domanda è massima quando è necessario soddisfare requisiti contrastanti in termini di protezione dall'accensione, proprietà fisiche, processabilità ed economicità. L'influenza non si limita alle materie plastiche, estendendosi anche a tessuti, vernici, cavi e alcuni materiali compositi.
Le applicazioni per batterie e leghe forniscono una solida base di domanda
Le batterie al piombo-acido rappresentano ancora un importante canale di applicazione per l'antimonio, poiché le leghe di piombo con antimonio offrono migliori proprietà meccaniche e di fusione. Nonostante lo sviluppo di altre tecnologie per le batterie, le batterie al piombo-acido sono tuttora utilizzate nei sistemi di avviamento delle automobili, per applicazioni di backup, nel settore delle telecomunicazioni, nelle apparecchiature industriali e in alcune applicazioni di accumulo di energia. Inoltre, l'antimonio viene impiegato nella produzione di leghe speciali, dove le proprietà di indurimento e rinforzo rivestono un ruolo fondamentale. Questa solida base industriale garantisce la stabilità della domanda, nonostante la volatilità dei singoli settori applicativi. Infine, il riciclo riveste un ruolo importante grazie a un sistema avanzato di raccolta e trattamento delle batterie al piombo-acido, che consente di riutilizzare i prodotti contenenti antimonio attraverso flussi di metalli secondari ben consolidati.
Tendenze future del mercato dell'antimonio
Maggiore integrazione tra estrazione mineraria, raffinazione e trasformazione a valle.
Le tendenze del mercato dell'antimonio si stanno orientando verso catene di approvvigionamento integrate che collegano l'estrazione del minerale con la concentrazione, la raffinazione, la conversione in ossidi e la produzione di prodotti specifici per il cliente. I rischi commerciali connessi a progetti concepiti sulla base di una particolare fase di estrazione possono aumentare in presenza di restrizioni all'esportazione dei materiali e di limitazioni alla capacità di lavorazione di terzi. L'utilizzo di sistemi integrati può contribuire a superare tali rischi attraverso il controllo della qualità delle materie prime e la pianificazione delle operazioni di lavorazione. I progetti futuri si concentreranno probabilmente su impianti di raffinazione modulari, depositi regionali e capacità di lavorazione a valle tramite appalto.
Il recupero secondario diventerà una fonte di approvvigionamento strategica più importante
Il rapporto sul mercato dell'antimonio mostra che il recupero secondario è destinato ad acquisire importanza, poiché gli acquirenti cercano resilienza nell'approvvigionamento senza dipendere esclusivamente da nuove miniere. L'antimonio può entrare nei flussi di riciclo attraverso batterie al piombo-acido, residui metallurgici, scarti industriali e determinati prodotti a fine vita. Tecnologie di separazione migliorate potrebbero aumentare il recupero da materiali che in precedenza venivano trattati principalmente per il loro contenuto di piombo, rame, argento o altri metalli. Questo approccio è particolarmente rilevante nei paesi con infrastrutture di riciclo consolidate e risorse primarie limitate. A lungo termine, le aziende di riciclo potrebbero sviluppare circuiti dedicati al recupero dell'antimonio, mentre le raffinerie potrebbero utilizzare tecniche idrometallurgiche per separare l'antimonio da concentrati complessi. L'aumento della produzione secondaria diversificherebbe l'offerta e ridurrebbe potenzialmente l'esposizione a perturbazioni geopolitiche che interessano il materiale estratto.
Opportunità di mercato per l'antimonio
Sviluppare centri di raffinazione regionali al di fuori dei centri di approvvigionamento concentrati
Le previsioni sul mercato dell'antimonio indicano una crescente importanza strategica per i centri di raffinazione regionali in Nord America, Australia e in alcune località europee o africane. Gli investitori possono puntare su impianti in grado di convertire i concentrati in metallo, triossidi, solfuri e intermedi specifici per i clienti, anziché affidarsi esclusivamente allo sviluppo minerario. Tali impianti possono processare materie prime importate o prodotte localmente, offrendo flessibilità in caso di interruzioni nelle singole miniere. Opportunità interessanti si presentano laddove i governi offrono incentivi per i minerali critici e dove sono disponibili porti, energia, manodopera qualificata e consumatori a valle. Gli investitori dovrebbero dare priorità ai progetti con molteplici fonti di materie prime, controlli ambientali consolidati e impegni di acquisto a lungo termine. I centri di raffinazione potrebbero trarre vantaggio dai colli di bottiglia della catena di approvvigionamento, offrendo al contempo ai produttori maggiore certezza sulla disponibilità dei prodotti, sulle specifiche e sui tempi di consegna.
Commercializzare il recupero di antimonio da risorse polimetalliche
Una seconda opportunità riguarda il recupero dell'antimonio da giacimenti storicamente valutati principalmente per oro, argento, rame, piombo o altri metalli. Le moderne tecnologie di separazione possono migliorare il recupero da complessi assemblaggi minerali e potenzialmente trasformare l'antimonio, precedentemente penalizzato, in un sottoprodotto vendibile. Il mercato dell'antimonio si estende quindi oltre le miniere dedicate esclusivamente a questo minerale, includendo anche operazioni polimetalliche con mineralogia adeguata e infrastrutture di lavorazione esistenti. Gli investitori possono ridurre il rischio di sviluppo aggiungendo circuiti di recupero alle miniere in produzione, anziché costruire impianti completamente nuovi. La valutazione commerciale dovrebbe concentrarsi sui recuperi metallurgici, sulla qualità del concentrato, sulla gestione delle impurità, sui costi di lavorazione e sulle potenziali specifiche di acquisto. I progetti in grado di produrre più metalli possono inoltre beneficiare di flussi di entrate diversificati, migliorando la resilienza durante i periodi di volatilità dei prezzi delle materie prime.
Sviluppi recenti
- 8 settembre 2025: Americas Gold and Silver Corporation ha annunciato che i test metallurgici condotti presso il suo complesso di Galena hanno permesso di ottenere un'estrazione di antimonio superiore al 99% dal concentrato di rame mediante lisciviazione selettiva alcalina. Il risultato supporta la potenziale produzione di prodotti a base di antimonio commercializzabili a partire da materiale storicamente trattato come sottoprodotto, rafforzando la fattibilità commerciale del recupero di antimonio negli Stati Uniti.
- 1° ottobre 2025: Nova Minerals Limited ha annunciato che la sua filiale statunitense ha ricevuto 43,4 milioni di dollari di finanziamenti nell'ambito del Titolo III del Defense Production Act per accelerare la produzione di trisolfuro di antimonio presso il progetto Estelle in Alaska. Il finanziamento supporta una catena di approvvigionamento nazionale integrata che copre l'estrazione, la concentrazione e la raffinazione del materiale di grado militare.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -