
Markt für Anwendung Lieferung Netzwerk: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Application Delivery Networks (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Bereitstellung (Cloud, On-Premise), Unternehmensgröße (kleine und mittlere Unternehmen (KMU), Großunternehmen), Endnutzer (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Gesundheitswesen, Regierung, Medien und Unterhaltung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000355
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
15,80 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
31,73 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,06 %
Wachstumsrate
Adressierbarer Markt
213,74 Mrd. US-Dollar
(2026–2034)
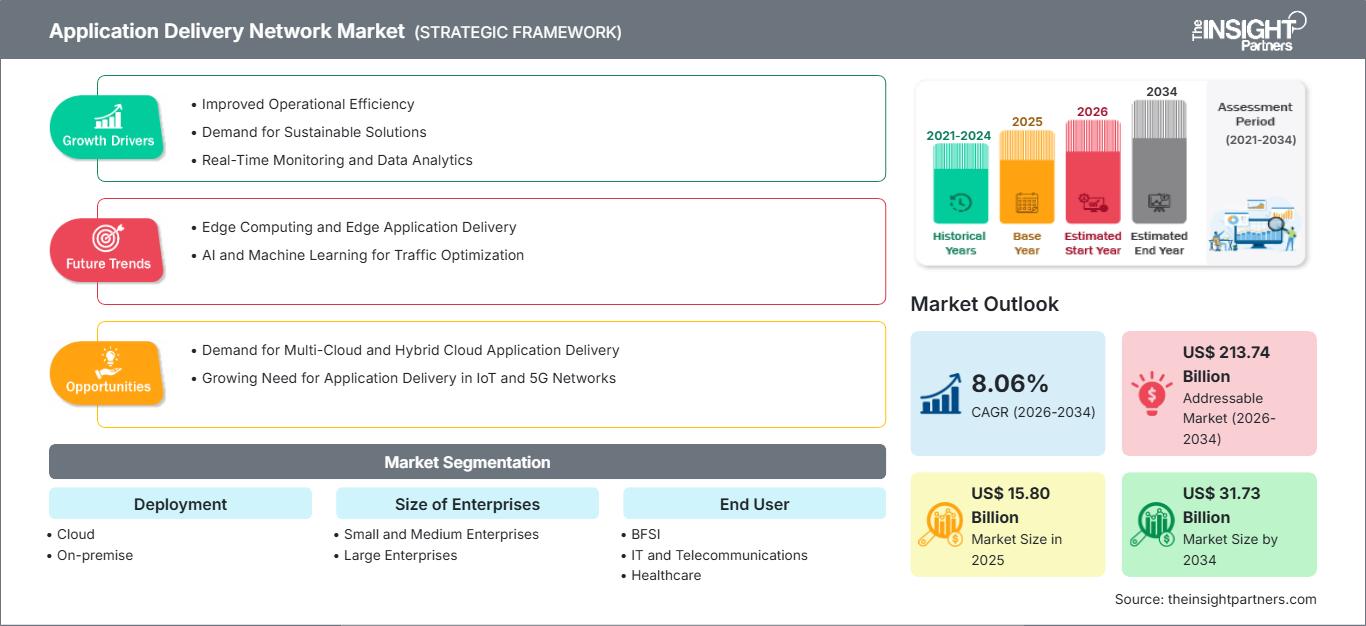
Der Markt für Application Delivery Networks (ADN) wird Prognosen zufolge von 15,80 Milliarden US-Dollar im Jahr 2025 auf 31,73 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,06 % im Zeitraum 2026–2034 entspricht. Die Akzeptanz wird durch die Migration von Unternehmen in die Hybrid Cloud, die zunehmende Abhängigkeit von latenzempfindlichen digitalen Diensten und die Notwendigkeit, verteilte Anwendungen zu sichern, ohne die Leistung zu beeinträchtigen, geprägt.
Nordamerika bleibt ein zentraler Nachfragemarkt, da Banken, Gesundheitsnetzwerke, Medienplattformen und Bundesbehörden ihre Anwendungsinfrastruktur modernisieren. Das Marktwachstum für Application Delivery Networks (ADN) in der Region wird durch Cloud-natives Traffic-Management, eine hohe SaaS-Penetration und hohe Investitionen in Cybersicherheit gestützt. Bis 2034 wird ein regionales Wachstum von durchschnittlich 7,4–8,2 % (CAGR) erwartet.
Marktanalyse und Einblicke zu Application Delivery Networks
- Nordamerika hatte im Jahr 2025 einen geschätzten Marktanteil von 36–39 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen, wobei die Einführung von Cloud-Lösungen in Unternehmen und die integrierte Anwendungssicherheit die Haupttreiber sind.
- Die USA repräsentierten im Jahr 2025 fast 78–82 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,2–8,0 % wachsen, da große Unternehmen die Verkehrsführung und die Sicherheit am Netzwerkrand modernisieren.
- Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 24–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–7,8 % wachsen, wobei Deutschland, Großbritannien und Frankreich führend bei regulierten Cloud- und Datensouveränitäts-Implementierungen sind.
- Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 22–25 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,8 % wachsen, angeführt von China, Indien, Japan, Südkorea und Australien.
- Größtes Segment: Die Cloud-Bereitstellung hielt im Jahr 2025 einen Marktanteil von rund 58–62 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 8,7–9,5 % wachsen, da Unternehmen skalierbare servicebasierte Bereitstellungsmodelle bevorzugen.
- Wachstumsstarkes Segment: Kleine und mittlere Unternehmen hielten im Jahr 2025 einen Marktanteil von 34–38 % und werden voraussichtlich aufgrund der zunehmenden Nutzung von Managed Cloud Delivery mit einer durchschnittlichen jährlichen Wachstumsrate von 9,2–10,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Akamai Technologies, Inc.; Cloudflare, Inc.; Google LLC; Microsoft Corporation; Array Networks, Inc.; Cisco Systems, Inc.; Broadcom Inc.; VIAVI Solutions Inc.; G-Core Labs SA; und Juniper Networks, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Anwendungsbereitstellung hat sich von einer gerätezentrierten Verkehrssteuerung hin zu einer softwaredefinierten, cloudintegrierten Steuerung entwickelt. Unternehmen benötigen heute Lastverteilung, Web Application Firewall-Funktionen, SSL-Offloading, API-Schutz und Observability innerhalb einer einheitlichen Betriebsschicht. Diese Entwicklung erweitert die Wachstumschancen des Marktes für Application Delivery Networks (ADN), da digitale Kanäle Banktransaktionen, Telemedizin-Workflows, Medienstreaming, öffentliche Dienste und die Zusammenarbeit in Unternehmen unterstützen.
Zukünftige Investitionen verlagern sich hin zu Edge-fähigen Architekturen, KI-gestütztem Routing und anwendungsorientierter Sicherheit. Im asiatisch-pazifischen Raum und im Nahen Osten entsteht neue Nachfrage durch Cloud-Regionen, digitale Regierungsprogramme und Mobile-First-Plattformen. Die Marktanalyse für Application Delivery Networks (ADN) zeigt, dass Anbieter, die globale Reichweite, Automatisierung und die Orchestrierung von Sicherheitsrichtlinien kombinieren, eine stärkere Relevanz für Unternehmen erlangen werden.
Berichtsumfang zum Markt für Anwendungsbereitstellungsnetzwerke
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,80 Milliarden US-Dollar |
| Marktgröße bis 2034 | 31,73 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,06 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Anwendungsbereitstellungsnetzwerke
Die Nachfrage ist gestiegen, da die Anwendungsleistung mit Kundenbindung, Transaktionskonversionen und Mitarbeiterproduktivität verknüpft ist. Unternehmen nutzen Public Cloud, Private Cloud und Edge Computing für die Bereitstellung ihrer Workloads; dies erfordert eine konsistente Richtlinienimplementierung und ein effektives Traffic-Management. Die Wertschöpfungskette umfasst Application Delivery Controller, CDN-Plattformen, Security Gateways, Monitoring-Tools, Managed Services und Cloud-native Orchestrierung.
Die Angebotsseite hat sich von hardwarezentriert zu plattformzentriert verlagert, da Anbieter DDoS-Schutz, Bot-Management, Zero-Trust-Sicherheitsfunktionen und API-Schutz in ihre Auslieferungsplattformen integriert haben. Beispiele für diese Anbieter sind Akamai Technologies, Cloudflare, Google, Microsoft, Cisco, Broadcom, Array Networks, VIAVI Solutions, Gcore und Juniper Networks.
Die Wettbewerbsintensität spiegelt die Konvergenz von CDN, ADC, Edge-Sicherheit und Cloud-Netzwerken wider. Hyperscaler profitieren von der tiefen Integration in Enterprise-Cloud-Umgebungen, während spezialisierte Anbieter sich durch Transparenz, Traffic Intelligence und Anwendungsbeschleunigung differenzieren. Die Marktanalyse für Application Delivery Networks (ADN) zeigt, dass Käufer Plattformen zunehmend anhand von Bedienungsfreundlichkeit, globaler Performance und integrierten Cybersicherheitsfunktionen vergleichen.
Die Mittel fließen in KI-basiertes Routing, programmierbares Edge Computing und Managed Security Services. Unternehmen bevorzugen integrierte Umgebungen gegenüber Einzellösungen und benötigen die Möglichkeit, Multi-Cloud-Datenverkehr zu routen, Compliance-Berichte zu erstellen und Vorfälle in Echtzeit zu bearbeiten. Dieser Wandel eröffnet neue Chancen für Anbieter, die sowohl Großunternehmen als auch KMU bedienen können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Anwendungsbereitstellungsnetzwerke: Strategische Einblicke
Regionale Einblicke
Markt für Anwendungsbereitstellungsnetzwerke in Nordamerika
Nordamerika bleibt mit einem geschätzten Marktanteil von 36–39 % im Bereich Application Delivery Networks (ADN) im Jahr 2025 die größte regionale Basis. Die ausgereifte Cloud-Nutzung, das hohe Volumen digitaler Zahlungen und die starken Ausgaben für Websicherheit unterstützen eine nachhaltige Beschaffung in den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Regierung und Medien.
Für die Region wird bis 2034 ein jährliches Wachstum von 7,4–8,2 % erwartet. Unternehmen setzen verstärkt auf integrierte CDN-, ADC- und Zero-Trust-Bereitstellungsdienste, um die Latenz zu reduzieren und die Richtlinienverwaltung über verteilte Anwendungen hinweg zu vereinfachen.
US-Markt für Anwendungsbereitstellungsnetzwerke
Die USA werden im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktes ausmachen, was auf die hohe Konzentration von Hyperscale-Cloud-Anbietern, die hohe Dichte an SaaS-Lösungen und das große Volumen digitaler Transaktionen zurückzuführen ist. Finanzinstitute und Gesundheitssysteme bleiben wichtige Abnehmer, da die Zuverlässigkeit von Anwendungen direkten Einfluss auf Compliance, Verfügbarkeit und Servicequalität hat.
Die Nachfrage in den USA wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % steigen. Akamai Technologies, Cloudflare, Google, Microsoft, Cisco, Broadcom und Juniper Networks sind weiterhin stark im Markt vertreten, während Unternehmen zunehmend Wert auf API-Schutz, Echtzeit-Überwachung und automatisierten Lastausgleich legen.
Markt für Anwendungsbereitstellungsnetzwerke in Europa
Europa wird 2025 voraussichtlich einen Marktanteil von 24–27 % erreichen und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen. Deutschland, Großbritannien und Frankreich sind führend bei der Einführung von Cloud-Lösungen, bedingt durch die Modernisierung des Marktes, die Anforderungen an den Datenschutz und die steigende Nachfrage von Unternehmen nach sicherer Anwendungsbeschleunigung.
Im Vereinigten Königreich besteht eine starke Nachfrage von Finanzdienstleistern und Medienplattformen, während Deutschland den Fokus auf regulierte industrielle Cloud-Lösungen und sichere Konnektivität legt. Frankreich, Italien und Spanien bauen ihre Implementierungen aus, da öffentliche Dienste, Telekommunikationsunternehmen und Gesundheitsdienstleister auf eine robuste digitale Infrastruktur setzen.
Markt für Anwendungsbereitstellungsnetzwerke im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 voraussichtlich einen Marktanteil von 22–25 % halten und ein jährliches Wachstum von 8,8–9,8 % verzeichnen. China, Indien, Japan, Südkorea und Australien sind führend bei der Einführung von Cloud-Lösungen, da sich Cloud-Regionen, digitale Zahlungen, Telemedizin und Streaming-Ökosysteme ausweiten.
Das Wachstum wird durch die vorrangige Nutzung mobiler Anwendungen, die Migration von Unternehmen in die Cloud und staatlich geförderte digitale Infrastruktur unterstützt. Die Region profitiert zudem von der steigenden Nachfrage nach latenzarmem Zugriff, mehrsprachiger Inhaltsbereitstellung und sicherer grenzüberschreitender Anwendungsperformance.
Markt für Anwendungsbereitstellungsnetzwerke im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 7,6–8,6 % erwartet. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika sind wichtige Akteure, unterstützt durch Initiativen für intelligente Städte, Cloud-Implementierungen, Online-Medienkonsum und E-Government-Dienste.
Die Energie-, Regierungs-, Telekommunikations- und Finanzbranche setzen Anwendungsbereitstellungsplattformen ein, um die Serviceverfügbarkeit zu verbessern und kundenorientierte Portale abzusichern. Die regionale Nachfrage ist zwar geringer als in Nordamerika und Europa, gewinnt aber für Anbieter zunehmend an strategischer Bedeutung.
Segmentierungsanalyse
Einsatz
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,8–8,7 % prognostiziert. Der Markt für Application Delivery Networks (ADN) erweitert sich über alle Bereitstellungsmodelle hinweg, da Unternehmen Cloud-native Dienste mit der Beibehaltung lokaler Kontrollmechanismen für sensible Workloads kombinieren.
- Die Cloud dominiert die Akzeptanz, da Unternehmen elastische Skalierung, verwaltete Sicherheit und eine schnellere Bereitstellung für verteilte Benutzer benötigen. Dadurch ist sie das bevorzugte Modell für Digital-First- und Multi-Cloud-Operationen.
- On-Premise-Lösungen bleiben relevant, wenn regulatorische Vorgaben, interne Datenverkehrsprüfungen oder Abhängigkeiten von Legacy-Anwendungen eine dedizierte Infrastruktur in Rechenzentren von Unternehmen oder in privaten Netzwerken erfordern.
Unternehmensgröße
Laut dem Bericht zum Markt für Application Delivery Networks (ADN) wird das Segment der großen Unternehmen im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % wachsen. Große Unternehmen tragen aufgrund ihrer umfangreichen Anwendungsumgebungen, komplexen Anforderungen an das Traffic-Management und ihrer laufenden Initiativen zur digitalen Transformation weiterhin den größten Anteil der Ausgaben. Gleichzeitig nutzen KMU zunehmend Managed Delivery Services, um auf ausfallsicheres Traffic-Routing, Leistungsoptimierung und integrierte Sicherheitsfunktionen zuzugreifen, ohne dafür umfangreiche interne Netzwerk-Engineering-Ressourcen aufwenden zu müssen.
- Kleine und mittlere Unternehmen setzen angesichts des wachsenden digitalen Handels und der zunehmenden Abhängigkeit von SaaS vermehrt auf Cloud-basierte Plattformen, um ihre Websites zu beschleunigen, grundlegende Anwendungssicherheit zu gewährleisten und die Betriebskosten planbar zu halten.
- Große Unternehmen benötigen fortschrittliche Governance, hohe Verfügbarkeit, Multi-Cloud-Konsistenz und integrierten Bedrohungsschutz für komplexe Anwendungslandschaften und geografisch verteilte Geschäftseinheiten.
Endbenutzer
Laut Prognosen zum Markt für Application Delivery Networks (ADN) wird das Endnutzersegment im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,8 % wachsen. Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie IT und Telekommunikation bleiben die führenden Anwender, da sie eine hohe Anwendungsverfügbarkeit, sichere Verbindungen und ein effizientes Traffic-Management benötigen. Gleichzeitig setzen Organisationen aus dem Gesundheitswesen, der öffentlichen Verwaltung und den Medien zunehmend auf ADN-Lösungen, um einen sicheren digitalen Zugriff zu gewährleisten, die Benutzerfreundlichkeit zu optimieren und die zuverlässige Leistung kritischer Online-Dienste und -Plattformen sicherzustellen.
- Im Finanzsektor (BFSI) werden Application Delivery Networks (ADNs) eingesetzt, um Online-Banking, digitale Zahlungen, betrugssensiblen Datenverkehr und Kundenportale zu unterstützen, bei denen Latenz und Verfügbarkeit das Vertrauen direkt beeinflussen.
- IT und Telekommunikation setzen Plattformen für Multi-Cloud-Konnektivität, Transparenz des Datenverkehrs, Bereitstellung von Managed Services und Leistungsfähigkeit von Unternehmensanwendungen mit hohem Datenaufkommen ein.
- Die Akzeptanz im Gesundheitswesen nimmt zu, da Anbieter Patientenportale, Telemedizin-Datenverkehr, den Zugriff auf elektronische Patientenakten und cloudbasierte klinische Anwendungen absichern.
- Für Regierungsnutzer hat ein sicherer Zugriff, die Kontinuität der Bürgerdienste und eine zuverlässige Bereitstellung für öffentliche Portale, Identitätssysteme und regulierte Datenworkflows höchste Priorität.
- Die Medien- und Unterhaltungsbranche ist auf latenzarmen Zugriff auf Inhalte, die Bewältigung von Datenverkehrsspitzen und eine sichere Übertragung für Streaming, Gaming und digitale Live-Events angewiesen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
BFSI |
Hoch |
Sicheres Banking |
Reifen |
|
IT und Telekommunikation |
Hoch |
Cloud-Routing |
Skalierung |
|
Gesundheitspflege |
Medium |
Zugang zur Telemedizin |
Skalierung |
|
Regierung |
Medium |
Bürgerportale |
Skalierung |
|
Medien & Unterhaltung |
Hoch |
Live-Streaming |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Application Delivery Networks
Hybrid-Cloud-Workloads erhöhen die Bereitstellungskomplexität
Die Bereitstellung von Anwendungen in Public-Cloud-, Private-Cloud- und Edge-Architekturen erschwert das Traffic-Management. Application Delivery Platforms (ADPs) gewährleisten konsistente Performance, die Einhaltung von Richtlinien und die Überprüfung der Sicherheit. Dies zeigt sich besonders deutlich in Branchen wie Banken, Finanzdienstleistungen und Versicherungen (BFSI), dem Gesundheitswesen und dem öffentlichen Sektor, wo Verfügbarkeit, Latenz und Compliance gleichzeitig verwaltet werden müssen. Daher werden kontinuierlich Investitionen in cloudbasierte ADC-, CDN- und Sicherheitsdienste getätigt. Multi-Cloud-Bereitstellungen und das Arbeiten von Remote-Standorten erhöhen die Komplexität von Netzwerken und motivieren Unternehmen so zur Einführung von ADP-Lösungen mit Transparenz, Automatisierung und Workload-Management-Funktionen.
Steigende Cybersicherheitsanforderungen verändern das Beschaffungswesen
Heutzutage verfügen Anwendungsbereitstellungssysteme über integrierte Schutzmechanismen gegen DDoS-Angriffe, Bot-Abwehr, Web Application Firewalls und API-Sicherheit. Unternehmen reduzieren ihre unabhängigen Tool-Stacks aufgrund der potenziellen Probleme, die mit einer unzusammenhängenden Sicherheitsinfrastruktur einhergehen und zu Sicherheitslücken und Ineffizienz führen können. Die Integration der Plattform gewährleistet Robustheit durch das Filtern jeglichen schädlichen Datenverkehrs, der versucht, auf die Anwendungen zuzugreifen. Dies gilt insbesondere für kundenorientierte Portale, Zahlungsgateways und stark frequentierte Medienwebsites, die mit hohem Datenverkehr und ständigen Angriffsversuchen konfrontiert sind.
Digitales Kundenerlebnis wird zur Kennzahl für die Unternehmensleistung
Langsam performende Anwendungen beeinträchtigen Konversionsprozesse, Kundenzufriedenheit und Mitarbeiterproduktivität. Die Bereitstellungsleistung ist daher für die Unternehmensführung von großer Bedeutung. Unternehmen investieren hohe Summen in Traffic-Management, Caching, Load Balancing und Transparenzlösungen, um die Nutzererfahrung zu optimieren. Dieser Wandel ist besonders im E-Commerce, bei Streaming-Diensten, im Gesundheitswesen und im Finanzsektor deutlich zu beobachten. Da digitale Medien als zentraler Kontaktpunkt für diese Dienste eine immer wichtigere Rolle spielen, ist die Anwendungsbereitstellung zu einer essenziellen Infrastruktur zur Umsatzsicherung geworden.
Markt für Anwendungsbereitstellungsnetzwerke: Zukunftstrends
KI-gestützte Verkehrsoptimierung
Die Markttrends im Bereich Application Delivery Networks (ADN) deuten auf KI-gestütztes Routing hin, das Verkehrsbedingungen, Anwendungsverhalten und Bedrohungssignale in Echtzeit analysieren kann. Anstelle fester Regeln werden Plattformen zunehmend Routing-Pfade, Caching-Entscheidungen und Reaktionen auf Anomalien empfehlen oder automatisieren. Dies kann den operativen Arbeitsaufwand für Netzwerkteams reduzieren und gleichzeitig die Ausfallsicherheit bei Lastspitzen verbessern. Anbieter, die maschinelles Lernen mit nachvollziehbaren Kontrollmechanismen kombinieren, werden voraussichtlich das Vertrauen von Unternehmen gewinnen. KI-gestützte Analysen werden zudem die vorausschauende Kapazitätsplanung verbessern und Unternehmen dabei helfen, potenzielle Engpässe zu identifizieren, bevor diese die Anwendungsverfügbarkeit, die Leistung oder die Benutzererfahrung in verteilten Umgebungen beeinträchtigen.
Konvergenz von Edge-Bereitstellung und Sicherheit
Edge-Architekturen der Zukunft werden eine Kombination aus Inhaltsbeschleunigung, Anwendungsbereitstellung, API-Sicherheit und Zero-Trust-Zugriff von Edge-Standorten umfassen. Unternehmen werden konvergierte Plattformen bevorzugen, um die Distanz zwischen Nutzern, Sicherheitsfunktionen und Anwendungsworkloads zu minimieren. Solche Plattformen ermöglichen latenzarme Dienste wie Videokonferenzen, digitales Banking, Gaming und SaaS-Unternehmensanwendungen. Sie bieten Anbietern mit vielen Präsenzpunkten und ausgefeilten Funktionen zur Richtlinienorchestrierung zudem einen Wettbewerbsvorteil. Die Nachfrage nach Echtzeitanwendungen und Fernzugriff wird diese Investitionen weiter ankurbeln.
Marktchancen für Application Delivery Networks
Managed Delivery Services für KMU
Kleine und mittlere Unternehmen (KMU) bieten ein hervorragendes Marktpotenzial, da sie trotz fehlender Netzwerkmanagement-Spezialisten zuverlässige und schnelle digitale Dienste benötigen. Prognosen zufolge besteht Bedarf an abonnementbasierten Produkten, die Beschleunigung, Web Application Firewall (WAF), DDoS-Schutz und Analysen bieten. Dieses Segment lässt sich durch einfaches Onboarding, transparente Preise und branchenspezifische Vorlagen gezielt ansprechen. Solche Lösungen sind besonders nützlich für den digitalen Handel, Kliniken, Medienunternehmen und lokale Finanzdienstleister. Mit der zunehmenden Digitalisierung besteht zudem die Möglichkeit wiederkehrender Einnahmen.
Modernisierung des regulierten Sektors
Regulierte Branchen modernisieren ihre Anwendungen und halten dabei strenge Anforderungen an Verfügbarkeit, Prüfbarkeit und Datenschutz ein. Anbieter können Banken, Behörden, Krankenhäuser und Telekommunikationsunternehmen mit Plattformen ansprechen, die Anwendungsleistung, Compliance-Berichte und fortschrittliche Sicherheitskontrollen vereinen. Diese Kunden legen mehr Wert auf Zuverlässigkeit und Governance als auf reine Bandbreiteneinsparungen. Die Chancen werden durch die Migration in die Cloud, die Digitalisierung von Bürgerdiensten und die zunehmende Abhängigkeit von APIs für die sichere Serviceintegration verstärkt. Verstärkte regulatorische Aufsicht und der Bedarf an kontinuierlicher Serviceverfügbarkeit bewegen Unternehmen dazu, in moderne Anwendungsbereitstellungsplattformen mit integrierten Governance-Funktionen zu investieren.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -