
Mercato delle reti di consegna di Applicazioni: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle reti di distribuzione delle applicazioni (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per implementazione (cloud, on-premise), dimensione delle imprese (piccole e medie imprese (PMI), grandi imprese), utente finale (settore bancario e finanziario, IT e telecomunicazioni, sanità, pubblica amministrazione, media e intrattenimento) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000355
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
15,80 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
31,73 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,06 %
Tasso di crescita
Mercato di riferimento
213,74 miliardi di dollari USA
(2026-2034)
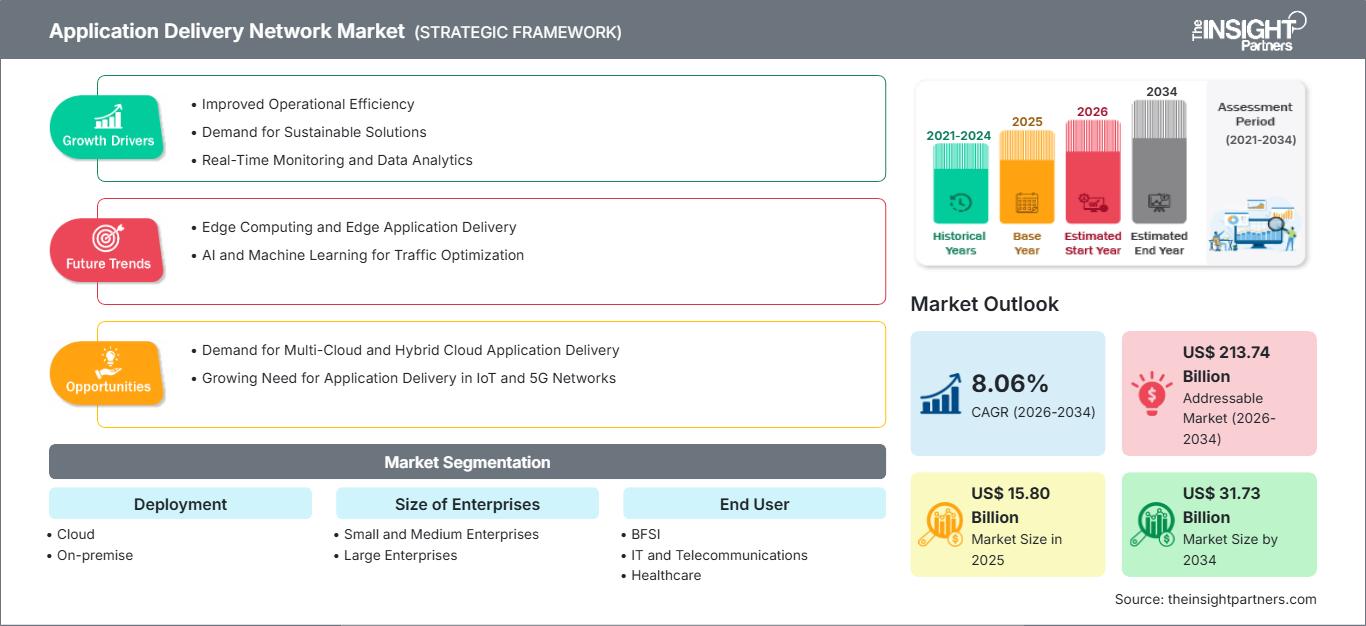
Si prevede che il mercato delle reti di distribuzione delle applicazioni (ADN) crescerà da 15,80 miliardi di dollari nel 2025 a 31,73 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,06% nel periodo 2026-2034. L'adozione è influenzata dalla migrazione delle aziende verso il cloud ibrido, dalla crescente dipendenza da servizi digitali sensibili alla latenza e dalla necessità di proteggere le applicazioni distribuite senza compromettere le prestazioni.
Il Nord America rimane un centro di domanda fondamentale, poiché banche, reti sanitarie, piattaforme mediatiche e agenzie federali modernizzano le infrastrutture applicative. Le dimensioni del mercato delle reti di distribuzione delle applicazioni (ADN) nella regione sono sostenute dalla gestione del traffico cloud-native, dall'elevata penetrazione del SaaS e dagli investimenti in sicurezza informatica avanzata, con una crescita regionale che dovrebbe mantenersi in un intervallo CAGR del 7,4-8,2% fino al 2034.
Analisi e approfondimenti sul mercato delle reti di distribuzione delle applicazioni (ADN).
- Nel 2025, il Nord America rappresentava una quota stimata tra il 36% e il 39% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034, trainata dall'adozione del cloud da parte delle imprese e dalla sicurezza integrata delle applicazioni.
- Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,2-8,0% grazie alla modernizzazione dell'instradamento del traffico e della sicurezza perimetrale da parte delle grandi aziende.
- Nel 2025 l'Europa deteneva una quota stimata tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8%, con Germania, Regno Unito e Francia in testa per quanto riguarda le implementazioni di cloud regolamentato e sovranità dei dati.
- Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 22% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,8%, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: l'implementazione cloud deteneva una quota di mercato pari al 58-62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,5%, poiché le aziende prediligono modelli di erogazione scalabili basati sui servizi.
- Segmento ad alta crescita: le piccole e medie imprese detenevano una quota di mercato del 34-38% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,2-10,1% grazie all'adozione di servizi cloud gestiti.
- Aziende chiave analizzate nel dettaglio: Akamai Technologies, Inc.; Cloudflare, Inc.; Google LLC; Microsoft Corporation; Array Networks, Inc.; Cisco Systems, Inc.; Broadcom Inc.; VIAVI Solutions Inc.; G-Core Labs SA; e Juniper Networks, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La distribuzione delle applicazioni si è evoluta da una gestione del traffico incentrata su dispositivi specifici a un controllo integrato nel cloud e definito dal software. Le aziende ora richiedono bilanciamento del carico, funzionalità firewall per applicazioni web, offload SSL, protezione delle API e osservabilità all'interno di un livello operativo unificato. Questa evoluzione sta ampliando le opportunità di crescita del mercato delle reti di distribuzione delle applicazioni (ADN), poiché i canali digitali supportano transazioni bancarie, flussi di lavoro di telemedicina, streaming multimediale, servizi pubblici e collaborazione aziendale.
Gli investimenti futuri si stanno orientando verso architetture edge-enabled, routing assistito dall'IA e sicurezza consapevole delle applicazioni. L'Asia-Pacifico e il Medio Oriente stanno generando nuova domanda grazie alle regioni cloud, ai programmi di governo digitale e alle piattaforme mobile-first. L'analisi del mercato delle reti di distribuzione delle applicazioni (ADN) indica che i fornitori che combinano portata globale, automazione e orchestrazione delle policy di sicurezza acquisiranno maggiore rilevanza a livello aziendale.
Ambito del rapporto di mercato sulle reti di distribuzione delle applicazioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,80 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 31,73 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,06% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle reti di distribuzione delle applicazioni (Application Delivery Network).
La domanda è aumentata poiché le prestazioni delle applicazioni sono state collegate alla fidelizzazione dei clienti, alle conversioni transazionali e alla produttività dei dipendenti. Le organizzazioni utilizzano il cloud pubblico, il cloud privato e l'edge computing per distribuire i propri carichi di lavoro; ciò ha creato la necessità di un'implementazione coerente delle policy e di una gestione del traffico. La catena del valore comprende controller di distribuzione delle applicazioni, piattaforme CDN, gateway di sicurezza, strumenti di monitoraggio, servizi gestiti e orchestrazione cloud native.
Il lato dell'offerta si è spostato da un approccio incentrato sull'hardware a uno incentrato sulla piattaforma, grazie all'integrazione da parte dei fornitori di funzionalità come la protezione DDoS, la gestione dei bot, la sicurezza zero-trust e la protezione delle API nelle piattaforme di distribuzione. Tra i fornitori si annoverano Akamai Technologies, Cloudflare, Google, Microsoft, Cisco, Broadcom, Array Networks, VIAVI Solutions, Gcore e Juniper Networks.
L'intensità competitiva riflette la convergenza di CDN, ADC, sicurezza edge e reti cloud. Gli hyperscaler beneficiano di una profonda integrazione con gli ambienti cloud aziendali, mentre i fornitori specializzati si differenziano per visibilità, analisi del traffico e accelerazione delle applicazioni. L'analisi del mercato delle reti di distribuzione delle applicazioni (ADN) suggerisce che gli acquirenti confrontano sempre più le piattaforme in base alla semplicità operativa, alle prestazioni globali e alle funzionalità di sicurezza informatica integrate.
I fondi vengono destinati al routing basato sull'intelligenza artificiale, all'edge computing programmabile e ai servizi di sicurezza gestiti. Le aziende preferiscono ambienti integrati anziché soluzioni separate e necessitano della capacità di instradare il traffico multi-cloud, generare report di conformità e gestire gli incidenti in tempo reale. Questo cambiamento offre nuove opportunità ai fornitori in grado di rivolgersi sia alle grandi aziende che alle PMI.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle reti di distribuzione delle applicazioni (Application Delivery Network): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle reti di distribuzione delle applicazioni (ADN)
Il Nord America rimane la più grande area geografica di riferimento, con una quota di mercato stimata tra il 36% e il 39% per le reti di distribuzione delle applicazioni (ADN) nel 2025. La consolidata adozione del cloud, gli elevati volumi di pagamenti digitali e la forte spesa per la sicurezza web supportano gli acquisti sostenuti nei settori bancario, finanziario e assicurativo (BFSI), sanitario, governativo e dei media.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% fino al 2034. Le aziende si stanno orientando verso servizi integrati di CDN, ADC e distribuzione zero-trust per ridurre la latenza e semplificare la gestione delle policy tra le applicazioni distribuite.
Mercato della rete di distribuzione delle applicazioni statunitense
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano, grazie alla concentrazione di servizi cloud su larga scala, all'elevata densità di SaaS e agli ingenti volumi di transazioni digitali. Gli istituti finanziari e i sistemi sanitari rimangono i principali acquirenti, poiché l'affidabilità delle applicazioni incide direttamente sulla conformità, sulla continuità di accesso e sulla qualità del servizio.
Si prevede che la domanda statunitense crescerà a un tasso annuo composto (CAGR) del 7,2-8,0%. Akamai Technologies, Cloudflare, Google, Microsoft, Cisco, Broadcom e Juniper Networks mantengono una forte presenza commerciale, mentre le aziende attribuiscono sempre maggiore importanza alla protezione delle API, all'osservabilità in tempo reale e al bilanciamento automatico del traffico.
Mercato europeo delle reti di distribuzione delle applicazioni
Nel 2025, l'Europa rappresentava una quota stimata tra il 24% e il 27% del mercato, con una crescita prevista a un tasso annuo composto (CAGR) del 7,0-7,8%. Germania, Regno Unito e Francia sono all'avanguardia nell'adozione del cloud, grazie alla modernizzazione del settore, ai requisiti di protezione dei dati e alla crescente domanda da parte delle aziende di accelerazione sicura delle applicazioni.
Il Regno Unito mostra una forte domanda da parte dei servizi finanziari e delle piattaforme mediatiche, mentre la Germania punta sul cloud industriale regolamentato e sulla connettività sicura. Francia, Italia e Spagna stanno ampliando le implementazioni, in quanto i servizi pubblici, gli operatori di telecomunicazioni e gli operatori sanitari adottano infrastrutture digitali resilienti.
Mercato della rete di distribuzione delle applicazioni APAC
Si stima che la regione Asia-Pacifico detenesse una quota di mercato compresa tra il 22% e il 25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,8-9,8%. Cina, India, Giappone, Corea del Sud e Australia sono all'avanguardia nell'adozione di queste tecnologie, grazie all'espansione delle regioni cloud, dei pagamenti digitali, della telemedicina e degli ecosistemi di streaming.
La crescita è favorita dall'utilizzo di applicazioni mobile-first, dalla migrazione delle imprese al cloud e dalle infrastrutture digitali supportate dal governo. La regione beneficia inoltre della crescente domanda di accesso a bassa latenza, distribuzione di contenuti multilingue e prestazioni sicure delle applicazioni transfrontaliere.
Mercato delle reti di distribuzione delle applicazioni in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,6-8,6% fino al 2034. Arabia Saudita, Emirati Arabi Uniti e Sudafrica sono attori significativi, favoriti dalle iniziative per le città intelligenti, dalle implementazioni del cloud, dal consumo di media online e dai servizi di e-government.
I settori energetico, governativo, delle telecomunicazioni e finanziario stanno implementando piattaforme di distribuzione di applicazioni che miglioreranno la disponibilità dei servizi e la sicurezza dei portali rivolti ai clienti. La domanda a livello regionale è inferiore rispetto a quella del Nord America e dell'Europa, ma sta acquisendo sempre maggiore importanza strategica per i fornitori.
Analisi di segmentazione
Implementazione
Si prevede che l'implementazione crescerà a un tasso annuo composto (CAGR) del 7,8-8,7% nel periodo 2026-2034. L'ambito di mercato delle reti di distribuzione delle applicazioni (ADN) si sta espandendo in tutti i modelli di implementazione, poiché le aziende combinano servizi cloud-native con controlli on-premise mantenuti per i carichi di lavoro sensibili.
- Il cloud domina l'adozione poiché le aziende richiedono scalabilità elastica, sicurezza gestita e implementazione più rapida per utenti distribuiti, rendendolo il modello preferito per operazioni digitali e multi-cloud.
- La soluzione on-premise rimane rilevante laddove il controllo normativo, l'ispezione del traffico interno o le dipendenze da applicazioni legacy richiedano un'infrastruttura dedicata all'interno di data center aziendali o reti private.
Dimensioni delle imprese
Secondo il report Application Delivery Network Market, si prevede che il segmento delle grandi imprese crescerà a un CAGR dell'8,1-9,0% durante il periodo di previsione. Le grandi imprese continuano a rappresentare la maggior parte della spesa a causa di ambienti applicativi estesi, requisiti complessi di gestione del traffico e iniziative di trasformazione digitale in corso. Allo stesso tempo, le PMI si affidano sempre più a servizi di delivery gestiti per accedere a un routing del traffico resiliente, all'ottimizzazione delle prestazioni e a funzionalità di sicurezza integrate, senza la necessità di profonde risorse interne di ingegneria di rete.
- Le piccole e medie imprese stanno adottando piattaforme gestite in cloud per accelerare i siti web, garantire la sicurezza di base delle applicazioni e prevedibile dei costi operativi, in un contesto di crescente diffusione del commercio digitale e della dipendenza dal SaaS.
- Le grandi imprese necessitano di governance avanzata, elevata disponibilità, coerenza multi-cloud e protezione integrata dalle minacce su ambienti applicativi complessi e unità aziendali geograficamente distribuite.
Utente finale
Secondo le previsioni del mercato delle reti di distribuzione delle applicazioni (Application Delivery Network), il segmento degli utenti finali dovrebbe crescere a un tasso annuo composto (CAGR) del 7,9-8,8% durante il periodo di previsione. I settori BFSI (servizi bancari, finanziari e assicurativi) e IT e telecomunicazioni rimangono i principali utilizzatori, grazie alla loro necessità di elevata disponibilità delle applicazioni, connettività sicura e gestione efficiente del traffico. Allo stesso tempo, le organizzazioni sanitarie, governative e mediatiche si affidano sempre più alle soluzioni di distribuzione delle applicazioni per supportare l'accesso digitale sicuro, ottimizzare l'esperienza utente e garantire prestazioni affidabili su servizi e piattaforme online critici.
- Il settore bancario e finanziario (BFSI) utilizza reti di distribuzione delle applicazioni (ADR) per supportare l'online banking, i pagamenti digitali, il traffico sensibile alle frodi e i portali clienti, dove la latenza e i tempi di attività influiscono direttamente sulla fiducia.
- I settori IT e delle telecomunicazioni implementano piattaforme per la connettività multi-cloud, la visibilità del traffico, l'erogazione di servizi gestiti e le prestazioni di applicazioni aziendali ad alto volume.
- L'adozione di queste tecnologie in ambito sanitario è in crescita, grazie alla sicurezza offerta dai portali per i pazienti, alla gestione del traffico di telemedicina, all'accesso alle cartelle cliniche elettroniche e alle applicazioni cliniche basate sul cloud.
- Gli utenti governativi danno priorità all'accesso sicuro, alla continuità dei servizi ai cittadini e all'erogazione affidabile di portali pubblici, sistemi di identità e flussi di lavoro di dati regolamentati.
- Il settore dei media e dell'intrattenimento si basa su un accesso ai contenuti a bassa latenza, sulla gestione dei picchi di traffico e sulla distribuzione sicura per streaming, giochi ed eventi digitali in diretta.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
BFSI |
Alto |
Servizi bancari sicuri |
Maturo |
|
Informatica e telecomunicazioni |
Alto |
Routing nel cloud |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Accesso alla telemedicina |
Scalatura |
|
Governo |
Mezzo |
Portali dei cittadini |
Scalatura |
|
Media e intrattenimento |
Alto |
Trasmissione in diretta |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato delle reti di distribuzione delle applicazioni (Application Delivery Network).
I carichi di lavoro del cloud ibrido aumentano la complessità dell'erogazione.
La distribuzione di applicazioni in architetture cloud pubbliche, private e edge rende complessa la gestione del traffico. Le piattaforme di distribuzione delle applicazioni (Application Delivery Platform, ADP) possono garantire prestazioni costanti, applicazione delle policy e verifica della sicurezza. Ciò risulterà particolarmente evidente nei settori bancario e finanziario, sanitario e governativo, dove disponibilità, latenza e conformità devono essere gestite simultaneamente. Questo è il motivo principale per cui si continua a investire in ADP, CDN e servizi di sicurezza basati sul cloud. La distribuzione multi-cloud e il lavoro da remoto rendono le reti complesse, spingendo le aziende ad adottare soluzioni di distribuzione delle applicazioni che offrano visibilità, automazione e funzionalità di gestione del carico di lavoro.
L'aumento dei requisiti di sicurezza informatica ridefinisce gli appalti.
Oggi, la distribuzione delle applicazioni include difese integrate contro gli attacchi DDoS, la mitigazione dei bot, i firewall per applicazioni web e la sicurezza delle API. Le organizzazioni stanno riducendo l'utilizzo di strumenti indipendenti a causa dei potenziali problemi associati a una sicurezza frammentata, che può portare a punti ciechi e inefficienze. L'integrazione della piattaforma offre robustezza filtrando qualsiasi traffico dannoso che tenti di accedere alle applicazioni. Ciò è particolarmente vero per i portali rivolti ai consumatori, i gateway di pagamento e i siti web multimediali ad alto traffico, che sono soggetti a picchi di traffico e continui tentativi di attacco.
L'esperienza digitale diventa un indicatore di performance aziendale
Le applicazioni con prestazioni lente hanno un impatto negativo sul processo di conversione, sui livelli di soddisfazione del cliente e sulla produttività della forza lavoro. Le prestazioni di distribuzione sono ormai una questione cruciale per i consigli di amministrazione. Le aziende investono ingenti somme in soluzioni di gestione del traffico, caching, bilanciamento del carico e visibilità per salvaguardare l'esperienza dell'utente finale. Questo cambiamento è particolarmente evidente nel settore dell'e-commerce, dei servizi di streaming, dell'accesso all'assistenza sanitaria e dei servizi finanziari. Con i media digitali che assumono un ruolo centrale come principale punto di contatto per i servizi, la distribuzione delle applicazioni è diventata un'infrastruttura essenziale per la protezione dei ricavi.
Tendenze future del mercato delle reti di distribuzione delle applicazioni (ADN).
Ottimizzazione del traffico assistita dall'intelligenza artificiale
Le tendenze del mercato delle reti di distribuzione delle applicazioni (ADN) indicano una crescente adozione del routing basato sull'intelligenza artificiale, in grado di analizzare in tempo reale le condizioni del traffico, il comportamento delle applicazioni e i segnali di minaccia. Anziché regole fisse, le piattaforme raccomanderanno o automatizzeranno sempre più percorsi di routing, decisioni di caching e risposte alle anomalie. Ciò può ridurre il carico di lavoro operativo dei team di rete, migliorando al contempo la resilienza durante i picchi di traffico. I fornitori che combinano l'apprendimento automatico con controlli interpretabili hanno maggiori probabilità di conquistare la fiducia delle aziende. L'analisi basata sull'IA migliorerà anche la pianificazione predittiva della capacità, aiutando le organizzazioni a identificare potenziali colli di bottiglia prima che abbiano un impatto sulla disponibilità, le prestazioni o l'esperienza utente delle applicazioni in ambienti distribuiti.
Convergenza tra distribuzione edge e sicurezza
Le architetture edge del futuro includeranno una combinazione di accelerazione dei contenuti, distribuzione delle applicazioni, sicurezza delle API e accesso zero-trust da postazioni periferiche. Le aziende privilegeranno le piattaforme convergenti per ridurre al minimo la distanza tra utenti, sicurezza e carichi di lavoro delle applicazioni. Tali piattaforme consentiranno servizi a bassa latenza come videoconferenze, digital banking, gaming e applicazioni aziendali SaaS. Offriranno inoltre un vantaggio competitivo ai fornitori con molteplici punti di presenza e sofisticate capacità di orchestrazione delle policy. La domanda di applicazioni in tempo reale e di accesso remoto alimenterà ulteriormente questi investimenti.
Opportunità di mercato per le reti di distribuzione delle applicazioni
Servizi di gestione dell'erogazione dei servizi per le PMI
Le piccole e medie imprese rappresentano un'ottima opportunità di mercato perché, nonostante l'assenza di specialisti nella gestione di rete, necessitano comunque di servizi digitali affidabili e veloci. Secondo le previsioni relative alle reti di distribuzione di applicazioni gestite in cloud (CDN), vi è spazio per prodotti in abbonamento che offrono accelerazione, WAF, protezione DDoS e analisi. È possibile rivolgersi a questo segmento offrendo un processo di onboarding semplice, prezzi trasparenti e modelli specifici per settore. Queste soluzioni saranno particolarmente utili per il commercio digitale, le cliniche sanitarie, i produttori di contenuti multimediali e gli istituti finanziari locali. Con la crescente diffusione della digitalizzazione, si prospetta anche un potenziale per i ricavi ricorrenti.
Modernizzazione del settore regolamentato
I settori regolamentati stanno modernizzando le applicazioni, mantenendo al contempo rigorosi requisiti di disponibilità, tracciabilità e protezione dei dati. I fornitori possono rivolgersi a banche, enti pubblici, ospedali e operatori di telecomunicazioni con piattaforme che combinano prestazioni applicative, reporting di conformità e controlli di sicurezza avanzati. Questi acquirenti privilegiano l'affidabilità e la governance rispetto al semplice risparmio di larghezza di banda. L'opportunità è rafforzata dalla migrazione al cloud, dalla digitalizzazione dei servizi ai cittadini e dalla crescente dipendenza dalle API per l'integrazione sicura dei servizi. La crescente supervisione normativa e la necessità di una disponibilità continua dei servizi stanno incoraggiando le organizzazioni a investire in moderne piattaforme di distribuzione delle applicazioni con funzionalità di governance integrate.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -