
Marché des réseaux de livraison d’applications : taille et croissance 2034
Taille et prévisions du marché des réseaux de distribution d'applications (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par déploiement (cloud, sur site), taille des entreprises (petites et moyennes entreprises (PME), grandes entreprises), utilisateur final (banque, finance et assurance, informatique et télécommunications, santé, gouvernement, médias et divertissement) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPTE100000355
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
15,80 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
31,73 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,06 %
taux de croissance
Marché adressable
213,74 milliards de dollars américains
(2026-2034)
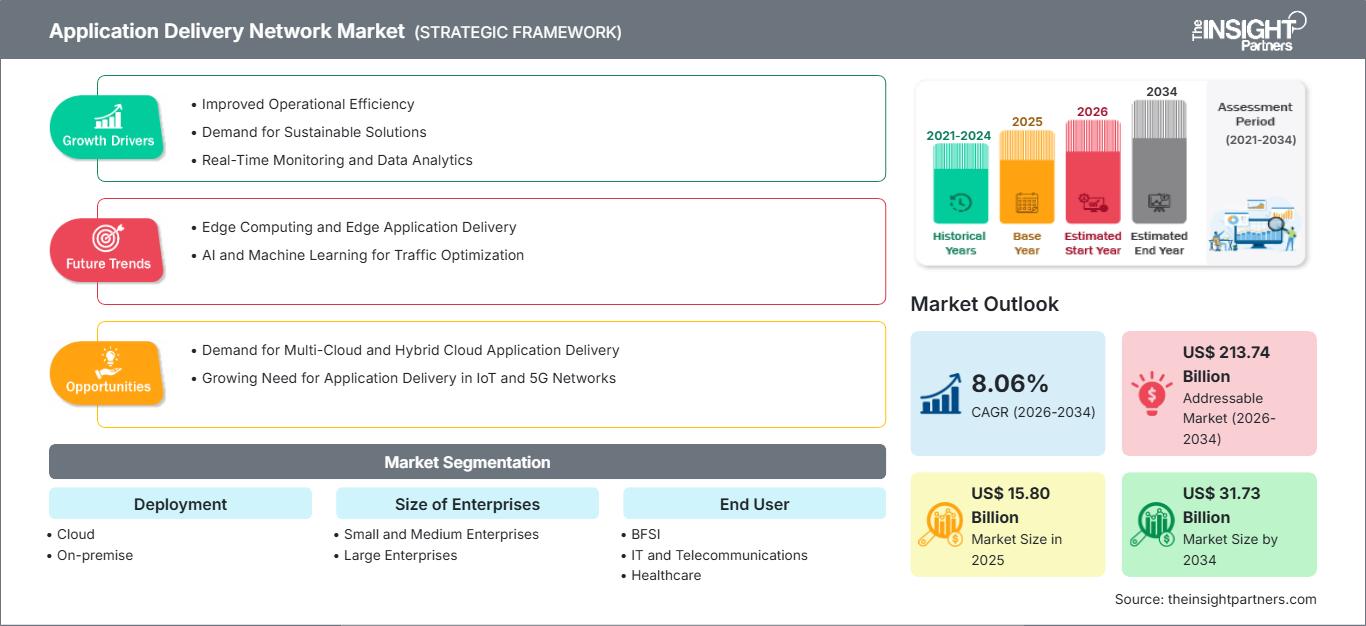
Le marché des réseaux de distribution d'applications devrait passer de 15,80 milliards de dollars US en 2025 à 31,73 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,06 % entre 2026 et 2034. Cette croissance est motivée par la migration des entreprises vers le cloud hybride, la dépendance croissante aux services numériques sensibles à la latence et la nécessité de sécuriser les applications distribuées sans compromettre les performances.
L'Amérique du Nord demeure un centre névralgique de la demande, les banques, les réseaux de santé, les plateformes médiatiques et les agences fédérales modernisant leurs infrastructures applicatives. La taille du marché des réseaux de distribution d'applications dans la région est soutenue par la gestion du trafic native du cloud, une forte pénétration du SaaS et des investissements importants dans la cybersécurité. La croissance régionale devrait se maintenir entre 7,4 % et 8,2 % par an jusqu'en 2034.
Analyse et perspectives du marché des réseaux de distribution d'applications
- L'Amérique du Nord représentait une part estimée entre 36 et 39 % en 2025 et devrait croître à un TCAC de 7,4 à 8,2 % entre 2026 et 2034, sous l'impulsion de l'adoption du cloud d'entreprise et de la sécurité intégrée des applications.
- Les États-Unis représentaient près de 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,2 à 8,0 % à mesure que les grandes entreprises modernisent le routage du trafic et la sécurité en périphérie de réseau.
- L'Europe détenait une part estimée entre 24 et 27 % en 2025 et devrait croître à un TCAC de 7,0 à 7,8 %, l'Allemagne, le Royaume-Uni et la France étant en tête des déploiements réglementés de cloud et de souveraineté des données.
- La région Asie-Pacifique représentait une part de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,8 %, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Segment le plus important : le déploiement dans le cloud détenait environ 58 à 62 % de parts de marché en 2025 et devrait croître à un TCAC de 8,7 à 9,5 %, les entreprises privilégiant les modèles de prestation de services évolutifs.
- Segment à forte croissance : Les petites et moyennes entreprises détenaient une part de marché de 34 à 38 % en 2025 et devraient connaître une croissance annuelle composée de 9,2 à 10,1 % grâce à l'adoption de la prestation de services cloud gérés.
- Principales entreprises analysées en détail : Akamai Technologies, Inc. ; Cloudflare, Inc. ; Google LLC ; Microsoft Corporation ; Array Networks, Inc. ; Cisco Systems, Inc. ; Broadcom Inc. ; VIAVI Solutions Inc. ; G-Core Labs SA ; et Juniper Networks, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La distribution d'applications est passée d'une gestion du trafic basée sur des appliances à un contrôle logiciel intégré au cloud. Les entreprises exigent désormais l'équilibrage de charge, des pare-feu applicatifs web, le déchargement SSL, la protection des API et l'observabilité au sein d'une couche opérationnelle unifiée. Cette évolution élargit les perspectives de croissance du marché des réseaux de distribution d'applications, les canaux numériques prenant en charge les transactions bancaires, les flux de travail de télémédecine, le streaming multimédia, les services publics et la collaboration en entreprise.
Les investissements futurs se tournent vers les architectures de périphérie, le routage assisté par l'IA et la sécurité adaptée aux applications. La région Asie-Pacifique et le Moyen-Orient génèrent une nouvelle demande grâce aux régions cloud, aux programmes de gouvernement numérique et aux plateformes mobiles. L'analyse du marché des réseaux de distribution d'applications indique que les fournisseurs qui combinent une présence mondiale, l'automatisation et l'orchestration des politiques de sécurité gagneront en importance auprès des entreprises.
Portée du rapport sur le marché des réseaux de distribution d'applications
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,80 milliards de dollars américains |
| Taille du marché d'ici 2034 | 31,73 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,06% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des réseaux de distribution d'applications
La demande a augmenté depuis que les performances des applications sont liées à la fidélisation des clients, aux conversions transactionnelles et à la productivité des employés. Les entreprises utilisent le cloud public, le cloud privé et l'edge computing pour déployer leurs charges de travail, ce qui a engendré un besoin de politiques de sécurité cohérentes et de gestion du trafic. La chaîne de valeur comprend les contrôleurs de distribution d'applications, les plateformes CDN, les passerelles de sécurité, les outils de supervision, les services managés et l'orchestration native du cloud.
L'offre a évolué d'une approche centrée sur le matériel vers une approche centrée sur la plateforme, les fournisseurs ayant intégré la protection contre les attaques DDoS, la gestion des bots, des fonctionnalités de sécurité Zero Trust et la protection des API dans leurs plateformes de diffusion. Parmi ces fournisseurs figurent Akamai Technologies, Cloudflare, Google, Microsoft, Cisco, Broadcom, Array Networks, VIAVI Solutions, Gcore et Juniper Networks.
L'intensité concurrentielle reflète la convergence des CDN, des ADC, de la sécurité en périphérie de réseau et des réseaux cloud. Les hyperscalers bénéficient d'une intégration poussée avec les environnements cloud d'entreprise, tandis que les fournisseurs spécialisés se différencient par la visibilité, l'analyse du trafic et l'accélération des applications. L'analyse du marché des réseaux de distribution d'applications indique que les acheteurs comparent de plus en plus les plateformes selon leur simplicité d'utilisation, leurs performances globales et leurs fonctionnalités de cybersécurité intégrées.
Les investissements se concentrent sur le routage basé sur l'IA, l'informatique de périphérie programmable et les services de sécurité gérés. Les entreprises privilégient les environnements intégrés aux solutions isolées et ont besoin de pouvoir acheminer le trafic multicloud, générer des rapports de conformité et gérer les incidents en temps réel. Cette évolution offre de nouvelles perspectives aux fournisseurs capables de répondre aux besoins des grandes entreprises comme des PME.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des réseaux de distribution d'applications : Perspectives stratégiques
Perspectives régionales
marché des réseaux de distribution d'applications en Amérique du Nord
L'Amérique du Nord demeure la plus grande base régionale avec une part de marché estimée entre 36 et 39 % pour les réseaux de distribution d'applications en 2025. L'adoption mature du cloud, les volumes élevés de paiements numériques et les investissements importants dans la sécurité web soutiennent les achats continus dans les secteurs de la banque, de la finance et de l'assurance, de la santé, du gouvernement et des médias.
La région devrait connaître une croissance annuelle composée de 7,4 à 8,2 % jusqu'en 2034. Les entreprises se tournent vers des services intégrés de CDN, d'ADC et de distribution zéro confiance pour réduire la latence et simplifier la gestion des politiques sur les applications distribuées.
Marché américain des réseaux de distribution d'applications
En 2025, les États-Unis représentaient environ 78 à 82 % du marché nord-américain, grâce à la forte concentration des infrastructures cloud hyperscale, la densité des solutions SaaS et les volumes importants de transactions numériques. Les institutions financières et les systèmes de santé demeuraient des acheteurs majeurs, car la fiabilité des applications influe directement sur la conformité, la continuité d'accès et la qualité de service.
La demande américaine devrait croître à un TCAC de 7,2 à 8,0 %. Akamai Technologies, Cloudflare, Google, Microsoft, Cisco, Broadcom et Juniper Networks conservent une forte présence commerciale, tandis que les entreprises privilégient de plus en plus la protection des API, l'observabilité en temps réel et l'équilibrage automatisé du trafic.
Marché européen des réseaux de distribution d'applications
L'Europe représentait une part estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,8 %. L'Allemagne, le Royaume-Uni et la France sont en tête de l'adoption grâce à la modernisation du cloud, aux exigences en matière de protection des données et à la demande croissante des entreprises pour une accélération sécurisée des applications.
Au Royaume-Uni, la demande est forte de la part des services financiers et des plateformes médiatiques, tandis qu'en Allemagne, l'accent est mis sur le cloud industriel réglementé et la connectivité sécurisée. En France, en Italie et en Espagne, les services publics, les opérateurs télécoms et les établissements de santé étendent leurs déploiements en adoptant une infrastructure numérique résiliente.
Marché des réseaux de distribution d'applications de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 22 et 25 % en 2025 et devrait enregistrer un TCAC de 8,8 à 9,8 %. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie sont en tête de l'adoption, portée par l'expansion des régions cloud, des paiements numériques, de la télémédecine et des écosystèmes de streaming.
La croissance est soutenue par l'utilisation prioritaire des applications mobiles, la migration des entreprises vers le cloud et une infrastructure numérique financée par les pouvoirs publics. La région bénéficie également d'une demande croissante en matière d'accès à faible latence, de diffusion de contenu multilingue et de performances applicatives transfrontalières sécurisées.
Marché des réseaux de distribution d'applications au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,6 % à 8,6 % jusqu'en 2034. L'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud sont des acteurs importants, grâce notamment aux initiatives de villes intelligentes, au déploiement du cloud, à la consommation de médias en ligne et aux services de gouvernement électronique.
Les secteurs de l'énergie, du gouvernement, des télécommunications et de la finance déploient des plateformes de distribution d'applications qui amélioreront la disponibilité des services et sécuriseront les portails clients. La demande régionale est moins importante qu'en Amérique du Nord et en Europe, mais elle revêt une importance stratégique croissante pour les fournisseurs.
Analyse de segmentation
Déploiement
Le déploiement devrait croître à un TCAC de 7,8 à 8,7 % entre 2026 et 2034. Le marché des réseaux de distribution d'applications, tous modèles de déploiement confondus, s'étend à mesure que les entreprises combinent les services natifs du cloud avec le maintien de contrôles sur site pour les charges de travail sensibles.
- L'adoption du cloud s'impose comme la norme, car les entreprises ont besoin d'une mise à l'échelle flexible, d'une sécurité gérée et d'un déploiement plus rapide auprès d'utilisateurs répartis, ce qui en fait le modèle privilégié pour les opérations axées sur le numérique et multicloud.
- L'infrastructure sur site reste pertinente lorsque le contrôle réglementaire, l'inspection du trafic interne ou les dépendances des applications existantes nécessitent une infrastructure dédiée au sein des centres de données d'entreprise ou des réseaux privés.
Taille des entreprises
D'après le rapport sur le marché des réseaux de distribution d'applications (ADN), le segment des grandes entreprises devrait connaître une croissance annuelle composée (TCAC) de 8,1 % à 9,0 % au cours de la période de prévision. Les grandes entreprises continuent de représenter la majeure partie des dépenses en raison de leurs environnements applicatifs étendus, de leurs exigences complexes en matière de gestion du trafic et de leurs initiatives de transformation numérique en cours. Parallèlement, les PME ont de plus en plus recours à des services de distribution gérés pour bénéficier d'un routage du trafic résilient, d'une optimisation des performances et de fonctionnalités de sécurité intégrées, sans avoir besoin de ressources importantes en ingénierie réseau interne.
- Les petites et moyennes entreprises adoptent des plateformes gérées dans le cloud pour accélérer leurs sites web, assurer la sécurité de base de leurs applications et prévoir leurs dépenses d'exploitation, dans un contexte de croissance du commerce numérique et de dépendance accrue aux solutions SaaS.
- Les grandes entreprises ont besoin d'une gouvernance avancée, d'une haute disponibilité, d'une cohérence multicloud et d'une protection intégrée contre les menaces pour l'ensemble de leurs applications complexes et de leurs unités commerciales géographiquement dispersées.
Utilisateur final
Selon les prévisions du marché des réseaux de distribution d'applications (ADN), le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 7,9 % à 8,8 % au cours de la période de prévision. Les secteurs de la banque, de la finance et de l'assurance (BFSI) et des technologies de l'information et des télécommunications (IT & Telecommunications) demeurent les principaux utilisateurs de ces solutions, en raison de leurs besoins en matière de haute disponibilité des applications, de connectivité sécurisée et de gestion efficace du trafic. Parallèlement, les organismes de santé, les administrations publiques et les médias s'appuient de plus en plus sur les solutions de distribution d'applications pour garantir un accès numérique sécurisé, optimiser l'expérience utilisateur et assurer la fiabilité des performances des services et plateformes en ligne critiques.
- Le secteur BFSI utilise des réseaux de distribution d'applications pour prendre en charge les services bancaires en ligne, les paiements numériques, le trafic sensible à la fraude et les portails clients, où la latence et la disponibilité ont un impact direct sur la confiance.
- Les technologies de l'information et les télécommunications déploient des plateformes pour la connectivité multicloud, la visibilité du trafic, la prestation de services gérés et les performances des applications d'entreprise à haut volume.
- L'adoption de ces solutions de santé se développe à mesure que les prestataires sécurisent les portails patients, le trafic de télésanté, l'accès aux dossiers électroniques et les applications cliniques basées sur le cloud.
- Les utilisateurs gouvernementaux privilégient l'accès sécurisé, la continuité des services aux citoyens et la résilience de la fourniture des portails publics, des systèmes d'identité et des flux de données réglementés.
- Le secteur des médias et du divertissement dépend d'un accès au contenu à faible latence, d'une gestion efficace des pics de trafic et d'une diffusion sécurisée pour le streaming, les jeux et les événements numériques en direct.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
BFSI |
Haut |
Services bancaires sécurisés |
Mature |
|
Informatique et télécommunications |
Haut |
Routage cloud |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Accès à la télésanté |
Mise à l'échelle |
|
Gouvernement |
Moyen |
Portails citoyens |
Mise à l'échelle |
|
Médias et divertissement |
Haut |
Diffusion en direct |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des réseaux de distribution d'applications
Les charges de travail du cloud hybride augmentent la complexité de la livraison
Le déploiement d'applications dans le cloud public, le cloud privé et les architectures edge complexifie la gestion du trafic. Les plateformes de distribution d'applications (ADP) garantissent des performances constantes, l'application des politiques de sécurité et le contrôle de la sécurité. Ce besoin est particulièrement criant dans les secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé et du gouvernement, où la disponibilité, la latence et la conformité doivent être gérées simultanément. C'est ce qui motive les investissements continus dans les services ADC, CDN et de sécurité cloud. Le déploiement multicloud et le travail à distance complexifient les réseaux, incitant ainsi les entreprises à adopter des solutions de distribution d'applications offrant visibilité, automatisation et gestion des charges de travail.
L’augmentation des exigences en matière de cybersécurité remodèle les processus d’approvisionnement
Aujourd'hui, la distribution d'applications intègre des protections contre les attaques DDoS, les bots, les pare-feu applicatifs web et la sécurité des API. Les entreprises réduisent le nombre d'outils indépendants utilisés en raison des risques liés à une sécurité dispersée, source de failles et de pertes d'efficacité. L'intégration de la plateforme garantit la robustesse des applications en filtrant tout trafic malveillant. Ceci est particulièrement important pour les portails grand public, les passerelles de paiement et les sites web à fort trafic, qui subissent des pics de trafic et des tentatives d'attaques constantes.
L'expérience numérique devient un indicateur de performance commerciale
Les applications lentes ont un impact négatif sur le processus de conversion, la satisfaction client et la productivité des employés. La performance de la diffusion est désormais une priorité pour les directions. Les entreprises investissent massivement dans la gestion du trafic, la mise en cache, l'équilibrage de charge et les solutions de visibilité afin de garantir une expérience utilisateur optimale. Ce changement est particulièrement visible dans le e-commerce, les services de streaming, l'accès aux soins de santé et les services financiers. Avec le numérique devenu le principal point de contact pour ces services, la diffusion d'applications est devenue une infrastructure essentielle à la protection des revenus.
Tendances futures du marché des réseaux de distribution d'applications
Optimisation du trafic assistée par l'IA
Les tendances du marché des réseaux de distribution d'applications (ADN) indiquent une prédominance du routage assisté par l'IA, capable d'analyser en temps réel les conditions de trafic, le comportement des applications et les signaux de menace. Au lieu de règles fixes, les plateformes recommanderont ou automatiseront de plus en plus les chemins de routage, les décisions de mise en cache et les réponses aux anomalies. Ceci permettra de réduire la charge de travail opérationnelle des équipes réseau tout en améliorant la résilience lors des pics de trafic. Les fournisseurs qui combinent apprentissage automatique et contrôles explicables sont susceptibles de gagner la confiance des entreprises. L'analyse pilotée par l'IA améliorera également la planification prédictive des capacités, aidant ainsi les organisations à identifier les goulots d'étranglement potentiels avant qu'ils n'impactent la disponibilité, les performances ou l'expérience utilisateur des applications dans les environnements distribués.
Convergence de la distribution en périphérie et de la sécurité
Les architectures Edge de demain intégreront l'accélération de contenu, la distribution d'applications, la sécurité des API et un accès Zero Trust depuis la périphérie du réseau. Les entreprises privilégieront les plateformes convergentes afin de minimiser la distance entre leurs utilisateurs, leurs systèmes de sécurité et leurs charges de travail applicatives. Ces plateformes permettront des services à faible latence tels que la visioconférence, les services bancaires numériques, les jeux en ligne et les applications SaaS d'entreprise. Elles offriront également un avantage concurrentiel aux fournisseurs disposant de nombreux points de présence et de capacités sophistiquées d'orchestration des politiques. La demande croissante d'applications en temps réel et d'accès à distance stimulera également ces investissements.
Opportunités du marché des réseaux de distribution d'applications
Services de livraison gérés pour les PME
Les PME représentent une excellente opportunité de marché car, malgré l'absence de spécialistes en gestion de réseau, elles ont besoin de services numériques fiables et rapides. Selon les prévisions concernant les réseaux de diffusion d'applications gérés dans le cloud, il existe un potentiel pour les produits par abonnement offrant accélération, pare-feu applicatif web (WAF), protection contre les attaques DDoS et analyses. Il est possible de cibler ce segment en proposant une prise en main facile, une tarification transparente et des modèles adaptés à chaque secteur d'activité. Ces solutions seront particulièrement utiles pour le commerce en ligne, les établissements de santé, les producteurs de médias et les prestataires de services financiers locaux. La popularité croissante de la digitalisation offre également un potentiel de revenus récurrents.
Modernisation du secteur réglementé
Les secteurs réglementés modernisent leurs applications tout en maintenant des exigences strictes en matière de disponibilité, d'auditabilité et de protection des données. Les fournisseurs peuvent cibler les banques, les organismes publics, les hôpitaux et les opérateurs télécoms avec des plateformes combinant performance applicative, rapports de conformité et contrôles de sécurité avancés. Ces acheteurs privilégient la fiabilité et la gouvernance aux simples économies de bande passante. Cette opportunité est renforcée par la migration vers le cloud, la numérisation des services aux citoyens et la dépendance croissante aux API pour une intégration sécurisée des services. Le renforcement du contrôle réglementaire et l'impératif de disponibilité continue des services incitent les organisations à investir dans des plateformes modernes de diffusion d'applications dotées de fonctionnalités de gouvernance intégrées.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -