
Markt für Anwendung Integration Plattform: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Anwendungsintegrationsplattformen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Bereitstellung (Cloud-basiert, On-Premise); Endnutzer (BFSI, Regierung, IT und Telekommunikation, Fertigung, Einzelhandel, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006642
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
13,09 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
27,09 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,52 %
Wachstumsrate
Adressierbarer Markt
190,79 Mrd. US-Dollar
(2026–2034)
Der Markt für Anwendungsintegrationsplattformen wird Prognosen zufolge von 13,09 Milliarden US-Dollar im Jahr 2025 auf 27,09 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,52 % im Zeitraum 2026–2034 entspricht. Die Nachfrage von Unternehmen wird geprägt durch hybride Cloud-Umgebungen, API-basierte Konnektivität, die zunehmende Verbreitung von SaaS, Prozessautomatisierung und KI-gestützten Datenaustausch zwischen operativen, analytischen und kundenorientierten Systemen.
Nordamerika bleibt ein wichtiger Umsatzträger. Das Marktwachstum für Anwendungsintegrationsplattformen wird durch die hohe Nutzung öffentlicher Cloud-Lösungen, ausgereifte API-Management-Praktiken und die Modernisierung der Technologieinfrastrukturen im Banken-, Finanzdienstleistungs- und Versicherungswesen (BFSI), im öffentlichen Sektor und im Einzelhandel gestützt. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,8–9,6 % erwartet. Treiber dieser Entwicklung sind die Compliance-getriebene Integration, die Migration in die Cloud und die Nachfrage nach sicherer Orchestrierung verteilter Anwendungen.
Marktanalyse und Einblicke zu Anwendungsintegrationsplattformen
- Nordamerika hatte 2025 einen Marktanteil von 36–39 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen, unterstützt durch eine ausgereifte Cloud-Nutzung, API-Governance, KI-Workflow-Orchestrierung und große Budgets für die Modernisierung von Unternehmen.
- Die USA repräsentierten 2025 78–82 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,7 % wachsen, angeführt vom Banken-, Finanzdienstleistungs- und Versicherungssektor (BFSI), der Modernisierung der Bundesbehörden und Hyperscale-Cloud-Ökosystemen.
- Europa hielt 2025 einen Anteil von 24–27 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % wachsen, wobei Deutschland, Großbritannien und Frankreich die führende Nachfrage nach regulierter Integration darstellen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 22–25 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,8 % wachsen, angeführt von China, Indien, Japan, Südkorea und Australien.
- Größtes Segment: Cloudbasierte Bereitstellung hielt 2025 einen Marktanteil von 65–69 % und wird aufgrund von Skalierbarkeit, schnellerer Bereitstellung und der Nachfrage nach SaaS-Integration voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,1–11,0 % wachsen.
- Wachstumsstarkes Segment: Der IT- und Telekommunikationssektor hielt im Jahr 2025 einen Marktanteil von 20–24 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,9 % wachsen, da die Anbieter die Service-Assurance und Netzwerk-Workflows automatisieren.
- Detaillierte Analyse der wichtigsten Unternehmen : Dell Technologies Inc., Informatica Inc., Microsoft Corporation, MuleSoft, LLC, Oracle Corporation, SAP SE, SnapLogic, Inc., Software AG, TIBCO Software Inc., Workato, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Plattformentwicklung hat sich von Punkt-zu-Punkt-Middleware hin zu API-basierten, ereignisgesteuerten, Low-Code- und KI-gestützten Integrationsarchitekturen verlagert. Der Markt für Anwendungsintegrationsplattformen setzt heute auf wiederverwendbare Konnektoren, richtlinienbasierte Gateways, Workflow-Automatisierung und verwaltete Laufzeitumgebungen anstelle der manuellen Schnittstellenentwicklung. Die Produktionsparadigmen entwickeln sich hin zu Cloud-Steuerungsebenen, hybriden Agenten, Vorlagen- und Überwachungsschichten, die kürzere Bereitstellungszeiten gewährleisten und gleichzeitig Sicherheit, Auditierung und einen ausfallsicheren Betrieb ermöglichen.
Im Prognosezeitraum dürften die Ausgaben auf aufstrebende digitale Wirtschaftszweige, konforme Cloud-Regionen und Lösungen zur Unternehmensautomatisierung konzentriert sein, die bestehende Anwendungen mit SaaS-, Daten- und KI-Plattformen verbinden. Die Nachfrage wird durch digitale Identitätslösungen der Regierung, Open Banking, intelligente Fertigung und E-Commerce-Plattformen weiter angekurbelt. Regulatorische Rahmenbedingungen hinsichtlich Datenresidenz, operativer Resilienz und der Prüfung von APIs werden die Plattformauswahl maßgeblich beeinflussen.
Berichtsumfang zum Markt für Anwendungsintegrationsplattformen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,09 Milliarden US-Dollar |
| Marktgröße bis 2034 | 27,09 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,52 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Anwendungsintegrationsplattformen
Die Nachfrage steigt, da Unternehmen fragmentierte Integrationsskripte durch Managed-Plattformen ersetzen, die Cloud-, On-Premise- und Multi-Cloud-Umgebungen unterstützen. Das Wachstum des Marktes für Anwendungsintegrationsplattformen basiert auf der Modernisierung von ERP-Systemen, dem Ausbau von CRM-Systemen, der Automatisierung von Datenpipelines und der Implementierung von KI-Modellen. Käufer bewerten Plattformen zunehmend anhand der Konnektorentiefe, der Laufzeitzuverlässigkeit, der API-Sicherheit und der Fähigkeit, Geschäftsprozesse über heterogene Systeme hinweg zu orchestrieren.
Das Ökosystem umfasst Plattformanbieter, Cloud-Service-Provider, Systemintegratoren, Managed-Service-Partner, unabhängige Softwareanbieter und Enterprise-Architekturteams. Das Angebot verlagert sich hin zu abonnementbasierten Lösungen, integrierten Integrationsbeschleunigern und Marktplätzen für wiederverwendbare Konnektoren. Diese Entwicklung beschleunigt die Bereitstellung, erhöht aber auch die Anforderungen an Governance, Versionskontrolle, Identitätsmanagement und die Überwachung über verschiedene Umgebungen hinweg.
Die Wettbewerbspositionierung wird durch die Bandbreite der Konnektivität, KI-gestützte Entwicklung, unternehmensweite Kontrollmechanismen und die Expertise in regulierten Sektoren geprägt. Die Marktanalyse für Anwendungsintegrationsplattformen zeigt, dass Microsoft Corporation, Oracle Corporation, SAP SE und MuleSoft, LLC durch die Bindung an ihr jeweiliges Ökosystem konkurrieren, während Workato, Inc., SnapLogic, Inc., Informatica Inc., Software AG, TIBCO Software Inc. und Dell Technologies Inc. durch umfassende Automatisierung, Datenintegration oder die Ausrichtung auf hybride Infrastrukturen konkurrieren.
Investitionstrends begünstigen Anbieter, die Anwendungsintegration, API-Management, Datenmigration, Prozessautomatisierung und automatisierte Workflow-Ausführung kombinieren. Strategische Differenzierung hängt zunehmend von der Reduzierung von Integrationsaufwand, der Unterstützung einer flexiblen Architektur und der Bereitstellung messbarer operativer Ergebnisse ab. Partnerschaften mit Cloud-Anbietern, Systemintegratoren und SaaS-Anbietern tragen dazu bei, die Reichweite der Plattform zu erweitern und gleichzeitig die Implementierungsbarrieren für Unternehmenskunden zu senken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
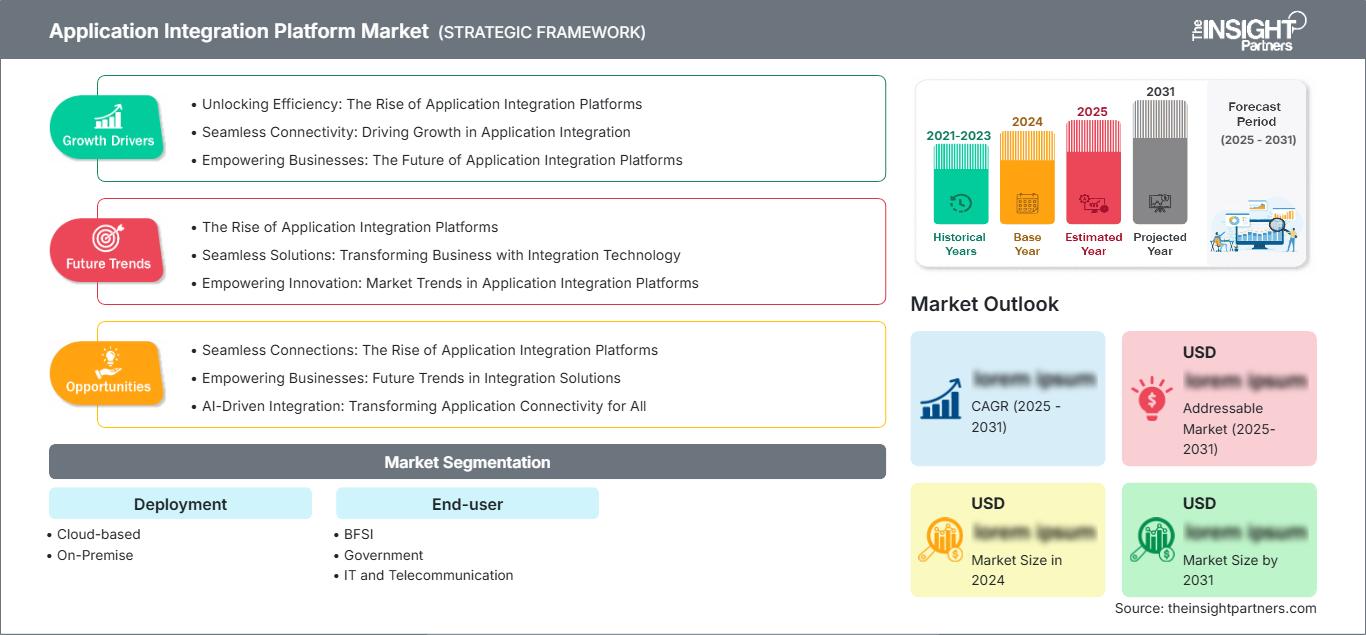
Markt für Anwendungsintegrationsplattformen: Strategische Einblicke
Regionale Einblicke
Markt für Anwendungsintegrationsplattformen in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 36–39 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen. Der Marktanteil der Region im Bereich Anwendungsintegrationsplattformen wird durch eine hohe SaaS-Nutzung, einen ausgereiften Cloud-Migrationsprozess, ein effektives API-Lebenszyklusmanagement und hohe Investitionen in die Unternehmensautomatisierung in den Sektoren Banken, Finanzdienstleistungen und Versicherungen (BFSI), Einzelhandel, öffentliche Verwaltung und Technologie gestützt.
Die strukturelle Nachfrage wird durch Compliance-Anforderungen, Resilienzplanung und die Bereitstellung digitaler Dienste verstärkt. Unternehmen in den USA und Kanada priorisieren Plattformen, die Identität, Monitoring, Workflow-Orchestrierung und hybride Konnektivität vereinen. Der Markt profitiert von Hyperscale-Cloud-Ökosystemen, großen Partnernetzwerken und der kontinuierlichen Modernisierung bestehender Kernsysteme.
US-Markt für Anwendungsintegrationsplattformen
Laut dem Marktbericht für Anwendungsintegrationsplattformen entfielen 2025 78–82 % des nordamerikanischen Marktes auf die USA. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,9–9,7 % prognostiziert. Die Nachfrage konzentriert sich auf den Banken-, Finanzdienstleistungs- und Versicherungssektor (BFSI), die Gesundheitsverwaltung, Bundesbehörden, Telekommunikationsanbieter und digital ausgerichtete Einzelhändler, die eine sichere Integration von SaaS-Anwendungen, Mainframe-Systemen, Data Warehouses und Kundenbindungsplattformen benötigen. Steigende Investitionen in Cloud-Lösungen, API-Management, hybride Integration und Initiativen zur Unternehmensmodernisierung tragen weiterhin zum Marktwachstum in den USA bei.
Die Unternehmenspräsenz ist breit gefächert: Microsoft Corporation, Oracle Corporation, MuleSoft, LLC, Workato, Inc., SnapLogic, Inc., Informatica Inc. und Dell Technologies Inc. verstärken den Wettbewerb durch Cloud-Marktplätze, Partnerprogramme und KI-gestützte Integrationstools. Zu den Anwendungstrends zählen die automatisierte Schadenbearbeitung, Customer-360-Workflows, Betrugsüberwachung, Service-Desk-Automatisierung und API-basierte Bürgerdienste.
Markt für Anwendungsintegrationsplattformen in Europa
Europa hielt 2025 einen Marktanteil von 24–27 % am Markt für Anwendungsintegrationsplattformen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % wachsen. Deutschland ist das führende Land, was durch die Digitalisierung der Fertigung, SAP-zentrierte Unternehmensinfrastrukturen, industrielle Automatisierung und Integrationsbedürfnisse mit Lieferanten, Logistikdienstleistern und regulierten Datenumgebungen begünstigt wird.
Im Vereinigten Königreich verzeichnen die Branchen Banken, Finanzdienstleistungen und Versicherungen (BFSI), öffentliche Dienstleistungen, Einzelhandel und Telekommunikation eine signifikante Nachfrage, wobei Open Banking, Cloud-Migration und die Zusammenführung von Kundendaten die Kaufbereitschaft steigern. Deutschland konzentriert sich auf hybride Sicherheit, industrielle Datenintegration und ERP-Modernisierung. Frankreich, Italien und Spanien leisten Beiträge durch E-Government, Modernisierung des Einzelhandels und Cloud-First-Programme für den öffentlichen Sektor.
Markt für Anwendungsintegrationsplattformen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 22–25 % am Markt für Anwendungsintegrationsplattformen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,8 % wachsen. China ist das führende Land, während Indien, Japan, Südkorea und Australien ihre Investitionen in die Integration von digitalem Bankwesen, Telekommunikationsautomatisierung, Manufacturing Execution Systems und der Einführung öffentlicher Cloud-Dienste ausweiten.
Industriepolitik, Smart-Factory-Programme, grenzüberschreitender E-Commerce und nationale Initiativen zum Ausbau der digitalen Infrastruktur treiben die Nachfrage an. Unternehmen in der Region benötigen Plattformen, die mehrsprachige Prozesse, lokale Datenkontrollen, mobile Nutzererlebnisse und die hybride Integration von inländischen Systemen, globalen SaaS-Plattformen und Cloud-nativen Anwendungen unterstützen.
Markt für Anwendungsintegrationsplattformen im Nahen Osten und Afrika
Der Markt für Anwendungsintegrationsplattformen im Nahen Osten und Afrika wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,2 % wachsen, wobei Saudi-Arabien die regionale Vorreiterrolle einnimmt. Die Nachfrage wird durch die Digitalisierung des Energiesektors, Smart-City-Programme, die Modernisierung des Finanzwesens und Investitionen in Cloud-Infrastruktur in den Vereinigten Arabischen Emiraten, Saudi-Arabien, Südafrika und den übrigen Ländern des Nahen Ostens und Afrikas gestützt.
Energieerzeuger, Versorgungsunternehmen, Telekommunikationsanbieter und Behörden benötigen Integrationsplattformen, um Anlagenmanagement, Kundenservice, Abrechnung, Analysen und Sicherheitssysteme zu vernetzen. Anforderungen an den Datenstandort und Initiativen für souveräne Cloud-Lösungen fördern Hybridmodelle, die Modernisierung mit lokaler Kontrolle, Betriebskontinuität und Cybersicherheitsüberwachung in Einklang bringen.
Segmentierungsanalyse
Einsatz
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 9,3–10,1 % erwartet, da Käufer die Vorteile der Cloud-Agilität mit der Modernisierung bestehender Systeme in Einklang bringen müssen. Der Markt für Anwendungsintegrationsplattformen spiegelt über verschiedene Bereitstellungsmodelle hinweg unterschiedliche Prioritäten in Bezug auf Sicherheit, Latenz, Compliance und Kosten wider. Die Cloud-Einführung schreitet rasant voran, doch On-Premise-Umgebungen bleiben relevant, insbesondere dort, wo regulierte Workloads, kundenspezifische Anwendungen oder Systeme mit geringer Latenz eine direkte Steuerung erfordern.
- Cloudbasierte Lösungen sind führend bei der Akzeptanz, da sie eine schnelle Bereitstellung, elastische Skalierung, vorgefertigte Konnektoren, zentralisierte Überwachung und eine schnellere Integration von SaaS-Anwendungen in verteilten Unternehmensumgebungen unterstützen.
- Die Bereitstellung vor Ort bleibt für Banken, Regierungsbehörden, Hersteller und Telekommunikationsbetreiber, die sensible Arbeitslasten, Legacy-Systeme, strenge Wohnsitzauflagen oder komplexe private Infrastrukturen verwalten, von strategischer Bedeutung.
Endbenutzer
Die Endkundennachfrage dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,9 % steigen, wobei die Akzeptanz von branchenspezifischen Modernisierungsprioritäten geprägt ist. Der Banken-, Finanzdienstleistungs- und Versicherungssektor (BFSI) benötigt sichere Arbeitsabläufe und einen sicheren Datenaustausch, die öffentliche Hand legt Wert auf Bürgerservices und die Einhaltung von Vorschriften, IT und Telekommunikation priorisieren die Automatisierung, die Fertigungsindustrie benötigt die Integration von Produktionsanlagen in das Unternehmen, und der Einzelhandel konzentriert sich auf Omnichannel-Strategien und die Synchronisierung von Kundendaten.
- Der BFSI-Sektor weist einen hohen Umsatzbeitrag auf, da die Institute eine sichere API-Konnektivität, die Übertragung von Risikodaten, die Modernisierung des Zahlungsverkehrs, die Automatisierung des Kunden-Onboardings und die Einhaltung von Vorschriften gewährleistende Prüfprotokolle benötigen.
- Die Akzeptanz im öffentlichen Sektor nimmt zu, da Behörden Bürgerdienste, Identitätsplattformen, Steuersysteme, Beschaffungsnetzwerke und den abteilungsübergreifenden Datenaustausch digitalisieren und dabei strengere Kontrollmechanismen einführen.
- Der IT- und Telekommunikationssektor ist das Wachstumssegment schlechthin, da die Betreiber die Bereitstellung von Diensten, die Netzwerksicherheit, den Kundensupport, die Abrechnung, Partner-APIs und cloudnative Betriebsabläufe automatisieren.
- Die Fertigungsindustrie ist auf Integrationsplattformen angewiesen, um ERP-, MES-, Qualitätssicherungssysteme, Lieferantenportale, Gerätedaten und Anwendungen zur vorausschauenden Wartung in zunehmend digitalisierten Fabriken zu verbinden.
- Im Einzelhandel werden Integrationstools eingesetzt, um E-Commerce-, Bestands-, Kassensystem-, Kundenbindungs-, Logistik-, Zahlungs- und Marketingplattformen zu synchronisieren und so ein konsistentes Omnichannel-Kundenerlebnis zu schaffen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter, spezifisch) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
BFSI |
Hoch |
Open Banking |
Reifen |
|
Regierung |
Medium |
Citizen APIs |
Skalierung |
|
IT und Telekommunikation |
Hoch |
Netzwerkautomatisierung |
Skalierung |
|
Herstellung |
Medium |
Intelligente Fabrik |
Skalierung |
|
Einzelhandel |
Medium |
Omnichannel-Synchronisierung |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für Anwendungsintegrationsplattformen
Hybrid-Cloud-Modernisierung in großen Unternehmen
Die Notwendigkeit der Hybrid-Cloud-Modernisierung treibt diese Entwicklung voran, da Unternehmen nicht alles gleichzeitig in dieselbe Umgebung migrieren können. Banken, Produktionsunternehmen, Einzelhändler und Behörden werden ihre Mainframe-Umgebungen, privaten Rechenzentren, SaaS-Anwendungen und öffentlichen Clouds weiterhin parallel betreiben. Eine Integrationsplattform bietet die notwendige Infrastruktur, um diese Komplexität mithilfe sicherer Agenten, APIs, Ereignisströmen und wiederverwendbarer Workflows zu bewältigen. Anbieter dieser Plattform werden sich durch schnellere Projekte, weniger individuellen Code und ein besseres Management von Datenbewegungen am Markt durchsetzen.
API-Ökonomie und digitale Echtzeitdienste
Immer mehr digitale Dienste nutzen APIs, die intern und extern Zahlungsdaten, Identitäten, Lagerbestände, Schadensfälle, Logistik und Kundeninformationen offenlegen. Dieser Trend ist in Branchen wie Finanzen, Telekommunikation, Einzelhandel und dem öffentlichen Sektor von entscheidender Bedeutung, da die Anforderungen an Echtzeitdienste stetig steigen. Anwendungsintegrationsplattformen ermöglichen es Unternehmen, APIs zu verwalten, zu steuern und zu nutzen sowie sie in zentrale Anwendungssysteme und Geschäftsprozessmanagementlösungen zu integrieren. Dies führt dazu, dass APIs nicht mehr isoliert, sondern als Produkte verwaltet werden. Kunden erwarten integrierte Lösungen, die API-Gateways, Lebenszyklusmanagement, Entwicklerportale, Richtliniendurchsetzung und Analysen abdecken.
KI-fähige Daten- und Workflow-Orchestrierung
Der Einsatz von KI treibt die Nachfrage nach sauberen, kontrollierten und zugänglichen Unternehmensdaten an. KI-Modelle und -Agenten bieten jedoch nur minimalen Nutzen, wenn die verschiedenen Arten von Kundendaten, Transaktionsdaten, Lieferkettendaten und Servicedaten nicht miteinander verknüpft sind. Plattformlösungen sind daher unerlässlich, um heterogene Datenquellen zu verbinden, Workflow-Prozesse zu initiieren, den Datenkontext anzureichern und menschliche Eingriffe vor automatisierten Aktionen zu ermöglichen. Das Marktpotenzial liegt in einer erweiterten Kaufbegründung, die von der IT-Integration bis hin zur Geschäftsprozessanalyse reicht. Unternehmen achten bei Plattformanbietern auf deren Fähigkeit, die Entwicklung natürlicher Sprache, Agenten-Tools, Richtlinien, menschliche Eingriffe und die Integration von Cloud-KI zu ermöglichen.
Markt für Anwendungsintegrationsplattformen: Zukunftstrends
Agentische Integration wird zur Unternehmensbetriebsschicht
Die agentenbasierte Integration wird die Markttrends für Anwendungsintegrationsplattformen grundlegend verändern, da Unternehmen von statischen Workflows zu zielorientierter Automatisierung übergehen. Zukünftige Plattformen werden KI-Agenten befähigen, zugelassene Tools zu identifizieren, APIs aufzurufen, Kontextinformationen über das Unternehmen abzurufen und mehrstufige Prozesse innerhalb der Vorgaben der Governance-Umgebung auszuführen. Dies bedeutet nicht, dass eine Integrationsarchitektur überflüssig wird; vielmehr gewinnen die Sicherheit des Katalogs, die Beobachtbarkeit und die Deterministik an Bedeutung. Anwender werden von den Plattformen Flexibilität bei den Modellen, Zugriff auf Tools wie MCP, Protokollierung, Richtliniendurchsetzung und die Möglichkeit zur manuellen Genehmigung fordern. Erfolgreich werden diejenigen sein, die Transparenz und Rückgängigmachung der Agentenaktionen gewährleisten können.
Composable Branchenintegrationsvorlagen erhalten Priorität
Branchenspezifische Vorlagen gewinnen zunehmend an Bedeutung, da Unternehmen eine schnelle Wertschöpfung und ein geringeres Implementierungsrisiko anstreben. Anstatt alles von Grund auf neu zu entwickeln, bevorzugen Käufer vorkonfigurierte Vorlagen für Bereiche wie Schadenmanagement, Kreditvergabe, Lieferantenmanagement, Auftragsabwicklung, Telekommunikationsbereitstellung und Datenaustausch in intelligenten Fabriken. Diese Vorlagen enthalten spezifische Konnektoren, Mappings, Prozessabläufe und Compliance-Prüfungen, die auf Best Practices der jeweiligen Branche basieren. Anbieter mit einem starken Partnernetzwerk und Expertise in der Prozessentwicklung profitieren von dieser Entwicklung. Der Wettbewerb wird sich künftig nicht mehr um die Anzahl der Konnektoren, sondern um die Qualität der wiederverwendbaren Wertschöpfung und Implementierung drehen.
Marktchancen für Anwendungsintegrationsplattformen
Modernisierung regulierter Arbeitsabläufe
Die regulierten Branchen bieten attraktive Investitionsmöglichkeiten, da sie Integrationslösungen benötigen, die sowohl Automatisierung als auch Kontrolle umfassen. Banken, Versicherungen, Behörden, Energieversorger und Gesundheitseinrichtungen müssen ihre bestehenden Altsysteme mit Cloud-basierten Anwendungen verknüpfen, ohne dabei gegen Vorschriften zur Prüfbarkeit, zum Datenschutz oder zur Geschäftskontinuität zu verstoßen. Prognosen für den Markt für Anwendungsintegrationsplattformen deuten auf eine anhaltende Nachfrage hin, da die Modernisierung eng mit regulatorischen Berichtspflichten, der Verbesserung der Kundenzufriedenheit und der Erreichung von Cybersicherheitszielen verknüpft ist. Die Differenzierung erfolgt über sichere Laufzeitoptionen, rollenbasierte Zugriffskontrolle, Datenherkunft, Verschlüsselung und evidenzbasierte Überwachung, die Käufern helfen, Risiken zu minimieren und gleichzeitig die Transformation zu beschleunigen.
Eingebettete Integration für SaaS- und vertikale Plattformen
Software-as-a-Service-Anbieter und Anbieter vertikaler Softwarelösungen integrieren Integrationsfunktionen in ihre Angebote, um die Kundengewinnung zu vereinfachen. Dies eröffnet Plattformanbietern die Möglichkeit, Konnektoren, Automatisierungsfunktionen und Workflow-Orchestrierung als eingebettete Lösungen zu lizenzieren. Herstellerplattformen, IT-Servicemanagement-Software, HR-Software, E-Commerce-Plattformen und Finanzsoftware können ihren Kunden einen Mehrwert bieten, indem sie sich in bestehende Systeme integrieren, ohne dafür ein separates Projekt starten zu müssen. Dieses Geschäftsmodell ist besonders attraktiv, da es wiederkehrende Nutzung ermöglicht und die Reichweite des Anbieters durch Partner erweitert.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -