
Mercado de plataformas de integración de aplicaciones: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones de la plataforma de integración de aplicaciones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por implementación (basada en la nube, local); usuario final (servicios financieros, gobierno, TI y telecomunicaciones, fabricación, comercio minorista, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006642
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
13.090 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
27.090 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,52 %
Índice de crecimiento
Mercado potencial
190.790 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de plataformas de integración de aplicaciones crezca de 13.090 millones de dólares en 2025 a 27.090 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 9,52 % durante el período 2026-2034. La demanda empresarial está siendo moldeada por entornos de nube híbrida, conectividad basada en API, proliferación de SaaS, automatización de procesos y movimiento de datos preparados para IA a través de sistemas operativos, analíticos y de atención al cliente.
América del Norte sigue siendo una fuente de ingresos fundamental, con un mercado de plataformas de integración de aplicaciones que se sustenta en una alta adopción de la nube pública, prácticas maduras de gestión de API y la modernización de las plataformas tecnológicas de los sectores BFSI, gubernamental y minorista. Se prevé que la región experimente un crecimiento anual compuesto (CAGR) de entre el 8,8 % y el 9,6 % durante el periodo 2026-2034, impulsado por la integración orientada al cumplimiento normativo, la migración gestionada a la nube y la demanda de orquestación segura en aplicaciones distribuidas.
Análisis y perspectivas del mercado de plataformas de integración de aplicaciones
- América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 8,8 % al 9,6 %, respaldada por el uso maduro de la nube, la gobernanza de API, la orquestación de flujos de trabajo de IA y los grandes presupuestos de modernización empresarial.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 8,9 % al 9,7 %, impulsada por el sector de servicios financieros y seguros (BFSI), la modernización del gobierno federal y los ecosistemas de nube a hiperescala.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 8,2 % al 9,0 %, con Alemania, el Reino Unido y Francia a la cabeza de la demanda de integración regulada.
- La región de Asia-Pacífico acaparó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 10,6 % al 11,8 %, liderada por China, India, Japón, Corea del Sur y Australia.
- Segmento más grande: La implementación basada en la nube representó entre el 65 % y el 69 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,1 % y el 11,0 % debido a la escalabilidad, el aprovisionamiento más rápido y la demanda de integración de SaaS.
- Segmento de alto crecimiento: El sector de TI y telecomunicaciones representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,8 % y el 11,9 % a medida que los proveedores automaticen la garantía de servicio y los flujos de trabajo de la red.
- Empresas clave analizadas en detalle : Dell Technologies Inc., Informatica Inc., Microsoft Corporation, MuleSoft, LLC, Oracle Corporation, SAP SE, SnapLogic, Inc., Software AG, TIBCO Software Inc., Workato, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de las plataformas ha pasado del middleware punto a punto a arquitecturas de integración basadas en API, orientadas a eventos, de bajo código y con asistencia de IA. El mercado de plataformas de integración de aplicaciones ahora depende de conectores reutilizables, gateways basados en políticas, automatización de flujos de trabajo y entornos de ejecución gestionados, en lugar del desarrollo manual de interfaces. Los paradigmas de producción están evolucionando hacia planos de control en la nube, agentes híbridos, plantillas y capas de monitorización que garantizan una reducción del tiempo de implementación y, al mismo tiempo, proporcionan seguridad, auditoría y operaciones resilientes.
Durante el período previsto, es probable que el gasto se centre en economías digitales incipientes, regiones de nube compatibles y soluciones de automatización empresarial que conecten aplicaciones heredadas con plataformas SaaS, de datos e IA. La demanda se verá impulsada por la identidad digital gubernamental, la banca abierta, la fabricación inteligente y las plataformas de comercio electrónico. El impulso regulatorio en materia de residencia de datos, resiliencia operativa y auditoría de API determinará la selección de plataformas.
Alcance del informe de mercado de la plataforma de integración de aplicaciones
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.090 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 27.090 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,52% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de plataformas de integración de aplicaciones
La demanda está en aumento a medida que las empresas reemplazan los scripts de integración fragmentados con plataformas gestionadas que admiten entornos en la nube, locales y multinube. El crecimiento del mercado de plataformas de integración de aplicaciones se basa en la modernización de los sistemas ERP, la expansión de los CRM, la automatización de los flujos de datos y la habilitación de modelos de IA. Los compradores evalúan cada vez más las plataformas en función de la profundidad de los conectores, la fiabilidad en tiempo de ejecución, la seguridad de las API y la capacidad de orquestar procesos de negocio en sistemas heterogéneos.
El ecosistema incluye proveedores de plataformas, proveedores de servicios en la nube, integradores de sistemas, socios de servicios gestionados, proveedores de software independientes y equipos de arquitectura empresarial. La oferta se orienta hacia la entrega por suscripción, aceleradores de integración integrados y mercados de conectores reutilizables. Este cambio mejora la velocidad de implementación, pero también aumenta las expectativas en cuanto a gobernanza, control de versiones, gestión de identidades y observabilidad entre entornos.
El posicionamiento competitivo está determinado por la amplitud de la conectividad, el desarrollo asistido por IA, los controles de nivel empresarial y la presencia en sectores regulados. El análisis del mercado de plataformas de integración de aplicaciones muestra que Microsoft Corporation, Oracle Corporation, SAP SE y MuleSoft, LLC compiten mediante la fidelización a sus ecosistemas, mientras que Workato, Inc., SnapLogic, Inc., Informatica Inc., Software AG, TIBCO Software Inc. y Dell Technologies Inc. compiten a través de la profundidad de la automatización, la integración de datos o la alineación de la infraestructura híbrida.
Las tendencias de inversión favorecen a los proveedores que combinan la integración de aplicaciones, la gestión de API, la transferencia de datos, la automatización de procesos y la ejecución de flujos de trabajo basados en agentes. La diferenciación estratégica depende cada vez más de la reducción de la deuda de integración, el soporte de arquitecturas componibles y la obtención de resultados operativos medibles. Las alianzas con proveedores de servicios en la nube, integradores de sistemas y proveedores de SaaS contribuyen a ampliar el alcance de la plataforma y a reducir las dificultades de implementación para las empresas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
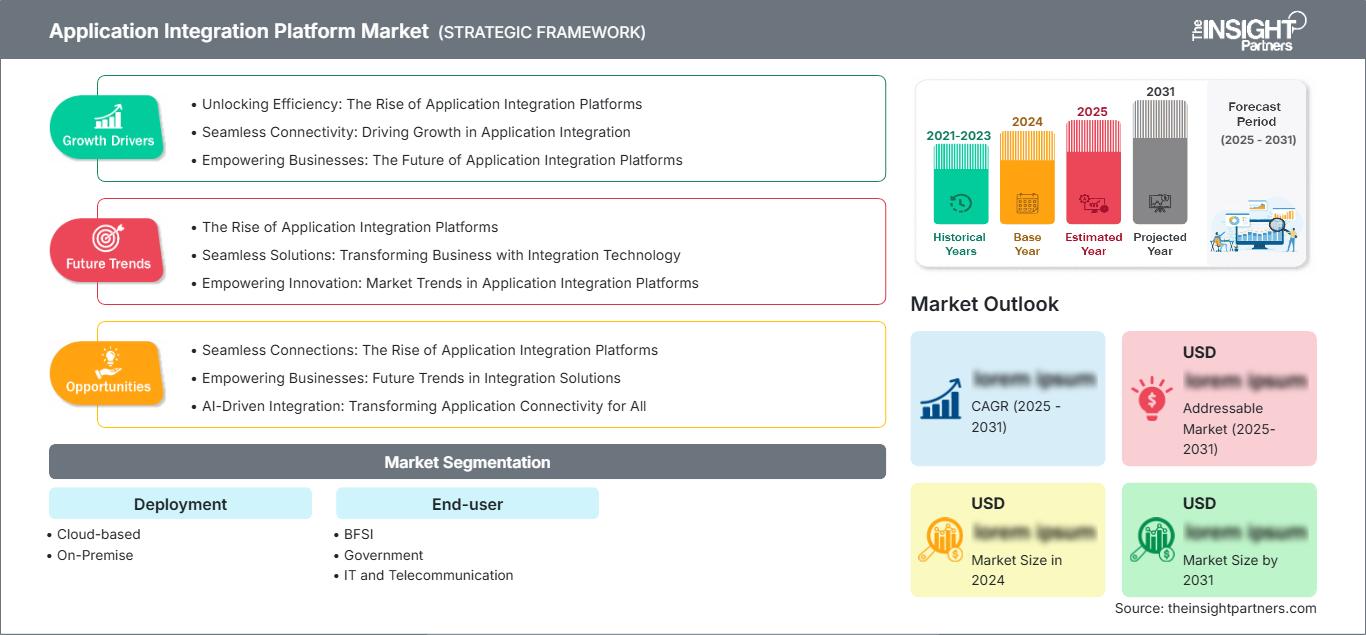
Mercado de plataformas de integración de aplicaciones: Perspectivas estratégicas
Perspectivas regionales
Mercado de plataformas de integración de aplicaciones en Norteamérica
América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,8 % y el 9,6 % durante el período 2026-2034. La cuota de mercado de la región en plataformas de integración de aplicaciones se ve impulsada por la avanzada penetración de SaaS, la madurez de la migración a la nube, la gestión del ciclo de vida de las API y el elevado gasto en automatización empresarial en los sectores de servicios financieros, comercio minorista, gobierno y tecnología.
La demanda estructural se ve reforzada por los requisitos de cumplimiento, la planificación de la resiliencia y la prestación de servicios digitales. Las empresas estadounidenses y canadienses priorizan las plataformas que unifican la identidad, la monitorización, la orquestación de flujos de trabajo y la conectividad híbrida. El mercado se beneficia de los ecosistemas de nube a hiperescala, las amplias redes de socios y la modernización continua de los sistemas centrales heredados.
Plataforma de integración de aplicaciones de EE. UU.
Según el informe del mercado de plataformas de integración de aplicaciones, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 9,7 % durante el periodo 2026-2034. La demanda se concentra en los sectores de servicios financieros y seguros (BFSI), administración sanitaria, agencias federales, operadores de telecomunicaciones y minoristas digitales que requieren una integración segura entre aplicaciones SaaS, sistemas centrales, almacenes de datos y plataformas de interacción con el cliente. Las crecientes inversiones en la adopción de la nube, la gestión de API, la integración híbrida y las iniciativas de modernización empresarial siguen impulsando la expansión del mercado en todo el país.
La presencia de la compañía es amplia, con Microsoft Corporation, Oracle Corporation, MuleSoft, LLC, Workato, Inc., SnapLogic, Inc., Informatica Inc. y Dell Technologies Inc. fortaleciendo la competencia a través de mercados en la nube, programas de socios y herramientas de integración con IA. Las tendencias de aplicación incluyen el procesamiento automatizado de reclamaciones, flujos de trabajo de atención al cliente integrales, monitoreo de fraude, automatización de mesas de ayuda y servicios para ciudadanos basados en API.
Plataforma de integración de aplicaciones europea
Europa representó entre el 24 % y el 27 % del mercado de plataformas de integración de aplicaciones en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,2 % y el 9,0 % hasta 2034. Alemania es el país líder, impulsada por la digitalización de la fabricación, las infraestructuras empresariales centradas en SAP, la automatización industrial y las necesidades de integración entre proveedores, operadores logísticos y entornos de datos regulados.
En el Reino Unido, los sectores de servicios financieros, administración pública, comercio minorista y telecomunicaciones muestran una adopción significativa, impulsada por la banca abierta, la migración a la nube y la unificación de datos de clientes. Alemania se centra en la seguridad híbrida, la integración de datos industriales y la modernización de los sistemas ERP. Francia, Italia y España contribuyen a través de la administración electrónica, la modernización del comercio minorista y los programas del sector público basados en la nube.
Plataforma de integración de aplicaciones en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) acaparó entre el 22 % y el 25 % del mercado de plataformas de integración de aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,6 % y el 11,8 % durante el período 2026-2034. China es el país líder, mientras que India, Japón, Corea del Sur y Australia están incrementando sus inversiones en integración en torno a la banca digital, la automatización de las telecomunicaciones, los sistemas de ejecución de la fabricación y la adopción de la nube pública.
Las políticas industriales, los programas de fábricas inteligentes, el comercio electrónico transfronterizo y las iniciativas nacionales de infraestructura digital están impulsando la demanda. Las empresas de la región requieren plataformas que admitan operaciones multilingües, controles de datos locales, experiencias de cliente optimizadas para dispositivos móviles e integración híbrida entre sistemas nacionales, plataformas SaaS globales y aplicaciones nativas de la nube.
Mercado de plataformas de integración de aplicaciones en Oriente Medio y África
Se prevé que el mercado de plataformas de integración de aplicaciones en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,0 % y el 10,2 % durante el periodo 2026-2034, con Arabia Saudita a la cabeza de la adopción regional. La demanda se ve impulsada por la digitalización del sector energético, los programas de ciudades inteligentes, la modernización financiera y la inversión en infraestructura en la nube en los Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y el resto de Oriente Medio y África.
Los productores de energía, las empresas de servicios públicos, los operadores de telecomunicaciones y las agencias gubernamentales necesitan plataformas de integración para conectar los sistemas de gestión de activos, atención al cliente, facturación, análisis y seguridad. Los requisitos de residencia de datos y las iniciativas de nube soberana fomentan modelos híbridos que equilibran la modernización con el control local, la continuidad operativa y la supervisión de la ciberseguridad.
Análisis de segmentación
Despliegue
Se prevé que la implementación crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,3 % y el 10,1 % durante el periodo 2026-2034, a medida que los compradores busquen un equilibrio entre la agilidad de la nube y la modernización de los sistemas heredados. El alcance del mercado de plataformas de integración de aplicaciones, en función de los diferentes modelos de implementación, refleja distintas prioridades en materia de seguridad, latencia, cumplimiento normativo y costes. La adopción de la nube se está acelerando, pero los entornos locales siguen siendo relevantes cuando las cargas de trabajo reguladas, las aplicaciones personalizadas o los sistemas de baja latencia requieren un control directo.
- Las soluciones basadas en la nube lideran la adopción porque admiten el aprovisionamiento rápido, el escalado elástico, los conectores preconfigurados, la monitorización centralizada y una integración más rápida de las aplicaciones SaaS en entornos empresariales distribuidos.
- El despliegue en las instalaciones del cliente sigue siendo estratégicamente importante para bancos, agencias gubernamentales, fabricantes y operadores de telecomunicaciones que gestionan cargas de trabajo sensibles, sistemas heredados, estrictos requisitos de residencia o infraestructuras privadas complejas.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,1 % y el 9,9 % durante el periodo 2026-2034, y que la adopción esté condicionada por las prioridades de modernización específicas de cada sector. El sector de servicios financieros y seguros (BFSI) requiere flujos de trabajo seguros e intercambio de datos; el gobierno hace hincapié en los servicios a los ciudadanos y el cumplimiento normativo; las tecnologías de la información y las telecomunicaciones priorizan la automatización; la industria manufacturera necesita la integración de la planta con la empresa; y el sector minorista se centra en las operaciones omnicanal y la sincronización de datos de los clientes.
- El sector BFSI (Banca , Servicios Financieros y Seguros) presenta una alta contribución a los ingresos porque las instituciones necesitan conectividad API segura, gestión de riesgos en el movimiento de datos, modernización de pagos, automatización de la incorporación de clientes y registros de auditoría que cumplan con la normativa.
- La adopción por parte del gobierno está aumentando a medida que las agencias digitalizan los servicios a los ciudadanos, las plataformas de identidad, los sistemas tributarios, las redes de contratación pública y el intercambio de datos interdepartamentales con controles de gobernanza más estrictos.
- El sector de las tecnologías de la información y las telecomunicaciones es el de mayor crecimiento, ya que los operadores automatizan el aprovisionamiento de servicios, la garantía de la red, la atención al cliente, la facturación, las API de socios y los flujos de trabajo operativos nativos de la nube.
- La industria manufacturera depende de plataformas de integración para conectar sistemas ERP, MES, sistemas de calidad, portales de proveedores, datos de equipos y aplicaciones de mantenimiento predictivo en fábricas cada vez más digitalizadas.
- El sector minorista utiliza herramientas de integración para sincronizar las plataformas de comercio electrónico, inventario, punto de venta, fidelización, logística, pagos y marketing, con el fin de ofrecer experiencias omnicanal coherentes a los clientes.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras, específica) |
Etapa de adopción (emergente/en expansión/madura) |
|
BFSI |
Alto |
Banca abierta |
Maduro |
|
Gobierno |
Medio |
API para ciudadanos |
Escalada |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Automatización de redes |
Escalada |
|
Fabricación |
Medio |
Fábrica inteligente |
Escalada |
|
Minorista |
Medio |
Sincronización omnicanal |
Maduro |
Factores de crecimiento del mercado de plataformas de integración de aplicaciones y análisis de su impacto
Modernización de la nube híbrida en grandes empresas
La necesidad de modernizar la nube híbrida impulsará esta tendencia, ya que las organizaciones no podrán migrar todo a la vez al mismo entorno. Bancos, empresas manufactureras, minoristas y agencias gubernamentales seguirán operando simultáneamente sus entornos de mainframe, centros de datos privados, aplicaciones SaaS y nubes públicas. Una plataforma de integración proporciona la infraestructura necesaria para gestionar esta complejidad mediante agentes seguros, API, flujos de eventos y flujos de trabajo reutilizables. Estos proveedores alcanzarán el éxito en el mercado gracias a la rapidez de los proyectos, la reducción del código personalizado y una mejor gestión del movimiento de datos.
Economía de las API y servicios digitales en tiempo real
Cada vez más servicios digitales utilizan API que revelan información sobre pagos, identidades, inventarios, reclamaciones, logística y clientes, tanto interna como externamente. Esta tendencia es crucial en sectores como las finanzas, las telecomunicaciones, el comercio minorista y la administración pública, donde las exigencias para los servicios en tiempo real son cada vez mayores. Las plataformas de integración de aplicaciones permiten a las organizaciones gestionar, controlar y consumir API, integrándolas en los sistemas centrales de aplicaciones y en las soluciones de gestión de procesos de negocio. Esto conlleva un cambio de proyectos de integración aislados a la gestión de las API como productos. Los clientes demandan soluciones integradas que puedan gestionar pasarelas de API, el ciclo de vida, portales para desarrolladores, la aplicación de políticas y el análisis de datos.
Orquestación de flujos de trabajo y datos preparada para IA
El uso de la IA está impulsando la demanda de datos empresariales limpios, controlados y accesibles. Los modelos y agentes de IA ofrecen beneficios mínimos cuando existe una desconexión entre los distintos tipos de datos de clientes, transacciones, cadena de suministro y servicios. Las soluciones de plataforma se han vuelto necesarias para conectar fuentes de datos dispares, iniciar procesos de flujo de trabajo, enriquecer el contexto de los datos e intervenir humanamente antes de que se ejecuten acciones mediante automatización. La oportunidad de mercado reside en una mayor justificación de la compra, desde la integración de TI hasta la inteligencia de procesos de negocio. Las empresas buscan la capacidad de los proveedores de plataformas para habilitar el desarrollo del lenguaje natural, herramientas para agentes, políticas, intervención humana e integración de IA en la nube.
Tendencias futuras del mercado de plataformas de integración de aplicaciones
La integración agencial se convierte en una capa operativa empresarial.
La integración de agentes transformará las tendencias del mercado de plataformas de integración de aplicaciones, a medida que las empresas transiten de flujos de trabajo estáticos a la automatización orientada a objetivos. Las plataformas futuras permitirán que los agentes de IA identifiquen herramientas aprobadas, invoquen API, obtengan información contextual sobre el negocio y ejecuten procesos de varios pasos dentro de las limitaciones del entorno de gobernanza. Esto no significa que la arquitectura de integración sea innecesaria; simplemente hace que la seguridad del catálogo, la observabilidad y el determinismo sean más cruciales. Los consumidores exigirán a las plataformas flexibilidad en los modelos, acceso a herramientas como MCP, registro de eventos, aplicación de políticas y pasos de aprobación humana. Los ganadores serán aquellos que puedan brindar transparencia y reversibilidad a las acciones de los agentes.
Las plantillas de integración industrial componibles obtienen prioridad.
Las plantillas específicas para sectores verticales cobrarán mayor relevancia a medida que las organizaciones busquen una rápida obtención de valor y una reducción de riesgos durante las implementaciones. En lugar de desarrollar todo desde cero, los compradores preferirán plantillas preconfiguradas para la gestión de reclamaciones, la originación de préstamos, la gestión de proveedores, la orquestación de pedidos, el aprovisionamiento de telecomunicaciones y el intercambio de datos en fábricas inteligentes. Estas plantillas incluirán conectores, mapeos, flujos de procesos y controles de cumplimiento específicos, basados en las mejores prácticas del sector. Este fenómeno beneficiará a los proveedores que cuenten con un sólido ecosistema de socios y experiencia en el desarrollo de procesos. La competencia ya no se centrará en la cantidad de conectores, sino también en la calidad de la entrega de valor empresarial reutilizable y las implementaciones.
Oportunidades de mercado para plataformas de integración de aplicaciones
Modernización de los flujos de trabajo regulados
Los sectores regulados ofrecen buenas oportunidades de inversión, ya que requieren soluciones de integración que incorporen automatización y control. Bancos, aseguradoras, organismos gubernamentales, empresas de servicios públicos y administradores de salud necesitan conectar sus sistemas heredados con aplicaciones en la nube, sin infringir las normativas de auditabilidad, privacidad o continuidad del negocio. Las previsiones del mercado de plataformas de integración de aplicaciones indican una demanda sostenida, donde la modernización está ligada a los requisitos de informes regulatorios, la experiencia del cliente y los objetivos de ciberseguridad. La diferenciación dependerá de las opciones de ejecución segura, el acceso basado en roles, el linaje de datos, el cifrado y la monitorización basada en evidencia, que ayuda a los compradores a reducir el riesgo y acelerar la transformación.
Integración integrada para plataformas SaaS y verticales
Las empresas de software como servicio (SaaS) y las empresas de software vertical están incorporando capacidades de integración a sus ofertas para facilitar la captación de clientes. Esto representa una oportunidad de negocio para los proveedores de plataformas, quienes pueden licenciar conectores, capacidades de automatización y orquestación de flujos de trabajo como soluciones integradas. Las plataformas de fabricantes, el software de gestión de servicios de TI, el software de recursos humanos, las plataformas de comercio electrónico y el software financiero pueden ofrecer mayor valor a sus clientes al integrarse en los sistemas existentes sin necesidad de lanzar un proyecto específico. Este modelo de negocio resulta muy atractivo, ya que permite generar un uso recurrente y amplía el alcance del proveedor a través de socios.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -