
Mercato delle piattaforme di integrazione di Applicazioni: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle piattaforme di integrazione delle applicazioni (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per implementazione (cloud, on-premise); utente finale (settore bancario e finanziario, pubblica amministrazione, IT e telecomunicazioni, manifatturiero, vendita al dettaglio, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006642
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
13,09 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
27,09 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
9.52 %
Tasso di crescita
Mercato di riferimento
190,79 dollari USA miliardi
(2026-2034)
Si prevede che il mercato delle piattaforme di integrazione delle applicazioni crescerà da 13,09 miliardi di dollari nel 2025 a 27,09 miliardi di dollari entro il 2034, registrando un CAGR del 9,52% nel periodo 2026-2034. La domanda aziendale è influenzata da infrastrutture cloud ibride, connettività basata su API, proliferazione del SaaS, automazione dei processi e trasferimento di dati predisposto per l'intelligenza artificiale tra sistemi operativi, analitici e rivolti ai clienti.
Il Nord America rimane una base di ricavi fondamentale, con le dimensioni del mercato delle piattaforme di integrazione applicativa sostenute dall'elevata adozione del cloud pubblico, da pratiche consolidate di gestione delle API e dalla modernizzazione degli stack tecnologici dei settori bancario, finanziario, assicurativo, governativo e della vendita al dettaglio. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra l'8,8% e il 9,6% nel periodo 2026-2034, trainata dall'integrazione orientata alla conformità, dalla migrazione al cloud gestito e dalla domanda di orchestrazione sicura tra applicazioni distribuite.
Analisi e approfondimenti sul mercato delle piattaforme di integrazione applicativa.
- America del Nord rappresentava una quota di mercato compresa tra il 36% e il 39% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% tra il 2026 e il 2034, grazie alla maturazione dell'utilizzo del cloud, alla governance delle API, all'orchestrazione dei flussi di lavoro basata sull'intelligenza artificiale e agli ingenti budget destinati alla modernizzazione aziendale.
- NOI rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,9-9,7% tra il 2026 e il 2034, trainati dal settore bancario e finanziario, dalla modernizzazione del governo federale e dagli ecosistemi del cloud hyperscale.
- Europa deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 2026 e il 2034 dell'8,2-9,0%, con Germania, Regno Unito e Francia in testa alla domanda di integrazione regolamentata.
- Asia Pacifico ha conquistato una quota di mercato compresa tra il 22% e il 25% nel 2025 e si stima che crescerà a un tasso annuo composto (CAGR) del 10,6-11,8% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: le implementazioni basate su cloud detenevano una quota di mercato del 65-69% nel 2025 e si prevede che cresceranno a un CAGR compreso tra il 10,1% e l'11,0% grazie alla scalabilità, alla maggiore velocità di provisioning e alla domanda di integrazione SaaS.
- Segmento ad alta crescita: il settore IT e delle telecomunicazioni deteneva una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 10,8% e l'11,9%, grazie all'automazione dei flussi di lavoro di rete e di garanzia del servizio da parte dei fornitori.
- Aziende chiave analizzate nel dettaglio : Dell Technologies Inc., Informatica Inc., Microsoft Corporation, MuleSoft, LLC, Oracle Corporation, SAP SE, SnapLogic, Inc., Software AG, TIBCO Software Inc., Workato, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione delle piattaforme si è spostata dal middleware punto-punto verso architetture di integrazione API-first, basate su eventi, low-code e supportate dall'intelligenza artificiale. Il mercato delle piattaforme di integrazione applicativa si basa ora su connettori riutilizzabili, gateway basati su policy, automazione dei flussi di lavoro e ambienti di runtime gestiti, anziché sullo sviluppo manuale delle interfacce. I paradigmi di produzione si stanno evolvendo verso piani di controllo cloud, agenti ibridi, livelli di templating e monitoraggio che garantiscono tempi di implementazione ridotti, offrendo al contempo sicurezza, audit e operazioni resilienti.
Nel periodo di previsione, la spesa si concentrerà probabilmente sulle economie digitali emergenti, sulle regioni cloud conformi e sulle offerte di automazione aziendale che collegano le applicazioni legacy con piattaforme SaaS, dati e intelligenza artificiale. La domanda sarà sostenuta dall'identità digitale governativa, dall'open banking, dalla produzione intelligente e dalle piattaforme di e-commerce. Il contesto normativo favorevole in materia di residenza dei dati, resilienza operativa e API di audit guiderà la scelta delle piattaforme.
Ambito del rapporto di mercato sulla piattaforma di integrazione delle applicazioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,09 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 27,09 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,52% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle piattaforme di integrazione applicativa
La domanda è in aumento poiché le aziende sostituiscono gli script di integrazione frammentati con piattaforme gestite che supportano ambienti cloud, on-premise e multi-cloud. La crescita del mercato delle piattaforme di integrazione applicativa è trainata dalla modernizzazione degli ERP, dall'espansione dei CRM, dall'automazione delle pipeline di dati e dall'abilitazione dei modelli di intelligenza artificiale. Gli acquirenti valutano sempre più le piattaforme in base alla profondità dei connettori, all'affidabilità in fase di esecuzione, alla sicurezza delle API e alla capacità di orchestrare i processi aziendali tra sistemi eterogenei.
L'ecosistema comprende fornitori di piattaforme, fornitori di servizi cloud, integratori di sistemi, partner di servizi gestiti, fornitori di software indipendenti e team di architettura aziendale. L'offerta si sta spostando verso modelli di abbonamento, acceleratori di integrazione embedded e marketplace di connettori riutilizzabili. Questo cambiamento migliora la velocità di implementazione, ma aumenta anche le aspettative in termini di governance, controllo delle versioni, gestione delle identità e osservabilità tra ambienti diversi.
Il posizionamento competitivo è determinato dall'ampiezza della connettività, dallo sviluppo assistito dall'intelligenza artificiale, dai controlli di livello enterprise e dalla profonda conoscenza dei settori regolamentati. L'analisi del mercato delle piattaforme di integrazione applicativa mostra che Microsoft Corporation, Oracle Corporation, SAP SE e MuleSoft, LLC competono attraverso la fidelizzazione all'ecosistema, mentre Workato, Inc., SnapLogic, Inc., Informatica Inc., Software AG, TIBCO Software Inc. e Dell Technologies Inc. competono attraverso la profondità dell'automazione, l'integrazione dei dati o l'allineamento dell'infrastruttura ibrida.
Le tendenze di investimento privilegiano i fornitori che combinano integrazione di applicazioni, gestione delle API, trasferimento dati, automazione dei processi ed esecuzione di flussi di lavoro agentici. La differenziazione strategica dipende sempre più dalla riduzione del debito di integrazione, dal supporto di architetture componibili e dalla fornitura di risultati operativi misurabili. Le partnership con fornitori di servizi cloud, integratori di sistemi e fornitori di SaaS contribuiscono ad ampliare la portata della piattaforma, riducendo al contempo le difficoltà di implementazione per gli acquirenti aziendali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
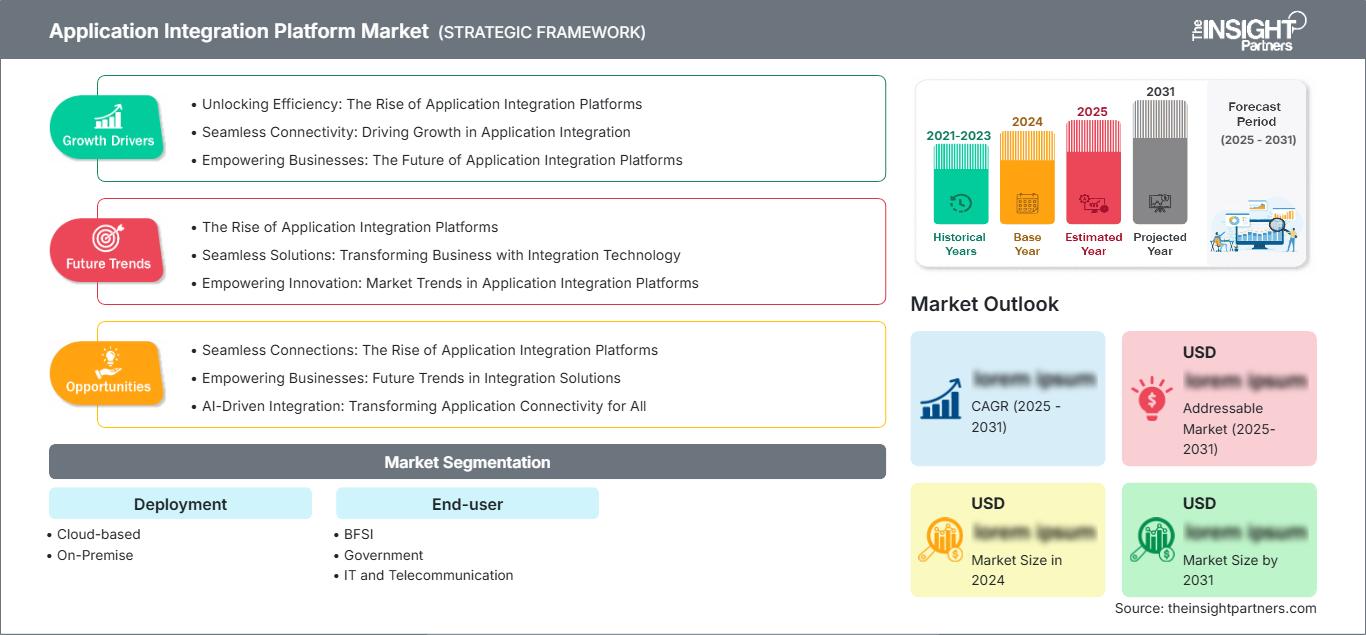
Mercato delle piattaforme di integrazione applicativa: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle piattaforme di integrazione delle applicazioni
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 36% e il 39% e si prevede che crescerà a un tasso annuo composto (CAGR) tra l'8,8% e il 9,6% nel periodo 2026-2034. La quota di mercato delle piattaforme di integrazione applicativa nella regione è sostenuta da una penetrazione avanzata del SaaS, dalla maturità della migrazione al cloud, dalla gestione del ciclo di vita delle API e dagli elevati investimenti nell'automazione aziendale nei settori bancario, finanziario, assicurativo, della vendita al dettaglio, della pubblica amministrazione e della tecnologia.
La domanda strutturale è rafforzata dai requisiti di conformità, dalla pianificazione della resilienza e dall'erogazione di servizi digitali. Le imprese statunitensi e canadesi stanno dando priorità alle piattaforme che unificano identità, monitoraggio, orchestrazione dei flussi di lavoro e connettività ibrida. Il mercato beneficia degli ecosistemi cloud su larga scala, delle ampie reti di partner e della continua modernizzazione dei sistemi core legacy.
Mercato della piattaforma di integrazione delle applicazioni statunitensi
Secondo il rapporto Application Integration Platform Market, gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano nel 2025 e si prevede che cresceranno a un CAGR dell'8,9-9,7% nel periodo 2026-2034. La domanda è concentrata nei settori bancario e finanziario, nell'amministrazione sanitaria, nelle agenzie federali, negli operatori di telecomunicazioni e nei rivenditori digitali che necessitano di un'integrazione sicura tra applicazioni SaaS, sistemi mainframe, data warehouse e piattaforme di coinvolgimento dei clienti. I crescenti investimenti nell'adozione del cloud, nella gestione delle API, nell'integrazione ibrida e nelle iniziative di modernizzazione aziendale continuano a sostenere l'espansione del mercato in tutto il paese.
La presenza delle aziende è ampia, con Microsoft Corporation, Oracle Corporation, MuleSoft, LLC, Workato, Inc., SnapLogic, Inc., Informatica Inc. e Dell Technologies Inc. che rafforzano la concorrenza attraverso marketplace cloud, programmi di partnership e strumenti di integrazione basati sull'intelligenza artificiale. Le tendenze applicative includono l'elaborazione automatizzata dei sinistri, i flussi di lavoro a 360° per i clienti, il monitoraggio delle frodi, l'automazione del servizio di assistenza e i servizi ai cittadini basati su API.
Mercato europeo delle piattaforme di integrazione delle applicazioni
Nel 2025, l'Europa deteneva una quota di mercato delle piattaforme di integrazione applicativa compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e il 9,0% fino al 2034. La Germania è il paese leader, grazie alla digitalizzazione del settore manifatturiero, alle infrastrutture aziendali basate su SAP, all'automazione industriale e alle esigenze di integrazione tra fornitori, operatori logistici e ambienti di dati regolamentati.
Nel Regno Unito, i settori BFSI (servizi bancari, finanziari e assicurativi), servizi governativi, vendita al dettaglio e telecomunicazioni mostrano una crescita significativa, trainata da open banking, migrazione al cloud e unificazione dei dati dei clienti. La Germania si concentra sulla sicurezza ibrida, sull'integrazione dei dati industriali e sulla modernizzazione dei sistemi ERP. Francia, Italia e Spagna contribuiscono con programmi di e-government, modernizzazione del settore retail e iniziative cloud-first per il settore pubblico.
Mercato della piattaforma di integrazione delle applicazioni APAC
Nel 2025 , la regione Asia-Pacifico (APAC) deteneva una quota di mercato delle piattaforme di integrazione applicativa compresa tra il 22% e il 25% , e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,6-11,8% nel periodo 2026-2034. La Cina è il paese leader, mentre India, Giappone, Corea del Sud e Australia stanno incrementando gli investimenti nell'integrazione di sistemi informatici, tra cui digital banking, automazione delle telecomunicazioni, sistemi di gestione della produzione (MES) e adozione del cloud pubblico.
Le politiche industriali, i programmi per le fabbriche intelligenti, l'e-commerce transfrontaliero e le iniziative nazionali per le infrastrutture digitali stanno accelerando la domanda. Le imprese della regione necessitano di piattaforme che supportino operazioni multilingue, controlli locali sui dati, percorsi cliente ottimizzati per dispositivi mobili e integrazione ibrida tra sistemi nazionali, piattaforme SaaS globali e applicazioni cloud-native.
Mercato delle piattaforme di integrazione applicativa per il Medio Oriente e l'Africa
Si prevede che il mercato delle piattaforme di integrazione applicativa in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 9,0% e il 10,2% nel periodo 2026-2034, con l'Arabia Saudita in testa all'adozione regionale. La domanda è sostenuta dalla digitalizzazione del settore energetico, dai programmi per le città intelligenti, dalla modernizzazione del settore finanziario e dagli investimenti nelle infrastrutture cloud negli Emirati Arabi Uniti, in Arabia Saudita, in Sudafrica e nel resto del Medio Oriente e Africa.
Produttori di energia, aziende di servizi pubblici, operatori di telecomunicazioni e agenzie governative necessitano di piattaforme di integrazione per connettere sistemi di gestione degli asset, assistenza clienti, fatturazione, analisi e sicurezza. I requisiti di residenza dei dati e le iniziative di cloud sovrano stanno incoraggiando modelli ibridi che bilanciano la modernizzazione con il controllo locale, la continuità operativa e la supervisione della sicurezza informatica.
Analisi di segmentazione
Implementazione
Si prevede che l'implementazione crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 9,3% e il 10,1% nel periodo 2026-2034, in quanto gli acquirenti cercano un equilibrio tra l'agilità del cloud e la modernizzazione dei sistemi legacy. L'ambito del mercato delle piattaforme di integrazione delle applicazioni, nei diversi modelli di implementazione, riflette priorità differenti in termini di sicurezza, latenza, conformità e costi. L'adozione del cloud sta accelerando, ma gli ambienti on-premise rimangono rilevanti laddove carichi di lavoro regolamentati, applicazioni personalizzate o sistemi a bassa latenza richiedono un controllo diretto.
- Le soluzioni basate sul cloud favoriscono l'adozione perché supportano il provisioning rapido, la scalabilità elastica, i connettori preconfigurati, il monitoraggio centralizzato e una più rapida integrazione delle applicazioni SaaS in ambienti aziendali distribuiti.
- L'implementazione on-premise rimane strategicamente importante per banche, agenzie governative, produttori e operatori di telecomunicazioni che gestiscono carichi di lavoro sensibili, sistemi legacy, rigidi requisiti di residenza o infrastrutture private complesse.
utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra il 9,1% e il 9,9% nel periodo 2026-2034, con un'adozione influenzata dalle priorità di modernizzazione specifiche di ciascun settore. Il settore bancario e finanziario (BFSI) richiede flussi di lavoro e scambi di dati sicuri, il governo pone l'accento sui servizi ai cittadini e sulla conformità normativa, i settori IT e delle telecomunicazioni privilegiano l'automazione, il settore manifatturiero necessita di integrazione tra impianti e aziende, e il settore della vendita al dettaglio si concentra sulle operazioni omnicanale e sulla sincronizzazione dei dati dei clienti.
- Il settore BFSI (Banking , Financial Services and Insurance) contribuisce in modo significativo al fatturato perché le istituzioni necessitano di connettività API sicura, trasferimento di dati di rischio, modernizzazione dei sistemi di pagamento, automazione dell'acquisizione di nuovi clienti e tracciabilità delle operazioni conforme alle normative.
- L'adozione da parte dei governi sta aumentando, poiché le agenzie digitalizzano i servizi ai cittadini, le piattaforme di identità, i sistemi fiscali, le reti di appalto e lo scambio di dati interdipartimentali, con controlli di governance più rigorosi.
- Il settore IT e delle telecomunicazioni è quello a più alta crescita, poiché gli operatori automatizzano l'erogazione dei servizi, la garanzia della rete, l'assistenza clienti, la fatturazione, le API dei partner e i flussi di lavoro operativi nativi del cloud.
- Il settore manifatturiero si affida a piattaforme di integrazione per connettere sistemi ERP, MES, sistemi di qualità, portali dei fornitori, dati sulle apparecchiature e applicazioni di manutenzione predittiva in fabbriche sempre più digitalizzate.
- Il settore della vendita al dettaglio utilizza strumenti di integrazione per sincronizzare piattaforme di e-commerce, gestione delle scorte, punti vendita, programmi fedeltà, logistica, pagamenti e marketing, al fine di offrire esperienze cliente omnicanale coerenti.
Panoramica dell'opportunità
|
utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole, specifiche) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
BFSI |
Alto |
Open Banking |
Maturo |
|
Governo |
Mezzo |
API per i cittadini |
Scalatura |
|
Informatica e telecomunicazioni |
Alto |
Automazione di rete |
Scalatura |
|
Produzione |
Mezzo |
Fabbrica intelligente |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Sincronizzazione omnicanale |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato delle piattaforme di integrazione applicativa.
Modernizzazione del cloud ibrido nelle grandi aziende
La necessità di modernizzare il cloud ibrido guiderà questo processo, poiché le organizzazioni non potranno spostare tutto contemporaneamente nello stesso ambiente. Banche, aziende manifatturiere, rivenditori e agenzie governative continueranno a gestire simultaneamente i propri ambienti mainframe, data center privati, applicazioni SaaS e cloud pubblici. Una piattaforma di integrazione fornirà l'infrastruttura necessaria per gestire questa complessità tramite agenti sicuri, API, flussi di eventi e workflow riutilizzabili. I fornitori di queste soluzioni avranno successo sul mercato grazie a progetti più rapidi, meno codice personalizzato e una migliore gestione dei flussi di dati.
Economia delle API e servizi digitali in tempo reale
Sempre più servizi digitali sfruttano le API, che rivelano internamente ed esternamente informazioni su pagamenti, identità, inventari, reclami, logistica e clienti. Questa tendenza è fondamentale in settori come la finanza, le telecomunicazioni, la vendita al dettaglio e la pubblica amministrazione, dove gli standard per i servizi in tempo reale si stanno alzando. Le piattaforme di integrazione applicativa consentono alle organizzazioni di gestire, governare, controllare e utilizzare le API, integrandole nei sistemi applicativi principali e nelle soluzioni di gestione dei processi aziendali. La conseguenza è il passaggio da progetti di integrazione scollegati alla gestione delle API come prodotti. I clienti desiderano soluzioni integrate in grado di gestire gateway API, gestione del ciclo di vita, portali per sviluppatori, applicazione delle policy e analisi.
Orchestrazione di dati e flussi di lavoro predisposta per l'intelligenza artificiale
L'utilizzo dell'IA sta incrementando la domanda di dati aziendali puliti, gestiti e accessibili. I modelli e gli agenti di IA offrono solo vantaggi minimi quando esiste una disconnessione tra i vari tipi di dati dei clienti, dati transazionali, dati della catena di fornitura e dati dei servizi. Le soluzioni di piattaforma sono diventate necessarie per connettere fonti di dati eterogenee, avviare processi di flusso di lavoro, arricchire il contesto dei dati e consentire l'intervento umano prima che le azioni vengano intraprese tramite automazione. L'opportunità di mercato risiede in una giustificazione d'acquisto più ampia, che va dall'integrazione IT all'intelligence dei processi aziendali. Le aziende stanno valutando la capacità dei fornitori di piattaforme di abilitare lo sviluppo del linguaggio naturale, strumenti per agenti, policy, intervento umano e integrazione dell'IA nel cloud.
Tendenze future del mercato delle piattaforme di integrazione applicativa
L'integrazione degli agenti diventa un livello operativo aziendale
L'integrazione tramite agenti ridefinirà le tendenze del mercato delle piattaforme di integrazione applicativa, in quanto le aziende si stanno spostando da flussi di lavoro statici verso un'automazione orientata agli obiettivi. Le piattaforme future consentiranno agli agenti di intelligenza artificiale di identificare strumenti approvati, richiamare API, ottenere informazioni contestuali sul business ed eseguire processi a più fasi entro i vincoli dell'ambiente di governance. Ciò non significa che l'architettura di integrazione sia superflua; semplicemente, rende ancora più cruciali la sicurezza del catalogo, l'osservabilità e il determinismo. I consumatori richiederanno alle piattaforme la capacità di offrire flessibilità nei modelli, accesso a strumenti come MCP, registrazione, applicazione delle policy e fasi di approvazione umana. I vincitori saranno coloro che sapranno garantire trasparenza e reversibilità delle azioni degli agenti.
I modelli componibili di integrazione industriale acquisiscono priorità
I modelli specifici per i diversi settori verticali acquisiranno sempre maggiore rilevanza, poiché le organizzazioni puntano a un rapido ritorno sull'investimento e a una riduzione dei rischi durante le implementazioni. Invece di sviluppare tutto da zero, gli acquirenti preferiranno modelli preconfigurati per la gestione dei sinistri, l'erogazione di prestiti, la gestione dei fornitori, l'orchestrazione degli ordini, il provisioning delle telecomunicazioni e lo scambio di dati nelle smart factory. I modelli includeranno connettori, mappature, flussi di processo e controlli di conformità specifici, basati sulle migliori pratiche del settore. Questo fenomeno favorirà i fornitori che dispongono di un solido ecosistema di partner e di competenze nello sviluppo di processi. La competizione non si baserà più sul numero di connettori, ma sulla qualità del valore aziendale riutilizzabile e sulle implementazioni efficaci.
Opportunità di mercato per le piattaforme di integrazione applicativa
Modernizzazione dei flussi di lavoro regolamentati
I settori regolamentati offrono ottime opportunità di investimento, in quanto richiedono soluzioni di integrazione che combinino automazione e controllo. Banche, compagnie assicurative, enti governativi, aziende di servizi pubblici e strutture sanitarie necessitano di collegare i propri sistemi legacy con applicazioni basate sul cloud, il tutto nel rispetto delle normative in materia di auditabilità, privacy e continuità operativa. Le previsioni di mercato per le piattaforme di integrazione applicativa indicano una domanda sostenuta, in cui la modernizzazione è legata a obiettivi di reporting normativo, esperienza del cliente e sicurezza informatica. La differenziazione dipenderà da opzioni di runtime sicure, accesso basato sui ruoli, tracciabilità dei dati, crittografia e monitoraggio basato su prove concrete, che aiutano gli acquirenti a ridurre i rischi e ad accelerare la trasformazione.
Integrazione embedded per piattaforme SaaS e verticali
Le aziende di Software-as-a-Service (SaaS) e le aziende di software verticali stanno integrando funzionalità di integrazione nelle loro offerte per semplificare l'acquisizione di nuovi clienti. Questo rappresenta un'opportunità di business per i fornitori di piattaforme, che possono concedere in licenza connettori, funzionalità di automazione e orchestrazione dei flussi di lavoro come soluzioni integrate. Piattaforme per produttori, software di gestione dei servizi IT, software per le risorse umane, piattaforme di e-commerce e software finanziari possono offrire un valore aggiunto ai propri clienti integrandosi nei sistemi esistenti senza dover avviare un progetto specifico. Questo modello di business è molto interessante perché consente di creare un utilizzo ricorrente ed estende la portata del fornitore attraverso i partner.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -