
Markt für Künstlich Herz Lungen-Maschine: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für künstliche Herz-Lungen-Maschinen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Einrollenpumpe, Doppelrollenpumpe); Anwendung (Herzchirurgie, Lungentransplantationen, Behandlung von akutem Atemversagen, Sonstige); Endnutzer (Krankenhäuser, ambulante Operationszentren, Fachzentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00028543
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
306,38 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
415,51 Mio. US$
Prognose bis 2034
CAGR 2026-2034
3,88 %
Wachstumsrate
Adressierbarer Markt
3.351,65 Mio. US$
(2026–2034)
Der Markt für künstliche Herz-Lungen-Maschinen wurde 2025 auf 306,38 Millionen US-Dollar geschätzt und soll bis 2034 auf 415,51 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,88 % von 2026 bis 2034 entspricht. Der Markt nimmt eine Sonderstellung im Bereich der Technologien für Herz-Lungen-Maschine, extrakorporale Zirkulation und fortschrittliches Perfusionsmonitoring ein. Die aktuelle Nachfrage wird durch die Anzahl der durchgeführten Herzoperationen, die Anzahl der Austauschzyklen, die Sicherheitsstandards und die Modernisierung der Perfusionsinfrastruktur in Operationssälen getrieben.
Nordamerika gilt dank der bestehenden Infrastruktur für Herzoperationen, der vorhandenen Fachkräfte für Herz-Lungen-Maschinen und des Bedarfs an Ersatzgeräten als Schlüsselmarkt für diese Branche. Der Markt für künstliche Herz-Lungen-Maschinen wird im Zeitraum 2026–2034 aufgrund von Investitionsausgaben, technologischen Verbesserungen, minimalinvasiven Herzoperationen und dem Bedarf an digitaler Dokumentation des Perfusionsmanagements voraussichtlich ein jährliches Wachstum von 3,5 % bis 4,2 % erreichen.
Marktanalyse und Einblicke für künstliche Herz-Lungen-Maschinen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 38–42 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % wachsen wird , unterstützt durch etablierte Herzzentren, Ersatzbedarf und technologieorientierte Perfusionsverfahren.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 30–34 % am globalen Markt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,1 % wachsen werden , was auf ein hohes Volumen an Herzoperationen und eine etablierte Geräteinfrastruktur zurückzuführen ist.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 27–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,2–4,0 % wachsen wird , wobei Deutschland, Großbritannien, Frankreich und Italien durch Herzzentren und Geräteerneuerungsprogramme eine erhebliche Nachfrage generieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 20–24 % geschätzt und dürfte zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,5–5,3 % verzeichnen , angeführt von China, Japan, Indien und Südkorea, da die Kapazitäten für die Herzversorgung ausgebaut werden.
- Größtes Segment: Die Herzchirurgie ist das größte Anwendungssegment mit einem geschätzten Marktanteil von 72–78 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,1 % von 2026–2034 , was die zentrale Rolle der Herz-Lungen-Maschine widerspiegelt.
- Wachstumsstarkes Segment: Die Behandlung des akuten Atemversagens ist das wachstumsstärkste Anwendungssegment mit einem geschätzten Marktanteil von 6–10 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,7 % von 2026–2034 , was durch die zunehmende Anwendung extrakorporaler Unterstützungssysteme begünstigt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Medtronic Inc., Sorin Group, MAQUET GmbH & Co. KG, Terumo Corporation, CR Bard Inc., Edwards Lifesciences, Braile Biomedica, Tianjin Medical, SynCardia, Jarvik Heart.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Basistechnologien haben sich von der mechanischen Pumpensteuerung hin zu einer integrierten Perfusionsumgebung entwickelt, die Pumpen, Oxygenierung, Drucküberwachung, Temperaturregelung, Alarmsystem und elektronische Datenerfassung umfasst. Die Rollenpumpenanordnung bleibt aufgrund der Vorhersagbarkeit des Durchflusses und der Standardisierung von Perfusionsverfahren relevant, während die digitale Schnittstelle die Transparenz und Dokumentation der Parameter ermöglicht. Der Produktionsschwerpunkt liegt weiterhin auf modularer Bauweise, Standardisierung von Einwegartikeln, Servicefähigkeit und Kompatibilität mit der Infrastruktur von OP-Sälen.
Zukünftige Innovationen werden sich auf vernetzte Perfusionssysteme, die Automatisierung von Sicherheitssteuerungen, die Reduzierung des Platzbedarfs und die Verbesserung des physiologischen Monitorings konzentrieren. Die wachsende Kapazität für Herzchirurgie im asiatisch-pazifischen Raum und in einigen Ländern des Nahen Ostens dürfte die installierte Basis vergrößern, während der Bedarf an Geräteersatz in Nordamerika und Europa für wiederkehrende Umsätze sorgt. Anforderungen an Zuverlässigkeit, elektrische und Cybersicherheit, Rückverfolgbarkeit und Dokumentation von Geräten werden bei der zukünftigen Produktentwicklung und -beschaffung an Bedeutung gewinnen.
Marktbericht über künstliche Herz-Lungen-Maschinen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 306,38 Millionen US-Dollar |
| Marktgröße bis 2034 | 415,51 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,88 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für künstliche Herz-Lungen-Maschinen
Die Herzchirurgie treibt die Nachfrage in diesem Bereich an, da die Herz-Lungen-Maschine weiterhin unerlässlich ist, wenn bei herzchirurgischen Eingriffen die Herz- und Lungenfunktion vorübergehend ersetzt werden muss. Das Wachstum des Marktes für künstliche Herz-Lungen-Maschinen wird daher durch das Volumen an Koronar- und Herzklappenoperationen, Operationen angeborener Herzfehler, Transplantationen und die Ausgaben der Krankenhäuser für Perfusionsanlagen bestimmt. Die Lieferkette umfasst Akteure, die von Pumpenherstellern und Anbietern von Überwachungssystemen bis hin zu Anbietern von Oxygenatoren, Schläuchen, Kanülen, Reservoirs, Heiz-Kühlern und Lösungen für das Blutmanagement reichen.
Die Lieferkette umfasst Investitionsgüter sowie Verbrauchsmaterialien, die für jeden Eingriff und jede technische Dienstleistung spezifisch sind. Krankenhäuser berücksichtigen Faktoren wie Gerätezuverlässigkeit, Alarmsystemdesign, Ergonomie, Wartungsfreundlichkeit und Kompatibilität mit bereits verwendeten Einwegartikeln. Daher werden Anbieter bevorzugt, die nachweislich regulatorische Vorgaben erfüllen, über ein lokales Servicenetz verfügen, ein validiertes Angebot an Verbrauchsmaterialien anbieten und enge Beziehungen zu Herzzentren pflegen.
Die Wettbewerbslandschaft dieser Branche ist geprägt von der Integration des kardiovaskulären Produktportfolios, der installierten Basis, dem Bekanntheitsgrad bei Perfusionisten und der Hardwarekompatibilität mit Überwachungs- und Datenmanagementsystemen. Der Marktbericht für künstliche Herz-Lungen-Maschinen zeigt, dass Unternehmen wie Medtronic Inc., Terumo Corporation, Edwards Lifesciences und LivaNova PLC sich durch Perfusionsgeräte und andere kardiovaskuläre Technologien differenzieren, während MAQUET GmbH & Co. KG und Braile Biomedica ihre Produktlinien erweitern.
Strategische Investitionen fließen in digitale Vernetzung und Interaktion, Sensortechnologie, Workflow-Optimierung und Systemintegration. Medtronic Inc. verfügt über ein umfassendes Portfolio an extrakorporalen Systemen, während die Terumo Corporation Herz-Lungen-Maschinen sowie Oxygenierungs- und extrakorporale Geräte anbietet. LivaNova PLC baut auf ihrer Tradition integrierter Perfusionssysteme auf, die auf dem Erbe der Sorin-Gruppe basiert. Regionale Hersteller können zudem ihren lokalen Service und ihre wettbewerbsfähigen Preise zu ihrem Vorteil nutzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für künstliche Herz-Lungen-Maschinen: Strategische Einblicke
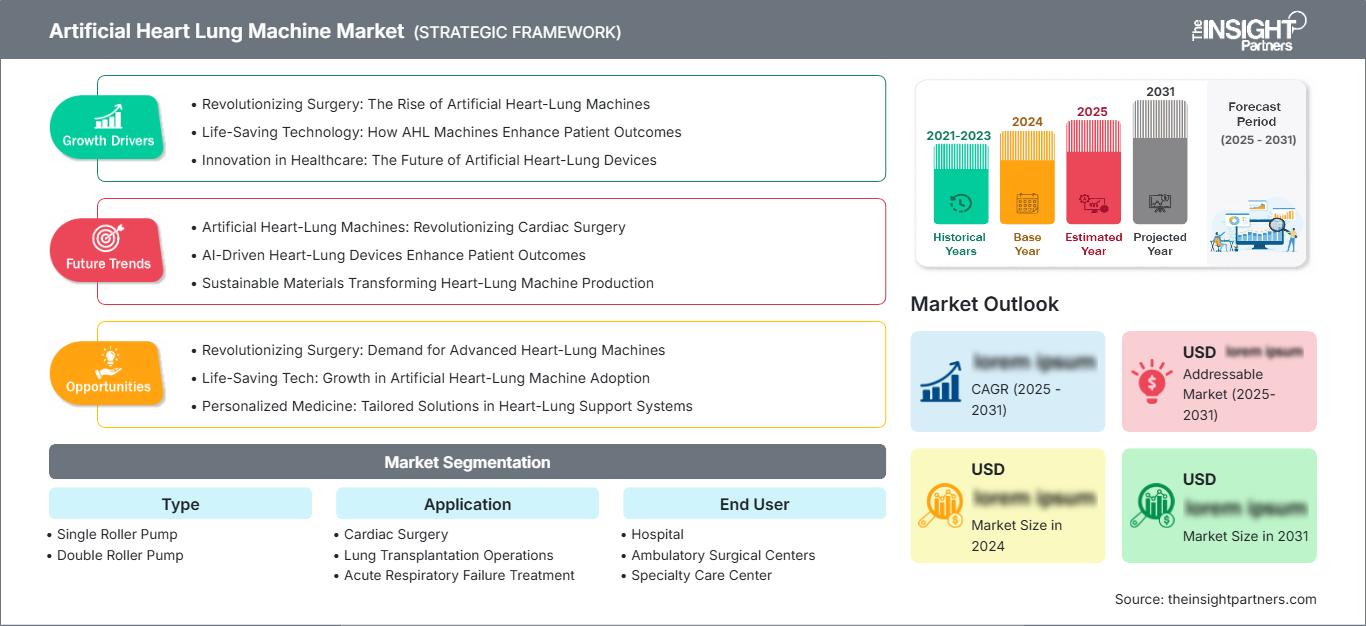
Regionale Einblicke
Markt für künstliche Herz-Lungen-Maschinen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 38–42 % am Markt für künstliche Herz-Lungen-Maschinen ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % bis 2034. Die Region profitiert von einer konzentrierten Infrastruktur für Herzchirurgie, erfahrenen Perfusionisten und etablierten Beschaffungswegen. Der Austausch veralteter Konsolen ist ein wichtiger Nachfragefaktor, da Krankenhäuser der Zuverlässigkeit der Geräte, der Verfügbarkeit von Serviceleistungen und der Kompatibilität mit vorhandenen Perfusionsverbrauchsmaterialien höchste Priorität einräumen. Die USA tragen den größten Teil zur regionalen Marktaktivität bei.
Kanadas Potenzial wird jedoch durch seine spezialisierten Herzzentren und chirurgischen Programme ausgeschöpft, obwohl das Land nur über eine geringe Anzahl an verfügbaren Geräten verfügt. Der Beschaffungsprozess umfasst nun die Bewertung der Integrationsmöglichkeiten von Überwachungs- und Alarmsystemen sowie der Cybersicherheit, der Datenerfassung und der Interoperabilität mit OP-Informationssystemen. Krankenhäuser in Nordamerika haben zudem guten Zugang zu Gerätefinanzierung und spezialisierter Wartung. Diese Faktoren gewährleisten eine anhaltende Nachfrage nach High-End-Systemen.
US-Markt für künstliche Herz-Lungen-Maschinen
Die USA werden 2025 78–82 % des nordamerikanischen Umsatzes generieren und voraussichtlich bis 2034 ein jährliches Wachstum von 3,4–4,1 % verzeichnen. Es besteht eine umfangreiche Infrastruktur mit großen Herzzentren, pädiatrischen Kardiologieprogrammen und Transplantationskliniken. Führende Unternehmen wie Medtronic Inc., Terumo Corporation, Edwards Lifesciences und andere verfügen über eine starke Marktpräsenz im Bereich Produkte, Verbrauchsmaterialien und klinische Dienstleistungen.
Anwendungen sind in der Herzchirurgie gefragt, insbesondere dort, wo traditionelle Herz-Lungen-Maschinen-Verfahren zum Einsatz kommen. Krankenhäuser bewerten Systeme anhand der Gesamtbetriebskosten, der vorbeugenden Wartung, der Anwenderschulung, der Systemintegration und der Ersatzteilversorgung. Im ambulanten Bereich gibt es aufgrund der Komplexität der Perfusionsverfahren vergleichsweise weniger Anwendungen. Die Faktoren, die zur Produktdifferenzierung führen, beziehen sich eher auf Systemzuverlässigkeit, Sicherheit, Überwachung und Integration als auf die reine Pumpfunktion.
Europäischer Markt für künstliche Herz-Lungen-Maschinen
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % erreichen und zwischen 2024 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,0 % wachsen. Deutschland wird dabei eine führende Rolle in der Region einnehmen. Netzwerke für Herzchirurgie sind derzeit in Großbritannien und Deutschland etabliert, während Frankreich, Italien und Spanien durch Universitätskliniken und regionale Zentren für die Behandlung von Herz-Kreislauf-Erkrankungen einen Beitrag leisten. Sicherheit, Lebenszykluskosten, technischer Support und die Einhaltung regulatorischer Vorgaben sind wichtige Kriterien bei der Beschaffung in Europa.
Spezialisierte Herzzentren im britischen Nationalen Gesundheitsdienst (NHS) treiben die Nachfrage in Großbritannien an, wobei die Bewertung der Integration digitaler Überwachungssysteme ein wichtiges Kaufkriterium darstellt. Deutschland profitiert von seinem effizienten Krankenhausnetz und seinen Herzzentren sowie von seiner Expertise in der Medizintechnik. Auch Frankreich, Italien und Spanien decken einen Teil der Nachfrage durch öffentliche und private Herzzentren; ihre Beschaffungspraxis unterscheidet sich jedoch aufgrund ihrer jeweiligen Gesundheitssysteme.
Markt für künstliche Herz-Lungen-Maschinen im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 20–24 % des weltweiten Umsatzes ausmachen und bis 2034 ein jährliches Wachstum von 4,5–5,3 % verzeichnen wird. Damit ist er die am schnellsten wachsende große Region. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau der Kapazitäten in der Herzversorgung, die verstärkte Ausbildung von Fachkräften und die Modernisierung von Krankenhäusern fördern die Einführung neuer Medizintechnik.
China verfügt möglicherweise über ausgeprägte Verfahrenskompetenzen und eine starke heimische Produktion, während Japan an Spitzentechnologien für die Herzversorgung interessiert ist. In Indien und Südkorea bestehen Wachstumschancen aufgrund der dort vorhandenen spezialisierten Herzzentren. Die Nachfrage in Australien wird aufgrund der dort ansässigen Herzzentren weiterhin hoch bleiben. Staatliche Gesundheitsausgaben und die lokale Produktion werden die Akzeptanz dieser Technologien fördern.
Markt für künstliche Herz-Lungen-Maschinen im Nahen Osten und Afrika
Der Nahe Osten und Afrika präsentieren sich als Nischen- und Wachstumsmarkt, der von Saudi-Arabien und den Vereinigten Arabischen Emiraten angeführt wird. Für die Region wird zwischen 2024 und 2034 ein jährliches Wachstum von 3,8 % bis 4,7 % prognostiziert, bedingt durch Krankenhausmodernisierungen, spezialisierte Einrichtungen für Herz-Kreislauf-Erkrankungen und Initiativen zur Entwicklung des tertiären Gesundheitswesens.
Saudi-Arabien profitiert von Programmen zur Transformation des Gesundheitssystems, während die VAE den Ausbau ihrer fortschrittlichen privaten und öffentlichen Gesundheitsinfrastruktur fortsetzen. Südafrika behauptet seine Position als wichtigster Markt in Subsahara-Afrika dank seiner Kliniken der Maximalversorgung. Die Nachfrage in anderen Ländern des Nahen Ostens und Afrikas ist durch eine ungleichmäßige Infrastruktur und die Verfügbarkeit von Fachkräften begrenzt; Energieeinnahmen und Investitionen im Gesundheitswesen könnten jedoch eine gezielte Anschaffung der Ausrüstung ermöglichen.
Segmentierungsanalyse
Typ
Das Marktsegment für künstliche Herz-Lungen-Maschinen umfasst Konfigurationen mit Einzel- und Doppelrollenpumpen . Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 3,3–4,1 % erwartet . Die Auswahl wird durch etablierte Perfusionsprotokolle, Anforderungen an die Durchflusskontrolle, Wartungspräferenzen und die Kompatibilität mit der Krankenhausausstattung beeinflusst. Rollenpumpen bleiben relevant, da die Perfusionsteams mit ihren Betriebseigenschaften vertraut sind und Krankenhäuser bei kritischen Eingriffen häufig auf bewährte Technologien setzen.
- Einrollenpumpen: Einrollenpumpen sind weiterhin relevant, wenn eine einfache Pumpenarchitektur, ein vorhersehbarer Betrieb und etablierte klinische Erfahrung die Beschaffung beeinflussen. Ihre vergleichsweise einfache Konstruktion kann die Wartungseffizienz und standardisierte Perfusionsabläufe unterstützen.
- Doppelrollenpumpen: Doppelrollensysteme unterstützen Konfigurationen, die mehrere gesteuerte Pumpfunktionen innerhalb eines Perfusionssystems erfordern. Ihre strategische Bedeutung steigt dort, wo Krankenhäuser ein flexibles Durchflussmanagement bei komplexen kardiopulmonalen Bypass-Eingriffen anstreben.
Anwendung
Die Anwendung wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,2 % wachsen , wobei die Herzchirurgie weiterhin den größten Anteil ausmacht. Die Nachfrage wird durch die Anzahl der Eingriffe, deren Komplexität, die Transplantationsinfrastruktur und die Verfügbarkeit von Perfusionsfachkräften bestimmt. Lungentransplantation und die Behandlung von akutem Lungenversagen stellen zwar engere Anwendungsgebiete dar, bieten aber Möglichkeiten für spezialisierte extrakorporale Unterstützungstechnologien.
- Herzchirurgie: Die Herzchirurgie stellt die wichtigste Anwendung dar, da die Herz-Lungen-Maschine Eingriffe ermöglicht, die eine temporäre mechanische Zirkulation und einen Gasaustausch erfordern. Der Bedarf richtet sich nach der Kapazität des Herzzentrums, dem Operationsvolumen und dem Austausch installierter Perfusionssysteme.
- Lungentransplantationen: Eine Lungentransplantation erfordert spezialisierte extrakorporale Unterstützung und eine koordinierte, multidisziplinäre Betreuung. Das Wachstum hängt von der Entwicklung von Transplantationszentren, der Verfügbarkeit von Spenderorganen, klinischer Expertise und Investitionen in moderne OP-Infrastruktur ab.
- Behandlung des akuten Lungenversagens: Die Behandlung des akuten Lungenversagens erweitert das Einsatzspektrum der extrakorporalen Unterstützung über die konventionelle Chirurgie hinaus. Kliniken mit modernster Intensivmedizin evaluieren zunehmend integrierte Systeme für komplexe Behandlungspfade der Atemunterstützung.
Endbenutzer
Für das Endkundensegment wird von 2026 bis 2034 ein jährliches Wachstum von 3,2–4,0 % erwartet . Krankenhäuser bleiben die Hauptabnehmer, da komplexe Herzoperationen spezialisierte Operationssäle, Perfusionsteams, intensivmedizinische Betreuung und die Wartung der Geräte erfordern. Ambulante Operationszentren und Fachzentren bieten ein engeres Marktpotenzial, da die Komplexität der Eingriffe und die vorhandene Infrastruktur die Einführung dieser Technologie ermöglichen.
- Krankenhäuser: Krankenhäuser stellen den größten Bedarfsträger dar, da sie komplexe Herzoperationen, Transplantationsprogramme, Intensivpflege und spezialisierte Perfusionsdienste anbieten. Die Kapitalbeschaffung umfasst typischerweise Geräte, Serviceverträge, Schulungen und kompatible Verbrauchsmaterialien.
- Ambulante Operationszentren: Ambulante Operationszentren bieten eine selektive Möglichkeit, bei der die Komplexität kardiovaskulärer Eingriffe, die Patientenauswahl und die Infrastruktur den sicheren Einsatz extrakorporaler Technologien ermöglichen. Die Akzeptanz hängt weiterhin von der Personalausstattung und den Kapazitäten der Einrichtung ab.
- Spezialisierte Versorgungszentren: Spezialisierte Versorgungszentren können gezielte kardiale und extrakorporale Eingriffe unterstützen, insbesondere dort, wo spezialisierte Teams und eine fortschrittliche klinische Infrastruktur zur Verfügung stehen. Ihre strategische Rolle variiert erheblich je nach Gesundheitssystem und regionaler Spezialisierung.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhaus |
Hoch |
CPB-Modernisierung |
Reifen |
|
Ambulante Operationszentren |
Niedrig |
Selektiver Bypass |
Aufkommen |
|
Fachzentrum |
Medium |
Spezialist für Perfusion |
Skalierung |
Markttreiber und Wirkungsanalyse für künstliche Herz-Lungen-Maschinen
Steigender Bedarf an Behandlung von Herz-Kreislauf-Erkrankungen
Die weltweite Belastung durch Herz-Kreislauf-Erkrankungen hält die Nachfrage nach Herzinterventionen mit komplexer extrakorporaler Zirkulation aufrecht. Für Hersteller geht dies über den Kauf neuer Konsolen hinaus, da steigende Eingriffszahlen den Bedarf an Oxygenatoren, Schläuchen, Reservoirs, Überwachungskomponenten und technischen Dienstleistungen erhöhen. Krankenhäuser mit wachsenden Herzprogrammen müssen zudem qualifiziertes Perfusionspersonal aufbauen, wodurch sich Chancen für integrierte Geräte- und Schulungspakete ergeben. Die Marktauswirkungen sind in Ländern am stärksten, in denen die Infrastruktur für die Herz-Kreislauf-Behandlung von großen Metropolen hin zu regionalen Krankenhäusern ausgebaut wird. Anbieter, die zuverlässige Investitionsgüter mit Verbrauchsmaterialien und Kundendienst kombinieren können, erzielen einen höheren Wert pro installiertem System. Dieser Faktor fördert auch den Austausch von Geräten, da die höhere Auslastung den Druck auf Krankenhäuser erhöht, zuverlässige Reservekapazitäten vorzuhalten.
Krankenhausmodernisierung und digitales Perfusionsmanagement
Die Modernisierung von Krankenhäusern verändert die Beschaffungskriterien: Weg von der reinen mechanischen Leistung hin zu integrierter Sicherheit, Überwachung, Dokumentation und Vernetzung. Neuere Perfusionssysteme bieten zentrale Anzeigen, automatisierte Sensorprüfungen, individuelle Pumpensteuerung und die elektronische Erfassung von Verfahrensparametern. Diese Funktionen verbessern die Transparenz der Arbeitsabläufe und reduzieren die Abhängigkeit von manuellen Aufzeichnungen, insbesondere bei komplexen Eingriffen. Für Krankenhäuser umfasst die Investitionsplanung zunehmend die Standardisierung des Betriebs und das Informationsmanagement anstelle des reinen Geräteaustauschs. Hersteller haben daher ein Interesse an der Entwicklung modularer Plattformen, die sich mit externen OP-Geräten und Krankenhausinformationssystemen verbinden lassen. Die daraus resultierende Nachfrage fördert eine Premium-Positionierung von Systemen mit nachweislichen praktischen Vorteilen für die Arbeitsabläufe, während etablierte Konsolen ohne moderne Konnektivität längerfristig ersetzt werden müssen. Digitale Architektur wird somit zu einem entscheidenden Faktor bei Investitionsentscheidungen.
Ausbau der spezialisierten kardiologischen Infrastruktur in Schwellenländern
Investitionen in Universitätskliniken in Schwellenländern erweitern den Zugang zu komplexen Herzoperationen und schaffen neue Anforderungen an die Perfusionsinfrastruktur. China, Indien, Südostasien und ausgewählte Länder des Nahen Ostens entwickeln spezialisierte Zentren, die immer anspruchsvollere kardiovaskuläre Eingriffe durchführen können. Neue Einrichtungen sind attraktiv, da Krankenhäuser mit Herzprogrammen oft komplette Systeme benötigen, darunter Pumpen, Oxygenatoren, Überwachungsgeräte, Verbrauchsmaterialien und technische Schulungen. Hersteller können daher durch lokale Serviceorganisationen, Vertriebsnetze, Schulungsprogramme und flexible Konfigurationen konkurrieren, anstatt sich allein auf Gerätespezifikationen zu verlassen. Die heimische Produktion kann zudem die Kosten senken und die Lieferketten in preissensiblen Märkten verkürzen. Da sich die spezialisierten Kapazitäten über etablierte Großstadtkrankenhäuser hinaus ausdehnen, können Anbieter mit starker regionaler Unterstützung und regulatorischen Kompetenzen Zugang zu bisher unterversorgten Herzzentren erhalten.
Markt für künstliche Herz-Lungen-Maschinen: Zukunftstrends
Datenvernetzte Perfusionsplattformen
Die Marktentwicklungen im Bereich künstlicher Herz-Lungen-Maschinen werden sich voraussichtlich zunehmend auf vernetzte Perfusionsplattformen konzentrieren, die in der Lage sind, Verfahrensdaten zu erfassen, zu organisieren und zu übertragen. Zukünftige Systeme könnten Pumpensteuerungen, Blutgasmessungen, Druckwerte, Temperaturinformationen, Alarme und patientenspezifische Parameter über einheitliche Schnittstellen kombinieren. Diese Entwicklung kann eine konsistentere Dokumentation unterstützen und die nachträgliche Überprüfung der Perfusionsleistung ermöglichen. Hersteller werden voraussichtlich der Interoperabilität mit Krankenhausinformationssystemen und OP-Netzwerken Priorität einräumen und gleichzeitig die Cybersicherheitsmaßnahmen verstärken. Die Datenkonnektivität kann auch Möglichkeiten für entscheidungsunterstützende Anwendungen schaffen, die abnormale Parameter erkennen und ein rechtzeitiges Eingreifen ermöglichen. Langfristig könnten Beschaffungsteams die Softwarefunktionalität neben der mechanischen Zuverlässigkeit bewerten und die Wettbewerbsdifferenzierung hin zu integrierten klinischen Arbeitsabläufen anstatt zu reinen Hardware-Spezifikationen verlagern.
Stärkerer Fokus auf kompakte und flexible Perfusionsarchitektur
Die zukünftige Produktentwicklung dürfte kompakte Architekturen begünstigen, die Sichtbarkeit, Zugänglichkeit und OP-Saalnutzung verbessern, ohne die Redundanz zu beeinträchtigen. Modulare Pumpenanordnungen ermöglichen es Krankenhäusern, Systeme an die Bedürfnisse von Erwachsenen, Kindern oder spezifischen Eingriffen anzupassen. Hersteller werden zunehmend Kabelmanagement, bewegliche Displays, unabhängige Steuermodule und vereinfachten Wartungszugang integrieren. Solche Designs sind besonders relevant für Krankenhäuser mit beengten OP-Bereichen oder für die Modernisierung bestehender Räume ohne umfangreiche Umbaumaßnahmen. Flexibilität reduziert zudem den Aufwand für Geräteumzüge und Wartungsarbeiten. Da Gesundheitsdienstleister Investitionsentscheidungen unter Berücksichtigung der Lebenszykluskosten bewerten, könnten kompakte Systeme mit modularen Austauschmöglichkeiten attraktiver werden als starre Plattformen, die umfangreiche Infrastrukturänderungen erfordern. Dieser Trend sollte Anbieter dazu anregen, technologische Raffinesse mit praktischer Anwendbarkeit in Einklang zu bringen.
Marktchancen für künstliche Herz-Lungen-Maschinen
Lokalisierte Fertigung und regionale Servicenetze
Prognosen für den Markt für künstliche Herz-Lungen-Maschinen deuten auf bedeutende Chancen für Hersteller hin, die ausgewählte Produktions-, Vertriebs- und Servicefunktionen in wachstumsstarken Gesundheitsmärkten lokalisieren. Lokale Montage oder die Beschaffung von Komponenten können Lieferzeiten verkürzen, die Reaktionsfähigkeit verbessern und wettbewerbsfähige Preise ermöglichen, insbesondere dort, wo importierte Investitionsgüter mit erheblichen Logistikkosten verbunden sind. Regionale Servicezentren können die Kundenbindung weiter stärken, indem sie Geräteausfallzeiten reduzieren und eine schnellere vorbeugende Wartung gewährleisten. Unternehmen, die in neue Märkte eintreten, sollten Partnerschaften mit etablierten Medizinproduktehändlern, Herzkliniken und Ausbildungsstätten für Perfusionstherapie in Betracht ziehen. Lokalisierungsstrategien können zudem das Verständnis nationaler Beschaffungsanforderungen und Erstattungsstrukturen verbessern. Die größten Chancen ergeben sich voraussichtlich dort, wo die Kapazitäten in der Herzversorgung ausgebaut werden, die spezialisierte technische Unterstützung jedoch begrenzt bleibt. Eine strategische Lokalisierung sollte daher den gesamten Lebenszyklus der Gerätenutzung berücksichtigen und sich nicht nur auf den Erstverkauf konzentrieren.
Strategien für integrierte Ausrüstung und Verbrauchsmaterialien
Anbieter können ihre Marktposition stärken, indem sie Herz-Lungen-Maschinen mit Oxygenatoren, Schlauchsystemen, Kanülen, Reservoirs, Blutmanagementprodukten, Überwachungssystemen und Serviceverträgen kombinieren. Solche integrierten Strategien ermöglichen es Herstellern, an wiederkehrenden, verfahrensbezogenen Einnahmen zu partizipieren, anstatt sich primär auf seltene Neuanschaffungen von Investitionsgütern zu verlassen. Krankenhäuser bevorzugen möglicherweise standardisierte Verbrauchsmaterialkonfigurationen, da diese die Mitarbeiterschulung, die Bestandsverwaltung und die Gerätekompatibilität vereinfachen. Der Marktbericht für künstliche Herz-Lungen-Maschinen ist daher strategisch relevant für Unternehmen, die die Portfoliozusammenhänge zwischen kardiovaskulären und extrakorporalen Technologien bewerten. Anbieter mit etablierten Verbrauchsmaterialportfolios können installierte Geräte nutzen, um Kundenbeziehungen zu vertiefen, während spezialisierte Hersteller Partnerschaften anstreben können, um ihr Angebot zu erweitern. Investitionen sollten validierte Interoperabilität, planbare Lieferfähigkeit und klinische Unterstützung priorisieren, da diese Faktoren die langfristigen Beschaffungsentscheidungen von Krankenhäusern maßgeblich beeinflussen können.
Aktuelle Entwicklungen
- August 2025: LivaNova PLC brachte das Essenz-Perfusionssystem nach der Zulassung durch die chinesische Arzneimittelbehörde auf den Markt. Das Unternehmen bezeichnete China nach den USA als zweitgrößten Markt für Herz-Lungen-Maschinen und hob den patientenindividuellen Perfusionsansatz, die datengestützte Entscheidungsfindung und die integrierten Überwachungsfunktionen des Systems hervor. Mit der Markteinführung erweitert LivaNova die Verfügbarkeit seiner Perfusionsplattform der nächsten Generation in einem wichtigen Markt der Herzversorgung.
- 2025: Die Terumo Corporation positionierte ihr kardiovaskuläres Portfolio weiterhin im Bereich der kardiopulmonalen Bypass- und extrakorporalen Lebenserhaltungstechnologien, darunter Herz-Lungen-Maschinen, Oxygenatoren, Überwachungssysteme und ECMO-Plattformen. In ihren Unternehmensunterlagen für 2025 beschreibt sie diese Technologien als Unterstützung für Herzchirurgie und Notfallversorgung und unterstreicht damit den integrierten Ansatz des Unternehmens in den Bereichen Perfusion und extrakorporale Zirkulation.
- 2025: Medtronic Inc. behielt sein Portfolio an extrakorporalen Unterstützungssystemen bei, darunter das Quantum-Perfusionssystem und die zugehörigen Zentrifugalblutpumpen, Oxygenierungssysteme, Reservoirs, Filter, Schlauchsets, Kanülen und Hämokonzentratoren. Das Portfolio unterstreicht die Unternehmensstrategie, neben den übrigen Komponenten für kardiopulmonale Bypass-Eingriffe auch Herz-Lungen-Geräte anzubieten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -