
Mercado de máquinas de circulación extracorpórea: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de máquinas de corazón y pulmón artificiales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (bomba de rodillo simple, bomba de rodillo doble); aplicación (cirugía cardíaca, trasplantes de pulmón, tratamiento de insuficiencia respiratoria aguda, otros); usuario final (hospital, centros quirúrgicos ambulatorios, centros de atención especializada) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00028543
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
306,38 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
415,51 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,88 %
Índice de crecimiento
Mercado potencial
3.351,65 millones de dólares estadounidenses
(2026-2034)
El mercado de máquinas de circulación extracorpórea alcanzó un valor de 306,38 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 415,51 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,88 % entre 2026 y 2034. Este mercado ocupa una posición única en relación con la tecnología de derivación cardiopulmonar, circulación extracorpórea y monitorización avanzada de la perfusión. La demanda actual está impulsada por el número de cirugías cardíacas realizadas, los ciclos de reemplazo, los estándares de seguridad y la modernización de la infraestructura de perfusión en los quirófanos.
La región de Norteamérica se destaca como el mercado clave para esta industria gracias a la infraestructura existente de cirugías cardíacas, perfusionistas capacitados y la necesidad de reemplazar las instalaciones desarrolladas. El mercado de máquinas de corazón-pulmón artificial alcanzará un crecimiento anual compuesto del 3,5 % al 4,2 % durante el período 2026-2034 debido a los gastos de capital, las mejoras tecnológicas, las cirugías cardíacas mínimamente invasivas y la necesidad de documentación digital para la gestión de la perfusión.
Evaluación y perspectivas del mercado de máquinas de corazón y pulmón artificiales.
- América del Norte: Se prevé que América del Norte represente una cuota del 38-42% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5-4,2% entre 2026 y 2034 , gracias a la consolidación de centros cardíacos, la demanda de reemplazo y las prácticas de perfusión orientadas a la tecnología.
- EE. UU.: Se estima que Estados Unidos representará entre el 30 % y el 34 % del mercado mundial en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 4,1 % entre 2026 y 2034 , impulsado por el elevado volumen de procedimientos cardíacos y la infraestructura de dispositivos ya establecida.
- Europa: Se prevé que Europa represente entre el 27 % y el 31 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 4,0 % entre 2026 y 2034 , con Alemania, el Reino Unido, Francia e Italia proporcionando una demanda sustancial a través de centros cardíacos y programas de sustitución de equipos.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 20 % y el 24 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,3 % entre 2026 y 2034 , liderada por China, Japón, India y Corea del Sur a medida que se expanda la capacidad de atención cardíaca.
- Segmento más grande: La cirugía cardíaca es el segmento de aplicación más grande, con una cuota de mercado estimada del 72-78% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 3,4-4,1% entre 2026 y 2034 , lo que refleja el papel central de la circulación extracorpórea (CEC).
- Segmento de alto crecimiento: El tratamiento de la insuficiencia respiratoria aguda es el segmento de aplicación de mayor crecimiento, con una cuota de mercado estimada del 6 al 10 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,8 al 5,7 % entre 2026 y 2034 , impulsada por la adopción del soporte extracorpóreo.
- Empresas clave analizadas en detalle: Medtronic Inc., Sorin Group, MAQUET GmbH & Co. KG, Terumo Corporation, CR Bard Inc., Edwards Lifesciences, Braile Biomedica, Tianjin Medical, SynCardia, Jarvik Heart.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tecnologías básicas han evolucionado desde el control mecánico de bombas hacia un entorno de perfusión integrada que incluye bombas, oxigenación, monitorización de presión, control de temperatura, sistema de alarma y recopilación electrónica de datos. La configuración con bomba de rodillos sigue siendo relevante debido a la predictibilidad del flujo y la estandarización de los procedimientos de perfusión, mientras que la interfaz digital permite la visibilidad y documentación de los parámetros. La producción continúa centrándose en la construcción modular, la estandarización de los consumibles, la facilidad de mantenimiento y la compatibilidad con la infraestructura de los quirófanos hospitalarios.
La innovación futura se centrará en sistemas de perfusión conectados, automatización de controles de seguridad, reducción del espacio físico necesario y mejora de la monitorización fisiológica. Se prevé que el aumento de la capacidad de cirugía cardíaca en Asia Pacífico y algunos países de Oriente Medio incremente la base instalada, mientras que la necesidad de reemplazo de equipos en Norteamérica y Europa garantizará ventas recurrentes. Los requisitos de fiabilidad, seguridad eléctrica y cibernética, trazabilidad y documentación de los dispositivos adquirirán mayor importancia en el diseño y la adquisición de productos futuros.
Alcance del informe de mercado de máquinas de corazón y pulmón artificiales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 306,38 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 415,51 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,88% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de máquinas de corazón y pulmón artificiales
La cirugía cardíaca impulsa la demanda en este sector, ya que la circulación extracorpórea sigue siendo esencial para la cirugía cardíaca, donde se requiere la sustitución temporal de las funciones cardíaca y pulmonar. Por lo tanto, el crecimiento del mercado de máquinas de corazón y pulmón artificiales estará impulsado por el volumen de cirugías coronarias y valvulares, cirugías cardíacas congénitas, trasplantes y el gasto hospitalario en instalaciones de perfusión. La cadena de suministro estará compuesta por diversos actores, desde fabricantes de bombas y proveedores de monitorización hasta oxigenadores, tubos, cánulas, reservorios, sistemas de calentamiento y enfriamiento, y proveedores de soluciones para el manejo de la sangre.
La cadena de suministro comprende el equipo capital junto con los consumibles específicos para cada procedimiento y servicio técnico. Los hospitales considerarán factores como la fiabilidad del equipo, el diseño del sistema de alarma, la ergonomía, la facilidad de mantenimiento y la compatibilidad con los consumibles que se utilizan actualmente. Por lo tanto, la dinámica de suministro favorece a los proveedores que han demostrado cumplir con la normativa, cuentan con redes de servicio en la zona, ofrecen consumibles validados y mantienen sólidas relaciones con centros cardíacos.
El panorama competitivo de esta industria se define por la integración de la cartera de productos cardiovasculares, la base instalada, el conocimiento de los perfusionistas y la compatibilidad del hardware con los sistemas de monitorización y gestión de datos. El informe de mercado de máquinas de corazón-pulmón artificial muestra que empresas como Medtronic Inc., Terumo Corporation, Edwards Lifesciences y LivaNova PLC ofrecen diferenciación basada en equipos de perfusión y otras tecnologías cardiovasculares, mientras que MAQUET GmbH & Co. KG y Braile Biomedica amplían sus líneas de productos.
Se realizan inversiones estratégicas en conectividad e interacción digital, tecnología de sensores, optimización de flujos de trabajo e integración de sistemas. Medtronic Inc. cuenta con una amplia cartera de dispositivos extracorpóreos, mientras que Terumo Corporation ofrece máquinas de circulación extracorpórea junto con dispositivos de oxigenación y extracorpóreos. LivaNova PLC se basa en su tradición de sistemas de perfusión integrados, siguiendo la herencia del Grupo Sorin. Además, los productores regionales pueden aprovechar su servicio local y precios competitivos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de máquinas de corazón y pulmón artificiales: Perspectivas estratégicas
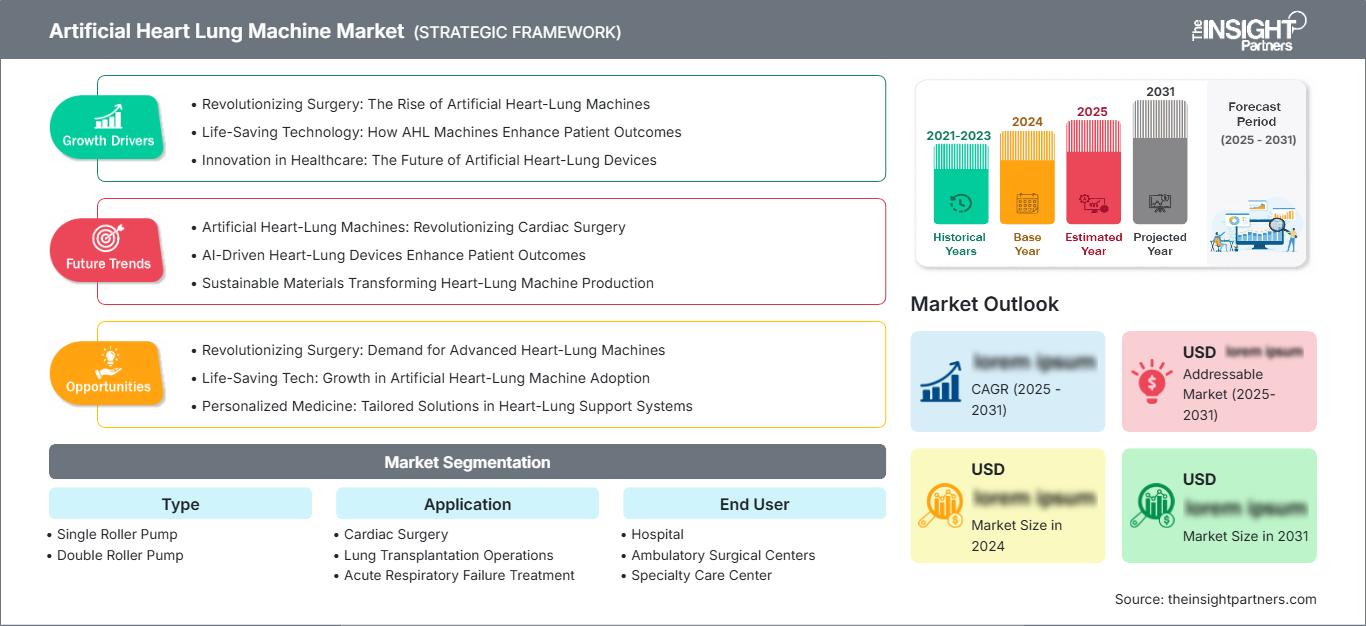
Perspectivas regionales
Mercado norteamericano de máquinas de corazón y pulmón artificiales
Se estima que Norteamérica representará entre el 38 % y el 42 % de la cuota de mercado de máquinas de circulación extracorpórea en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,2 % hasta 2034. La región se beneficia de una infraestructura concentrada en cirugía cardíaca, profesionales de perfusión con amplia experiencia y canales de adquisición establecidos. La sustitución de consolas obsoletas constituye una importante fuente de demanda, ya que los hospitales priorizan la fiabilidad de los equipos, la disponibilidad del servicio y la compatibilidad con los consumibles de perfusión existentes. Estados Unidos concentra la mayor parte de la actividad regional.
Sin embargo, el potencial de Canadá se materializa a través de sus centros cardíacos terciarios y programas de cirugía especializada, a pesar de que el país cuenta con una base de equipos limitada. El proceso de adquisición ahora incluye la evaluación de las capacidades de integración de los sistemas de monitoreo y alarma, así como la ciberseguridad, la recopilación de datos y la interoperabilidad con los sistemas de información de quirófano. Los hospitales de Norteamérica también gozan de un buen acceso a la financiación de equipos y al mantenimiento especializado. Estos factores garantizan que los sistemas de alta gama sigan teniendo demanda.
Mercado estadounidense de máquinas de corazón y pulmón artificiales
Estados Unidos representa entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,1 % hasta 2034. Existe una amplia infraestructura de grandes centros cardiovasculares, programas de cardiología pediátrica y hospitales de trasplantes. Empresas líderes como Medtronic Inc., Terumo Corporation, Edwards Lifesciences y otras cuentan con una sólida presencia comercial en lo que respecta a productos, consumibles y servicios clínicos.
Las aplicaciones tienen demanda en cirugía cardíaca, especialmente donde se emplean técnicas tradicionales de derivación cardiopulmonar. Los hospitales evalúan el sistema en función del costo total de propiedad, el mantenimiento preventivo, la capacitación del usuario, la integración del sistema y el suministro de repuestos. Hay comparativamente menos aplicaciones en entornos ambulatorios debido a la complejidad de los procedimientos de perfusión. Los factores que llevan a la diferenciación del producto tienen más que ver con la confiabilidad, la seguridad, la monitorización y la integración del sistema que con la mera función de bombeo en sí.
Mercado europeo de máquinas de corazón y pulmón artificiales
Se estima que en 2025 Europa alcanzará una cuota de mercado del 27-31%, con una tasa de crecimiento anual compuesta (TCAC) del 3,2-4,0% entre 2024 y 2034, y Alemania se consolidará como líder del mercado en la región. Actualmente, existen redes de cirugía cardíaca en el Reino Unido y Alemania, mientras que Francia, Italia y España contribuyen a través de hospitales terciarios y centros regionales para el tratamiento de enfermedades cardiovasculares. La seguridad, el coste del ciclo de vida, el soporte técnico y el cumplimiento normativo son factores clave en las compras europeas.
En el Reino Unido, los centros cardíacos especializados del NHS impulsan la demanda, y la evaluación de la integración de la monitorización digital se ha convertido en un criterio importante para la compra. Alemania aprovecha su eficiente red hospitalaria y sus centros cardiovasculares, así como su experiencia en la industria de dispositivos médicos. Además, Francia, Italia y España satisfacen parte de la demanda a través de centros cardíacos públicos y privados; sin embargo, sus compras varían según su sistema sanitario.
Mercado de máquinas de corazón y pulmón artificiales en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 20 % y el 24 % de los ingresos globales en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,3 % hasta 2034, lo que la convierte en la región principal de mayor crecimiento. China es el mercado líder, seguida de Japón, Corea del Sur, India y Australia. La expansión de la capacidad de atención cardíaca, el aumento de la formación de especialistas y la modernización hospitalaria favorecen la adopción de equipos.
China cuenta con sólidas capacidades de producción y procedimientos, mientras que Japón está interesado en tecnologías de alta gama para el cuidado cardíaco. India y Corea del Sur presentan oportunidades de crecimiento gracias a la disponibilidad de hospitales cardíacos de tercer nivel en estos países. La demanda se mantendrá alta en Australia debido a la presencia de centros de atención cardíaca en la región. El gasto público en salud y la producción local fomentarán su adopción.
Mercado de máquinas de corazón y pulmón artificiales en Oriente Medio y África
Oriente Medio y África se presentan como un mercado emergente y especializado, liderado por Arabia Saudita y los Emiratos Árabes Unidos. Se prevé que la región experimente un crecimiento anual compuesto del 3,8 % al 4,7 % entre 2024 y 2034, gracias a la modernización de los hospitales, la creación de centros especializados de atención cardiovascular y las iniciativas de desarrollo de la atención médica terciaria.
Arabia Saudita se beneficia de los programas de transformación de su sistema de salud, mientras que los Emiratos Árabes Unidos continuarán desarrollando su avanzada infraestructura sanitaria, tanto pública como privada. Sudáfrica mantiene su posición como mercado clave en el África subsahariana gracias a sus hospitales de atención terciaria. La demanda en otros países de Oriente Medio y África se ve limitada por la disparidad en la infraestructura y la disponibilidad de especialistas; sin embargo, los ingresos energéticos y las inversiones en el sector sanitario podrían permitir la adquisición selectiva de equipos.
Análisis de segmentación
Tipo
El segmento de tipos en el mercado de máquinas de corazón-pulmón artificiales abarca configuraciones de bomba de rodillo simple y de doble rodillo . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 4,1 % entre 2026 y 2034. La selección está influenciada por los protocolos de perfusión establecidos, los requisitos de control de flujo, las preferencias de mantenimiento y la compatibilidad con el equipo hospitalario. Los diseños basados en rodillos siguen siendo relevantes porque los equipos de perfusión están familiarizados con sus características operativas y los hospitales suelen priorizar las tecnologías probadas para procedimientos críticos.
- Bomba de rodillo único: Las configuraciones de rodillo único siguen siendo relevantes cuando la arquitectura de bombeo sencilla, el funcionamiento predecible y la familiaridad clínica establecida influyen en la adquisición. Su diseño relativamente simple puede contribuir a la eficiencia del mantenimiento y a la estandarización de los flujos de trabajo de perfusión.
- Bomba de doble rodillo: Los sistemas de doble rodillo admiten configuraciones que requieren múltiples funciones de bombeo controladas dentro de un sistema de perfusión. Su importancia estratégica aumenta cuando los hospitales buscan una gestión flexible del flujo en procedimientos complejos de derivación cardiopulmonar.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,2 % entre 2026 y 2034 , con la cirugía cardíaca como área predominante. La demanda está determinada por el volumen y la complejidad de los procedimientos, la infraestructura de trasplantes y la disponibilidad de profesionales de perfusión. El trasplante de pulmón y el tratamiento de la insuficiencia respiratoria aguda representan aplicaciones más específicas, pero ofrecen oportunidades para capacidades especializadas de soporte extracorpóreo.
- Cirugía cardíaca: La cirugía cardíaca representa la aplicación principal, ya que la circulación extracorpórea permite realizar procedimientos que requieren circulación mecánica temporal e intercambio de gases. La demanda depende de la capacidad de los centros cardíacos, el volumen de intervenciones quirúrgicas y la sustitución de los sistemas de perfusión instalados.
- Operaciones de trasplante de pulmón: El trasplante de pulmón requiere soporte extracorpóreo especializado y atención multidisciplinaria coordinada. El crecimiento depende del desarrollo de los centros de trasplante, la disponibilidad de donantes, la experiencia clínica y la inversión en infraestructura avanzada para quirófanos.
- Tratamiento de la insuficiencia respiratoria aguda: El tratamiento de la insuficiencia respiratoria aguda amplía el ámbito de aplicación del soporte extracorpóreo más allá de la cirugía convencional. Los hospitales con capacidades avanzadas de cuidados intensivos evalúan cada vez más sistemas integrados para protocolos complejos de soporte respiratorio.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 4,0 % entre 2026 y 2034. Los hospitales siguen siendo los principales compradores, ya que los procedimientos cardíacos complejos requieren quirófanos especializados, equipos de perfusión, cuidados intensivos y servicios de mantenimiento de equipos. Los centros quirúrgicos ambulatorios y los centros de atención especializada ofrecen oportunidades más específicas donde la complejidad de los procedimientos y la infraestructura lo permiten.
- Hospitales: Los hospitales representan la mayor parte de la demanda, ya que albergan procedimientos cardíacos complejos, programas de trasplante, cuidados intensivos y servicios de perfusión especializados. La adquisición de capital generalmente incluye equipos, contratos de servicio, capacitación y consumibles compatibles.
- Centros de Cirugía Ambulatoria: Los centros de cirugía ambulatoria representan una oportunidad selectiva donde la complejidad de los procedimientos cardiovasculares, la selección de pacientes y la infraestructura permiten el uso seguro de tecnologías extracorpóreas. Su adopción depende aún de la disponibilidad de personal y las capacidades de las instalaciones.
- Centro de atención especializada: Los centros de atención especializada pueden brindar apoyo para procedimientos cardíacos y extracorpóreos específicos, especialmente cuando se dispone de equipos especializados e infraestructura clínica avanzada. Su función estratégica varía sustancialmente según el sistema de salud y la especialización regional.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Hospital |
Alto |
Modernización de la CPB |
Maduro |
|
Centros quirúrgicos ambulatorios |
Bajo |
Derivación selectiva |
Emergente |
|
Centro de atención especializada |
Medio |
Perfusión especializada |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de máquinas de corazón y pulmón artificiales
Aumento de las necesidades de tratamiento de las enfermedades cardiovasculares
La carga mundial de enfermedades cardiovasculares sigue impulsando la demanda de intervenciones cardíacas que requieren circulación extracorpórea sofisticada. Para los fabricantes, la implicación comercial va más allá de la compra de nuevas consolas, ya que el creciente volumen de procedimientos genera una demanda asociada de oxigenadores, tubos, reservorios, componentes de monitorización y servicios técnicos. Los hospitales con programas cardíacos en expansión también deben desarrollar capacidad de perfusión capacitada, lo que crea oportunidades para paquetes integrados de equipos y formación. El impacto en el mercado es mayor en países donde la infraestructura de tratamiento cardiovascular se está expandiendo desde los grandes centros metropolitanos hacia los hospitales regionales. Los proveedores que pueden combinar equipos de capital fiables con consumibles y soporte posventa están en posición de obtener mayor valor por sistema instalado. Este factor también impulsa la actividad de reemplazo, ya que una mayor utilización aumenta la presión sobre los hospitales para mantener una capacidad de respaldo fiable.
Modernización hospitalaria y gestión digital de la perfusión
La modernización hospitalaria está transformando los criterios de adquisición, pasando del rendimiento mecánico básico a la seguridad integrada, la monitorización, la documentación y la conectividad. Los sistemas de perfusión más recientes ofrecen pantallas centralizadas, comprobaciones automatizadas de sensores, controles individuales de la bomba y registro electrónico de los parámetros del procedimiento. Estas capacidades mejoran la visibilidad del flujo de trabajo y reducen la dependencia de la transcripción manual, especialmente durante procedimientos complejos. Para los hospitales, la inversión se centra cada vez más en la estandarización operativa y la gestión de la información, en lugar de limitarse a la sustitución de equipos. Por consiguiente, los fabricantes tienen un incentivo para desarrollar plataformas modulares que se conecten con dispositivos externos de quirófano y sistemas de información hospitalaria. La demanda resultante favorece el posicionamiento premium de los sistemas que demuestran beneficios prácticos en el flujo de trabajo, mientras que las consolas tradicionales sin conectividad moderna pueden experimentar una mayor presión de reemplazo. Por lo tanto, la arquitectura digital se está convirtiendo en un factor diferenciador en las decisiones de inversión en equipos.
Expansión de la infraestructura cardíaca especializada en economías emergentes
La inversión en hospitales terciarios en economías emergentes está ampliando el acceso a procedimientos cardíacos complejos y generando nuevas necesidades de infraestructura de perfusión. China, India, el sudeste asiático y algunos países de Oriente Medio están desarrollando centros especializados capaces de realizar intervenciones cardiovasculares cada vez más sofisticadas. Las nuevas instalaciones resultan atractivas, ya que los hospitales que desarrollan programas cardíacos suelen requerir ecosistemas completos, que incluyen bombas, oxigenadores, equipos de monitorización, consumibles y formación técnica. Por lo tanto, los fabricantes pueden competir mediante organizaciones de servicio locales, redes de distribución, programas de formación y configuraciones adaptables, en lugar de depender únicamente de las especificaciones de los equipos. La producción nacional también puede mejorar la asequibilidad y acortar las cadenas de suministro en mercados sensibles al precio. A medida que la capacidad especializada se extiende más allá de los hospitales metropolitanos establecidos, los proveedores con un sólido respaldo regional y capacidad regulatoria pueden acceder a instituciones de atención cardíaca con escasa penetración previa.
Tendencias futuras del mercado de máquinas de corazón y pulmón artificiales
Plataformas de perfusión conectadas a datos
Se prevé que las tendencias del mercado de máquinas de circulación extracorpórea se centren cada vez más en plataformas de perfusión conectadas capaces de capturar, organizar y transferir datos de procedimientos. Los sistemas futuros podrían combinar controles de bomba, mediciones de gases en sangre, lecturas de presión, información de temperatura, alarmas y parámetros específicos del paciente mediante interfaces unificadas. Este desarrollo puede facilitar una documentación más consistente y permitir la revisión retrospectiva del rendimiento de la perfusión. Es probable que los fabricantes prioricen la interoperabilidad con los sistemas de información hospitalaria y las redes de quirófano, al tiempo que refuerzan los controles de ciberseguridad. La conectividad de datos también puede generar oportunidades para aplicaciones de apoyo a la toma de decisiones que identifiquen parámetros anómalos y permitan una intervención oportuna. Con el tiempo, los equipos de compras podrían evaluar la funcionalidad del software junto con la fiabilidad mecánica, desplazando la diferenciación competitiva hacia flujos de trabajo clínicos integrados en lugar de especificaciones de hardware independientes.
Mayor énfasis en una arquitectura de perfusión compacta y flexible.
Es probable que el desarrollo futuro de productos favorezca las arquitecturas compactas que mejoran la visibilidad, la accesibilidad y la utilización del quirófano sin comprometer la redundancia. Los sistemas de bombas modulares permiten a los hospitales configurar los sistemas según las necesidades específicas de pacientes adultos, pediátricos o de cada procedimiento. Los fabricantes podrían integrar cada vez más la gestión de cables, pantallas móviles, módulos de control independientes y un acceso simplificado para el mantenimiento. Estos diseños pueden ser especialmente relevantes para hospitales que operan en entornos quirúrgicos con espacio limitado o que modernizan quirófanos existentes sin necesidad de una reconstrucción extensa. La flexibilidad también puede reducir la carga operativa asociada con la reubicación y el mantenimiento de los equipos. A medida que los proveedores de atención médica evalúan las compras de capital mediante el análisis del ciclo de vida, los sistemas compactos con opciones de reemplazo modular podrían resultar más atractivos que las plataformas rígidas que requieren cambios extensos en la infraestructura. Esta tendencia debería alentar a los proveedores a equilibrar la sofisticación tecnológica con la usabilidad práctica.
Oportunidades de mercado para máquinas de corazón y pulmón artificiales
Fabricación localizada y redes de servicio regionales
Las previsiones del mercado de máquinas de corazón y pulmón artificiales indican oportunidades significativas para los fabricantes que localicen funciones selectas de producción, distribución y servicio en economías de atención médica de alto crecimiento. El ensamblaje local o el abastecimiento de componentes pueden acortar los plazos de entrega, mejorar la capacidad de respuesta y respaldar precios competitivos donde la importación de equipos de capital conlleva importantes costos logísticos. Los centros de servicio regionales pueden fortalecer aún más la retención de clientes al reducir el tiempo de inactividad de los equipos y brindar un mantenimiento preventivo más rápido. Las empresas que ingresan a mercados emergentes deberían considerar alianzas con distribuidores de dispositivos médicos establecidos, hospitales cardíacos e instituciones de capacitación en perfusión. Las estrategias de localización también pueden mejorar la comprensión de los requisitos nacionales de adquisición y las estructuras de reembolso. Es probable que las mejores oportunidades surjan donde la capacidad de atención cardíaca se está expandiendo, pero el soporte técnico especializado sigue siendo limitado. Por lo tanto, la localización estratégica debe abordar el ciclo de vida completo de la propiedad en lugar de centrarse solo en las ventas iniciales de equipos.
Estrategias integradas de equipos y consumibles
Los proveedores pueden aumentar su resiliencia comercial combinando máquinas de circulación extracorpórea con oxigenadores, tubos, cánulas, reservorios, productos para el manejo de la sangre, sistemas de monitorización y contratos de servicio. Estas estrategias integradas permiten a los fabricantes participar en ingresos recurrentes vinculados a procedimientos, en lugar de depender principalmente de reemplazos poco frecuentes de equipos. Los hospitales también pueden preferir configuraciones de consumibles estandarizadas, ya que simplifican la capacitación del personal, la gestión de inventario y la compatibilidad de los equipos. Por lo tanto, el informe del mercado de máquinas de circulación extracorpórea tiene relevancia estratégica para las empresas que evalúan la compatibilidad de su cartera de productos entre tecnologías cardiovasculares y extracorpóreas. Los proveedores con carteras de consumibles establecidas pueden usar los equipos instalados para fortalecer las relaciones con los clientes, mientras que los fabricantes especializados pueden buscar alianzas para ampliar su oferta. La inversión debe priorizar la interoperabilidad validada, el suministro predecible y el soporte clínico, ya que estos factores pueden influir significativamente en las decisiones de adquisición de los hospitales a largo plazo.
Novedades recientes
- Agosto de 2025: LivaNova PLC lanzó comercialmente el sistema de perfusión Essenz en China tras obtener la aprobación regulatoria de la Administración Nacional de Productos Médicos. La compañía identificó a China como su segundo mercado más grande para máquinas de circulación extracorpórea, después de Estados Unidos, y destacó el enfoque de perfusión personalizado del sistema, la toma de decisiones basada en datos y las capacidades de monitorización integradas. Este lanzamiento amplía la disponibilidad de la plataforma de perfusión de última generación de LivaNova en un importante mercado de cardiología.
- 2025: Terumo Corporation continuó centrando su cartera de productos cardiovasculares en tecnologías de derivación cardiopulmonar y soporte vital extracorpóreo, incluyendo máquinas de circulación extracorpórea, oxigenadores, sistemas de monitorización y plataformas ECMO. En su documentación corporativa de 2025, describe estas tecnologías como herramientas de apoyo para la cirugía cardíaca y la atención de urgencias, reforzando el enfoque integral de la compañía en perfusión y circulación extracorpórea.
- 2025: Medtronic Inc. mantuvo su cartera de productos de soporte extracorpóreo, que incluye el sistema de perfusión Quantum y las bombas centrífugas de sangre, sistemas de oxigenación, reservorios, filtros, paquetes de tubos, cánulas y hemoconcentradores asociados. Esta cartera demuestra la estrategia de la compañía de suministrar equipos cardiopulmonares junto con los componentes más amplios necesarios para los procedimientos de derivación cardiopulmonar.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -