
人工心臓ラング機械市場:規模・成長・予測 2034
人工心肺装置市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(シングルローラーポンプ、ダブルローラーポンプ)、用途別(心臓手術、肺移植手術、急性呼吸不全治療、その他)、エンドユーザー別(病院、外来手術センター、専門医療センター)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00028543
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
3億638 万米ドル
基準年値
2034年の予測
4億1551 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.88 %
成長率
対象市場
33億5165 万米ドル
(2026年~2034年)
人工心肺装置市場は、2025年に3億638万米ドルと評価され、2034年には4億1551万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.88%で拡大する見込みです。この市場は、心肺バイパス、体外循環、および高度な灌流モニタリング技術に関して独自の地位を占めています。現在の需要は、実施される心臓手術の数、交換サイクル、安全基準、および手術室灌流インフラの近代化によって牽引されています。
北米地域は、既存の心臓外科手術施設、熟練した灌流技師、そして整備された施設の更新ニーズといったインフラが整っていることから、この業界にとって重要な市場となっています。人工心肺装置の市場規模は、設備投資、技術革新、低侵襲心臓手術、デジタル灌流管理文書化のニーズなどにより、2026年から2034年にかけて年平均成長率(CAGR)3.5%~4.2%に達すると予測されています。
人工心肺装置市場の評価と洞察
- 北米:北米は、成熟した心臓センター、置換需要、および技術指向の体外循環療法に支えられ、 2025年には38~42%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.5~4.2%で成長すると予想されています。
- 米国:米国は、2025年には世界市場の30~34%を占めると推定され、心臓手術件数の多さと確立された医療機器インフラを背景に、2026年から2034年にかけて年平均成長率(CAGR)3.4~4.1%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.2~4.0%で成長すると予測されており、ドイツ、英国、フランス、イタリアが心臓センターや機器交換プログラムを通じて大きな需要を生み出すと見込まれています。
- アジア太平洋地域:アジア太平洋地域は、2025年には20~24%のシェアを占めると推定されており、心臓病治療能力の拡大に伴い、中国、日本、インド、韓国が牽引役となり、2026年から2034年の間に年平均成長率(CAGR)4.5~5.3%を記録すると予想されている。
- 最大のセグメント:心臓外科は最大のアプリケーションセグメントであり、2025年には推定72~78%の市場シェア、2026~2034年には3.4~4.1%のCAGRが見込まれており、CPBの中心的な役割を反映している。
- 高成長分野:急性呼吸不全治療は、体外循環補助の普及に支えられ、 2025年には市場シェアが6~10%、2026~2034年には年平均成長率(CAGR)が4.8~5.7%と予測される、高成長分野です。
- 詳細に分析された主要企業:メドトロニック社、ソリングループ、MAQUET GmbH & Co. KG、テルモ株式会社、CR Bard Inc.、エドワーズライフサイエンス、Braile Biomedica、天津医療、SynCardia、Jarvik Heart。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
基盤技術は、機械式ポンプ制御から、ポンプ、酸素供給、圧力監視、温度制御、警報システム、電子データ収集などから構成される統合灌流環境へと移行しました。ローラーポンプ方式は、流量の予測可能性と灌流手順の標準化という点で依然として有効であり、デジタルインターフェースはパラメータの可視化と文書化を可能にします。製造面では、モジュール構造、消耗品の標準化、保守性、病院手術室のインフラとの互換性に引き続き重点が置かれています。
今後のイノベーションは、接続型灌流システム、安全制御の自動化、設置面積の削減、生理学的モニタリングの改善を中心に展開されるでしょう。アジア太平洋地域および一部の中東諸国における心臓外科手術能力の向上は、導入台数の増加につながると予想され、北米およびヨーロッパにおける機器交換ニーズは、継続的な販売を確保するでしょう。信頼性、電気的およびサイバーセキュリティ、トレーサビリティ、機器の文書化に関する要件は、今後の製品設計および調達において、より重要になります。
人工心肺装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3億638万米ドル |
| 2034年までの市場規模 | 4億1551万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.88% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工心肺装置市場分析
心臓手術は、心臓と肺の機能を一時的に代替する必要がある心臓手術において、心肺バイパスが依然として不可欠であるため、この分野の需要を牽引しています。したがって、人工心肺装置市場の成長は、冠動脈手術、弁膜症手術、先天性心疾患手術、移植手術の件数、および病院の灌流設備への支出によって促進されるでしょう。サプライチェーンは、ポンプメーカーやモニタリング機器プロバイダーから、酸素供給装置、チューブ、カニューレ、リザーバー、加温冷却装置、血液管理ソリューションベンダーまで、幅広いプレーヤーで構成されます。
サプライチェーンは、設備機器と、各処置や技術サービスに特化した消耗品で構成されます。病院は、機器の信頼性、警報システムの設計、人間工学、保守性、そして現在使用されている使い捨て製品との互換性といった要素を考慮します。そのため、サプライチェーンは、規制遵守の実績があり、地域にサービスネットワークを持ち、消耗品の提供実績が認められ、心臓センターとの強固な関係を築いているプロバイダーに有利に働きます。
この業界の競争環境は、心血管系製品ポートフォリオの統合、導入実績、灌流技師の認知度、およびモニタリング・データ管理システムとのハードウェア互換性によって特徴づけられます。人工心肺装置市場レポートによると、メドトロニック社、テルモ株式会社、エドワーズライフサイエンス社、リバノバ社などの企業は、灌流装置やその他の心血管系技術に基づいて差別化を図っている一方、MAQUET GmbH & Co. KG社とBraile Biomedica社は製品ラインを拡大しています。
デジタル接続とインタラクション、センサー技術、ワークフローの効率化、システム統合に戦略的な投資が行われています。メドトロニック社は体外循環関連製品の幅広いポートフォリオを有しており、テルモ株式会社は人工心肺装置と酸素供給装置、体外循環装置を提供しています。リバノバ社は、ソリン・グループの伝統を受け継ぐ統合型灌流システムの伝統を基盤としています。さらに、地域メーカーは、地域密着型のサービスと競争力のある価格設定を強みとして活用できます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
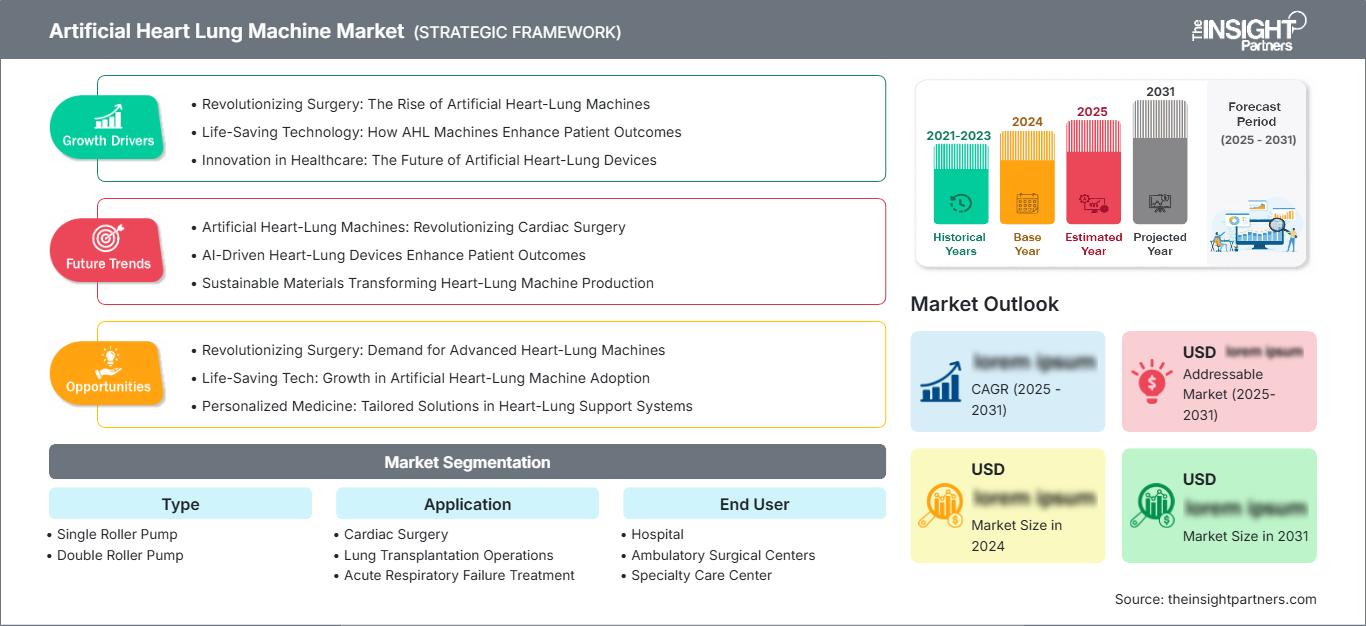
人工心肺装置市場:戦略的洞察
地域別分析
北米の人工心肺装置市場
北米は、2025年には人工心肺装置市場の38~42%を占めると推定され、2034年までの年平均成長率(CAGR)は3.5~4.2%と見込まれています。この地域は、心臓外科手術のインフラが集中していること、経験豊富な灌流専門家がいること、そして確立された調達経路があることから恩恵を受けています。老朽化したコンソールの交換は、病院が機器の信頼性、サービスの可用性、既存の灌流消耗品との互換性を優先するため、重要な需要源となっています。この地域の活動の大部分は米国が占めています。
しかし、カナダの潜在能力は、国内の医療機器基盤が小さいにもかかわらず、三次心臓センターや特殊外科プログラムを通じて実現されています。調達プロセスには、監視・警報システムの統合機能、サイバーセキュリティ、データ収集、手術室情報システムとの相互運用性の評価が含まれています。北米の病院は、機器の資金調達や専門的なメンテナンスへのアクセスも良好です。こうした要因により、ハイエンドシステムの需要は維持されています。
米国における人工心肺装置市場
2025年には北米全体の売上高の78~82%を米国が占め、2034年まで年平均成長率(CAGR)3.4~4.1%で成長すると予測されている。米国には、大規模な心血管センター、小児心臓病プログラム、移植病院など、多くの施設が既に導入されている。メドトロニック、テルモ、エドワーズライフサイエンスなどの主要企業は、製品、消耗品、臨床サービスにおいて確固たる事業基盤を築いている。
心臓外科手術、特に従来型の人工心肺装置が用いられる手術において、このシステムは需要が高い。病院は、総所有コスト、予防保守、ユーザー研修、システム統合、交換部品の供給などを基準にシステムを評価している。外来手術における灌流手技の複雑さから、外来での応用例は比較的少ない。製品の差別化要因は、単なるポンプ機能そのものよりも、システムの信頼性、安全性、モニタリング、統合性といった点に大きく左右される。
欧州の人工心肺装置市場
2025年には、欧州の市場シェアは27~31%に達すると予測されており、2024年から2034年にかけて年平均成長率(CAGR)3.2~4.0%で拡大し、ドイツが同地域の市場リーダーとなる見込みです。心臓外科ネットワークは現在、英国とドイツに存在し、フランス、イタリア、スペインは三次医療機関や心血管疾患治療のための地域センターを通じて貢献しています。安全性、ライフサイクルコスト、技術サポート、規制遵守は、欧州における購買において重要な考慮事項です。
英国では、国民保健サービス(NHS)の専門心臓センターが需要を牽引しており、デジタルモニタリングの導入評価が購入の重要な基準となっている。ドイツは、効率的な病院ネットワークと心血管センター、そして医療機器業界における専門知識を活かしている。さらに、フランス、イタリア、スペインも公立および私立の心臓センターを通じて一定の需要を満たしているが、各国の医療制度によって購入方法は異なっている。
アジア太平洋地域の人工心肺装置市場
アジア太平洋地域は、2025年には世界の収益の20~24%を占め、2034年まで年平均成長率(CAGR)4.5~5.3%を記録し、最も急速に成長する主要地域になると予測されています。中国が最大の市場で、次いで日本、韓国、インド、オーストラリアとなっています。心臓ケア能力の拡大、専門医研修の強化、病院の近代化が機器の導入を支えています。
中国は高度な手術能力と国内生産能力を備えている可能性があり、一方日本はハイエンドの心臓治療技術に関心を示している。インドと韓国には三次医療機関である心臓専門病院が存在するため、成長の機会がある。オーストラリアでは、地域内に心臓治療センターが存在するため、需要は高いままとなるだろう。政府の医療費支出と国内生産が普及を促進するだろう。
中東・アフリカの人工心肺装置市場
中東・アフリカ地域は、サウジアラビアとアラブ首長国連邦が牽引するニッチかつ新興市場として位置づけられています。病院の近代化、専門的な心血管疾患治療施設、三次医療開発イニシアチブなどにより、同地域は2024年から2034年にかけて年平均成長率(CAGR)3.8%~4.7%の成長が見込まれています。
サウジアラビアは医療制度改革プログラムから恩恵を受けており、一方、アラブ首長国連邦は高度な民間および公共医療インフラの構築を継続するだろう。南アフリカは三次医療機関を擁しているため、サハラ以南のアフリカにおける主要市場としての地位を維持している。その他の中東・アフリカ諸国の需要は、インフラの不均一性や専門医の不足によって制限されているが、エネルギー収入と医療投資によって、機器の選択的な購入が可能になるかもしれない。
セグメンテーション分析
タイプ
人工心肺装置市場のタイプ別セグメントは、シングルローラーポンプとダブルローラーポンプの構成を対象としています。このセグメントは、 2026年から2034年にかけて年平均成長率(CAGR)3.3~4.1%で拡大すると予測されています。選定は、確立された灌流プロトコル、流量制御要件、メンテナンスの好み、および病院設備との互換性によって左右されます。ローラー式設計は、灌流チームがその動作特性を熟知しており、病院が重要な処置に実績のある技術を優先することが多いため、依然として有効です。
- シングルローラーポンプ:シンプルなポンプ構造、予測可能な動作、そして確立された臨床経験が採用の決め手となる場合、シングルローラー構成は依然として有効です。比較的シンプルな設計により、メンテナンス効率の向上と標準化された灌流ワークフローの実現に貢献します。
- ダブルローラーポンプ:ダブルローラーシステムは、灌流装置内で複数の制御されたポンプ機能を必要とする構成に対応します。複雑な心肺バイパス手術において柔軟な流量管理が求められる病院では、その戦略的重要性が高まります。
応用
2026年から2034年にかけて、この技術の応用分野は年平均成長率(CAGR)3.4~4.2%で成長すると予測されており、心臓外科手術が引き続き主流となる見込みです。需要は、手術件数、手術の複雑さ、移植インフラ、および体外循環専門家の確保状況によって左右されます。肺移植や急性呼吸不全治療は応用範囲は狭いものの、体外循環補助技術の専門的な活用機会を提供します。
- 心臓外科:心臓外科は、人工心肺装置が一時的な機械的循環とガス交換を必要とする処置をサポートするため、中核的な応用分野となります。需要は、心臓センターの収容能力、手術件数、および設置済みの人工心肺装置の交換状況によって左右されます。
- 肺移植手術:肺移植には、専門的な体外循環補助と、連携のとれた多職種医療が必要です。その発展は、移植センターの発展、ドナーの確保、臨床専門知識、そして高度な手術室インフラへの投資にかかっています。
- 急性呼吸不全の治療:急性呼吸不全の治療において、体外循環補助は従来の外科手術の枠を超えてその適用範囲を拡大します。高度な集中治療能力を備えた病院では、複雑な呼吸補助経路に対応するための統合システムの評価がますます進んでいます。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.2~4.0%で拡大すると予測されています。複雑な心臓手術には、専門の手術室、体外循環チーム、集中治療サポート、および機器保守能力が必要となるため、病院が引き続き主要な購入者となります。外来手術センターや専門医療センターは、手術の複雑さとインフラが導入可能な範囲で、より限定的な機会を提供します。
- 病院:病院は、複雑な心臓手術、移植プログラム、集中治療、専門的な体外循環サービスなどを提供するため、最大の需要基盤となっています。設備投資には通常、機器、サービス契約、研修、および互換性のある消耗品が含まれます。
- 外来手術センター:外来手術センターは、心血管手術の複雑さ、患者の選択基準、およびインフラストラクチャが体外循環技術を安全に使用できる場合に、選択的に利用できる機会を提供する。導入は、人員配置と施設の能力に左右される。
- 専門治療センター:専門治療センターは、特に専門チームと高度な臨床インフラが整っている場合、特定の心臓疾患や体外循環療法を支援することができます。その戦略的な役割は、医療制度や地域ごとの専門性によって大きく異なります。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院 |
高い |
CPBの近代化 |
成熟した |
|
外来手術センター |
低い |
選択的バイパス |
新興 |
|
専門医療センター |
中くらい |
専門的な体外循環 |
スケーリング |
人工心肺装置市場の成長要因と影響分析
心血管疾患治療ニーズの高まり
世界的な心血管疾患の負担は、高度な体外循環を必要とする心臓介入に対する需要を支え続けています。メーカーにとって、商業的な影響は新しいコンソールの購入にとどまらず、処置件数の増加に伴い、酸素供給装置、チューブ、リザーバー、モニタリングコンポーネント、および技術サービスに対する需要も増加しています。心臓プログラムを拡大している病院は、訓練を受けた灌流能力も開発する必要があり、統合された機器と教育パッケージの機会が生まれています。市場への影響は、心血管治療インフラが主要都市圏から地方病院へと拡大している国で最も顕著です。信頼性の高い設備機器と消耗品、アフターサービスを組み合わせることができるサプライヤーは、設置されたシステムあたりの価値をより多く獲得できる立場にあります。この要因は、利用率の上昇が病院に信頼できるバックアップ能力を維持するよう圧力をかけるため、機器の交換活動も促進します。
病院の近代化とデジタル灌流管理
病院の近代化に伴い、調達基準は基本的な機械的性能から、安全性、モニタリング、文書化、接続性といった統合的な要素へと変化しています。最新の灌流システムは、集中表示、自動センサーチェック、個別のポンプ制御、および処置パラメータの電子記録を提供できます。これらの機能により、ワークフローの可視性が向上し、特に複雑な処置における手動転記への依存度を低減できます。病院にとって、投資対象は機器の交換だけでなく、運用標準化と情報管理へとますますシフトしています。そのため、メーカーは外部の手術室機器や病院情報システムと接続できるモジュール式プラットフォームの開発に力を入れています。こうした需要の高まりは、実用的なワークフロー上のメリットを示すシステムの優位性を後押しする一方、最新の接続性を持たない既存のコンソールは、より長期間にわたって交換を迫られる可能性があります。したがって、デジタルアーキテクチャは、設備投資の意思決定における差別化要因になりつつあります。
新興国における心臓専門医療インフラの拡充
新興国における三次医療機関への投資は、複雑な心臓手術へのアクセスを拡大し、灌流インフラに対する新たなニーズを生み出している。中国、インド、東南アジア、そして一部の中東諸国は、ますます高度化する心血管介入に対応できる専門センターを開発している。心臓プログラムを構築する病院は、ポンプ、酸素供給装置、モニタリング機器、消耗品、技術トレーニングなど、包括的なエコシステムを必要とすることが多いため、新規設備の導入は魅力的である。そのため、メーカーは機器の仕様だけに頼るのではなく、地域密着型のサービス組織、販売代理店ネットワーク、トレーニングプログラム、そして柔軟な構成を通じて競争力を発揮できる。国内生産は、価格に敏感な市場において、価格競争力を高め、サプライチェーンを短縮することにもつながる。専門的な医療能力が既存の大都市圏の病院を超えて拡大するにつれ、強力な地域サポートと規制対応能力を持つサプライヤーは、これまで十分に浸透していなかった心臓ケア施設へのアクセスを獲得できる可能性がある。
人工心肺装置市場の将来動向
データ接続型灌流プラットフォーム
人工心肺装置の市場動向は、処置データの取得、整理、転送が可能な接続型灌流プラットフォームにますます重点が置かれると予想されます。将来のシステムは、ポンプ制御、血液ガス測定、圧力測定値、温度情報、アラーム、および患者固有のパラメータを統一されたインターフェースで統合する可能性があります。この開発により、より一貫性のある文書化が可能になり、灌流パフォーマンスの事後レビューが可能になります。メーカーは、病院情報システムや手術室ネットワークとの相互運用性を優先しつつ、サイバーセキュリティ対策を強化するでしょう。データ接続は、異常なパラメータを特定し、タイムリーな介入を促す意思決定支援アプリケーションの機会も生み出す可能性があります。時間の経過とともに、調達チームはソフトウェアの機能性を機械的信頼性と併せて評価するようになり、競争上の差別化は、スタンドアロンのハードウェア仕様ではなく、統合された臨床ワークフローへと移行する可能性があります。
コンパクトで柔軟な灌流構造への重点強化
今後の製品開発では、冗長性を損なうことなく視認性、アクセス性、手術室の利用効率を向上させるコンパクトなアーキテクチャが主流となるでしょう。モジュール式のポンプ構成により、病院は成人、小児、または手術固有の要件に応じてシステムを構成できます。メーカーは、ケーブル管理、可動式ディスプレイ、独立した制御モジュール、および簡素化されたメンテナンスアクセスをますます統合していく可能性があります。このような設計は、限られた手術環境で運営されている病院や、大規模な改修をせずに既存の部屋をアップグレードする病院にとって特に重要です。柔軟性により、機器の移設やサービスに伴う運用上の負担も軽減できます。医療提供者がライフサイクル経済性に基づいて設備投資を評価するにつれて、大規模なインフラ変更を必要とする固定的なプラットフォームよりも、モジュール式の交換オプションを備えたコンパクトなシステムの方が魅力的になる可能性があります。この傾向は、サプライヤーが技術的な高度化と実用的な使いやすさのバランスを取ることを促すはずです。
人工心肺装置市場の機会
地域密着型の製造拠点と地域サービスネットワーク
人工心肺装置市場の予測によると、成長著しい医療経済圏において、生産、流通、サービス機能の一部を現地化するメーカーにとって、大きなビジネスチャンスが生まれています。現地での組み立てや部品調達は、リードタイムの短縮、対応力の向上、輸入設備の物流コストが高い場合の競争力のある価格設定を可能にします。地域サービスセンターは、機器のダウンタイムを削減し、予防保守を迅速化することで、顧客維持率をさらに強化できます。新興市場に参入する企業は、実績のある医療機器販売業者、心臓専門病院、体外循環トレーニング機関との提携を検討すべきです。現地化戦略は、国の調達要件や償還制度への理解を深めることにもつながります。心臓ケア能力が拡大しているものの、専門的な技術サポートが限られている地域で、最も大きなビジネスチャンスが生まれる可能性が高いでしょう。そのため、戦略的な現地化は、初期機器販売のみに焦点を当てるのではなく、所有ライフサイクル全体に対応する必要があります。
統合的な設備および消耗品戦略
サプライヤーは、人工心肺装置と酸素供給装置、チューブパック、カニューレ、リザーバー、血液管理製品、モニタリングシステム、およびサービス契約を組み合わせることで、商業的な回復力を高めることができます。このような統合戦略により、メーカーは、まれな設備交換に主に依存するのではなく、定期的な処置に関連した収益に参加することができます。病院は、スタッフのトレーニング、在庫管理、および機器の互換性を簡素化できる標準化された消耗品構成を好む場合もあります。したがって、人工心肺装置市場レポートは、心血管技術と体外技術にわたるポートフォリオの隣接性を評価する企業にとって戦略的に重要です。確立された消耗品ポートフォリオを持つベンダーは、設置済みの機器を使用して顧客との関係を深めることができ、専門メーカーはパートナーシップを追求して提供製品を拡大することができます。投資は、検証済みの相互運用性、予測可能な供給、および臨床サポートを優先する必要があります。これらの要素は、病院の長期的な調達決定に大きく影響する可能性があるためです。
最近の動向
- 2025年8月:LivaNova PLCは、中国国家薬品監督管理局の承認を受け、Essenz灌流システムを中国で販売開始しました。同社は、中国を米国に次ぐ第2位の人工心肺装置市場と位置付け、患者個々のニーズに合わせた灌流アプローチ、データに基づいた意思決定、統合されたモニタリング機能といった同システムの特長を強調しました。今回の発売により、LivaNovaの次世代灌流プラットフォームが、主要な心臓医療市場においてより広く利用可能になります。
- 2025年:テルモ株式会社は、心肺バイパスおよび体外式生命維持技術(人工心肺装置、酸素供給装置、モニタリングシステム、ECMOプラットフォームなど)を中心に、循環器系製品ポートフォリオの強化を図りました。同社の2025年の企業資料では、これらの技術が心臓外科手術や救急医療を支援するものであり、灌流と体外循環を統合した同社のアプローチを強化するものであると説明されています。
- 2025年:メドトロニック社は、クォンタム灌流システムおよび関連する遠心式血液ポンプ、酸素供給システム、リザーバー、フィルター、チューブパック、カニューレ、血液濃縮器を含む体外循環補助装置の製品ポートフォリオを維持しました。このポートフォリオは、心肺バイパス手術に必要な幅広いコンポーネントに加え、人工心肺装置も供給するという同社の戦略を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -