
Markt für Künstlich Nieren-: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für künstliche Nieren (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (tragbare künstliche Nieren und implantierbare künstliche Nieren), Anwendung (Erwachsene und Kinder), Endnutzer (Krankenhäuser, Kliniken und ambulante Operationszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003090
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
2,78 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,82 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,18 %
Wachstumsrate
Adressierbarer Markt
46,43 Mrd. US-Dollar
(2026–2034)
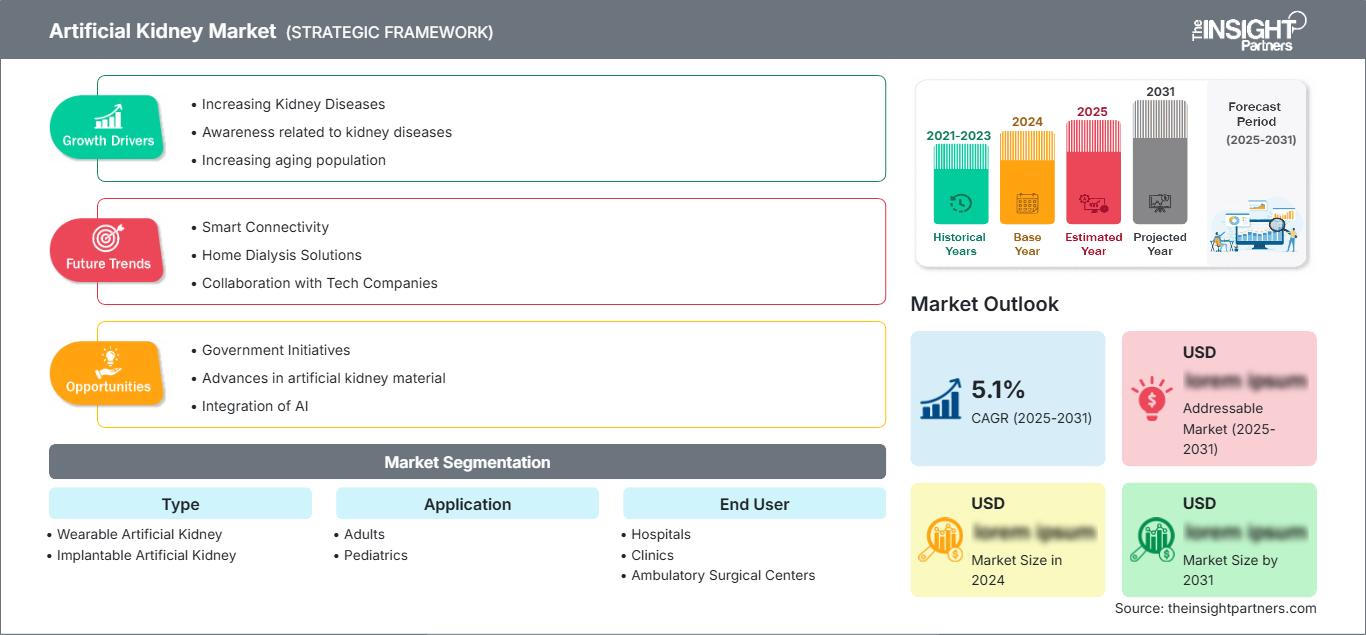
Der Markt für künstliche Nieren wird im Jahr 2025 auf 2,78 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,82 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 12,18 % im Zeitraum 2026–2034 entspricht. Der Markt befindet sich im Wandel von der traditionellen, klinikbasierten Nierenersatztherapie hin zu portableren und sogar implantierbaren Systemen. Dieses Wachstum wird durch die technologische Miniaturisierung, das steigende Interesse an Heimdialyse und Investitionen in fortschrittlichere Nierenersatzsysteme begünstigt.
Der Markt für künstliche Nieren in Nordamerika wird durch die gut ausgebaute Dialyseinfrastruktur, die intensive klinische Forschung und das wachsende Interesse an Geräten, die die Abhängigkeit von herkömmlichen stationären Behandlungen verringern, angetrieben. Es wird ein jährliches Wachstum von etwa 11,2–12,8 % im Zeitraum 2026–2034 prognostiziert.
Marktanalyse und Einblicke zum Thema künstliche Nieren
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 38–42 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,8 % wachsen wird . Unterstützt wird dies durch eine fortschrittliche Infrastruktur für die Nierenversorgung, klinische Forschung, Erstattungsmöglichkeiten und die frühzeitige Einführung tragbarer Technologien.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 84–88 % am nordamerikanischen Markt haben werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–13,0 % zwischen 2026 und 2034 , was auf erhebliche Behandlungskapazitäten für Nierenversagen im Endstadium und technologische Entwicklungen zurückzuführen ist.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 27–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 11,6–13,1 % wachsen wird . Deutschland, Großbritannien, Frankreich, Italien und die Niederlande unterstützen die Einführung durch häusliche Pflegeprogramme und Forschung im Bereich der Nierentechnologie.
- Asien-Pazifik: Der Marktanteil Asien-Pazifik wird für 2025 auf 19–23 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,7 % wachsen . China, Japan, Südkorea, Indien und Australien bieten durch den Ausbau des Zugangs zur Dialyse und der Kapazitäten im Bereich medizinischer Geräte große Chancen.
- Größtes Segment: Tragbare künstliche Nieren werden im Jahr 2025 voraussichtlich einen Marktanteil von 61–65 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,2 % im Zeitraum 2026–2034 , was die kurzfristige technologische Reife widerspiegelt.
- Wachstumsstarkes Segment: Für implantierbare künstliche Nieren wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 13,8–15,5 % erwartet , unterstützt durch Fortschritte bei Siliziummembranen, Bioreaktoren und der Entwicklung implantierbarer Geräte.
- Detaillierte Analyse der wichtigsten Unternehmen: Medtronic, B. Braun Melsungen AG, Nikkiso Co., Ltd., Kawasumi Laboratories, Inc., Fresenius SE & Co. KGaA, Baxter International Inc., Asahi Kasei Medical Co., Ltd., DaVita Inc., Merit Medical Systems, Inc. und NIPRO CORPORATION.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der technologische Fortschritt wird die Nierenersatztherapie von großen, stationären Einheiten hin zur Miniaturisierung der Filtration, der Dialysatregeneration mittels Sorptionstechnologie, effizienten Pumpensystemen, Membrantechnologie und Biosensorsystemen verändern. Die klinische Machbarkeit tragbarer Geräte wurde bereits nachgewiesen, frühere Erfahrungen zeigten jedoch Probleme bei der Durchflusskontrolle und im Kreislaufmanagement. Implantierbare Lösungen beinhalten Hämofiltration in Kombination mit biologischen Reabsorptionsprozessen, die erhebliche Fortschritte hinsichtlich Biokompatibilität, Herstellung und Zuverlässigkeit erfordern.
Im Prognosezeitraum werden die größten Investitionen in klinische Studien, die Produktion, die Abrechnungsgrundlagen und die regulatorische Vorbereitung fließen. Europa und der asiatisch-pazifische Raum können sich mit zunehmendem technischen Know-how zu Zentren für die Weiterentwicklung der Technologie entwickeln, während Nordamerika weiterhin das Zentrum für die Vermarktung bleibt. Die wachsende Datenlage fördert Partnerschaften zwischen Universitäten, Geräteherstellern, Dialyseunternehmen und Technologieunternehmen, die die mit der Entwicklung verbundenen Risiken minimieren können.
Berichtsumfang zum Markt für künstliche Nieren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,78 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,82 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,18 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für künstliche Nieren
Das Wachstum des Marktes für künstliche Nieren wird durch die Defizite der intermittierenden Dialyse, die Nachfrage nach Heimdialyse und das physiologische Ziel in der klinischen Praxis, eine physiologischere Nierenersatztherapie anzubieten, angetrieben. Das Ökosystem umfasst Membranhersteller, Pumpen- und Sensoranbieter, Hersteller von Dialyseverbrauchsmaterialien, Akteure der klinischen Forschung und Entwicklung, Krankenhäuser, ambulante Pflegedienste und Kostenträger. Das tragbare System benötigt proprietäre Sorptionsmittel, Batterien, kleine Pumpen, Gefäßzugangselemente und Monitore und bietet somit verschiedene Wertschöpfungsstufen.
Technologie bestimmt das Angebot, da die Produktion im industriellen Maßstab auf Biokompatibilität, Sterilisation, Membranen, Fluidik und Qualitätskontrolle basieren muss. Etablierte Dialyseunternehmen haben hinsichtlich regulatorischer Anforderungen und Produktionskapazitäten einen Vorteil, während sich spezialisierte Anbieter in ihrer Architektur unterscheiden. Daher ist es notwendig, nicht nur die Produkte selbst, sondern auch die zugehörigen Verbrauchsmaterialien, Dienstleistungen, klinischen Studien, Zahlungsprozesse und die Skalierbarkeit der Produktion zu analysieren.
Der Wettbewerb konzentriert sich zunehmend auf Technologieplattformen anstatt auf die Spezifikationen traditioneller Dialysegeräte. Medtronic, B. Braun Melsungen AG, Nikkiso Co., Ltd., Fresenius SE & Co. KGaA, Baxter International Inc., Asahi Kasei Medical Co., Ltd. und NIPRO CORPORATION verfügen über exzellente Kompetenzen in der Nierenversorgung und im Bereich Medizintechnik, während Merit Medical Systems, Inc. und Kawasumi Laboratories, Inc. über relevante interventionelle und Zugangskompetenzen verfügen. DaVita Inc. gewinnt aufgrund der Notwendigkeit, Kommerzialisierung und Dialyseprozesse zu integrieren, an Bedeutung für die Anbieterseite.
Die strategische Ausrichtung entwickelt sich daher hin zum Aufbau von Partnerschaften, klinischen Studien und der Integration angrenzender Technologien. Am erfolgreichsten werden jene Unternehmen sein, die Filtrationsmaterialien, digitale Trackingsysteme, Flüssigkeitsmanagement und Infrastruktur für die häusliche Pflege integrieren können. Investitionen bleiben aufgrund der erforderlichen umfangreichen klinischen Studien implantierbarer Systeme relativ zielgerichtet. Beispielsweise befindet sich das Nierenprojekt weiterhin in der Entwicklung und zeigt sowohl technisches Potenzial als auch einen langen Weg zur Kommerzialisierung auf.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für künstliche Nieren: Strategische Einblicke
Regionale Einblicke
Markt für künstliche Nieren in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 38–42 % am Markt für künstliche Nieren halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,8 % wachsen. Die USA stellen aufgrund ihrer umfassenden Dialyseinfrastruktur, der hohen Behandlungsbelastung durch Nierenversagen im Endstadium, ihres Forschungsumfelds und der etablierten Wege für innovative Medizinprodukte das wichtigste regionale Nachfragezentrum dar. Kanada bietet einen kleineren, aber technologisch hochentwickelten Markt mit Schwerpunkt auf Heimnierentherapien.
Regionales Wachstum profitiert von universitären Studien, Geräteentwicklung und Gesundheitsdienstleistern, die klinische Studien unter kontrollierten Bedingungen durchführen können. Der Fall tragbarer Nieren ist besonders relevant, da Tests am Menschen nicht nur die Möglichkeit der kontinuierlichen Filtration, sondern auch die Notwendigkeit der Überarbeitung einiger Aspekte aufgrund technischer Herausforderungen aufgezeigt haben. Die Finanzierung sollte sich auf Lösungen konzentrieren, die echte Fortschritte in Bezug auf Mobilität, Flexibilität, Sicherheit und Kosten erzielen.
US-Markt für künstliche Nieren
Es wird erwartet, dass die USA im Jahr 2025 einen Anteil von 84–88 % am nordamerikanischen Markt ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–13,0 % bis 2034. Zu den Nachfragetreibern zählen die hohe Anzahl von Patienten mit terminaler Niereninsuffizienz (ESRD), die Kostenerstattung für Dialysebehandlungen durch Medicare, spezialisierte Anbieter und moderne Einrichtungen für klinische Forschung. Medtronic, Baxter International Inc., Fresenius SE & Co. KGaA und NIPRO CORPORATION verfügen über relevante Kompetenzen im Bereich der Nierenversorgung.
Zu den prioritären Anwendungsgebieten zählen zunehmend Technologien, die die Heimtherapie erleichtern, die Belastung durch die Therapie verringern und eine kontinuierliche physiologische Unterstützung gewährleisten. Tragbare Geräte bieten kurzfristige Perspektiven, während implantierbare Plattformen sich derzeit noch in der Entwicklungsphase befinden. Das Nierenprojekt optimiert weiterhin die Technologien von Hämofilter und Bioreaktor, bevor klinische Studien am Menschen beginnen.
Europäischer Markt für künstliche Nieren
Für Europa wird im Jahr 2025 ein Marktanteil von 27–31 % prognostiziert, was einem durchschnittlichen jährlichen Wachstum von 11,6–13,1 % entspricht. Deutschland bleibt dabei einer der führenden nationalen Märkte. In Großbritannien und Deutschland bestehen Netzwerke für die Nierenforschung, während sich die Möglichkeiten in Frankreich, Italien, Spanien und den Niederlanden aufgrund mobiler und häuslicher Behandlungsmodelle erweitern.
Großbritannien vereint spezialisierte Nierenversorgung mit technologischer klinischer Forschung. Deutschland verfügt über eine bedeutende Produktionsbasis für Medizinprodukte und ein spezialisiertes Gesundheitssystem. Frankreich, Italien und Spanien bieten aufgrund ihrer älteren Bevölkerung, Dialyseeinrichtungen und des Fokus auf dezentrale Behandlungen zusätzlichen Bedarf. Heimtests von NeoKidney in den Niederlanden belegen die Entwicklung auch in Europa.
Markt für künstliche Nieren im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum (APAC) wird bis 2025 ein Marktanteil von 19–23 % prognostiziert, mit einem erwarteten jährlichen Wachstum von 13,0–14,7 %. Die wichtigsten Akteure in der Region sind China und Japan, deren Stärke auf die hohe Dichte an Produktionsanlagen, die gut ausgebaute Dialyseinfrastruktur und die fortschrittliche Medizintechnik zurückzuführen ist. Südkorea und Australien zählen aufgrund ihrer technologischen Fortschritte zu den sekundären Märkten, während Indien ein erhebliches langfristiges Wachstumspotenzial bietet.
Produktionskapazitäten, ein verbesserter Zugang zur Gesundheitsversorgung und staatlich geförderte Nierenprogramme könnten die Einführung erleichtern. Japan mit seinem leistungsstarken Medizintechniksektor könnte insbesondere bei miniaturisierten Nierenimplantaten hilfreich sein, während China die Massenproduktion unterstützen könnte. Indien und Australien werden die Dezentralisierung des Nierenerkrankungsmanagements fördern.
Markt für künstliche Nieren im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen einen kleineren, aber wachsenden Markt für diese Technologie dar. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die Hauptinvestoren in der Region, gefolgt von Südafrika. Das Wachstum in dieser Region wird aufgrund des Ausbaus der Krankenhausinfrastruktur und der Einrichtungen für Nierenersatztherapie auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,0 % bis 12,0 % geschätzt.
Saudi-Arabien profitiert von enormen Investitionen im Gesundheitssektor, während die VAE ihren Fokus auf eine fortschrittliche Infrastruktur für private Gesundheitseinrichtungen legen. Südafrika ist das führende Technologiezentrum Subsahara-Afrikas. Die übrigen Länder des Nahen Ostens und Afrikas stehen vor Herausforderungen wie hohen Kosten, eingeschränkter Verfügbarkeit von Fachkräften und mangelnder Infrastruktur. Die Verfügbarkeit von Energiequellen und öffentliche Investitionen im Gesundheitswesen könnten jedoch einige Projekte im Bereich der tertiären Versorgung unterstützen.
Segmentierungsanalyse
Typ
Der Gerätetyp bleibt die zentrale technologische Dimension, wobei der Markt für künstliche Nieren derzeit näher an der praktischen klinischen Anwendung ist als vollständig implantierbare Systeme. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,0–13,2 % erwartet , da die Entwickler die Batterieleistung, die Regeneration des Sorptionsmittels, das Flüssigkeitsmanagement und die Ergonomie der Geräte verbessern. Implantierbare Systeme sind technologisch komplexer, könnten aber langfristig eine stärkere klinische Differenzierung erreichen.
- Tragbare künstliche Niere: Tragbare Plattformen beheben die mit der konventionellen Dialyse verbundenen Einschränkungen hinsichtlich Mobilität und Behandlungshäufigkeit. Ihre strategische Bedeutung liegt in der Anwendung zu Hause, der kontinuierlichen Therapie, den kompakten Komponenten und der Integration von Überwachungs- und Flüssigkeitsmanagementtechnologien.
- Implantierbare künstliche Niere: Implantierbare Plattformen zielen darauf ab, Filtrations- und biologische Nierenfunktionen im Körper nachzubilden. Ihre strategische Bedeutung ist hoch, da eine erfolgreiche Entwicklung die Abhängigkeit von externen Geräten verringern könnte, obwohl die klinische Validierung und die Biokompatibilität weiterhin erhebliche Hürden darstellen.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,7–13,0 % zunehmen wird . Erwachsene stellen dabei das größte Potenzial dar, da die meisten fortschrittlichen Nierenersatztechnologien ursprünglich für die Physiologie Erwachsener und etablierte Behandlungspfade für Patienten mit terminaler Niereninsuffizienz entwickelt wurden. Pädiatrische Anwendungen bieten ein spezielles Potenzial, das eine erhebliche Miniaturisierung erfordert.
- Erwachsene: Erwachsene Patienten stellen die wichtigste Zielgruppe dar, da die Infrastruktur für die Behandlung von Nierenversagen im Endstadium, Heimdialyseprogramme und klinische Studien auf diese Bevölkerungsgruppe konzentriert sind. Entwickler legen Wert auf Mobilität, Behandlungsautonomie und eine geringere Abhängigkeit von herkömmlichen Dialysezentren.
- Pädiatrie: Anwendungen in der Pädiatrie erfordern spezielle Geräteabmessungen, Dosierungskontrolle, Berücksichtigung des Gefäßzugangs und Langzeit-Sicherheitsbewertungen. Eine erfolgreiche Miniaturisierung könnte einen erheblichen ungedeckten Bedarf decken, da die konventionelle Dialyse erhebliche logistische und lebensqualitätsbezogene Belastungen mit sich bringt.
Endbenutzer
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Endnutzer von 11,3–12,7 % prognostiziert . Krankenhäuser bleiben zentral, da neue Technologien eine spezialisierte Betreuung erfordern, während Kliniken und ambulante Operationszentren ausgewählte Eingriffe, Überwachung und Nachsorge unterstützen können. Die zunehmende Verbreitung von Behandlungen zu Hause wird die Beschaffungsmodelle und den Bedarf an Dienstleistungen beeinflussen.
- Krankenhäuser: Krankenhäuser bleiben das primäre Umfeld für die Einführung neuer Technologien, da sie spezialisierte Nephrologie-Teams, intensive Überwachung, eine Infrastruktur für die klinische Forschung und Zugang zu komplexen Verfahren bieten, die während der frühen Kommerzialisierungsphase erforderlich sind.
- Kliniken: Kliniken unterstützen die Nachsorge, die Patientenaufklärung, die Erhaltungstherapie und ausgewählte nierentherapeutische Eingriffe. Ihre Rolle kann sich erweitern, sobald die Geräte einfacher zu bedienen sind und die Überwachungsanforderungen nicht mehr ausschließlich in großen Krankenhäusern stattfinden.
- Ambulante Operationszentren: Ambulante Operationszentren können ausgewählte zugangsbezogene Eingriffe und Geräteinterventionen durchführen, sofern dies klinisch angezeigt ist. Ihre strategische Relevanz hängt von der Komplexität der Geräte, den Anästhesieanforderungen und der Entwicklung standardisierter ambulanter Behandlungsprotokolle ab.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Spezialisierte Betreuung |
Reifen |
|
Kliniken |
Medium |
Nachsorge |
Skalierung |
|
Ambulante Operationszentren |
Niedrig |
Ambulanter Zugang |
Aufkommen |
Markt für künstliche Nieren: Wachstumstreiber und Wirkungsanalyse
Verlagerung hin zu einer häuslichen und patientenzentrierten Nierenersatztherapie
Die zunehmende Verbreitung von Heimdialysesystemen bietet kleineren Systemen die Chance, ihre Abhängigkeit von stationärer Dialyseinfrastruktur zu verringern. Tragbare Plattformen verbessern Mobilität, Behandlungsplanung und Patientenautonomie, während kompakte Systeme Transport- und einrichtungsbezogene Belastungen potenziell reduzieren können. Dieser Trend beeinflusst den Markt über die reine Gerätebeschaffung hinaus, da eine erfolgreiche Heimdialyse Schulungen, Fernüberwachung, die Logistik von Verbrauchsmaterialien, technischen Support und die Abstimmung der Kostenerstattung erfordert. Anbieter bewerten Nierentechnologien daher zunehmend anhand eines ganzheitlichen Versorgungsmodells anstatt allein anhand der Gerätespezifikationen. Unternehmen, die Hardware mit digitaler Überwachung und wiederkehrenden Servicemodellen integrieren können, erzielen eine stärkere Differenzierung. Der kommerzielle Erfolg hängt von Nachweisen ab, die Sicherheit, Therapietreue, Benutzerfreundlichkeit und Wirtschaftlichkeit im Vergleich zu herkömmlichen Heim- und Zentrumdialyseverfahren belegen.
Miniaturisierung von Filtrations-, Pump- und Überwachungskomponenten
Fortschritte in der Materialwissenschaft, Mikrofertigung, Sensorik und Niedrigenergieelektronik erweitern die technische Machbarkeit kompakter Nierenersatzsysteme. Tragbare künstliche Nieren basieren zunehmend auf miniaturisierten Membranmodulen, sorptionsmittelbasierter Dialysatregeneration, Niedrigenergiepumpen und integriertem Monitoring. Forschungsergebnisse aus dem Jahr 2025 unterstreichen die Bedeutung fortschrittlicher Materialien für eine verbesserte Toxinentfernung und Personalisierung. Die kommerziellen Auswirkungen sind erheblich, da die Reduzierung von Gerätegröße, Energieverbrauch und Verbrauchsmaterialvolumen die Benutzerfreundlichkeit verbessert und gleichzeitig den Einsatz in verschiedenen Versorgungsbereichen erweitert. Allerdings muss die Miniaturisierung die Filtrationsleistung, Druckstabilität, Sterilität und Patientensicherheit gewährleisten. Daher könnten Komponentenlieferanten mit Expertise in Präzisionsfertigung und medizinischen Materialien für die Plattformentwickler zunehmend wichtige strategische Partner werden.
Ausbau der Infrastruktur für Forschung und klinische Validierung von Nierentechnologien
Die verstärkte Zusammenarbeit zwischen Universitäten, Krankenhäusern, Medizintechnikunternehmen und Dialyseanbietern beschleunigt die technologische Weiterentwicklung. Der Entwicklungsprozess umfasst zunehmend die technische Verifizierung, präklinische Studien, frühe Machbarkeitsstudien, Usability-Tests und die Planung der Kostenerstattung vor der Markteinführung. Dieser Ansatz kann technische Ausfälle in späten Entwicklungsphasen reduzieren, indem Probleme in den Bereichen Durchflusskontrolle, Biokompatibilität, Geräteergonomie und Patientenhandhabung frühzeitig erkannt werden. Dies ist besonders relevant für implantierbare Technologien, deren Anforderungen an klinische Studien deutlich höher sind als die für konventionelle Geräte. Forschungsökosysteme in den USA, Europa, Japan und ausgewählten asiatischen Märkten können daher die Wettbewerbsposition stärken, indem sie Zugang zu spezialisierten Forschern, Produktionspartnern und regulatorischer Expertise bieten. Erfolgreiche Plattformen werden voraussichtlich eher aus multidisziplinärer Entwicklung als aus isolierter Geräteentwicklung hervorgehen.
Markt für künstliche Nieren: Zukunftstrends
Tragbare Systeme entwickeln sich hin zu einer kontinuierlichen Nierenunterstützung zu Hause
Die nächste Generation tragbarer Systeme wird voraussichtlich den Fokus auf kontinuierliche oder verlängerte Behandlungen legen, anstatt herkömmliche Dialysegeräte lediglich zu verkleinern. Entwickler kombinieren tragbare Filtration, Sorptionsmittelregeneration, Batteriesysteme, Sensoren und stationäre Regenerationseinheiten zu integrierten Behandlungsökosystemen. Die Holland-Plattform von Renovo beispielsweise basiert auf einer tragbaren Einheit für den Tag und einer stationären Regenerationsarchitektur für die Nacht. Die geplante klinische Entwicklung beginnt mit der Anwendung unter Aufsicht und schreitet bis zu längeren Heimstudien fort. Diese Entwicklung könnte die Beschaffung von einmaligen Geräteanschaffungen hin zu wiederkehrenden Verbrauchsmaterialien und Servicemodellen verändern. Die Markttrends für künstliche Nieren werden daher neben der Filtrationsleistung zunehmend auch Benutzerfreundlichkeit, Kostenerstattung, Konnektivität, Wartung und Patientenadhärenz widerspiegeln.
Konvergenz von Bioengineering und implantierbarer Filtration
Die Entwicklung implantierbarer Systeme geht über die mechanische Filtration hinaus und konzentriert sich auf Systeme, die künstliche Membranen mit biologischen Komponenten kombinieren. Das Kidney Project nutzt einen Hämofilter auf Siliziumbasis und einen Bioreaktor, der ausgewählte biologische Funktionen der natürlichen Niere übernehmen soll. Zukünftige Plattformen könnten Sensoren, automatisierte Steuerung, Biomaterialien und biotechnologisch hergestellte Komponenten integrieren, um die physiologische Regulation zu verbessern. Dieser Übergang wird schrittweise erfolgen, da die langfristige Blutverträglichkeit, die Infektionskontrolle, die Haltbarkeit der Implantate und der chirurgische Austausch weiterhin Herausforderungen darstellen. Fortschritte in der Mikrofabrikation und der regenerativen Medizin könnten jedoch eine eigenständige Kategorie von Nierenersatztechnologien hervorbringen, die weniger mit der konventionellen Dialyse, sondern vielmehr mit der Transplantation konkurriert.
Marktchancen für künstliche Nieren
Partnerschaften für Vermarktungsplattformen für häusliche Pflege
Unternehmen können Partnerschaften eingehen, die Geräteentwicklung mit Dialyseanbieternetzwerken, Fernüberwachung, häuslicher Pflege, Logistik und Expertise im Bereich Kostenerstattung kombinieren. Solche Kooperationen können Kommerzialisierungsbarrieren abbauen, da der Erfolg einer tragbaren Niere nicht allein von der Hardwareverfügbarkeit abhängt. Prognosen für den Markt für künstliche Nieren sprechen zunehmend für Geschäftsmodelle, bei denen Hersteller den gesamten Behandlungspfad verstehen, einschließlich des Austauschs von Verbrauchsmaterialien, der Patientenschulung, der Wartung und der klinischen Eskalation. Strategische Investoren sollten Entwickler mit glaubwürdigen Zulassungsplänen und Zugang zu klinischen Studienzentren priorisieren, anstatt sich ausschließlich auf die Leistung von Prototypen zu verlassen. Partnerschaften mit etablierten Unternehmen im Bereich der Nierenversorgung können zudem Fertigungs-Know-how und Beschaffungsbeziehungen bereitstellen. Für aufstrebende Entwickler kann dieser Ansatz die Kommerzialisierungszyklen verkürzen und gleichzeitig den Kapitalbedarf für den Aufbau einer unabhängigen Serviceinfrastruktur reduzieren.
Partnerschaften in der Fertigung fortschrittlicher Werkstoffe und Komponenten
Die Entwicklung von Hochleistungsmembranen, Sorptionsmitteln, Sensoren, Pumpen und biokompatiblen Materialien bietet attraktive Investitionsmöglichkeiten. Komponentenlieferanten können Wertschöpfung erzielen, selbst wenn die klinische Einführung auf Plattformebene noch ungewiss ist, da mehrere Entwickler ähnliche Technologien benötigen. Der Marktbericht für künstliche Nieren umfasst daher neben Komplettsystemen auch spezialisierte Materialien und Präzisionskomponenten. Investitionsprioritäten sollten skalierbare Fertigung, gleichbleibende Qualität, Sterilisationskompatibilität und langfristige Versorgungssicherheit beinhalten. Unternehmen, die Siliziummembranen, fortschrittliche Polymere, Sorptionskartuschen, mikrofluidische Komponenten und energieeffiziente Elektronik entwickeln, können sich als Schlüsselanbieter positionieren. Eine frühzeitige Zusammenarbeit mit Geräteentwicklern kann dazu beitragen, technische Spezifikationen festzulegen und Wechselkosten zu schaffen, bevor kommerzielle Plattformen eine breitere klinische Anwendung erreichen.
Aktuelle Entwicklungen
- Januar 2026: Universitätsklinikum Utrecht: Das Universitätsklinikum Utrecht hat eine klinische Studie gestartet, in der Patienten mit schwerem Nierenversagen die tragbare künstliche Niere NeoKidney zu Hause testen. Ziel der Studie ist es, zu evaluieren, ob die mobile Dialyse mehr Freiheit und Kontrolle für die Patienten ermöglicht und gleichzeitig die Sicherheit gewährleistet. Diese Initiative stellt einen wichtigen europäischen Schritt hin zur tragbaren Nierenersatztherapie für den Heimgebrauch dar.
- Januar 2026: Renovo, Inc.: Das Entwicklungsprogramm der Holland-Plattform von Renovo beschreibt einen stufenweisen WAK 3.0-Pfad mit präklinischer Verifizierung, Einbindung der FDA, einer frühen Machbarkeitsstudie und einer geplanten 60-tägigen Studie zur Anwendung zu Hause. Das Unternehmen beschreibt die Plattform als experimentell und noch nicht FDA-zugelassen oder kommerziell erhältlich und hebt den laufenden Zulassungs- und klinischen Validierungsprozess hervor.
- Juni 2025: NIPRO CORPORATION: NIPRO präsentierte auf der ERA 2025 das Umkehrosmose-Wasseraufbereitungssystem LiniXia und erweiterte damit sein Dialyse-Portfolio um Wasseraufbereitungslösungen der nächsten Generation. Das System optimiert die Wassernutzung und ist in einer PRO-Konfiguration mit Hitzedesinfektion erhältlich. Dies unterstreicht die kontinuierlichen Investitionen in die Infrastruktur rund um Dialysebehandlungen und Nierenpflege.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -