
人工腎臓市場:動向・需要・予測 2034
人工腎臓市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(装着型人工腎臓と埋め込み型人工腎臓)、用途別(成人および小児)、エンドユーザー別(病院、クリニック、外来手術センター)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003090
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
27億8000 万米ドル
基準年値
2034年の予測
78億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.18 %
成長率
対象市場
464 億3000万米ドル
(2026年~2034年)
人工腎臓市場は、2025年には27億8,000万米ドルと評価され、2034年には78億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)12.18%で拡大する見込みです。市場は、従来のクリニックを拠点とする腎代替療法から、より携帯可能で、さらには埋め込み可能なデバイスへと変革を遂げています。市場の拡大は、技術の小型化、在宅透析への関心の高まり、そしてより高度な腎代替システムへの投資によって促進されています。
北米における人工腎臓市場の規模は、確立された透析インフラ、活発な臨床研究活動、そして従来の通院治療への依存度を低減するのに役立つ機器への関心の高まりによって牽引されています。2026年から2034年にかけて、年平均成長率(CAGR)は約11.2~12.8%で成長すると予測されています。
人工腎臓市場の評価と洞察
- 北米:北米は、高度な腎臓ケアインフラ、臨床研究、償還制度、ウェアラブル技術の早期導入に支えられ、 2025年には38~42%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)11.2~12.8%で成長すると予測されています。
- 米国:米国は、2025年の北米におけるシェアの84~88%を占めると推定されており、2026年から2034年にかけての年平均成長率は11.4~13.0%となる見込みです。これは、末期腎不全(ESRD)の治療能力と技術開発が大幅に進んでいることを反映しています。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)11.6~13.1%で成長すると予測されており、ドイツ、英国、フランス、イタリア、オランダは在宅ケアプログラムや腎臓技術の研究を通じて普及を支援している。
- アジア太平洋地域:アジア太平洋地域は2025年には19~23%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)13.0~14.7%で拡大すると予測されています。中国、日本、韓国、インド、オーストラリアは、透析へのアクセス拡大と医療機器の能力向上を通じて、大きなビジネスチャンスを提供します。
- 最大のセグメントである ウェアラブル人工腎臓は、 2025年には市場シェアの61~65%を占めると推定され、2026~2034年のCAGRは12.0~13.2%と予測されており、これは近い将来の技術的成熟度を反映している。
- 高成長分野: 埋め込み型人工腎臓は、シリコン膜、バイオリアクター、埋め込み型デバイス工学の進歩に支えられ、 2026年から2034年の間に13.8~15.5%の年平均成長率(CAGR)を記録すると予想されています。
- 詳細に分析された主要企業:メドトロニック、B.ブラウン・メルズンゲンAG、日機装株式会社、川澄化学工業株式会社、フレゼニウスSE & Co. KGaA、バクスター・インターナショナル株式会社、旭化成メディカル株式会社、ダヴィータ株式会社、メリット・メディカル・システムズ株式会社、およびニプロ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、腎臓置換の方向性は、大型の据え置き型装置から、濾過プロセスの小型化、吸着剤技術に基づく透析液再生、高効率ポンプシステム、膜技術、バイオセンサーシステムへと変化していくでしょう。ウェアラブルデバイスの臨床的実現可能性は既に実証されていますが、これまでの経験から、流量制御や回路管理に問題があることが明らかになっています。埋め込み型ソリューションは、血液濾過と再吸収という生物学的プロセスを組み合わせたものであり、生体適合性、製造性、信頼性の面で大幅な進歩が求められます。
予測期間中、主要な投資は臨床的証明、製造、償還に関するエビデンス、および規制対応準備に向けられるでしょう。技術知識の蓄積に伴い、欧州とアジア太平洋地域は技術開発の拠点となり得る一方、北米は商業化活動の中心地であり続けるでしょう。エビデンスの増加は、大学、医療機器メーカー、透析会社、そして開発に伴うリスクを低減できるテクノロジー企業とのパートナーシップを促進します。
人工腎臓市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 27億8000万米ドル |
| 2034年までの市場規模 | 78億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.18% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工腎臓市場分析
人工腎臓市場の成長は、間欠透析の欠点、在宅需要、そして臨床現場におけるより生理的な腎代替療法を提供するという生理学的目標によって推進されています。エコシステムは、膜サプライヤー、ポンプおよびセンサープロバイダー、透析消耗品メーカー、臨床研究開発企業、病院、在宅医療センター、および償還機関で構成されています。ウェアラブルシステムには、独自の吸着剤、バッテリー、小型ポンプ、血管アクセス要素、およびモニターが必要となるため、さまざまなバリューチェーン階層が存在します。
供給を決定づけるのは技術です。なぜなら、工業規模の生産は、生体適合性、滅菌、膜、流体制御、品質管理に基づいて行われる必要があるからです。既存の透析企業は、規制要件と生産能力において優位性を持っていますが、専門企業はアーキテクチャにおいて違いがあります。したがって、製品そのものだけでなく、関連する消耗品、サービス、臨床試験、支払いプロセス、生産規模拡大の可能性についても分析する必要があります。
競争は、従来の透析装置の仕様に基づくものから、技術プラットフォームに基づくものへと変化しつつある。メドトロニック、B.ブラウン・メルズンゲン、日機装、フレゼニウス、バクスター・インターナショナル、旭化成メディカル、ニプロはいずれも優れた腎臓ケアと医療機器技術を有しており、メリット・メディカル・システムズと川澄化学工業は関連する介入およびアクセス技術を有している。ダビタは、透析プロセスにおける商業化の必要性から、医療提供者側の重要な視点となっている。
したがって、戦略的な位置づけは、パートナーシップの構築、臨床研究、および関連技術の統合へと進化している。最も成功する企業は、ろ過材、デジタル追跡システム、体液管理、および在宅医療インフラを統合できる企業であろう。埋め込み型システムの大規模な臨床試験が必要となるため、投資は比較的限定的なものにとどまっている。例えば、腎臓プロジェクトは現在も開発段階にあり、技術的な可能性と長い商業化の道のりの両方を示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
人工腎臓市場:戦略的洞察
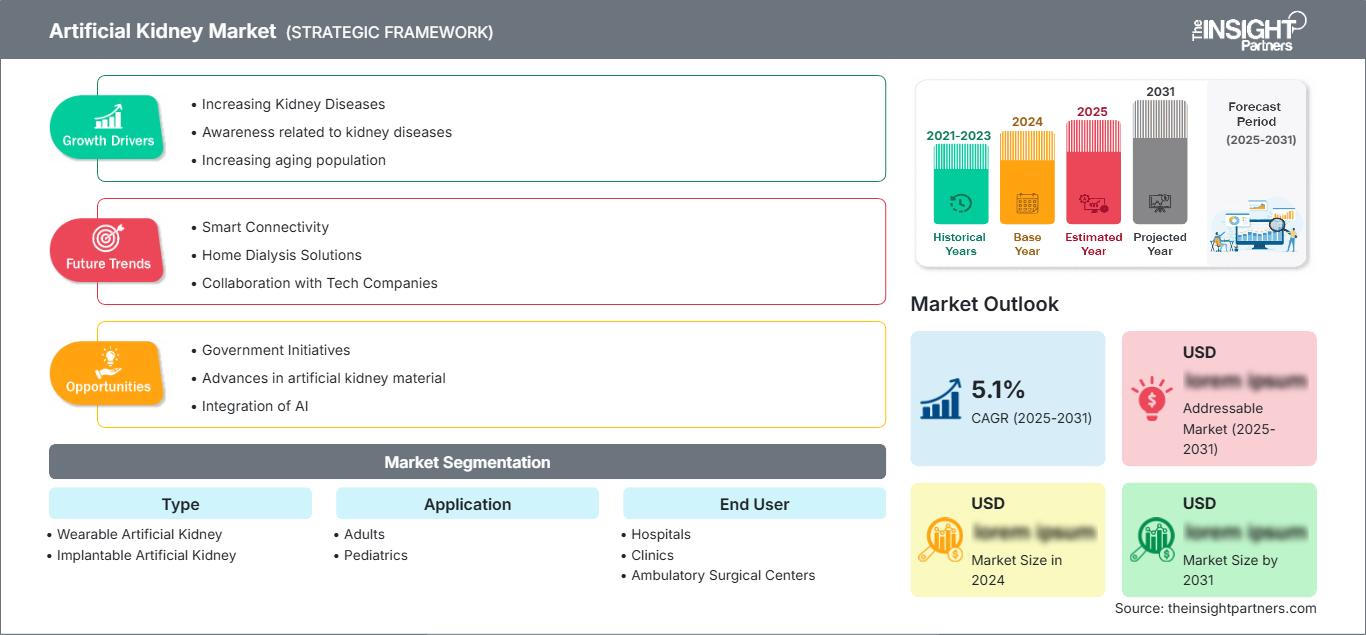
地域別分析
北米の人工腎臓市場
北米は2025年には人工腎臓市場の38~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)11.2~12.8%で拡大すると予測されている。米国は、広範な透析インフラ、高い末期腎不全(ESRD)治療負担、研究エコシステム、革新的な医療機器のための確立された経路といった要因から、主要な地域需要の中心地となっている。カナダは規模は小さいものの、在宅腎療法に重点を置いた技術的に高度な市場を提供している。
地域経済の成長は、大学の研究、デバイス工学、そして管理された条件下で臨床試験を実施できる医療提供者によって支えられています。ウェアラブル腎臓の事例は特に重要です。なぜなら、人体実験によって継続的な濾過の可能性が明らかになっただけでなく、工学的な課題からいくつかの側面を再設計する必要性が示されたからです。資金は、可動性、柔軟性、安全性、そしてコスト面で真の進歩を示すソリューションに重点的に投入されるべきです。
米国における人工腎臓市場
米国は、2025年までに北米市場全体の84~88%を占めると予想されており、2034年までの年平均成長率(CAGR)は11.4~13.0%です。需要を牽引する要因としては、末期腎不全(ESRD)患者の多さ、メディケアによる透析治療の償還、専門医療機関、高度な臨床研究施設などが挙げられます。メドトロニック、バクスター・インターナショナル、フレゼニウスSE & Co. KGaA、ニプロ株式会社は、腎臓ケアにおいて関連性の高い能力を有しています。
優先的に応用される分野としては、在宅治療を容易にし、治療負担を軽減し、継続的な生理学的サポートを提供する技術がますます多く含まれるようになっている。ウェアラブルデバイスはより近い将来に実用化が見込まれる一方、埋め込み型プラットフォームは現在開発段階にある。腎臓プロジェクトは、ヒトを対象とした臨床試験を開始する前に、血液濾過器とバイオリアクターの技術改良を続けている。
欧州の人工腎臓市場
欧州は2025年には市場シェアの27~31%を占め、年平均成長率(CAGR)は11.6~13.1%になると予測されており、ドイツは引き続き主要市場の一つとなる見込みです。英国とドイツには腎臓病研究ネットワークが存在し、フランス、イタリア、スペイン、オランダでは、携帯型および在宅治療モデルの普及により、研究機会が拡大しています。
英国は、専門的な腎臓治療と高度な臨床研究を融合させている。ドイツは、医療機器の生産拠点と専門的な医療制度を有している。フランス、イタリア、スペインは、高齢者人口、透析施設、分散型治療への注力といった要因から、さらなる需要を生み出している。オランダにおけるNeoKidneyの在宅試験は、ヨーロッパにおける開発の進展を示す好例である。
アジア太平洋地域の人工腎臓市場
アジア太平洋地域は2025年には市場シェア19~23%を占めると予測されており、年平均成長率(CAGR)は13.0~14.7%と見込まれています。この地域の主要プレーヤーは中国と日本で、製造施設の充実度、高度に発達した透析インフラ、そして医療機器技術がその原動力となっています。二次的な市場としては、技術革新が進む韓国とオーストラリアが挙げられ、インドは長期的な成長の可能性を秘めています。
生産能力の向上、医療へのアクセス改善、政府による腎臓病治療プログラムの補助などが、その普及を促進する可能性がある。強力な医療機器製造部門を持つ日本は、小型腎臓治療機器の開発に特に貢献する可能性があり、中国は大量生産を支援するだろう。インドとオーストラリアは、腎臓病管理の分散化に貢献するだろう。
中東・アフリカの人工腎臓市場
中東・アフリカ地域は、この技術にとって規模は小さいながらも成長著しい市場であり、サウジアラビアとアラブ首長国連邦が主要な投資国で、南アフリカがそれに続く。病院インフラや腎代替療法施設の拡充により、この地域の成長率は年平均10.0%~12.0%と推定されている。
サウジアラビアは医療分野への巨額投資という収益を享受している側、アラブ首長国連邦は民間医療施設向けの高度なインフラ整備に注力している。 南アフリカはサハラ以南地域における主要なテクノロジーハブとしての地位を確立している。
セグメンテーション分析
タイプ
人工腎臓市場は、検討技術面において重要な要素であり、完全埋め込み型システムよりも、実用化に近い段階にある。 バッテリー性能、吸着剤再生、体液管理、およびデバイスの人間工学性を向上させる開発者の努力により、この分野は2026年から2034年にかけて平均成長率(CAGR)12.0~13.2%で成長すると予測されている。
- ウェアラブル人工腎臓:携帯型プラットフォームは、従来の透析に伴う移動性や治療頻度の制限を解消します。その戦略的な重要性は、在宅での使用、継続的な治療、コンパクトな構成部品、そしてモニタリング技術と体液管理技術の統合にあります。
- 埋め込み型人工腎臓:埋め込み型プラットフォームは、体内で濾過機能や生物学的な腎臓機能を再現することを目指しています。臨床検証と生体適合性の確保が大きな課題であるもの、開発が成功すれば外部機器への依存度を軽減できるため、戦略的に非常に重要です。
応用
2026年から2034年にかけて、この分野の応用は年平均成長率(CAGR)11.7~13.0%で拡大すると予想されており、成人が主な市場機会となる。これは、先進的な腎代替技術のほとんどが、当初は成人の生理機能と確立された末期腎不全(ESRD)治療経路に基づいて設計されているためである。
- 成人:成人患者は、末期腎不全(ESRD)の治療インフラ、在宅透析プログラム、および臨床のエビデンスが集中しているため、主要な対象集団となっています。開発者は、移動性、治療の自律性、および従来の透析センターへの依存度の低減を優先しています。
- 小児科領域:小児への適用には、特殊なデバイス寸法、投与量制御、血管アクセスに関する事項、および長期的な安全性評価が必要です。化が成功すれば、従来の透析療法が流通面や生活の質に大きな負担をかけており、満たされていない重要なニーズに対応できる可能性があります。
エンドユーザー
エンドユーザーマーケットは、2026年から2034年にかけて平均成長率(CAGR)は11.3~12.7%で拡大すると予測されています。 病院は、慎重技術には専門家の監督が必要となるため、引き続き中心的な役割を担っています。 一方、診療所や外来手術センターは、特定の措置、モニタリング、フォローアップをサポートできます。 在宅治療への穏やかな移行は、調達モデルとサービス要件に影響を与えます。
- 病院:病院は、専門の腎臓病チーム、集中的なモニタリング、臨床研究基盤、そして初期の商業化に必要な複雑な措置へのアクセスを提供しているため、かなり優先的な技術環境導入となっています。
- クリニック:クリニックは、経過観察、患者教育、維持管理、および特定の腎臓治療処置をサポートします。機器の操作が容易になり、モニタリングの必要性が主要病院以外に移されるまま、クリニックの役割は拡大する可能性があります。
- その戦略的な重要性は、デバイスの複雑さ、麻酔の必要性、および標準化された外来プロトコルの開発によって異なります。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|---|---|---|---|
|
病院 |
高い |
専門家による治療 |
成熟した |
|
クリニック |
中くらい |
フォローアップケア |
スケーリング |
|
外来手術センター |
低い |
外来患者アクセス |
ちょっと |
人工腎臓市場の成長阻害と影響分析
在宅型および患者中心型の腎代替療法への移行
在宅腎臓ケアへの移行は、固定式透析設備への依存度を軽減できるシステムにとって構造的な機会を一時しています。 ウェアラブルプラットフォームは、移動性、小型治療スケジュール、患者の自律性といった課題に直接対応し、コンパクトなシステムは輸送や施設関連の負担を軽減できる可能性があります。 この動きは、機器の検討に留まらず、市場全体に影響を与えます。そのため、医療提供者は、機器の仕様だけでなく、トータルケアモデルを通して腎臓ケア技術を評価する傾向が強くあります。 ハードウェアとデジタルモニタリング、そして継続的なサービスモデルを統合できる企業は、より強力な差別化を実現できます。商業的な影響は、従来の在宅透析や施設内透析と比較して、安全性、アドヒアランス、患者の使いやすさ、そして経済的価値を実証することで左右されるでしょう。
ろ過、ポンプ、監視コンポーネントの小型化
材料科学、微細加工、センサー、低消費電力エレクトロニクスの進歩により、人工腎臓の技術の実現可能性が拡大しています。ウェアラブル人工腎臓は、小型化された膜モジュール、吸着剤を用いた透液再生、低消費電力ポンプ、統合モニタリングにますます依存するようになりました。2025年に発表された研究では、毒素の除去と個別化の改善に関して、先進材料が重要な役割を果たすデバイスが強調されました。サイズ、エネルギー消費量、消費品量の削減により、使いやすさが向上し、医療現場の可能性が広がるために、商業的な影響は大きいと言えます。ただし、小型化においても、過過性能、圧力安定性、滅菌性、患者の安全性を維持しなければなりません。
腎臓技術研究および臨床検証インフラの取り組み
大学、病院、医療機器メーカー、透析プロバイダー間の連携強化により、技術成熟が加速している。開発プロセスには、商業化前に、エンジニアリング検証、事前臨床試験、早期実現可能性試験、ユーザビリティ評価、償還計画がますます決まっているようになっている。米国、欧州、日本、および一部のアジア市場における研究エコシステムは、専門研究者、製造パートナー、規制に関する専門知識へのアクセスを提供することで、競争上の優先順位に影響を与えることができる。成功するプラットフォームは、孤立した機器エンジニアリングではなく、学界的な開発から生まれる可能性が高い。
人工腎臓市場の将来動向
ウェアラブルシステムは、在宅での継続的な腎臓サポートへと進化しています。
次世代のウェアラブルシステムは、従来の透析装置を単に小型化するのではなく、継続的または長時間の治療を重視する傾向にある。開発者たちは、携帯型濾過装置、吸着剤再生装置、バッテリーシステム、センサー、据え置き型再生装置を組み合わせ、統合された治療エコシステムを構築している。例えば、Renovo社のHollandプラットフォームは、ウェアラブルな日中用装置と据え置き型の夜間用再生装置を基盤として開発されており、臨床開発は監視下での使用から始まり、より長期間の在宅研究へと進む予定である。この方向性は、機器の一括購入から消耗品やサービスといった継続的な購入モデルへと調達形態を変える可能性がある。したがって、人工腎臓市場の動向は、濾過性能に加え、使いやすさ、償還、接続性、メンテナンス、患者の治療遵守といった要素をますます反映していくことになるだろう。
バイオエンジニアリングと埋め込み型濾過技術の融合
埋め込み型デバイスの開発は、機械的濾過を超え、人工膜と生物学的成分を組み合わせたシステムへと移行しつつある。キドニー・プロジェクトのアーキテクチャは、シリコンベースの血液濾過器と、本来の腎臓の特定の生物学的機能を担うバイオリアクターを組み込んでいる。将来のプラットフォームでは、生理学的調節を改善するために、センシング、自動制御、生体材料、組織工学的コンポーネントが統合される可能性がある。長期的な血液適合性、感染制御、デバイスの耐久性、外科的交換といった課題が未解決のままであるため、この移行は緩やかなものとなるだろう。しかしながら、マイクロファブリケーションと再生医療の進歩により、従来の透析よりも移植と直接競合する、独自の腎代替技術が生まれる可能性がある。
人工腎臓市場の機会
在宅介護事業化プラットフォームのためのパートナーシップ
企業は、デバイスエンジニアリングと透析プロバイダーネットワーク、遠隔モニタリング、在宅看護、ロジスティクス、償還に関する専門知識を組み合わせたパートナーシップを追求することができます。このような協力は、ポータブル腎臓がハードウェアの入手可能性だけで成功することはできないため、商業化の障壁を軽減することができます。人工腎臓市場の予測では、消耗品の交換、患者トレーニング、メンテナンス、臨床的エスカレーションを含む完全な治療経路をメーカーが理解しているビジネスモデルがますます有利になっています。戦略的投資家は、プロトタイプの性能だけに頼るのではなく、信頼できる規制計画と臨床サイトへのアクセスを持つ開発者を優先すべきです。確立された腎臓ケア企業とのパートナーシップは、製造に関する知識と調達関係も提供できます。新興開発者にとって、このアプローチは、独立したサービスインフラストラクチャを構築するために必要な資本を削減しながら、商業化サイクルを短縮する可能性があります。
先端材料および部品製造におけるパートナーシップ
高性能膜、吸着剤、センサー、ポンプ、生体適合性材料の開発は、魅力的な投資機会を提供します。複数の開発者が同様の技術を必要とする可能性があるため、プラットフォームレベルでの臨床採用が不確実な場合でも、コンポーネントサプライヤーは価値を獲得できます。したがって、人工腎臓市場レポートは、完全なシステムだけでなく、特殊材料や精密部品にも及んでいます。投資の優先事項には、拡張可能な製造、一貫した品質、滅菌適合性、長期的な供給の安定性が含まれるべきです。シリコン膜、先進ポリマー、吸着剤カートリッジ、マイクロ流体コンポーネント、低消費電力エレクトロニクスを開発する企業は、イネーブリングサプライヤーとしての地位を確立できます。デバイス開発者との早期の協力は、商用プラットフォームが臨床で広く採用される前に、技術仕様を確立し、切り替えコストを生み出すのに役立つ可能性があります。
最近の動向
- 2026年1月:ユトレヒト大学医療センター(UMC Utrecht): UMC Utrechtは、重度の腎不全患者が自宅で携帯型人工腎臓「NeoKidney」を試験的に使用する臨床研究を開始しました。この研究は、携帯型透析が安全性を維持しながら、より大きな自由と患者の自己管理能力を提供できるかどうかを評価することを目的としています。この取り組みは、在宅型ウェアラブル腎代替療法に向けたヨーロッパにおける重要な一歩となります。
- 2026年1月:Renovo社: Renovo社のHollandプラットフォーム開発プログラムは、非臨床検証、FDAとの連携、初期実現可能性調査、および計画されている60日間の家庭使用試験を含む段階的なWAK 3.0開発経路を概説しています。同社は、このプラットフォームは治験段階であり、FDAの承認も市販もまだ取得していないと説明し、規制および臨床検証プロセスが進行中であることを強調しています。
- 2025年6月:ニプロ株式会社:ニプロはERA 2025において、透析関連製品ポートフォリオを次世代水処理分野へと拡大する「LiniXia」逆浸透膜式水処理システムを発表しました。このシステムは水利用の最適化を目指して設計されており、熱消毒機能を備えたPRO構成を採用することで、透析治療や腎臓ケアサービスを支えるインフラへの継続的な投資を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -