
Marché de l’artificiel rein : taille, part de marché et prévisions 2034
Taille et prévisions du marché des reins artificiels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (rein artificiel portable et rein artificiel implantable), application (adultes et enfants), utilisateur final (hôpitaux, cliniques et centres de chirurgie ambulatoire) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003090
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
2,78 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,18 %
taux de croissance
Marché adressable
46,43 milliards de dollars américains
(2026-2034)
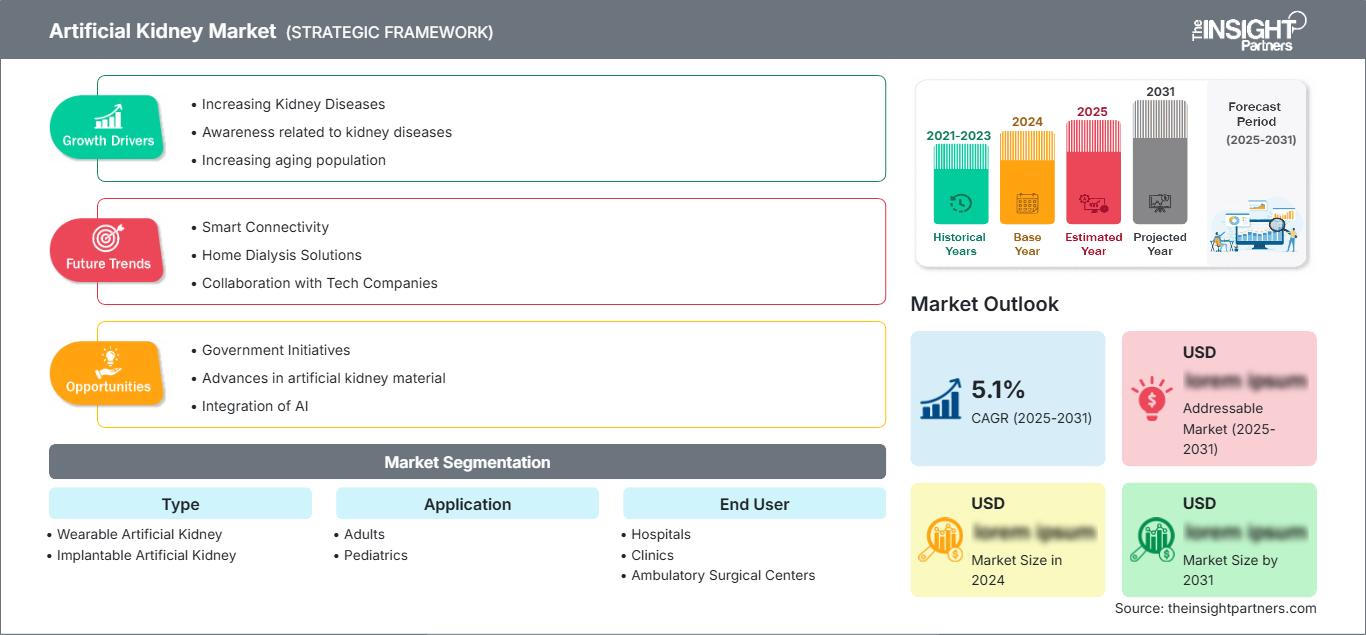
Le marché des reins artificiels était évalué à 2,78 milliards de dollars américains en 2025 et devrait atteindre 7,82 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 12,18 % entre 2026 et 2034. Ce marché connaît une transformation, passant des traitements traditionnels en milieu hospitalier à des dispositifs plus portables, voire implantables. Cette expansion est favorisée par la miniaturisation technologique, l'intérêt croissant pour la dialyse à domicile et les investissements dans des systèmes de remplacement rénal plus performants.
Le marché des reins artificiels en Amérique du Nord est porté par une infrastructure de dialyse bien établie, une activité de recherche clinique soutenue et un intérêt croissant pour les dispositifs permettant de réduire la dépendance aux traitements traditionnels en milieu hospitalier. Il devrait croître à un taux de croissance annuel composé (TCAC) d'environ 11,2 % à 12,8 % entre 2026 et 2034.
Analyse et perspectives du marché des reins artificiels
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 38 à 42 % en 2025 , avec une croissance annuelle composée de 11,2 à 12,8 % entre 2026 et 2034 , grâce à une infrastructure de soins rénaux avancée, à la recherche clinique, aux capacités de remboursement et à l'adoption précoce des technologies portables.
- États-Unis : On estime que les États-Unis représenteront 84 à 88 % de la part de l'Amérique du Nord en 2025 , avec un TCAC de 11,4 à 13,0 % entre 2026 et 2034 , reflétant une capacité de traitement de l'insuffisance rénale terminale et un développement technologique substantiels.
- Europe : L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 11,6 à 13,1 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et les Pays-Bas soutenant l'adoption de ces technologies grâce à des programmes de soins à domicile et à la recherche sur les technologies rénales.
- Asie-Pacifique : La part de marché de l’Asie-Pacifique est estimée entre 19 et 23 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 13,0 à 14,7 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l’Inde et l’Australie offrent de fortes opportunités grâce à l’élargissement de l’accès à la dialyse et au développement des dispositifs médicaux.
- Segment le plus important : le rein artificiel portable devrait représenter une part de marché estimée à 61-65 % en 2025 , avec un TCAC de 12,0-13,2 % entre 2026 et 2034 , reflétant une maturité technologique à court terme.
- Segment à forte croissance : le rein artificiel implantable devrait enregistrer un TCAC de 13,8 à 15,5 % entre 2026 et 2034 , grâce aux progrès réalisés dans les membranes de silicium, les bioréacteurs et l'ingénierie des dispositifs implantables.
- Principales entreprises analysées en détail : Medtronic, B. Braun Melsungen AG, Nikkiso Co., Ltd., Kawasumi Laboratories, Inc., Fresenius SE & Co. KGaA, Baxter International Inc., Asahi Kasei Medical Co., Ltd., DaVita Inc., Merit Medical Systems, Inc. et NIPRO CORPORATION.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques vont transformer la prise en charge des maladies rénales, passant des unités fixes volumineuses à la miniaturisation des procédés de filtration, à la régénération du dialysat grâce à la technologie des adsorbants, aux systèmes de pompage performants, à la technologie membranaire et aux systèmes de biocapteurs. La faisabilité clinique des dispositifs portables a déjà été démontrée, mais les premières expériences ont révélé des problèmes de contrôle du flux et de gestion du circuit. Les solutions implantables reposent sur l'hémofiltration associée à des processus biologiques de réabsorption, qui nécessiteront des avancées considérables en termes de biocompatibilité, de fabrication et de fiabilité.
Durant la période prévisionnelle, les investissements majeurs seront consacrés à la validation clinique, à la production, aux preuves de remboursement et à la préparation réglementaire. L'Europe et l'Asie-Pacifique pourraient devenir des pôles de développement pour cette technologie, à mesure que les connaissances en ingénierie progressent, tandis que l'Amérique du Nord restera le centre des activités de commercialisation. L'accumulation de preuves encourage les partenariats entre universités, fabricants de dispositifs médicaux, entreprises de dialyse et sociétés technologiques, ce qui permet de réduire les risques liés au développement.
Rapport sur le marché des reins artificiels : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,78 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,18% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des reins artificiels
La croissance du marché des reins artificiels est alimentée par les limites de la dialyse intermittente, la demande à domicile et l'objectif physiologique, en pratique clinique, d'offrir une suppléance rénale plus naturelle. L'écosystème comprend les fournisseurs de membranes, de pompes et de capteurs, les fabricants de consommables de dialyse, les acteurs de la R&D clinique, les hôpitaux, les centres de soins à domicile et les organismes de remboursement. Le système portable nécessitera des sorbants, des batteries, des petites pompes, des dispositifs d'accès vasculaire et des moniteurs spécifiques, offrant ainsi différents niveaux de valeur ajoutée.
La technologie est le facteur déterminant de l'offre, car la production à l'échelle industrielle repose nécessairement sur la biocompatibilité, la stérilisation, les membranes, la fluidique et le contrôle qualité. Les entreprises de dialyse établies bénéficient d'un avantage certain en matière de conformité aux exigences réglementaires et de capacité de production, tandis que les spécialistes se distinguent par leur architecture. Il est donc essentiel d'analyser non seulement les produits eux-mêmes, mais aussi les consommables associés, les services, les études cliniques, les modalités de paiement et la possibilité d'extension de la production.
La concurrence s'oriente davantage vers les plateformes technologiques que vers les spécifications traditionnelles des machines de dialyse. Medtronic, B. Braun Melsungen AG, Nikkiso Co., Ltd., Fresenius SE & Co. KGaA, Baxter International Inc., Asahi Kasei Medical Co., Ltd. et NIPRO CORPORATION possèdent toutes une expertise reconnue en néphrologie et en dispositifs médicaux, tandis que Merit Medical Systems, Inc. et Kawasumi Laboratories, Inc. disposent de compétences pertinentes en matière d'intervention et d'accès vasculaire. DaVita Inc. devient un acteur important du point de vue des prestataires de soins, compte tenu de la nécessité d'intégrer la commercialisation aux processus de dialyse.
Le positionnement stratégique évolue donc vers le développement de partenariats, les études cliniques et l'intégration de technologies connexes. Les entreprises les plus performantes seront celles qui sauront intégrer des matériaux de filtration, un système de suivi numérique, la gestion des fluides et une infrastructure de soins à domicile. Les investissements restent relativement ciblés en raison de la nécessité d'essais cliniques approfondis pour les systèmes implantables. À titre d'exemple, le projet « Rein » est toujours en développement, démontrant à la fois son potentiel technique et un long chemin vers la commercialisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des reins artificiels : perspectives stratégiques
Perspectives régionales
marché des reins artificiels en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 38 et 42 % des parts de marché des reins artificiels en 2025 et connaîtra une croissance annuelle composée (TCAC) de 11,2 à 12,8 % entre 2026 et 2034. Les États-Unis constituent le principal centre de demande régional grâce à leur vaste infrastructure de dialyse, à l'importance des traitements contre l'insuffisance rénale terminale, à leur écosystème de recherche et à leurs filières établies pour les dispositifs médicaux innovants. Le Canada représente un marché plus restreint, mais technologiquement avancé, axé sur les thérapies rénales à domicile.
La croissance régionale bénéficie des études universitaires, de l'ingénierie des dispositifs et des prestataires de soins de santé capables de réaliser des essais cliniques en conditions contrôlées. Le cas des reins portables est particulièrement pertinent, car les essais sur l'humain ont révélé non seulement la possibilité d'une filtration continue, mais aussi la nécessité de repenser certains aspects en raison de difficultés techniques. Le financement devrait être axé sur les solutions qui démontrent de réels progrès en matière de mobilité, de flexibilité, de sécurité et de coût.
marché américain des reins artificiels
Les États-Unis devraient représenter 84 à 88 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 11,4 à 13,0 % jusqu'en 2034. La demande est notamment alimentée par un grand nombre de patients atteints d'insuffisance rénale terminale, le remboursement des traitements de dialyse par Medicare, la présence de prestataires spécialisés et d'infrastructures de recherche clinique de pointe. Medtronic, Baxter International Inc., Fresenius SE & Co. KGaA et NIPRO CORPORATION possèdent des compétences pertinentes dans le domaine des soins rénaux.
Les domaines d'application prioritaires incluent de plus en plus les technologies qui facilitent les soins à domicile, réduisent la charge thérapeutique et assurent un soutien physiologique continu. Les dispositifs portables offrent des perspectives à plus court terme, tandis que les plateformes implantables sont actuellement en phase de développement. Le projet sur les reins poursuit l'amélioration des technologies d'hémofiltration et de bioréacteur avant d'entamer les essais cliniques chez l'humain.
marché européen des reins artificiels
L’Europe devrait représenter entre 27 et 31 % du marché en 2025, enregistrant une croissance annuelle composée de 11,6 % à 13,1 %, l’Allemagne demeurant l’un des principaux marchés nationaux. Des réseaux de recherche en néphrologie existent au Royaume-Uni et en Allemagne, tandis que les opportunités se développent en France, en Italie, en Espagne et aux Pays-Bas grâce aux modèles de traitement portables et à domicile.
Le Royaume-Uni associe des soins rénaux spécialisés à la recherche clinique technologique. L'Allemagne dispose d'une importante base de production de dispositifs médicaux et d'un système de santé spécialisé. La France, l'Italie et l'Espagne contribuent à la demande supplémentaire liée au vieillissement de leur population, à leurs centres de dialyse et à leur intérêt pour les traitements décentralisés. Les essais à domicile de NeoKidney aux Pays-Bas témoignent également du développement de ce dispositif en Europe.
marché des reins artificiels en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 19 à 23 % en 2025 et afficher une croissance annuelle composée (TCAC) de 13,0 à 14,7 %. La Chine et le Japon sont les principaux acteurs de la région, grâce à leurs importantes capacités de production, leurs infrastructures de dialyse performantes et leurs technologies de pointe en matière de dispositifs médicaux. La Corée du Sud et l'Australie constituent des marchés secondaires importants en raison de leurs avancées technologiques, tandis que l'Inde présente un fort potentiel de croissance à long terme.
L'augmentation des capacités de production, l'amélioration de l'accès aux soins et les programmes de néphrologie subventionnés par l'État pourraient faciliter son adoption. Le Japon, grâce à son important secteur de fabrication d'équipements médicaux, pourrait apporter une aide précieuse pour la miniaturisation des dispositifs rénaux, tandis que la Chine pourrait contribuer à la production de masse. L'Inde et l'Australie assureront la décentralisation de la prise en charge des maladies rénales.
marché des reins artificiels au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent un marché plus restreint mais en plein développement pour cette technologie. L'Arabie saoudite et les Émirats arabes unis y sont les principaux investisseurs, suivis par l'Afrique du Sud. Le taux de croissance annuel composé (TCAC) de cette région est estimé entre 10 et 12 %, grâce à l'expansion des infrastructures hospitalières et des centres de dialyse.
L’Arabie saoudite bénéficie d’investissements massifs dans le secteur de la santé, tandis que les Émirats arabes unis privilégient le développement d’infrastructures de pointe pour les établissements de santé privés. L’Afrique du Sud constitue le principal pôle technologique d’Afrique subsaharienne. Le reste du Moyen-Orient et de l’Afrique est confronté à des difficultés d’accès aux soins, à la disponibilité de spécialistes et au manque d’infrastructures, même si la disponibilité de sources d’énergie et les investissements publics dans la santé pourraient faciliter certains projets de soins tertiaires.
Analyse de segmentation
Taper
Le type de dispositif demeure le principal facteur technologique, le marché du rein artificiel étant actuellement plus proche d'un déploiement clinique concret que celui des systèmes entièrement implantables. Ce segment devrait connaître une croissance annuelle composée de 12,0 % à 13,2 % entre 2026 et 2034, grâce aux améliorations apportées par les développeurs aux performances des batteries, à la régénération du sorbant, à la gestion des fluides et à l'ergonomie des dispositifs. Les systèmes implantables, bien que technologiquement plus complexes, pourraient offrir une différenciation clinique plus marquée à long terme.
- Rein artificiel portable : ces plateformes portables pallient les problèmes de mobilité et les contraintes de fréquence des traitements liés à la dialyse conventionnelle. Leur intérêt stratégique réside dans leur utilisation à domicile, la continuité du traitement, la compacité des composants et l’intégration des technologies de surveillance et de gestion des fluides.
- Rein artificiel implantable : les plateformes implantables visent à reproduire les fonctions de filtration et les fonctions rénales biologiques au sein de l’organisme. Leur importance stratégique est capitale car leur développement réussi pourrait réduire la dépendance aux dispositifs externes, bien que la validation clinique et la biocompatibilité demeurent des obstacles majeurs.
Application
Le marché des applications devrait croître à un TCAC de 11,7 à 13,0 % entre 2026 et 2034 , les adultes représentant le principal débouché, car la plupart des technologies de pointe de remplacement rénal sont initialement conçues pour la physiologie adulte et les protocoles de traitement établis de l'insuffisance rénale terminale. Les applications pédiatriques offrent un potentiel spécifique nécessitant une miniaturisation importante.
- Adultes : Les patients adultes constituent la principale population cible, car les infrastructures de traitement de l’insuffisance rénale terminale, les programmes de dialyse à domicile et les données cliniques sont concentrés au sein de cette population. Les développeurs privilégient la mobilité, l’autonomie du traitement et la réduction de la dépendance aux centres de dialyse conventionnels.
- Pédiatrie : Les applications pédiatriques nécessitent des dispositifs aux dimensions spécifiques, un contrôle précis du dosage, des considérations relatives à l’accès vasculaire et une évaluation de la sécurité à long terme. Une miniaturisation réussie pourrait répondre à d’importants besoins non satisfaits, notamment dans les cas où la dialyse conventionnelle engendre des contraintes logistiques et un impact considérable sur la qualité de vie.
Utilisateur final
Le marché des utilisateurs finaux devrait connaître une croissance annuelle composée de 11,3 % à 12,7 % entre 2026 et 2034. Les hôpitaux demeurent des acteurs clés, car les technologies émergentes requièrent la supervision de spécialistes, tandis que les cliniques et les centres de chirurgie ambulatoire peuvent prendre en charge certaines interventions, la surveillance et le suivi. Le développement progressif des soins à domicile influencera les modèles d'approvisionnement et les besoins en services.
- Hôpitaux : Les hôpitaux demeurent le principal environnement d’adoption des technologies, car ils fournissent des équipes de néphrologie spécialisées, une surveillance intensive, une infrastructure de recherche clinique et un accès aux procédures complexes nécessaires lors des premières phases de commercialisation.
- Cliniques : Les cliniques assurent le suivi, l’éducation des patients, la maintenance et certaines interventions en néphrologie. Leur rôle pourrait s’étendre à mesure que les dispositifs deviennent plus faciles à utiliser et que les besoins de surveillance se déplacent hors des grands hôpitaux.
- Centres de chirurgie ambulatoire : Ces centres peuvent prendre en charge certaines interventions et procédures d’accès vasculaire, lorsque cela est cliniquement approprié. Leur pertinence stratégique dépend de la complexité du dispositif, des exigences en matière d’anesthésie et de l’élaboration de protocoles ambulatoires standardisés.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Soins spécialisés |
Mature |
|
Cliniques |
Moyen |
Soins de suivi |
Mise à l'échelle |
|
Centres de chirurgie ambulatoire |
Faible |
Accès aux soins ambulatoires |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des reins artificiels
Évolution vers une prise en charge rénale à domicile et centrée sur le patient
L'essor des soins rénaux à domicile crée une opportunité structurelle pour les structures de plus petite taille, capables de réduire la dépendance aux infrastructures de dialyse fixes. Les plateformes portables améliorent directement la mobilité, la planification des traitements et l'autonomie des patients, tandis que les systèmes compacts peuvent potentiellement réduire les contraintes liées au transport et aux établissements de soins. Ce facteur influence le marché au-delà de l'acquisition des dispositifs, car un déploiement réussi à domicile nécessite une formation, une surveillance à distance, une gestion logistique des consommables, un support technique et une harmonisation des remboursements. Les prestataires évaluent donc de plus en plus les technologies rénales selon un modèle de soins global, et non plus seulement en fonction des spécifications techniques. Les entreprises capables d'intégrer le matériel à la surveillance numérique et aux modèles de services récurrents peuvent se différencier davantage. L'impact commercial dépendra des preuves démontrant la sécurité, l'observance, la facilité d'utilisation par le patient et la valeur économique par rapport aux approches conventionnelles de dialyse à domicile et en centre.
Miniaturisation des composants de filtration, de pompage et de surveillance
Les progrès réalisés dans les domaines des matériaux, de la microfabrication, des capteurs et de l'électronique basse consommation élargissent le champ des possibles pour les dispositifs de remplacement rénal compacts. Les reins artificiels portables s'appuient de plus en plus sur des modules membranaires miniaturisés, la régénération du dialysat par adsorption, des pompes basse consommation et une surveillance intégrée. Une étude publiée en 2025 a mis en lumière l'importance des matériaux avancés pour améliorer l'élimination des toxines et la personnalisation des traitements. L'impact commercial est considérable, car la réduction de la taille des dispositifs, de la consommation d'énergie et du volume de consommables peut améliorer leur facilité d'utilisation tout en élargissant le champ des applications potentielles. Toutefois, la miniaturisation doit préserver les performances de filtration, la stabilité de la pression, la stérilité et la sécurité des patients. Par conséquent, les fournisseurs de composants possédant une expertise en fabrication de précision et en matériaux de qualité médicale pourraient devenir des partenaires stratégiques de plus en plus importants pour les développeurs de plateformes.
Développement de l'infrastructure de recherche et de validation clinique en technologies rénales
Une collaboration accrue entre universités, hôpitaux, fabricants de dispositifs médicaux et prestataires de dialyse accélère la maturation technologique. Le processus de développement intègre de plus en plus la vérification technique, les études précliniques, les essais de faisabilité précoces, les évaluations d'utilisabilité et la planification du remboursement avant la commercialisation. Cette approche permet de réduire les défaillances techniques en phase finale en identifiant plus tôt les problèmes liés au contrôle du flux, à la biocompatibilité, à l'ergonomie du dispositif et à la prise en charge du patient. Cet effet est particulièrement pertinent pour les technologies implantables, dont les exigences en matière de preuves cliniques sont nettement plus élevées que celles des équipements conventionnels. Les écosystèmes de recherche aux États-Unis, en Europe, au Japon et sur certains marchés asiatiques peuvent ainsi influencer le positionnement concurrentiel en donnant accès à des chercheurs spécialisés, à des partenaires de fabrication et à une expertise réglementaire. Les plateformes performantes émergeront probablement d'un développement multidisciplinaire plutôt que d'une ingénierie de dispositifs isolée.
Tendances futures du marché des reins artificiels
Les systèmes portables évoluent vers une assistance rénale continue à domicile
La prochaine génération de systèmes portables devrait privilégier les traitements continus ou prolongés plutôt que la simple miniaturisation des équipements de dialyse conventionnels. Les développeurs combinent filtration portable, régénération du sorbant, systèmes de batteries, capteurs et unités de régénération stationnaires pour créer des écosystèmes de traitement intégrés. La plateforme Holland de Renovo, par exemple, est développée autour d'une unité portable pour la journée et d'une architecture de régénération stationnaire pour la nuit. Le développement clinique prévu débute par une utilisation supervisée et se poursuit par des études à domicile de plus longue durée. Cette orientation pourrait faire évoluer les modèles d'approvisionnement, passant d'achats ponctuels d'équipements à des modèles d'achat récurrents de consommables et de services. Les tendances du marché des reins artificiels refléteront donc de plus en plus la facilité d'utilisation, le remboursement, la connectivité, la maintenance et l'observance du traitement par le patient, en plus des performances de filtration.
Convergence du génie biologique et de la filtration implantable
Le développement des implants s'éloigne de la filtration mécanique pour s'orienter vers des systèmes combinant membranes synthétiques et composants biologiques. L'architecture du Kidney Project intègre un hémofiltre à base de silicium et un bioréacteur destiné à reproduire certaines fonctions biologiques du rein natif. Les plateformes futures pourraient intégrer des capteurs, un contrôle automatisé, des biomatériaux et des composants issus de l'ingénierie tissulaire afin d'améliorer la régulation physiologique. Cette transition restera progressive, car la compatibilité sanguine à long terme, la maîtrise des infections, la durabilité des dispositifs et le remplacement chirurgical demeurent des questions en suspens. Néanmoins, les progrès en microfabrication et en médecine régénérative pourraient donner naissance à une nouvelle catégorie de technologies de remplacement rénal, moins en concurrence directe avec la dialyse conventionnelle et plus directement avec la transplantation.
Opportunités du marché des reins artificiels
Partenariats pour les plateformes de commercialisation des soins à domicile
Les entreprises peuvent nouer des partenariats combinant l'ingénierie des dispositifs avec les réseaux de prestataires de dialyse, la télésurveillance, les soins infirmiers à domicile, la logistique et l'expertise en matière de remboursement. De telles collaborations peuvent réduire les obstacles à la commercialisation, car la disponibilité du matériel ne suffit pas au succès d'un rein portable. Les prévisions du marché du rein artificiel privilégient de plus en plus les modèles économiques où les fabricants maîtrisent l'intégralité du parcours de soins, y compris le remplacement des consommables, la formation des patients, la maintenance et l'escalade thérapeutique. Les investisseurs stratégiques devraient privilégier les développeurs disposant de plans réglementaires crédibles et d'un accès aux sites cliniques, plutôt que de se fier uniquement aux performances des prototypes. Les partenariats avec des entreprises établies dans le domaine des soins rénaux peuvent également apporter un savoir-faire en matière de fabrication et des relations d'approvisionnement. Pour les développeurs émergents, cette approche peut raccourcir les cycles de commercialisation tout en réduisant les capitaux nécessaires à la mise en place d'une infrastructure de services indépendante.
partenariats en matière de matériaux avancés et de fabrication de composants
Le développement de membranes, de sorbants, de capteurs, de pompes et de matériaux biocompatibles haute performance représente une opportunité d'investissement attractive. Les fournisseurs de composants peuvent générer de la valeur même si l'adoption clinique des plateformes reste incertaine, car plusieurs développeurs peuvent avoir besoin de technologies similaires. Le rapport sur le marché du rein artificiel s'étend donc au-delà des systèmes complets pour inclure les matériaux spécialisés et les composants de précision. Les priorités d'investissement devraient inclure une production à grande échelle, une qualité constante, la compatibilité avec la stérilisation et la sécurité d'approvisionnement à long terme. Les entreprises développant des membranes de silicone, des polymères avancés, des cartouches de sorbant, des composants microfluidiques et de l'électronique basse consommation peuvent se positionner comme des fournisseurs clés. Une collaboration précoce avec les développeurs de dispositifs peut aider à établir des spécifications techniques et à créer des coûts de transition avant que les plateformes commerciales ne soient plus largement adoptées en clinique.
Développements récents
- Janvier 2026 : UMC Utrecht : L’UMC Utrecht a lancé une étude clinique au cours de laquelle des patients souffrant d’insuffisance rénale sévère testent à domicile le rein artificiel portable NeoKidney. L’étude vise à évaluer si la dialyse portable peut offrir une plus grande liberté et un meilleur contrôle au patient, tout en garantissant sa sécurité. Cette initiative représente une avancée européenne majeure vers la dialyse à domicile par des dispositifs portables.
- Janvier 2026 : Renovo, Inc. : Le programme de développement de la plateforme néerlandaise de Renovo décrit un parcours WAK 3.0 par étapes comprenant une vérification non clinique, une consultation avec la FDA, une étude de faisabilité préliminaire et une étude d’utilisation à domicile prévue sur 60 jours. L’entreprise précise que la plateforme est expérimentale et n’a pas encore reçu l’autorisation de la FDA ni n’est commercialisée, soulignant le processus de validation réglementaire et clinique en cours.
- Juin 2025 : NIPRO CORPORATION : NIPRO a présenté le système de traitement d’eau par osmose inverse LiniXia lors du salon ERA 2025, élargissant ainsi son offre de solutions de dialyse avec une nouvelle génération de traitement d’eau. Ce système est conçu pour optimiser la consommation d’eau et comprend une configuration PRO avec désinfection thermique, illustrant l’investissement continu de NIPRO dans les infrastructures de soutien aux services de dialyse et de soins rénaux.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -