
Markt für Automobil Verbundwerkstoff Blatt Springs: Größe & Prognose 2031
Marktgröße und Prognose für Blattfedern aus Verbundwerkstoffen für Kraftfahrzeuge (2021 – 2031), Bericht über globale und regionale Anteile, Trends und Wachstumschancenanalyse: Nach Installationstyp (Quer-, Längs-), Standorttyp (Blattfeder vorn und Blattfeder hinten), Prozesstyp (Hochdruck-Harztransferformverfahren, Prepreg-Layup-Verfahren und andere), Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, mittelschwere und schwere Fahrzeuge) und Geografie
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021960
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


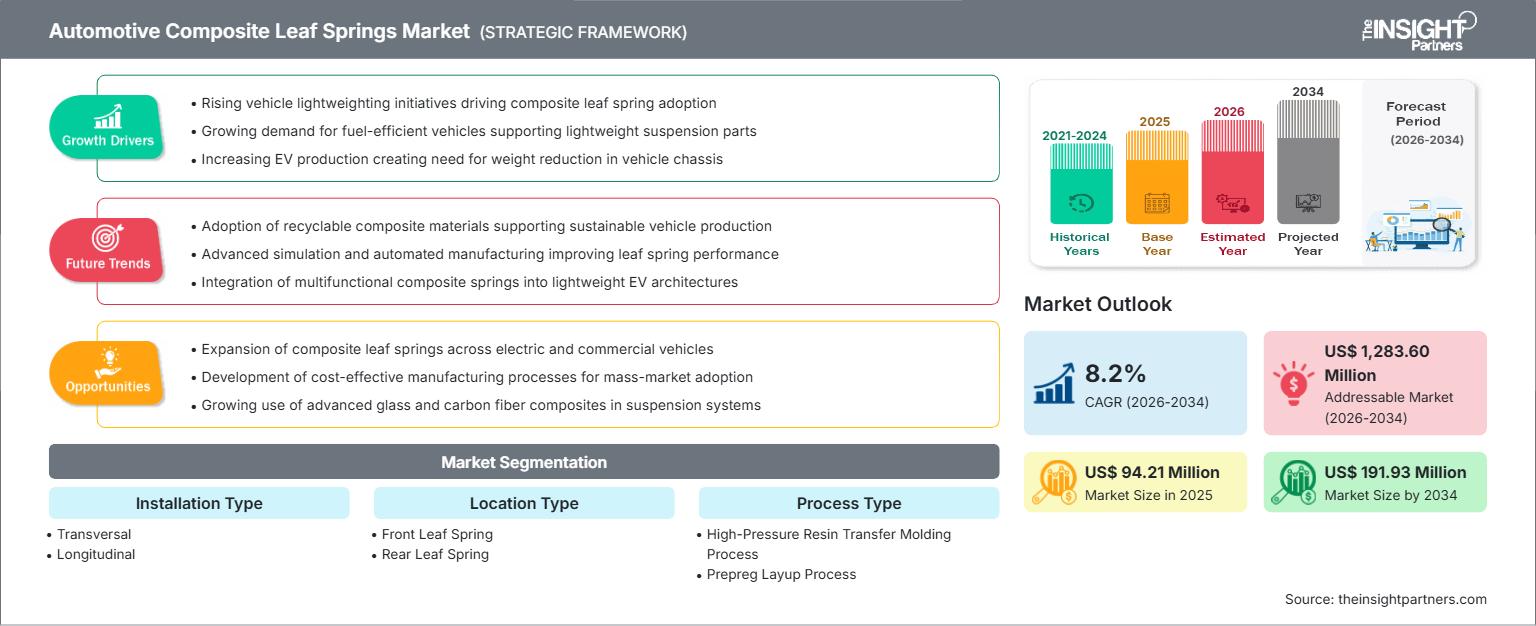
Marktgröße 2025
94,21 Mio. US$
Basisjahrwert
Prognose für 2034
191,93 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,2 %
Wachstumsrate
Adressierbarer Markt
1.283,60 Mio. US$
(2026–2034)
Der Markt für Verbundblattfedern im Automobilbereich wurde 2025 auf 94,21 Millionen US-Dollar geschätzt und soll bis 2034 auf 191,93 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2 % von 2026 bis 2034 entspricht. Die Nachfrage steigt, da OEMs glasfaser- und kohlenstofffaserverstärkte Fahrwerkskomponenten einsetzen, um die Fahrzeugmasse zu reduzieren, die Korrosionsbeständigkeit zu verbessern und die Ziele hinsichtlich Kraftstoffeffizienz und Reichweite von Elektrofahrzeugen zu unterstützen.
Der nordamerikanische Markt für Verbundblattfedern im Automobilbereich wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen. Treiber dieses Wachstums sind Anwendungen in Pickups, Anhängern, leichten Nutzfahrzeugen und der Elektromobilität. Die zunehmende Verbreitung wird durch die Prioritäten bei der Nutzlast von Fahrzeugflotten, die Vertrautheit des Ersatzteilmarktes mit Blattfederkonstruktionen und das wachsende Interesse an leichten Fahrwerkskomponenten, die die ungefederten Massen reduzieren, ohne die bewährte Fahrwerksarchitektur zu verändern, begünstigt.
Marktanalyse und Einblicke für Blattfedern aus Verbundwerkstoffen für die Automobilindustrie
- Nordamerika: Der Marktanteil wurde für 2025 auf 22–25 % geschätzt und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,1 und 7,8 % steigen. Unterstützt wird dies durch Anhänger, Pickups, Nutzfahrzeugflotten und leichtere Federungsverbesserungen.
- USA: Entsprach im Jahr 2025 etwa 75–79 % der nordamerikanischen Nachfrage und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,0 und 7,7 % wachsen.
- Europa: Hält 2025 schätzungsweise einen Marktanteil von 29–33 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,6 und 8,3 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Marktanteil wird im Jahr 2025 auf 34–38 % geschätzt. Es wird erwartet, dass er mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,9 und 9,7 % wachsen wird, wobei China, Indien, Japan, Südkorea und Australien die Haupttreiber sind.
- Größtes Segment: Längsinstallation mit einem geschätzten Marktanteil von 58–63 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,8 und 8,5 % im Zeitraum 2026–2034.
- Wachstumsstarkes Segment: Das Hochdruck-Harzinjektionsverfahren (HPTM) wird voraussichtlich einen Marktanteil von 42–46 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 9,0 und 9,8 % im Zeitraum 2026–2034 erreichen.
- Detaillierte Analyse der wichtigsten Unternehmen: Hendrickson USA, LLC, Flex-Form SpA, KraussMaffei Group GmbH, Muhr und Bender KG, Olgun Celik AS, SGL Carbon SE, Shandong Beiqi Hai Hua Automobile Parts Co., Ltd., MW Industries, Inc., ARC Suspension und Heathcote Industrial Plastics Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung hat den Leichtbau von Federsystemen von experimentellen Prototypen hin zu validierten, glasfaserverstärkten Kunststoff- und Hybridverbundfedersystemen verlagert. Der Markt für Verbundblattfedern im Automobilbereich profitiert in ausgewählten Anwendungen von Gewichtseinsparungen von bis zu 50–70 % gegenüber Stahl, bei gleichzeitiger Beibehaltung der Flexibilität bei der Federratenauslegung, Korrosionsbeständigkeit und verbesserter Dämpfung. Die Produktionsdynamik wird durch die HP-RTM-Automatisierung, die Prepreg-Verarbeitung, die Klebequalität und die OEM-Validierungszyklen hinsichtlich Dauerfestigkeit, Ermüdung, Temperaturbeständigkeit und Fahrbahnlastvariation beeinflusst.
Die zukünftige Verbreitung wird sich dort beschleunigen, wo Elektrofahrzeuge, Transporter, Pickups und Nutzfahrzeuge leichtere Hinterachs- oder Querradaufhängungen benötigen. Prognosen für den Markt für Blattfedern aus Verbundwerkstoffen im Automobilbereich deuten auf steigende Investitionen in automatisierte Formgebung, Materialrückverfolgbarkeit, recycelbare Harzsysteme und lokale Verbundwerkstofffertigung hin. Regulatorische Rahmenbedingungen in Bezug auf Emissionen, Effizienz und Fahrzeugreichweite werden die Akzeptanz fördern, obwohl Kosten, Reparaturpraktiken und lange Qualifizierungszeiten die Marktdurchdringung auf Programme konzentrieren werden, bei denen eine Gewichtsreduzierung einen messbaren Mehrwert für die Plattform generiert.
Umfang des Marktberichts zu Verbundblattfedern für die Automobilindustrie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 94,21 Millionen US-Dollar |
| Marktgröße bis 2034 | 191,93 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,2 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Blattfedern aus Verbundwerkstoffen für die Automobilindustrie
Das Wachstum des Marktes für Verbundblattfedern im Automobilbereich ist eng mit dem Leichtbau von Fahrzeugen, der Elektrifizierung und der Effizienzsteigerung von Nutzfahrzeugflotten verbunden. Da Fahrwerkskomponenten zur ungefederten Masse beitragen, kann der Ersatz von Stahlblattfedern durch Verbundstrukturen den Fahrkomfort, die Nutzlasteffizienz und den Energieverbrauch verbessern. Die Nachfrage wird zudem durch die Produktion von leichten Nutzfahrzeugen, die Modernisierung von Anhängern und das Interesse der Fahrzeughersteller an einer optimierten Raumnutzung im Bereich von Akkus und Hinterachssystemen gestützt.
Die Wertschöpfungskette umfasst Faserlieferanten, Harzhersteller, Gewebe- und Prepreg-Produzenten, Anlagenbauer für die Formgebung, Federnentwickler, Tier-1-Fahrwerksintegratoren, OEM-Validierungsteams und Händler für den Ersatzteilmarkt. Marktanalysen zu Blattfedern aus Verbundwerkstoffen für die Automobilindustrie zeigen, dass Materialauswahl, Prozesskonsistenz, Endmontage und Dauerfestigkeitsprüfung die Qualifizierung von Lieferanten bestimmen. Höhere Automatisierung senkt zwar die Stückkostenbarrieren, doch Stahl bleibt dort, wo Preissensibilität eine entscheidende Rolle spielt, schwer zu ersetzen.
Der Wettbewerb wird von Spezialisten und diversifizierten Komponentenlieferanten geprägt. Hendrickson USA, LLC vertreibt LITEFLEX-Verbundfedern für Anhänger, Pkw und Lkw, während SGL Carbon SE seine Kompetenz in der Fertigung großer Stückzahlen von GFK-Blattfedern hervorhebt. Die Firma Muhr und Bender KG unterstützt die Konstruktionskonzepte für Längs-, Quer- und Zugfedern, und die KraussMaffei Group GmbH bietet HP-RTM-Bearbeitungssysteme an.
Strategische Investitionen konzentrieren sich auf die Serienreife, fahrzeugspezifische Entwicklung und eine engere Zusammenarbeit mit OEMs. Der Markt für Verbundblattfedern im Automobilbereich wird von Unternehmen wie Flex-Form SpA, Olgun Celik AS, ARC Suspension, Heathcote Industrial Plastics Ltd., Shandong Beiqi Hai Hua Automobile Parts Co., Ltd. und MW Industries, Inc. getragen, die die Lieferantenbasis durch regionale Fertigung, Ersatzteilversorgung und anwendungsspezifische Federkonstruktion stärken. Wettbewerbsvorteile basieren auf bewährter Langlebigkeit, kosteneffizienter Automatisierung und einheitlicher Schnittstellenhardware.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Verbundblattfedern im Automobilbereich: Strategische Einblicke
Regionale Einblicke
Markt für Verbundblattfedern für Kraftfahrzeuge in Nordamerika
Nordamerika hielt im Jahr 2025 einen geschätzten Marktanteil von 22–25 % an Verbundblattfedern für Kraftfahrzeuge und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen. Die Nachfrage wird von Anhängern, Pickups, Freizeitfahrzeugen, speziellen Leistungsplattformen und Flottenanwendungen getrieben, bei denen Nutzlastkapazität, Haltbarkeit und Gewichtsmanagement eine wichtige Rolle bei Kaufentscheidungen spielen.
Flottenmanager setzen verstärkt auf Verbundfedern, um Korrosionsprobleme zu minimieren, die ungefederten Massen zu reduzieren und die Zuverlässigkeit bei anspruchsvollen Einsatzbedingungen zu verbessern. Die Akzeptanz bei Erstausrüstern ist noch begrenzt, obwohl elektrische Pickups, Lieferwagen und Anhänger aufgrund des geringeren Batteriegewichts wirtschaftlich vorteilhafter sind.
US-Markt für Verbundblattfedern im Automobilbereich
Die USA repräsentierten im Jahr 2025 schätzungsweise 75–79 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,7 % wachsen. Das Land profitiert von der Pickup-Kultur, dem Angebot an Wohnwagenstellplätzen, den Logistikbetrieben und den Anbietern von leichten Schwerlastfahrwerken.
Hendrickson USA, LLC bietet hochwertige Verbundfedern für mittelschwere Nutzfahrzeuge, Anhänger, Pkw und schwere Nutzfahrzeuge an. Der Ersatzteilmarkt unterstützt die Nachfrage nach Verbundfedern für Sportwagenmodelle. Zu den bevorzugten Anwendungsbereichen gehören der Austausch von hinteren Blattfedern, Anhängerfederungen und Fahrgestellen, bei denen eine Gewichtsreduzierung von Vorteil ist.
Europäischer Markt für Verbundblattfedern im Automobilbereich
Europa hatte 2025 einen geschätzten Marktanteil von 29–33 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,3 % wachsen. Deutschland ist aufgrund seiner starken OEM-Entwicklung, seiner Expertise im Bereich Verbundwerkstoffe und seiner Zulieferer wie SGL Carbon SE, Muhr und Bender KG und KraussMaffei Group GmbH das führende Land.
Großbritannien trägt durch die Nachfrage nach Spezialfahrzeugen, Motorsport und Leichtbautechnik bei, während Frankreich, Italien und Spanien Produktionsmöglichkeiten für Nutzfahrzeuge, Transporter und Komponenten bieten. Europäische Emissionsziele, Plattformen für batterieelektrische Fahrzeuge und fortschrittliche Fahrwerksprogramme fördern den Einsatz von quer und längs verlaufenden Verbundfedern, wo messbare Vorteile hinsichtlich Platzbedarf und Effizienz erzielt werden können.
Markt für Verbundblattfedern für die Automobilindustrie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen geschätzten Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,7 % wachsen. China ist aufgrund des Umfangs der Elektrofahrzeugproduktion, der lokalen Komponentenkapazität und der Nutzfahrzeugproduktion das führende Land.
Indien fördert das Wachstum durch leichte Nutzfahrzeuge, den Ausbau der Logistik und kostenorientierte Leichtbauweise, während Japan und Südkorea ihre Kompetenzen im Bereich fortschrittlicher Werkstoffe einbringen. Australien trägt zur Nachfrage nach Ersatzfahrzeugen für Anhänger, Pick-ups und Nutzfahrzeuge bei. Politische Unterstützung für Fahrzeugeffizienz und die Lokalisierung der Fertigung dürfte die regionale Akzeptanz steigern.
Markt für Verbundblattfedern für Kraftfahrzeuge im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,6–7,3 % prognostiziert. Saudi-Arabien ist führend in der Nachfrage durch Logistik, Bauwesen, Ölfeldtransport und die Nutzung von Premium-Nutzfahrzeugen.
Die VAE tragen durch Fahrzeugimporte, Teilehandel und die Erfüllung der Anforderungen an die Hochtemperaturbeständigkeit bei, während Südafrika die Montage von Nutzfahrzeugen und den Aftermarket-Reparaturbereich ergänzt. Die Nachfrage im übrigen Nahen Osten und Afrika ist fragmentiert, doch die Vorteile hinsichtlich Korrosionsbeständigkeit und Nutzlast sprechen für eine schrittweise Akzeptanz auch unter anspruchsvollen Betriebsbedingungen.
Segmentierungsanalyse
Installationstyp
Für den Installationstyp wird ein jährliches Wachstum von 8,0–8,7 % im Zeitraum 2026–2034 erwartet. Der Markt für Verbundblattfedern im Automobilbereich hängt in diesem Segment von der Achsanordnung, dem Lastpfad, der Fahrgestellarchitektur und der Priorisierung kompakter Queranordnungen oder konventioneller längslasttragender Konstruktionen durch die OEMs ab.
- Quersysteme sind bei Pkw und Elektrofahrzeugen von strategischer Bedeutung, da eine einzige Feder eine kompakte Bauweise, Wankstabilisierung und optimierte Batterieplatzierung ermöglicht.
- Längssysteme sind nach wie vor dominant bei Pickups, Lieferwagen, Anhängern und Nutzfahrzeugen, wo bewährte Tragfähigkeit, hohe Erwartungen an die Haltbarkeit und die Vertrautheit mit dem Austausch die Akzeptanz fördern.
Standorttyp
Für den Bereich der Einbauorte wird ein jährliches Wachstum von 7,8–8,5 % im Zeitraum 2026–2034 prognostiziert. Heckinstallationen dominieren, da viele Nutzfahrzeuge, Pickups und Transporter Blattfederanordnungen an der Hinterachse verwenden, während Frontinstallationen selektiv bleiben, wenn die Fahrzeugkonstruktion Gewichts- oder Fahrkomfortverbesserungen erfordert.
- Die Verwendung von Blattfedern an der Vorderachse ist zwar ein Nischenprodukt, aber relevant für Spezialfahrzeuge, Schwerlastplattformen und Konstruktionen, bei denen die Reduzierung der ungefederten Masse der Vorderachse den Fahrkomfort, das Lenkverhalten oder die Raumausnutzung verbessert.
- Anwendungen mit Blattfedern an der Hinterachse erzeugen die stärkste Nachfrage, da die Hinterachsen Nutzlast, Anhängelasten und Ladungsgewicht bei Lieferwagen, Pickups, Anhängern und Nutzfahrzeugflotten tragen.
Prozesstyp
Für den Prozesstyp wird ein jährliches Wachstum von 8,4–9,1 % im Zeitraum 2026–2034 prognostiziert. HP-RTM und Prepreg-Laminierung konkurrieren hinsichtlich Durchsatz, Wiederholbarkeit, Werkzeuginvestitionen, mechanischer Leistungsfähigkeit und Eignung für Fahrzeugprogramme mit mittlerem oder hohem Volumen.
- Das Hochdruck-Harzinjektionsverfahren ist der am schnellsten wachsende Weg, da Automatisierung, kurze Zykluszeiten und eine gleichmäßige Harzimprägnierung eine skalierbare Automobilserienproduktion ermöglichen.
- Das Prepreg-Layup-Verfahren bleibt wichtig für die maßgeschneiderte Faserausrichtung, hohe mechanische Leistungsfähigkeit, Kleinserienfertigung und Spezialanwendungen, bei denen die Designflexibilität den Zeitdruck überwiegt.
Fahrzeugtyp
Es wird erwartet, dass der Fahrzeugtyp im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,8 % wachsen wird. Pkw bieten Möglichkeiten für quer eingebauten und hochwertigen Leichtbau, während leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge eine stärkere Logik hinsichtlich Beladung, Nutzlast und Korrosionsbeständigkeit bieten.
- Die Akzeptanz bei Pkw konzentriert sich auf leistungsstarke, Premium- und Elektroplattformen, wo die Vorteile von Kompaktbauweise, Fahrkomfort und Gewichtsreduzierung Investitionen in Verbundfederungen rechtfertigen.
- Leichte Nutzfahrzeuge bergen ein hohes Potenzial, da Transporter und Pickups in Logistik- und Serviceflotten von hoher Nutzlasteffizienz, Energieeinsparungen und Langlebigkeit der Hinterradaufhängung profitieren.
- Mittelschwere und schwere Nutzfahrzeuge erfordern strenge Validierungsverfahren, aber Verbundsysteme können Korrosion reduzieren, den Fahrkomfort verbessern und das Gewicht bei Bussen, Anhängern und schweren Nutzfahrzeugen verringern.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Personenkraftwagen |
Medium |
EV-Verpackung |
Skalierung |
|
Leichte Nutzfahrzeuge |
Hoch |
Nutzlasteffizienz |
Skalierung |
|
Mittelschwere und schwere Nutzfahrzeuge |
Medium |
Flottenbeständigkeit |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Blattfedern aus Verbundwerkstoffen für die Automobilindustrie
Fahrzeugleichtbau und Emissionsreduzierung Druck
Automobilhersteller ersetzen zunehmend bestimmte Stahlteile durch Verbundwerkstoffe, um deren Gewicht zu reduzieren und gleichzeitig die Funktionalität zu erhalten. Verbundwerkstoffe ermöglichen eine signifikante Gewichtsreduzierung im Fahrwerk, was sich direkt auf Kraftstoffverbrauch, Nutzlast und Reichweite von Elektrofahrzeugen auswirkt. Die Vorteile sind besonders deutlich, wenn sie sich auf Plattformebene – also bei Transportern, Pickups, Anhängern und Elektroautos – quantifizieren lassen. Reduzierte ungefederte Massen können sich sogar positiv auf Fahrverhalten und Fahrkomfort auswirken.
Anforderungen an Nutzlast und Korrosionsbeständigkeit für kommerzielle Flotten
Nutzfahrzeugflotten sind hohen Laufleistungen, wechselnden Ladungen, Streusalz, Feuchtigkeit und anderen anspruchsvollen Einsatzbedingungen ausgesetzt. Daher sind Langlebigkeit und Ladeeffizienz entscheidende Kaufkriterien. Verbundfedern sind korrosionsbeständig und reduzieren das Fahrzeuggewicht. So kann der Betreiber die Ladekapazität oder den Kraftstoffverbrauch optimieren, ohne die Fahrzeugstruktur wesentlich verändern zu müssen. Diese Anwendung schafft einen kontinuierlichen Mehrwert, da Flotten Teile im Hinblick auf Verfügbarkeit, Zuverlässigkeit und Gesamtlebenszykluskosten austauschen.
Fertigungsautomatisierung durch HP-RTM- und Prepreg-Systeme
Die Einführung von Verbundfederungen hängt ebenso von der Fertigungsgenauigkeit wie von den Materialeigenschaften ab. Hochdruck-Harzinjektionsverfahren, die Automatisierung der Laminierprozesse, die Aushärtung unter kontrollierten Bedingungen und die Verklebung tragen dazu bei, die Maßgenauigkeit zu erhöhen und die Arbeitskosten im Vergleich zu manuell gefertigten Federn zu senken. Dadurch werden Verbundfederprogramme für OEMs, die Wert auf Qualität, Rückverfolgbarkeit und die Wirtschaftlichkeit der Massenproduktion legen, attraktiver. Dies wiederum führt zu einer größeren Anzahl von Anbietern, die um Serienfertigungsaufträge konkurrieren können.
Markt für Blattfedern aus Verbundwerkstoffen im Automobilbereich: Zukunftstrends
Integrierte Verbundfederungsmodule
Der Markt für Verbundblattfedern im Automobilbereich entwickelt sich hin zu integrierten Federungsmodulen, die Federwirkung, Wankstabilisierung und kompakte Bauweise vereinen. Quer eingebaute Federn können in einem gewählten Achsenkonzept mehrere Komponenten ersetzen, während längs eingebaute Federn Schnittstellen für eine einfache Montage ermöglichen. Zukünftig werden die Systeme mit Blick auf Dauerfestigkeit, recyclingfähige Materialien und integrierte Qualitätskontrolle gefertigt. Die OEMs werden diese Module nicht nur zur Gewichtsreduzierung, sondern auch als Architekturlösungen für Elektrofahrzeuge betrachten.
Recycelbare Harze und Strategien für Kreislaufverbundwerkstoffe
Zukünftige Kaufentscheidungen werden Entsorgungsprozesse, Reparierbarkeit und den CO₂-Fußabdruck berücksichtigen. Hersteller von Verbundfedern werden verstärkt in recycelbare Harzsysteme, energiearme Aushärtung, Faserrecycling und Lebenszyklusanalysen investieren. Dies ist von Bedeutung, da die Nachhaltigkeitsbemühungen über die reine Gewichtsreduzierung hinausgehen und auch den sachgemäßen Materialeinsatz umfassen werden. Automobilhersteller müssen die klaren Vorteile des Recyclings und der Emissionsreduzierung erkennen, bevor eine großflächige Einführung möglich ist.
Marktchancen für Blattfedern aus Verbundwerkstoffen im Automobilbereich
Plattformprogramme für Elektrotransporter und Pickups
Elektrifizierte Transporter und Pickups bieten aufgrund der höheren Anforderungen an Nutzlast, Reichweite und Hinterachsfederung (bedingt durch das Gewicht der Batterien) ein großes Potenzial. Prognosen zufolge können Automobilhersteller mit Blattfedern aus Verbundwerkstoffen erfolgreich in entsprechende Programme einsteigen, wenn sie Gewichtseinsparungen, Korrosionsbeständigkeit und Dauerfestigkeit unter gewerblicher Belastung nachweisen können. Diese Chance bietet sich Tier-1-Zulieferern, die in der Lage sind, bereits in der frühen Phase der Plattformentwicklung mit Automobilherstellern an Achssystemen zusammenzuarbeiten. Das größte Potenzial besteht in Nordamerika, Europa und China.
Nachrüstsätze für Anhänger und Spezialfahrzeuge
Nachrüstsätze können dazu beitragen, dass Verbundfedern Käufer erreichen, bevor sie flächendeckend von Erstausrüstern (OEMs) standardisiert werden. Anhänger, Freizeitfahrzeuge, Sportwagen und spezielle Nutzfahrzeuge sind besonders attraktiv, da die Besitzer Wert auf Korrosionsbeständigkeit, Fahrwerksabstimmung und Gewichtsreduzierung legen. Anbieter können die Federn zusammen mit Montagematerial, Einbauanleitungen und Servicehinweisen anbieten, um das Installationsrisiko zu minimieren. Diese Möglichkeit ermöglicht höhere Preise, da die Produktvorteile leicht kommuniziert werden können. Zudem werden Daten aus der Praxis generiert, die zukünftige Validierungsgespräche mit Erstausrüstern und das Vertrauen der Händler stärken.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -