
Markt für Automobil Tür Hinges: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Türscharniere im Automobilbereich (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Material (Edelstahl, Aluminiumlegierung); Anwendung (Türen, Motorhauben, Kofferraumdeckel); Endnutzer (Nutzfahrzeuge, Pkw, Geländefahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005237
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
6,45 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,82 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,55 %
Wachstumsrate
Adressierbarer Markt
69,39 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Kfz-Türscharniere hatte 2025 einen Wert von 6,45 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 8,82 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,55 % im Zeitraum 2026–2034 entspricht. Zu den Faktoren, die zu diesem Marktwachstum beitragen, zählen die konstante Automobilproduktion, die Nachfrage nach Ersatzteilen, der Bedarf an struktureller Sicherheit und der zunehmende Einsatz von korrosionsbeständigen Scharnieren aus Edelstahl und Aluminiumlegierungen für Türen, Motorhauben, Kofferraumdeckel und Nutzfahrzeuge.
Nordamerika bleibt aufgrund des wachsenden Marktes für Türscharniere in den Segmenten SUVs, Pickups, Transporter und Ersatzteile ein wichtiger Wachstumsmarkt. Es wird erwartet, dass der Markt von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen wird. Treiber dieser Entwicklung sind der Bedarf an langlebigen Verschlüssen und die Präferenz der Erstausrüster (OEMs) für leichte Scharnierlösungen.
Marktanalyse und Einblicke für Türscharniere im Automobilsektor
- Nordamerika hatte 2025 einen Marktanteil von 25–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen, unterstützt durch die Nachfrage nach Pickups, SUVs, Vans und Ersatzfahrzeugen.
- Die USA repräsentierten 2025 78–82 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen, angeführt von kommerziellen Flotten und dem Bereich der Unfallreparatur.
- Europa hatte 2025 einen Marktanteil von 23–26 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage anführen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 38–42 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Edelstahl hielt 2025 einen Marktanteil von 62–66 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,7 % wachsen, da Langlebigkeit und ein ausgewogenes Kosten-Nutzen-Verhältnis weiterhin von entscheidender Bedeutung sind.
- Das Segment mit hohem Wachstumspotenzial, die Aluminiumlegierung, hielt im Jahr 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen, da der Leichtbau immer wichtiger wird.
- Detaillierte Analyse der wichtigsten Unternehmen : Aisin Corporation, Brano Group, DURA Automotive Systems, ER Wagner, Gestamp Automoción SA, Global Rollforming Systems LLC, Magna International Inc., Milan Metal System LLC, Multimatic Inc., Saint-Gobain SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markttrend hat sich von standardmäßigen Stanzscharnieren hin zu ausgeklügelten Schließsystemen verlagert, die die Karosserieausrichtung, die Crashsicherheit, die Korrosionsbeständigkeit, die Fußgängersicherheit und die Bedienfreundlichkeit verbessern. Autotürscharniere müssen sich nicht nur an das architektonische Design des Fahrzeugs, sondern auch an dessen Masse, den Lackierprozess und automatisierte Montageverfahren anpassen.
Die zukünftige Nachfrage hängt von der Weiterentwicklung der Elektrofahrzeugarchitektur, dem Einsatz in Nutzfahrzeugen und der lokalen Produktion ab. Hersteller, die Lösungen für Aluminiumkonstruktionen, die Umformung hochfester Stähle, Korrosionsschutzbeschichtungen und Scharniere für Motorhaube und Kofferraumdeckel entwickelt haben, dürften von dem Bestreben der OEMs profitieren, die Masse zu reduzieren, ohne dabei die Tragfähigkeit und Reparierbarkeit zu beeinträchtigen.
Marktbericht für Kfz-Türscharniere – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,45 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,82 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,55 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Kfz-Türscharniere
Das Wachstum des Marktes für Autotürscharniere hängt von der Fahrzeugproduktion, Sicherheitsprüfungen und der zunehmenden Komplexität der Schließmechanismen pro Fahrzeug ab. Autotür-, Motorhauben- und Kofferraumdeckelscharniere sind zwar klein, haben aber einen großen Einfluss auf Passgenauigkeit, Verarbeitung, Crashsicherheit, Geräusch- und Vibrationsverhalten sowie die Wahrnehmung des Fahrzeugs. Die Bewertung von Scharnieren umfasst mittlerweile die gesamte Karosserie und die Anbauteile durch Erstausrüster (OEM).
Die Dynamik der Lieferkette kommt Herstellern zugute, die über Anlagen zur Metallumformung, zum Stanzen, Walzprofilieren, Schmieden, Beschichten und zur präzisen Montage verfügen. Automobilhersteller benötigen aufgrund geometrischer Gegebenheiten, die Türspaltmaße und Dichtigkeit beeinflussen, konstante Toleranzen. Aluminiumlegierungen gewinnen aufgrund ihrer Gewichtsersparnis an Bedeutung; Edelstahl hat jedoch weiterhin seinen festen Platz in der Industrie.
Die Marktanalyse für Türscharniere im Automobilbereich zeigt einen starken Wettbewerb unter globalen Spezialisten für Karosserie, Verschlüsse und Scharniere. Aisin Corporation, Gestamp Automoción SA, Magna International Inc., Multimatic Inc., DURA Automotive Systems, Brano Group, ER Wagner, Global Rollforming Systems LLC, Milan Metal System LLC und Saint-Gobain SA unterstützen OEMs und die Industrie mit Metallkomponenten, Verschlusssystemen, Umformtechnik und Materialexpertise.
Investitionen verlagern sich hin zu leichten Verschlussbeschlägen, Kompatibilität mit automatisierten Fertigungssystemen und Konstruktionen, die die Montagezeit verkürzen. Gestamp hebt Innovationen im Bereich großformatiger Karosserien und Leichtbau hervor, während Multimatic Scharniersysteme für Seitentüren, Motorhaube, Heckklappe und Kofferraumdeckel präsentiert. Diese Kompetenzen zeigen, wie sich Scharnierhersteller in den Bereichen Sicherheit, Gewichtsreduzierung und Plattformflexibilität positionieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Kfz-Türscharniere: Strategische Einblicke
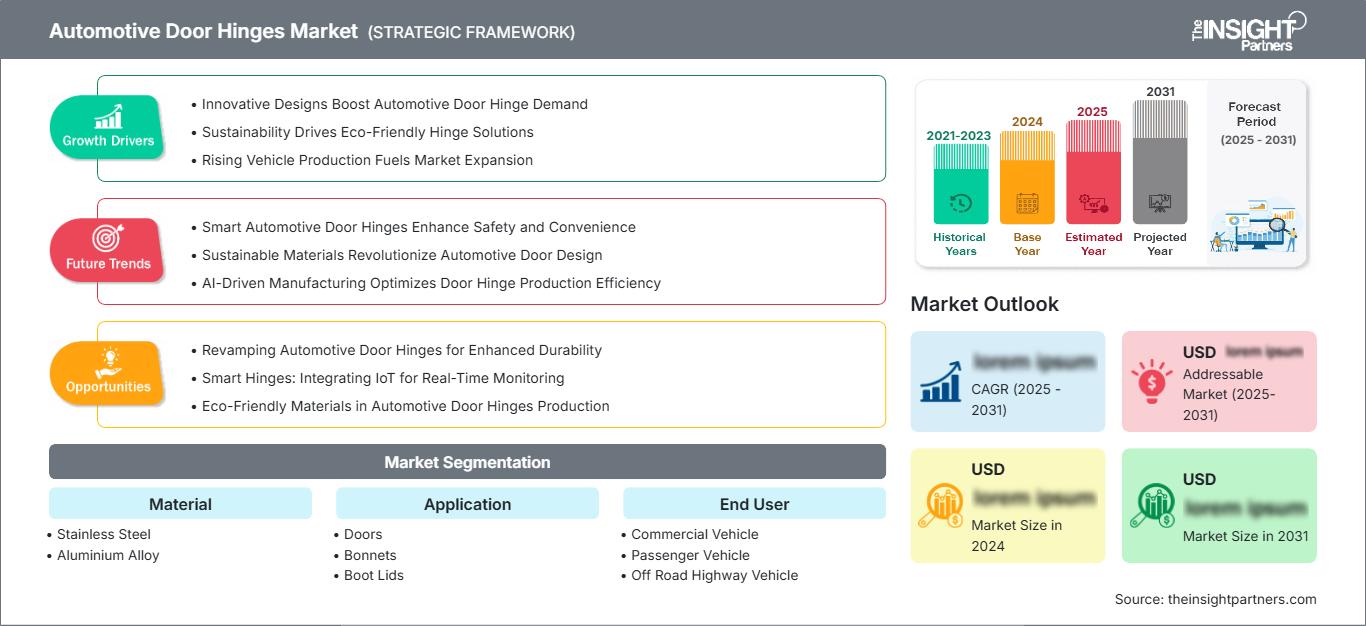
Regionale Einblicke
Markt für Kfz-Türscharniere in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 25–28 % am Markt für Autotürscharniere und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen. Die Region profitiert von einer starken Produktion von Pickups, SUVs und Transportern, bei denen größere Türen und Heckklappen robuste Scharniersysteme erfordern.
Flottenwartung und Unfallreparaturen sorgen ebenfalls für eine stetige Nachfrage. OEMs in der Region legen Wert auf Korrosionsbeständigkeit, zuverlässige Türausrichtung und Dauerfestigkeit unter hoher Beanspruchung. Aluminiumlegierungen werden zunehmend in ausgewählten Premium- und Elektrofahrzeugplattformen eingesetzt, während Edelstahl weiterhin die bevorzugte Option für kostensensible leichte Nutzfahrzeuge darstellt.
US-Markt für Kfz-Türscharniere
Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen. Die Nachfrage wird durch die inländische Produktion von Pick-ups und Nutzfahrzeugen, große Reparaturnetze und die Nutzung durch gewerbliche Flotten verstärkt.
Die Lieferantenpräsenz wird durch Kompetenzen in den Bereichen Verschlusstechnik, Metallumformung und Aftermarket-Vertrieb gestärkt. Anwendungstrends gehen hin zu verstärkten Scharnieren für Transporter und Nutzfahrzeuge, leichten Baugruppen für Elektrofahrzeuge und wartungsfreundlichen Ersatzteilen für Fahrzeuge mit hoher Laufleistung im Bau-, Liefer- und öffentlichen Dienst.
Markt für Kfz-Türscharniere in Europa
Europa hielt 2025 einen Marktanteil von 23–26 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % wachsen. Deutschland ist führend in der regionalen Nachfrage, da sich Premium-OEMs, Karosseriebauspezialisten und Metallkomponentenlieferanten auf fortschrittliche Fahrzeugplattformen konzentrieren.
Großbritannien bedient den Nischenmarkt für Premium- und Hochleistungsfahrzeuge, während Frankreich, Italien und Spanien mit Kompaktwagen, Transportern und regionalen Montagenetzwerken ihren Beitrag leisten. Die europäische Nachfrage wird bei Pkw- und Nutzfahrzeugen durch Leichtbau, Fußgängerschutz, Korrosionsschutzstandards und ein verbessertes Türschließverhalten geprägt.
Markt für Kfz-Türscharniere im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 38–42 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen. China ist aufgrund der hohen Fahrzeugproduktion, der Expansion im Bereich der Elektrofahrzeuge und der lokalen Komponentenbeschaffung führend.
Japan und Südkorea tragen zur Präzisionsfertigung bei, während Indien mit Pkw und Nutzfahrzeugen für zusätzliches Mengenwachstum sorgt. Australien ist weiterhin stark vom Ersatzteilmarkt geprägt, profitiert aber von der Nachfrage nach Geländefahrzeugen. Regionale Zulieferer bauen ihre Produktion von gestanzten und beschichteten Scharnieren aus, um den Lokalisierungsstrategien der OEMs gerecht zu werden.
Markt für Kfz-Türscharniere im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,8–3,4 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend im Besitz von SUVs, Pickups und Premiumfahrzeugen, wo Hitzebeständigkeit, Staubbeständigkeit und Korrosionsbeständigkeit eine wichtige Rolle spielen.
Südafrika und der Rest des Nahen Ostens und Afrikas sind stärker von der Nachfrage nach Ersatzfahrzeugen und der Wartung von Nutzfahrzeugen abhängig. Das Wachstum wird von der Erweiterung des Fahrzeugbestands, der Verfügbarkeit von Ersatzteilen und der Reife des Reparaturnetzes in den Bereichen Flottenmanagement, Bergbau, Logistik und Versorgungswirtschaft abhängen.
Segmentierungsanalyse
Material
Für den Materialmarkt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,4–4,0 % erwartet. Der Markt für Türscharniere im Automobilbereich erweitert sich, da OEMs Festigkeit, Korrosionsbeständigkeit, Verarbeitbarkeit und Gewichtsreduzierung in Einklang bringen müssen. Edelstahl bleibt aufgrund seiner Langlebigkeit weiterhin führend, während Aluminiumlegierungen an Bedeutung gewinnen, wenn Reichweite von Elektrofahrzeugen, Emissionskonformität und Leichtbaukarosseriestrukturen die Designentscheidungen beeinflussen.
- Edelstahl bleibt das bevorzugte Material für Scharniere in Großserie, da es Festigkeit, Korrosionsbeständigkeit, Dauerfestigkeit und ein ausgewogenes Kosten-Nutzen-Verhältnis für Pkw, Nutzfahrzeuge, Motorhauben und Kofferraumdeckel bietet.
- Aluminiumlegierungen gewinnen bei Elektrofahrzeugen, Premiumfahrzeugen und Leichtbaukonstruktionen an Bedeutung, da sie die Bauteilmasse reduzieren und gleichzeitig eine effiziente Fahrzeugarchitektur und eine verbesserte Energieeffizienz ermöglichen.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,3–3,9 % erwartet, da Scharniersysteme weiterhin für Türen, Motorhauben und Heckklappen unverzichtbar sind. Türen spielen dabei eine zentrale Rolle, da sie präzise Ausrichtung und hohe Belastbarkeit erfordern, während Motorhauben und Heckklappen durch den Fußgängerschutz und die erleichterte Beladung an Bedeutung gewinnen.
- Türen stellen den größten Anwendungsbereich dar, da jedes Fahrzeug mehrere Seitentürscharniere benötigt, die Ausrichtung, Abdichtung, wiederholte Belastung, Crashsicherheit und eine lange Lebensdauer gewährleisten müssen.
- Motorhauben benötigen Scharniere, die ein Gleichgewicht zwischen Zugänglichkeit, Fußgängerschutz, Kompaktheit und Korrosionsbeständigkeit herstellen, insbesondere da die Frunks von Elektrofahrzeugen und die kompakten Motorräume das Design der Frontverkleidung verändern.
- Die Heckklappen verwenden Scharniersysteme, um den Zugang zum Laderaum, die Öffnungsstabilität und die Raumausnutzung bei Limousinen, SUVs, Schrägheckmodellen und Nutzfahrzeugen zu verbessern.
Endbenutzer
Es wird erwartet, dass der Endverbraucher im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen wird, da Personenkraftwagen die größte Volumenbasis bilden, Nutzfahrzeuge aufgrund der Langlebigkeit einen bedarfsorientierten Austausch erfahren und Geländefahrzeuge unter extremen Betriebsbedingungen eine Nachfrage nach verstärkten Scharnierbeschlägen erzeugen.
- Die Nachfrage nach Nutzfahrzeugen wird von Lieferwagen, Lastwagen, Bussen und Flottenfahrzeugen getrieben, die robuste Scharniere für häufige Öffnungszyklen, Nutzlastbelastung und geringere Ausfallzeiten benötigen.
- Die Akzeptanz von Pkw wird durch das globale Produktionsvolumen, das Wachstum von SUVs, die Markteinführungen von Elektrofahrzeugen und die steigenden Erwartungen an einen reibungslosen Betrieb, präzise Lücken und ein leises Schließen unterstützt.
- Für Offroad-Fahrzeuge werden robuste Scharniersysteme benötigt, die Vibrationen, Staub, Schlamm, Stoßbelastungen und die Wartung im Feld standhalten – beispielsweise bei Bergbau-, Landwirtschafts- und Baumaschinen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Nutzfahrzeug |
Medium |
Flottenreparatur |
Reifen |
|
Personenkraftwagen |
Hoch |
Leichtbau für Elektrofahrzeuge |
Skalierung |
|
Geländefahrzeug |
Niedrig |
Robust und zuverlässig |
Aufkommen |
Markt für Autotürscharniere: Wachstumstreiber und Wirkungsanalyse
Die Wiederaufnahme der Fahrzeugproduktion unterstützt die Nachfrage nach Hardware für Stilllegungsmaßnahmen.
Die steigende Fahrzeugproduktion erhöht die Nachfrage nach Scharnieren erheblich, da jedes Pkw-, Transporter-, Lkw- und Nutzfahrzeug mehrere Verschlusspunkte aufweist. Besonders stark ist dies bei Fahrzeugen mit hohem Produktionsvolumen, bei denen Türen, Motorhauben und Heckklappen in großen Stückzahlen montiert werden und eine gleichbleibende Passgenauigkeit erforderlich ist. OEMs benötigen zudem eine zuverlässige Scharnierversorgung während der Markteinführung neuer Modelle, da Verzögerungen bei der Scharnierlieferung die Karosseriemontage beeinträchtigen können. Daher sind lokale Fertigung, Werkzeugbereitstellung und Qualitätsprüfung entscheidende Kaufkriterien für Automobilhersteller und Tier-1-Zulieferer.
Prioritäten beim Leichtbau verschieben sich – Materialauswahl
Automobilhersteller reduzieren die Fahrzeugmasse, um Kraftstoffverbrauch, Reichweite von Elektrofahrzeugen und Emissionswerte zu verbessern. Dies führt zu einer Nachfrage nach Scharnieren aus Aluminiumlegierungen, optimierten Stahlstärken und fortschrittlichen Beschichtungen, die die Festigkeit erhalten und gleichzeitig das Gewicht reduzieren. Die Folge ist ein allmählicher Wandel im Markt: von einer rein kostenorientierten Materialauswahl hin zu einer Betrachtung der Lebenszyklusleistung. Zulieferer, die Leichtbaukonstruktionen hinsichtlich Ermüdung, Korrosion und Crashverhalten nachweisen können, erhalten besseren Zugang zu Programmen für Elektrofahrzeuge und Premiumfahrzeuge, bei denen jedes Verschlussbauteil zur Erreichung der Effizienzziele beiträgt.
Der Austausch im Aftermarket schafft eine stabile Umsatzbasis.
Türscharniere sind wiederholten Öffnungszyklen, Vibrationen, Witterungseinflüssen, Korrosion und Kollisionsschäden ausgesetzt. Nutzfahrzeuge, Taxis, Lieferwagen und Geländewagen weisen aufgrund der häufigen Nutzung der Zugangspunkte einen besonders hohen Verschleiß auf. Dies sorgt für eine stabile Ersatzteilbasis, selbst wenn die Neufahrzeugproduktion zurückgeht. Die Nachfrage nach Ersatzteilen sichert das Geschäft regionaler Händler, Werkstätten und Scharnierspezialisten. Mit zunehmendem Fahrzeugalter steigt der Bedarf an erschwinglichen, passgenauen und korrosionsbeständigen Scharnierbaugruppen, die die Ausrichtung, die Türdichtung und die sichere Schließfunktion wiederherstellen.
Markt für Autotürscharniere: Zukunftstrends
Aluminiumscharniere gewinnen an Bedeutung für Elektrofahrzeugplattformen
Die Marktentwicklung bei Türscharnieren für Automobile deutet auf einen steigenden Einsatz von Aluminiumlegierungen in Elektrofahrzeugen und Premiumfahrzeugen hin, da Automobilhersteller die Gewichtsreduzierung ihrer Schließsysteme vorantreiben. Dieser Übergang wird nicht einheitlich verlaufen, da Kosten, Haltbarkeit, galvanische Korrosion und Reparaturpraktiken in vielen Fahrzeugplattformen weiterhin Edelstahl bevorzugen. Aluminiumkonstruktionen dürften jedoch Marktanteile bei Fahrzeugen gewinnen, bei denen leichte Türen, Frunks und Heckklappen Teil der Effizienzstrategie des Herstellers sind. Zulieferer, die Expertise in den Bereichen Aluminiumumformung, -beschichtung und -validierung kombinieren können, werden für zukünftige Aufträge besser aufgestellt sein.
Integrierte Verschlusstechnik wird zum Standard
Die zukünftige Entwicklung von Scharnieren wird zunehmend mit Türen, Verschlüssen, Türschließarmen, Dichtungen und Karosseriestrukturen abgestimmt und nicht mehr als eigenständige Hardware-Entscheidung betrachtet. Diese Verlagerung ermöglicht eine präzisere Spaltkontrolle, ein besseres Schließgefühl, optimierte Crashsicherheit und eine höhere Fertigungsgenauigkeit. OEMs erwarten von ihren Zulieferern eine frühere Einbindung in die Fahrzeugarchitekturplanung, insbesondere bei Elektrofahrzeugen mit neuen Stauraumlayouts im Frontbereich und größeren Heckklappen. Modulare Scharnierfamilien, die plattformübergreifend einsetzbar sind, verkürzen die Validierungszeit und verbessern die Kosteneffizienz.
Marktchancen für Türscharniere im Automobilbereich
Modulare Leichtbau-Scharnierfamilien
Die attraktivste Chance liegt in der Entwicklung modularer Scharnierfamilien, die mehrere Fahrzeugprogramme mit gemeinsamen Drehpunkten, Halterungen, Beschichtungen und Validierungspaketen unterstützen. Die Prognosen für den Markt für Autotürscharniere bleiben positiv, sofern Zulieferer OEMs dabei helfen, die Werkzeugkomplexität zu reduzieren und die Markteinführung zu beschleunigen. Ein modularer Ansatz eignet sich für Pkw, Transporter und Elektrofahrzeuge und ermöglicht den Materialwechsel zwischen Edelstahl und Aluminiumlegierung. Dies verbessert die Skaleneffekte, senkt die Entwicklungskosten und stärkt die Rolle der Zulieferer bei der Entwicklung von Türschließsystemen in der frühen Phase.
Programme zur Erneuerung der Nutzfahrzeugflotte
Flottenbetreiber bieten ein vielversprechendes Wachstumspotenzial, da der Verschleiß von Scharnieren die Betriebszeit, die Abdichtung, den Fahrkomfort und die Sicherheit beeinträchtigt. Lieferanten können gezielte Austauschprogramme für Lieferwagen, Servicefahrzeuge, Busse und Nutzfahrzeuge mit hoher Türwechselfrequenz entwickeln. Durch korrosionsbeständige Kits, Passdatenbanken, schnelle Distribution und Montageanleitungen lässt sich ein Mehrwert schaffen. Dieses Potenzial ist in Nordamerika, Europa und den urbanen Märkten des asiatisch-pazifischen Raums am größten, wo die Flottenauslastung hoch ist und die Betreiber die Wartungskosten genau im Blick behalten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -