
Marché des charnières de porte automobiles : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des charnières de portes automobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par matériau (acier inoxydable, alliage d'aluminium) ; application (portes, capots, hayons) ; utilisateur final (véhicules commerciaux, véhicules particuliers, véhicules tout-terrain) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005237
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
6,45 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,55 %
taux de croissance
Marché adressable
69,39 milliards de dollars américains
(2026-2034)
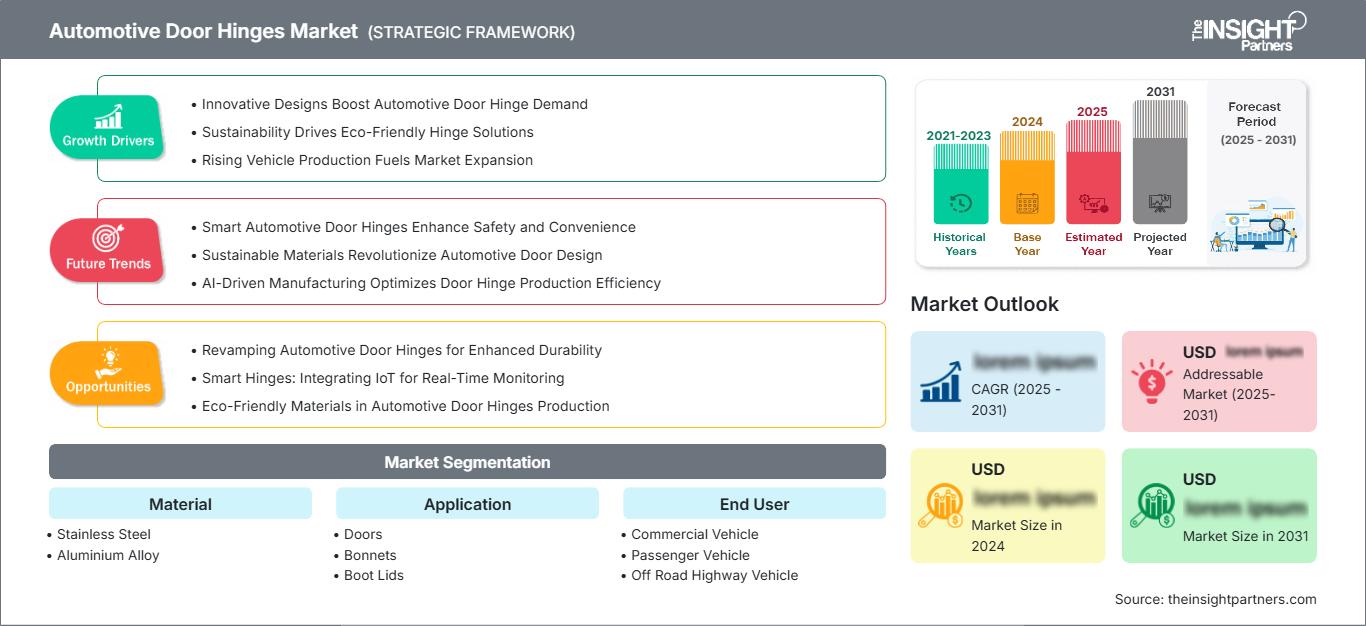
Le marché mondial des charnières de portes automobiles représentait 6,45 milliards de dollars américains en 2025 et devrait atteindre 8,82 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,55 % entre 2026 et 2034. Parmi les facteurs contribuant à la croissance de ce marché figurent la production automobile constante, la demande de pièces de rechange, le besoin de sécurité structurelle et l'utilisation accrue de charnières en acier inoxydable et en alliage d'aluminium résistant à la corrosion, utilisées dans les portes, les capots, les hayons et les véhicules utilitaires.
L'Amérique du Nord demeure un segment de croissance important, notamment grâce à l'augmentation du marché des charnières de portes automobiles pour les SUV, les pick-ups, les fourgonnettes commerciales et le marché du remplacement de véhicules. Ce marché devrait croître à un TCAC de 3,2 % à 3,8 % entre 2026 et 2034, porté par la demande de fermetures durables et la préférence des équipementiers pour des solutions de charnières légères.
Analyse et perspectives du marché des charnières de portes automobiles
- L'Amérique du Nord représentait une part de 25 à 28 % en 2025 et devrait croître à un TCAC de 3,2 à 3,8 % entre 2026 et 2034, soutenue par la demande de camionnettes, de VUS, de fourgonnettes et de véhicules de remplacement.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient croître à un TCAC de 3,3 à 3,9 % entre 2026 et 2034, tirés par les flottes commerciales et les circuits de réparation de carrosserie.
- L'Europe détenait une part de marché de 23 à 26 % en 2025 et devrait croître à un TCAC de 3,0 à 3,6 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de la demande.
- La région Asie-Pacifique a capté une part de marché de 38 à 42 % en 2025 et devrait croître à un TCAC de 3,8 à 4,4 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Le segment le plus important, l'acier inoxydable, détenait une part de marché de 62 à 66 % en 2025 et devrait croître à un TCAC de 3,1 à 3,7 % entre 2026 et 2034, car la durabilité et l'équilibre des coûts restent essentiels.
- Le segment à forte croissance des alliages d'aluminium détenait une part de marché de 34 à 38 % en 2025 et devrait croître à un TCAC de 4,2 à 4,8 % entre 2026 et 2034, l'allègement devenant une priorité.
- Principales entreprises analysées en détail : Aisin Corporation, Brano Group, DURA Automotive Systems, ER Wagner, Gestamp Automoción SA, Global Rollforming Systems LLC, Magna International Inc., Milan Metal System LLC, Multimatic Inc., Saint-Gobain SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances du marché ont évolué, passant des charnières embouties standard aux systèmes de fermeture techniques, qui contribuent à maintenir l'alignement de la carrosserie, la résistance aux chocs et à la corrosion, la sécurité des piétons et la facilité d'utilisation. Les charnières de portières automobiles doivent s'adapter non seulement à la conception architecturale du véhicule, mais aussi à son poids, au processus de peinture et aux procédures d'assemblage automatisées.
La demande future dépendra du développement de l'architecture des véhicules électriques, des applications pour véhicules commerciaux et de la production locale. Les fabricants ayant mis au point des solutions pour la conception à base d'aluminium, le formage d'acier à haute résistance, les revêtements anticorrosion et les charnières de capot/coffre devraient tirer profit de la volonté des constructeurs automobiles de réduire la masse sans compromettre la capacité de charge ni la réparabilité.
Portée du rapport sur le marché des charnières de portes automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,45 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des charnières de portes automobiles
La croissance du marché des charnières de portières automobiles dépend de la production automobile, des tests de sécurité et de la complexité croissante des systèmes de fermeture. Les charnières de portières, de capot et de coffre, bien que de petite taille, ont un impact considérable sur l'ajustement, la finition, la résistance aux chocs, le niveau sonore et les vibrations, ainsi que sur la perception future du véhicule. L'évaluation des charnières prend désormais en compte la carrosserie complète et les composants rapportés par les constructeurs automobiles (OEM).
Ce sont les dynamiques de la chaîne d'approvisionnement qui profiteront aux fabricants disposant d'installations de formage, d'emboutissage, de profilage, de forgeage, de revêtement et d'assemblage de précision des métaux. Les constructeurs automobiles ont besoin de tolérances constantes en raison de problèmes géométriques affectant les jeux de portières et l'étanchéité. Les alliages d'aluminium gagnent en popularité grâce à leur faible poids ; toutefois, l'acier inoxydable conserve toute sa place dans l'industrie.
L'analyse du marché des charnières de portes automobiles révèle une base concurrentielle composée de spécialistes mondiaux de la carrosserie, des systèmes de fermeture et des charnières. Aisin Corporation, Gestamp Automoción SA, Magna International Inc., Multimatic Inc., DURA Automotive Systems, Brano Group, ER Wagner, Global Rollforming Systems LLC, Milan Metal System LLC et Saint-Gobain SA répondent aux besoins des équipementiers et des industriels grâce à leurs composants métalliques, leurs systèmes de fermeture, leur savoir-faire en formage et leur expertise des matériaux.
Les investissements se tournent vers des ferrures légères, la compatibilité avec la fabrication automatisée et des conceptions réduisant le temps d'assemblage. Gestamp a mis en avant ses innovations en matière de carrosserie grand format et d'allègement, tandis que Multimatic présente des systèmes de charnières pour portes latérales, capot, hayon et couvercle de coffre. Ces solutions illustrent comment les fournisseurs de charnières se positionnent autour de la sécurité, de la réduction de masse et de la flexibilité des plateformes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des charnières de portes automobiles : Perspectives stratégiques
Perspectives régionales
marché des charnières de portes automobiles en Amérique du Nord
L'Amérique du Nord représentait 25 à 28 % du marché des charnières de portes automobiles en 2025 et devrait connaître une croissance annuelle composée de 3,2 à 3,8 % jusqu'en 2034. La région bénéficie d'une forte production de camionnettes, de VUS et de fourgonnettes commerciales, où les portes et les fermetures arrière plus grandes nécessitent des systèmes de charnières durables.
L'entretien des flottes et la réparation des carrosseries contribuent également à une demande récurrente. Les constructeurs automobiles de la région privilégient la résistance à la corrosion, un alignement précis des portes et une bonne tenue à la fatigue en conditions d'utilisation intensive. L'utilisation de l'alliage d'aluminium progresse sur certaines plateformes haut de gamme et de véhicules électriques, tandis que l'acier inoxydable demeure le matériau de prédilection pour les camionnettes, dont le coût est un facteur déterminant.
Marché américain des charnières de portes automobiles
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,3 à 3,9 % entre 2026 et 2034. La demande est soutenue par la production nationale de camionnettes et de véhicules utilitaires, les vastes réseaux de réparation et l'utilisation par les flottes commerciales.
La présence des fournisseurs est renforcée par leurs compétences en ingénierie de fermeture, en formage des métaux et en distribution de pièces de rechange. Les tendances d'application privilégient les charnières renforcées pour les fourgonnettes et les camions utilitaires, les ensembles légers pour les programmes de véhicules électriques et les pièces de rechange durables pour les véhicules à kilométrage élevé utilisés dans les secteurs de la construction, de la livraison et des services publics.
Marché européen des charnières de portes automobiles
L'Europe détenait une part de marché de 23 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,6 % entre 2026 et 2034. L'Allemagne est en tête de la demande régionale car les équipementiers haut de gamme, les spécialistes de l'ingénierie de carrosserie et les fournisseurs de composants métalliques sont concentrés autour de plateformes de véhicules avancées.
Le Royaume-Uni répond aux besoins spécifiques en véhicules haut de gamme et performants, tandis que la France, l'Italie et l'Espagne contribuent au marché par le biais de voitures compactes, de fourgonnettes et de réseaux d'assemblage régionaux. La demande européenne est influencée par l'allègement du véhicule, la protection des piétons, les normes anticorrosion et le confort de fermeture des portes, tant pour les modèles de voitures particulières que pour les véhicules utilitaires.
Marché des charnières de portes automobiles de la région Asie-Pacifique
La région Asie-Pacifique représentait 38 à 42 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,4 % jusqu'en 2034. La Chine est en tête grâce à une production automobile élevée, au développement des véhicules électriques et à un approvisionnement local en composants.
Le Japon et la Corée du Sud contribuent à la fabrication de précision, tandis que l'Inde génère une croissance des volumes grâce aux voitures particulières et aux véhicules utilitaires. L'Australie reste axée sur le remplacement des véhicules, mais bénéficie également de la demande de véhicules utilitaires. Les fournisseurs régionaux augmentent leur production de charnières estampées et revêtues afin de répondre aux stratégies de localisation des constructeurs automobiles.
Marché des charnières de portes automobiles au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 2,8 % à 3,4 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont en tête grâce à la possession de SUV, de pick-up et de véhicules haut de gamme, où la résistance à la chaleur, à la poussière et à la corrosion est importante.
L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique sont davantage dépendants de la demande de remplacement et de l'entretien des véhicules commerciaux. La croissance dépendra de l'expansion du parc automobile, de la disponibilité des pièces détachées et de la maturité du réseau de réparation pour les flottes, les mines, la logistique et les services publics.
Analyse de segmentation
Matériel
Le marché des matériaux devrait croître à un TCAC de 3,4 % à 4,0 % entre 2026 et 2034. Le marché des charnières de portes automobiles s'élargit, les constructeurs automobiles recherchant un équilibre entre résistance, résistance à la corrosion, facilité de fabrication et réduction du poids. L'acier inoxydable demeure le matériau de prédilection pour sa durabilité, tandis que l'alliage d'aluminium gagne en popularité lorsque l'autonomie des véhicules électriques, le respect des normes d'émissions et la légèreté des carrosseries influencent les choix de conception.
- L'acier inoxydable reste le matériau de prédilection pour les charnières produites en grande série, car il offre résistance, résistance à la corrosion, durabilité à la fatigue et un bon rapport coût-efficacité pour les voitures particulières, les véhicules utilitaires, les capots et les hayons.
- L'alliage d'aluminium gagne en importance dans les véhicules électriques, les véhicules haut de gamme et les fermetures légères car il réduit la masse des composants tout en favorisant une architecture de véhicule efficace et des performances énergétiques améliorées.
Application
Le marché des charnières devrait croître à un TCAC de 3,3 % à 3,9 % entre 2026 et 2034, les systèmes de charnières demeurant essentiels pour les portes, les capots et les hayons. Les portes représentent la part la plus importante en raison de la précision d'alignement et de la robustesse requises pour une utilisation intensive, tandis que les capots et les hayons sont privilégiés pour la protection des piétons et la facilité d'accès au chargement.
- Les portes représentent la plus grande application car chaque véhicule nécessite plusieurs charnières de portes latérales qui doivent assurer l'alignement, l'étanchéité, la résistance aux charges répétitives, la résistance aux chocs et une longue durée de vie.
- Les capots nécessitent des charnières qui concilient accessibilité, protection des piétons, encombrement et résistance à la corrosion, d'autant plus que les coffres avant des véhicules électriques et les compartiments moteur compacts redessinent la conception des fermetures avant.
- Les hayons utilisent des systèmes de charnières pour améliorer l'accès au chargement, la stabilité à l'ouverture et l'efficacité du rangement dans les berlines, les SUV, les voitures à hayon et les véhicules utilitaires.
Utilisateur final
Le segment des utilisateurs finaux devrait croître à un TCAC de 3,5 à 4,1 % entre 2026 et 2034, les véhicules de tourisme constituant la base de volume la plus importante, les véhicules commerciaux subissant un remplacement axé sur la durabilité et les véhicules tout-terrain créant une demande de charnières renforcées dans des conditions d'utilisation difficiles.
- La demande en véhicules utilitaires est tirée par les fourgonnettes, les camions, les autobus et les véhicules de flotte qui nécessitent des charnières robustes pour des cycles d'ouverture fréquents, une charge utile importante et des temps d'arrêt réduits.
- L'adoption des véhicules particuliers est soutenue par le volume de production mondial, la croissance des SUV, les lancements de véhicules électriques et les attentes croissantes en matière de fonctionnement fluide, d'écarts précis et de fermeture silencieuse.
- Les applications pour véhicules tout-terrain nécessitent des systèmes de charnières robustes capables de résister aux vibrations, à la poussière, à la boue, aux chocs et à l'entretien sur le terrain, que ce soit pour les équipements miniers, agricoles ou de construction.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Véhicule utilitaire |
Moyen |
Réparation de flottes |
Mature |
|
Véhicule de tourisme |
Haut |
Allègement des véhicules électriques |
Mise à l'échelle |
|
Véhicule tout-terrain pour autoroute |
Faible |
Robuste |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des charnières de portes automobiles
La reprise de la production automobile soutient la demande de matériel de fermeture
L'augmentation de la production automobile accroît directement la demande de charnières, car chaque voiture, fourgonnette, camion et véhicule utilitaire utilise plusieurs points de fermeture. Cet impact est particulièrement marqué sur les plateformes à grand volume où portes, capots et hayons sont assemblés en série et nécessitent une qualité d'ajustement constante. Les constructeurs automobiles ont également besoin d'un approvisionnement fiable en charnières lors du lancement de nouveaux modèles, car un retard de livraison peut perturber l'assemblage de la carrosserie. De ce fait, la disponibilité de la production locale, l'outillage prêt à l'emploi et la validation de la qualité constituent des facteurs d'achat essentiels pour les constructeurs et les équipementiers de premier rang.
Les priorités d'allègement modifient le choix des matériaux
Les constructeurs automobiles réduisent la masse des véhicules pour améliorer la consommation de carburant, l'autonomie des véhicules électriques et les émissions. Cette démarche engendre une demande accrue pour les charnières en alliage d'aluminium, l'épaisseur optimisée de l'acier et les revêtements de pointe qui préservent la résistance tout en réduisant le poids. Le marché se traduit ainsi par une évolution progressive du choix des matériaux, passant d'une logique de coût uniquement à une approche prenant en compte la performance sur l'ensemble du cycle de vie. Les fournisseurs capables de valider la résistance à la fatigue, à la corrosion et aux chocs de leurs conceptions allégées bénéficient d'un accès privilégié aux programmes de véhicules électriques et haut de gamme, où chaque composant contribue à l'atteinte des objectifs d'efficacité.
Le remplacement après-vente crée un revenu de base stable
Les charnières de porte sont soumises à des cycles d'ouverture et de fermeture répétés, aux vibrations, aux intempéries, à la corrosion et aux dommages causés par les collisions. Les fourgonnettes commerciales, les taxis, les véhicules de livraison et les véhicules tout-terrain connaissent une usure particulièrement importante en raison de la fréquence d'utilisation de leurs points d'accès. Ceci assure un marché de pièces de rechange dynamique, même en cas de ralentissement de la production de véhicules neufs. La demande de pièces de rechange soutient les distributeurs régionaux, les ateliers de réparation et les spécialistes des charnières. Avec le temps, la demande augmente pour des ensembles de charnières abordables, correctement installés et résistants à la corrosion, qui permettent de rétablir l'alignement, l'étanchéité et la fermeture sécuritaire des portes.
Tendances futures du marché des charnières de portes automobiles
Les charnières en aluminium gagnent en pertinence pour les plateformes de véhicules électriques
Les tendances du marché des charnières de portes automobiles indiquent une utilisation croissante des charnières en alliage d'aluminium dans les véhicules électriques et haut de gamme, les constructeurs automobiles s'efforçant de réduire le poids des systèmes de fermeture. Cette transition ne sera pas uniforme, car le coût, la durabilité, la corrosion galvanique et les pratiques de réparation privilégient encore l'acier inoxydable sur de nombreuses plateformes. Cependant, les charnières en aluminium devraient gagner des parts de marché dans les véhicules où l'allègement des portes, des coffres avant et des hayons s'inscrit dans la stratégie d'efficacité de la marque. Les fournisseurs capables de combiner leur expertise en formage, revêtement et validation de l'aluminium seront mieux placés pour remporter les contrats futurs.
L'ingénierie intégrée des fermetures devient la norme
Le développement futur des charnières sera de plus en plus coordonné avec celui des portes, des verrous, des bras de retenue, des joints et de la structure de la carrosserie, au lieu d'être considéré comme un simple choix de matériel. Cette évolution favorise un meilleur contrôle des jeux, une meilleure sensation à la fermeture des portes, une meilleure résistance aux chocs et une plus grande reproductibilité de la production. Les constructeurs automobiles exigeront des fournisseurs une participation plus précoce à la planification de l'architecture des véhicules, notamment pour les véhicules électriques dotés de nouveaux agencements de rangement avant et de hayons plus grands. Les familles de charnières modulaires, adaptables à différentes plateformes, réduiront les délais de validation et optimiseront les coûts.
Opportunités du marché des charnières de portes automobiles
Familles de charnières modulaires légères
L'opportunité la plus intéressante réside dans le développement de familles de charnières modulaires compatibles avec plusieurs programmes de véhicules, grâce à des pivots, des supports, des revêtements et des kits de validation communs. Les prévisions du marché des charnières de portes automobiles restent favorables, notamment lorsque les fournisseurs aident les constructeurs à réduire la complexité de l'outillage et à accélérer la mise sur le marché. Une approche modulaire peut convenir aux véhicules de tourisme, aux fourgonnettes et aux plateformes de véhicules électriques, tout en permettant le choix entre l'acier inoxydable et l'alliage d'aluminium. Ceci améliore les économies d'échelle, réduit les coûts d'ingénierie et renforce le rôle des fournisseurs dans la conception préliminaire des systèmes de fermeture.
Programmes de remplacement de flottes commerciales
Les gestionnaires de flottes offrent une réelle opportunité de croissance, car l'usure des charnières influe sur la disponibilité des véhicules, l'étanchéité, le confort du conducteur et la sécurité. Les fournisseurs peuvent élaborer des programmes de remplacement ciblés pour les fourgonnettes de livraison, les camions d'intervention, les bus et les véhicules utilitaires dont les portes sont fréquemment ouvertes ou fermées. La valeur ajoutée réside dans les kits anticorrosion, les bases de données de compatibilité, la distribution rapide et l'accompagnement des installateurs. Cette opportunité est particulièrement prometteuse en Amérique du Nord, en Europe et dans les zones urbaines de la région Asie-Pacifique, où l'utilisation des flottes est élevée et où les gestionnaires suivent de près les coûts de maintenance.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -