
Mercato del bisagras di porte automobilistici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle cerniere per portiere automobilistiche (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (acciaio inossidabile, lega di alluminio); applicazione (portiere, cofani, portelloni del bagagliaio); utente finale (veicoli commerciali, autovetture, veicoli fuoristrada) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005237
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
6,45 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,82 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,55 %
Tasso di crescita
Mercato di riferimento
69,39 miliardi di dollari USA
(2026-2034)
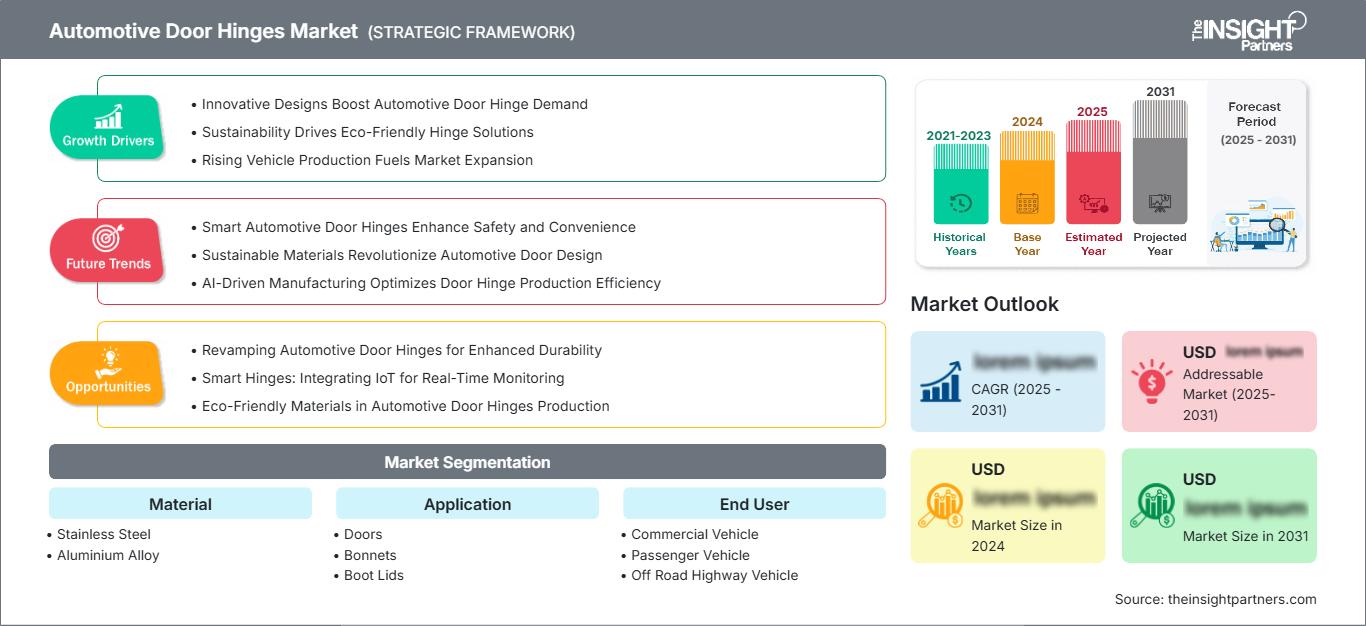
Il mercato globale delle cerniere per portiere automobilistiche aveva un valore di 6,45 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 8,82 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,55% nel periodo 2026-2034. I fattori che contribuiscono alla crescita del mercato includono la costante produzione di automobili, la domanda di ricambi, la necessità di sicurezza strutturale e il maggiore utilizzo di cerniere in acciaio inossidabile e lega di alluminio resistenti alla corrosione, impiegate in portiere, cofani, portelloni del bagagliaio e veicoli commerciali.
Il Nord America continua a rappresentare un importante segmento di crescita grazie all'aumento delle dimensioni del mercato delle cerniere per portiere automobilistiche nei segmenti SUV, pickup, furgoni commerciali e ricambi auto. Si prevede che il mercato crescerà a un CAGR del 3,2-3,8% dal 2026 al 2034, trainato dalla necessità di chiusure resistenti e dalla preferenza dei produttori di apparecchiature originali (OEM) per soluzioni di cerniere leggere.
Analisi e approfondimenti sul mercato delle cerniere per portiere automobilistiche
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 25% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,8% tra il 2026 e il 2034, grazie alla domanda di pickup, SUV, furgoni e veicoli di ricambio.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 3,3% e il 3,9% tra il 2026 e il 2034, trainati dalle flotte commerciali e dai canali di riparazione di veicoli incidentati.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 23% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,6% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a guidare la domanda.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 38% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,4% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dell'acciaio inossidabile, deteneva una quota di mercato del 62-66% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 3,1% e il 3,7% nel periodo 2026-2034, poiché la durabilità e l'equilibrio tra costi e durata rimangono fattori critici.
- Il segmento ad alta crescita delle leghe di alluminio deteneva una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4,2% e il 4,8% nel periodo 2026-2034, grazie alla crescente priorità data alla riduzione del peso.
- Aziende chiave analizzate nel dettaglio : Aisin Corporation, Brano Group, DURA Automotive Systems, ER Wagner, Gestamp Automoción SA, Global Rollforming Systems LLC, Magna International Inc., Milan Metal System LLC, Multimatic Inc., Saint-Gobain SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze di mercato si sono spostate dai meccanismi di cerniera stampati standard ai sistemi di chiusura ingegnerizzati, che contribuiscono a mantenere l'allineamento della carrozzeria, la resistenza agli urti, la resistenza alla corrosione, la sicurezza dei pedoni e la facilità d'uso. Le cerniere delle portiere automobilistiche devono adattarsi non solo al design architettonico dell'auto, ma anche alla sua massa, al processo di verniciatura e alle procedure di assemblaggio automatizzate.
La domanda futura dipenderà dallo sviluppo dell'architettura dei veicoli elettrici, delle applicazioni per veicoli commerciali e della produzione localizzata. I produttori che hanno sviluppato soluzioni per la progettazione a base di alluminio, la formatura dell'acciaio ad alta resistenza, i rivestimenti anticorrosione e le cerniere del cofano/portellone posteriore dovrebbero beneficiare della volontà degli OEM di ridurre la massa senza sacrificare la capacità di carico e la riparabilità.
Ambito del rapporto sul mercato delle cerniere per portiere automobilistiche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,45 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 8,82 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle cerniere per portiere automobilistiche
La crescita del mercato delle cerniere per portiere automobilistiche dipende dalla produzione di veicoli, dai test sugli aspetti di sicurezza e dalla crescente complessità dei sistemi di chiusura per ogni veicolo. Le cerniere di portiere, cofani e portelloni posteriori sono di piccole dimensioni, eppure hanno un grande impatto sull'assemblaggio, la finitura, la resistenza agli urti, il rumore/le vibrazioni e la percezione futura del veicolo. La valutazione delle cerniere ora include l'intera carrozzeria e i componenti di fissaggio utilizzati dai produttori di apparecchiature originali (OEM).
Sono le dinamiche della catena di approvvigionamento a favorire i produttori dotati di impianti per la formatura, lo stampaggio, la profilatura a rulli, la forgiatura, la verniciatura e l'assemblaggio di precisione dei metalli. Le case automobilistiche necessitano di tolleranze costanti a causa di problematiche geometriche che influiscono sugli spazi tra le portiere e sulla capacità di tenuta. Le leghe di alluminio stanno guadagnando popolarità grazie alla riduzione del peso; tuttavia, l'acciaio inossidabile conserva ancora un ruolo importante nel settore.
L'analisi del mercato delle cerniere per portiere automobilistiche mostra una base competitiva di specialisti globali in carrozzeria, sistemi di chiusura e cerniere. Aisin Corporation, Gestamp Automoción SA, Magna International Inc., Multimatic Inc., DURA Automotive Systems, Brano Group, ER Wagner, Global Rollforming Systems LLC, Milan Metal System LLC e Saint-Gobain SA soddisfano le esigenze degli OEM e dell'industria attraverso componenti metallici, sistemi di chiusura, know-how di formatura e competenza sui materiali.
Gli investimenti si stanno orientando verso componenti di chiusura leggeri, compatibilità con la produzione automatizzata e design che riducono i tempi di assemblaggio. Gestamp ha messo in evidenza le innovazioni relative alla carrozzeria di grande formato e alla riduzione del peso, mentre Multimatic presenta sistemi di cerniere per portiere laterali, cofani, portelloni e portelloni posteriori. Queste caratteristiche dimostrano come i fornitori di cerniere si stiano posizionando in termini di sicurezza, riduzione del peso e flessibilità della piattaforma.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle cerniere per portiere automobilistiche: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano delle cerniere per portiere automobilistiche
Nel 2025, il Nord America rappresentava una quota di mercato del 25-28% per le cerniere delle portiere delle automobili e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 3,2% e il 3,8% fino al 2034. La regione beneficia di una forte produzione di pickup, SUV e furgoni commerciali, dove le portiere e le chiusure posteriori di grandi dimensioni richiedono sistemi di cerniere resistenti.
Anche la manutenzione delle flotte e la riparazione dei danni da collisione contribuiscono alla domanda ricorrente. I produttori di apparecchiature originali (OEM) della regione danno priorità alla resistenza alla corrosione, all'allineamento prevedibile delle portiere e alle prestazioni in termini di resistenza alla fatica in condizioni di utilizzo intensivo. L'adozione delle leghe di alluminio è in aumento in alcune piattaforme premium e per veicoli elettrici, mentre l'acciaio inossidabile rimane l'opzione preferita per i veicoli commerciali leggeri, dove il costo è un fattore critico.
Mercato statunitense delle cerniere per portiere automobilistiche
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 3,3% e il 3,9% nel periodo 2026-2034. La domanda è sostenuta dalla produzione nazionale di pick-up e veicoli commerciali leggeri, dalle ampie reti di riparazione e dall'utilizzo delle flotte commerciali.
La presenza dei fornitori è rafforzata dalle capacità di ingegneria delle chiusure, formatura dei metalli e distribuzione post-vendita. Le tendenze applicative privilegiano cerniere rinforzate per furgoni e autocarri da lavoro, assemblaggi leggeri per programmi di veicoli elettrici e ricambi facilmente sostituibili per veicoli ad alto chilometraggio impiegati in flotte per l'edilizia, le consegne e i servizi pubblici.
Mercato europeo delle cerniere per portiere automobilistiche
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 23% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,6% tra il 2026 e il 2034. La Germania è leader nella domanda regionale perché i produttori di apparecchiature originali (OEM) di fascia alta, gli specialisti di ingegneria della carrozzeria e i fornitori di componenti metallici sono concentrati attorno a piattaforme veicolari avanzate.
Il Regno Unito soddisfa le esigenze di nicchia dei veicoli premium e ad alte prestazioni, mentre Francia, Italia e Spagna contribuiscono con auto compatte, furgoni e reti di assemblaggio regionali. La domanda europea è influenzata da fattori quali la riduzione del peso, la protezione dei pedoni, gli standard anticorrosione e il perfezionamento della chiusura delle portiere, sia per i modelli passeggeri che per quelli commerciali.
Mercato delle cerniere per portiere automobilistiche nella regione APAC
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato compresa tra il 38% e il 42%, con una previsione di crescita annua composta (CAGR) tra il 3,8% e il 4,4% fino al 2034. La Cina è leader grazie all'elevata produzione di veicoli, all'espansione del settore dei veicoli elettrici e all'approvvigionamento locale di componenti.
Giappone e Corea del Sud contribuiscono alla produzione di precisione, mentre l'India registra una crescita dei volumi grazie alle autovetture e ai veicoli commerciali. L'Australia rimane un mercato trainato dalle sostituzioni, ma beneficia della domanda di veicoli commerciali. I fornitori regionali stanno incrementando la produzione di cerniere stampate e rivestite per allinearsi alle strategie di localizzazione degli OEM.
Mercato delle cerniere per portiere automobilistiche in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 2,8% e il 3,4% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono leader nel mercato dei SUV, dei pickup e dei veicoli premium, dove la resistenza al calore, alla polvere e alla corrosione è fondamentale.
Il Sudafrica e il resto del Medio Oriente e Africa dipendono maggiormente dalla domanda di sostituzione e dalla manutenzione dei veicoli commerciali. La crescita dipenderà dall'espansione del parco veicoli, dalla disponibilità di ricambi e dalla maturità della rete di riparazione nei settori delle flotte, dell'industria mineraria, della logistica e dei servizi di pubblica utilità.
Analisi di segmentazione
Materiale
Si prevede che il mercato dei materiali crescerà a un tasso annuo composto (CAGR) compreso tra il 3,4% e il 4,0% nel periodo 2026-2034. Il mercato delle cerniere per portiere automobilistiche si sta ampliando, poiché i produttori di apparecchiature originali (OEM) cercano un equilibrio tra resistenza, resistenza alla corrosione, facilità di produzione e riduzione del peso. L'acciaio inossidabile rimane il materiale dominante in termini di durata, mentre le leghe di alluminio stanno guadagnando terreno laddove l'autonomia dei veicoli elettrici, la conformità alle normative sulle emissioni e le strutture della carrozzeria leggere influenzano le scelte progettuali.
- L'acciaio inossidabile rimane il materiale preferito per le cerniere prodotte in grandi volumi, in quanto offre resistenza, resistenza alla corrosione, durata nel tempo e un buon rapporto costo-efficacia per autovetture, veicoli commerciali, cofani e portelloni del bagagliaio.
- Le leghe di alluminio stanno acquisendo sempre maggiore importanza nei veicoli elettrici, nelle auto di lusso e nelle chiusure leggere perché riducono la massa dei componenti, contribuendo al contempo a un'architettura del veicolo efficiente e a migliori prestazioni energetiche.
Applicazione
Si prevede che il settore delle cerniere crescerà a un tasso annuo composto (CAGR) compreso tra il 3,3% e il 3,9% nel periodo 2026-2034, poiché questi sistemi rimangono essenziali per portiere, cofani e portelloni del bagagliaio. Le portiere rappresentano la componente più redditizia in quanto richiedono un allineamento preciso e una resistenza ai cicli ripetuti, mentre cofani e portelloni del bagagliaio sono apprezzati per la protezione dei pedoni e la praticità di accesso al vano di carico.
- Le portiere rappresentano l'applicazione più importante perché ogni veicolo richiede numerose cerniere laterali che devono garantire allineamento, tenuta, resistenza a carichi ripetuti, prestazioni in caso di impatto e una lunga durata.
- I cofani richiedono cerniere che bilancino accessibilità, protezione dei pedoni, ingombro e resistenza alla corrosione, soprattutto considerando che i vani anteriori dei veicoli elettrici e i vani motore compatti stanno ridefinendo il design della chiusura frontale.
- I portelloni del bagagliaio utilizzano sistemi di cerniere per migliorare l'accesso al vano di carico, la stabilità dell'apertura e l'efficienza di stivaggio in berline, SUV, hatchback e veicoli commerciali.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra il 3,5% e il 4,1% nel periodo 2026-2034, in quanto i veicoli passeggeri rappresenteranno la base di volume più elevata, i veicoli commerciali continueranno a essere sostituiti per motivi di durabilità e i veicoli fuoristrada su strada creeranno una domanda di componenti per cerniere rinforzati per condizioni operative severe.
- La domanda di veicoli commerciali è trainata da furgoni, camion, autobus e veicoli aziendali che richiedono cerniere robuste per cicli di apertura frequenti, capacità di carico e tempi di inattività ridotti.
- La diffusione dei veicoli passeggeri è favorita dai volumi di produzione globali, dalla crescita del mercato dei SUV, dal lancio di veicoli elettrici e dalle crescenti aspettative in termini di fluidità di funzionamento, precisione degli spazi e silenziosità di chiusura.
- Le applicazioni per veicoli fuoristrada richiedono sistemi di cerniere per impieghi gravosi in grado di resistere a vibrazioni, polvere, fango, carichi d'urto e manutenzione sul campo, in settori quali l'industria mineraria, agricola e delle costruzioni.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Veicolo commerciale |
Mezzo |
Riparazione della flotta |
Maturo |
|
veicolo passeggeri |
Alto |
Alleggerimento dei veicoli elettrici |
Scalatura |
|
Veicolo fuoristrada |
Basso |
Robusto e resistente |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle cerniere per portiere automobilistiche.
La ripresa della produzione di veicoli supporta la domanda di hardware per la chiusura
L'aumento della produzione di veicoli incrementa direttamente la domanda di cerniere, poiché ogni autovettura, furgone, camion e veicolo commerciale utilizza molteplici punti di chiusura. L'impatto è maggiore nelle piattaforme ad alto volume, dove portiere, cofani e portelloni del bagagliaio vengono assemblati su larga scala e richiedono una qualità di montaggio costante. I produttori di apparecchiature originali (OEM) necessitano inoltre di una fornitura affidabile di cerniere durante il lancio dei modelli, poiché un ritardo nella fornitura delle cerniere può interrompere l'assemblaggio della carrozzeria. Ciò rende la produzione locale, la disponibilità degli stampi e la validazione della qualità fattori di acquisto critici per le case automobilistiche e i fornitori di primo livello.
Le priorità di alleggerimento cambiano nella scelta dei materiali.
Le case automobilistiche stanno riducendo la massa dei veicoli per migliorare l'efficienza dei consumi, l'autonomia dei veicoli elettrici e le emissioni. Ciò crea una domanda di cerniere in lega di alluminio, spessori dell'acciaio ottimizzati e rivestimenti avanzati che mantengano la resistenza riducendo al contempo il peso. L'impatto sul mercato si traduce in un graduale passaggio da una selezione dei materiali basata esclusivamente sul costo a una basata sulle prestazioni del ciclo di vita. I fornitori in grado di validare i progetti leggeri in termini di fatica, corrosione e comportamento in caso di impatto ottengono un maggiore accesso ai programmi per veicoli elettrici e al segmento premium, dove ogni componente di chiusura contribuisce al raggiungimento degli obiettivi di efficienza.
La sostituzione sul mercato dei ricambi crea un fatturato di base stabile
Le cerniere delle porte sono soggette a cicli di apertura e chiusura ripetuti, vibrazioni, agenti atmosferici, corrosione e danni da collisione. Furgoni commerciali, taxi, veicoli per le consegne e veicoli fuoristrada sono particolarmente soggetti a un'usura elevata a causa del frequente utilizzo dei punti di accesso. Ciò crea un mercato dei ricambi solido anche quando la produzione di nuovi veicoli rallenta. La domanda di ricambi sostiene i distributori regionali, le officine di riparazione e gli specialisti di cerniere. Con l'invecchiamento dei veicoli, aumenta la domanda di cerniere economiche, correttamente installate e resistenti alla corrosione, in grado di ripristinare l'allineamento, la tenuta e la sicurezza di chiusura delle porte.
Tendenze future del mercato delle cerniere per portiere automobilistiche
Le cerniere in alluminio acquisiscono rilevanza nelle piattaforme per veicoli elettrici
Le tendenze del mercato delle cerniere per portiere automobilistiche indicano un crescente utilizzo di cerniere in lega di alluminio nei veicoli elettrici e nelle auto di lusso, in quanto le case automobilistiche perseguono la riduzione di massa nei sistemi di chiusura. La transizione non sarà uniforme, poiché costi, durata, corrosione galvanica e pratiche di riparazione favoriscono ancora l'acciaio inossidabile in molte piattaforme. Tuttavia, le cerniere in alluminio dovrebbero guadagnare quote di mercato nei veicoli in cui portiere, vani anteriori e portelloni posteriori leggeri sono parte integrante della strategia di efficienza del marchio. I fornitori in grado di combinare competenze di formatura, rivestimento e validazione dell'alluminio saranno in una posizione migliore per aggiudicarsi i contratti futuri.
L'ingegneria integrata dei sistemi di chiusura diventa lo standard
Lo sviluppo futuro delle cerniere sarà sempre più coordinato con porte, serrature, bracci di ritegno, guarnizioni e strutture della carrozzeria, anziché essere considerato una decisione hardware a sé stante. Questo cambiamento favorisce un migliore controllo del gioco, una migliore sensazione di chiusura della porta, prestazioni in caso di impatto e ripetibilità produttiva. I produttori si aspetteranno che i fornitori partecipino fin dalle prime fasi della pianificazione dell'architettura del veicolo, soprattutto per i veicoli elettrici con nuove configurazioni del vano portaoggetti anteriore e portelloni posteriori più grandi. Le famiglie di cerniere modulari, adattabili a diverse piattaforme, ridurranno i tempi di validazione e miglioreranno l'efficienza dei costi.
Opportunità di mercato per le cerniere delle portiere automobilistiche
Famiglie di cerniere modulari leggere
L'opportunità più interessante è lo sviluppo di famiglie di cerniere modulari che supportino molteplici programmi veicolari con perni, staffe, rivestimenti e pacchetti di validazione condivisi. Le previsioni per il mercato delle cerniere per portiere automobilistiche rimangono favorevoli, in quanto i fornitori aiutano gli OEM a ridurre la complessità degli stampi e ad accelerare i tempi di lancio. Un approccio modulare può essere utilizzato per autovetture, furgoni e piattaforme per veicoli elettrici, consentendo al contempo il cambio di materiale tra acciaio inossidabile e lega di alluminio. Ciò migliora le economie di scala, riduce i costi di progettazione e conferisce ai fornitori un ruolo più incisivo nelle prime fasi di progettazione del sistema di chiusura.
Programmi di sostituzione della flotta commerciale
Gli operatori di flotte offrono una concreta opportunità di crescita, poiché l'usura delle cerniere influisce sui tempi di attività, sulla tenuta, sul comfort di guida e sulla sicurezza. I fornitori possono sviluppare programmi di sostituzione mirati per furgoni, camion di servizio, autobus e veicoli commerciali con un'elevata frequenza di utilizzo delle portiere. Il valore aggiunto può essere fornito tramite kit resistenti alla corrosione, database di compatibilità, distribuzione rapida e assistenza agli installatori. Questa opportunità è particolarmente forte in Nord America, Europa e nei mercati urbani dell'area Asia-Pacifico, dove l'utilizzo delle flotte è elevato e gli operatori monitorano attentamente i costi di manutenzione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -