
Markt für Automobil Over Luft (OTA): Größe, Wachstum & Prognose 2031
Marktgröße und Prognosen für Automotive Over The Air (OTA) (2021 – 2031), globaler und regionaler Anteil, Trends und Berichtsabdeckung zur Analyse von Wachstumschancen: Nach Technologie (Firmware Over-The-Air-Technologie (FOTA), Software Over-The-Air-Technologie (SOTA)); Anwendung (Elektronische Steuereinheit (ECU), Infotainment, Sicherheit und Schutz, Telematik-Steuereinheit (TCU), Sonstige); Fahrzeugtyp (Pkw, Nutzfahrzeug, batteriebetriebenes Elektrofahrzeug (BEV), Hybridelektrofahrzeuge (HEV), Plug-in-Hybridelektrofahrzeuge (PHEV)) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004326
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
5,60 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
33,26 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
21,9 %
Wachstumsrate
Adressierbarer Markt
154,09 Mrd. US-Dollar
(2026–2034)
Der Markt für drahtlose Software-Updates (Over-the-Air) im Automobilbereich wurde 2025 auf 5,60 Milliarden US-Dollar geschätzt und soll bis 2034 auf 33,26 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,9 % im Zeitraum 2026–2034 entspricht. Treiber dieses Wachstums sind die zunehmende Entwicklung softwaredefinierter Fahrzeuge, die steigende Verbreitung vernetzter Fahrzeuge und die wachsende Nachfrage nach Software- und Firmware-Updates per Fernzugriff. Automobilhersteller nutzen Over-the-Air-Technologien, um Rückrufkosten zu senken, die Cybersicherheit zu verbessern und die Fahrzeugfunktionalität über den gesamten Lebenszyklus hinweg kontinuierlich zu optimieren.
In Nordamerika tragen der starke Einsatz vernetzter Fahrzeuge, der Ausbau der 5G-Infrastruktur und zunehmend softwarezentrierte Fahrzeugarchitekturen weiterhin zum Wachstum des Marktes für drahtlose Kommunikation im Automobilbereich bei. Der regionale Markt wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,6–21,4 % wachsen. Unterstützt wird dies durch steigende Investitionen in cloudbasierte Mobilitätsplattformen, Cybersicherheitsframeworks und intelligente Fahrzeugmanagementsysteme.
Marktanalyse und Einblicke zum Thema Over-the-Air-Kommunikation (OTA) im Automobilbereich
- Nordamerika: Der Marktanteil lag 2025 bei 31–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,6–21,4 % wachsen. Die hohe Verbreitung vernetzter Fahrzeuge, die ausgereifte Telekommunikationsinfrastruktur und die starken Softwareentwicklungskapazitäten treiben die regionale Akzeptanz weiterhin voran.
- USA: Sie stellten im Jahr 2025 etwa 77–81 % des nordamerikanischen Marktes dar und werden voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 20,8–21,6 % verzeichnen. Die steigende Produktion softwaredefinierter Fahrzeuge und Investitionen in vernetzte Mobilitätsplattformen stärken weiterhin die Marktexpansion.
- Europa: Im Jahr 2025 wurde ein Marktanteil von 26–29 % erwartet, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,1–20,9 %. Deutschland, Großbritannien, Frankreich, Italien und Schweden sind weiterhin führend bei der Einführung dieser Technologie, dank fortschrittlicher Automobilfertigung und strenger Cybersicherheitsvorschriften.
- Asien-Pazifik: 2025 lag der Marktanteil bei 34–37 % und es wird erwartet, dass die Region im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,8–23,6 % den höchsten Anteil aufweisen wird. China, Japan, Südkorea und Indien bauen ihre Produktion vernetzter Fahrzeuge und ihre digitalen Mobilitätsökosysteme weiter aus.
- Größtes Segment: Software Over-The-Air-Technologie machte im Jahr 2025 etwa 58–62 % des Marktanteils aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,3–23,1 % wachsen, unterstützt durch den zunehmenden Einsatz softwaredefinierter Fahrzeuge.
- Wachstumsstarkes Segment: Batterieelektrische Fahrzeuge machten im Jahr 2025 etwa 32–36 % des Marktanteils aus und werden voraussichtlich aufgrund der zunehmenden Integration cloudbasierter Software-Update-Plattformen eine durchschnittliche jährliche Wachstumsrate (CAGR) von 24,2–25,0 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: Continental AG, Fujitsu Limited, Harman International Industries, Inc., Airbiquity Inc., Infineon Technologies AG, Movimento Inc., Hitachi Automotive Systems, Ltd., NXP Semiconductors NV, Robert Bosch GmbH, Wind River Systems, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Konzept der SDV-Architektur hat die Automobilproduktentwicklung grundlegend verändert, indem es Herstellern die Möglichkeit gibt, ihre Software auch nach Auslieferung des Fahrzeugs an den Kunden zu aktualisieren. Kontinuierliche Innovationen im Bereich Cloud Computing, Fahrzeugvernetzung und sichere Kommunikationskanäle haben Over-the-Air-Updates zuverlässiger gemacht, die Kundenzufriedenheit erhöht und die Anzahl von Garantieansprüchen reduziert.
Die zukünftige Marktentwicklung wird durch die Einführung von Technologien wie autonomem Fahren, Fahrzeugelektrifizierung und zentralisierter Datenverarbeitung vorangetrieben. Automobilhersteller arbeiten weiterhin mit Halbleiterherstellern, Cloud-Computing-Anbietern und Cybersicherheitsexperten an der Entwicklung von OTA-Ökosystemen, die Millionen von Fahrzeugen bedienen können.
Berichtsumfang zum Markt für Over-the-Air-Lösungen (OTA) im Automobilbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,60 Milliarden US-Dollar |
| Marktgröße bis 2034 | 33,26 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 21,9 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Over-the-Air-Dienste (OTA) im Automobilbereich
Die zunehmende Verbreitung vernetzter Fahrzeuge ist weiterhin der Haupttreiber für das Wachstum des Marktes für Over-the-Air-Updates (OTA) im Automobilbereich. Moderne Automobilhersteller nutzen OTA-Systeme, um die Software und andere digitale Komponenten in Fahrzeugen zu aktualisieren. Mit dem Trend hin zu zentralisierten Architekturen und softwaredefinierten Fahrzeugen steigt der Bedarf an skalierbaren OTA-Plattformen.
Das Ökosystem von OTA-Updates für die Automobilindustrie umfasst verschiedene Branchen wie Halbleiterhersteller, Cloud-Infrastrukturanbieter, Cybersicherheitsanbieter, Entwickler eingebetteter Software, Fahrzeughersteller, Telekommunikationsanbieter und Plattformentwickler für Fahrzeuge. Der Einsatz von 5G-Konnektivität, Edge Computing, sicherer Authentifizierung und Cloud-nativen Softwarearchitekturen trägt dazu bei, die Softwarebereitstellung zu beschleunigen und die Kosten zu senken.
Der Wettbewerb im Markt für drahtlose Kommunikation im Automobilbereich verschärft sich weiter, da Technologieanbieter ihre Softwareplattformen und Cybersicherheitsfunktionen ausbauen. Unternehmen wie die Robert Bosch GmbH, Continental AG, Harman International Industries, Inc., Airbiquity Inc., NXP Semiconductors NV und Wind River Systems, Inc. investieren kontinuierlich in sichere Cloud-Plattformen, intelligente Software-Managementsysteme und integrierte Fahrzeugbetriebsumgebungen, um ihre langfristige Wettbewerbsposition zu stärken.
Strategische Investitionen konzentrieren sich zunehmend auf Cloud-native OTA-Plattformen, Cybersicherheitskonformität, künstliche Intelligenz und digitales Lebenszyklusmanagement. Automobilhersteller gehen weiterhin Partnerschaften mit Softwareunternehmen und Halbleiterlieferanten ein, um die Effizienz der Softwarebereitstellung zu verbessern und gleichzeitig zukünftige autonome Fahrfunktionen, vernetzte Mobilitätsdienste und abonnementbasierte digitale Fahrzeugfunktionen zu unterstützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Over-the-Air-Dienste (OTA) im Automobilbereich: Strategische Einblicke
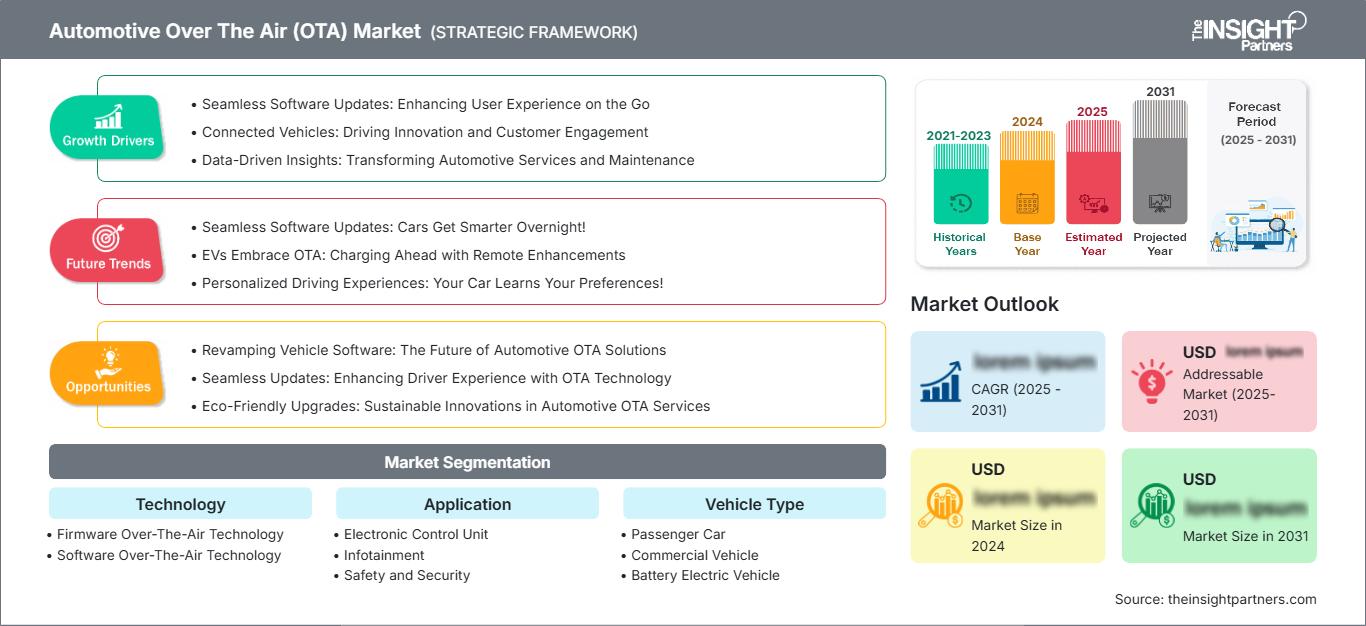
Regionale Einblicke
Nordamerikanischer Markt für drahtlose Kommunikation im Automobilbereich
Nordamerika hielt 2025 einen Marktanteil von ca. 31–34 % am globalen Markt für Over-the-Air-Updates (OTA) im Automobilbereich und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 20,6–21,4 % verzeichnen. Diese Entwicklung wird durch eine hochmoderne Infrastruktur für vernetzte Fahrzeuge, den flächendeckenden Ausbau von 5G-Netzen und erhebliche Investitionen in softwaredefinierte Fahrzeugtechnologie begünstigt. Automobilhersteller nutzen OTA-Plattformen zunehmend, um Software-Updates, Sicherheitspatches, Ferndiagnosen und Funktionsverbesserungen bereitzustellen, ohne dass ein Besuch in der Werkstatt erforderlich ist. Dies steigert die Kundenzufriedenheit und senkt die Kosten für Garantie und Wartung.
Auch die Zusammenarbeit zwischen Automobilherstellern, Cloud-Service-Anbietern, Halbleiterherstellern und Cybersicherheitsunternehmen in diesem Bereich hat zugenommen. Der steigende Einsatz von Elektrofahrzeugen und die wachsenden Anforderungen an autonomes Fahren treiben die Installation sicherer OTA-Softwaremanagementsysteme kontinuierlich voran. Die anhaltende regulatorische Aufmerksamkeit für Fahrzeug-Cybersicherheit und digitale Sicherheit unterstützt weiterhin das Marktwachstum.
US-Automobilmarkt für drahtlose Kommunikation
Die USA repräsentierten 2025 etwa 77–81 % des nordamerikanischen Marktes und werden voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,8–21,6 % wachsen. Die starke lokale Softwareentwicklungskapazität, der zunehmende Einsatz vernetzter Fahrzeuge und die steigenden Investitionen in intelligente Transportsysteme treiben die Marktnachfrage kontinuierlich an. Immer mehr Automobilhersteller setzen auf die OTA-Plattform (Over-the-Air) für die Bereitstellung von Betriebssystemen, Sicherheitsupdates, Software zur Batterieoptimierung und Fahrerassistenzsystemen (ADAS).
Steigende Investitionen in Cloud Computing, künstliche Intelligenz und Fahrzeugvernetzung erweitern kontinuierlich das Software-Ökosystem für die Automobilindustrie im Land. Die Zusammenarbeit zwischen Automobilherstellern und Technologieanbietern im Bereich Software-Lebenszyklusmanagement, digitale Dienste und die Einhaltung von Cybersicherheitsstandards nimmt zu. Das Produktionswachstum softwaredefinierter Elektrofahrzeuge dürfte die Nachfrage nach OTA-Lösungen (Over-the-Air) ankurbeln.
Europäischer Markt für drahtlose Kommunikation im Automobilbereich
Europa machte 2025 etwa 26–29 % des Weltmarktes aus und soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,1–20,9 % wachsen. Deutschland ist nach wie vor der größte regionale Markt, was auf seine starke Automobilindustrie, seine führende Position im Premiumsegment und die rasche Verbreitung des softwaredefinierten Fahrzeugansatzes zurückzuführen ist. Die Automobilhersteller setzen weiterhin auf sichere Over-the-Air-Technologien, um die Einhaltung regulatorischer Vorgaben und Cybersicherheitsrichtlinien sowie die Fernbereitstellung von Funktionen zu gewährleisten.
Das Vereinigte Königreich investiert weiterhin in vernetzte Mobilität und die Infrastruktur intelligenter Verkehrssysteme und verbessert seine Kompetenzen in der Fahrzeugsoftwareentwicklung. Frankreich fördert weiterhin den Einsatz von Over-the-Air-Technologie durch die Entwicklung von Elektroautos und anderen digitalen Innovationen. Italien entwickelt fortschrittliche Konnektivität in der Premium-Automobilproduktion weiter, während Schweden weiterhin führend bei vernetzten Fahrzeugsicherheitssystemen ist.
APAC Automotive Over-the-Air Markt
Der asiatisch-pazifische Raum machte 2025 etwa 34–37 % des Weltmarktes aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,8–23,6 % die höchste Wachstumsrate verzeichnen. China treibt das regionale Wachstum durch die groß angelegte Produktion vernetzter Fahrzeuge, die rasche Verbreitung von Elektrofahrzeugen und erhebliche Investitionen in die digitale Mobilitätsinfrastruktur voran. Japan und Südkorea entwickeln weiterhin automobile Softwareplattformen und Halbleitertechnologien zur Unterstützung von Over-the-Air-Updates (OTA).
Indien entwickelt sich durch die zunehmende Verbreitung vernetzter Fahrzeuge, den Ausbau der 5G-Infrastruktur und die staatliche Förderung digitaler Mobilität zu einem wichtigen Markt. Australien trägt durch die wachsende Nachfrage nach vernetzten Pkw und fortschrittlichen Telematiklösungen dazu bei.
Automobil-Funkmarkt im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Prognosezeitraum ein jährliches Wachstum von 19,2–20,0 % erwartet. Saudi-Arabien und die VAE investieren weiterhin in intelligente Mobilitätsinfrastruktur, intelligente Transportsysteme und vernetzte Fahrzeugtechnologien, die die drahtlose Softwareaktualisierung (OTA) unterstützen. Auch der zunehmende Besitz von Premiumfahrzeugen trägt zu einer höheren Akzeptanz von Softwareupdates bei.
Südafrika bleibt der führende Automobilproduktionsstandort in der Region und baut gleichzeitig die Kapazitäten für vernetzte Fahrzeuge kontinuierlich aus. Im übrigen Nahen Osten und Afrika wird mit einem stetigen Wachstum gerechnet, da sich die digitale Infrastruktur verbessert und die Automobilhersteller ihre Angebote im Bereich vernetzter Mobilität erweitern.
Segmentierungsanalyse
Technologie
Das Technologiesegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,1–22,9 % wachsen. Der zunehmende Einsatz softwaredefinierter Fahrzeuge und die steigenden Anforderungen an die Cybersicherheit beschleunigen die Einführung fortschrittlicher OTA-Technologien (Over-the-Air). Der Markt für Over-the-Air-Updates im Automobilbereich wächst stetig, da OEMs auf zentralisierte Rechenplattformen umsteigen, die Software- und Firmware-Updates über den gesamten Fahrzeuglebenszyklus hinweg sicher verwalten können.
- Firmware Over-The-Air-Technologie – Ermöglicht die Fernaktualisierung eingebetteter elektronischer Steuerungen und verbessert so die Hardwarefunktionalität, die Systemstabilität und die Cybersicherheit bei gleichzeitiger Minimierung kostspieliger Serviceaktionen und physischer Rückrufe.
- Software Over-The-Air-Technologie – Stellt die dominierende Technologie dar aufgrund des zunehmenden Einsatzes von Cloud-basierten Betriebssystemen, Infotainment-Software, Funktionen für autonomes Fahren und abonnementbasierten digitalen Fahrzeugdiensten.
Anwendung
Für das Anwendungssegment wird im Prognosezeitraum ein jährliches Wachstum von 21,5–22,3 % erwartet. Die zunehmende Softwarekomplexität moderner Fahrzeuge führt zu einer verstärkten Abhängigkeit von sicheren OTA-Plattformen, die mehrere Fahrzeugsysteme ferngesteuert aktualisieren können und gleichzeitig Betriebssicherheit und Cybersicherheit gewährleisten.
- Elektronisches Steuergerät – Unterstützt die Fernkalibrierung der Software und Firmware-Upgrades für kritische Fahrzeugsteuerungssysteme, wodurch die Wartungskosten gesenkt und die langfristige Fahrzeugleistung verbessert werden.
- Infotainment – Ermöglicht die kontinuierliche Verbesserung von Navigation, Multimedia, Spracherkennung und vernetzten Unterhaltungsfunktionen durch sichere drahtlose Softwarebereitstellung.
- Sicherheit und Schutz – Ermöglicht die schnelle Bereitstellung von Cybersicherheitspatches, Verbesserungen an fortschrittlichen Fahrerassistenzsystemen und funktionalen Sicherheitsupdates ohne Eingriff des Händlers.
- Telematik-Steuereinheit – Dient als primäres Kommunikationsgateway zur Unterstützung von Cloud-Konnektivität, Ferndiagnose, Softwareverteilung und Echtzeit-Fahrzeugmanagementdiensten.
Fahrzeugtyp
Das Segment Fahrzeugtypen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,4–23,2 % wachsen. Die zunehmende Vernetzung von Fahrzeugen, die Elektrifizierung und die Entwicklung des autonomen Fahrens treiben die Implementierung von Over-the-Air-Updates (OTA) in verschiedenen Fahrzeugkategorien weiter voran und verbessern gleichzeitig das Software-Lifecycle-Management.
- Personenkraftwagen – Stellt die größte Fahrzeugkategorie dar aufgrund hoher Produktionsmengen, der schnellen Verbreitung vernetzter Technologien und der steigenden Nachfrage der Verbraucher nach kontinuierlichen Softwareverbesserungen.
- Nutzfahrzeuge – Immer häufiger werden OTA-Plattformen für Flottenmanagement, vorausschauende Wartung, Cybersicherheitsupdates und die Verbesserung der betrieblichen Effizienz eingesetzt.
- Batterieelektrisches Fahrzeug – Zeigt die schnellste Akzeptanz aufgrund softwarezentrierter Fahrzeugarchitekturen, die häufige Batterieoptimierung, Lademanagement und Funktionsaktualisierungen erfordern.
- Hybrid-Elektrofahrzeuge – Nutzen Sie die OTA-Technologie, um die Antriebsstrangoptimierung, das Energiemanagement und die Fahrzeugdiagnose während des gesamten Betriebslebenszyklus zu verbessern.
- Plug-in-Hybrid-Elektrofahrzeuge – Die Integration fortschrittlicher OTA-Funktionen zur Unterstützung von Batteriesteuerung, Ladeoptimierung, Navigationsverbesserungen und Fernverwaltung des Fahrzeugs wird fortgesetzt.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Personenkraftwagen |
Hoch |
Vernetzte Mobilität |
Reifen |
|
Nutzfahrzeug |
Medium |
Flottendigitalisierung |
Skalierung |
|
Batterieelektrisches Fahrzeug (BEV) |
Hoch |
Intelligentes Laden |
Skalierung |
|
Hybrid-Elektrofahrzeuge (HEV) |
Medium |
Antriebsstrang-Software |
Skalierung |
|
Plug-in-Hybrid-Elektrofahrzeuge (PHEV) |
Medium |
Energieoptimierung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Over-the-Air-Lösungen (OTA) im Automobilsektor
Erweiterung softwaredefinierter Fahrzeugarchitekturen
Die Automobilindustrie entwickelt sich zunehmend hin zu softwaredefinierten Fahrzeugplattformen, bei denen die Softwareleistung eine entscheidende Rolle für die Fahrzeugfunktionen über den gesamten Lebenszyklus spielt. Anstatt neue Funktionen in die Produktionsprozesse zu integrieren, rüsten OEMs Fahrzeuge kontinuierlich mit neuen Funktionen durch sichere, ferngesteuerte Software-Updates aus. Moderne Computerarchitekturen vereinfachen die Softwareverwaltung und ermöglichen die deutlich schnellere Einführung neuer Leistungsmerkmale, Cybersicherheitsupdates, Navigationsfunktionen und autonomer Fahrfunktionen. Mit der zunehmenden Komplexität der Elektronik steigt auch die Abhängigkeit von Over-the-Air-Updates (OTA), die Tausende von Softwaremodulen in einer Fahrzeugplattform verwalten.
Weltweit zunehmender Einsatz vernetzter Fahrzeuge
Das rasante Produktionstempo vernetzter Fahrzeuge treibt die zunehmende Nutzung von Over-the-Air-Updates (OTA) im Pkw- und Nutzfahrzeugmarkt weiter voran. Telematikfähige Fahrzeuge mit Cloud-Anbindung und schnellen Kommunikationsverbindungen benötigen regelmäßige Updates, um ihre Funktionalität, Sicherheit und die Einhaltung gesetzlicher Vorschriften zu gewährleisten. Mit dem Ausbau der 5G-Infrastruktur steigt die Datenübertragungsgeschwindigkeit. Dadurch können größere Softwarepakete sicher und weitgehend störungsfrei übertragen werden. Auch staatliche Stellen fördern vernetzte Mobilitätssysteme durch Investitionen in intelligente Transportsysteme und digitale Kommunikationsnetze.
Zunehmende Bedeutung der Einhaltung von Cybersicherheitsbestimmungen in der Automobilindustrie
Cybersicherheit hat sich zu einer strategischen Priorität entwickelt, da vernetzte Fahrzeuge immer größere Mengen an Betriebs- und Kundendaten austauschen. Internationale Cybersicherheitsvorschriften verpflichten Hersteller, während des gesamten Fahrzeuglebenszyklus sichere Softwareumgebungen zu gewährleisten, wodurch eine kontinuierliche Nachfrage nach OTA-Update-Plattformen entsteht. Sichere Authentifizierungsmechanismen, verschlüsselte Kommunikationsprotokolle und cloudbasierte Softwarevalidierungssysteme ermöglichen die schnelle Bereitstellung von Sicherheitspatches, sobald neue Schwachstellen auftreten. Die OTA-Technologie reduziert die Anfälligkeit für Cyberangriffe erheblich, da Hersteller umgehend reagieren können, ohne physische Fahrzeugrückrufe durchführen zu müssen. Angesichts der stetig steigenden Softwarekomplexität und der zunehmenden Fähigkeiten des autonomen Fahrens werden cybersicherheitsorientierte OTA-Lösungen voraussichtlich auch in Zukunft ein wesentlicher Bestandteil der Automobilproduktentwicklung bleiben.
Zukunftstrends im Markt für Over-the-Air-Kommunikation (OTA) im Automobilbereich
Künstliche Intelligenz verbessert OTA-Bereitstellung
Künstliche Intelligenz (KI) wird zunehmend in OTA-Softwaremanagement-Plattformen integriert, um Softwarevalidierung, vorausschauende Diagnose, Updateplanung und Cybersicherheitsüberwachung zu optimieren. KI-Algorithmen analysieren die Fahrzeugbetriebsbedingungen vor der Softwarebereitstellung, wodurch Updatefehler reduziert und die Systemzuverlässigkeit insgesamt verbessert werden. Vorausschauende Wartungsfunktionen ermöglichen es Herstellern zudem, Softwareanomalien proaktiv zu erkennen und gezielte Updates bereitzustellen, bevor es zu Betriebsstörungen kommt. Diese Trends im Automobilmarkt für Over-the-Air-Updates deuten auf einen umfassenderen Wandel hin zu intelligentem Software-Lifecycle-Management hin, das autonomes Fahren, vernetzte Ökosysteme und die kontinuierliche Weiterentwicklung der Fahrzeugfunktionalität unterstützt.
Cloud-native OTA-Plattformen werden zum Industriestandard
Cloud-native Software-Bereitstellungsplattformen werden zu einem zentralen Bestandteil der digitalen Transformationsstrategien in der Automobilindustrie. Hersteller nutzen zunehmend skalierbare Cloud-Infrastrukturen, die Millionen vernetzter Fahrzeuge gleichzeitig verwalten können und dabei hohe Sicherheitsstandards und schnelle Bereitstellungszeiten gewährleisten. Diese Plattformen unterstützen die kontinuierliche Weiterentwicklung von Funktionen, abonnementbasierte Dienste, personalisierte Benutzererlebnisse und plattformübergreifende Softwarekompatibilität. Zukünftige OTA-Ökosysteme werden voraussichtlich Cloud Computing, Edge-Computing, künstliche Intelligenz und Cybersicherheit in einheitliche digitale Fahrzeugmanagementumgebungen integrieren, die zunehmend komplexe softwaredefinierte Fahrzeuge unterstützen können.
Marktchancen für Over-the-Air-Dienste (OTA) im Automobilbereich
Ausbau abonnementbasierter digitaler Fahrzeugdienste
Die zunehmende Akzeptanz abonnementbasierter Automobildienste durch die Verbraucher eröffnet OEMs, die nach wiederkehrenden Einnahmequellen suchen, ein bedeutendes Marktpotenzial im Bereich Over-the-Air-Dienste (OTA). Hersteller monetarisieren zunehmend fortschrittliche Fahrerassistenzsysteme, Premium-Infotainmentsysteme, Navigationspakete, Batterieoptimierungssoftware und Leistungssteigerungen über OTA-fähige digitale Dienste. Die flexible Softwareaktivierung ermöglicht es Kunden, während der gesamten Fahrzeugnutzung neue Funktionen zu erwerben, während Hersteller kontinuierliche Umsätze nach dem Verkauf generieren. Da softwaredefinierte Fahrzeuge immer mehr zum Standard werden, dürften abonnementbasierte digitale Ökosysteme einen zunehmend wichtigen Bestandteil der langfristigen Rentabilität der Automobilindustrie darstellen.
Schwellenländer unterstützen den Ausbau der vernetzten Mobilität
Der rasante Ausbau der digitalen Infrastruktur im asiatisch-pazifischen Raum, Lateinamerika, dem Nahen Osten und ausgewählten afrikanischen Ländern schafft erhebliche Chancen für den Einsatz von OTA-Plattformen. Die steigende Produktion von Elektrofahrzeugen, die zunehmende Verbreitung von Smartphones, die flächendeckende 5G-Abdeckung und unterstützende Digitalisierungsinitiativen der Regierungen stärken weiterhin vernetzte Mobilitätsökosysteme. Automobilhersteller, die in diese Wachstumsregionen expandieren, integrieren zunehmend OTA-Funktionen in neue Fahrzeugplattformen, um das Kundenerlebnis zu verbessern, Wartungskosten zu senken und kontinuierliche Softwareinnovationen zu ermöglichen. Diese sich entwickelnden Mobilitätsökosysteme werden voraussichtlich langfristige Investitionsmöglichkeiten in den Bereichen Cloud-Software, Cybersicherheit, Halbleitertechnologien und vernetzte Fahrzeugdienste generieren.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -