
自動車OTA市場:動向・予測 2031
自動車向けOver The Air(OTA)市場の規模と予測(2021年~2031年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(ファームウェアOver The Air技術(FOTA)、ソフトウェアOver The Air技術(SOTA))、アプリケーション別(電子制御ユニット(ECU)、インフォテインメント、安全性とセキュリティ、テレマティクス制御ユニット(TCU)、その他)、車両タイプ別(乗用車、商用車、バッテリー電気自動車(BEV)、ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車(PHEV)、地域別(北米、ヨーロッパ、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004326
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
5.60米ドル 億
基準年値
2034年の予測
33.26米ドル 億6000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
21.9 %
成長率
対象市場
154.09米ドル 億9,000万
(2026年~2034年)
自動車向け無線アップデート市場は、2025年には56億米ドルと評価され、2034年には332億6000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)21.9%を記録する見込みです。市場の成長は、ソフトウェア定義型車両の開発の増加、コネクテッドカーの普及拡大、リモートでのソフトウェアおよびファームウェアアップデートに対する需要の高まりによって牽引されています。自動車メーカーは、無線アップデート技術を活用して、リコールコストの削減、サイバーセキュリティの強化、所有ライフサイクル全体にわたる車両機能の継続的な改善を図っています。
北米全域において、コネクテッドカーの普及、5Gインフラの拡大、ソフトウェア中心の車両アーキテクチャの増加が、自動車向け無線通信市場の規模拡大を支え続けています。クラウド接続型モビリティプラットフォーム、サイバーセキュリティフレームワーク、インテリジェント車両管理システムへの投資拡大に支えられ、同地域市場は予測期間中に年平均成長率(CAGR)20.6~21.4%で拡大すると予測されています。
自動車向けOTA(Over The Air)市場の評価と洞察
- 北米:2025年には31~34%のシェアを占め、2026~2034年には年平均成長率(CAGR)20.6~21.4%で成長すると予測されている。コネクテッドカーの高い普及率、成熟した通信インフラ、そして強力なソフトウェア開発能力が、この地域における普及を牽引し続けている。
- 米国:2025年には北米市場の約77~81%を占め、年平均成長率(CAGR)は20.8~21.6%と予測されている。ソフトウェア定義型車両の生産増加とコネクテッドモビリティプラットフォームへの投資が、市場拡大を後押しし続けている。
- 欧州:2025年には26~29%のシェアを維持し、年平均成長率(CAGR)は20.1~20.9%を記録する見込み。ドイツ、英国、フランス、イタリア、スウェーデンは、高度な自動車製造技術と厳格なサイバーセキュリティ規制により、引き続き導入をリードする。
- アジア太平洋地域:2025年には34~37%のシェアを占め、2026~2034年には22.8~23.6%という最も高い年平均成長率(CAGR)を記録すると予測されている。中国、日本、韓国、インドは、コネクテッドカーの生産とデジタルモビリティのエコシステムを拡大し続けている。
- 最大のセグメント:ソフトウェアOTA(Over-The-Air)技術は、2025年には市場シェアの約58~62%を占め、ソフトウェア定義型車両の導入拡大に支えられ、年平均成長率(CAGR)22.3~23.1%で拡大すると予想されています。
- 高成長分野:バッテリー式電気自動車は、2025年には市場シェアの約32~36%を占め、クラウドベースのソフトウェア更新プラットフォームの統合が進むことにより、年平均成長率(CAGR)24.2~25.0%を記録すると予測されています。
- 詳細に分析された主要企業:コンチネンタルAG、富士通株式会社、ハーマン・インターナショナル・インダストリーズ、エアビクイティ、インフィニオン・テクノロジーズAG、ムービメント、日立オートモティブシステムズ株式会社、NXPセミコンダクターズNV、ロバート・ボッシュGmbH、ウィンド・リバー・システムズ
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
SDVアーキテクチャの概念は、自動車メーカーが車両を顧客に出荷した後でもソフトウェアをアップデートできる機能を提供することで、自動車製品開発を根本的に変革しました。クラウドコンピューティング、車載コネクティビティ、セキュアな通信チャネルにおける継続的なイノベーションにより、OTAアップデートの信頼性が向上し、顧客満足度が高まり、保証請求の削減につながっています。
今後の市場におけるさらなる発展は、自動運転、車両の電動化、集中型コンピューティングといった技術の導入によって推進されるだろう。自動車業界のOEM各社は、数百万台の車両に対応できるOTA(無線アップデート)エコシステムの開発において、半導体企業、クラウドコンピューティング企業、サイバーセキュリティ専門家と引き続き協力している。
自動車向けOTA(Over The Air)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 56億米ドル |
| 2034年までの市場規模 | 332億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 21.9% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車向けOTA(Over The Air)市場分析
コネクテッドカーの普及拡大は、自動車向けOTA(Over-the-Air)市場の成長を牽引する主要因であり続けている。現代の自動車メーカーは、車載ソフトウェアやその他のデジタルコンポーネントのアップデートにOTAシステムを活用している。集中型アーキテクチャやソフトウェア定義型車両への移行に伴い、拡張性の高いOTAプラットフォームへのニーズが高まっている。
自動車向けOTA(Over-The-Air)のエコシステムは、半導体、クラウドインフラストラクチャプロバイダー、サイバーセキュリティプロバイダー、組み込みソフトウェア開発者、自動車メーカー、通信事業者、車両プラットフォーム開発者など、さまざまな業界で構成されています。5G接続、エッジコンピューティング、セキュア認証、クラウドネイティブソフトウェアアーキテクチャの活用により、ソフトウェア展開プロセスの迅速化とコスト削減が実現しています。
自動車向け無線LAN市場における競争は、テクノロジープロバイダー各社がソフトウェアプラットフォームとサイバーセキュリティ機能を拡張するにつれて、ますます激化している。Robert Bosch GmbH、Continental AG、Harman International Industries, Inc.、Airbiquity Inc.、NXP Semiconductors NV、Wind River Systems, Inc.などの企業は、長期的な競争力強化のために、セキュアなクラウドプラットフォーム、インテリジェントなソフトウェア管理システム、組み込み型車両オペレーティング環境への投資を継続している。
戦略的な投資は、クラウドネイティブなOTAプラットフォーム、サイバーセキュリティコンプライアンス、人工知能、デジタルライフサイクル管理にますます重点を置くようになっている。自動車メーカーは、ソフトウェア展開の効率性を向上させるとともに、将来の自動運転機能、コネクテッドモビリティサービス、サブスクリプションベースのデジタル車両機能をサポートするため、ソフトウェア企業や半導体サプライヤーとの提携を継続している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
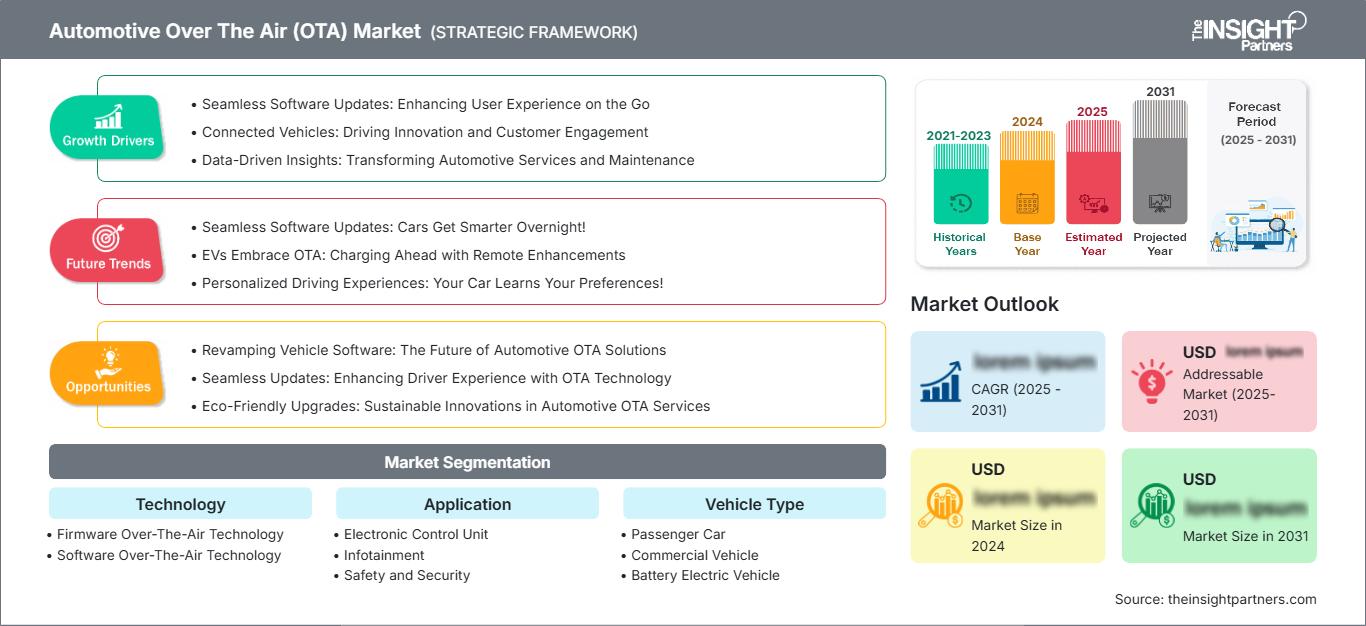
自動車向けOTA(Over The Air)市場:戦略的洞察
地域別分析
北米自動車向け無線アップデート市場
北米は、2025年には世界の自動車向けOTA(Over-the-Air)市場シェアの約31~34%を占め、2026~2034年には年平均成長率(CAGR)20.6~21.4%を記録すると予測されています。この地域は、最先端のコネクテッドカーインフラ、5G通信ネットワークの広範な展開、ソフトウェア定義型車両技術への多額の投資によって支えられています。自動車メーカーは、ディーラーへの来店を必要とせずにソフトウェアアップデート、サイバーセキュリティパッチ、リモート診断、機能改善を展開するためにOTAプラットフォームをますます活用しており、これにより顧客満足度の向上と保証およびメンテナンス費用の削減を実現しています。
自動車メーカー、クラウドサービスプロバイダー、半導体メーカー、サイバーセキュリティ企業の間でも、この分野における連携が強化されている。電気自動車の普及拡大と、運転システムの自律化に対する需要の高まりは、安全なOTAソフトウェア管理システムの導入を継続的に促進している。車両のサイバーセキュリティとデジタル安全性に対する規制当局の継続的な注目も、市場の成長を支え続けている。
米国自動車向け無線LAN市場
米国は2025年には北米市場の約77~81%を占め、予測期間中は年平均成長率(CAGR)20.8~21.6%で成長すると見込まれています。堅調な国内ソフトウェア開発能力、コネクテッドカーの普及拡大、インテリジェント交通システムへの投資増加などが、市場需要を継続的に牽引しています。自動車メーカー各社は、オペレーティングシステム、セキュリティアップデート、バッテリー最適化ソフトウェア、ADAS機能の展開にOTAプラットフォームを利用するケースが増えています。
クラウドコンピューティング、人工知能、車載コネクティビティへの投資増加に伴い、国内の自動車ソフトウェアエコシステムは継続的に拡大している。ソフトウェアライフサイクル管理、デジタルサービス、サイバーセキュリティ基準への準拠を目的とした自動車メーカーとテクノロジープロバイダー間の連携も拡大している。ソフトウェア定義型電気自動車の生産増加は、OTAソリューションへの需要を牽引すると予想される。
欧州自動車向け無線アップデート市場
欧州は2025年には世界市場の約26~29%を占め、2026~2034年には年平均成長率(CAGR)20.1~20.9%で拡大すると予測されている。ドイツは、強力な自動車製造産業、高級車市場の優位性、そしてソフトウェア定義型車両アプローチの急速な普及により、依然として最大の地域市場を維持している。自動車メーカーは、規制枠組みやサイバーセキュリティへの準拠、および機能のリモート展開を確実にするため、安全な無線技術の採用を継続している。
英国は、コネクテッドモビリティと高度道路交通システム(ITS)のインフラへの投資を継続し、車両ソフトウェア開発能力の向上を図っている。フランスは、電気自動車の開発やその他のデジタルイノベーションを通じて、無線技術の普及を推進し続けている。イタリアは高級自動車製造における高度なコネクティビティの開発を続けており、スウェーデンはコネクテッドカーの安全システムにおいて卓越した実績を上げている。
アジア太平洋地域の自動車向け無線LAN市場
アジア太平洋地域は2025年には世界市場の約34~37%を占め、2026~2034年には22.8~23.6%という最も高い年平均成長率(CAGR)を記録すると予測されている。中国は、大規模なコネクテッドカー生産、電気自動車の急速な普及、デジタルモビリティインフラへの多額の投資を通じて、この地域の成長を牽引している。日本と韓国は、OTA(無線アップデート)展開をサポートする自動車ソフトウェアプラットフォームと半導体技術の発展を続けている。
インドは、コネクテッドカーの普及拡大、5Gインフラの拡充、そしてデジタルモビリティに対する政府の支援を通じて、重要な市場として台頭しつつある。オーストラリアは、コネクテッド乗用車と高度なテレマティクスソリューションに対する需要の高まりによって、この市場に貢献している。
中東・アフリカの自動車向け無線LAN市場
中東・アフリカ市場は、予測期間を通じて年平均成長率(CAGR)19.2~20.0%を記録すると予測されています。サウジアラビアとアラブ首長国連邦は、スマートモビリティインフラ、高度道路交通システム、OTA(無線アップデート)展開をサポートするコネクテッドカー技術への投資を継続しています。高級車の所有率の上昇も、ソフトウェアアップデートの普及率向上に貢献しています。
南アフリカは、コネクテッドカーの機能を徐々に拡大しながら、この地域における自動車製造の中心地としての地位を維持している。中東・アフリカのその他の地域では、デジタルインフラの改善と自動車メーカーによるコネクテッドモビリティの提供拡大に伴い、着実な成長が見込まれる。
セグメンテーション分析
テクノロジー
テクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)22.1~22.9%で拡大すると予測されています。ソフトウェア定義型車両の導入拡大とサイバーセキュリティ要件の高まりにより、高度なOTA(Over-the-Air)技術の採用が加速しています。自動車メーカーが、車両ライフサイクル全体を通してソフトウェアとファームウェアのアップデートを安全に管理できる集中型コンピューティングプラットフォームへの移行を進めるにつれ、自動車向けOTA市場の範囲は拡大し続けています。
- ファームウェア無線アップデート技術 – 組み込み電子コントローラの遠隔アップデートを可能にし、ハードウェアの機能、システムの安定性、サイバーセキュリティを向上させると同時に、費用のかかるサービスキャンペーンや物理的なリコールを最小限に抑えます。
- ソフトウェア・オーバー・ザ・エア技術 – クラウド接続型オペレーティングシステム、インフォテインメントソフトウェア、自動運転機能、およびサブスクリプション型デジタル車両サービスの導入拡大に伴い、主流の技術となっている。
応用
アプリケーション分野は、予測期間中に年平均成長率(CAGR)21.5~22.3%を記録すると予想されています。現代の車両におけるソフトウェアの複雑化に伴い、運用上の信頼性とサイバーセキュリティを維持しながら、複数の車両システムをリモートで更新できるセキュアなOTAプラットフォームへの依存度が高まっています。
- 電子制御ユニット – 車両の重要な制御システム全体にわたるリモートソフトウェアキャリブレーションとファームウェアアップグレードをサポートし、メンテナンスコストを削減し、長期的な車両性能を向上させます。
- インフォテインメント – 安全な無線ソフトウェアの展開により、ナビゲーション、マルチメディア、音声認識、およびコネクテッドエンターテイメント機能を継続的に強化します。
- 安全性とセキュリティ – 販売店の介入を必要とせずに、サイバーセキュリティパッチの迅速な展開、先進運転支援システムの改善、および機能安全アップデートを容易にします。
- テレマティクス制御ユニット – クラウド接続、リモート診断、ソフトウェア配信、およびリアルタイム車両管理サービスをサポートする主要な通信ゲートウェイとして機能します。
車両タイプ
車両タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)22.4~23.2%で成長すると予測されています。車両の接続性の向上、電動化、自動運転技術の開発が進むにつれ、複数の車両カテゴリーでOTA(無線アップデート)の導入が進み、ライフサイクルソフトウェア管理も改善されています。
- 乗用車 – 生産量の多さ、コネクテッド技術の急速な普及、そして継続的なソフトウェア改善に対する消費者の需要の高まりにより、最大の車両カテゴリーとなっている。
- 商用車分野 – 車両管理、予知保全、サイバーセキュリティアップデート、および運用効率の向上を目的として、OTAプラットフォームの採用がますます進んでいる。
- バッテリー式電気自動車 – ソフトウェア中心の車両アーキテクチャのため、頻繁なバッテリー最適化、充電管理、および機能アップデートが必要となり、最も急速に普及している。
- ハイブリッド電気自動車 – OTA技術を活用して、運用ライフサイクル全体を通してパワートレインの最適化、エネルギー管理、および車両診断を改善します。
- プラグインハイブリッド電気自動車 – バッテリー制御、充電最適化、ナビゲーション機能強化、およびリモート車両管理をサポートする高度なOTA機能の統合を継続します。
機会の概要
|
車両タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
乗用車 |
高い |
コネクテッドモビリティ |
成熟した |
|
商用車 |
中くらい |
車両群のデジタル化 |
スケーリング |
|
バッテリー式電気自動車(BEV) |
高い |
スマート充電 |
スケーリング |
|
ハイブリッド電気自動車(HEV) |
中くらい |
パワートレインソフトウェア |
スケーリング |
|
プラグインハイブリッド電気自動車(PHEV) |
中くらい |
エネルギー最適化 |
新興 |
自動車向けOTA(Over The Air)市場の成長要因と影響分析
ソフトウェア定義型車両アーキテクチャの拡張
自動車業界は、ソフトウェア定義型車両プラットフォームへと徐々に移行しており、ソフトウェア機能は車両のライフサイクル全体を通して車両の性能を決定する上で重要な役割を果たしています。OEMは、生産プロセスに新しい機能を統合するのではなく、安全なリモートソフトウェア展開を通じて車両に新しい機能を追加し続けています。コンピューティングアーキテクチャの進化により、ソフトウェアの管理が容易になり、新しいパフォーマンス機能、サイバーセキュリティアップデート、ナビゲーション機能、自動運転機能などをはるかに速いペースで展開できるようになりました。電子機器の複雑化に伴い、車両プラットフォーム内の数千ものソフトウェアモジュールを管理するOTA機能への依存度が高まっています。
世界中でコネクテッドカーの導入が拡大
コネクテッドカーの生産ペースが速いため、乗用車と商用車の両方において、OTAアップデートの採用がさらに加速しています。クラウド接続機能と高速通信機能を備えたテレマティクス対応車両は、機能性、セキュリティ、および規制への準拠を確保するために、定期的なアップデートが必要です。5Gインフラの普及に伴い、データ伝送速度が向上しています。これにより、大きなソフトウェアでも大きな障害を引き起こすことなく安全に伝送することが可能になります。政府機関も、高度道路交通システムやデジタル通信ネットワークへの投資を通じて、コネクテッドモビリティシステムを支援しています。
自動車サイバーセキュリティコンプライアンスの重要性の高まり
コネクテッドカーが運用データや消費者データを大量にやり取りするようになるにつれ、サイバーセキュリティは戦略的な優先事項となっています。国際的なサイバーセキュリティ規制は、メーカーに対し車両ライフサイクル全体を通して安全なソフトウェア環境を維持することを奨励しており、OTAアップデートプラットフォームへの継続的な需要を生み出しています。安全な認証メカニズム、暗号化された通信プロトコル、クラウドベースのソフトウェア検証システムにより、新たな脆弱性が発見された際にセキュリティパッチを迅速に展開することが可能になります。OTA技術は、メーカーが車両のリコールを必要とせずに即座に対応できるため、サイバー脅威への曝露を大幅に軽減します。自動運転機能の発達に伴いソフトウェアの複雑化が進むにつれ、サイバーセキュリティに特化したOTAソリューションは、将来の自動車製品開発において不可欠な要素であり続けると予想されます。
自動車向けOTA(Over The Air)市場の将来動向
人工知能によるOTA展開の強化
人工知能は、ソフトウェア検証、予測診断、アップデートスケジュール、サイバーセキュリティ監視を最適化するために、OTAソフトウェア管理プラットフォームへの統合がますます進んでいます。AIアルゴリズムは、ソフトウェア展開を開始する前に車両の動作状況を評価し、アップデートの失敗を減らしながらシステム全体の信頼性を向上させます。さらに、予測保守機能により、メーカーはソフトウェアの異常を事前に特定し、運用上の支障が発生する前に的を絞ったアップデートを展開できます。こうした自動車向けOTA市場の動向は、自律走行、コネクテッドエコシステム、そして絶えず進化する車両機能をサポートする、インテリジェントなソフトウェアライフサイクル管理への広範な移行を示しています。
クラウドネイティブOTAプラットフォームが業界標準になりつつある
クラウドネイティブなソフトウェア展開プラットフォームは、自動車業界のデジタル変革戦略において中心的な役割を担うようになっています。メーカー各社は、数百万台のコネクテッドカーを同時に管理できる拡張性の高いクラウドインフラストラクチャをますます活用し、同時に高いセキュリティ基準と迅速な展開速度を維持しています。これらのプラットフォームは、継続的な機能開発、サブスクリプションベースのサービス、パーソナライズされたユーザーエクスペリエンス、そしてクロスプラットフォームのソフトウェア互換性をサポートします。将来のOTAエコシステムは、クラウドコンピューティング、エッジ処理、人工知能、サイバーセキュリティを統合し、ますます複雑化するソフトウェア定義車両をサポートできる統一されたデジタル車両管理環境を構築することが期待されています。
自動車向けOTA(Over The Air)市場の機会
サブスクリプション型デジタル車両サービスの拡大
サブスクリプション型自動車サービスの消費者の受け入れが拡大するにつれ、継続的な収益機会を求めるOEMにとって、自動車向けOTA(Over-The-Air)市場の予測は大きくなっています。メーカーは、先進運転支援システム、プレミアムインフォテインメント、ナビゲーションパッケージ、バッテリー最適化ソフトウェア、パフォーマンスアップグレードなどをOTA対応デジタルサービスを通じて収益化しています。柔軟なソフトウェアアクティベーションにより、顧客は車両所有期間中いつでも新機能を購入でき、メーカーは販売後も継続的な収益を得ることができます。ソフトウェア定義型車両が主流になるにつれ、サブスクリプション型デジタルエコシステムは、自動車業界の長期的な収益性においてますます重要な要素になると予想されます。
コネクテッドモビリティの拡大を支える新興市場
アジア太平洋、ラテンアメリカ、中東、そして一部のアフリカ諸国における急速なデジタルインフラ開発は、OTAプラットフォーム展開に大きな機会をもたらしています。電気自動車生産の拡大、スマートフォンの普及率向上、5Gカバレッジの拡大、そして政府によるデジタル化支援策は、コネクテッドモビリティのエコシステムをさらに強化しています。これらの高成長地域に進出する自動車メーカーは、顧客体験の向上、メンテナンスコストの削減、そして継続的なソフトウェアイノベーションの実現を目指し、OTA機能を新たな車両プラットフォームに積極的に組み込んでいます。こうした進化を続けるモビリティエコシステムは、クラウドソフトウェア、サイバーセキュリティ、半導体技術、そしてコネクテッドカーサービスといった分野において、長期的な投資機会を生み出すと期待されています。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -