
Mercato delle actualizzazioni automobilistici per aria (OTA): dimensioni, crescita e previsioni 2031
Dimensioni e previsioni del mercato automobilistico over-the-air (OTA) (2021-2031), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (tecnologia firmware over-the-air (FOTA), tecnologia software over-the-air (SOTA)); applicazione (unità di controllo elettronico (ECU), infotainment, sicurezza e protezione, unità di controllo telematica (TCU), altri); tipo di veicolo (autovettura, veicolo commerciale, veicolo elettrico a batteria (BEV), veicoli elettrici ibridi (HEV), veicoli elettrici ibridi plug-in (PHEV)) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America)
- Stato : Dati rilasciati
- Codice del report : TIPRE00004326
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
5,60 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
33,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
21,9 %
Tasso di crescita
Mercato di riferimento
154,09 miliardi di dollari USA
(2026-2034)
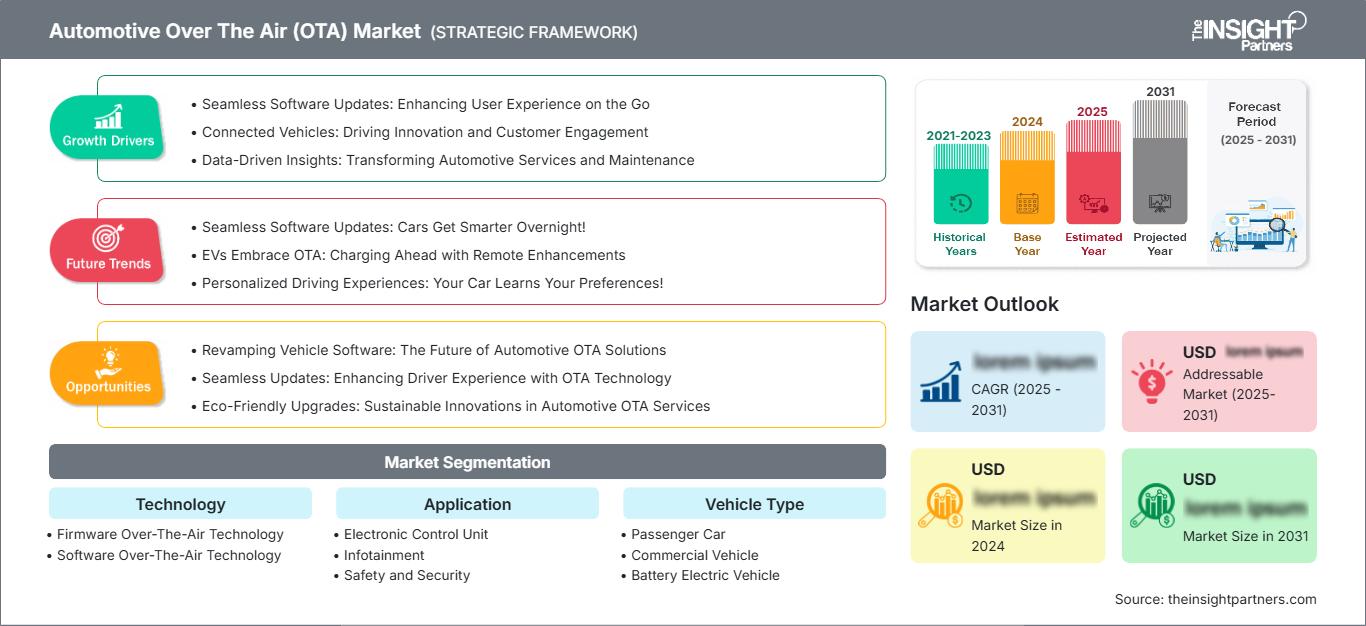
Il mercato automobilistico degli aggiornamenti over-the-air valeva 5,60 miliardi di dollari nel 2025 e si prevede che raggiungerà i 33,26 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 21,9% nel periodo 2026-2034. La crescita del mercato è trainata dallo sviluppo di veicoli software-defined, dalla crescente adozione di veicoli connessi e dalla crescente domanda di aggiornamenti software e firmware da remoto. I produttori automobilistici stanno sfruttando le tecnologie over-the-air per ridurre i costi di richiamo, migliorare la sicurezza informatica e ottimizzare continuamente le funzionalità dei veicoli durante tutto il loro ciclo di vita.
In tutto il Nord America, la forte diffusione dei veicoli connessi, l'espansione dell'infrastruttura 5G e la crescente adozione di architetture veicolari incentrate sul software continuano a sostenere la crescita del mercato automobilistico over-the-air. Si prevede che il mercato regionale si espanderà a un CAGR del 20,6-21,4% durante il periodo di previsione, grazie ai crescenti investimenti in piattaforme di mobilità connesse al cloud, framework di cybersecurity e sistemi intelligenti di gestione dei veicoli.
Analisi e approfondimenti sul mercato della trasmissione via etere (OTA) per il settore automobilistico.
- Nord America: nel 2025 rappresentava una quota di mercato del 31-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 20,6-21,4% nel periodo 2026-2034. L'elevata diffusione dei veicoli connessi, le infrastrutture di telecomunicazione mature e le solide capacità di sviluppo software continuano a trainare l'adozione a livello regionale.
- USA: Nel 2025 rappresentavano circa il 77-81% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 20,8-21,6%. L'aumento della produzione di veicoli a guida autonoma e gli investimenti in piattaforme di mobilità connessa continuano a rafforzare l'espansione del mercato.
- Europa: nel 2025 ha mantenuto una quota di mercato del 26-29%, registrando un tasso di crescita annuo composto (CAGR) del 20,1-20,9%. Germania, Regno Unito, Francia, Italia e Svezia continuano a guidare l'adozione di queste tecnologie grazie alla produzione automobilistica avanzata e a rigorose normative in materia di sicurezza informatica.
- Asia-Pacifico: ha rappresentato una quota del 34-37% nel 2025 e si prevede che registrerà il CAGR più elevato, pari al 22,8-23,6% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India continuano ad espandere la produzione di veicoli connessi e gli ecosistemi di mobilità digitale.
- Il segmento più ampio è quello della tecnologia software over-the-air, che nel 2025 rappresentava circa il 58-62% della quota di mercato e si prevede che crescerà a un CAGR del 22,3-23,1%, grazie alla crescente diffusione dei veicoli a guida autonoma (SGD).
- Segmento ad alta crescita: i veicoli elettrici a batteria rappresentavano circa il 32-36% della quota di mercato nel 2025 e si prevede che registreranno un CAGR del 24,2-25,0% grazie alla crescente integrazione di piattaforme di aggiornamento software basate sul cloud.
- Aziende chiave analizzate nel dettaglio: Continental AG, Fujitsu Limited, Harman International Industries, Inc., Airbiquity Inc., Infineon Technologies AG, Movimento Inc., Hitachi Automotive Systems, Ltd., NXP Semiconductors NV, Robert Bosch GmbH, Wind River Systems, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il concetto di architettura SDV ha radicalmente cambiato lo sviluppo dei prodotti automobilistici, offrendo ai produttori la possibilità di aggiornare il software anche dopo la consegna del veicolo al cliente. Le continue innovazioni nel cloud computing, nella connettività a bordo veicolo e nei canali di comunicazione sicuri hanno reso gli aggiornamenti OTA più affidabili e aumentato la soddisfazione del cliente, riducendo i costi relativi alle richieste di garanzia.
Ulteriori sviluppi nei mercati futuri saranno guidati dall'adozione di tecnologie come la guida autonoma, l'elettrificazione dei veicoli e l'informatica centralizzata. I produttori di apparecchiature originali (OEM) del settore automobilistico continuano a collaborare con aziende di semiconduttori, società di cloud computing ed esperti di sicurezza informatica per sviluppare ecosistemi OTA (Over-The-Air) in grado di servire milioni di veicoli.
Ambito del rapporto sul mercato automobilistico Over The Air (OTA)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,60 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 33,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 21,9% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato automobilistico Over The Air (OTA)
La crescente diffusione dei veicoli connessi rimane il principale fattore di crescita del mercato degli aggiornamenti over-the-air (OTA) nel settore automobilistico. Le moderne case automobilistiche utilizzano sistemi OTA per aggiornare il software e altri componenti digitali delle vetture. Con il passaggio ad architetture centralizzate e veicoli definiti dal software, aumenta la necessità di piattaforme OTA scalabili.
L'ecosistema degli aggiornamenti OTA per il settore automobilistico comprende diverse industrie, tra cui produttori di semiconduttori, fornitori di infrastrutture cloud, fornitori di servizi di sicurezza informatica, sviluppatori di software embedded, case automobilistiche, operatori di telecomunicazioni e sviluppatori di piattaforme per veicoli. L'utilizzo della connettività 5G, dell'edge computing, dell'autenticazione sicura e delle architetture software native del cloud contribuisce ad accelerare il processo di implementazione del software e a ridurne i costi.
La concorrenza nel mercato automobilistico over-the-air continua a intensificarsi, con i fornitori di tecnologia che espandono le piattaforme software e le capacità di sicurezza informatica. Aziende come Robert Bosch GmbH, Continental AG, Harman International Industries, Inc., Airbiquity Inc., NXP Semiconductors NV e Wind River Systems, Inc. continuano a investire in piattaforme cloud sicure, sistemi intelligenti di gestione del software e ambienti operativi embedded per veicoli, rafforzando così il loro posizionamento competitivo a lungo termine.
Gli investimenti strategici si concentrano sempre più su piattaforme OTA native del cloud, conformità alla sicurezza informatica, intelligenza artificiale e gestione del ciclo di vita digitale. I produttori automobilistici continuano a stringere partnership con aziende di software e fornitori di semiconduttori per migliorare l'efficienza dell'implementazione del software, supportando al contempo le future funzioni di guida autonoma, i servizi di mobilità connessa e le funzionalità digitali dei veicoli basate su abbonamento.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato automobilistico Over The Air (OTA): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della trasmissione via etere nel settore automobilistico
Nel 2025, il Nord America rappresentava circa il 31-34% della quota di mercato globale degli aggiornamenti over-the-air (OTA) per il settore automobilistico e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 20,6-21,4% nel periodo 2026-2034. Questo sviluppo è stato supportato da infrastrutture all'avanguardia per veicoli connessi, da un'ampia diffusione delle reti di comunicazione 5G e da ingenti investimenti nella tecnologia software-defined vehicle (SDN). Le case automobilistiche utilizzano sempre più le piattaforme OTA per distribuire aggiornamenti software, patch di sicurezza informatica, diagnostica remota e miglioramenti delle funzionalità senza la necessità di recarsi presso le concessionarie, migliorando così la soddisfazione del cliente e riducendo i costi di garanzia e manutenzione.
Si è inoltre registrata una crescente cooperazione tra case automobilistiche, fornitori di servizi cloud, produttori di semiconduttori e aziende di sicurezza informatica nel settore. La crescente diffusione dei veicoli elettrici e la crescente domanda di sistemi di guida autonoma hanno costantemente stimolato l'installazione di sistemi di gestione software OTA sicuri. La costante attenzione normativa verso la sicurezza informatica dei veicoli e la sicurezza digitale continua a sostenere la crescita del mercato.
Mercato automobilistico statunitense via etere
Nel 2025, gli Stati Uniti rappresentavano circa il 77-81% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 20,8-21,6% durante il periodo di previsione. La solida capacità locale di sviluppo software, la crescente diffusione delle auto connesse e i crescenti investimenti nei sistemi di trasporto intelligenti continuano a trainare la domanda di mercato. Un numero sempre maggiore di produttori automobilistici si affida alla piattaforma OTA per la distribuzione di sistemi operativi, aggiornamenti di sicurezza, software di ottimizzazione della batteria e funzionalità ADAS.
I crescenti investimenti nel cloud computing, nell'intelligenza artificiale e nella connettività automobilistica stanno ampliando costantemente l'ecosistema del software per il settore automobilistico nel Paese. La collaborazione tra i produttori del settore automobilistico e i fornitori di tecnologia per la gestione del ciclo di vita del software, dei servizi digitali e della conformità agli standard di sicurezza informatica è in aumento. Si prevede che la crescita della produzione di auto elettriche definite via software stimolerà la domanda di soluzioni OTA (Over-The-Air).
Mercato europeo delle trasmissioni via etere nel settore automobilistico
Nel 2025 l'Europa rappresentava circa il 26-29% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 20,1-20,9% nel periodo 2026-2034. La Germania mantiene ancora la quota di mercato regionale maggiore grazie alla sua solida industria automobilistica, al predominio nel segmento delle auto premium e alla rapida adozione dell'approccio "veicolo definito dal software" (SGD). Le case automobilistiche continuano ad adottare tecnologie di comunicazione wireless sicure per garantire la conformità alle normative e alla sicurezza informatica, nonché la distribuzione remota delle funzionalità.
Il Regno Unito continua a investire nella mobilità connessa e nelle infrastrutture per i sistemi di trasporto intelligenti, migliorando al contempo le proprie capacità di sviluppo di software per veicoli. La Francia continua a promuovere la diffusione della tecnologia over-the-air attraverso lo sviluppo di auto elettriche e altre innovazioni digitali. L'Italia prosegue nello sviluppo di soluzioni di connettività avanzate per la produzione di automobili di alta gamma, mentre la Svezia continua a eccellere nei sistemi di sicurezza per veicoli connessi.
Mercato automobilistico over-the-air nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 34-37% del mercato globale e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 22,8-23,6% nel periodo 2026-2034. La Cina è leader nella crescita regionale grazie alla produzione su larga scala di veicoli connessi, alla rapida diffusione dei veicoli elettrici e ai significativi investimenti nelle infrastrutture per la mobilità digitale. Giappone e Corea del Sud continuano a sviluppare piattaforme software per il settore automobilistico e tecnologie a semiconduttore a supporto dell'implementazione degli aggiornamenti OTA (Over-The-Air).
L'India si sta affermando come un mercato importante grazie alla crescente adozione di veicoli connessi, all'espansione delle infrastrutture 5G e al sostegno governativo alla mobilità digitale. L'Australia contribuisce a questo sviluppo grazie alla crescente domanda di veicoli passeggeri connessi e soluzioni telematiche avanzate.
Mercato automobilistico over-the-air in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un CAGR del 19,2-20,0% durante il periodo di previsione. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire in infrastrutture per la mobilità intelligente, sistemi di trasporto intelligenti e tecnologie per veicoli connessi a supporto dell'implementazione degli aggiornamenti OTA (Over-The-Air). Anche la crescente diffusione di veicoli di fascia alta contribuisce a una maggiore adozione degli aggiornamenti software.
Il Sudafrica rimane il principale polo produttivo automobilistico della regione, espandendo gradualmente le proprie capacità nel settore dei veicoli connessi. Si prevede che il resto del Medio Oriente e dell'Africa registrerà una crescita costante grazie al miglioramento delle infrastrutture digitali e all'ampliamento dell'offerta di mobilità connessa da parte dei produttori automobilistici.
Analisi di segmentazione
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 22,1-22,9% nel periodo 2026-2034. La crescente diffusione dei veicoli software-defined e i crescenti requisiti di sicurezza informatica continuano ad accelerare l'adozione di tecnologie OTA avanzate. Il mercato automobilistico degli aggiornamenti over-the-air continua ad espandersi man mano che i produttori di apparecchiature originali (OEM) migrano verso piattaforme informatiche centralizzate in grado di gestire in modo sicuro gli aggiornamenti software e firmware durante l'intero ciclo di vita del veicolo.
- Tecnologia di aggiornamento firmware via etere (Over-The-Air): consente l'aggiornamento remoto dei controller elettronici integrati, migliorando la funzionalità hardware, la stabilità del sistema e la sicurezza informatica, riducendo al minimo costose campagne di assistenza e richiami fisici.
- Tecnologia Software Over-The-Air – Rappresenta la tecnologia dominante grazie alla crescente diffusione di sistemi operativi connessi al cloud, software di infotainment, funzioni di guida autonoma e servizi digitali per veicoli basati su abbonamento.
Applicazione
Si prevede che il segmento delle applicazioni registrerà un CAGR del 21,5-22,3% durante il periodo di previsione. La crescente complessità del software nei veicoli moderni sta aumentando la dipendenza da piattaforme OTA sicure, in grado di aggiornare da remoto più sistemi del veicolo, mantenendo al contempo l'affidabilità operativa e la sicurezza informatica.
- Unità di controllo elettronica (ECU) – Supporta la calibrazione remota del software e gli aggiornamenti del firmware per i sistemi di controllo critici del veicolo, riducendo i costi di manutenzione e migliorando le prestazioni del veicolo a lungo termine.
- Infotainment – Consente il miglioramento continuo delle funzionalità di navigazione, multimedialità, riconoscimento vocale e intrattenimento connesso tramite l'implementazione sicura di software wireless.
- Sicurezza e protezione: facilita la rapida implementazione di patch di sicurezza informatica, il miglioramento dei sistemi avanzati di assistenza alla guida e gli aggiornamenti funzionali della sicurezza senza richiedere l'intervento della concessionaria.
- Unità di controllo telematico: funge da gateway di comunicazione principale, supportando la connettività cloud, la diagnostica remota, la distribuzione del software e i servizi di gestione del veicolo in tempo reale.
Tipo di veicolo
Si prevede che il segmento relativo ai tipi di veicolo crescerà a un CAGR del 22,4-23,2% nel periodo 2026-2034. La crescente connettività dei veicoli, l'elettrificazione e lo sviluppo della guida autonoma continuano a guidare l'implementazione degli aggiornamenti OTA in diverse categorie di veicoli, migliorando al contempo la gestione del software durante tutto il ciclo di vita.
- Autovettura – Rappresenta la categoria di veicoli più ampia grazie agli elevati volumi di produzione, alla rapida adozione delle tecnologie connesse e alla crescente domanda dei consumatori di continui miglioramenti del software.
- Veicoli commerciali: adozione sempre maggiore di piattaforme OTA per la gestione della flotta, la manutenzione predittiva, gli aggiornamenti di sicurezza informatica e il miglioramento dell'efficienza operativa.
- Veicolo elettrico a batteria: dimostra la più rapida diffusione grazie alle architetture dei veicoli incentrate sul software, che richiedono frequenti ottimizzazioni della batteria, gestione della ricarica e aggiornamenti delle funzionalità.
- Veicoli ibridi elettrici: utilizzare la tecnologia OTA per migliorare l'ottimizzazione del gruppo propulsore, la gestione dell'energia e la diagnostica del veicolo durante l'intero ciclo di vita operativo.
- Veicoli ibridi plug-in: continuare a integrare funzionalità OTA avanzate a supporto del controllo della batteria, dell'ottimizzazione della ricarica, del miglioramento della navigazione e della gestione remota del veicolo.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Autovettura |
Alto |
Mobilità connessa |
Maturo |
|
Veicolo commerciale |
Mezzo |
Digitalizzazione della flotta |
Scalatura |
|
Veicolo elettrico a batteria (BEV) |
Alto |
Ricarica intelligente |
Scalatura |
|
Veicoli elettrici ibridi (HEV) |
Mezzo |
Software del gruppo propulsore |
Scalatura |
|
Veicoli elettrici ibridi plug-in (PHEV) |
Mezzo |
Ottimizzazione energetica |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato della comunicazione Over The Air (OTA) per il settore automobilistico.
Espansione delle architetture di veicoli definite dal software
L'industria automobilistica si sta gradualmente orientando verso piattaforme veicolari definite via software, dove le capacità del software giocano un ruolo fondamentale nel determinare le prestazioni del veicolo durante l'intero ciclo di vita. Invece di integrare nuove funzionalità nei processi produttivi, i produttori continuano ad aggiungerle ai veicoli tramite implementazioni software remote e sicure. Le architetture informatiche hanno semplificato la gestione del software e facilitato l'implementazione di nuove funzionalità prestazionali, aggiornamenti di sicurezza informatica, funzionalità di navigazione e funzionalità di guida autonoma a un ritmo molto più rapido. Con la crescente complessità dell'elettronica, è aumentata la dipendenza dalle funzionalità OTA (Over-The-Air) che gestiscono migliaia di moduli software all'interno di una piattaforma veicolare.
Diffusione crescente dei veicoli connessi in tutto il mondo.
Il rapido ritmo di produzione dei veicoli connessi alimenta ulteriormente la crescente adozione degli aggiornamenti OTA (Over-The-Air) nei segmenti di mercato sia dei veicoli passeggeri che di quelli commerciali. I veicoli dotati di telematica, connettività cloud e sistemi di comunicazione veloci necessitano di aggiornamenti regolari per garantirne la funzionalità, la sicurezza e la conformità alle normative. Con la crescente diffusione dell'infrastruttura 5G, si registra un aumento della velocità di trasmissione dei dati. Ciò consente di trasmettere software di dimensioni maggiori in modo sicuro e senza causare interferenze significative. Anche gli enti governativi supportano i sistemi di mobilità connessa investendo in sistemi di trasporto intelligenti e reti di comunicazione digitali.
Importanza crescente della conformità alla sicurezza informatica nel settore automobilistico
La sicurezza informatica è diventata una priorità strategica, dato che i veicoli connessi si scambiano volumi sempre maggiori di dati operativi e sui consumatori. Le normative internazionali in materia di sicurezza informatica incoraggiano i produttori a mantenere ambienti software sicuri per tutto il ciclo di vita del veicolo, creando una domanda costante di piattaforme di aggiornamento OTA (Over-The-Air). Meccanismi di autenticazione sicuri, protocolli di comunicazione crittografati e sistemi di convalida del software basati sul cloud consentono la rapida implementazione di patch di sicurezza ogni qualvolta emergano nuove vulnerabilità. La tecnologia OTA riduce significativamente l'esposizione alle minacce informatiche, consentendo ai produttori di intervenire immediatamente senza dover ricorrere al richiamo fisico dei veicoli. Con l'aumento della complessità del software, parallelamente allo sviluppo della guida autonoma, si prevede che le soluzioni OTA incentrate sulla sicurezza informatica rimarranno fondamentali per il futuro sviluppo dei prodotti automobilistici.
Tendenze future del mercato automobilistico Over The Air (OTA)
L'intelligenza artificiale migliora l'implementazione OTA.
L'intelligenza artificiale viene sempre più integrata nelle piattaforme di gestione del software OTA (Over-The-Air) per ottimizzare la convalida del software, la diagnostica predittiva, la pianificazione degli aggiornamenti e il monitoraggio della sicurezza informatica. Gli algoritmi di IA valutano le condizioni operative del veicolo prima di avviare l'implementazione del software, riducendo i fallimenti degli aggiornamenti e migliorando l'affidabilità complessiva del sistema. Le funzionalità di manutenzione predittiva consentono inoltre ai produttori di identificare in modo proattivo le anomalie del software e di implementare aggiornamenti mirati prima che si verifichino interruzioni operative. Queste tendenze del mercato automobilistico degli aggiornamenti OTA indicano una transizione più ampia verso una gestione intelligente del ciclo di vita del software a supporto della mobilità autonoma, degli ecosistemi connessi e della funzionalità dei veicoli in continua evoluzione.
Le piattaforme OTA native del cloud stanno diventando lo standard del settore.
Le piattaforme di distribuzione software cloud-native stanno diventando centrali nelle strategie di trasformazione digitale del settore automobilistico. I produttori utilizzano sempre più infrastrutture cloud scalabili in grado di gestire milioni di veicoli connessi simultaneamente, mantenendo elevati standard di sicurezza e velocità di implementazione. Queste piattaforme supportano lo sviluppo continuo di funzionalità, servizi in abbonamento, esperienze utente personalizzate e compatibilità software multipiattaforma. Si prevede che i futuri ecosistemi OTA integreranno cloud computing, edge computing, intelligenza artificiale e sicurezza informatica in ambienti unificati di gestione digitale dei veicoli, in grado di supportare veicoli software-defined sempre più complessi.
Opportunità di mercato per la trasmissione via etere (OTA) nel settore automobilistico
Espansione dei servizi digitali per veicoli basati su abbonamento
La crescente accettazione da parte dei consumatori dei servizi automobilistici in abbonamento rappresenta un mercato automobilistico over-the-air significativo, secondo le previsioni per gli OEM alla ricerca di opportunità di entrate ricorrenti. I produttori monetizzano sempre più i sistemi avanzati di assistenza alla guida, l'infotainment premium, i pacchetti di navigazione, il software di ottimizzazione della batteria e gli aggiornamenti delle prestazioni tramite servizi digitali abilitati OTA. L'attivazione flessibile del software consente ai clienti di acquistare nuove funzionalità durante tutto il periodo di possesso del veicolo, mentre i produttori generano entrate continue post-vendita. Con la diffusione dei veicoli definiti dal software, si prevede che gli ecosistemi digitali in abbonamento rappresenteranno una componente sempre più importante della redditività automobilistica a lungo termine.
I mercati emergenti supportano l'espansione della mobilità connessa.
Il rapido sviluppo delle infrastrutture digitali in Asia-Pacifico, America Latina, Medio Oriente e in alcune economie africane crea notevoli opportunità per l'implementazione di piattaforme OTA (Over-The-Air). L'espansione della produzione di veicoli elettrici, la crescente diffusione degli smartphone, l'ampia copertura 5G e le iniziative governative di digitalizzazione continuano a rafforzare gli ecosistemi della mobilità connessa. I produttori automobilistici che entrano in queste regioni ad alta crescita integrano sempre più la funzionalità OTA nelle nuove piattaforme dei veicoli per migliorare l'esperienza del cliente, ridurre i costi di manutenzione e consentire una continua innovazione del software. Si prevede che questi ecosistemi di mobilità in evoluzione genereranno opportunità di investimento a lungo termine nei settori del software cloud, della sicurezza informatica, delle tecnologie dei semiconduttori e dei servizi per veicoli connessi.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -