
Markt für Avalanche Photodiode (APD): Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Avalanche-Photodioden (APD) (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Siliziumbasiert, Indium-Gallium-Arsenid (InGaAs), Germaniummaterialien, Sonstige); Branche (Industrie, Medizin, Mobilität, Sonstige) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000900
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 10, 2026


Marktgröße 2025
143,5 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
181,52 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,65 %
Wachstumsrate
Adressierbarer Markt
1.475,30 Mio. US$
(2026–2034)
Der Markt für Lawinenfotodioden erreichte 2025 ein Volumen von 143,5 Millionen US-Dollar und wird Prognosen zufolge bis 2034 auf 181,52 Millionen US-Dollar ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,65 % entspricht. Dieser Markt umfasst hochempfindliche Halbleiterfotodetektoren, die unter Sperrspannung arbeiten und durch den Lawineneffekt eine interne Verstärkung erzielen. Dadurch können schwache Signale in der optischen Faserkommunikation, in LiDAR-Systemen, in der medizinischen Bildgebung und in industriellen Sensoranwendungen detektiert werden. Diese Komponenten bieten ein exzellentes Signal-Rausch-Verhältnis und eine schnelle Ansprechzeit, die für moderne Photonenzähl- und Entfernungsmessanwendungen unerlässlich sind.
Nordamerika wird im Zeitraum 2026–2034 aufgrund der Modernisierung von Telekommunikationsnetzen, des Einsatzes von LiDAR-Technologie in autonomen Fahrzeugen sowie des Bedarfs der Luft- und Raumfahrt- und Verteidigungsindustrie an hochempfindlichen Detektoren mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,9 % wachsen. Zu den Nachfragetreibern zählen Investitionen in optische Sensortechnologien und Forschungs- und Entwicklungsausgaben im Bereich der Halbleiterphotonik.
Marktanalyse und Einblicke für Lawinenfotodioden (APD).
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 28–31 % am Markt für Lawinenfotodioden und verzeichnet im Zeitraum 2026–2034 ein jährliches Wachstum von 2,2–2,9 %, angeführt von Telekommunikationsmodernisierungen, LiDAR-Entwicklung und Verteidigungsanwendungen in den USA und Kanada.
- Die USA machten im Jahr 2025 82–85 % des nordamerikanischen Umsatzes aus und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,1 %.
- Europa hatte 2025 einen Anteil von 22–25 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,7 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 38–41 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,7 %, angeführt von China, Indien, Japan, Südkorea und Australien.
- Das größte Segment, Siliziumbasiert, hielt 2025 einen Marktanteil von 45–48 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,1 %.
- Das wachstumsstarke Segment Telekommunikation hatte 2025 einen Marktanteil von 35–38 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,5 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Edmund Optics Inc.; Excelitas Technologies Corp.; First Sensor AG; Global Communication Semiconductors, LLC; Hamamatsu Photonics KK; Kyosemi Corporation; Laser Components GmbH; Luna AB; OSI Optoelectronics Inc.; SiFotonics Technologies Co., Ltd.; Thorlabs Inc.; Analog Devices, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologie der Lawinenfotodioden (APDs) hat sich von einfachen Siliziumbauelementen zu hochentwickelten, mehrschichtigen III-V-Halbleitern mit Indiumgalliumarsenid (IGA) und Germanium für längere Wellenlängen und höhere Empfindlichkeiten weiterentwickelt. Der Herstellungsprozess konzentriert sich auf präzise Epitaxie, die Reduzierung des Dunkelstroms, die multiplikative Verstärkungsanpassung und die Werkskalibrierung bei verschiedenen Betriebstemperaturen und Vorspannungen. Der Markt für Lawinenfotodioden wird zudem von Systemintegratoren angetrieben, die die APD-Detektoren in Empfänger, Transimpedanzverstärker und Signalverarbeitungssysteme für optische Kommunikations- und Sensortechnik integrieren.
Der Fokus von Kapitalinvestitionen verlagert sich hin zum asiatisch-pazifischen Raum, Nordamerika und Europa, da optische Netze expandieren, autonome Sensoren entwickelt werden und die medizinische Bildgebung höhere Anforderungen an das Verstärkungs-Bandbreiten-Produkt und geringeres Überschussrauschen stellt. Die Einhaltung von Telekommunikationsvorschriften, Normen für Medizinprodukte und Zulassungen für die Luft- und Raumfahrt erleichtert die Komponentenzertifizierung. Käufer bevorzugen zunehmend Hersteller, die neben technischer Unterstützung und einer effizienten Lieferkette auch Waferfertigung, Verpackung und Testkapazitäten anbieten.
Berichtsumfang zum Markt für Lawinenfotodioden (APD)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 143,5 Millionen US-Dollar |
| Marktgröße bis 2034 | 181,52 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,65 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Lawinenfotodioden (APD)
Zu den Treibern des Marktes für Avalanche-Photodioden (APDs) zählen Fortschritte in der Glasfaserkommunikation, der LiDAR-Technologie, der medizinischen Bildgebung und der industriellen Sensorik. Die Akteure entlang der Wertschöpfungskette sind Anbieter von Epitaxie-Wafern, Halbleiter-Foundries, Gerätehersteller, Verpackungsunternehmen und Systemintegratoren für optische Systeme. Die Angebotsfaktoren sind die Materialverfügbarkeit, die Fertigungspräzision und die Anwendungsqualifizierungszyklen. Der Marktbericht zeigt, dass siliziumbasierte APDs für Anwendungen im sichtbaren und nahinfraroten Bereich bevorzugt werden, während InGaAs-APDs für Telekommunikationswellenlängen geeignet sind. Die Servicefähigkeit ist von großer Bedeutung, da die Gerätecharakterisierung, die Verpackung und die Zuverlässigkeitstests die Systemleistung beeinflussen.
Es herrscht Wettbewerb zwischen Photonik- und Halbleiterunternehmen. Zu den Hauptkonkurrenten zählen Hamamatsu Photonics KK, Excelitas Technologies Corp., First Sensor AG, OSI Optoelectronics Inc., Edmund Optics Inc., Laser Components GmbH, SiFotonics Technologies Co., Ltd., Global Communication Semiconductors, LLC, Kyosemi Corporation und Luna AB. Investitionsmöglichkeiten bieten sich unter anderem in integrierten Detektoren, Array-Detektoren und kundenspezifischen Designs. Marktführer in diesem Bereich sind Hamamatsu Photonics KK und Excelitas Technologies Corp., dank ihres breiten Angebots an APD-Produkten und ihres weltweiten technischen Supports. First Sensor AG und OSI Optoelectronics zeichnen sich durch ihre Kompetenz in anwendungsspezifischen Designs aus.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Lawinenfotodioden (APD): Strategische Einblicke
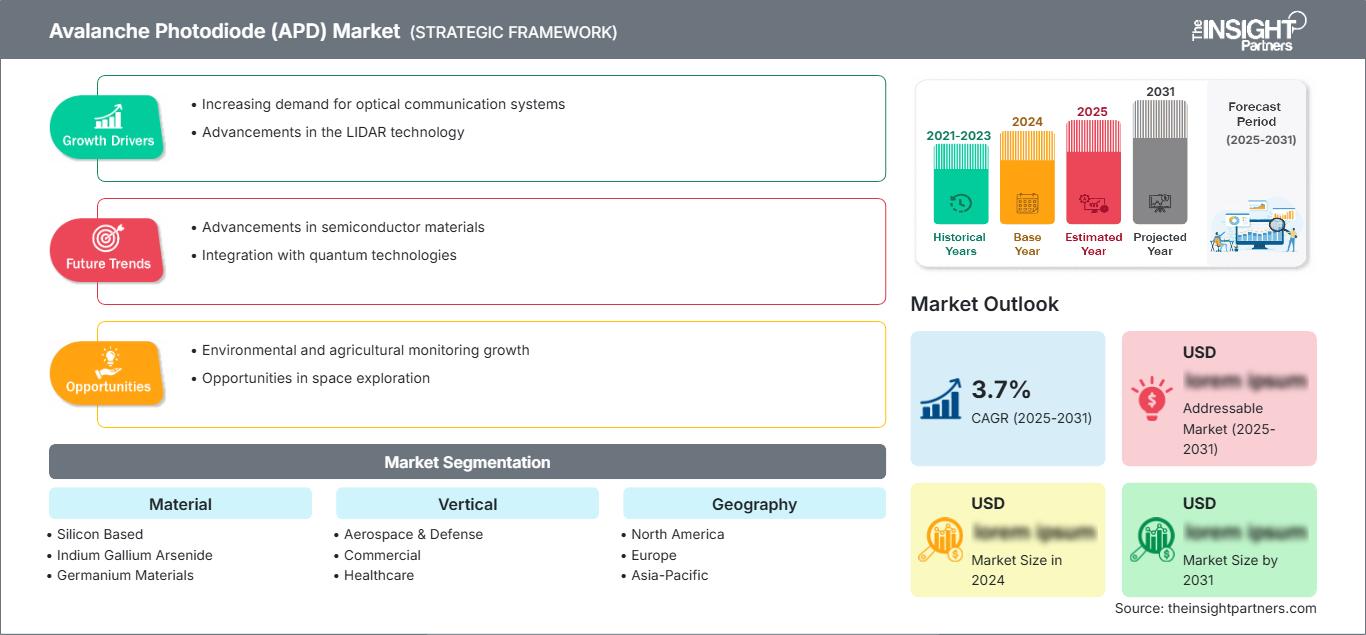
Regionale Einblicke
Markt für Lawinenfotodioden in Nordamerika
Der Marktanteil Nordamerikas wurde für 2025 auf 28–31 % geschätzt und soll von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,9 % steigen. Zu den wichtigsten Treibern zählen die Modernisierung von Telekommunikationsnetzen, der Einsatz von LiDAR bei der Entwicklung autonomer Fahrzeuge, Sensoren in der Luft- und Raumfahrtindustrie sowie Investitionen in Forschung und Entwicklung von Photonik- und Quantentechnologien. Das technologische Umfeld und die Verteidigungsausgaben der Region sorgen für eine stetige Nachfrage nach APDs. Führende Unternehmen wie Hamamatsu Photonics KK, Excelitas Technologies Corp., OSI Optoelectronics Inc., Edmund Optics Inc. und Thorlabs Inc. sind in Laboren und Telekommunikationsunternehmen in Nordamerika vertreten.
US-Markt für Lawinenfotodioden
Die USA trugen 2025 82–85 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,1 % wachsen . Die Anwendungsnachfrage konzentriert sich auf optische Kommunikation, LiDAR-Entwicklung, Verteidigungssensorsysteme und medizinische Bildgebungsgeräte. Die Marktpräsenz wird durch Hamamatsu Photonics KK, Excelitas Technologies Corp., OSI Optoelectronics Inc., Edmund Optics Inc. und Analog Devices, Inc. gestärkt. Käufer legen Wert auf Empfindlichkeit, Verstärkungs-Bandbreite-Produkt, Dunkelstromspezifikationen und Zuverlässigkeitsqualifikationen sowie auf Anwendungsunterstützung, die Entwicklungszyklen verkürzt und das Vertrauen in leistungsstarke Fotodetektionssysteme stärkt.
Europäischer Markt für Lawinenfotodioden
Laut dem Bericht zum Markt für Avalanche-Photodioden hielt Europa 2025 einen Marktanteil von 22–25 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,7 % wachsen . Deutschland ist führend in den Bereichen industrielle Sensorik, Entwicklung von LiDAR-Systemen für die Automobilindustrie und Photonik-Forschung und -Entwicklung, während Großbritannien die Nachfrage aus den Bereichen Telekommunikation, Verteidigung und wissenschaftliche Instrumente deckt. Frankreich, Italien und Spanien tragen durch Telekommunikationsinfrastruktur und Forschungsanwendungen zur Nachfrage bei. Investitionen und Forschungsgelder der Photonikindustrie bevorzugen Anbieter mit dokumentierten Leistungszertifizierungen. Hamamatsu Photonics KK, First Sensor AG, Excelitas Technologies Corp., Laser Components GmbH und Thorlabs Inc. sind weiterhin in kommerziellen und Forschungsprojekten präsent.
Markt für Lawinenfotodioden im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,7 % wachsen . China ist führend durch den Ausbau der Telekommunikation und die Halbleiterfertigung, während Indien durch die Entwicklung optischer Netze und den Ausbau der Forschungsinfrastruktur expandiert. Japan und Südkorea priorisieren hochzuverlässige Geräte für Telekommunikations- und Industrieanwendungen, während Australien Sensorik und Forschungsanwendungen hinzufügt. Politische Unterstützung für die Photonik-Forschung und -Entwicklung sowie die Telekommunikationsinfrastruktur fördert die Akzeptanz dort, wo die Leistungsfähigkeit optischer Netze einen erheblichen wirtschaftlichen Wert besitzt.
Markt für Lawinenfotodioden im Nahen Osten und Afrika
Der Markt im Nahen Osten und Afrika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,5 % wachsen . Saudi-Arabien ist führend durch Investitionen in Telekommunikationsinfrastruktur und -technologie, während die Vereinigten Arabischen Emirate (VAE) die Entwicklung optischer Netze und Forschungsanwendungen vorantreiben. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas setzen auf den Ausbau der Telekommunikationsinfrastruktur und die Forschung. Investitionen in digitale Infrastruktur und Photonikforschung schaffen Nachfrage nach zuverlässigen Fotodetektionslösungen. Anbieter sind erfolgreich, wenn sie Produktqualität, technischen Support und eine stabile Lieferkette für vielfältige Anwendungen kombinieren.
Segmentierungsanalyse
Material
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des Materialmarktes von 2,4–3,1 % prognostiziert . Der Markt für Lawinenfotodioden umfasst Materialien auf Siliziumbasis, Indiumgalliumarsenid, Germanium und weitere. Die Auswahl hängt von den Wellenlängenanforderungen, den Verstärkungseigenschaften und den Anwendungsbeschränkungen ab. Siliziumbasierte Materialien sind aufgrund ausgereifter Fertigungsprozesse und etablierter Leistung im sichtbaren und nahinfraroten Spektralbereich führend.
- Siliziumbasierte APDs eignen sich für Anwendungen im sichtbaren und nahinfraroten Bereich und bieten bewährte Zuverlässigkeit, kostengünstige Fertigung und etablierte Leistungsfähigkeit in industriellen Sensor- und medizinischen Anwendungen.
- Indiumgalliumarsenid -APDs bieten eine überlegene Leistung bei Telekommunikationswellenlängen und zeichnen sich durch eine hohe Empfindlichkeit und einen niedrigen Dunkelstrom aus, die für optische Kommunikationsanwendungen unerlässlich sind.
- Germanium- APDs bieten eine kostengünstige Leistung für ausgewählte Infrarotanwendungen, bei denen die Anforderungen an geringere Kosten die Empfindlichkeitserwägungen überwiegen.
Vertikal
Für den vertikalen Markt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,5–3,2 % prognostiziert . Anwendungen in der Luft- und Raumfahrt, der Verteidigung, dem kommerziellen Bereich, dem Gesundheitswesen, der Industrie, der Telekommunikation und anderen Branchen gewinnen mit der zunehmenden Verbreitung optischer Sensortechnologien branchenübergreifend an strategischer Bedeutung. Die vertikale Nutzung verstärkt sich, wenn die Leistungsanforderungen die Anwendungsspezifikationen bestimmen.
- Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich erfordern robuste, hochzuverlässige APDs für LiDAR-, Entfernungsmess- und Sensorsysteme, die in anspruchsvollen Umgebungen eingesetzt werden.
- Zu den kommerziellen Anwendungen gehören optische Kommunikations- und Sensoriksysteme, bei denen ein kosteneffizientes Leistungsverhältnis bei gleichzeitig hoher Zuverlässigkeit die Komponentenauswahl bestimmt.
- Anwendungen im Gesundheitswesen umfassen medizinische Bildgebung, Durchflusszytometrie und Diagnosesysteme, die eine hohe Empfindlichkeit und geringes Detektionsrauschen erfordern.
- In industriellen Anwendungen werden APDs für Messtechnik, Inspektion und Sensorik eingesetzt, wobei die präzise optische Detektion die Qualitätskontrolle und Automatisierung unterstützt.
- Die Telekommunikation bleibt der größte Anwendungsbereich, wobei optische Empfänger für Weitverkehrs- und Metropolnetzanwendungen hochempfindliche APDs benötigen.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Sensorsysteme |
Reifen |
|
Kommerziell |
Medium |
Optische Sensorik |
Skalierung |
|
Gesundheitspflege |
Niedrig |
Medizinische Bildgebung |
Aufkommen |
|
Industrie |
Medium |
Präzisionsmesstechnik |
Skalierung |
|
Telekommunikation |
Hoch |
Netzwerkleistung |
Reifen |
Markt für Lawinenfotodioden (APD): Wachstumstreiber und Wirkungsanalyse
Der Ausbau der Glasfaserkommunikation treibt die Nachfrage nach APDs an
Globale Telekommunikationsnetze erweitern kontinuierlich Bandbreite und Reichweite und benötigen daher leistungsstarke optische Empfänger, die auch schwache Signale nach der Übertragung über große Entfernungen detektieren können. Aktive Photodioden (APDs) bieten die für kohärente optische 100G- und 400G-Systeme erforderliche Empfindlichkeit, während die aufkommenden 800G- und 1,6T-Systeme noch höhere Anforderungen stellen. Netzbetreiber und Gerätehersteller setzen zunehmend auf APDs für Empfängeranwendungen, bei denen herkömmliche PIN-Photodioden nicht ausreichend empfindlich sind. Dies führt zu einer anhaltenden Nachfrage nach hochverstärkenden, rauscharmen APDs und unterstützt so Investitionen in die Telekommunikationsinfrastruktur in allen Regionen.
LiDAR und autonome Sensorik ermöglichen neue Anwendungen
Der Einsatz von LiDAR in autonomen Fahrzeugen, Robotern und der industriellen Automatisierung führt zu einer erheblichen Nachfrage nach hochempfindlichen APDs, die reflektierte Laserpulse unter verschiedenen Umgebungsbedingungen erfassen können. LiDAR-Anwendungen im Automobilbereich erfordern kosteneffiziente und zuverlässige APD-Arrays mit gleichbleibender Leistung auch bei extremen Temperaturen. Die zunehmende Verbreitung autonomer Systeme in den Bereichen Transport, Logistik und Industrie erhöht den APD-Anteil pro Sensorsystem. Davon profitieren Anbieter, die für die Automobilindustrie qualifizierte Geräte mit hoher Zuverlässigkeit und Skalierbarkeit für die Massenproduktion liefern können.
Medizinische Bildgebung und wissenschaftliche Instrumente erfordern hohe Empfindlichkeit.
Medizinische Diagnostik und wissenschaftliche Forschung setzen zunehmend auf Detektionsverfahren bei schwachem Licht, darunter Fluoreszenzmikroskopie, Durchflusszytometrie und Photonenzählung, die die Empfindlichkeitsvorteile von APDs (Atomabsorptionsdioden) nutzen. Forschungs- und klinische Instrumente benötigen hochverstärkende, rauscharme Bauelemente mit gleichbleibender Leistung unter allen Betriebsbedingungen. Die wachsende Anwendung optischer Verfahren in der Diagnostik und Grundlagenforschung führt zu einer stetigen Nachfrage nach spezialisierten APD-Bauelementen. Dies hat zur Folge, dass der Markt spezielle APD-Konfigurationen benötigt, die die hohen Detektionsanforderungen in medizinischen und Forschungsanwendungen erfüllen.
Markt für Lawinenfotodioden (APD) – Zukunftstrends
Integrierte APD-Arrays ermöglichen fortschrittliche Sensorarchitekturen
Die Marktentwicklungen für Lawinenfotodioden (APD) deuten auf integrierte APD-Arrays und lineare Arrays hin, die fortschrittliche Sensorarchitekturen für LiDAR-, Entfernungsmess- und Bildgebungsanwendungen ermöglichen. Der nächste Produktzyklus kombiniert mehrere APD-Elemente mit integrierter Elektronik für kompakte, leistungsstarke Detektionssysteme. Diese Entwicklung ist von Bedeutung, da Systementwickler zunehmend Wert auf Integration und die Reduzierung der Bauteilanzahl legen. Anbieter mit Expertise im Array-Design und in der Gehäusefertigung werden mit zunehmender Komplexität der Sensorsysteme besser positioniert sein.
Die Integration von Siliziumphotonik verändert APD-Plattformen.
Die Integration von Siliziumphotonik etabliert sich als zukunftsweisender Entwicklungsansatz für APDs und ermöglicht die optische Detektion auf einem Chip in Kombination mit elektronischer Signalverarbeitung. Die nächste Generation von APDs wird mehr Funktionalität in photonische integrierte Schaltungen integrieren, wodurch die Systemkomplexität reduziert und die Leistung verbessert wird. Diese Entwicklung ermöglicht kleinere und effizientere optische Empfängersysteme. Anbieter, die photonische Integrationskompetenz mit etablierter APD-Leistung kombinieren können, gewinnen an Glaubwürdigkeit bei Entwicklern von Telekommunikations- und Sensorsystemen.
Marktchancen für Lawinenfotodioden (APD)
Qualifizierung von LiDAR-Systemen für die Automobilindustrie für Serienanwendungen
Marktprognosen für Lawinenfotodioden unterstützen Investitionen in APD-Bauelemente mit Automobilzulassung für LiDAR-Anwendungen, die Zuverlässigkeit, Konsistenz und Kosteneffizienz für die Serienproduktion erfordern. Hersteller benötigen Bauelemente, die den Automobilspezifikationen entsprechen und deren Zuverlässigkeit und Fertigungsreife dokumentiert sind. Anbieter können sich durch die Entwicklung und Qualifizierung von Bauelementen für Automobilanwendungen neue Chancen eröffnen. Das größte Potenzial besteht dort, wo die Entwicklung des autonomen Fahrens die Nachfrage nach kosteneffizienten APD-Lösungen steigert.
Anwendungen der Quantentechnologie für hochempfindliche Detektion
Neue Anwendungen der Quantentechnologie, darunter Quantenschlüsselverteilung, Quantencomputing und Quantensensorik, erfordern leistungsstarke Photonendetektionstechnologien. Anbieter mit Expertise im Bereich anatomischer Photodetektoren (APDs) können sich durch die Entwicklung spezialisierter Geräte für diese anspruchsvollen Anwendungen Chancen in der Quantentechnologie-Infrastruktur sichern. Unternehmen, die den Bedarf an Quantentechnologie frühzeitig erkennen und Detektionstechnologien für neue Anwendungen entwickeln, profitieren von dieser Chance.
Aktuelle Entwicklungen
- Februar 2026: Hamamatsu Photonics stellt die S17268-Serie vor, eine neue Silizium-Avalanche-Photodioden-Serie (Si-APD) für hochpräzise optische Detektion im UV- bis VIS-Bereich für industrielle, Forschungs- und Umweltanwendungen. Das kompakte Bauelement bietet überragende Empfindlichkeit, einfache Integration und zuverlässigen Betrieb.
- Juni 2025: Phlux Technology, Hersteller von Avalanche-Photodioden (APD)-Infrarotsensoren, kündigt eine Version der Aura-Familie rauschfreier InGaAs-APDs (1550 nm) mit einem optischen Fenster von 30 µm an. Die Sensoren, die auch in 80-µm- und 200-µm-Versionen erhältlich sind, sind 12-mal empfindlicher als herkömmliche InGaAs-APDs und zeichnen sich durch eine schnelle Impulsantwort und kurze Diffusionsausläufer aus. Die neue 30-µm-Version bietet eine geringere Kapazität von 0,15 bis 0,4 pF, wodurch die Grenzfrequenz im Vergleich zur 80-µm-Version (1,8 GHz) und der 200-µm-Version (0,7 GHz) auf 3,5 GHz ansteigt. Dies macht sie ideal für zeitkritische Hochgeschwindigkeitsanwendungen, wie sie beispielsweise in der optischen Gigabit-Kommunikation, in Freiraumanwendungen und in OTDR-Messgeräten (optische Zeitbereichsreflektometrie) vorkommen.
- Januar 2024: CMC Electronics, ein führender Pionier im Bereich fortschrittlicher Sensorlösungen, präsentiert stolz seine revolutionäre InGaAs-Avalanche-Photodiode (APD). Die neueste APD wurde speziell für die Optimierung von Sensorik und Entfernungsmessung entwickelt und ist ideal für augensichere Laserentfernungsmessung und Scanning-LiDAR-Anwendungen. Die InGaAs-APD revolutioniert die Sensortechnologie und ermöglicht Laserentfernungsmessern Messungen über größere Distanzen mit einer beispiellosen Kombination aus Geschwindigkeit, Genauigkeit und Zuverlässigkeit – ein neuer Industriestandard. Die neue InGaAs-Avalanche-Photodiode (APD) fungiert wie eine Hochleistungslinse für Laserentfernungsmesser und ermöglicht ihnen, weiter und präziser zu sehen. Dies führt zu genaueren Messungen. Diese bahnbrechende Technologie eignet sich nicht nur ideal für Scanning-LiDAR, sondern findet auch Anwendung in der Hochgeschwindigkeits-Detektion bei schwachem Licht, in der Industrie, der Analytik, der Luft- und Raumfahrt sowie im Verteidigungsbereich. Darüber hinaus ist es die bevorzugte Wahl für Anwendungen mit hohem Durchsatz, bei denen kundenspezifische Transimpedanzverstärker (TIA)-Schaltungen integraler Bestandteil sind.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -