
Mercado de fotodiodos de avalancha (APD): tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de fotodiodos de avalancha (APD) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (a base de silicio, arseniuro de indio y galio (InGaAs), materiales de germanio, otros); sector vertical (industrial, médico, movilidad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000900
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 10, 2026


Tamaño del mercado en 2025
143,5 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
181,52 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,65 %
Índice de crecimiento
Mercado potencial
US$ 1.475,30 millones
(2026-2034)
El mercado de fotodiodos de avalancha alcanzó los 143,5 millones de dólares en 2025 y se prevé que crezca hasta los 181,52 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 2,65 %. Este mercado incluye fotodetectores semiconductores de alta sensibilidad que operan bajo polarización inversa, lo que permite obtener una ganancia interna mediante el efecto de avalancha. Esto posibilita la detección de señales de baja luminosidad en comunicaciones por fibra óptica, sistemas LiDAR, imágenes médicas y aplicaciones de sensores industriales. Estos componentes ofrecen una excelente relación señal-ruido y un rápido tiempo de respuesta, características esenciales para aplicaciones avanzadas de conteo y medición de fotones.
América del Norte experimentará un crecimiento anual compuesto del 2,2 % al 2,9 % entre 2026 y 2034, impulsado por la modernización de las redes de telecomunicaciones, el despliegue de la tecnología LiDAR en vehículos autónomos y las necesidades de detectores de alta sensibilidad del sector aeroespacial y de defensa. Entre los factores que impulsan esta demanda se incluyen las inversiones en tecnologías de detección óptica y los gastos en I+D en fotónica de semiconductores.
Evaluación y perspectivas del mercado de fotodiodos de avalancha (APD)
- América del Norte representó entre el 28 % y el 31 % de la cuota de mercado de fotodiodos de avalancha en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 2,2 % al 2,9 % durante el período 2026-2034, impulsada por la modernización de las telecomunicaciones, el desarrollo de LiDAR y las aplicaciones de defensa en Estados Unidos y Canadá.
- Estados Unidos representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 2,4 % al 3,1 % durante el período 2026-2034.
- Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 2,0 % al 2,7 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia Pacífico representó entre el 38 % y el 41 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,7 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, basado en silicio, representó entre el 45 % y el 48 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 2,4 % al 3,1 % durante el período 2026-2034.
- El segmento de alto crecimiento de las telecomunicaciones representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,5 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : Edmund Optics Inc.; Excelitas Technologies Corp.; First Sensor AG; Global Communication Semiconductors, LLC; Hamamatsu Photonics KK; Kyosemi Corporation; Laser Components GmbH; Luna AB; OSI Optoelectronics Inc.; SiFotonics Technologies Co., Ltd.; Thorlabs Inc.; Analog Devices, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de fotodiodos de avalancha ha evolucionado desde dispositivos rudimentarios basados en silicio hasta sofisticados semiconductores multicapa III-V que utilizan arseniuro de indio y galio, y germanio para longitudes de onda más largas y mayor sensibilidad. El proceso de fabricación se centra en un proceso de epitaxia preciso, la reducción de la corriente oscura, el ajuste de ganancia multiplicativa y la calibración en fábrica a diversas temperaturas y polarizaciones de funcionamiento. Además, el mercado de fotodiodos de avalancha está impulsado por integradores que incorporan los detectores APD en receptores, amplificadores de transimpedancia y sistemas de procesamiento de señales en equipos de comunicación y detección óptica.
La inversión de capital se está desplazando hacia Asia-Pacífico, Norteamérica y Europa a medida que se expanden las redes ópticas, se desarrollan los sensores autónomos y la imagen médica evoluciona, requiriendo mayor ancho de banda y menor ruido. El cumplimiento de las normativas de telecomunicaciones, las normas para dispositivos médicos y las homologaciones aeroespaciales facilita la certificación de componentes. Los compradores prefieren cada vez más a los fabricantes que cuentan con capacidades de fabricación, empaquetado y ensayo de obleas, además de soporte técnico y eficiencia en la cadena de suministro.
Alcance del informe de mercado de fotodiodos de avalancha (APD)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 143,5 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 181,52 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,65% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de fotodiodos de avalancha (APD)
Los impulsores del mercado de fotodiodos de avalancha incluyen el avance en las comunicaciones por fibra óptica, la tecnología LiDAR, la imagen médica y la detección industrial. Los actores de esta cadena de valor son los proveedores de obleas epitaxiales, las fundiciones de semiconductores, los fabricantes de dispositivos, las empresas de encapsulado y las empresas de integración de sistemas ópticos. Los impulsores de la oferta son la disponibilidad de materiales, la precisión en la fabricación y los ciclos de cualificación de la aplicación. El informe de mercado revela que los APD basados en silicio son los preferidos para aplicaciones visibles e infrarrojas cercanas, mientras que los APD de InGaAs son los preferidos para longitudes de onda de telecomunicaciones. La capacidad de servicio es muy importante, ya que la caracterización del dispositivo, el encapsulado y las pruebas de fiabilidad influyen en el rendimiento del sistema.
Existe competencia por parte de empresas de fotónica y semiconductores. Los principales competidores son Hamamatsu Photonics KK, Excelitas Technologies Corp., First Sensor AG, OSI Optoelectronics Inc., Edmund Optics Inc., Laser Components GmbH, SiFotonics Technologies Co., Ltd., Global Communication Semiconductors, LLC, Kyosemi Corporation y Luna AB. Las oportunidades de inversión incluyen detectores integrados, detectores de matriz y diseños personalizados. Los líderes en este mercado son Hamamatsu Photonics KK y Excelitas Technologies Corp., gracias a su amplia gama de productos APD y soporte técnico a nivel mundial. First Sensor AG y OSI Optoelectronics cuentan con ventajas gracias a su capacidad de diseño específico para cada aplicación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fotodiodos de avalancha (APD): Perspectivas estratégicas
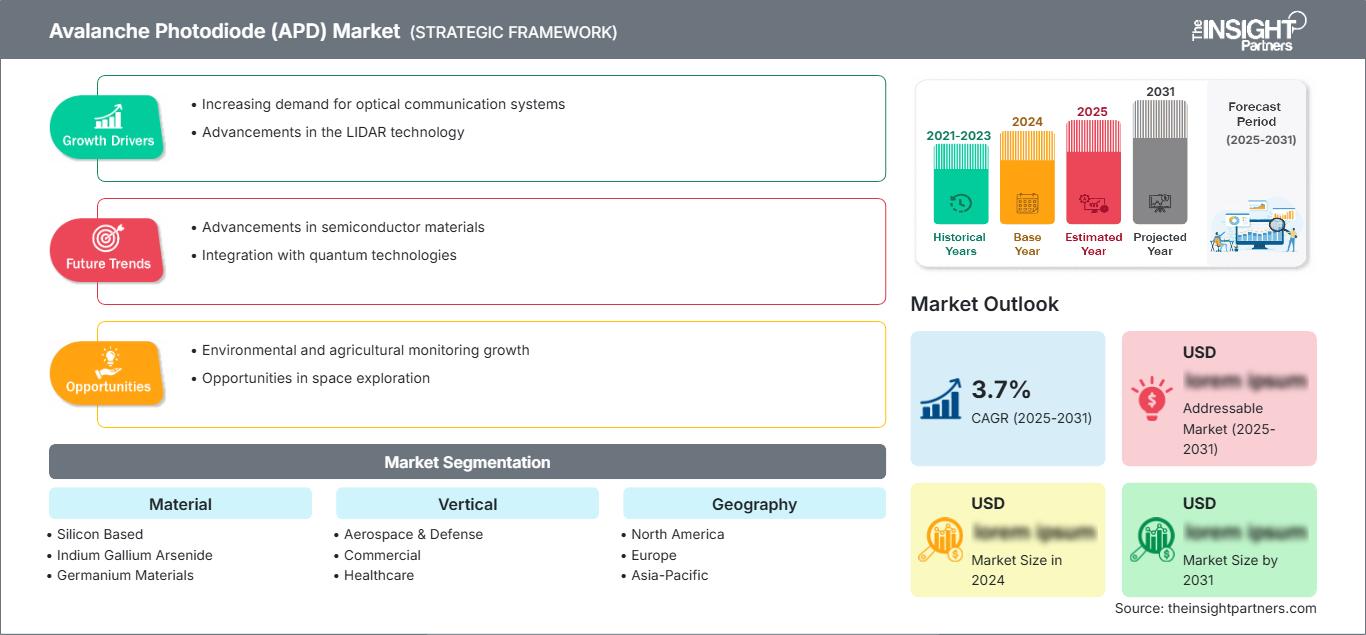
Perspectivas regionales
Mercado norteamericano de fotodiodos para avalanchas
Se estima que la cuota de mercado de Norteamérica será del 28-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,2-2,9% entre 2026 y 2034. Algunos factores clave que impulsan este crecimiento son la modernización de las redes de telecomunicaciones, la implementación de LiDAR en el desarrollo de vehículos autónomos, los sensores en el sector aeroespacial y de defensa, y la inversión en investigación y desarrollo de tecnologías fotónicas y cuánticas. El entorno tecnológico y el gasto en defensa de la región generan una demanda constante de fotodiodos de avalancha (APD). Empresas líderes como Hamamatsu Photonics KK, Excelitas Technologies Corp., OSI Optoelectronics Inc., Edmund Optics Inc. y Thorlabs Inc. tienen bases instaladas en laboratorios y empresas de telecomunicaciones de Norteamérica.
Mercado estadounidense de fotodiodos de avalancha
Estados Unidos representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 3,1 % durante el período 2026-2034 . La demanda de aplicaciones se concentra en comunicaciones ópticas, desarrollo de LiDAR, sistemas de sensores de defensa y equipos de imágenes médicas. La presencia de la empresa se ve reforzada por Hamamatsu Photonics KK, Excelitas Technologies Corp., OSI Optoelectronics Inc., Edmund Optics Inc. y Analog Devices, Inc. Los compradores priorizan la sensibilidad, el producto ganancia-ancho de banda, las especificaciones de corriente oscura y las cualificaciones de fiabilidad, además del soporte de aplicaciones que reduce los ciclos de diseño y mejora la confianza en los sistemas de fotodetección de alto rendimiento.
Mercado europeo de fotodiodos de avalancha
Según el informe del mercado de fotodiodos de avalancha, Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,0 % al 2,7 % durante el período 2026-2034 . Alemania lidera el mercado gracias a la detección industrial, el desarrollo de LiDAR para la industria automotriz y la I+D en fotónica, mientras que el Reino Unido respalda la demanda de los sectores de telecomunicaciones, defensa e instrumentación científica. Francia, Italia y España contribuyen a la demanda mediante la infraestructura de telecomunicaciones y las aplicaciones de investigación. Las inversiones en la industria fotónica y la financiación de la investigación favorecen a los proveedores con certificaciones de rendimiento documentadas. Hamamatsu Photonics KK, First Sensor AG, Excelitas Technologies Corp., Laser Components GmbH y Thorlabs Inc. mantienen una presencia destacada en proyectos comerciales y de investigación.
Mercado de fotodiodos de avalancha en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 38 % y el 41 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,7 % entre 2026 y 2034. China lidera el sector gracias a la expansión de las telecomunicaciones y la fabricación de semiconductores, mientras que India se expande mediante el desarrollo de redes ópticas e infraestructura de investigación. Japón y Corea del Sur priorizan los dispositivos de alta fiabilidad para aplicaciones industriales y de telecomunicaciones, mientras que Australia incorpora aplicaciones de detección e investigación. El apoyo político a la I+D en fotónica y a la infraestructura de telecomunicaciones fortalece la adopción en sectores donde el rendimiento de las redes ópticas tiene un valor económico significativo.
Mercado de fotodiodos de avalancha de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 1,8 % al 2,5 % entre 2026 y 2034. Arabia Saudita lidera el sector gracias a sus programas de inversión en infraestructura de telecomunicaciones y tecnología, mientras que los Emiratos Árabes Unidos se suman al desarrollo de redes ópticas y a las aplicaciones de investigación. Sudáfrica y el resto de Oriente Medio y África dependen de la expansión de las telecomunicaciones y de la infraestructura de investigación. Las inversiones en infraestructura digital e investigación fotónica generan demanda de soluciones de fotodetección fiables. Los proveedores tienen éxito cuando combinan calidad de producto, soporte técnico y consistencia en la cadena de suministro para diversas aplicaciones.
Análisis de segmentación
Material
Se prevé que el mercado de materiales crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,4 % al 3,1 % durante el período 2026-2034 . El mercado de fotodiodos de avalancha abarca materiales basados en silicio, arseniuro de indio y galio, germanio y otros. La selección depende de los requisitos de longitud de onda, las características de ganancia y las limitaciones de la aplicación. Los materiales basados en silicio destacan por su fabricación consolidada y su rendimiento demostrado en longitudes de onda visibles e infrarrojas cercanas.
- Los fotodiodos de avalancha (APD) basados en silicio se utilizan en aplicaciones visibles e infrarrojas cercanas, ofreciendo una fiabilidad probada, una fabricación rentable y un rendimiento consolidado en aplicaciones de detección industrial y médicas.
- Los fotodiodos de avalancha de arseniuro de indio y galio ofrecen un rendimiento superior en longitudes de onda de telecomunicaciones, proporcionando alta sensibilidad y baja corriente oscura, esenciales para aplicaciones de comunicaciones ópticas.
- Los fotodiodos de avalancha (APD) de germanio ofrecen un rendimiento rentable para determinadas aplicaciones infrarrojas en las que los requisitos de menor coste priman sobre las consideraciones de sensibilidad.
Vertical
Se prevé que el sector vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 3,2 % durante el periodo 2026-2034 . Las aplicaciones en los sectores aeroespacial y de defensa, comercial, sanitario, industrial, de telecomunicaciones y otros se están volviendo más estratégicas a medida que las tecnologías de detección óptica se expanden en diversas industrias. La adopción de tecnologías verticales se intensifica cuando los requisitos de las aplicaciones determinan las especificaciones de rendimiento.
- Las aplicaciones aeroespaciales y de defensa requieren fotodiodos activos (APD) robustos y de alta fiabilidad para sistemas LiDAR, de medición de distancia y de detección que operan en entornos exigentes.
- Entre las aplicaciones comerciales se incluyen las comunicaciones ópticas y la detección, donde la selección de componentes se basa en un rendimiento rentable equilibrado con la fiabilidad.
- Las aplicaciones en el sector sanitario abarcan la obtención de imágenes médicas, la citometría de flujo y los sistemas de diagnóstico que requieren alta sensibilidad y capacidades de detección con bajo nivel de ruido.
- Las aplicaciones industriales utilizan fotodiodos de avalancha (APD) para metrología, inspección y detección, donde la detección óptica de precisión respalda el control de calidad y la automatización.
- Las telecomunicaciones siguen siendo el sector vertical más importante, ya que los receptores ópticos requieren fotodiodos de avalancha (APD) de alta sensibilidad para aplicaciones de redes metropolitanas y de larga distancia.
Resumen de la oportunidad
|
Vertical |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aeroespacial y Defensa |
Medio |
Sistemas de sensores |
Maduro |
|
Comercial |
Medio |
Detección óptica |
Escalada |
|
Cuidado de la salud |
Bajo |
Imágenes médicas |
Emergente |
|
Industrial |
Medio |
Metrología de precisión |
Escalada |
|
Telecomunicaciones |
Alto |
Rendimiento de la red |
Maduro |
Factores impulsores del crecimiento del mercado de fotodiodos de avalancha (APD) y análisis de su impacto
La expansión de las comunicaciones por fibra óptica impulsa la demanda de APD.
Las redes de telecomunicaciones globales siguen expandiendo su ancho de banda y alcance, lo que exige receptores ópticos de alto rendimiento capaces de detectar señales débiles tras su transmisión a largas distancias. Los fotodiodos de avalancha (APD) proporcionan la sensibilidad necesaria para los sistemas ópticos coherentes de 100G y 400G, mientras que los sistemas emergentes de 800G y 1,6T requieren un rendimiento aún mayor. Los operadores de red y los fabricantes de equipos recurren cada vez más a los APD para aplicaciones de recepción donde los fotodiodos PIN convencionales carecen de la sensibilidad suficiente. En la práctica, esto se traduce en una demanda constante de APD de alta ganancia y bajo ruido, lo que impulsa la inversión en infraestructura de telecomunicaciones en todas las regiones.
La tecnología LiDAR y la detección autónoma permiten nuevas aplicaciones.
El despliegue de LiDAR en vehículos autónomos, robótica y automatización industrial está generando una demanda significativa de fotodiodos de avalancha (APD) de alta sensibilidad, capaces de detectar pulsos láser reflejados en diversas condiciones ambientales. Las aplicaciones LiDAR para el sector automotriz requieren matrices de APD rentables y fiables con un rendimiento constante en temperaturas extremas. La expansión de los sistemas autónomos en los sectores del transporte, la logística y la industria incrementa la cantidad de APD por sistema de detección. Este impulso beneficia a los proveedores que pueden ofrecer dispositivos homologados para el sector automotriz con la fiabilidad y la capacidad de producción necesarias para la fabricación en volumen.
La obtención de imágenes médicas y la instrumentación científica requieren alta sensibilidad.
El diagnóstico médico y la investigación científica dependen cada vez más de técnicas de detección con baja luminosidad, como la microscopía de fluorescencia, la citometría de flujo y las aplicaciones de conteo de fotones, que requieren las ventajas de sensibilidad de los fotodiodos de avalancha (APD). La instrumentación clínica y de investigación exige dispositivos de alta ganancia y bajo ruido con un rendimiento constante en diversas condiciones de funcionamiento. La creciente aplicación de técnicas ópticas en el diagnóstico y la investigación fundamental genera una demanda constante de dispositivos APD especializados. El impacto en el mercado se traduce en una mayor demanda de configuraciones APD especializadas que satisfagan los exigentes requisitos de detección en aplicaciones médicas y de investigación.
Tendencias futuras del mercado de fotodiodos de avalancha (APD)
Los conjuntos de fotodiodos de avalancha integrados permiten arquitecturas de detección avanzadas.
Las tendencias del mercado de fotodiodos de avalancha apuntan hacia matrices APD integradas y matrices lineales que permiten arquitecturas de detección avanzadas para aplicaciones LiDAR, de medición de distancia e imagen. El próximo ciclo de productos combinará múltiples elementos APD con electrónica integrada para sistemas de detección compactos y de alto rendimiento. Este cambio es importante porque los diseñadores de sistemas valoran cada vez más la integración y la reducción del número de componentes. Los proveedores con experiencia en el diseño de matrices y capacidad de empaquetado estarán mejor posicionados a medida que los sistemas de detección se vuelvan más sofisticados.
La integración de la fotónica de silicio transforma las plataformas APD.
La integración de la fotónica de silicio se perfila como una dirección clave en el desarrollo de fotodiodos de avalancha (APD), permitiendo la detección óptica en chip combinada con el procesamiento electrónico. La próxima generación de APD incorporará mayor funcionalidad en circuitos integrados fotónicos, reduciendo la complejidad del sistema y mejorando el rendimiento. Esta evolución posibilita sistemas receptores ópticos más pequeños y eficientes. Los proveedores que ofrezcan capacidades de integración fotónica con un rendimiento de APD consolidado ganarán credibilidad ante los desarrolladores de sistemas de telecomunicaciones y sensores.
Oportunidades de mercado para fotodiodos de avalancha (APD)
Calificación de LiDAR automotriz para aplicaciones de gran volumen
Las previsiones del mercado de fotodiodos de avalancha (APD) respaldan la inversión en dispositivos APD homologados para automoción, destinados a aplicaciones LiDAR que requieren fiabilidad, consistencia y rentabilidad para la producción en masa. Los fabricantes necesitan dispositivos que cumplan las especificaciones de automoción, con fiabilidad documentada y listos para su fabricación. Los proveedores pueden generar oportunidades desarrollando y homologando dispositivos para aplicaciones de automoción. La oportunidad es mayor donde el desarrollo de la conducción autónoma genera demanda de soluciones APD rentables.
Aplicaciones de la tecnología cuántica para la detección de alta sensibilidad
Las aplicaciones emergentes de la tecnología cuántica, como la distribución de claves cuánticas, la computación cuántica y la detección cuántica, requieren capacidades de detección de fotones de alto rendimiento. Los proveedores con experiencia en APD pueden aprovechar las oportunidades en la infraestructura de tecnología cuántica mediante el desarrollo de dispositivos especializados para estas exigentes aplicaciones. Esta oportunidad beneficia a las empresas que se anticipan a las necesidades de la tecnología cuántica y desarrollan capacidades de detección para las aplicaciones emergentes.
Novedades recientes
- Febrero de 2026: Hamamatsu Photonics presenta la serie S17268, una nueva serie de fotodiodos de avalancha de silicio (Si APD) diseñados para la detección óptica de alta precisión en las regiones UV a VIS para aplicaciones industriales, de investigación y medioambientales. Este dispositivo compacto ofrece una sensibilidad superior, lo que facilita su integración y garantiza un rendimiento fiable.
- Junio de 2025: Phlux Technology, fabricante de sensores infrarrojos de fotodiodo de avalancha (APD), anuncia una versión con ventana óptica de 30 µm de la familia Aura de APD de InGaAs sin ruido de 1550 nm. Estos sensores, también disponibles en versiones de 80 µm y 200 µm, son 12 veces más sensibles que los APD de InGaAs tradicionales y presentan una respuesta impulsional rápida y colas de difusión cortas. La nueva versión de 30 µm cuenta con una capacitancia menor, de 0,15 a 0,4 pF, lo que aumenta la frecuencia de corte a 3,5 GHz, en comparación con la versión de 80 µm (1,8 GHz) y la de 200 µm (0,7 GHz). Esto la hace ideal para aplicaciones de alta velocidad y con requisitos de tiempo críticos, como las que se encuentran en las comunicaciones ópticas de velocidad gigabit, incluidas las aplicaciones en espacio libre, y los equipos de prueba de reflectometría óptica en el dominio del tiempo (OTDR).
- Enero de 2024: CMC Electronics, líder pionero en soluciones de detección avanzadas, se enorgullece en anunciar el lanzamiento de su revolucionario fotodiodo de avalancha (APD) de InGaAs. Diseñado por expertos para optimizar las capacidades de detección y medición de distancias, nuestro nuevo APD está especialmente formulado para aplicaciones de telémetro láser y escaneo LiDAR seguras para la vista. El APD de InGaAs representa una verdadera revolución en la tecnología de detección, distinguiéndose por permitir que los telémetros láser operen a mayores distancias con una combinación inigualable de velocidad, precisión y consistencia, estableciendo así un nuevo estándar en la industria. Nuestro nuevo fotodiodo de avalancha (APD) de InGaAs actúa como una lente de alta potencia para telémetros láser, permitiéndoles ver más lejos y con mayor precisión, mejorando su visión para obtener mediciones más exactas. Esta tecnología innovadora no solo es ideal para el escaneo LiDAR, sino que también encuentra aplicaciones en la detección de alta velocidad en condiciones de baja luminosidad, así como en los sectores industrial, analítico, aeroespacial y de defensa. Además, es la opción preferida para aplicaciones de alto volumen donde los circuitos amplificadores de transimpedancia (TIA) personalizados son parte integral del producto.
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -