
Marché des photodiodes à avalanche (APD) : taille et croissance 2034
Rapport d'analyse du marché des photodiodes à avalanche (APD) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par matériau (silicium, arséniure d'indium-gallium (InGaAs), germanium, autres) ; secteur vertical (industriel, médical, mobilité, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000900
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
143,5 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
181,52 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,65 %
taux de croissance
Marché adressable
1 475,30 millions de dollars américains
(2026-2034)
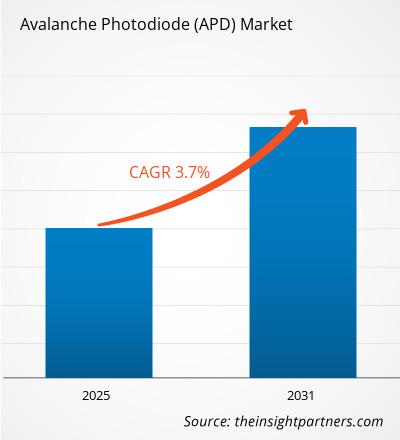
Le marché des photodiodes à avalanche représentait 143,5 millions de dollars américains en 2025 et devrait atteindre 181,52 millions de dollars américains en 2034, avec un taux de croissance annuel composé (TCAC) de 2,65 %. Ce marché comprend des photodétecteurs semi-conducteurs haute sensibilité fonctionnant sous tension de polarisation inverse. Grâce à l'effet d'avalanche, un gain interne est obtenu, permettant la détection de signaux de faible luminosité dans les communications par fibre optique, les LiDAR, l'imagerie médicale et les applications de détection industrielles. Ces composants offrent un excellent rapport signal/bruit et un temps de réponse rapide, indispensables aux applications avancées de comptage de photons et de télémétrie.
L'Amérique du Nord connaîtra une croissance annuelle composée de 2,2 % à 2,9 % entre 2026 et 2034, portée par la modernisation des réseaux de télécommunications, le déploiement de la technologie LiDAR dans les véhicules autonomes et les besoins en détecteurs haute sensibilité des secteurs de l'aérospatiale et de la défense. Cette demande sera notamment alimentée par les investissements dans les technologies de détection optique et les dépenses de R&D en photonique des semi-conducteurs.
Analyse et perspectives du marché des photodiodes à avalanche (APD)
- L'Amérique du Nord détenait 28 à 31 % des parts de marché des photodiodes à avalanche en 2025 et connaît une croissance annuelle composée de 2,2 à 2,9 % entre 2026 et 2034, tirée par la modernisation des télécommunications, le développement du LiDAR et les applications de défense aux États-Unis et au Canada.
- Les États-Unis représentaient 82 à 85 % des revenus nord-américains en 2025 et connaissent une croissance annuelle composée de 2,4 à 3,1 % entre 2026 et 2034.
- L'Europe représentait une part de 22 à 25 % en 2025 et connaît une croissance annuelle composée de 2,0 à 2,7 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique détenait une part de marché de 38 à 41 % en 2025 et connaît une croissance annuelle composée de 3,0 à 3,7 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Le segment le plus important, celui à base de silicium, détenait une part de marché de 45 à 48 % en 2025 et connaît une croissance annuelle composée de 2,4 à 3,1 % entre 2026 et 2034.
- Le segment à forte croissance des télécommunications représentait 35 à 38 % de parts de marché en 2025 et connaît une croissance annuelle composée de 2,8 à 3,5 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Edmund Optics Inc. ; Excelitas Technologies Corp. ; First Sensor AG ; Global Communication Semiconductors, LLC ; Hamamatsu Photonics KK ; Kyosemi Corporation ; Laser Components GmbH ; Luna AB ; OSI Optoelectronics Inc. ; SiFotonics Technologies Co., Ltd. ; Thorlabs Inc. ; Analog Devices, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie des photodiodes à avalanche a évolué, passant de dispositifs rudimentaires à base de silicium à des semi-conducteurs III-V multicouches sophistiqués utilisant l'arséniure d'indium-gallium et le germanium pour des longueurs d'onde plus longues et une sensibilité accrue. Le processus de fabrication repose sur une épitaxie précise, la réduction du courant d'obscurité, un réglage multiplicatif du gain et un étalonnage en usine à différentes températures et polarisations de fonctionnement. Par ailleurs, le marché des photodiodes à avalanche est porté par les intégrateurs qui intègrent les détecteurs APD dans des récepteurs, des amplificateurs de transimpédance et des systèmes de traitement du signal pour les équipements de communication optique et de détection.
L'investissement se concentre désormais sur l'Asie-Pacifique, l'Amérique du Nord et l'Europe, à mesure que les réseaux optiques se développent, que les capteurs autonomes évoluent et que l'imagerie médicale exige un gain et une bande passante plus élevés, ainsi qu'un bruit excessif réduit. La conformité aux réglementations des télécommunications, aux normes relatives aux dispositifs médicaux et aux homologations aérospatiales facilite la certification des composants. Les acheteurs privilégient de plus en plus les fabricants qui maîtrisent la fabrication, le conditionnement et le test des plaquettes, et qui offrent un support technique et une chaîne d'approvisionnement performante.
Rapport sur le marché des photodiodes à avalanche (APD) : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 143,5 millions de dollars américains |
| Taille du marché d'ici 2034 | 181,52 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 2,65% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des photodiodes à avalanche (APD)
Le marché des photodiodes à avalanche est porté par les progrès réalisés dans les communications par fibre optique, la technologie LiDAR, l'imagerie médicale et la détection industrielle. Les acteurs de cette chaîne de valeur sont les fournisseurs de plaquettes épitaxiales, les fonderies de semi-conducteurs, les fabricants de dispositifs, les entreprises d'encapsulation et les intégrateurs de systèmes optiques. L'offre dépend de la disponibilité des matériaux, de la précision de fabrication et des cycles de qualification des applications. L'étude de marché révèle que les photodiodes à avalanche à base de silicium sont privilégiées pour les applications dans le visible et le proche infrarouge, tandis que les photodiodes à avalanche InGaAs sont préférées pour les longueurs d'onde des télécommunications. La capacité de maintenance est essentielle, car la caractérisation, l'encapsulation et les tests de fiabilité des dispositifs influent sur les performances du système.
La concurrence est forte entre les entreprises de photonique et de semi-conducteurs. Les principaux concurrents sont Hamamatsu Photonics KK, Excelitas Technologies Corp., First Sensor AG, OSI Optoelectronics Inc., Edmund Optics Inc., Laser Components GmbH, SiFotonics Technologies Co., Ltd., Global Communication Semiconductors, LLC, Kyosemi Corporation et Luna AB. Les opportunités d'investissement concernent les détecteurs intégrés, les réseaux de détecteurs et les conceptions sur mesure. Hamamatsu Photonics KK et Excelitas Technologies Corp. dominent ce marché grâce à leur large gamme de produits APD et à leur assistance technique internationale. First Sensor AG et OSI Optoelectronics bénéficient d'un avantage concurrentiel grâce à leur expertise en conception d'applications spécifiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des photodiodes à avalanche (APD) : Perspectives stratégiques
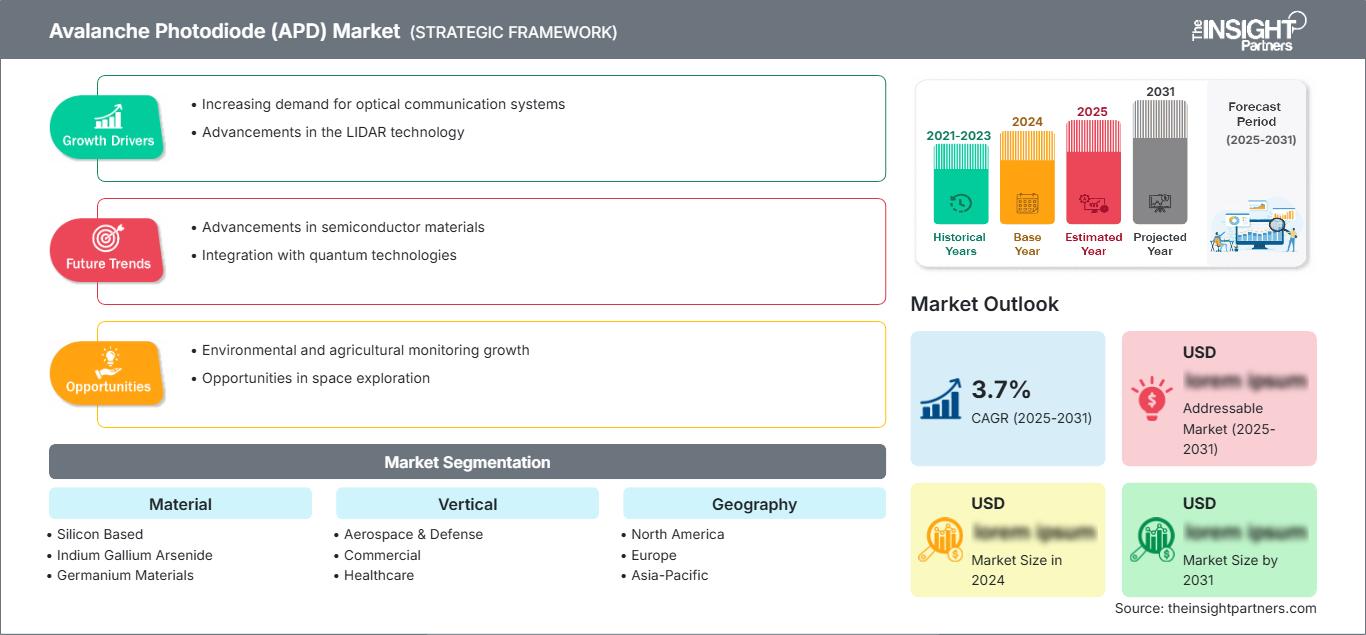
Perspectives régionales
Marché des photodiodes à avalanche en Amérique du Nord
La part de marché de l'Amérique du Nord était estimée entre 28 et 31 % en 2025 et devrait croître à un TCAC de 2,2 à 2,9 % entre 2026 et 2034. Parmi les principaux moteurs de cette croissance figurent la modernisation des réseaux de télécommunications, l'intégration du LiDAR dans le développement des véhicules autonomes, les capteurs dans le secteur aérospatial et de la défense, ainsi que les investissements en recherche et développement dans les technologies photoniques et quantiques. L'environnement technologique et les dépenses de défense de la région génèrent une demande soutenue en photodiodes à avalanche (APD). Les principaux acteurs du marché, Hamamatsu Photonics KK, Excelitas Technologies Corp., OSI Optoelectronics Inc., Edmund Optics Inc. et Thorlabs Inc., disposent de bases installées dans des laboratoires et des entreprises de télécommunications en Amérique du Nord.
Marché américain des photodiodes à avalanche
Les États-Unis représentaient 82 à 85 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 2,4 à 3,1 % entre 2026 et 2034. La demande d'applications se concentre dans les communications optiques, le développement LiDAR, les systèmes de capteurs de défense et les équipements d'imagerie médicale. La présence de l'entreprise est renforcée par Hamamatsu Photonics KK, Excelitas Technologies Corp., OSI Optoelectronics Inc., Edmund Optics Inc. et Analog Devices, Inc. Les acheteurs privilégient la sensibilité, le produit gain-bande passante, les spécifications de courant d'obscurité et les qualifications de fiabilité, ainsi qu'un support applicatif permettant de réduire les cycles de conception et d'améliorer la fiabilité des systèmes de photodétection haute performance.
Marché européen des photodiodes à avalanche
D'après le rapport sur le marché des photodiodes à avalanche, l'Europe détenait 22 à 25 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,0 à 2,7 % entre 2026 et 2034. L'Allemagne domine ce marché grâce à ses applications dans les domaines de la détection industrielle, du développement des LiDAR automobiles et de la R&D en photonique, tandis que le Royaume-Uni soutient la demande des télécommunications, de la défense et de l'instrumentation scientifique. La France, l'Italie et l'Espagne contribuent également à la demande par le biais des infrastructures de télécommunications et des applications de recherche. Les investissements et les financements de la recherche dans l'industrie photonique privilégient les fournisseurs disposant de certifications de performance documentées. Hamamatsu Photonics KK, First Sensor AG, Excelitas Technologies Corp., Laser Components GmbH et Thorlabs Inc. restent des acteurs majeurs des projets commerciaux et de recherche.
Marché des photodiodes à avalanche en Asie-Pacifique
La région Asie-Pacifique représentait 38 à 41 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,7 % entre 2026 et 2034. La Chine est en tête grâce à l'expansion de ses télécommunications et à la fabrication de semi-conducteurs, tandis que l'Inde se développe grâce au développement de ses réseaux optiques et de ses infrastructures de recherche. Le Japon et la Corée du Sud privilégient les dispositifs à haute fiabilité pour les télécommunications et les applications industrielles, tandis que l'Australie ajoute les applications de détection et de recherche. Le soutien politique à la R&D en photonique et aux infrastructures de télécommunications favorise l'adoption de la technologie optique là où la performance des réseaux optiques présente un intérêt économique majeur.
Marché des photodiodes à avalanche au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 1,8 % à 2,5 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce à ses programmes d'investissement dans les infrastructures et les technologies de télécommunications, tandis que les Émirats arabes unis y ajoutent le développement des réseaux optiques et les applications de recherche. L'Afrique du Sud et le reste de la région MENA misent sur l'expansion des télécommunications et les infrastructures de recherche. Les investissements dans les infrastructures numériques et la recherche en photonique créent une demande pour des solutions de photodétection fiables. Les fournisseurs qui réussissent combinent qualité des produits, assistance technique et constance de la chaîne d'approvisionnement pour des applications diverses doivent leur succès.
Analyse de segmentation
Matériel
Le marché des matériaux devrait croître à un TCAC de 2,4 % à 3,1 % entre 2026 et 2034. Ce marché englobe les photodiodes à avalanche à base de silicium, d'arséniure d'indium-gallium, de germanium et autres. Le choix du matériau dépend des exigences en matière de longueur d'onde, des caractéristiques de gain et des contraintes d'application. Les photodiodes à base de silicium dominent le marché grâce à leur fabrication éprouvée et leurs performances reconnues dans le visible et le proche infrarouge.
- Les APD à base de silicium sont utilisées dans les applications visibles et proches infrarouges, offrant une fiabilité éprouvée, une fabrication rentable et des performances établies dans les domaines de la détection industrielle et des applications médicales.
- Les photodiodes à avalanche à l'arséniure d'indium-gallium offrent des performances supérieures aux longueurs d'onde des télécommunications, offrant une sensibilité élevée et un faible courant d'obscurité essentiels pour les applications de communication optique.
- Les APD en germanium offrent des performances économiques pour certaines applications infrarouges où les exigences de coût réduit priment sur les considérations de sensibilité.
Verticale
Le marché vertical devrait croître à un TCAC de 2,5 % à 3,2 % entre 2026 et 2034. Les applications dans les secteurs de l'aérospatiale et de la défense, du commerce, de la santé, de l'industrie, des télécommunications et autres deviennent de plus en plus stratégiques à mesure que les technologies de détection optique se développent dans tous les secteurs. L'adoption du marché vertical s'intensifie lorsque les exigences des applications déterminent les spécifications de performance.
- Les applications aérospatiales et de défense nécessitent des APD robustes et à haute fiabilité pour les systèmes LiDAR, de télémétrie et de détection fonctionnant dans des environnements exigeants.
- Les applications commerciales incluent les communications optiques et la détection, où le choix des composants repose sur un équilibre entre performance et coût.
- Les applications dans le domaine de la santé englobent l'imagerie médicale, la cytométrie en flux et les systèmes de diagnostic nécessitant une sensibilité élevée et des capacités de détection à faible bruit.
- Les applications industrielles utilisent les APD pour la métrologie, l'inspection et la détection, où la détection optique de précision soutient le contrôle de la qualité et l'automatisation.
- Les télécommunications restent le secteur vertical le plus important, les récepteurs optiques nécessitant des APD haute sensibilité pour les applications de réseaux longue distance et métropolitains.
Aperçu des opportunités
|
Verticale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Aérospatiale et défense |
Moyen |
Systèmes de capteurs |
Mature |
|
Commercial |
Moyen |
Détection optique |
Mise à l'échelle |
|
Soins de santé |
Faible |
Imagerie médicale |
Émergent |
|
Industriel |
Moyen |
Métrologie de précision |
Mise à l'échelle |
|
Télécommunications |
Haut |
Performances du réseau |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des photodiodes à avalanche (APD)
L'expansion des communications par fibre optique stimule la demande en APD
Les réseaux de télécommunications mondiaux continuent d'étendre leur bande passante et leur portée, ce qui exige des récepteurs optiques haute performance capables de détecter les signaux faibles après transmission sur de longues distances. Les photodiodes à avalanche (APD) offrent la sensibilité nécessaire aux systèmes optiques cohérents 100G et 400G, tandis que les systèmes émergents 800G et 1,6T requièrent des performances encore plus élevées. Les opérateurs de réseaux et les fabricants d'équipements s'appuient de plus en plus sur les APD pour les applications de réception où les photodiodes PIN classiques présentent une sensibilité insuffisante. Concrètement, cela se traduit par une demande soutenue d'APD à gain élevé et à faible bruit, indispensable au développement des infrastructures de télécommunications dans toutes les régions.
Le LiDAR et la détection autonome permettent de nouvelles applications
Le déploiement du LiDAR dans les véhicules autonomes, la robotique et l'automatisation industrielle engendre une forte demande en photodiodes à avalanche (APD) haute sensibilité, capables de détecter les impulsions laser réfléchies dans des conditions environnementales variables. Les applications LiDAR automobiles requièrent des réseaux d'APD fiables et économiques, offrant des performances constantes même en conditions de températures extrêmes. L'expansion des systèmes autonomes dans les secteurs du transport, de la logistique et de l'industrie accroît le nombre d'APD par système de détection. Ce facteur profite aux fournisseurs capables de proposer des dispositifs qualifiés pour l'automobile, fiables et disposant d'une capacité de production permettant une fabrication en grande série.
L'imagerie médicale et l'instrumentation scientifique exigent une haute sensibilité.
Le diagnostic médical et la recherche scientifique s'appuient de plus en plus sur des techniques de détection en faible luminosité, telles que la microscopie à fluorescence, la cytométrie en flux et le comptage de photons, qui nécessitent une sensibilité accrue des photodiodes à avalanche (APD). L'instrumentation de recherche et clinique exige des dispositifs à gain élevé et à faible bruit, offrant des performances constantes quelles que soient les conditions de fonctionnement. L'utilisation croissante des techniques optiques en diagnostic et en recherche fondamentale génère une demande soutenue en photodiodes à avalanche spécialisées. Il en résulte une demande pour des configurations d'APD spécialisées, capables de répondre aux exigences de détection élevées des applications médicales et de recherche.
Tendances futures du marché des photodiodes à avalanche (APD)
Les réseaux APD intégrés permettent des architectures de détection avancées
Les tendances du marché des photodiodes à avalanche (APD) indiquent une intégration croissante des réseaux APD et des réseaux linéaires, permettant des architectures de détection avancées pour les applications LiDAR, de télémétrie et d'imagerie. La prochaine génération de produits combinera plusieurs éléments APD avec une électronique intégrée pour des systèmes de détection compacts et performants. Cette évolution est cruciale car les concepteurs de systèmes accordent une importance grandissante à l'intégration et à la réduction du nombre de composants. Les fournisseurs maîtrisant la conception de réseaux et les techniques d'encapsulation seront mieux positionnés face à la sophistication croissante des systèmes de détection.
L'intégration de la photonique sur silicium redéfinit les plateformes APD
L'intégration de la photonique sur silicium s'impose comme une voie de développement prometteuse pour les photodiodes à avalanche (APD), permettant la détection optique sur puce combinée au traitement électronique. La prochaine génération d'APD intégrera davantage de fonctionnalités au sein de circuits photoniques intégrés, réduisant ainsi la complexité des systèmes et améliorant leurs performances. Cette évolution permettra de concevoir des systèmes de réception optique plus compacts et plus efficaces. Les fournisseurs capables de proposer des solutions d'intégration photonique associées à des performances APD éprouvées gagneront en crédibilité auprès des développeurs de systèmes de télécommunications et de détection.
Opportunités du marché des photodiodes à avalanche (APD)
Qualification LiDAR automobile pour les applications de grande envergure
Les prévisions du marché des photodiodes à avalanche (APD) encouragent les investissements dans les dispositifs APD qualifiés pour l'automobile, destinés aux applications LiDAR exigeant fiabilité, constance et rentabilité pour une production en série. Les constructeurs ont besoin de dispositifs conformes aux spécifications automobiles, dont la fiabilité et la maturité pour la production sont documentées. Les fournisseurs peuvent créer des opportunités en développant et en qualifiant des dispositifs pour les applications automobiles. Ces opportunités sont particulièrement importantes là où le développement de la conduite autonome génère une demande pour des solutions APD économiques.
Applications de la technologie quantique pour la détection à haute sensibilité
Les applications émergentes des technologies quantiques, telles que la distribution de clés quantiques, l'informatique quantique et la détection quantique, exigent des capacités de détection de photons haute performance. Les fournisseurs maîtrisant les photodiodes à avalanche (APD) peuvent saisir les opportunités offertes par l'infrastructure des technologies quantiques en développant des dispositifs spécialisés pour ces applications exigeantes. Cette opportunité profite aux entreprises qui anticipent les besoins des technologies quantiques et développent des capacités de détection pour les applications émergentes.
Développements récents
- Février 2026 : Hamamatsu Photonics lance la série S17268, une nouvelle série de photodiodes à avalanche en silicium (Si APD) conçue pour la détection optique de haute précision dans les régions UV et visible, destinée aux applications industrielles, de recherche et environnementales. Ce dispositif compact offre une sensibilité supérieure, facilitant son intégration et garantissant une grande fiabilité.
- Juin 2025 : Phlux Technology, fabricant de capteurs infrarouges à photodiodes à avalanche (APD), annonce une version à fenêtre optique de 30 µm de sa gamme Aura d’APD InGaAs sans bruit de 1 550 nm. Ces capteurs, également disponibles en versions 80 µm et 200 µm, sont 12 fois plus sensibles que les APD InGaAs traditionnelles et présentent une réponse impulsionnelle intrinsèquement rapide et une faible diffusion. La nouvelle version 30 µm se caractérise par une capacité réduite (0,15 à 0,4 pF), ce qui porte la fréquence de coupure à 3,5 GHz, contre 1,8 GHz pour la version 80 µm et 0,7 GHz pour la version 200 µm. Elle est ainsi idéale pour les applications à haute vitesse et critiques en termes de temps, telles que les communications optiques gigabit, y compris les applications en espace libre, et les équipements de test de réflectométrie optique temporelle (OTDR).
- Janvier 2024 : CMC Electronics, entreprise pionnière et leader dans le domaine des solutions de détection avancées, est fière d’annoncer le lancement de sa photodiode à avalanche InGaAs (APD) révolutionnaire. Conçue pour optimiser les performances de détection et de télémétrie, notre nouvelle APD est spécialement adaptée aux applications de télémétrie laser à sécurité oculaire et de LiDAR à balayage. L’APD InGaAs représente une véritable révolution dans le domaine des technologies de détection. Elle permet aux télémètres laser de fonctionner à des distances accrues avec une combinaison inégalée de vitesse, de précision et de fiabilité, établissant ainsi une nouvelle norme industrielle. Notre nouvelle photodiode à avalanche InGaAs (APD) agit comme une lentille haute puissance pour les télémètres laser, leur permettant de voir plus loin et avec une plus grande précision, améliorant ainsi leur vision pour des mesures plus précises. Cette technologie de pointe est idéale non seulement pour le LiDAR à balayage, mais trouve également des applications dans la détection à haute vitesse en faible luminosité, ainsi que dans les secteurs industriel, analytique, aérospatial et de la défense. De plus, c'est un choix privilégié pour les applications à grand volume où les circuits d'amplificateurs de transimpédance (TIA) personnalisés sont intégrés.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -