
Marktpotenzial und Treiber des globalen Marktes für Bioemulsionspolymere bis 2034
Marktgröße und Prognosen für Bioemulsionspolymere (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Acrylnitril-Butadien-Styrol, Ethylen-Vinylacetat, Polyacrylsäure und Polyamid); Anwendung (Farben und Lacke, Klebstoffe, Textilien und Papier) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015606
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
819,47 Mio. US$
Basisjahrwert
Prognose für 2034
1719,31 Mio. US$
Prognose bis 2034
CAGR 2026-2034
8,58 %
Wachstumsrate
Adressierbarer Markt
11.383,85 Mio. US$
(2026–2034)
Der globale Markt für Bioemulsionspolymere wurde im Jahr 2025 auf 819,47 Millionen US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 1719,31 Millionen US-Dollar anwachsen; dies entspricht einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,58 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu Bioemulsionspolymeren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 28–32 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,6–7,4 % wachsen wird , unterstützt durch nachhaltige Beschichtungen, Verpackungsklebstoffe, Bauanwendungen und Anforderungen an die Beschaffung von Rohstoffen mit erneuerbarem Anteil.
- USA: Die USA stellen im Jahr 2025 einen Anteil von etwa 24–27 % am Weltmarkt dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,5 % wachsen , wobei der Schwerpunkt auf architektonischen Beschichtungen und Klebstoffen liegt.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 30–34 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,6 % wachsen wird , wobei Deutschland, Frankreich, Italien, Großbritannien und Spanien durch Maßnahmen zur Reduzierung von Kohlenstoffemissionen und Anforderungen an nachhaltige Rezepturen unterstützt werden.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 25–29 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % steigen . China, Japan, Südkorea und Indien profitieren von der expandierenden Produktion in den Bereichen Beschichtungen, Papier, Verpackungen und Bauwesen.
- Größtes Segment: Farben und Lacke werden im Jahr 2025 voraussichtlich einen Marktanteil von 39–43 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % im Zeitraum 2026–2034 , was auf die Verwendung von Bindemitteln mit nachwachsenden Rohstoffen und die zunehmende Verbreitung wasserbasierter Formulierungen zurückzuführen ist.
- Wachstumsstarkes Segment: Klebstoffe und Dichtstoffe werden im Jahr 2025 voraussichtlich einen Marktanteil von 28–32 % erreichen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–8,2 % verzeichnen, da in der Verpackungs- und Bauindustrie zunehmend kohlenstoffärmere Rezepturen eingesetzt werden.
- Die wichtigsten analysierten Unternehmen: Allnex Netherlands BV, Arkema SA, BASF SE, CH-Polymers Oy, Covestro AG, Evonik Industries AG, Synthomer plc, OMNOVA Solutions Inc., Asahi Kasei Corporation und Celanese Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Bioemulsionspolymere entwickeln sich durch den Einsatz erneuerbarer Monomere, biomassebasierter Rohstoffe und wässriger Dispersionssysteme weiter. Der Fokus der kommerziellen Entwicklung liegt zunehmend darauf, vergleichbare Leistung bei reduzierter Abhängigkeit von nicht erneuerbaren Ressourcen zu erzielen. So liefert beispielsweise BASF Acryldispersionen und Bindemittel mit einem hohen Anteil an biobasierten Rohstoffen, während Arkema biobasierte wässrige Acryldispersionen herstellt. Dies verdeutlicht den Wandel von nachhaltigen Formulierungen hin zu technisch gleichwertigen Produkten, die für bestehende Beschichtungs- und Klebstoffformulierungen geeignet sind.
Das zukünftige Wachstum wird voraussichtlich von der Verfügbarkeit von Rohstoffen, Zertifizierungsrahmen und der Akzeptanz erneuerbarer Inhaltsstoffe durch die Kunden abhängen. Massenbilanzlösungen tragen dazu bei, da sie die unveränderte Nutzung der bestehenden Produktionskapazitäten und Rezepturvorgaben ermöglichen. Celanese bietet derzeit zertifizierte biobasierte Produkte für einige Emulsionssysteme an, während Synthomer ISCC-PLUS-zertifizierte Wertschöpfungsketten für biobasierte Nitril-Latexe implementiert hat.
Berichtsumfang zum Markt für Bioemulsionspolymere
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 819,47 Millionen US-Dollar |
| Marktgröße bis 2034 | 1719,31 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,58 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bioemulsionspolymere
Nachhaltigkeitsfaktoren beeinflussen die Nachfrage nach Beschichtungen, Klebstoffen und Papier. Das Wachstum des Marktes für Bioemulsionspolymere hängt von der Suche nach erneuerbaren Inhaltsstoffen ab, die die Leistungseigenschaften der Materialien hinsichtlich Haftung, Flexibilität, Filmbildung, Haltbarkeit und effizienter Herstellung nicht beeinträchtigen. Die Polymerisation mit Wasser ist von besonderem Interesse, da dieses Verfahren den Einsatz von Lösungsmitteln reduzieren und biobasierte Monomere und Rohstoffe ermöglichen könnte.
Die Wertschöpfungskette beginnt mit nachwachsenden Rohstoffen aus Landwirtschaft und Biomasse und umfasst die Monomerherstellung, Polymerisation, Dispersionsformulierung, Additive und weitere Verarbeitungsschritte. Die Versorgung hängt weiterhin von der Verfügbarkeit der Rohstoffe, deren Zertifizierung, den Rohstoffkosten und der technologischen Kompatibilität ab. Hersteller, die zuverlässige erneuerbare Quellen erschließen und eine gleichbleibende Chargenqualität gewährleisten können, profitieren von einem schrittweisen Umstieg der Kunden anstelle eines abrupten Wechsels.
Die Positionierung hängt zunehmend von der Polymerleistung, der Formulierungskompatibilität und der Möglichkeit ab, nachwachsende Rohstoffe in Beschichtungen, Klebstoffen und Papieranwendungen einzusetzen. Laut dem Marktbericht für Bioemulsionspolymere konkurrieren Unternehmen heute auf Basis der Verwendung biobasierter Rohstoffe, der Entwicklung emissionsarmer Formulierungen und Polymerformulierungen für spezifische Anwendungen. BASF SE, Arkema SA, Covestro AG, Allnex Netherlands BV und Synthomer plc verfügen über umfassende Formulierungskompetenzen, während andere sich auf spezifische Anwendungen konzentrieren, die von nachhaltiger Chemie profitieren können.
Daher steigen die Investitionen in Drop-in-Produkte, Chemie mit nachwachsenden Rohstoffen und Produktionssysteme, die zertifizierte Rohstoffe verwenden. Dispersionsunternehmen mit einer etablierten Dispergierplattform können nachhaltige Produkte deutlich schneller auf den Markt bringen, da ihre Kunden den Requalifizierungsprozess nicht durchlaufen müssen. Dies zeigt sich beispielsweise bei den nachhaltigen Polymerplattformen von BASF und Celanese.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bioemulsionspolymere: Strategische Einblicke
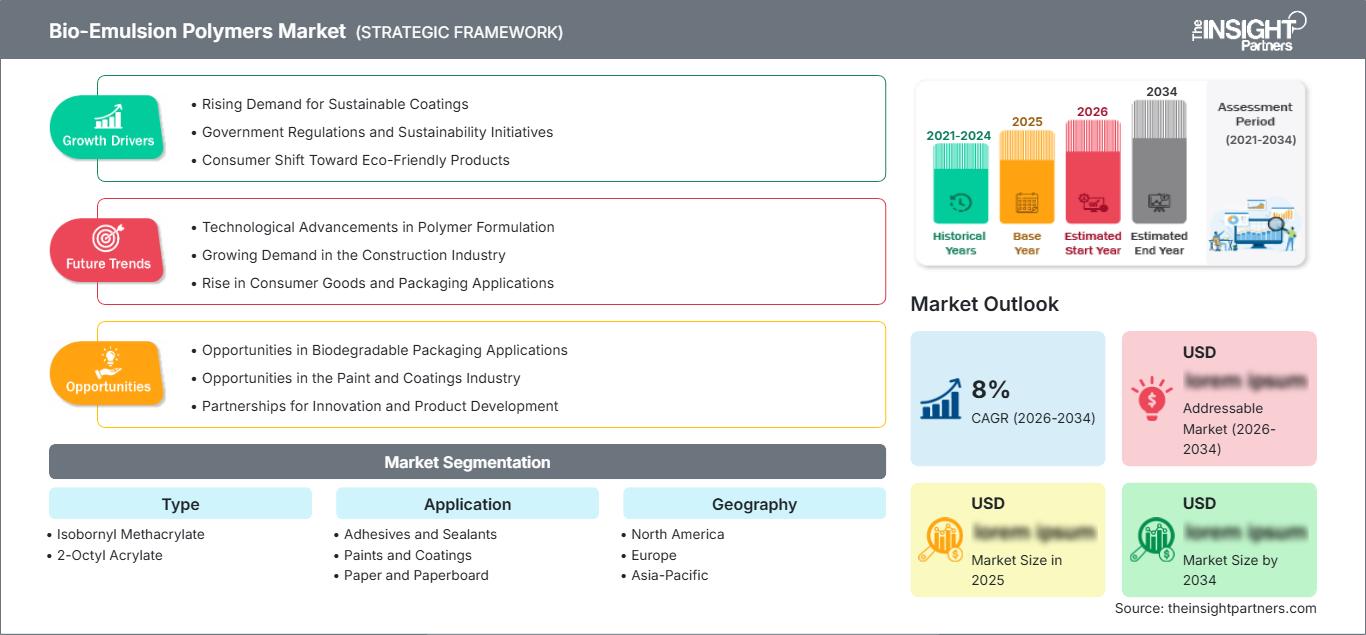
Regionale Einblicke
Markt für Bioemulsionspolymere in Nordamerika
Nordamerika wird im Jahr 2025 schätzungsweise 28–32 % des Marktanteils am Markt für Bioemulsionspolymere ausmachen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 % bis 2034. Die USA bleiben das wichtigste Nachfragezentrum, da Hersteller von Architekturbeschichtungen, Verpackungsklebstoffen, Baumaterialien und Spezialpapieren zunehmend Bindemittel mit erneuerbarem Anteil evaluieren.
Die Nachfrage wird durch VOC-arme Formulierungsstandards und die Ziele von Unternehmen zur CO₂-Bilanzierung angetrieben. Kanada trägt durch die Verwendung nachhaltiger Baumaterialien und Verpackungen dazu bei, während US-Unternehmen den Wert zertifizierter Biomassebilanzmaterialien erkennen. Etablierte Polymerhersteller haben den Vorteil, bereits Kunden zu haben und erneuerbare Inhaltsstoffe ohne Prozessänderungen in bestehende Rezepturen integrieren zu können.
US-Markt für Bioemulsionspolymere
Es wird prognostiziert, dass die USA im Jahr 2025 einen Anteil von 24-27 % an der weltweiten Nachfrage und etwa 76-84 % an der nordamerikanischen Nachfrage haben werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7-7,5 % bis 2034. Baubeschichtungen, Verpackungsklebstoffe und Papiere gehören zu den wichtigsten Anwendungsbereichen der Nachfrage.
Das Land hat bereits Fertigungs- und Nachhaltigkeitszertifizierungen für Spezialchemikalien entwickelt. Unternehmen wie BASF, Celanese und andere können auf ihre bestehende Dispersionstechnologie zurückgreifen und Produkte mit nachwachsenden Rohstoffen auf den Markt bringen. Die steigende Nachfrage wird von Kunden getrieben, die CO₂-arme Produkte mit guter Haftung, Langlebigkeit, Filmbildungsfähigkeit und Gerätekompatibilität suchen.
Markt für Bioemulsionspolymere in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 30–34 % erreichen und bis 2034 ein jährliches Wachstum von 6,8–7,6 % verzeichnen, womit es zum führenden regionalen Markt wird. Deutschland stellt den größten nationalen Markt dar, gestützt durch fortschrittliche Beschichtungen, Automobilwerkstoffe, Bauchemikalien und Spezialfertigung.
Nachhaltige Verpackungen, Baumaterialien und umweltschonende Beschaffungspraktiken zählen zu den wichtigsten Treibern in Großbritannien. In Deutschland liegen die Vorteile im dichten Netz der chemischen Produktion und dem hohen Entwicklungsstand erneuerbarer Rezepturen. Frankreich, Italien und Spanien leisten durch ihre Beiträge in den Bereichen Beschichtungen, Klebstoffe, Verpackungen, Möbel und Bauwesen einen wichtigen Beitrag.
Markt für Bioemulsionspolymere im asiatisch-pazifischen Raum
Im Jahr 2025 entfallen 25–29 % des Weltmarktvolumens auf den asiatisch-pazifischen Raum (APAC), mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % bis 2034. China ist der führende Konsument in der Region, gefolgt von Japan, Südkorea, Indien und Australien. Die steigende Nachfrage wird durch die wachsende Bau-, Verpackungs-, Papier- und Textilproduktion angetrieben.
China zeichnet sich aufgrund seines hohen Produktionsvolumens durch seine breite Produktpalette aus. Japan und Südkorea hingegen konzentrieren sich auf nachhaltige Materialien. Indien ist aufgrund seiner Verwendung von Beschichtungen und Verpackungen von Bedeutung. Auch die Infrastruktur spielt für Indien eine wichtige Rolle. Australien ist für seine kohlenstoffarmen Materialien bekannt.
Markt für Bioemulsionspolymere im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 6,1–6,9 % prognostiziert. Zu den vielversprechendsten regionalen Märkten zählen Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika. Anwendungsmöglichkeiten bieten sich in den Bereichen Bauwesen, Infrastrukturinvestitionen, Verpackung und Industrielacke.
Für Saudi-Arabien und die VAE hängen die Perspektiven von hohen Investitionen in Infrastrukturprojekte und Expertise in der chemischen Industrie ab, während Südafrika auf Expertise in Beschichtungen und Verpackungen angewiesen ist. Für die übrigen Länder des Nahen Ostens und Afrikas (MEA) sind die Aussichten uneinheitlich; die Einführung wird durch hohe Formulierungskosten und fehlende heimische Infrastruktur für erneuerbare Polymere gehemmt.
Segmentierungsanalyse
Typ
Das Segment „Typ“ ist von strategischer Bedeutung, da die Monomerwahl die Polymerleistung, Kompatibilität, Flexibilität und Nachhaltigkeitseigenschaften direkt bestimmt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,7–7,5 % erwartet . Der Markt bevorzugt zunehmend Spezialmonomere, die Vorteile durch nachwachsende Rohstoffe bieten und gleichzeitig die etablierten Leistungsspezifikationen erfüllen.
- Isobornylmethacrylat: Dieses Monomer eignet sich für Formulierungen, die Härte, Witterungsbeständigkeit und optische Eigenschaften erfordern. Aufgrund seiner speziellen Eigenschaften ist es relevant für Hochleistungsbeschichtungen und Klebstoffsysteme, bei denen Langlebigkeit und Stabilität der Formulierung Kaufentscheidungen beeinflussen.
- 2-Octylacrylat: Dieser Werkstoff bietet Flexibilität und gute Tieftemperatureigenschaften und ist daher strategisch relevant für Klebstoff- und Beschichtungsformulierungen. Die Nachfrage wird durch Anwendungen gestützt, die ein ausgewogenes Verhältnis von Flexibilität, Haftung und Filmbildung erfordern.
Anwendung
Die Anwendungsdiversifizierung bestimmt, wie schnell nachhaltige Emulsionspolymere über Spezialformulierungen hinaus Verbreitung finden. Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,8 % prognostiziert . Steigende Anforderungen an den Anteil nachwachsender Rohstoffe in Industrielacken, Verpackungen und Bauklebstoffen erweitern die Einsatzmöglichkeiten für kompatible Polymerdispersionen. Dies stärkt das Marktpotenzial von Bioemulsionspolymeren in etablierten nachgelagerten Branchen.
- Kleb- und Dichtstoffe: Anwendungen in den Bereichen Verpackung, Bauwesen, Etikettierung und Konsumgüter erfordern Emulsionen, die Haftung, Flexibilität, Feuchtigkeitsbeständigkeit und kontrollierte Aushärtung gewährleisten. Alternativen mit nachwachsenden Rohstoffen gewinnen an Bedeutung, wenn Kunden CO₂-ärmere Rezepturen benötigen, ohne ihre Verarbeitungssysteme ändern zu müssen.
- Farben und Lacke: Architektur- und Industrielacke bleiben wichtige Anwendungsgebiete, da wasserbasierte Formulierungen Bindemittel mit nachwachsenden Rohstoffen enthalten können. Die Nachfrage konzentriert sich auf Langlebigkeit, Reinigungsfreundlichkeit, geringe Emissionen und die Reduzierung des CO₂-Fußabdrucks bei gleichbleibender Anwendungsleistung.
- Papier und Karton: Die Verpackungsverarbeitung und die Herstellung von Recyclingpapieren fördern die Nachfrage nach Polymeremulsionen für Beschichtungen, Bindemittel und funktionelle Oberflächenbehandlungen. Die Anforderungen an nachhaltige Verpackungen steigern das Interesse an Materialien mit nachwachsenden Rohstoffen, die mit dem Papierrecycling und etablierten Verarbeitungsprozessen kompatibel sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Klebstoffe und Dichtstoffe |
Hoch |
Bio-Rohstoffe |
Skalierung |
|
Farben und Lacke |
Hoch |
Kohlenstoffarm |
Skalierung |
|
Papier und Pappe |
Medium |
Faserverpackung |
Skalierung |
Markt für Bioemulsionspolymere: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach kohlenstoffärmeren Beschichtungsformulierungen
Der Druck auf Beschichtungshersteller wächst, die Abhängigkeit von fossilen Ressourcen zu minimieren und gleichzeitig die aktuellen Spezifikationen einzuhalten. Acryldispersionen mit nachwachsenden Rohstoffen bieten hier einen vielversprechenden Ansatz, da sie sich in wasserbasierte Architektur- und Industriebeschichtungen einarbeiten lassen. Das zeigt beispielsweise das Portfolio von Acronal BIO von BASF, das biobasierte Acryldispersionen für architektonische Innenbeschichtungen umfasst. Diese Materialien ermöglichen eine klimafreundliche Beschaffung, ohne dass nachgelagerte Hersteller ihre Produktlinien komplett umstellen müssen. Dies geht über Premiumprodukte hinaus, denn Strategien mit Biomassebilanz und zertifizierten Rohstoffen ermöglichen einen verstärkten Einsatz nachwachsender Rohstoffe in konventionellen Qualitäten. Kunden, die Produkte zunehmend anhand ihrer CO₂-Bilanz vergleichen, werden solche Polymere als attraktiv empfinden.
Erweiterung nachhaltiger Verpackungs- und Papieranwendungen
Materialrecyclingfähigkeit, CO₂-Fußabdruck und die Verfügbarkeit erneuerbarer Ressourcen gewinnen für Verpackungshersteller bei der Materialauswahl zunehmend an Bedeutung. Emulsionspolymere spielen aufgrund ihrer einzigartigen filmbildenden Eigenschaften und ihrer hervorragenden Haftfähigkeit eine wichtige Rolle bei Papierbeschichtungen, Klebstoffen, Laminierungen und Oberflächenveredelungen. Die Joncryl BRC-Produktlinie von BASF ist ein Beispiel für die Kommerzialisierung biobasierter und wasserbasierter Bindemittel für den Einsatz in Druckfarben, Überdrucklacken und Papierbeschichtungen. Dieser Trend ist deshalb so bedeutsam, weil Verpackungshersteller erneuerbare Polymermaterialien verwenden können, ohne ihre bestehende wasserbasierte Fertigungstechnologie umstellen zu müssen. Angesichts der steigenden Anforderungen von Markenherstellern an umweltfreundliche Materialien werden Hersteller diese Informationen zunehmend von Materiallieferanten fordern.
Wachstum der zertifizierten chemischen Massenbilanzproduktion
Die Massenbilanzproduktion überwindet eines der größten Hindernisse für die nachhaltige Nutzung von Polymeren, indem sie die Integration erneuerbarer Rohstoffe in konventionelle chemische Produktionsprozesse ermöglicht. Celanese bietet ECO-B-Alternativen mit ISCC PLUS-zertifizierten Massenbilanzkomponenten und chemisch identischen Eigenschaften für bestimmte Emulsionsmaterialien. Synthomer hat zudem eine ISCC PLUS-zertifizierte Wertschöpfungskette für biobasierte Nitril-Latexe entwickelt, die veranschaulicht, wie erneuerbare Rohstoffe in bestehende Polymerproduktionsprozesse integriert werden können. Eine solche Strategie würde die Kundenzulassung beschleunigen, bestehende Anlagen erhalten und gleichzeitig Nachhaltigkeitsvorteile bieten.
Markt für Bioemulsionspolymere – Zukunftstrends
Verstärkter Einsatz von Rezepturen mit rückverfolgbaren, erneuerbaren Inhaltsstoffen
Der Markt für Bioemulsionspolymere entwickelt sich zunehmend hin zu Rückverfolgbarkeit statt bloßer Angaben zum nachwachsenden Rohstoff. Kunden fordern vermehrt Nachweise über die Herkunft der Rohstoffe, zertifizierte Inhaltsstoffe, die CO₂-Bilanz und die Lieferkettenkontrolle. Dies wird Lieferanten dazu anregen, Massenbilanzzertifizierungen mit Umweltinformationen auf Produktebene zu kombinieren. Die Verwendung rückverfolgbarer biogener Inhaltsstoffe und CO₂-Bilanzmessungen durch BASF verdeutlicht diese Entwicklung. Zukünftige Rezepturen werden voraussichtlich differenzierte Anteile an nachwachsenden Rohstoffen bieten, sodass Kunden die Nachhaltigkeitsleistung entsprechend regulatorischen, beschaffungstechnischen und produktspezifischen Anforderungen auswählen können. Dieser Trend dürfte die Nachfrage nach standardisierten Zertifizierungs- und Ökobilanzmethoden stärken und gleichzeitig Lieferanten dazu anregen, transparentere Umweltdaten zu veröffentlichen. Die Wettbewerbsdifferenzierung wird zunehmend von der Glaubwürdigkeit und Messbarkeit von Nachhaltigkeitsaussagen und weniger vom Anteil nachwachsender Rohstoffe allein abhängen.
Entwicklung von leistungsäquivalenten biobasierten Polymerplattformen
Polymerentwickler konzentrieren sich zunehmend auf biobasierte Materialien, die die Leistungsfähigkeit etablierter, aus fossilen Rohstoffen gewonnener Qualitäten erreichen. Diese Strategie senkt technische Hürden, da Kunden nachhaltige Produkte anhand bestehender Anwendungsspezifikationen bewerten können. Die Umstellung der Rheovis-Produktreihe von BASF auf biobasiertes Ethylacrylat verdeutlicht das kommerzielle Potenzial, technische Spezifikationen bei gleichzeitig erhöhtem biogenem Anteil beizubehalten. Ähnliche Ansätze werden für Acryldispersionen, Klebstoffe, Beschichtungen und Papierbindemittel erwartet. Zukünftige Entwicklungen werden sich auf Moleküldesign, die Verfügbarkeit erneuerbarer Monomere, Polymerisationseffizienz und Kompatibilität mit bestehenden Additiven konzentrieren. Anbieter, die eine vergleichbare Leistungsfähigkeit zu wirtschaftlich akzeptablen Kosten erzielen, können die Umstellung von Pilotformulierungen auf Serienanwendungen beschleunigen. Dieser Trend wird nachhaltige Emulsionen schrittweise von Nischenprodukten in standardisierte industrielle Beschaffungsprogramme überführen.
Marktchancen für Bioemulsionspolymere
Expansion in den Bereich architektonischer Beschichtungen aus nachwachsenden Rohstoffen
Architekturbeschichtungen bieten attraktive Möglichkeiten, da wasserbasierte Acrylsysteme Bindemittel mit nachwachsenden Rohstoffen integrieren und gleichzeitig die gewohnten Anwendungseigenschaften beibehalten können. Lieferanten können sich an Farbenhersteller wenden, die CO₂-ärmere Produkte für Wohn-, Gewerbe- und institutionelle Projekte suchen. Das Acronal BIO-Portfolio von BASF zeigt, wie pflanzenbasierte Acryldispersionen für architektonische Innenbeschichtungen positioniert werden. Prognosen für den Markt für Bioemulsionspolymere deuten darauf hin, dass sich zunehmend Chancen dort ergeben, wo Bauherren, Architekten und Einkaufsabteilungen neben Langlebigkeit und Kosten auch die Umweltverträglichkeit bewerten. Hersteller können sich durch rückverfolgbare Rohstoffe, nachweisliche Reduzierungen des CO₂-Fußabdrucks, niedrige VOC-Werte und Kompatibilität mit etablierten Formulierungsplattformen differenzieren. Regionale Chancen sind besonders relevant, wo nachhaltige Bauvorschriften und Richtlinien für die umweltfreundliche Beschaffung bei der Materialauswahl an Bedeutung gewinnen.
Skalierung biobasierter Bindemittel durch bestehende Produktionsplattformen
Eine zweite Chance besteht darin, etablierte Polymerqualitäten auf erneuerbare Rohstoffe umzustellen, ohne die Produktionsinfrastruktur neu aufbauen zu müssen. Massenbilanzsysteme ermöglichen es Herstellern, zertifizierte erneuerbare Inputs in bestehende chemische Wertschöpfungsketten zu integrieren und gleichzeitig die Produktkonsistenz zu gewährleisten. Der ECO-B-Ansatz von Celanese veranschaulicht diese einfache Integrationsstrategie, während die zertifizierte biobasierte Latex-Wertschöpfungskette von Synthomer deren Anwendung im industriellen Maßstab demonstriert. Hersteller können sich daher auf Klebstoffe, Beschichtungen und Papier in großen Mengen konzentrieren, bei denen Kunden Wert auf eine vereinfachte Qualifizierung legen. Diese Chance ist besonders relevant für Lieferanten mit breiten Vertriebsnetzen und bestehenden technischen Servicekapazitäten. Mit der Zeit kann die Ausweitung der Zertifizierung auf mehrere Produktionsstandorte die Produktverfügbarkeit verbessern und eine breitere Akzeptanz bei multinationalen Kunden fördern.
Aktuelle Entwicklungen
- Februar 2025: Universität Stockholm – Forscher haben einen vollständig biobasierten Haarconditioner auf Basis von Lignin-Gelemulsionen entwickelt. Die Lignin-Gele stabilisierten Öl-in-Wasser-Emulsionen ohne chemische Modifizierung oder organische Lösungsmittel. Tests zeigten eine vergleichbare Emulsionsstabilität, Viskosität und Pflegewirkung wie bei einem handelsüblichen Conditioner. Eine Formulierung mit 6 % Kokosnussöl reduzierte den Kämmwiderstand im nassen Zustand um 13 %. Die Entwicklung demonstriert das Potenzial biobasierter Emulsionssysteme für Kosmetika und verwandte Formulierungen.
- August 2026: Die Dow Chemical Company brachte RHOPLEX™ RN-128 auf den Markt , eine 100%ige Acryl-Emulsion auf Biobasis für dekorative Innenanstriche, darunter matte und seidenmatte Farben. Das Produkt enthält 27 % biobasierten Kohlenstoff , was durch ASTM D6866 C-14-Tests bestätigt wurde, und ist USDA-Biobased-zertifiziert. Es wurde ohne absichtliche Zugabe von APEOs oder PFAS formuliert und bietet eine mit erdölbasierten Acrylbindemitteln vergleichbare Leistung bei gleichzeitiger Reduzierung der Abhängigkeit von fossilen Rohstoffen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -