
Marché des polymères en bioémulsion : taille, part de marché et prévisions 2034
Taille et prévisions du marché des biopolyamides (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (PA-6, PA-66, polyamides spéciaux) ; Application (fibres, plastiques techniques) ; Utilisation finale (textile, automobile, biens de consommation, industrie, électrique et électronique, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00015606
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
819,47 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1719,31 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,94 %
taux de croissance
Marché adressable
10 470,66 millions de dollars US
(2026-2034)
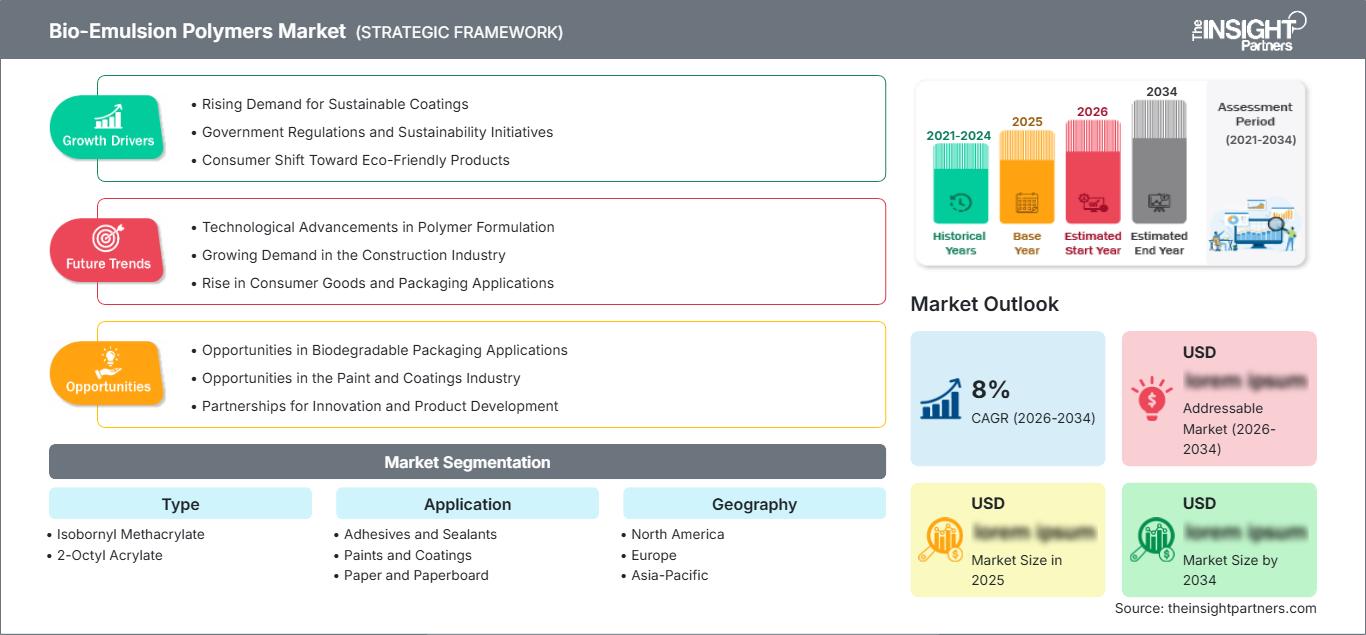
Le marché des polymères pour bioémulsions était évalué à 819,47 millions de dollars américains en 2025 et devrait atteindre 1 719,31 millions de dollars américains d’ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,94 % sur la période 2026-2034. Cette croissance est due à l’utilisation accrue d’alternatives aux matières premières fossiles et à la dispersion durable des polymères. Ce marché se situe au carrefour des matières premières renouvelables, des technologies de formulation à base d’eau et des systèmes de revêtement et d’adhésifs à faible empreinte carbone.
L'Amérique du Nord devrait conserver sa position dominante sur le marché régional grâce aux matériaux de construction durables, aux revêtements à base d'eau et aux technologies adhésives écologiques. La croissance du marché des polymères en bioémulsion devrait se situer entre 6,6 % et 7,4 % en Amérique du Nord entre 2026 et 2034, sous l'effet des réglementations visant à réduire les composés organiques volatils et des politiques de réduction des émissions de carbone mises en place par les entreprises.
Analyse et perspectives du marché des polymères en bioémulsion
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 28 à 32 % en 2025 et connaîtra une croissance annuelle composée de 6,6 à 7,4 % entre 2026 et 2034 , grâce aux revêtements durables, aux adhésifs d'emballage, aux applications de construction et aux exigences d'approvisionnement en contenu renouvelable.
- États-Unis : Les États-Unis représentent environ 24 à 27 % du marché mondial en 2025 et devraient connaître une croissance annuelle composée de 6,7 à 7,5 % entre 2026 et 2034 , tirée par les revêtements architecturaux et les adhésifs.
- Europe : L'Europe devrait détenir une part de 30 à 34 % en 2025 et connaître une croissance annuelle composée de 6,8 à 7,6 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne étant soutenus par des politiques de réduction des émissions de carbone et des exigences en matière de formulation durable.
- Asie-Pacifique : La part de l’Asie-Pacifique devrait se situer entre 25 et 29 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 7,2 à 8,1 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde bénéficieront de l’expansion de la production de revêtements, de papier, d’emballages et de matériaux de construction.
- Le segment le plus important : les peintures et les revêtements devraient représenter une part de marché estimée entre 39 et 43 % en 2025 , avec un TCAC de 7,0 à 7,8 % entre 2026 et 2034 , grâce à l'adoption de liants à contenu renouvelable et de formulations à base d'eau.
- Segment à forte croissance : Les adhésifs et les mastics devraient représenter une part de marché de 28 à 32 % en 2025 , enregistrant un TCAC de 7,4 à 8,2 % entre 2026 et 2034 , les applications d'emballage et de construction adoptant de plus en plus des formulations à faible empreinte carbone.
- Principales sociétés analysées en détail : Allnex Netherlands BV, Arkema SA, BASF SE, CH-Polymers Oy, Covestro AG, Evonik Industries AG, Synthomer plc, OMNOVA Solutions Inc., Asahi Kasei Corporation et Celanese Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les polymères bio-émulsionnés progressent grâce à l'utilisation de monomères renouvelables, de matières premières issues de la biomasse et de systèmes de dispersion aqueuse. L'accent est mis, de plus en plus sur le développement commercial, sur l'obtention de performances similaires avec une dépendance réduite aux ressources non renouvelables. Par exemple, BASF fournit des dispersions acryliques et des liants à forte teneur en matières biosourcées, tandis qu'Arkema fabrique des dispersions acryliques aqueuses biosourcées. Ceci illustre une transition des formulations durables vers des produits techniquement équivalents, adaptés aux formulations de revêtements et d'adhésifs existantes.
La croissance future dépendra probablement de la disponibilité des matières premières, des cadres de certification et de l'acceptation par les clients des contenus renouvelables. Les solutions de bilan massique faciliteront ce processus, car elles permettent de maintenir les capacités de production et les exigences de formulation actuelles. Celanese propose actuellement des produits biosourcés certifiés pour certains systèmes d'émulsion, tandis que Synthomer a mis en œuvre des chaînes de valeur certifiées ISCC PLUS pour les latex de nitrile biosourcés.
Portée du rapport sur le marché des polymères en bioémulsion
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 819,47 millions de dollars américains |
| Taille du marché d'ici 2034 | 1719,31 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,94% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des polymères en bioémulsion
Les facteurs de durabilité influencent la demande en matière de revêtements, d'adhésifs et d'applications papetières. La croissance du marché des polymères bio-émulsionnés repose sur la recherche d'ingrédients renouvelables qui ne compromettent pas les propriétés des matériaux, notamment l'adhérence, la flexibilité, la formation de films, la durabilité et l'efficacité de fabrication. La polymérisation en milieu aqueux présente un intérêt particulier, car cette méthode permettrait de réduire l'utilisation de solvants et d'employer des monomères et des matières premières biosourcés.
La chaîne de valeur débute avec des matières premières renouvelables issues de l'agriculture et de la biomasse, et se poursuit par la fabrication de monomères, la polymérisation, la formulation de dispersions, l'ajout d'additifs et d'autres transformations. L'approvisionnement reste tributaire de la disponibilité des matières premières, de leur certification, de leur coût et de leur compatibilité technologique. Les fabricants qui parviennent à s'approvisionner en sources renouvelables fiables et à garantir la constance de leurs lots bénéficieront d'une transition progressive des consommateurs, plutôt que d'un changement brutal.
Le positionnement des entreprises dépend de plus en plus des performances des polymères, de la compatibilité des formulations et de leur capacité à intégrer des matières renouvelables dans les revêtements, les adhésifs et les applications papetières. Selon le rapport sur le marché des polymères en bioémulsion, les entreprises se font désormais concurrence sur la base de l'utilisation de matières premières biosourcées, du développement de formulations à faibles émissions et de formulations polymères adaptées à des applications spécifiques. BASF SE, Arkema SA, Covestro AG, Allnex Netherlands BV et Synthomer plc disposent de vastes capacités de formulation, tandis que d'autres se concentrent sur des applications spécifiques susceptibles de bénéficier d'une chimie durable.
De ce fait, les investissements dans les produits de substitution, la chimie des contenus renouvelables et les systèmes de fabrication utilisant des matières premières certifiées sont en hausse. Les entreprises de dispersion disposant d'une plateforme de dispersion bien établie peuvent commercialiser des produits durables beaucoup plus rapidement, car leurs clients n'auront pas à se soumettre au processus de requalification. C'est le cas, par exemple, des plateformes polymères durables proposées par BASF et Celanese.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des polymères en bioémulsion : Perspectives stratégiques
Perspectives régionales
Marché des polymères bio-émulsionnés en Amérique du Nord
On estime que l'Amérique du Nord représentera 28 à 32 % des parts de marché des polymères bio-émulsionnés en 2025, avec un TCAC projeté de 6,6 à 7,4 % jusqu'en 2034. Les États-Unis restent le principal centre de demande, car les fabricants de revêtements architecturaux, d'adhésifs d'emballage, de matériaux de construction et de papiers spéciaux évaluent de plus en plus les liants à contenu renouvelable.
La demande est stimulée par les normes de formulation à faible teneur en COV et les objectifs de comptabilisation carbone des entreprises. Le Canada y contribue par l'utilisation de matériaux de construction et d'emballages durables, tandis que les entreprises américaines privilégient les matériaux certifiés biosourcés. Les entreprises de polymères déjà établies bénéficient d'une clientèle existante et de la possibilité d'intégrer des matières renouvelables à leurs formulations actuelles sans modifier leurs procédés de fabrication.
Marché américain des polymères bio-émulsionnés
On prévoit que les États-Unis représenteront 24 à 27 % de la demande mondiale en 2025 et environ 76 à 84 % de la demande nord-américaine, avec un TCAC de 6,7 à 7,5 % jusqu'en 2034. Les revêtements de construction, les adhésifs d'emballage et les papiers figurent parmi les principales applications de cette demande.
Le pays a déjà mis en place des certifications de fabrication et de durabilité pour les produits chimiques de spécialité. Des entreprises comme BASF, Celanese et d'autres peuvent s'appuyer sur leur technologie de dispersion actuelle et lancer des produits composés de matières renouvelables. La demande croissante est alimentée par des clients recherchant des produits à faible empreinte carbone, mais offrant adhérence, durabilité, capacité de formation de film et compatibilité avec les équipements.
Marché européen des polymères bio-émulsionnés
L'Europe devrait représenter entre 30 et 34 % du marché en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 6,8 à 7,6 % jusqu'en 2034, ce qui en fera le premier marché régional. L'Allemagne constitue le plus grand marché national, grâce notamment aux revêtements de pointe, aux matériaux automobiles, aux produits chimiques pour la construction et à la fabrication de spécialités.
L’emballage durable, les matériaux de construction et les pratiques d’achat respectueuses de l’environnement figurent parmi les principaux moteurs de cette évolution au Royaume-Uni. En Allemagne, les atouts résident dans l’important réseau de production chimique et le développement avancé de formulations renouvelables. La France, l’Italie et l’Espagne apportent leur soutien grâce à leurs contributions dans les domaines des revêtements, des adhésifs, de l’emballage, du mobilier et de la construction.
Marché des polymères en bioémulsion de la région Asie-Pacifique
En 2025, la région Asie-Pacifique représentera entre 25 et 29 % de la consommation mondiale, avec un taux de croissance annuel composé (TCAC) de 7,2 à 8,1 % jusqu'en 2034. La Chine est le principal consommateur de la région, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande est principalement tirée par la croissance des secteurs de la construction, de l'emballage, du papier et du textile.
La Chine se caractérise par l'étendue de sa production, compte tenu du volume de ses activités. Le Japon et la Corée du Sud, quant à eux, privilégient les matériaux durables. L'Inde joue un rôle important dans le secteur des revêtements et des emballages. Les infrastructures y sont également essentielles. L'Australie est reconnue pour ses matériaux à faible empreinte carbone.
Marché des polymères en bioémulsion au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer une croissance annuelle composée de 6,1 % à 6,9 % jusqu'en 2034. L'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud figurent parmi les régions les plus prometteuses. Des opportunités d'application existent dans les secteurs de la construction, des investissements dans les infrastructures, de l'emballage et des revêtements industriels.
Pour l'Arabie saoudite et les Émirats arabes unis, les perspectives dépendent d'investissements majeurs dans les infrastructures et d'une expertise reconnue dans l'industrie chimique, tandis que pour l'Afrique du Sud, elles reposent sur le savoir-faire en matière de revêtements et d'emballages. Dans le reste de la région MENA, les perspectives sont plus contrastées ; l'adoption sera freinée par le coût élevé des formulations et le manque d'infrastructures nationales pour les polymères renouvelables.
Analyse de segmentation
Taper
Le segment « Type » est stratégiquement important car le choix du monomère détermine directement les performances, la compatibilité, la flexibilité et les caractéristiques de durabilité du polymère. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,5 % entre 2026 et 2034. Le marché privilégie de plus en plus les monomères de spécialité capables d’offrir des avantages liés à l’utilisation de matières renouvelables tout en respectant les spécifications de performance établies.
- Méthacrylate d'isobornyle : ce monomère est idéal pour les formulations exigeant dureté, résistance aux intempéries et propriétés optiques. Son positionnement spécifique le rend particulièrement adapté aux revêtements et systèmes adhésifs haute performance, où la durabilité et la stabilité de la formulation sont des critères essentiels.
- Acrylate de 2-octyle : ce matériau offre flexibilité et performances à basse température, ce qui le rend particulièrement intéressant pour les formulations d’adhésifs et de revêtements. La demande est soutenue par des applications exigeant un équilibre optimal entre flexibilité, adhérence et capacité de formation de film.
Application
La diversification des applications détermine la rapidité avec laquelle les polymères en émulsion durables s'étendent au-delà des formulations de spécialité. Le segment des applications devrait connaître une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034. L'augmentation des objectifs de contenu renouvelable dans les revêtements industriels, les emballages et les adhésifs de construction élargit les perspectives pour les dispersions de polymères compatibles. Ceci soutient le développement du marché des polymères en émulsion biosourcées dans les industries en aval établies.
- Adhésifs et mastics : les applications dans les secteurs de l’emballage, de la construction, de l’étiquetage et des produits de consommation génèrent une demande en émulsions offrant adhérence, flexibilité, résistance à l’humidité et prise contrôlée. Les alternatives à base de matières renouvelables prennent de l’importance lorsque les clients exigent des formulations à faible empreinte carbone sans modifier leurs procédés de fabrication.
- Peintures et revêtements : Les revêtements architecturaux et industriels demeurent des applications majeures, car les formulations à base d’eau peuvent intégrer des liants issus de ressources renouvelables. La demande porte sur la durabilité, la facilité de nettoyage, les faibles émissions et la réduction de l’empreinte carbone, tout en maintenant les performances d’application établies.
- Papier et carton : La transformation des emballages et les formats de papier recyclables alimentent la demande en émulsions polymères pour le couchage, le liage et le traitement de surface fonctionnel. Les exigences en matière d’emballages durables renforcent l’intérêt pour les matériaux à contenu renouvelable compatibles avec le recyclage du papier et les procédés de transformation existants.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Adhésifs et mastics |
Haut |
Matières premières biologiques |
Mise à l'échelle |
|
Peintures et revêtements |
Haut |
faible émission de carbone |
Mise à l'échelle |
|
Papier et carton |
Moyen |
Emballage en fibre |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des polymères en bioémulsion
Demande croissante de formulations de revêtements à faible teneur en carbone
Les fabricants de revêtements sont soumis à une pression croissante pour minimiser leur dépendance aux ressources fossiles tout en maintenant les spécifications actuelles. Les dispersions acryliques à base de matières renouvelables offrent une solution d'avenir, car elles peuvent être formulées en revêtements architecturaux et industriels à base d'eau. La gamme Acronal BIO de BASF, composée de dispersions entièrement acryliques biosourcées pour les revêtements architecturaux intérieurs, en est un bon exemple. Ces matériaux facilitent les achats bas carbone sans obliger les fabricants en aval à reformuler entièrement leurs gammes de produits. L'impact dépasse le simple cadre des produits haut de gamme, car des stratégies basées sur l'équilibre de la biomasse et l'utilisation de matières premières certifiées peuvent permettre une utilisation accrue des énergies renouvelables dans les qualités conventionnelles. Les clients qui commenceront à comparer les produits en fonction de leur empreinte carbone trouveront ces polymères particulièrement intéressants.
Développement des emballages durables et des applications du papier
La recyclabilité des matériaux, l'empreinte carbone et le caractère renouvelable des ressources sont des critères de plus en plus importants pour les transformateurs d'emballages lors de l'évaluation des matériaux. Les polymères en émulsion jouent un rôle essentiel dans le couchage du papier, les adhésifs, le pelliculage et la finition de surface grâce à leurs propriétés filmogènes uniques et à leur excellente adhérence. La gamme Joncryl BRC de BASF illustre la commercialisation de liants biosourcés et à base d'eau pour les encres, les vernis de surimpression et les couchages de papier. L'intérêt de cette tendance réside dans le fait que les transformateurs d'emballages peuvent utiliser des polymères renouvelables sans modifier leurs technologies de fabrication à base d'eau existantes. Face aux exigences environnementales croissantes des marques, les transformateurs exigeront de plus en plus de ces informations de la part des fournisseurs de matériaux.
Croissance de la production chimique certifiée en bilan massique
La production à bilan massique permet de surmonter l'un des principaux obstacles à l'adoption durable des polymères en intégrant des sources renouvelables aux procédés de fabrication chimique conventionnels. Celanese propose des alternatives ECO-B, composées de composants à bilan massique certifiés ISCC PLUS et conservant des propriétés chimiquement identiques pour certains matériaux en émulsion. Synthomer a également mis en place une chaîne de valeur certifiée ISCC PLUS pour les latex de nitrile biosourcés, illustrant ainsi comment les sources renouvelables peuvent être intégrées aux procédés de fabrication de polymères existants. Une telle stratégie contribuerait à accélérer le processus d'approbation par les clients et à préserver les installations existantes, tout en offrant des avantages en matière de développement durable.
Tendances futures du marché des polymères en bioémulsion
Utilisation accrue de formulations à contenu renouvelable traçable
Le marché des polymères bio-émulsifiants évolue vers une traçabilité accrue, délaissant les simples allégations d'origine renouvelable. Les clients exigent de plus en plus de preuves de la provenance des matières premières, de la certification de leur contenu, de la performance de leur empreinte carbone et de la maîtrise de la chaîne de contrôle. Cette évolution incitera les fournisseurs à combiner la certification du bilan massique avec des informations environnementales au niveau du produit. L'utilisation par BASF de mesures traçables du contenu biogénique et de l'empreinte carbone illustre cette tendance. Les formulations futures proposeront probablement différents niveaux de contenu renouvelable, permettant aux clients de choisir la performance en matière de durabilité en fonction des exigences réglementaires, d'approvisionnement et des spécifications du produit. Cette tendance devrait renforcer la demande de méthodologies standardisées de certification et d'analyse du cycle de vie, tout en encourageant les fournisseurs à publier des données environnementales plus claires. La différenciation concurrentielle reposera de plus en plus sur la crédibilité et la mesurabilité des allégations de durabilité, et non plus uniquement sur le contenu renouvelable.
Développement de plateformes polymères biosourcées aux performances équivalentes
Les développeurs de polymères s'orientent de plus en plus vers des matériaux biosourcés capables d'égaler les performances des polymères d'origine fossile. Cette stratégie lève les obstacles techniques, car les clients peuvent évaluer les produits durables en se basant sur les spécifications d'application existantes. La transition de la gamme Rheovis de BASF vers l'acrylate d'éthyle biosourcé illustre le potentiel commercial du maintien des spécifications techniques tout en augmentant la teneur en composés biogéniques. Des approches similaires sont attendues pour les dispersions acryliques, les adhésifs, les revêtements et les liants pour papier. Les développements futurs mettront l'accent sur la conception moléculaire, la disponibilité de monomères renouvelables, l'efficacité de la polymérisation et la compatibilité avec les additifs existants. Les fournisseurs qui parviennent à une équivalence de performances à des coûts commercialement acceptables peuvent accélérer le passage des formulations pilotes aux applications à grande échelle. Cette tendance permettra progressivement aux émulsions durables de passer de niches spécialisées à des programmes d'approvisionnement industriels standardisés.
Opportunités du marché des polymères en bioémulsion
Expansion dans le domaine des revêtements architecturaux à contenu renouvelable
Les revêtements architecturaux représentent une opportunité intéressante, car les systèmes acryliques en phase aqueuse peuvent intégrer des liants à base de ressources renouvelables tout en conservant des caractéristiques d'application éprouvées. Les fournisseurs peuvent cibler les fabricants de peinture recherchant des produits à faible empreinte carbone pour les projets résidentiels, commerciaux et institutionnels. La gamme Acronal BIO de BASF illustre le positionnement des dispersions acryliques végétales pour les revêtements architecturaux intérieurs. Les prévisions du marché des polymères en bioémulsion indiquent que les opportunités se multiplieront lorsque les constructeurs, les architectes et les services d'approvisionnement évalueront la performance environnementale au même titre que la durabilité et le coût. Les producteurs peuvent se différencier grâce à la traçabilité des matières premières, la réduction vérifiée de l'empreinte carbone, les faibles teneurs en COV et la compatibilité avec les plateformes de formulation existantes. Les opportunités régionales sont particulièrement pertinentes là où les spécifications de construction durable et les politiques d'achats responsables influencent de plus en plus le choix des matériaux.
Production à grande échelle de liants biosourcés grâce aux plateformes de fabrication existantes
Une seconde opportunité réside dans la conversion des polymères existants en matières premières renouvelables sans nécessiter de reconstruction des infrastructures de production. Les systèmes de bilan massique permettent aux producteurs d'intégrer des intrants renouvelables certifiés dans les chaînes de valeur chimiques existantes, tout en préservant la constance des produits. L'approche ECO-B de Celanese illustre cette stratégie d'intégration directe, tandis que la chaîne de valeur du latex biosourcé certifié de Synthomer démontre son application à l'échelle industrielle. Les producteurs peuvent ainsi privilégier les adhésifs, les revêtements et les papiers à fort volume, pour lesquels les clients apprécient une qualification simplifiée. Cette opportunité est particulièrement pertinente pour les fournisseurs disposant de vastes réseaux de distribution et de capacités de service technique établies. À terme, l'extension de la couverture de certification aux sites de production peut améliorer la disponibilité des produits et favoriser une adoption plus large par les clients multinationaux.
Développements récents
- Février 2025 : Université de Stockholm — Des chercheurs ont mis au point un après-shampoing entièrement biosourcé à base d’émulsions de gel de lignine. Ces gels stabilisent les émulsions huile-dans-eau sans modification chimique ni solvants organiques. Les tests ont démontré une stabilité, une viscosité et des performances de soin comparables à celles d’un après-shampoing commercial, tandis qu’une formulation contenant 6 % d’huile de coco a permis de réduire la force de démêlage sur cheveux mouillés de 13 %. Cette avancée illustre le potentiel des systèmes d’émulsions biosourcées pour les cosmétiques et les formulations apparentées.
- Août 2026 : La société Dow Chemical a lancé RHOPLEX™ RN-128 , une émulsion 100 % acrylique biosourcée conçue pour les revêtements architecturaux décoratifs d’intérieur, notamment les peintures mates et semi-brillantes. Ce produit contient 27 % de carbone biosourcé , teneur vérifiée par le test ASTM D6866 C-14, et est certifié biosourcé par l’USDA. Formulé sans APEO ni PFAS ajoutés intentionnellement, il offre des performances comparables aux liants acryliques dérivés du pétrole, tout en réduisant la dépendance aux matières premières fossiles.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -