
バイオ-エマルジョンポリマー市場:シェア・成長・予測 2034
バイオエマルジョンポリマー市場規模と予測(2021年 - 2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(アクリロニトリルブタジエンスチレン、エチレン酢酸ビニル、ポリアクリル酸、ポリアミド)、用途別(塗料・コーティング、接着剤、繊維・紙)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015606
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
8億1947 万米ドル
基準年値
2034年の予測
17億1931 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.94 %
成長率
対象市場
104億7066 万米ドル
(2026年~2034年)
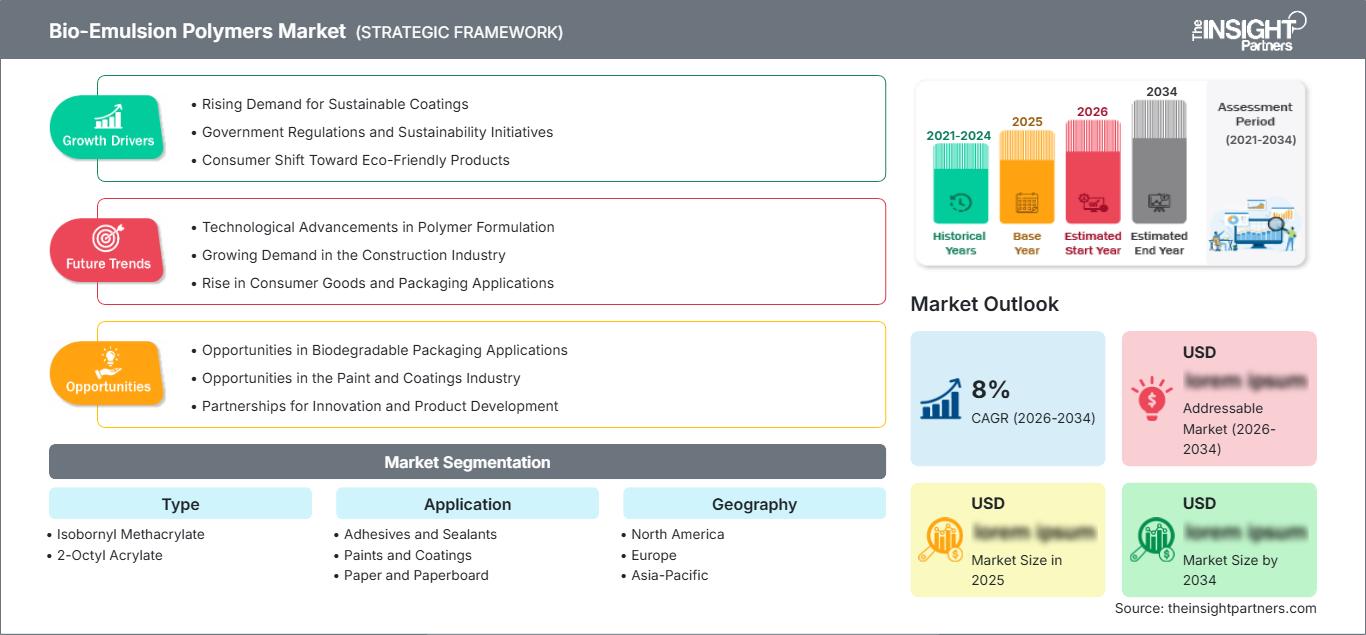
バイオエマルジョンポリマー市場は、2025年には8億1947万米ドルと評価され、化石燃料由来原料の代替品や持続可能なポリマー分散剤の使用増加により、2034年には17億1931万米ドルに成長すると予測されています。2026年から2034年にかけての年平均成長率(CAGR)は6.94%です。この市場は、再生可能な原料、水性配合技術、低炭素コーティングおよび接着システムの交差点に位置しています。
北米は、持続可能な建築材料、水性塗料、環境に優しい接着技術の普及により、地域市場における優位性を維持すると予想されています。バイオエマルジョンポリマー市場規模の成長は、揮発性有機化合物に対する規制強化と企業による炭素削減政策により、2026年から2034年にかけて北米で年平均成長率(CAGR)6.6~7.4%に達すると予測されています。
バイオエマルジョンポリマー市場の評価と洞察
- 北米:北米は、持続可能な塗料、包装用接着剤、建設用途、再生可能素材の調達要件に支えられ、 2025年には28~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.6~7.4%で拡大すると予測されています。
- 米国:米国は2025年には世界市場の約24~27%のシェアを占め、建築用塗料と接着剤に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)6.7~7.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には30~34%のシェアを占め、 2026~2034年には年平均成長率(CAGR)6.8~7.6%で成長すると予測されており、ドイツ、フランス、イタリア、英国、スペインは炭素削減政策と持続可能な製剤要件によって支えられている。
- アジア太平洋地域:アジア太平洋地域は2025年には25~29%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.1%で成長すると予測されています。中国、日本、韓国、インドは、塗料、紙、包装、建設資材の生産拡大から恩恵を受けると見込まれています。
- 最大のセグメントである塗料・コーティングは、再生可能な成分を含むバインダーや水性配合の採用に支えられ、 2025年には市場シェアの39~43%を占め、 2026~2034年のCAGRは7.0~7.8%と推定されている。
- 高成長分野である接着剤・シーラントは、包装や建設用途において低炭素配合がますます採用されるようになるにつれ、2025年には市場シェアの28~32%を占めると推定され、 2026~2034年には年平均成長率(CAGR)7.4~8.2%を記録すると予測されている。
- 詳細に分析された主要企業: Allnex Netherlands BV、Arkema SA、BASF SE、CH-Polymers Oy、Covestro AG、Evonik Industries AG、Synthomer plc、OMNOVA Solutions Inc.、旭化成株式会社、およびCelanese Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
バイオエマルジョンポリマーは、再生可能なモノマー、バイオマスバランスの取れた原料、および水性分散システムを通じて進化を遂げています。商業開発における注目は、非再生資源への依存度を低減しつつ、同等の性能を実現することへと高まっています。例えば、BASFはバイオ再生可能成分を高濃度に含むアクリル系分散液とバインダーを供給しており、アルケマはバイオベースの水性アクリル系分散液を製造しています。これは、持続可能な配合から、既存の塗料や接着剤の配合に適した技術的に同等の製品への移行を示しています。
今後の成長は、原料の入手可能性、認証制度、そして再生可能原料に対する顧客の受容度に左右されるだろう。マスバランスソリューションは、既存の生産能力と配合要件をそのまま活用できるため、このプロセスにおいて役立つ。セラニーズ社は現在、一部のエマルジョンシステム向けに認証済みのバイオベース製品を提供しており、シンソマー社はバイオベースニトリルラテックス向けにISCC PLUS認証済みのバリューチェーンを導入している。
バイオエマルジョンポリマー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 8億1947万米ドル |
| 2034年までの市場規模 | 17億1931万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.94% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
バイオエマルジョンポリマー市場分析
持続可能性要因は、コーティング、接着剤、紙用途における需要に影響を与えます。バイオエマルジョンポリマー市場の成長は、接着性、柔軟性、皮膜形成性、耐久性、効率的な製造といった材料の性能特性を損なわない再生可能な原料の探索にかかっています。水を用いた重合は、溶剤の使用量を削減し、バイオベースのモノマーや原料の使用を可能にするため、特に注目されています。
バリューチェーンは、再生可能な農業およびバイオマス由来の原料から始まり、モノマー製造、重合、分散剤配合、添加剤、そしてさらなる変換へと続きます。供給は依然として、原料の入手可能性、認証、原材料費、および技術的な適合性に依存しています。信頼できる再生可能資源を確保し、バッチの一貫性を維持できるメーカーは、顧客が急激な変化ではなく段階的な移行を行う場合に恩恵を受けるでしょう。
ポジショニングは、ポリマーの性能、配合の適合性、そしてコーティング、接着剤、紙用途における再生可能な原料の使用能力にますます依存するようになっている。バイオエマルジョンポリマー市場レポートによると、企業は現在、バイオベースの原料の使用、排出量削減のための配合開発、特定の用途向けのポリマー配合に基づいて競争している。BASF SE、Arkema SA、Covestro AG、Allnex Netherlands BV、Synthomer plcは幅広い配合能力を有している一方、他の企業は持続可能な化学の恩恵を受ける可能性のある特定の用途に注力している。
そのため、ドロップイン製品、再生可能な原料を使用した化学製品、認証済み原料を利用する製造システムへの投資が増加しています。分散技術の確立されたプラットフォームを持つ分散企業は、顧客が再認証プロセスを経る必要がないため、持続可能な製品をより迅速に市場に投入できます。これは、BASFとCelaneseが提供する持続可能なポリマープラットフォームに顕著に表れています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
バイオエマルジョンポリマー市場:戦略的洞察
地域別分析
北米バイオエマルジョンポリマー市場
北米は、2025年にはバイオエマルジョンポリマー市場の28~32%を占めると推定され、2034年までの年平均成長率(CAGR)は6.6~7.4%と予測されている。建築用塗料、包装用接着剤、建築材料、特殊紙メーカーなどが再生可能原料を含むバインダーをますます重視するようになっているため、米国は依然として主要な需要地となっている。
需要は、低VOC配合基準と企業の炭素会計目標によって牽引されている。カナダは持続可能な建築材料と包装材の使用を通じてこれを実現している一方、米国企業は認証済みのバイオマスバランス材料に価値を見出している。ポリマーを製造する既存企業は、既に顧客基盤があり、製造工程を変更することなく既存の配合に再生可能成分を組み込むことができるという利点を持っている。
米国バイオエマルジョンポリマー市場
2025年には、世界の需要において米国が24~27%のシェアを占め、北米の需要では約76~84%を占めると予測されており、2034年までの年平均成長率(CAGR)は6.7~7.5%となる見込みです。主な用途としては、建築用塗料、包装用接着剤、紙などが挙げられます。
同国は既に特殊化学品の製造および持続可能性に関する認証制度を確立している。BASFやCelaneseなどの企業は、既存の分散技術を活用し、再生可能な原料を用いた製品を発売できる。低炭素でありながら、接着性、耐久性、成膜性、そして設備との互換性を備えた製品を求める顧客からの需要増加が、こうした製品の需要を牽引している。
欧州バイオエマルジョンポリマー市場
欧州は2025年には市場シェアの30~34%を占め、2034年まで年平均成長率(CAGR)6.8~7.6%で成長し、地域別市場を牽引すると予測されている。国別ではドイツが最大の市場規模を誇り、先進コーティング、自動車材料、建設化学品、特殊製造業などがその成長を支えている。
英国では、持続可能な包装、建築資材、環境に配慮した調達方法が主要な推進力となっている。ドイツでは、化学製品生産の密集したネットワークと再生可能な配合の開発レベルの高さが強みとなっている。フランス、イタリア、スペインは、塗料、接着剤、包装、家具、建築用途への貢献を通じて支援を提供している。
アジア太平洋地域のバイオエマルジョンポリマー市場
2025年時点で、アジア太平洋地域は全体の25~29%を占め、2034年まで年平均成長率(CAGR)は7.2~8.1%と予測されている。この地域では中国が消費を牽引しており、日本、韓国、インド、オーストラリアがそれに続く。建設、包装、紙、繊維製品の生産拡大が需要を牽引している。
中国は製造量の多さから、その事業範囲の広さが特徴である。一方、日本と韓国は持続可能な素材に重点を置いている。インドは塗料や包装材の使用において重要であり、インフラ整備も不可欠である。オーストラリアは低炭素素材で知られている。
中東・アフリカのバイオエマルジョンポリマー市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)6.1~6.9%を達成すると予測されています。この地域における主要な成長分野としては、サウジアラビア、アラブ首長国連邦、南アフリカなどが挙げられます。建設、インフラ投資、包装、工業用塗料などの分野で応用機会が見込まれます。
サウジアラビアとアラブ首長国連邦の将来性は、インフラプロジェクトへの大規模投資と化学産業における専門知識にかかっている一方、南アフリカの将来性は、塗料と包装における専門知識に依存している。中東・アフリカのその他の国々については、見通しは多様であり、配合コストの高さと国内の再生可能ポリマーインフラの不足が普及の妨げとなるだろう。
セグメンテーション分析
タイプ
タイプ別セグメントは、モノマーの選択がポリマーの性能、適合性、柔軟性、および持続可能性特性を直接決定するため、戦略的に重要です。タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.5%で拡大すると予測されています。市場では、既存の性能仕様を維持しながら再生可能成分のメリットをもたらすことができる特殊モノマーへの需要が高まっています。
- イソボルニルメタクリレート:このモノマーは、硬度、耐候性、および光学特性を必要とする配合物に適しています。その特殊な特性により、耐久性と配合物の安定性が購入決定に影響を与える、高性能コーティング剤や接着システムにおいて重要な役割を果たします。
- 2-オクチルアクリレート:この材料は柔軟性と低温性能に優れており、接着剤やコーティング剤の配合において戦略的に重要な材料です。柔軟性、接着性、および皮膜形成特性のバランスが求められる用途において、需要が高まっています。
応用
用途の多様化は、持続可能なエマルジョンポリマーが特殊配合を超えて普及する速度を左右します。用途分野は、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されています。工業用塗料、包装材、建築用接着剤における再生可能原料含有率目標の上昇は、適合性ポリマー分散液の需要拡大につながっています。これは、既存の川下産業におけるバイオエマルジョンポリマー市場の範囲拡大を後押ししています。
- 接着剤とシーラント:包装、建設、ラベル表示、および消費者向け製品用途では、接着性、柔軟性、耐湿性、および制御された硬化を実現するエマルジョンに対する需要が高まっています。再生可能な成分を使用した代替品は、加工システムを変更することなく低炭素処方を求める顧客にとって重要性を増しています。
- 塗料・コーティング剤:水性塗料は再生可能な成分を含むバインダーを配合できるため、建築用および工業用コーティング剤は依然として主要な用途となっています。需要は、耐久性、洗浄性、低排出性、二酸化炭素排出量の削減に重点を置きつつ、既存の用途性能を維持することにあります。
- 紙・板紙:包装材の加工と再生紙の普及は、コーティング、製本、機能性表面処理におけるポリマーエマルジョンの需要を支えています。持続可能な包装への要求の高まりは、紙のリサイクルや既存の加工工程と互換性のある再生可能素材への関心を高めています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
接着剤およびシーラント |
高い |
バイオ原料 |
スケーリング |
|
塗料およびコーティング剤 |
高い |
低炭素 |
スケーリング |
|
紙と板紙 |
中くらい |
ファイバーパッケージング |
スケーリング |
バイオエマルジョンポリマー市場の成長要因と影響分析
低炭素塗料配合への需要の高まり
塗料メーカーは、現行の仕様を維持しながら化石資源への依存を最小限に抑えるよう、ますます強い圧力にさらされています。再生可能な原料を含むアクリル分散液は、水性建築用塗料や工業用塗料に配合できるため、将来への道筋を示しています。BASFのAcronal BIOシリーズは、内装建築用塗料向けのバイオベースのオールアクリル分散液で構成されており、その好例と言えるでしょう。これらの材料は、下流メーカーが製品ラインを完全に再配合する必要なく、低炭素調達を容易にします。これは高級製品への影響にとどまらず、バイオマスバランスのとれた認証済み原料ベースの戦略によって、従来グレードでも再生可能原料の利用を拡大できる可能性を秘めています。カーボンフットプリントに基づいて製品を比較検討し始める顧客にとって、こうしたポリマーは魅力的な選択肢となるでしょう。
持続可能な包装材および紙製品の用途拡大
包装加工業者が材料を評価する際に、材料のリサイクル性、カーボンフットプリント、資源再生可能性といった基準がますます重要になってきています。エマルジョンポリマーは、その独自の皮膜形成特性と優れた接着力により、紙コーティング、接着剤、ラミネート加工、表面仕上げにおいて重要な役割を果たしています。BASFのJoncryl BRCシリーズは、インク、オーバープリントワニス、紙コーティングに使用できるバイオ再生可能で水性のバインダーを商品化した好例です。この傾向の重要な点は、包装加工業者が既存の水性製造技術を変更することなく、再生可能な材料ポリマーを使用できることです。ブランドオーナーからの環境配慮型材料に関する要求が高まるにつれ、加工業者は材料サプライヤーに対し、こうした情報をますます求めるようになるでしょう。
認証済み物質収支化学品生産の成長
マスバランス生産は、再生可能な資源を従来の化学製造プロセスに組み込むことを可能にすることで、持続可能なポリマーの普及における最大の障害の一つを克服しています。Celanese社は、ISCC PLUS認証のマスバランス成分を使用し、特定の乳化材料の化学的特性をそのまま維持したECO-B代替品を提供しています。Synthomer社もまた、バイオベースニトリルラテックス向けのISCC PLUS認証バリューチェーンを構築し、再生可能な資源を既存のポリマー製造プロセスにどのように組み込むことができるかを示しています。このような戦略は、顧客の承認プロセスを迅速化し、既存の設備をそのまま維持するとともに、持続可能性のメリットも提供します。
バイオエマルジョンポリマー市場の将来動向
追跡可能な再生可能成分配合のより広範な利用
バイオエマルジョンポリマー 市場のトレンドは、再生可能原料の単純な表示ではなく、トレーサビリティへと移行しつつあります。顧客は、原料の出所、認証済み含有量、カーボンフットプリント性能、およびサプライチェーン管理に関する証拠をますます求めるようになっています。これにより、サプライヤーはマスバランス認証と製品レベルの環境情報を組み合わせるよう促されるでしょう。BASFがトレーサブルなバイオジェニック含有量とカーボンフットプリント測定を使用していることは、この方向性を示しています。将来の配合では、再生可能含有量のレベルを差別化することで、顧客が規制、調達、および製品要件に応じて持続可能性性能を選択できるようになるでしょう。この傾向は、標準化された認証とライフサイクルアセスメント手法への需要を高めると同時に、サプライヤーがより明確な環境データを公開するよう促すはずです。競争上の差別化は、再生可能含有量だけではなく、持続可能性に関する主張の信頼性と測定可能性にますます依存するようになるでしょう。
性能的に同等のバイオベースポリマープラットフォームの開発
ポリマー開発企業は、既存の化石燃料由来グレードと同等の性能を持つバイオベース材料の開発にますます注力しています。この戦略により、顧客は既存の用途仕様に基づいて持続可能な製品を評価できるため、技術的な障壁が軽減されます。BASFがRheovisシリーズをバイオベースのアクリル酸エチルに切り替えたことは、バイオ由来成分を増やしながら技術仕様を維持することの商業的な可能性を示しています。同様のアプローチは、アクリル系分散液、接着剤、コーティング剤、製紙用バインダーなどにも適用されると予想されます。今後の開発では、分子設計、再生可能なモノマーの入手可能性、重合効率、既存添加剤との適合性が重視されるでしょう。商業的に許容可能なコストで同等の性能を実現できるサプライヤーは、試作段階から量産段階への移行を加速できます。この傾向により、持続可能なエマルジョンは、特殊なニッチ市場から標準化された産業調達プログラムへと徐々に移行していくでしょう。
バイオエマルジョンポリマー市場の機会
再生可能素材を使用した建築用塗料への事業拡大
建築用塗料は、水性アクリル系塗料が再生可能な成分のバインダーを組み込むことができ、かつ従来の塗布特性を維持できるため、魅力的な機会となります。サプライヤーは、住宅、商業施設、公共施設向けの低炭素製品を求める塗料メーカーをターゲットにすることができます。BASFのAcronal BIOポートフォリオは、植物由来のアクリル分散液が内装建築用塗料向けにどのように位置づけられているかを示しています。バイオエマルジョンポリマー市場予測によると、建設業者、建築家、調達チームが耐久性やコストに加えて環境性能を評価する場面で、機会がますます増えていくでしょう。生産者は、トレーサブルな原料、検証済みのカーボンフットプリント削減、低VOC特性、既存の配合プラットフォームとの互換性によって差別化を図ることができます。持続可能な建築仕様やグリーン調達ポリシーが材料選択においてより影響力を持つようになる地域では、地域的な機会が特に重要になります。
既存の製造プラットフォームを通じたバイオベースバインダーのスケールアップ
2つ目の機会は、既存のポリマーグレードを、生産インフラを再構築することなく再生可能な原料に転換することにあります。マスバランスシステムにより、生産者は製品の一貫性を維持しながら、認証済みの再生可能な原料を既存の化学品バリューチェーンに統合できます。Celanese社のECO-Bアプローチはこのドロップイン戦略の一例であり、Synthomer社の認証済みバイオベースラテックスバリューチェーンは、その工業規模での応用例を示しています。そのため、生産者は、顧客が簡素化された認証を重視する、大量生産される接着剤、コーティング剤、紙グレードを優先することができます。この機会は、広範な流通ネットワークと既存の技術サービス能力を持つサプライヤーにとって特に重要です。時間の経過とともに、製造拠点全体で認証範囲を拡大することで、製品の入手可能性が向上し、多国籍企業の顧客の間での採用拡大を促進できます。
最近の動向
- 2025年2月:ストックホルム大学― 研究者らは、リグニンゲルエマルジョンを用いた完全バイオベースのヘアコンディショナーを開発した。リグニンゲルは、化学修飾や有機溶媒を用いることなく、水中油型エマルジョンを安定化させた。試験の結果、市販のコンディショナーと同等のエマルジョン安定性、粘度、コンディショニング効果が得られ、さらにココナッツオイルを6%配合した製剤では、濡れた髪をとかす際の抵抗が13%減少した。この開発は、バイオベースのエマルジョンシステムが化粧品や関連製剤にもたらす可能性を示している。
- 2026年8月:ダウ・ケミカル社は、装飾用内装建築塗料(つや消し塗料および半光沢塗料を含む)向けに設計された、100%アクリル系バイオベースエマルジョン「RHOPLEX™ RN-128」を発表しました。本製品は、ASTM D6866 C-14試験で検証された27%のバイオベース炭素含有量を有し、USDA認定バイオベース製品です。意図的に添加されたAPEOやPFASを使用せず配合されており、石油由来のアクリル系バインダーと同等の性能を発揮しながら、化石燃料由来原料への依存度を低減します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -