
Markt für Kohlenstoff-Kohlenstoff Verbundwerkstoffe: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (3D, 2,5D, 2D); Rohmaterial (Polyacrylnitril, Rayon, Erdölpech); Endverbraucher (Automobilindustrie, Windkraftanlagen, Sport und Freizeit, Schifffahrt, Luft- und Raumfahrt, Verteidigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015073
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 30, 2026


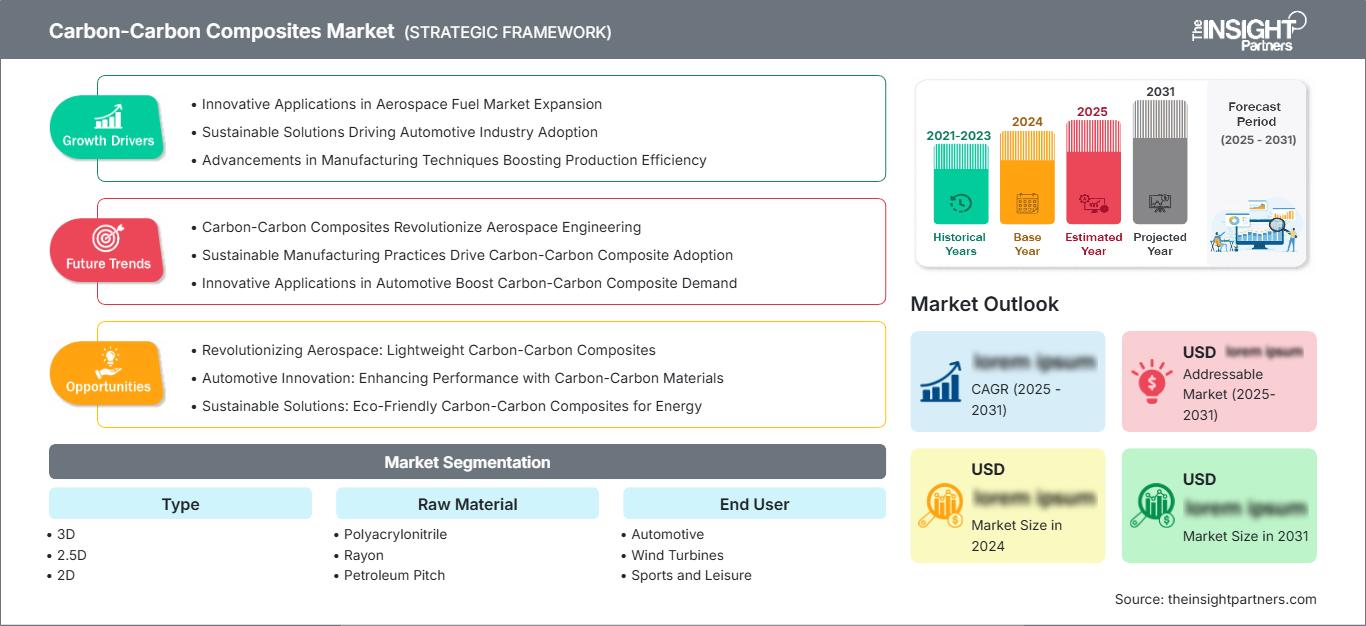
Marktgröße 2025
2,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,17 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,17 %
Wachstumsrate
Adressierbarer Markt
29,86 Mrd. US-Dollar
(2026–2034)
Der Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe umfasst technische Werkstoffe, die in Anwendungen eingesetzt werden, die unter extremen Betriebsbedingungen herausragende Hitzebeständigkeit, Stabilität und mechanische Festigkeit erfordern. Es wird erwartet, dass der Markt von 2,43 Milliarden US-Dollar im Jahr 2025 auf 4,17 Milliarden US-Dollar im Jahr 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,17 % im Zeitraum 2026–2034 wachsen wird. Der steigende Einsatz in der Luft- und Raumfahrt, im Verteidigungsbereich, bei Bremsen, Industrieöfen und im Bereich fortschrittlicher Mobilität treibt die langfristige Nachfrage nach leichten Werkstoffen an, die im Vergleich zu herkömmlichen Metallen und Legierungen auch bei extrem hohen Temperaturen effizient funktionieren.
Investitionen in die Luft- und Raumfahrtindustrie, die Verteidigungsindustrie und die Forschung an fortschrittlichen Werkstoffen stärken weiterhin die Wettbewerbsposition der Region. Das Marktvolumen für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe in der Region wird durch die steigende Anzahl kommerzieller Luft- und Raumfahrtprogramme, Forschungsprogramme im Bereich Hyperschalltechnologie und Raumfahrtprogramme der neuen Generation beflügelt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,5–6,5 % erwartet, getrieben durch zunehmende Investitionen in Hochtemperaturwerkstoffe, Kohlenstoffbremssysteme und Luft- und Raumfahrtkomponenten.
Marktanalyse und Einblicke für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe
- Nordamerika: Die Region wird voraussichtlich im Jahr 2025 einen Marktanteil von 28–32 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen . Die Nachfrage wird durch die Luft- und Raumfahrtproduktion, die Rüstungsbeschaffung, die Herstellung von Verkehrsflugzeugen und Anwendungen für fortschrittliche Reibmaterialien gestützt.
- USA: Es wird geschätzt, dass das Land im Jahr 2025 einen Anteil von 22–26 % am nordamerikanischen Markt ausmachen wird und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,7–6,7 % verzeichnen wird , unterstützt durch die Flugzeugherstellung, die Weltraumforschung und Initiativen zur Modernisierung der Verteidigung.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Marktanteil von 24–28 % erreichen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,3–6,3 % verzeichnen wird . Deutschland, Frankreich, Großbritannien, Italien und Spanien bleiben mit ihrer Luft- und Raumfahrtindustrie sowie der Automobilindustrie für Hochleistungsfahrzeuge weiterhin wichtige Akteure.
- Asien-Pazifik: Es wird erwartet, dass der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 30–34 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen wird . China, Japan, Südkorea und Indien bauen ihre heimische Kohlenstofffaserproduktion und ihre Kapazitäten in der Luft- und Raumfahrtindustrie weiter aus.
- Größtes Segment: Der Luft- und Raumfahrt- sowie Verteidigungssektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 32–36 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,0 % wachsen , unterstützt durch Wärmeschutzsysteme, Flugzeugbremsen und Antriebsanwendungen.
- Wachstumsstarkes Segment: Windkraftanlagen werden voraussichtlich im Jahr 2025 einen Marktanteil von 10–14 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen . Treiber dieser Entwicklung ist der zunehmende Einsatz von fortschrittlichen Leichtbaumaterialien in der Infrastruktur für erneuerbare Energien.
- Detaillierte Analyse der wichtigsten Unternehmen: DeLong & Associates, Inc., Hexcel Corporation, Jiangsu Hengshen Co., Ltd., Rock West Composites, Inc., SGL Carbon SE, Toho Tenax Co., Ltd., Toray Industries, Inc., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd. und Tokai Carbon Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die jüngsten Fortschritte in der Fertigungstechnologie haben den Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe nicht nur langlebiger, sondern auch vielseitiger und über die Luft- und Raumfahrtindustrie hinaus für diverse andere Branchen mit hohem Wertschöpfungspotenzial nutzbar gemacht. Diese Verbesserungen sind auf die optimierte Qualität der Vorprodukte, die chemische Gasphaseninfiltration, die Harzverdichtung und oxidationsbeständige Beschichtungen zurückzuführen. Kontinuierlich wird in Automatisierung und skalierbare Fertigungsprozesse investiert, um die Effizienz zu steigern, die Produktionszeit zu verkürzen und die Anforderungen der Luft- und Raumfahrt-, Verteidigungs-, Halbleiter- und Industrieverarbeitungsbranche zu erfüllen. Hersteller in der Luft- und Raumfahrt konzentrieren sich neben Gewicht und Leichtigkeit auch auf die Effizienz.
Mit Blick auf zukünftige Entwicklungen wird das Marktwachstum durch Investitionen in die heimische Luft- und Raumfahrtindustrie, kommerzielle Raumfahrzeuge, fortschrittliche Verteidigungssysteme und die Infrastruktur für erneuerbare Energien getrieben. Während die Region Asien-Pazifik in den Aufbau einer eigenen Lieferkette für Kohlenstofffasern investiert, tätigen Nordamerika und Europa Investitionen in hochentwickelte Verbundwerkstoffe für die Luft- und Raumfahrt, Raketen und Industriemaschinen. Forschungsbemühungen, die von staatlichen Organisationen unterstützt werden, sowie lokale Fertigungs- und Beschaffungsstrategien werden eine wichtige Rolle bei der Kommerzialisierung fortschrittlicher Kohlenstoffverbundwerkstoffe spielen.
Berichtsumfang zum Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,17 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,17 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe
Das Wachstum des Marktes für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe wird durch die steigende Nachfrage nach leichten Materialien begünstigt, die extremen thermischen und mechanischen Belastungen standhalten. Die Wertschöpfungskette beginnt mit der Verwendung von Vorläufermaterialien wie Polyacrylnitril, Viskose und Erdölpech, gefolgt von der Herstellung von Kohlenstofffasern, der Verdichtung, der Bearbeitung, der Beschichtung und der Bauteilmontage. Aufgrund ihrer sehr guten Temperaturwechselbeständigkeit und Wärmeausdehnungseigenschaften haben sie sich zu wichtigen Rohstoffen in der Luft- und Raumfahrt- sowie der Verteidigungsindustrie entwickelt. Automatisierte Faserablage, chemische Gasphaseninfiltration und oxidationsbeständige Beschichtungen tragen weiterhin zur Steigerung der Produktionseffizienz bei.
Der steigende Bedarf an Halbleiterfertigungsanlagen, neuen Industrieöfen und Anlagen für erneuerbare Energien sowie an Anwendungen in der Luft- und Raumfahrt treibt die Nachfrage nach Kohlenstoff-Kohlenstoff-Verbundwerkstoffen an. Aufgrund der thermischen Zersetzung metallischer Werkstoffe bei Hochtemperaturprozessen besteht ein zunehmender Bedarf an Bauteilen aus Kohlenstoff-Kohlenstoff-Verbundwerkstoffen. Der Markt ist aufgrund der komplexen Herstellung von Kohlenstoff-Kohlenstoff-Verbundwerkstoffen, die fortgeschrittenes Prozesswissen, hohe Investitionen und strenge Qualitätssicherungsprogramme erfordert, begrenzt. Da Regierungen verstärkt in die heimische Luft- und Raumfahrt- sowie Verteidigungsindustrie investieren, haben die Anbieter ihre lokalen Produktionskapazitäten ausgebaut.
Der Marktbericht für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe zeigt, dass der Wettbewerb hauptsächlich technologiebasiert, vertikal integriert, prozessorientiert und auf langjährigen Kundenbeziehungen aufgebaut ist. Unternehmen wie Toray Industries, Inc., Hexcel Corporation, SGL Carbon SE, Toho Tenax Co., Ltd., Jiangsu Hengshen Co., Ltd., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd., Tokai Carbon Co., Ltd., Rock West Composites, Inc. und DeLong & Associates, Inc. entwickeln kontinuierlich ihre fortschrittlichen Kohlenstofffasern, präzisen Verarbeitungsverfahren und technischen Lösungen für spezifische Anforderungen. Die Zusammenarbeit mit Luft- und Raumfahrtunternehmen sowie Verteidigungseinrichtungen wird ausgebaut, um innovative Wärmeschutzsysteme und Leichtbaustrukturen zu vermarkten.
Zu den wichtigsten strategischen Investitionen zählen der Ausbau der Produktionskapazitäten für Vorprodukte, die Weiterentwicklung von Oxidationsbeständigkeitstechnologien und die Anwendung digitaler Fertigungssysteme für eine höhere Prozesskonsistenz. Regionale Produktionsansätze werden ebenfalls entwickelt, um lokale Lieferketten zu stärken und die Abhängigkeit von ausländischen Hightech-Materialien zu verringern. Diese Entwicklungen zielen darauf ab, die Skalierbarkeit der Fertigung im Einklang mit der steigenden Nachfrage nach Kohlenstoff-Kohlenstoff-Verbundwerkstoffen in der zivilen Luftfahrt, bei wiederverwendbaren Raketen, bei der Modernisierung der Verteidigungsindustrie und in Hochtemperatur-Industrieanwendungen zu erhöhen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe: Strategische Einblicke
Regionale Einblicke
Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 28–32 % am Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe halten und voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen. Die Region behauptet ihre Marktposition aufgrund einer etablierten Luft- und Raumfahrtindustrie, anspruchsvoller Verteidigungsprojekte und umfassender Forschungskapazitäten im Bereich leistungsstarker Verbundwerkstoffe. Die kontinuierliche Produktion von Verkehrsflugzeugen, Weltraummissionen und die Modernisierung des Militärs schaffen eine Nachfrage nach Kohlenstoff-Kohlenstoff-Verbundwerkstoffen, die auch unter extremen Temperaturbedingungen einsatzfähig sind.
Die Verfügbarkeit von Herstellern von Verbundwerkstoffen, Kohlenstofffaserlieferanten und spezialisierten Ingenieurbüros stärkt das regionale Ökosystem. Steigende Investitionen in Hyperschalltechnologien, wiederverwendbare Trägerraketen und fortschrittliche Antriebssysteme treiben den Einsatz von Kohlenstoff-Kohlenstoff-Verbundwerkstoffen in der Region voran. Innovationen in der Automatisierung von Fertigungsprozessen, im Leichtbau und bei Hitzeschutzsystemen werden die Region voraussichtlich auch im Prognosezeitraum weiterhin anführen.
US-Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe
Die USA hatten 2025 einen Marktanteil von 22-26 % am nordamerikanischen Markt und werden voraussichtlich im Zeitraum 2026-2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,7-6,7 % aufweisen. Sie genießen eine dominante Marktstellung aufgrund der Präsenz von Luft- und Raumfahrt-OEMs, Verteidigungsunternehmen, Kohlenstofffaserherstellern und Forschungsinstituten, die sich auf die Entwicklung zukünftiger Materialien für die Luftfahrt und nationale Sicherheitsanwendungen konzentrieren.
Bremssysteme für die Luft- und Raumfahrt, Hitzeschilde für Raumfahrzeuge, Raketenbauteile und Hochtemperatur-Industrieanlagen zählen weiterhin zu den wichtigsten Anwendungsgebieten. Kontinuierliche Entwicklungsbemühungen im Bereich der Verkehrsflugzeuge, wiederverwendbaren Raumfahrzeuge und fortschrittlichen Verteidigungsplattformen dürften die Nachfrage weiter ankurbeln. Eine gute Zusammenarbeit zwischen Herstellern, Universitäten und staatlichen Forschungsinstituten fördert zudem Fortschritte bei der Herstellung und Verdichtung von Kohlenstofffasern.
Europäischer Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe
Schätzungen zufolge wird Europa im Jahr 2025 einen Marktanteil von 24–28 % ausmachen und zwischen 2026 und 2034 ein jährliches Wachstum von 5,3–6,3 % verzeichnen. Deutschland ist aufgrund seiner Expertise im Ingenieurwesen, insbesondere in der Automobilindustrie, der Luft- und Raumfahrt sowie bei Verbundwerkstoffen, führend in der Region. Die kontinuierlichen Bemühungen im Bereich Leichtbaumaterialien und effizienter Bremsen tragen zum Marktwachstum bei.
Das Vereinigte Königreich wird aufgrund der Forschung und Entwicklung in der Luft- und Raumfahrt sowie der Flugzeugproduktion ein Wachstum verzeichnen. Frankreich wird dank der zivilen Luftfahrt, militärischer Anwendungen und Raumfahrttechnologie eine beträchtliche Nachfrage generieren. Italien und Spanien spielen ebenfalls eine wichtige Rolle im Motorsport, im Maschinenbau und in der Luft- und Raumfahrtindustrie. Nachhaltige Produktion, Leichtbau und die Entwicklung von Kohlenstofffaserverbundwerkstoffen stehen weiterhin im Fokus der Hersteller in der Region.
APAC-Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe
Der asiatisch-pazifische Raum wird voraussichtlich 2025 einen Anteil von 30–34 % am Weltmarkt ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen. Damit ist er der am schnellsten wachsende regionale Markt. China ist aufgrund seiner wachsenden Produktionskapazitäten für Kohlenstofffasern, der staatlichen Förderung einheimischer Luft- und Raumfahrtprogramme sowie steigender Investitionen in Verteidigung und Hochtemperaturanwendungen führend in der regionalen Nachfrage. Das Land stärkt sein Ökosystem für fortschrittliche Werkstoffe durch die heimische Produktion von Kohlenstofffaser-Vorprodukten und Verbundwerkstoffkomponenten.
Japan, Südkorea, Indien und Australien erhöhen ebenfalls ihre Investitionen in die Luft- und Raumfahrttechnik, Halbleiterfertigungsanlagen, Infrastruktur für erneuerbare Energien und fortschrittliche industrielle Verarbeitungstechnologien. Staatliche Initiativen zur Förderung von Hochleistungsmaterialien, kombiniert mit dem Ausbau der Flugzeugproduktion und Programmen zur Modernisierung der Verteidigung, dürften die regionale Wettbewerbsfähigkeit im gesamten Prognosezeitraum stärken.
Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,4 % wachsen. Saudi-Arabien ist aufgrund von Investitionen in die Luft- und Raumfahrtindustrie, die Diversifizierung der Industrie und den Ausbau der Verteidigungsfähigkeit im Rahmen langfristiger Initiativen zur wirtschaftlichen Transformation der führende regionale Markt. Die zunehmende Verwendung fortschrittlicher technischer Werkstoffe stützt die Nachfrage in der Luft- und Raumfahrt sowie in industriellen Anwendungen.
Während die VAE weiterhin in Luftfahrt, Wartung, Reparatur und Überholung (MRO) sowie in fortschrittliche Fertigungsinfrastruktur investieren, deckt Südafrika die Nachfrage durch verarbeitende Industrien, Bergbau und spezialisierte Ingenieuranwendungen ab. Investitionen in die Energieinfrastruktur sowie Forschungskooperationen im übrigen Nahen Osten und in Afrika dürften den Einsatz von Kohlenstoff-Kohlenstoff-Verbundwerkstoffen in Hochtemperaturanwendungen schrittweise erhöhen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ des Marktes für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen . Leistungsanforderungen wie Wärmeleitfähigkeit, Oxidationsbeständigkeit, mechanische Festigkeit und Fertigungskomplexität bestimmen die Auswahl der Kohlenstoff-Kohlenstoff-Verbundwerkstoffarchitekturen. Der Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe erweitert sich kontinuierlich, da Hersteller die Strukturdesigns für Anwendungen in der Luft- und Raumfahrt, der Verteidigungsindustrie und der industriellen Verarbeitung optimieren, die höchste Zuverlässigkeit unter extremen Betriebsbedingungen erfordern.
- 3D: Dreidimensionale Kohlenstoff-Kohlenstoff-Verbundwerkstoffe bieten eine überlegene Zwischenlagenfestigkeit und Beständigkeit gegen Delamination, wodurch sie sich hervorragend für Raketendüsen, Hitzeschutzsysteme und fortschrittliche Luft- und Raumfahrtstrukturen eignen, die starken thermischen Gradienten ausgesetzt sind.
- 2,5D: Zweieinhalbdimensionale Architekturen vereinen Fertigungseffizienz mit mechanischer Leistungsfähigkeit und finden breite Anwendung in Flugzeugbremssystemen, Industrieofenkomponenten und Hochtemperatur-Anwendungen.
- 2D: Zweidimensionale Verbundstrukturen sind nach wie vor wirtschaftlich wichtig, da sie eine kostengünstige Fertigung ermöglichen und gleichzeitig eine ausgezeichnete Festigkeit in der Ebene für Industrieanlagen, Automobilkomponenten und spezielle thermische Anwendungen bieten.
Rohstoff
Das Segment der Rohmaterialien im Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,6 % verzeichnen . Die Auswahl der Vorläufermaterialien beeinflusst direkt die Kohlenstoffausbeute, die thermische Leistung, die Dichte, die mechanischen Eigenschaften und die Wirtschaftlichkeit der Produktion. Hersteller investieren weiterhin in fortschrittliche Vorläufertechnologien, um die Prozesseffizienz zu steigern und gleichzeitig die anspruchsvollen Leistungsanforderungen der Luft- und Raumfahrt sowie der Industrie zu erfüllen.
- Polyacrylnitril: PAN-basierte Vorprodukte dominieren hochwertige Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich, da sie nach der Karbonisierung eine ausgezeichnete Zugfestigkeit, strukturelle Konsistenz und überlegene Leistung bieten.
- Rayon: Rayonbasierte Werkstoffe sind nach wie vor wichtig für spezielle Anwendungen im Bereich des Wärmeschutzes, bei denen ausgezeichnete Abtragseigenschaften, Dimensionsstabilität und eine kontrollierte Mikrostruktur unerlässlich sind.
- Erdölpech: Erdölpech bietet eine hohe Kohlenstoffausbeute, eine ausgezeichnete Wärmeleitfähigkeit und günstige Kosten-Leistungs-Eigenschaften und eignet sich daher für industrielle Verarbeitungsanlagen und Bremsanwendungen bei hohen Temperaturen.
Endbenutzer
Der Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe, insbesondere das Endkundensegment, wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % wachsen . Luft- und Raumfahrt sowie Verteidigung dominieren weiterhin die kommerzielle Nachfrage, da Hochtemperaturanwendungen im Strukturbau leichte Werkstoffe erfordern, die auch unter extremen Betriebsbedingungen ihre mechanische Integrität bewahren. Erneuerbare Energien, die Automobilindustrie und der Industriesektor werden im Prognosezeitraum voraussichtlich zusätzliche Wachstumschancen eröffnen.
- Automobilindustrie: Hochleistungsbremssysteme, Motorsport und Premiumfahrzeuge nutzen Kohlenstoff-Kohlenstoff-Werkstoffe, um die thermische Stabilität zu verbessern, das Gewicht zu reduzieren und die Bremsleistung unter anspruchsvollen Betriebsbedingungen aufrechtzuerhalten.
- Windkraftanlagen: Der zunehmende Einsatz erneuerbarer Energien fördert die Evaluierung fortschrittlicher kohlenstoffbasierter Werkstoffe, die in der Lage sind, die Haltbarkeit und strukturelle Zuverlässigkeit spezieller Turbinenkomponenten zu verbessern.
- Sport und Freizeit: Hersteller von Premium-Sportgeräten setzen zunehmend auf fortschrittliche Kohlenstoffmaterialien, um das Verhältnis von Festigkeit zu Gewicht, die Haltbarkeit der Produkte und die Gesamtleistung in spezialisierten Anwendungsbereichen zu verbessern.
- Marine: Im Bereich der Schiffstechnik werden Kohlenstoff-Kohlenstoff-Werkstoffe für den Antrieb, die Wärmedämmung und spezielle Struktursysteme erforscht, die in anspruchsvollen Umgebungen eingesetzt werden.
- Luft- und Raumfahrt sowie Verteidigung: Dieses Segment bleibt der größte Abnehmer aufgrund der weitverbreiteten Verwendung in Flugzeugbremsscheiben, Wärmeschutzsystemen für Raumfahrzeuge, Raketenkomponenten, Raketenantriebssystemen und Hyperschallfahrzeugtechnologien.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Medium |
Carbonbremsen |
Reifen |
|
Windkraftanlagen |
Medium |
Haltbarkeit der Klinge |
Skalierung |
|
Sport und Freizeit |
Niedrig |
Hochleistungsausrüstung |
Skalierung |
|
Marine |
Niedrig |
Thermische Abschirmung |
Aufkommen |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Hyperschall |
Reifen |
Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe: Wachstumstreiber und Wirkungsanalyse
Steigende Investitionen in Luft- und Raumfahrt, Weltraumforschung und Hyperschallprogramme
Die zunehmende Kommerzialisierung der Weltraumforschung und die Modernisierung von Verteidigungsplattformen steigern die Nachfrage nach Hochtemperatur-Verbundwerkstoffen erheblich. Kohlenstoff-Kohlenstoff-Verbundwerkstoffe werden aufgrund ihrer strukturellen Integrität bei Temperaturen über 2.000 °C und ihrer ausgezeichneten Temperaturwechselbeständigkeit in großem Umfang in Hitzeschutzsystemen für Raumfahrzeuge, Raketendüsen, Raketenspitzen, Flugzeugbremsscheiben und Komponenten von Hyperschallfahrzeugen eingesetzt. Regierungsbehörden und Luft- und Raumfahrtunternehmen investieren verstärkt in wiederverwendbare Trägerraketen, Militärflugzeuge der nächsten Generation und fortschrittliche Antriebstechnologien, wodurch sich nachhaltige Beschaffungsmöglichkeiten für Verbundwerkstoffhersteller ergeben. Auch die steigende Anzahl kommerzieller Satellitenstarts und Initiativen zur Erforschung des Weltraums verstärken die langfristige Materialnachfrage. Mit effizienteren Produktionstechnologien und der kontinuierlichen Verbesserung der Produktlebensdauer durch oxidationsbeständige Beschichtungen dürften Hersteller von wachsenden Qualifizierungsprogrammen für die Luft- und Raumfahrt sowie langfristigen Verteidigungsaufträgen profitieren.
Ausweitung des Einsatzes von Hochleistungsbremssystemen in der Luftfahrt- und Automobilindustrie
Carbon-Carbon-Bremssysteme gewinnen in der zivilen Luftfahrt, bei Militärflugzeugen, im Motorsport und bei Premium-Automobilen zunehmend an Bedeutung, da sie eine außergewöhnliche Bremsleistung, ein geringeres Gewicht und eine überlegene Haltbarkeit unter wiederholten Hochtemperaturbedingungen bieten. Fluggesellschaften legen immer mehr Wert auf Leichtbaumaterialien, die den Treibstoffverbrauch senken und die Wartungskosten reduzieren, während Automobilhersteller weiterhin fortschrittliche Bremstechnologien für Hochleistungsfahrzeuge entwickeln. Das Wachstum bei den Auslieferungen von Verkehrsflugzeugen, der steigende globale Flugverkehr und Investitionen in Militärflugzeuge der nächsten Generation dürften die Nachfrage nach fortschrittlichen Reibmaterialien aufrechterhalten. Gleichzeitig investieren die Hersteller in Präzisionsbearbeitung, automatisierte Produktion und Qualitätssicherungssysteme, um die Produktkonsistenz zu verbessern und höhere Produktionsvolumina für die Luft- und Raumfahrt sowie spezielle Automobilanwendungen zu ermöglichen.
Wachsende industrielle Nachfrage nach Hochtemperatur-Konstruktionswerkstoffen
Industriezweige wie die Halbleiterfertigung, die Metallurgie, Vakuumöfen, Kristallzuchtanlagen und die moderne Wärmebehandlung benötigen zunehmend Werkstoffe, die ihre mechanischen Eigenschaften auch bei dauerhafter Einwirkung hoher Temperaturen beibehalten. Kohlenstoff-Kohlenstoff-Verbundwerkstoffe zeichnen sich durch geringe Wärmeausdehnung, hohe Wärmeleitfähigkeit und ausgezeichnete Temperaturwechselbeständigkeit aus und eignen sich daher ideal für anspruchsvolle industrielle Umgebungen. Der Ausbau von Halbleiterfertigungsanlagen, modernen Produktionsstätten und Initiativen zur industriellen Modernisierung im asiatisch-pazifischen Raum, in Nordamerika und Europa schafft zusätzliche Geschäftsmöglichkeiten jenseits der Luft- und Raumfahrt. Hersteller, die kundenspezifische Materialeigenschaften, verbesserte Oxidationsbeständigkeit und gleichbleibende Produktqualität bieten können, werden ihre Wettbewerbsposition voraussichtlich stärken, da Industriekunden zuverlässige und langfristige Hochtemperatur-Lösungen suchen.
Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe: Zukunftstrends
Entwicklung fortschrittlicher oxidationsbeständiger Verbundwerkstofftechnologien
Zukünftige Trends im Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe werden sich zunehmend auf die Verbesserung der Oxidationsbeständigkeit durch fortschrittliche Keramikbeschichtungen, Hybridmatrixsysteme und optimierte Verdichtungstechnologien konzentrieren. Hersteller investieren in Forschungsprogramme, die die Lebensdauer von Bauteilen verlängern und gleichzeitig eine überlegene thermische Stabilität in aggressiven Betriebsumgebungen gewährleisten. Diese Innovationen werden voraussichtlich eine breitere Anwendung in wiederverwendbaren Trägersystemen, Hyperschallflugzeugen, industriellen Prozessanlagen und fortschrittlichen Verteidigungsplattformen ermöglichen. Da die technischen Anforderungen steigen, werden Materialentwickler voraussichtlich multifunktionale Verbundwerkstoffe priorisieren, die Leichtbauweise, Wärmeschutz und verbesserte strukturelle Festigkeit kombinieren, um neue Anwendungen in der Luft- und Raumfahrt sowie in der Industrie zu unterstützen.
Lokalisierung von Ökosystemen für die Herstellung von Kohlenstofffasern und Verbundwerkstoffen
Regierungen und Industrieunternehmen fördern zunehmend die regionale Kohlenstofffaserproduktion, die Herstellung von Vorprodukten und die Verarbeitung fortschrittlicher Verbundwerkstoffe, um die Resilienz der Lieferketten zu stärken. Strategische Investitionen in lokale Produktionsstätten reduzieren die Abhängigkeit von importierten Materialien und unterstützen gleichzeitig inländische Entwicklungsprogramme in den Bereichen Luft- und Raumfahrt, Verteidigung und Industrie. Digitale Fertigungstechnologien, automatisierte Inspektionssysteme und fortschrittliche Prozesssteuerung sollen die Fertigungskonsistenz und die Skalierbarkeit der Produktion verbessern. Diese Entwicklungen dürften eine engere Zusammenarbeit zwischen Rohstofflieferanten, Forschungseinrichtungen, Luft- und Raumfahrtherstellern und Regierungsbehörden fördern, um die Kommerzialisierung von Kohlenstoff-Kohlenstoff-Verbundwerkstofftechnologien der nächsten Generation zu beschleunigen.
Marktchancen für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe
Ausweitung der Programme für kommerzielle Weltraummissionen und wiederverwendbare Trägerraketen
Steigende Investitionen in die kommerzielle Weltraumforschung, wiederverwendbare Trägersysteme, Mondmissionen und Hyperschalltransporte eröffnen Herstellern fortschrittlicher Kohlenstoff-Kohlenstoff-Werkstoffe bedeutende Chancen. Raumfahrtagenturen und private Raumfahrtunternehmen benötigen leichte Strukturen, die wiederholten Temperaturwechseln und extremer aerodynamischer Erhitzung während Start- und Wiedereintrittsvorgängen standhalten. Prognosen für den Markt für Kohlenstoff-Kohlenstoff-Verbundwerkstoffe deuten darauf hin, dass die zunehmende Anzahl von Satelliteneinsätzen, Tiefraumforschungsprogrammen und Antriebstechnologien der nächsten Generation die Nachfrage nach speziell entwickelten Wärmeschutzmaterialien weiter ankurbeln wird. Unternehmen, die in oxidationsbeständige Beschichtungen, automatisierte chemische Gasphaseninfiltration und Präzisionsfertigungstechnologien investieren, werden voraussichtlich ihre Wettbewerbsposition stärken und langfristige Lieferverträge mit Luft- und Raumfahrt-OEMs, Rüstungsunternehmen und kommerziellen Raumfahrtorganisationen weltweit abschließen.
Regionale Expansion der vertikal integrierten Verbundwerkstofffertigung
Die Lokalisierung der Produktion von Kohlenstofffaser-Vorprodukten, der Verbundwerkstoffverarbeitung und fortschrittlicher Bearbeitungstechnologien bietet Herstellern, die ihre Lieferkettenresilienz stärken wollen, ein erhebliches Wachstumspotenzial. Regierungen in Nordamerika, Europa und im asiatisch-pazifischen Raum fördern die heimische Produktion strategischer Werkstoffe durch Industriepolitik, Forschungsförderung und Anreize für fortschrittliche Fertigungstechnologien. Unternehmen mit vertikal integrierten Produktionsstätten können ihre Produktionseffizienz steigern, Lieferzeiten verkürzen, die Qualitätskontrolle verbessern und Kunden aus den Bereichen Luft- und Raumfahrt, Verteidigung, Halbleiter und Industrie besser bedienen. Strategische Partnerschaften mit Forschungseinrichtungen und Erstausrüstern (OEMs) sollen die Produktqualifizierung beschleunigen, den Technologietransfer erleichtern und die Kommerzialisierungsmöglichkeiten für neue Hochtemperaturanwendungen erweitern.
Aktuelle Entwicklungen
- Juni 2026: Beijing CFCCARBON Co., Ltd. stärkte ihre globale Position als Anbieter von Kohlenstoff-Kohlenstoff-Verbundwerkstoffen durch den Ausbau der Produktionskapazitäten und die Verbesserung der Fertigungssicherheit für Anwendungen in der Luft- und Raumfahrt, der Halbleiterindustrie, der Photovoltaik und der Hochtemperaturindustrie. Das Unternehmen legte Wert auf gleichbleibende Qualität, präzise Fertigung und die wachsende internationale Kundenbindung, was die steigende globale Nachfrage nach fortschrittlichen Kohlenstoff-Kohlenstoff-Verbundwerkstoffen widerspiegelt.
- Juni 2026: China nahm drei hochmoderne Produktionslinien für Kohlenstofffasern in Betrieb und markierte damit einen bedeutenden Ausbau der heimischen Fertigung von Hochleistungskohlenstofffasern. Die neuen Anlagen sollen die Versorgung mit fortschrittlichen Vormaterialien für die Bereiche Luft- und Raumfahrt, Verteidigung, Windenergie und Kohlenstoff-Kohlenstoff-Verbundwerkstoffe stärken und gleichzeitig Chinas Selbstversorgung mit strategischen Hochleistungsmaterialien verbessern.
- März 2026: Syensqo SA kündigte an, seine neuesten Hochleistungs- und nachhaltigen Verbundwerkstofftechnologien auf der JEC World 2026 zu präsentieren . Im Fokus stehen schnellhärtende Prepregs für die Luft- und Raumfahrt, fortschrittliche Materialmodellierung, Lösungen für die Serienfertigung, nachhaltige Harzsysteme und erweiterte Recyclingmöglichkeiten für Verbundwerkstoffe. Das Unternehmen stellte außerdem Innovationen für die zivile Luft- und Raumfahrt, die Verteidigungsindustrie, wasserstoffbetriebene Flugzeuge, eVTOL-Plattformen, die Formel 1 und den Leichtbau im Automobilbereich vor. Dies spiegelt den zunehmenden Fokus der Branche auf Leistung, Fertigungseffizienz und Kreislaufwirtschaft wider.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -