
Mercato dei materiali compositi carbono-carbono: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei compositi carbonio-carbonio (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (3D, 2.5D, 2D); materia prima (poliacrilonitrile, rayon, pece di petrolio); utente finale (settore automobilistico, turbine eoliche, sport e tempo libero, settore navale, aerospaziale e difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015073
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 30, 2026


Dimensioni del mercato nel 2025
2,43 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,17 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,17 %
Tasso di crescita
Mercato di riferimento
29,86 miliardi di dollari USA
(2026-2034)
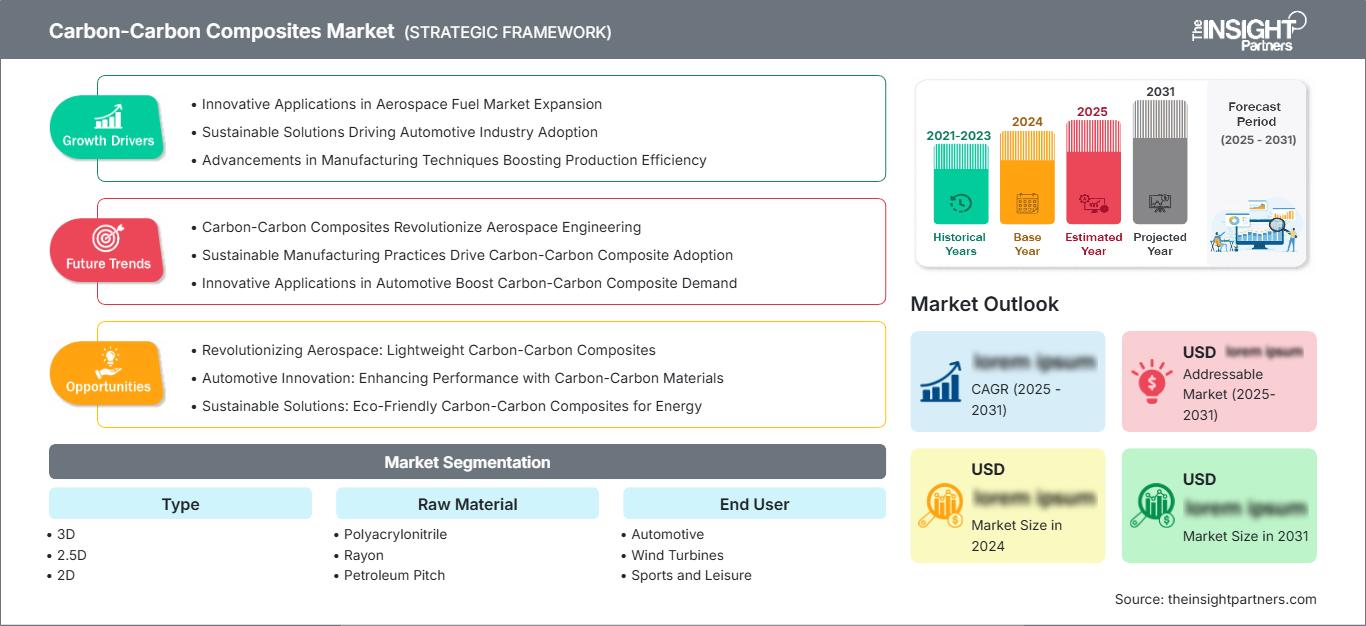
Il mercato dei compositi carbonio-carbonio è un settore in cui i materiali ingegnerizzati trovano impiego in applicazioni che richiedono eccezionale resistenza al calore, stabilità e resistenza meccanica in condizioni operative estreme. Si prevede che il mercato crescerà da 2,43 miliardi di dollari nel 2025 a 4,17 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) del 6,17% nel periodo 2026-2034. Il crescente utilizzo nei settori aerospaziale e della difesa, nei freni aerospaziali, nei forni industriali e nella mobilità avanzata sta alimentando la domanda a lungo termine di materiali leggeri in grado di garantire prestazioni efficienti a temperature estremamente elevate, rispetto ai metalli e alle leghe convenzionali.
Gli investimenti nella crescita della produzione aerospaziale, della difesa e della ricerca sui materiali avanzati continuano a rafforzare la posizione competitiva della regione sul mercato. Le dimensioni del mercato dei compositi carbonio-carbonio nella regione sono incrementate dal crescente numero di programmi di produzione aerospaziale commerciale, programmi di ricerca sulla tecnologia ipersonica e programmi di trasporto spaziale di nuova generazione. Si prevede che il mercato nella regione registrerà un CAGR del 5,5-6,5% nel periodo 2026-2034, trainato dai crescenti investimenti in materiali ad alta temperatura, sistemi frenanti in carbonio e componenti aerospaziali.
Analisi e approfondimenti sul mercato dei compositi carbonio-carbonio
- Nord America: si prevede che la regione rappresenterà il 28-32% del mercato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,5-6,5% nel periodo 2026-2034 . La domanda è sostenuta dalla produzione aerospaziale, dagli appalti per la difesa, dalla produzione di aeromobili commerciali e dalle applicazioni di materiali d'attrito avanzati.
- USA: Si stima che il Paese rappresenterà il 22-26% del mercato nordamericano nel 2025 , registrando un tasso di crescita annuo composto (CAGR) del 5,7-6,7% nel periodo 2026-2034 , grazie alla produzione di aeromobili, all'esplorazione spaziale e alle iniziative di modernizzazione della difesa.
- Europa: si prevede che l'Europa conquisterà il 24-28% del mercato nel 2025 e registrerà un CAGR del 5,3-6,3% nel periodo 2026-2034 . Germania, Francia, Regno Unito, Italia e Spagna rimangono i principali contributori grazie alla produzione aerospaziale e all'industria automobilistica ad alte prestazioni.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico rappresenterà il 30-34% del mercato nel 2025, con una crescita annua composta (CAGR) del 6,8-7,8% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India continuano ad espandere la produzione interna di fibra di carbonio e le capacità di produzione aerospaziale.
- Il segmento più ampio, quello aerospaziale e della difesa, dovrebbe rappresentare il 32-36% della quota di mercato nel 2025 e crescere a un CAGR del 6,0-7,0% nel periodo 2026-2034 , grazie ai sistemi di protezione termica, ai freni per aeromobili e alle applicazioni di propulsione.
- Segmento ad alta crescita: si prevede che le turbine eoliche rappresenteranno una quota di mercato del 10-14% nel 2025 , con un'espansione a un CAGR del 7,0-8,0% nel periodo 2026-2034 , trainata dalla crescente diffusione di materiali leggeri avanzati nelle infrastrutture per le energie rinnovabili.
- Aziende chiave analizzate nel dettaglio: DeLong & Associates, Inc., Hexcel Corporation, Jiangsu Hengshen Co., Ltd., Rock West Composites, Inc., SGL Carbon SE, Toho Tenax Co., Ltd., Toray Industries, Inc., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd. e Tokai Carbon Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I recenti progressi nella tecnologia di produzione hanno reso il mercato dei compositi carbonio-carbonio non solo più durevole, ma anche versatile e applicabile a diversi altri settori ad alto valore aggiunto, oltre a quello aerospaziale. I miglioramenti apportati sono dovuti ai progressi nella qualità dei precursori, nell'infiltrazione chimica in fase vapore, nella densificazione della resina e nei rivestimenti resistenti all'ossidazione. Si sta investendo costantemente nell'automazione e nella scalabilità dei processi produttivi al fine di aumentare l'efficienza e ridurre i tempi di produzione, nonché per soddisfare le esigenze dei mercati aerospaziale, della difesa, dei semiconduttori e della lavorazione industriale. I produttori aerospaziali si concentrano non solo sul peso e sulla leggerezza, ma anche sull'efficienza.
Guardando agli sviluppi futuri, la crescita del mercato sarà trainata dagli investimenti nella produzione aerospaziale nazionale, nei veicoli spaziali commerciali, nei sistemi di difesa avanzati e nelle infrastrutture per le energie rinnovabili. Mentre la regione Asia-Pacifico sta investendo nello sviluppo di una propria filiera di approvvigionamento di fibre di carbonio, il Nord America e l'Europa stanno investendo in compositi ingegnerizzati avanzati per il settore aerospaziale, i razzi e i macchinari industriali. Le attività di ricerca sostenute da organizzazioni governative, unitamente a strategie di produzione e approvvigionamento localizzate, svolgeranno un ruolo importante nella commercializzazione dei compositi di carbonio avanzati.
Ambito del rapporto sul mercato dei compositi carbonio-carbonio
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,43 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,17 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,17% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei compositi carbonio-carbonio
La crescita del mercato dei compositi carbonio-carbonio sarà favorita dalla crescente domanda di materiali leggeri in grado di resistere ad ambienti termici e meccanici estremamente ostili. La catena del valore inizia con l'utilizzo di materiali precursori come poliacrilonitrile, rayon e pece di petrolio, per poi passare alla produzione di fibra di carbonio, seguita da densificazione, lavorazione, rivestimento e assemblaggio dei componenti. Questi materiali sono diventati materie prime importanti nell'industria aerospaziale e della difesa grazie alla loro ottima resistenza agli shock termici e alle caratteristiche di dilatazione termica. La deposizione automatizzata delle fibre, l'infiltrazione di vapori chimici e i rivestimenti resistenti all'ossidazione continuano ad aiutare le aziende a migliorare l'efficienza produttiva.
La crescente necessità di impianti per la fabbricazione di semiconduttori, nuovi forni industriali e strutture per le energie rinnovabili, insieme alle applicazioni aerospaziali, sta guidando la domanda di compositi carbonio-carbonio. Vi è una crescente esigenza di componenti realizzati in carbonio-carbonio a causa della degradazione termica subita dai materiali metallici durante i processi ad alta temperatura. Il mercato presenta un numero limitato di fornitori poiché la produzione di carbonio-carbonio richiede conoscenze di processo avanzate, ingenti investimenti di capitale e rigorosi programmi di garanzia della qualità. Con i maggiori investimenti governativi nelle capacità produttive nazionali del settore aerospaziale e della difesa, i fornitori hanno rafforzato le proprie capacità produttive locali.
Il rapporto sul mercato dei compositi carbonio-carbonio mostra che la concorrenza si basa principalmente sulla tecnologia, sull'integrazione verticale, sui processi e su consolidate relazioni con i clienti. Aziende come Toray Industries, Inc., Hexcel Corporation, SGL Carbon SE, Toho Tenax Co., Ltd., Jiangsu Hengshen Co., Ltd., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd., Tokai Carbon Co., Ltd., Rock West Composites, Inc. e DeLong & Associates, Inc. continuano a sviluppare le proprie fibre di carbonio avanzate, metodi di lavorazione precisi e soluzioni ingegneristiche per esigenze specifiche. Si sta inoltre sviluppando una collaborazione con OEM del settore aerospaziale e istituzioni della difesa per la commercializzazione di sistemi innovativi di protezione termica e strutture leggere.
Tra i principali investimenti strategici figurano l'ampliamento delle capacità produttive dei precursori, l'ulteriore sviluppo di tecnologie resistenti all'ossidazione e l'applicazione di sistemi di produzione digitali per una maggiore uniformità dei processi. Si stanno inoltre sviluppando approcci produttivi regionali per rafforzare le catene di approvvigionamento locali e ridurre la dipendenza da materiali high-tech esteri. Questi sviluppi mirano ad aumentare la scalabilità produttiva in concomitanza con la crescente domanda di compositi carbonio-carbonio nei settori dell'aviazione commerciale, dei razzi riutilizzabili, degli aggiornamenti per la difesa e delle applicazioni industriali ad alta temperatura.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei compositi carbonio-carbonio: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei compositi carbonio-carbonio
Nel 2025, il Nord America deteneva una quota di mercato dei compositi carbonio-carbonio pari al 28-32%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,5-6,5% nel periodo 2026-2034. La regione si afferma sul mercato grazie a un'industria aerospaziale consolidata, a progetti di difesa all'avanguardia e a solide capacità di ricerca nel campo dei materiali compositi ad alte prestazioni. La continua produzione di aerei commerciali, le missioni spaziali e la modernizzazione militare generano una forte domanda di compositi carbonio-carbonio in grado di operare in condizioni di temperatura estreme.
La disponibilità di aziende produttrici di materiali compositi, fornitori di fibra di carbonio e società di ingegneria specializzate dà impulso all'ecosistema regionale. I crescenti investimenti in tecnologie ipersoniche, veicoli di lancio riutilizzabili e sistemi di propulsione avanzati hanno favorito l'utilizzo di compositi carbonio-carbonio nella regione. Le innovazioni nell'automazione dei processi produttivi, nelle strutture leggere e nei sistemi di protezione termica continueranno probabilmente a guidare la regione verso la leadership nel periodo previsto.
Mercato statunitense dei compositi carbonio-carbonio
Nel 2025 gli Stati Uniti detenevano una quota di mercato nordamericana compresa tra il 22% e il 26% e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5,7-6,7% nel periodo 2026-2034. La loro posizione dominante sul mercato è dovuta alla presenza di produttori di apparecchiature originali (OEM) del settore aerospaziale, aziende della difesa, produttori di fibra di carbonio e istituti di ricerca focalizzati sullo sviluppo di materiali innovativi per applicazioni aeronautiche e di sicurezza nazionale.
I sistemi frenanti aerospaziali, gli scudi termici dei veicoli spaziali, i componenti dei missili e le apparecchiature industriali per alte temperature continuano a rappresentare le principali applicazioni finali. I costanti sforzi nello sviluppo di aerei commerciali, veicoli spaziali riutilizzabili e piattaforme di difesa avanzate probabilmente stimoleranno la domanda. Un buon coordinamento tra produttori, università e istituti di ricerca governativi favorisce ulteriormente i progressi nelle tecniche di produzione e densificazione della fibra di carbonio.
Mercato europeo dei compositi carbonio-carbonio
Si stima che l'Europa rappresenterà tra il 24% e il 28% della quota di mercato nel 2025, ma registrerà una crescita a un tasso annuo composto (CAGR) del 5,3-6,3% tra il 2026 e il 2034. La Germania è leader nella regione grazie alla sua competenza ingegneristica nei settori automobilistico, aerospaziale e dei materiali compositi industriali. I continui sforzi nello sviluppo di materiali leggeri e freni efficienti contribuiscono a stimolare la crescita del mercato.
Il Regno Unito registrerà una crescita grazie alla ricerca e sviluppo nel settore aerospaziale e alla produzione di aeromobili. La Francia genererà una domanda considerevole grazie all'aviazione commerciale, alle applicazioni militari e alla tecnologia spaziale. Anche Italia e Spagna svolgono un ruolo importante negli sport motoristici, nell'ingegneria industriale e nella produzione aerospaziale. La produzione sostenibile, l'ingegneria leggera e l'ingegneria dei compositi in fibra di carbonio continuano a essere al centro dell'attenzione dei produttori della regione.
Mercato dei compositi carbonio-carbonio nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà il 30-34% del mercato globale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,8-7,8% nel periodo 2026-2034, diventando così il mercato regionale in più rapida crescita. La Cina è leader nella domanda regionale grazie alla sua crescente capacità produttiva di fibra di carbonio, al sostegno governativo ai programmi aerospaziali nazionali e ai crescenti investimenti nel settore della difesa e nelle applicazioni industriali ad alta temperatura. Il Paese continua a rafforzare il suo ecosistema di materiali avanzati attraverso la produzione interna di precursori di fibra di carbonio e componenti compositi.
Giappone, Corea del Sud, India e Australia stanno inoltre incrementando gli investimenti nell'ingegneria aerospaziale, nelle apparecchiature per la produzione di semiconduttori, nelle infrastrutture per le energie rinnovabili e nelle tecnologie avanzate di processo industriale. Si prevede che le iniziative governative a sostegno dei materiali ad alte prestazioni, unitamente all'espansione della produzione aeronautica e ai programmi di modernizzazione della difesa, rafforzeranno la competitività regionale per tutto il periodo di previsione.
Mercato dei compositi carbonio-carbonio in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,4-6,4% nel periodo 2026-2034. L'Arabia Saudita rappresenta il mercato regionale leader grazie agli investimenti nella produzione aerospaziale, alla diversificazione industriale e allo sviluppo delle capacità di difesa nell'ambito di iniziative di trasformazione economica a lungo termine. La crescente adozione di materiali ingegneristici avanzati sta sostenendo la domanda nei settori aerospaziale e industriale.
Mentre gli Emirati Arabi Uniti continuano a investire nei settori dell'aviazione, della manutenzione, riparazione e revisione (MRO) e delle infrastrutture per la produzione avanzata, il Sudafrica si sta concentrando sulla domanda, puntando su industrie di trasformazione, attività minerarie e applicazioni ingegneristiche specializzate. Gli investimenti nelle infrastrutture energetiche, unitamente alle collaborazioni di ricerca nella regione del resto del Medio Oriente e dell'Africa, contribuiranno probabilmente ad aumentare progressivamente l'utilizzo di materiali compositi carbonio-carbonio in ambienti applicativi ad alta temperatura.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" del mercato dei compositi carbonio-carbonio crescerà a un CAGR del 6,0-6,8% nel periodo 2026-2034 . Requisiti prestazionali quali conduttività termica, resistenza all'ossidazione, resistenza meccanica e complessità di produzione determinano la scelta delle architetture dei compositi carbonio-carbonio. L' ambito del mercato dei compositi carbonio-carbonio continua ad ampliarsi man mano che i produttori ottimizzano i progetti strutturali per applicazioni aerospaziali, di difesa e di processo industriale che richiedono un'affidabilità eccezionale in condizioni operative estreme.
- 3D: I compositi carbonio-carbonio tridimensionali offrono una resistenza interlaminare e una resistenza alla delaminazione superiori, risultando quindi altamente adatti per ugelli di razzi, sistemi di protezione termica e strutture aerospaziali avanzate esposte a forti gradienti termici.
- 2.5D: Le architetture bidimensionali e mezzo bilanciano l'efficienza produttiva con le prestazioni meccaniche e sono ampiamente adottate nei sistemi frenanti degli aeromobili, nei componenti dei forni industriali e nelle applicazioni ingegneristiche ad alta temperatura.
- 2D: Le strutture composite bidimensionali mantengono la loro importanza commerciale perché offrono una produzione economicamente vantaggiosa, garantendo al contempo un'eccellente resistenza nel piano per apparecchiature industriali, componenti ad alte prestazioni per il settore automobilistico e applicazioni termiche specializzate.
Materia prima
Si prevede che il segmento delle materie prime del mercato dei compositi carbonio-carbonio registrerà un CAGR del 5,8-6,6% nel periodo 2026-2034 . La scelta dei materiali precursori influenza direttamente la resa in carbonio, le prestazioni termiche, la densità, le proprietà meccaniche e l'economia di produzione. I produttori continuano a investire in tecnologie avanzate per i precursori al fine di migliorare l'efficienza del processo, soddisfacendo al contempo le rigorose specifiche prestazionali dei settori aerospaziale e industriale.
- Poliacrilonitrile: i precursori a base di PAN dominano le applicazioni aerospaziali e di difesa di alta gamma perché offrono un'eccellente resistenza alla trazione, consistenza strutturale e prestazioni superiori dopo la carbonizzazione.
- Rayon: I materiali derivati dal rayon rimangono importanti per applicazioni specializzate di protezione termica, dove sono essenziali eccellenti caratteristiche di ablazione, stabilità dimensionale e microstruttura controllata.
- Pece di petrolio: la pece di petrolio offre un'elevata resa di carbonio, un'eccellente conduttività termica e caratteristiche di costo-prestazioni favorevoli, risultando adatta per apparecchiature di processo industriale e applicazioni di frenatura ad alta temperatura.
Utente finale
Si prevede che il segmento degli utenti finali del mercato dei compositi carbonio-carbonio crescerà a un CAGR del 6,2-7,0% nel periodo 2026-2034 . I settori aerospaziale e della difesa continuano a dominare la domanda commerciale, poiché le applicazioni strutturali ad alta temperatura richiedono materiali leggeri in grado di mantenere l'integrità meccanica in condizioni operative estreme. Si prevede che i settori delle energie rinnovabili, automobilistico e industriale creeranno ulteriori opportunità di crescita nel periodo di previsione.
- Settore automobilistico: i sistemi frenanti ad alte prestazioni, gli sport motoristici e i veicoli di lusso utilizzano materiali carbonio-carbonio per migliorare la stabilità termica, ridurre il peso e mantenere l'efficienza di frenata in condizioni operative impegnative.
- Turbine eoliche: la crescente diffusione delle energie rinnovabili sta incentivando la valutazione di materiali avanzati a base di carbonio, in grado di migliorare la durata e l'affidabilità strutturale dei componenti specializzati delle turbine.
- Sport e tempo libero: i produttori di attrezzature sportive di alta gamma adottano sempre più materiali in fibra di carbonio avanzati per migliorare il rapporto resistenza-peso, la durata del prodotto e le prestazioni complessive in applicazioni specializzate.
- Settore navale: Le applicazioni dell'ingegneria navale stanno esplorando materiali carbonio-carbonio per la propulsione, l'isolamento termico e sistemi strutturali specializzati operanti in ambienti difficili.
- Settore aerospaziale e della difesa: questo segmento rimane il maggiore consumatore grazie all'ampio utilizzo nei dischi freno degli aeromobili, nei sistemi di protezione termica dei veicoli spaziali, nei componenti dei missili, nei sistemi di propulsione dei razzi e nelle tecnologie per veicoli ipersonici.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Mezzo |
Freni in carbonio |
Maturo |
|
turbine eoliche |
Mezzo |
Durata della lama |
Scalatura |
|
Sport e tempo libero |
Basso |
Performance Gear |
Scalatura |
|
Marino |
Basso |
Schermatura termica |
Emergenti |
|
Aerospaziale e Difesa |
Alto |
Ipersonici |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei compositi carbonio-carbonio.
Aumento degli investimenti nei programmi aerospaziali, di esplorazione spaziale e ipersonici.
La crescente commercializzazione dell'esplorazione spaziale e la modernizzazione delle piattaforme di difesa stanno incrementando significativamente la domanda di materiali compositi ad alta temperatura. I compositi carbonio-carbonio sono ampiamente utilizzati nei sistemi di protezione termica dei veicoli spaziali, negli ugelli dei razzi, nei coni di prua dei missili, nei dischi dei freni degli aerei e nei componenti dei veicoli ipersonici, poiché mantengono l'integrità strutturale a temperature superiori a 2.000 °C, offrendo al contempo un'eccellente resistenza agli shock termici. Le agenzie governative e i produttori di apparecchiature originali (OEM) del settore aerospaziale stanno ampliando gli investimenti in veicoli di lancio riutilizzabili, velivoli militari di nuova generazione e tecnologie di propulsione avanzate, creando opportunità di approvvigionamento continue per i produttori di compositi. Anche l'aumento dei lanci di satelliti commerciali e delle iniziative di esplorazione dello spazio profondo sta rafforzando la domanda di materiali a lungo termine. Con il miglioramento dell'efficienza delle tecnologie di produzione e il continuo miglioramento della durata dei prodotti grazie ai rivestimenti resistenti all'ossidazione, si prevede che i produttori trarranno vantaggio dall'espansione dei programmi di qualificazione aerospaziale e dai contratti di difesa a lungo termine.
Espansione dei sistemi frenanti ad alte prestazioni nei settori aeronautico e automobilistico.
I sistemi frenanti in carbonio-carbonio continuano a guadagnare terreno nell'aviazione commerciale, negli aerei militari, negli sport motoristici e nelle piattaforme automobilistiche di alta gamma, grazie alla loro eccezionale efficienza di frenata, al peso ridotto e alla durata superiore in condizioni operative ripetute ad alte temperature. Le compagnie aeree danno sempre più priorità ai materiali leggeri che migliorano l'efficienza del carburante e riducono i costi di manutenzione, mentre le case automobilistiche continuano a sviluppare tecnologie di frenata avanzate per veicoli ad alte prestazioni. La crescita delle consegne di aerei commerciali, l'aumento del traffico aereo passeggeri globale e gli investimenti negli aerei militari di nuova generazione dovrebbero sostenere la domanda di materiali d'attrito avanzati. Allo stesso tempo, i produttori stanno investendo in lavorazioni meccaniche di precisione, produzione automatizzata e sistemi di controllo qualità per migliorare la uniformità del prodotto e supportare volumi di produzione più elevati per applicazioni aerospaziali e automobilistiche specializzate.
Crescente domanda industriale di materiali ingegneristici per alte temperature
I settori industriali, tra cui la produzione di semiconduttori, la metallurgia, i forni a vuoto, le apparecchiature per la crescita dei cristalli e i processi termici avanzati, richiedono sempre più materiali in grado di mantenere le prestazioni meccaniche anche in caso di esposizione prolungata ad alte temperature. I compositi carbonio-carbonio offrono bassa dilatazione termica, elevata conduttività termica ed eccellente resistenza agli shock termici, caratteristiche che li rendono adatti ad ambienti industriali esigenti. L'espansione degli impianti di fabbricazione di semiconduttori, degli stabilimenti di produzione avanzata e delle iniziative di modernizzazione industriale in Asia Pacifico, Nord America ed Europa sta creando ulteriori opportunità commerciali al di là delle applicazioni aerospaziali. I produttori in grado di offrire proprietà dei materiali personalizzate, maggiore resistenza all'ossidazione e qualità del prodotto costante rafforzeranno la propria posizione competitiva, in quanto i clienti industriali ricercano soluzioni ingegneristiche affidabili e durature per le alte temperature.
Tendenze future del mercato dei compositi carbonio-carbonio
Sviluppo di tecnologie composite avanzate resistenti all'ossidazione
Le tendenze future del mercato dei compositi carbonio-carbonio si concentreranno sempre più sul miglioramento della resistenza all'ossidazione attraverso rivestimenti ceramici avanzati, sistemi a matrice ibrida e tecnologie di densificazione potenziate. I produttori stanno investendo in programmi di ricerca che estendano la durata dei componenti, mantenendo al contempo una stabilità termica superiore in ambienti operativi aggressivi. Si prevede che queste innovazioni consentiranno una maggiore diffusione in sistemi di lancio riutilizzabili, velivoli ipersonici, apparecchiature per processi industriali e piattaforme di difesa avanzate. Con l'aumentare delle esigenze ingegneristiche, si prevede che gli sviluppatori di materiali daranno priorità ai compositi multifunzionali, combinando leggerezza, protezione termica e maggiore durabilità strutturale, a supporto delle emergenti applicazioni aerospaziali e industriali.
Localizzazione degli ecosistemi di produzione di fibra di carbonio e materiali compositi
I governi e le aziende manifatturiere stanno supportando sempre più la produzione regionale di fibra di carbonio, la produzione di precursori e la lavorazione avanzata dei compositi per rafforzare la resilienza della catena di approvvigionamento. Gli investimenti strategici in impianti di produzione locali riducono la dipendenza dai materiali importati, supportando al contempo i programmi nazionali di sviluppo aerospaziale, della difesa e industriale. Le tecnologie di produzione digitale, i sistemi di ispezione automatizzati e il controllo avanzato dei processi dovrebbero migliorare la coerenza produttiva e la scalabilità della produzione. È probabile che questi sviluppi incoraggino una più stretta collaborazione tra fornitori di materie prime, organizzazioni di ricerca, produttori di apparecchiature originali (OEM) del settore aerospaziale e agenzie governative per accelerare la commercializzazione delle tecnologie di prossima generazione per i compositi carbonio-carbonio.
Opportunità di mercato per i compositi carbonio-carbonio
Espansione delle missioni spaziali commerciali e dei programmi per veicoli di lancio riutilizzabili
I crescenti investimenti nell'esplorazione spaziale commerciale, nei sistemi di lancio riutilizzabili, nelle missioni lunari e nel trasporto ipersonico stanno creando significative opportunità per i produttori di materiali avanzati in carbonio-carbonio. Le agenzie spaziali e le aziende aerospaziali private richiedono strutture leggere in grado di resistere a ripetuti cicli termici e a un riscaldamento aerodinamico estremo durante le operazioni di lancio e rientro. Le previsioni di mercato sui compositi in carbonio-carbonio indicano che il crescente numero di satelliti, i programmi di esplorazione dello spazio profondo e le tecnologie di propulsione di nuova generazione continueranno a guidare la domanda di materiali di protezione termica ingegnerizzati. Le aziende che investono in rivestimenti resistenti all'ossidazione, infiltrazione automatizzata di vapore chimico e tecnologie di produzione di precisione dovrebbero rafforzare la propria posizione competitiva, assicurandosi al contempo accordi di fornitura a lungo termine con OEM aerospaziali, appaltatori della difesa e organizzazioni spaziali commerciali in tutto il mondo.
Espansione regionale della produzione di materiali compositi a integrazione verticale
La localizzazione della produzione di precursori per fibre di carbonio, della lavorazione di materiali compositi e delle capacità di lavorazione meccanica avanzata rappresenta un'importante opportunità di crescita per i produttori che desiderano migliorare la resilienza della catena di approvvigionamento. I governi di Nord America, Europa e Asia-Pacifico stanno incoraggiando la produzione nazionale di materiali ingegneristici strategici attraverso politiche industriali, finanziamenti per la ricerca e incentivi per la produzione avanzata. Le aziende che implementano operazioni verticalmente integrate possono migliorare l'efficienza produttiva, ridurre i tempi di consegna, rafforzare il controllo qualità e servire meglio i clienti nei settori aerospaziale, della difesa, dei semiconduttori e industriale. Si prevede che le partnership strategiche con istituti di ricerca e produttori di apparecchiature originali accelereranno la qualificazione dei prodotti, faciliteranno il trasferimento tecnologico ed espanderanno le opportunità di commercializzazione nelle emergenti applicazioni ingegneristiche ad alta temperatura.
Sviluppi recenti
- Giugno 2026: Beijing CFCCARBON Co., Ltd. ha rafforzato la sua posizione globale come fornitore di prodotti compositi carbonio-carbonio, ampliando le capacità produttive e migliorando l'affidabilità della produzione per applicazioni aerospaziali, dei semiconduttori, fotovoltaiche e industriali ad alta temperatura. L'azienda ha posto l'accento sulla qualità stabile, sulla produzione di precisione e sul crescente coinvolgimento dei clienti internazionali, a testimonianza della crescente domanda globale di materiali compositi carbonio-carbonio avanzati.
- Giugno 2026: la Cina ha inaugurato tre linee di produzione di fibra di carbonio di livello mondiale , segnando una significativa espansione della produzione nazionale di fibra di carbonio ad alte prestazioni. Si prevede che i nuovi impianti rafforzeranno la fornitura di materiali precursori avanzati per applicazioni aerospaziali, di difesa, di energia eolica e di compositi carbonio-carbonio, migliorando al contempo l'autosufficienza della Cina in materiali strategici avanzati.
- Marzo 2026: Syensqo SA ha annunciato che avrebbe presentato le sue più recenti tecnologie composite ad alte prestazioni e sostenibili al JEC World 2026 , mettendo in evidenza i preimpregnati aerospaziali a rapida polimerizzazione, la modellazione avanzata dei materiali, le soluzioni di produzione ad alta velocità, i sistemi di resine sostenibili e le capacità ampliate di riciclo dei compositi. L'azienda ha inoltre presentato innovazioni a supporto del settore aerospaziale commerciale, della difesa, degli aerei a idrogeno, delle piattaforme eVTOL, della Formula Uno e delle applicazioni automobilistiche leggere, a testimonianza della crescente attenzione del settore verso le prestazioni, l'efficienza produttiva e la circolarità.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -