
Mercado de materiales compuestos carbono-carbono: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de compuestos de carbono-carbono (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (3D, 2.5D, 2D); materia prima (poliacrilonitrilo, rayón, brea de petróleo); usuario final (automotriz, turbinas eólicas, deportes y ocio, sector naval, aeroespacial y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015073
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 30, 2026


Tamaño del mercado en 2025
2.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.170 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,17 %
Índice de crecimiento
Mercado potencial
29.860 millones de dólares estadounidenses
(2026-2034)
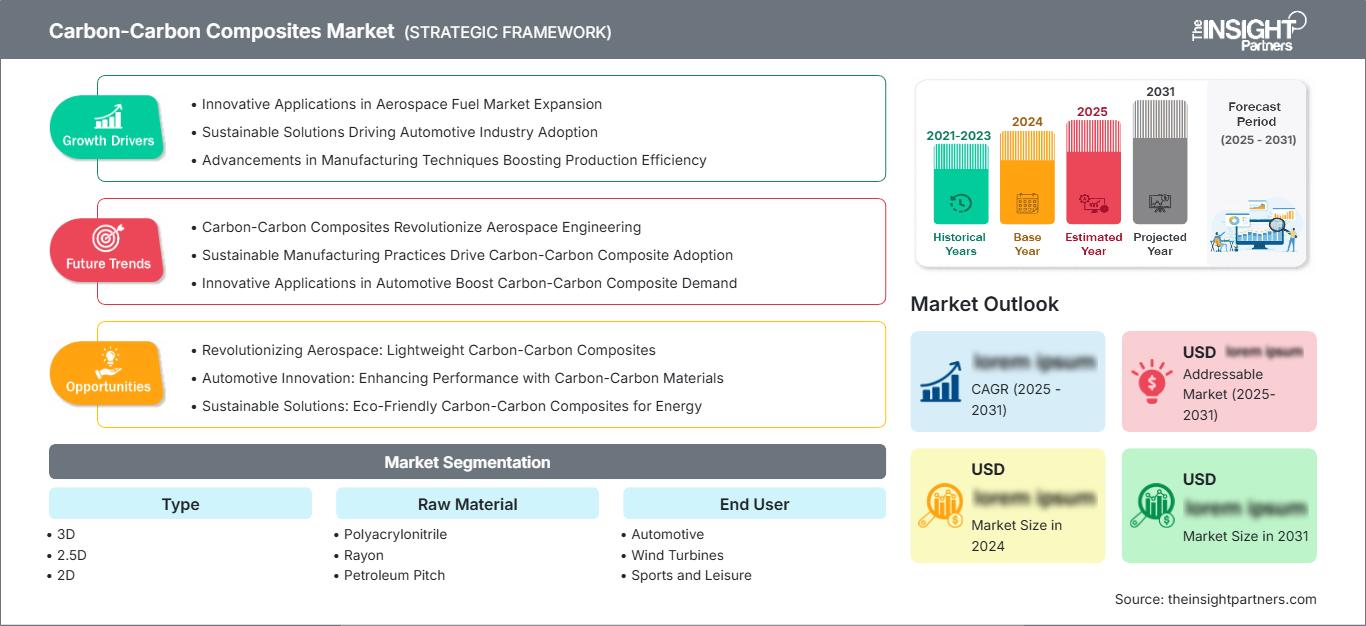
El mercado de compuestos de carbono-carbono se centra en materiales de ingeniería que se utilizan en aplicaciones que requieren una excelente resistencia al calor, estabilidad y resistencia mecánica en condiciones de funcionamiento extremas. Se prevé que este mercado crezca de 2430 millones de dólares en 2025 a 4170 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,17 % durante el periodo 2026-2034. El creciente uso en los sectores aeroespacial y de defensa, frenos aeroespaciales, hornos industriales y movilidad avanzada impulsa la demanda a largo plazo de materiales ligeros que ofrecen un rendimiento eficiente a temperaturas extremadamente altas, en comparación con los metales y aleaciones convencionales.
La inversión en el crecimiento de la fabricación aeroespacial, la defensa y la investigación de materiales avanzados sigue impulsando la competitividad de la región en el mercado. El tamaño del mercado de compuestos de carbono-carbono en la región se ve favorecido por el creciente número de programas de producción aeroespacial comercial, programas de investigación de tecnología hipersónica y programas de transporte espacial de nueva generación. Se prevé que el mercado en la región registre una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,5 % durante el período 2026-2034, impulsada por el aumento de las inversiones en materiales de alta temperatura, sistemas de frenado de carbono y componentes aeroespaciales.
Evaluación y perspectivas del mercado de compuestos de carbono-carbono
- América del Norte: Se prevé que la región represente entre el 28 % y el 32 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % durante el período 2026-2034 . La demanda se ve impulsada por la producción aeroespacial, la adquisición de material de defensa, la fabricación de aeronaves comerciales y las aplicaciones de materiales de fricción avanzados.
- EE. UU.: Se estima que el país representará entre el 22 % y el 26 % del mercado norteamericano en 2025, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,7 % durante el período 2026-2034 , impulsada por la fabricación de aeronaves, la exploración espacial y las iniciativas de modernización de la defensa.
- Europa: Se prevé que Europa acapare entre el 24 % y el 28 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,3 % durante el periodo 2026-2034 . Alemania, Francia, el Reino Unido, Italia y España siguen siendo importantes contribuyentes gracias a la fabricación aeroespacial y a la industria automotriz de alto rendimiento.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 30 % y el 34 % del mercado en 2025, con un crecimiento anual compuesto del 6,8 % al 7,8 % durante el período 2026-2034 . China, Japón, Corea del Sur e India continúan expandiendo su producción nacional de fibra de carbono y sus capacidades de fabricación aeroespacial.
- El segmento más grande, el aeroespacial y de defensa, proyecta una cuota de mercado del 32-36% en 2025 y un crecimiento anual compuesto del 6,0-7,0% durante el período 2026-2034 , impulsado por sistemas de protección térmica, frenos de aeronaves y aplicaciones de propulsión.
- Segmento de alto crecimiento: Se prevé que las turbinas eólicas representen entre el 10 % y el 14 % de la cuota de mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 8,0 % durante el período 2026-2034 , impulsadas por el creciente uso de materiales ligeros avanzados en la infraestructura de energías renovables.
- Empresas clave analizadas en detalle: DeLong & Associates, Inc., Hexcel Corporation, Jiangsu Hengshen Co., Ltd., Rock West Composites, Inc., SGL Carbon SE, Toho Tenax Co., Ltd., Toray Industries, Inc., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd. y Tokai Carbon Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El avance en la tecnología de fabricación en los últimos tiempos ha hecho que el mercado de compuestos de carbono-carbono no solo sea más duradero, sino también versátil y aplicable a diversas industrias de alto valor, además de la aeroespacial. Las mejoras logradas se deben a los avances en la calidad de los precursores, la infiltración química en fase vapor, la densificación de la resina y los recubrimientos resistentes a la oxidación. Se está invirtiendo continuamente en automatización y procesos de fabricación escalables para aumentar la eficiencia y reducir el tiempo de producción, así como para satisfacer las demandas de los mercados aeroespacial, de defensa, de semiconductores y de procesamiento industrial. Los fabricantes aeroespaciales se centran no solo en el peso y la ligereza, sino también en la eficiencia.
De cara al futuro, el crecimiento del mercado estará impulsado por inversiones en la fabricación aeroespacial nacional, naves espaciales comerciales, sistemas de defensa avanzados e infraestructura de energías renovables. Mientras que la región de Asia-Pacífico invierte en el desarrollo de su propia cadena de suministro de fibras de carbono, Norteamérica y Europa invierten en compuestos de ingeniería avanzada para la industria aeroespacial, cohetes y maquinaria industrial. Los esfuerzos de investigación respaldados por organizaciones gubernamentales, junto con estrategias locales de fabricación y adquisición, desempeñarán un papel fundamental en la comercialización de compuestos de carbono avanzados.
Alcance del informe de mercado de compuestos de carbono-carbono
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.170 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,17% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compuestos de carbono-carbono
El crecimiento del mercado de compuestos de carbono-carbono se verá impulsado por la creciente demanda de materiales ligeros capaces de soportar entornos térmicos y mecánicos extremadamente adversos. En la cadena de valor, se comienza con el uso de materiales precursores como el poliacrilonitrilo, el rayón y el alquitrán de petróleo, seguido de la fabricación de fibra de carbono, la densificación, el mecanizado, el recubrimiento y el ensamblaje de componentes. Estos materiales se han convertido en materias primas importantes en la industria aeroespacial y de defensa debido a su excelente resistencia al choque térmico y sus características de dilatación térmica. La colocación automatizada de fibras, la infiltración química en fase vapor y los recubrimientos resistentes a la oxidación siguen ayudando a las empresas a mejorar su eficiencia de producción.
La creciente necesidad de instalaciones para la fabricación de semiconductores, nuevos hornos industriales y estructuras de energía renovable, junto con las aplicaciones aeroespaciales, impulsa la demanda de compuestos de carbono-carbono. Existe una necesidad cada vez mayor de componentes fabricados con carbono-carbono debido a la degradación térmica que experimentan los materiales metálicos durante los procesos a altas temperaturas. El mercado cuenta con un número limitado de proveedores, ya que la fabricación de carbono-carbono requiere conocimientos avanzados de procesos, una gran inversión de capital y rigurosos programas de garantía de calidad. Con el aumento de las inversiones gubernamentales en la capacidad de fabricación nacional para los sectores aeroespacial y de defensa, los proveedores han fortalecido sus capacidades de producción local.
El informe del mercado de compuestos de carbono-carbono muestra que la competencia se basa principalmente en la tecnología, la integración vertical, los procesos y las relaciones duraderas con los clientes. Empresas como Toray Industries, Inc., Hexcel Corporation, SGL Carbon SE, Toho Tenax Co., Ltd., Jiangsu Hengshen Co., Ltd., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd., Tokai Carbon Co., Ltd., Rock West Composites, Inc. y DeLong & Associates, Inc. continúan desarrollando sus fibras de carbono avanzadas, métodos de procesamiento precisos y soluciones de ingeniería para necesidades específicas. Se está desarrollando la colaboración con fabricantes de equipos originales (OEM) del sector aeroespacial y entidades de defensa para la comercialización de sistemas innovadores de protección térmica y estructuras ligeras.
Las principales inversiones estratégicas incluyen el aumento de la capacidad de producción de precursores, el desarrollo de tecnologías de resistencia a la oxidación y la aplicación de sistemas de fabricación digital para una mayor consistencia en los procesos. También se están desarrollando enfoques de producción regionales para fortalecer las cadenas de suministro locales y reducir la dependencia de materiales de alta tecnología importados. Estos avances buscan incrementar la escalabilidad de la fabricación, en consonancia con la creciente demanda de compuestos de carbono-carbono en la aviación comercial, cohetes reutilizables, modernizaciones de defensa y aplicaciones industriales de alta temperatura.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de compuestos de carbono-carbono: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de compuestos de carbono-carbono
América del Norte ostenta una cuota de mercado del 28-32% en el sector de compuestos de carbono-carbono en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5-6,5% entre 2026 y 2034. La región mantiene su posición en el mercado gracias a su consolidada industria aeroespacial, sus sofisticados proyectos de defensa y sus amplias capacidades de investigación en materiales compuestos de alto rendimiento. La continua producción de aviones comerciales, las misiones espaciales y la modernización militar generan una gran demanda de compuestos de carbono-carbono capaces de operar en condiciones de temperatura extremas.
La disponibilidad de empresas de fabricación de materiales compuestos, proveedores de fibra de carbono y empresas de ingeniería especializada impulsa el ecosistema regional. Las crecientes inversiones en tecnologías hipersónicas, vehículos de lanzamiento reutilizables y sistemas de propulsión avanzados han impulsado el uso de materiales compuestos de carbono-carbono en la región. Es probable que las innovaciones en automatización de procesos de fabricación, estructuras ligeras y sistemas de protección térmica continúen liderando el desarrollo de la región durante el período previsto.
Mercado estadounidense de compuestos de carbono-carbono
En 2025, Estados Unidos representó entre el 22 % y el 26 % del mercado norteamericano y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,7 % entre 2026 y 2034. Goza de una posición dominante en el mercado gracias a la presencia de fabricantes de equipos originales (OEM) del sector aeroespacial, empresas de defensa, fabricantes de fibra de carbono e institutos de investigación centrados en el desarrollo de materiales del futuro para aplicaciones de aviación y seguridad nacional.
Los sistemas de frenado aeroespacial, los escudos térmicos para naves espaciales, las piezas de misiles y los equipos industriales de alta temperatura siguen constituyendo aplicaciones clave. Es probable que los esfuerzos constantes en el desarrollo de aeronaves comerciales, vehículos espaciales reutilizables y plataformas de defensa avanzadas impulsen la demanda. Una buena coordinación entre fabricantes, universidades e institutos de investigación gubernamentales impulsa aún más los avances en las técnicas de fabricación y densificación de la fibra de carbono.
Mercado europeo de compuestos de carbono-carbono
Se estima que Europa representará entre el 24 % y el 28 % de la cuota de mercado en 2025, pero experimentará un crecimiento anual compuesto (CAGR) del 5,3 % al 6,3 % entre 2026 y 2034. Alemania lidera la región gracias a su experiencia en ingeniería en la industria automotriz, la fabricación aeroespacial y los materiales compuestos industriales. Los continuos esfuerzos en materiales ligeros y frenos eficientes contribuyen a impulsar el crecimiento del mercado.
El Reino Unido experimentará un crecimiento gracias a la investigación y el desarrollo aeroespacial, así como a la fabricación de aviones. Francia generará una demanda considerable debido a la aviación comercial, las aplicaciones militares y la tecnología espacial. Italia y España también desempeñan un papel importante en el automovilismo, la ingeniería industrial y la fabricación aeroespacial. La producción sostenible, la ingeniería ligera y la ingeniería de materiales compuestos de carbono siguen siendo prioritarias para los fabricantes de la región.
Mercado de compuestos de carbono-carbono en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 30 % y el 34 % del mercado global en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,8 % entre 2026 y 2034, lo que la convierte en el mercado regional de mayor crecimiento. China lidera la demanda regional gracias a su creciente capacidad de fabricación de fibra de carbono, el apoyo gubernamental a los programas aeroespaciales nacionales y el aumento de las inversiones en defensa y aplicaciones industriales de alta temperatura. El país continúa fortaleciendo su ecosistema de materiales avanzados mediante la producción nacional de precursores de fibra de carbono y componentes compuestos.
Japón, Corea del Sur, India y Australia también están incrementando sus inversiones en ingeniería aeroespacial, equipos para la fabricación de semiconductores, infraestructura de energías renovables y tecnologías avanzadas de procesamiento industrial. Se prevé que las iniciativas gubernamentales de apoyo a los materiales de alto rendimiento, junto con la expansión de la fabricación de aeronaves y los programas de modernización de la defensa, refuercen la competitividad regional durante todo el período de previsión.
Mercado de compuestos de carbono-carbono de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,4 % durante el periodo 2026-2034. Arabia Saudita lidera el mercado regional gracias a las inversiones en la fabricación aeroespacial, la diversificación industrial y el desarrollo de capacidades de defensa, en el marco de iniciativas de transformación económica a largo plazo. La creciente adopción de materiales de ingeniería avanzados impulsa la demanda en las aplicaciones aeroespaciales e industriales.
Mientras que los Emiratos Árabes Unidos siguen invirtiendo en infraestructura para la aviación, el mantenimiento, reparación y revisión (MRO) y la fabricación avanzada, Sudáfrica satisface la demanda mediante industrias de procesamiento, minería y aplicaciones de ingeniería especializada. Es probable que las inversiones en infraestructura energética, junto con las colaboraciones de investigación en el resto de Oriente Medio y África, incrementen progresivamente el uso de materiales compuestos de carbono-carbono en entornos de alta temperatura.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos del mercado de compuestos de carbono-carbono crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,8 % durante el período 2026-2034 . Los requisitos de rendimiento, como la conductividad térmica, la resistencia a la oxidación, la resistencia mecánica y la complejidad de la fabricación, determinan la selección de las arquitecturas de compuestos de carbono-carbono. El alcance del mercado de compuestos de carbono-carbono continúa ampliándose a medida que los fabricantes optimizan los diseños estructurales para aplicaciones aeroespaciales, de defensa y de procesamiento industrial que requieren una fiabilidad excepcional en condiciones operativas extremas.
- 3D: Los compuestos tridimensionales de carbono-carbono proporcionan una resistencia interlaminar superior y una mayor resistencia a la delaminación, lo que los hace muy adecuados para toberas de cohetes, sistemas de protección térmica y estructuras aeroespaciales avanzadas expuestas a fuertes gradientes térmicos.
- 2.5D: Las arquitecturas bidimensionales y media equilibran la eficiencia de fabricación con el rendimiento mecánico y se utilizan ampliamente en sistemas de frenado de aeronaves, componentes de hornos industriales y aplicaciones de ingeniería de alta temperatura.
- 2D: Las estructuras compuestas bidimensionales siguen siendo importantes comercialmente porque ofrecen una fabricación rentable a la vez que proporcionan una excelente resistencia en el plano para equipos industriales, componentes de alto rendimiento para automóviles y aplicaciones térmicas especializadas.
Materia prima
Se prevé que el segmento de materias primas del mercado de compuestos de carbono-carbono registre una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,6 % durante el período 2026-2034 . La selección de los materiales precursores influye directamente en el rendimiento del carbono, el comportamiento térmico, la densidad, las propiedades mecánicas y la rentabilidad de la producción. Los fabricantes siguen invirtiendo en tecnologías avanzadas de precursores para mejorar la eficiencia del proceso y, al mismo tiempo, cumplir con las exigentes especificaciones de rendimiento de los sectores aeroespacial e industrial.
- Poliacrilonitrilo: Los precursores basados en PAN dominan las aplicaciones aeroespaciales y de defensa de alta gama porque proporcionan una excelente resistencia a la tracción, consistencia estructural y un rendimiento superior después de la carbonización.
- Rayón: Los materiales derivados del rayón siguen siendo importantes para aplicaciones especializadas de protección térmica donde son esenciales excelentes características de ablación, estabilidad dimensional y microestructura controlada.
- Alquitrán de petróleo: El alquitrán de petróleo ofrece un alto rendimiento de carbono, una excelente conductividad térmica y características favorables de relación costo-rendimiento, lo que lo hace adecuado para equipos de procesamiento industrial y aplicaciones de frenado a altas temperaturas.
Usuario final
Se prevé que el segmento de usuarios finales del mercado de compuestos de carbono-carbono crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,0 % durante el período 2026-2034 . Los sectores aeroespacial y de defensa siguen dominando la demanda comercial, ya que las aplicaciones estructurales de alta temperatura requieren materiales ligeros capaces de mantener la integridad mecánica en condiciones operativas extremas. Se espera que los sectores de energías renovables, automoción e industria generen oportunidades de crecimiento adicionales durante el período previsto.
- Automoción: Los sistemas de frenado de alto rendimiento, los deportes de motor y los vehículos de alta gama utilizan materiales de carbono-carbono para mejorar la estabilidad térmica, reducir el peso y mantener la eficiencia de frenado en condiciones de funcionamiento exigentes.
- Aerogeneradores: El creciente despliegue de energías renovables está impulsando la evaluación de materiales avanzados a base de carbono capaces de mejorar la durabilidad y la fiabilidad estructural de los componentes especializados de los aerogeneradores.
- Deportes y ocio: Los fabricantes de equipamiento deportivo de alta gama adoptan cada vez más materiales de carbono avanzados para mejorar la relación resistencia-peso, la durabilidad del producto y el rendimiento general en aplicaciones especializadas.
- Sector marítimo: Las aplicaciones de la ingeniería marítima están explorando materiales de carbono-carbono para la propulsión, el aislamiento térmico y los sistemas estructurales especializados que operan en entornos exigentes.
- Sector aeroespacial y de defensa: Este segmento sigue siendo el mayor consumidor debido a su amplia utilización en discos de freno de aeronaves, sistemas de protección térmica para naves espaciales, componentes de misiles, sistemas de propulsión de cohetes y tecnologías para vehículos hipersónicos.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Medio |
Frenos de carbono |
Maduro |
|
Aerogeneradores |
Medio |
Durabilidad de la hoja |
Escalada |
|
Deportes y ocio |
Bajo |
Equipo de alto rendimiento |
Escalada |
|
Marina |
Bajo |
Blindaje térmico |
Emergente |
|
Aeroespacial y Defensa |
Alto |
Hipersónicos |
Maduro |
Factores impulsores del crecimiento del mercado de compuestos de carbono-carbono y análisis de su impacto
Aumento de las inversiones en programas aeroespaciales, de exploración espacial e hipersónicos.
La creciente comercialización de la exploración espacial y la modernización de las plataformas de defensa están incrementando significativamente la demanda de materiales compuestos de alta temperatura. Los compuestos de carbono-carbono se utilizan ampliamente en sistemas de protección térmica para naves espaciales, toberas de cohetes, ojivas de misiles, discos de freno de aeronaves y componentes de vehículos hipersónicos, ya que mantienen su integridad estructural a temperaturas superiores a 2000 °C, a la vez que ofrecen una excelente resistencia al choque térmico. Las agencias gubernamentales y los fabricantes de equipos originales (OEM) aeroespaciales están aumentando sus inversiones en vehículos de lanzamiento reutilizables, aeronaves militares de última generación y tecnologías de propulsión avanzadas, lo que genera oportunidades de adquisición sostenidas para los fabricantes de compuestos. El aumento de los lanzamientos de satélites comerciales y las iniciativas de exploración del espacio profundo también están fortaleciendo la demanda de materiales a largo plazo. A medida que las tecnologías de producción se vuelven más eficientes y los recubrimientos resistentes a la oxidación continúan mejorando la durabilidad de los productos, se espera que los fabricantes se beneficien de la expansión de los programas de calificación aeroespacial y los contratos de defensa a largo plazo.
Expansión de los sistemas de frenado de alto rendimiento en los sectores de la aviación y la automoción.
Los sistemas de frenos de carbono-carbono siguen ganando aceptación en la aviación comercial, la aviación militar, el automovilismo y las plataformas automotrices de alta gama, gracias a su excepcional eficiencia de frenado, menor peso y durabilidad superior en condiciones de funcionamiento repetidas a altas temperaturas. Las aerolíneas priorizan cada vez más los materiales ligeros que mejoran la eficiencia del combustible y reducen los costos de mantenimiento, mientras que los fabricantes de automóviles continúan desarrollando tecnologías de frenado avanzadas para vehículos de alto rendimiento. Se espera que el crecimiento en las entregas de aeronaves comerciales, el aumento del tráfico aéreo mundial de pasajeros y las inversiones en aeronaves militares de última generación mantengan la demanda de materiales de fricción avanzados. Los fabricantes están invirtiendo simultáneamente en mecanizado de precisión, producción automatizada y sistemas de control de calidad para mejorar la consistencia del producto y respaldar mayores volúmenes de producción para aplicaciones aeroespaciales y automotrices especializadas.
Creciente demanda industrial de materiales de ingeniería para altas temperaturas
Los sectores industriales, incluyendo la fabricación de semiconductores, la metalurgia, los hornos de vacío, los equipos de crecimiento de cristales y el procesamiento térmico avanzado, requieren cada vez más materiales capaces de mantener su rendimiento mecánico bajo una exposición prolongada a altas temperaturas. Los compuestos de carbono-carbono ofrecen baja expansión térmica, alta conductividad térmica y excelente resistencia al choque térmico, lo que los hace idóneos para entornos industriales exigentes. La expansión de las instalaciones de fabricación de semiconductores, las plantas de fabricación avanzada y las iniciativas de modernización industrial en Asia Pacífico, Norteamérica y Europa están generando oportunidades comerciales adicionales más allá de las aplicaciones aeroespaciales. Se espera que los fabricantes capaces de ofrecer propiedades de materiales personalizadas, mayor resistencia a la oxidación y una calidad de producto constante fortalezcan su posición competitiva, ya que los clientes industriales buscan soluciones de ingeniería fiables y duraderas para altas temperaturas.
Tendencias futuras del mercado de compuestos de carbono-carbono
Desarrollo de tecnologías de materiales compuestos avanzados resistentes a la oxidación.
Las tendencias futuras del mercado de compuestos de carbono-carbono se centrarán cada vez más en mejorar la resistencia a la oxidación mediante recubrimientos cerámicos avanzados, sistemas de matriz híbrida y tecnologías de densificación mejoradas. Los fabricantes están invirtiendo en programas de investigación que prolongan la vida útil de los componentes, manteniendo al mismo tiempo una estabilidad térmica superior en entornos operativos agresivos. Se espera que estas innovaciones permitan una mayor adopción en sistemas de lanzamiento reutilizables, aeronaves hipersónicas, equipos de procesamiento industrial y plataformas de defensa avanzadas. A medida que los requisitos de ingeniería se vuelven más exigentes, se espera que los desarrolladores de materiales prioricen los compuestos multifuncionales que combinan una construcción ligera, protección térmica y una mayor durabilidad estructural para dar soporte a las nuevas aplicaciones aeroespaciales e industriales.
Localización de los ecosistemas de fabricación de fibra de carbono y materiales compuestos
Los gobiernos y los fabricantes industriales están impulsando cada vez más la producción regional de fibra de carbono, la fabricación de precursores y el procesamiento avanzado de compuestos para fortalecer la resiliencia de la cadena de suministro. Las inversiones estratégicas en instalaciones de fabricación locales reducen la dependencia de materiales importados, al tiempo que respaldan los programas nacionales de desarrollo aeroespacial, de defensa e industrial. Se espera que las tecnologías de fabricación digital, los sistemas de inspección automatizados y el control avanzado de procesos mejoren la uniformidad de la fabricación y la escalabilidad de la producción. Es probable que estos avances fomenten una colaboración más estrecha entre los proveedores de materias primas, las organizaciones de investigación, los fabricantes de equipos originales aeroespaciales y las agencias gubernamentales para acelerar la comercialización de las tecnologías de compuestos de carbono-carbono de próxima generación.
Oportunidades de mercado en compuestos de carbono-carbono
Expansión de las misiones espaciales comerciales y los programas de vehículos de lanzamiento reutilizables.
Las crecientes inversiones en exploración espacial comercial, sistemas de lanzamiento reutilizables, misiones lunares y transporte hipersónico están generando importantes oportunidades para los fabricantes de materiales avanzados de carbono-carbono. Las agencias espaciales y las empresas aeroespaciales privadas requieren estructuras ligeras capaces de soportar ciclos térmicos repetidos y un calentamiento aerodinámico extremo durante las operaciones de lanzamiento y reentrada. Las previsiones del mercado de compuestos de carbono-carbono indican que el aumento de los despliegues de satélites, los programas de exploración del espacio profundo y las tecnologías de propulsión de próxima generación seguirán impulsando la demanda de materiales de protección térmica de ingeniería. Se espera que las empresas que invierten en recubrimientos resistentes a la oxidación, infiltración química automatizada de vapor y tecnologías de fabricación de precisión fortalezcan su posición competitiva y aseguren acuerdos de suministro a largo plazo con fabricantes de equipos originales aeroespaciales, contratistas de defensa y organizaciones espaciales comerciales en todo el mundo.
Expansión regional de la fabricación de materiales compuestos con integración vertical
La localización de la producción de precursores de fibra de carbono, el procesamiento de materiales compuestos y las capacidades de mecanizado avanzado representan una importante oportunidad de crecimiento para los fabricantes que buscan mejorar la resiliencia de su cadena de suministro. Los gobiernos de Norteamérica, Europa y Asia-Pacífico están impulsando la producción nacional de materiales de ingeniería estratégicos mediante políticas industriales, financiación de la investigación e incentivos para la fabricación avanzada. Las empresas que establecen operaciones integradas verticalmente pueden mejorar la eficiencia de la producción, reducir los plazos de entrega, fortalecer el control de calidad y ofrecer un mejor servicio a los clientes de los sectores aeroespacial, de defensa, de semiconductores e industrial. Se espera que las alianzas estratégicas con instituciones de investigación y fabricantes de equipos originales aceleren la cualificación de productos, faciliten la transferencia de tecnología y amplíen las oportunidades de comercialización en aplicaciones emergentes de ingeniería de alta temperatura.
Novedades recientes
- Junio de 2026: Beijing CFCCARBON Co., Ltd. consolidó su posición global como proveedor de productos compuestos de carbono-carbono mediante la expansión de su capacidad de producción y la mejora de la fiabilidad de fabricación para aplicaciones aeroespaciales, de semiconductores, fotovoltaicas e industriales de alta temperatura. La empresa hizo hincapié en la calidad estable, la fabricación de precisión y la creciente colaboración con clientes internacionales, lo que refleja la creciente demanda mundial de materiales compuestos de carbono-carbono avanzados.
- Junio de 2026: China puso en marcha tres líneas de producción de fibra de carbono de última generación , lo que supone una importante expansión de la fabricación nacional de fibra de carbono de alto rendimiento. Se espera que las nuevas instalaciones fortalezcan el suministro de materiales precursores avanzados para aplicaciones aeroespaciales, de defensa, de energía eólica y de compuestos de carbono-carbono, al tiempo que mejoran la autosuficiencia de China en materiales avanzados estratégicos.
- Marzo de 2026: Syensqo SA anunció que presentaría sus últimas tecnologías de materiales compuestos sostenibles y de alto rendimiento en JEC World 2026 , destacando preimpregnados aeroespaciales de curado rápido, modelado avanzado de materiales, soluciones de fabricación de alta velocidad, sistemas de resinas sostenibles y capacidades ampliadas de reciclaje de materiales compuestos. La compañía también presentó innovaciones para aplicaciones aeroespaciales comerciales, de defensa, aeronaves de hidrógeno, plataformas eVTOL, Fórmula 1 y automoción ligera, lo que refleja el creciente énfasis de la industria en el rendimiento, la eficiencia de fabricación y la circularidad.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -