
Marché des composites carbone-carbone : taille, part de marché et prévisions 2034
Taille et prévisions du marché des composites carbone-carbone (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (3D, 2,5D, 2D) ; matière première (polyacrylonitrile, rayonne, brai de pétrole) ; utilisateur final (automobile, éoliennes, sports et loisirs, marine, aérospatiale et défense, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015073
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 30, 2026


Taille du marché en 2025
2,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,17 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,17 %
taux de croissance
Marché adressable
29,86 milliards de dollars américains
(2026-2034)
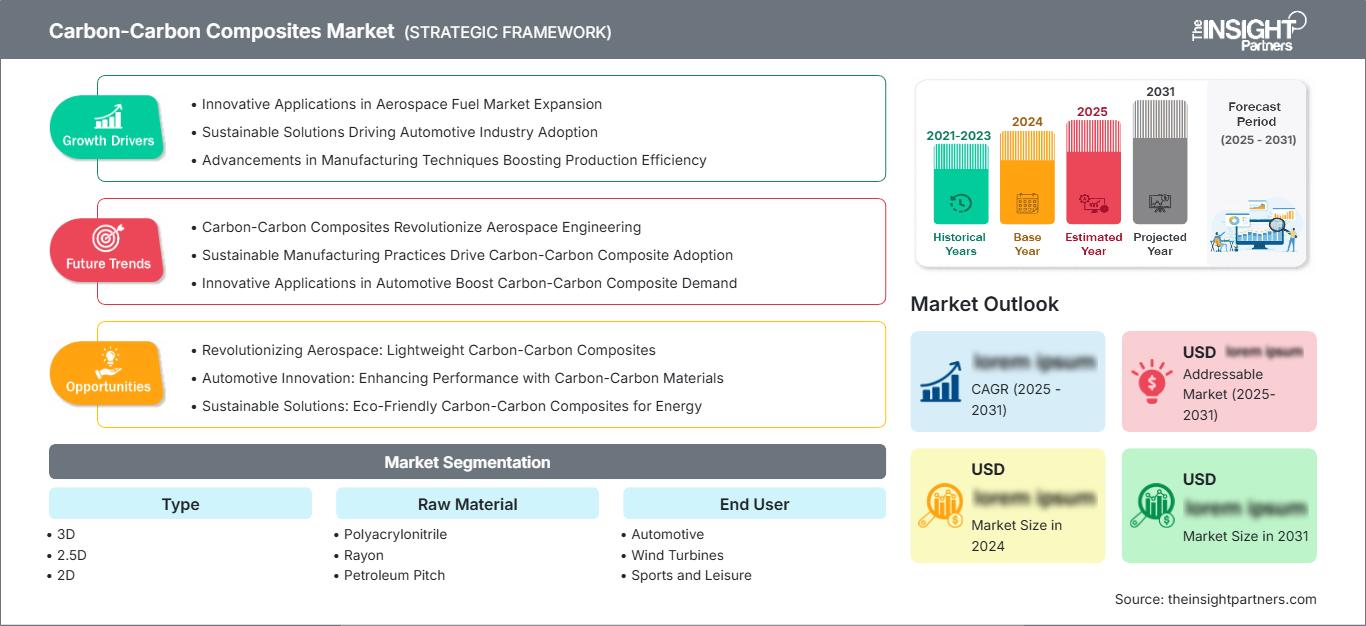
Le marché des composites carbone-carbone concerne des matériaux techniques utilisés dans des applications exigeant une résistance thermique, une stabilité et une robustesse mécanique exceptionnelles dans des conditions d'utilisation extrêmes. Ce marché devrait passer de 2,43 milliards de dollars US en 2025 à 4,17 milliards de dollars US en 2034, soit un taux de croissance annuel composé (TCAC) de 6,17 % sur la période 2026-2034. L'utilisation croissante de ces matériaux dans les secteurs de l'aérospatiale et de la défense, des freins aéronautiques, des fours industriels et des mobilités avancées stimule la demande à long terme de matériaux légers performants à des températures extrêmement élevées, contrairement aux métaux et alliages conventionnels.
Les investissements dans la croissance de la fabrication aérospatiale, de la défense et de la recherche sur les matériaux avancés continuent de renforcer la compétitivité de la région sur le marché. La taille du marché des composites carbone-carbone dans la région est stimulée par le nombre croissant de programmes de production aérospatiale commerciale, de programmes de recherche sur les technologies hypersoniques et de programmes de transport spatial de nouvelle génération. Le marché régional devrait enregistrer un TCAC de 5,5 % à 6,5 % entre 2026 et 2034, porté par l'augmentation des investissements dans les matériaux haute température, les systèmes de freinage en carbone et les composants aérospatiaux.
Analyse et perspectives du marché des composites carbone-carbone
- Amérique du Nord : La région devrait représenter de 28 à 32 % du marché en 2025 et connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034. La demande est soutenue par la production aérospatiale, les acquisitions de défense, la fabrication d'avions commerciaux et les applications de matériaux de friction avancés.
- États-Unis : Le pays devrait représenter entre 22 et 26 % du marché nord-américain en 2025, tout en enregistrant un TCAC de 5,7 à 6,7 % entre 2026 et 2034 , grâce à la fabrication d'aéronefs, à l'exploration spatiale et aux initiatives de modernisation de la défense.
- Europe : L'Europe devrait représenter 24 à 28 % du marché en 2025 et enregistrer un TCAC de 5,3 à 6,3 % entre 2026 et 2034. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne conservent des contributeurs majeurs grâce à leurs industries aérospatiales et automobiles de haute performance.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter 30 à 34 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 6,8 à 7,8 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde continuent de développer leur production nationale de fibres de carbone et leurs capacités de fabrication aérospatiale.
- Le segment le plus important : l'aérospatiale et la défense devraient représenter 32 à 36 % de parts de marché en 2025 et croître à un TCAC de 6,0 à 7,0 % entre 2026 et 2034 , grâce aux systèmes de protection thermique, aux freins d'aéronefs et aux applications de propulsion.
- Segment à forte croissance : Les éoliennes devraient représenter 10 à 14 % de parts de marché en 2025, tout en connaissant une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034 , grâce au déploiement croissant de matériaux légers de pointe dans les infrastructures d'énergies renouvelables.
- Principales entreprises analysées en détail : DeLong & Associates, Inc., Hexcel Corporation, Jiangsu Hengshen Co., Ltd., Rock West Composites, Inc., SGL Carbon SE, Toho Tenax Co., Ltd., Toray Industries, Inc., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd., et Tokai Carbon Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès récents des technologies de fabrication ont rendu les composites carbone-carbone non seulement plus durables, mais aussi plus polyvalents et applicables à diverses autres industries à forte valeur ajoutée, au-delà du secteur aérospatial. Ces améliorations sont dues aux progrès réalisés dans la qualité des précurseurs, l'infiltration chimique en phase vapeur, la densification des résines et les revêtements résistants à l'oxydation. Des investissements continus sont menés dans l'automatisation et la mise à l'échelle des processus de fabrication afin d'accroître l'efficacité, de réduire les délais de production et de répondre aux exigences des marchés de l'aérospatiale, de la défense, des semi-conducteurs et de la transformation industrielle. Les fabricants du secteur aérospatial s'attachent désormais à optimiser non seulement le poids et la légèreté, mais aussi l'efficacité.
Pour les développements futurs, la croissance du marché sera portée par les investissements dans la production aérospatiale locale, les engins spatiaux commerciaux, les systèmes de défense avancés et les infrastructures d'énergies renouvelables. Tandis que la région Asie-Pacifique investit dans le développement de sa propre chaîne d'approvisionnement en fibres de carbone, l'Amérique du Nord et l'Europe investissent dans les composites techniques de pointe pour l'aérospatiale, les fusées et les machines industrielles. Les efforts de recherche soutenus par les organismes gouvernementaux, ainsi que les stratégies de production et d'approvisionnement localisées, joueront un rôle important dans la commercialisation des composites de carbone avancés.
Portée du rapport sur le marché des composites carbone-carbone
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,17 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,17% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des composites carbone-carbone
La croissance du marché des composites carbone-carbone sera stimulée par la demande croissante de matériaux légers capables de résister à des environnements thermiques et mécaniques extrêmement difficiles. La chaîne de valeur débute par l'utilisation de précurseurs tels que le polyacrylonitrile, la rayonne et le brai de pétrole, suivie de la fabrication de fibres de carbone, puis de la densification, de l'usinage, du revêtement et de l'assemblage des composants. Ces matériaux sont devenus des matières premières essentielles dans l'industrie aérospatiale et de défense grâce à leur excellente résistance aux chocs thermiques et à leurs propriétés de dilatation thermique. Le placement automatisé des fibres, l'infiltration de vapeurs chimiques et les revêtements anti-oxydation contribuent à améliorer l'efficacité de la production des entreprises.
La demande croissante de composites carbone-carbone est stimulée par les besoins croissants des usines de fabrication de semi-conducteurs, des nouveaux fours industriels et des infrastructures d'énergies renouvelables, ainsi que par les applications aérospatiales. Le besoin en composants en carbone-carbone s'accroît en raison de la dégradation thermique des matériaux métalliques lors des traitements à haute température. Le marché compte un nombre limité de fournisseurs, car la fabrication de composites carbone-carbone exige une expertise pointue des procédés, d'importants investissements et des programmes d'assurance qualité rigoureux. Face à l'augmentation des investissements publics dans les capacités de production aérospatiale et de défense nationales, les fournisseurs ont renforcé leurs capacités de production locales.
Le rapport sur le marché des composites carbone-carbone révèle que la concurrence repose principalement sur la technologie, l'intégration verticale, les procédés et des relations clients de longue date. Des entreprises telles que Toray Industries, Inc., Hexcel Corporation, SGL Carbon SE, Toho Tenax Co., Ltd., Jiangsu Hengshen Co., Ltd., Zhongfu Shenying Carbon Fiber Co., Ltd., Toyo Tanso Co., Ltd., Tokai Carbon Co., Ltd., Rock West Composites, Inc. et DeLong & Associates, Inc. poursuivent le développement de leurs fibres de carbone avancées, de leurs méthodes de traitement précises et de leurs solutions d'ingénierie pour répondre à des besoins spécifiques. Elles développent également des collaborations avec les équipementiers aérospatiaux et les organismes de défense en vue de la commercialisation de systèmes de protection thermique innovants et de structures légères.
Les principaux investissements stratégiques comprennent l'augmentation des capacités de production de précurseurs, le développement de technologies de résistance à l'oxydation et l'application de systèmes de fabrication numérique pour une meilleure homogénéité des processus. Des approches de production régionale sont également mises en place afin de renforcer les chaînes d'approvisionnement locales et de réduire la dépendance aux matériaux de haute technologie étrangers. Ces développements visent à accroître la capacité de production face à la demande croissante de composites carbone-carbone dans l'aviation commerciale, les fusées réutilisables, la modernisation des systèmes de défense et les applications industrielles à haute température.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des composites carbone-carbone : Perspectives stratégiques
Perspectives régionales
Marché des composites carbone-carbone en Amérique du Nord
L'Amérique du Nord détenait 28 à 32 % du marché des composites carbone-carbone en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,5 à 6,5 % entre 2026 et 2034. Cette position dominante s'explique par son industrie aérospatiale bien établie, ses projets de défense sophistiqués et ses importantes capacités de recherche sur les matériaux composites haute performance. La production continue d'avions commerciaux, les missions spatiales et la modernisation militaire engendrent une demande croissante de composites carbone-carbone capables de fonctionner dans des conditions de températures extrêmes.
La présence d'entreprises de fabrication de composites, de fournisseurs de fibres de carbone et de sociétés d'ingénierie spécialisées dynamise l'écosystème régional. L'augmentation des investissements dans les technologies hypersoniques, les lanceurs réutilisables et les systèmes de propulsion avancés favorise l'utilisation des composites carbone-carbone dans la région. Les innovations en matière d'automatisation des procédés de fabrication, de structures légères et de systèmes de protection thermique devraient continuer à positionner la région en tête au cours de la période prévue.
Marché américain des composites carbone-carbone
Les États-Unis représentaient 22 à 26 % du marché nord-américain en 2025 et devraient afficher un TCAC de 5,7 à 6,7 % sur la période 2026-2034. Ils bénéficient d'une position dominante sur le marché grâce à la présence de constructeurs aérospatiaux, d'entreprises de défense, de fabricants de fibres de carbone et d'instituts de recherche axés sur le développement de futurs matériaux pour l'aviation et les applications de sécurité nationale.
Les systèmes de freinage aérospatiaux, les boucliers thermiques des engins spatiaux, les pièces de missiles et les équipements industriels à haute température demeurent des applications finales clés. Les efforts constants déployés dans le développement d'avions commerciaux, de véhicules spatiaux réutilisables et de plateformes de défense avancées devraient stimuler la demande. Une bonne coordination entre les fabricants, les universités et les instituts de recherche gouvernementaux favorise les progrès dans les techniques de fabrication et de densification des fibres de carbone.
Marché européen des composites carbone-carbone
On estime que l'Europe représentera entre 24 et 28 % des parts de marché en 2025, mais connaîtra une croissance annuelle composée de 5,3 à 6,3 % entre 2026 et 2034. L'Allemagne domine la région grâce à son expertise en ingénierie dans les secteurs de l'automobile, de l'aérospatiale et des composites industriels. Les efforts continus déployés dans le domaine des matériaux légers et des freins performants contribuent à stimuler la croissance du marché.
Le Royaume-Uni connaîtra une croissance grâce à la recherche et au développement dans le secteur aérospatial, ainsi qu'à la construction aéronautique. La France générera une demande considérable grâce à l'aviation commerciale, aux applications militaires et aux technologies spatiales. L'Italie et l'Espagne jouent également un rôle important dans les sports mécaniques, l'ingénierie industrielle et la fabrication aérospatiale. La production durable, l'ingénierie des matériaux légers et l'ingénierie des composites de carbone demeurent au cœur des préoccupations des fabricants de la région.
Marché des composites carbone-carbone en Asie-Pacifique
La région Asie-Pacifique devrait représenter 30 à 34 % du marché mondial en 2025 et afficher une croissance annuelle composée (TCAC) de 6,8 à 7,8 % entre 2026 et 2034, ce qui en fait le marché régional à la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, grâce à l'expansion de ses capacités de production de fibres de carbone, au soutien gouvernemental apporté aux programmes aérospatiaux nationaux et à l'augmentation des investissements dans la défense et les applications industrielles à haute température. Le pays continue de renforcer son écosystème de matériaux avancés par la production nationale de précurseurs de fibres de carbone et de composants composites.
Le Japon, la Corée du Sud, l'Inde et l'Australie augmentent également leurs investissements dans l'ingénierie aérospatiale, les équipements de fabrication de semi-conducteurs, les infrastructures d'énergies renouvelables et les technologies de pointe en matière de procédés industriels. Les initiatives gouvernementales en faveur des matériaux haute performance, conjuguées à l'expansion de la production aéronautique et aux programmes de modernisation de la défense, devraient renforcer la compétitivité régionale tout au long de la période de prévision.
Marché des composites carbone-carbone au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,4 % entre 2026 et 2034. L'Arabie saoudite se positionne comme le principal marché régional grâce à ses investissements dans la fabrication aérospatiale, la diversification industrielle et le développement de ses capacités de défense, dans le cadre d'initiatives de transformation économique à long terme. L'adoption croissante de matériaux d'ingénierie de pointe soutient la demande dans les secteurs aérospatial et industriel.
Alors que les Émirats arabes unis continuent d'investir dans l'aviation, la maintenance, la réparation et la révision (MRO) et les infrastructures de fabrication de pointe, l'Afrique du Sud répond à la demande par le biais des industries de transformation, des mines et des applications d'ingénierie spécialisées. Les investissements dans les infrastructures énergétiques, conjugués aux collaborations de recherche dans la région du reste du Moyen-Orient et de l'Afrique, devraient accroître progressivement l'utilisation des matériaux composites carbone-carbone dans les environnements d'application à haute température.
Analyse de segmentation
Taper
Le segment « Type » du marché des composites carbone-carbone devrait croître à un TCAC de 6,0 à 6,8 % entre 2026 et 2034. Les exigences de performance, telles que la conductivité thermique, la résistance à l’oxydation, la résistance mécanique et la complexité de fabrication, déterminent le choix des architectures de composites carbone-carbone. Le marché des composites carbone-carbone continue de s’étendre, les fabricants optimisant les conceptions structurelles pour les applications aérospatiales, de défense et de procédés industriels exigeant une fiabilité exceptionnelle dans des conditions d’utilisation extrêmes.
- 3D : Les composites carbone-carbone tridimensionnels offrent une résistance interlaminaire et une résistance au délaminage supérieures, ce qui les rend parfaitement adaptés aux tuyères de fusée, aux systèmes de protection thermique et aux structures aérospatiales avancées exposées à de forts gradients thermiques.
- 2.5D : Les architectures bidimensionnelles et demie allient efficacité de fabrication et performances mécaniques et sont largement adoptées dans les systèmes de freinage d’aéronefs, les composants de fours industriels et les applications d’ingénierie à haute température.
- 2D : Les structures composites bidimensionnelles conservent une importance commerciale car elles offrent une fabrication rentable tout en assurant une excellente résistance dans le plan pour les équipements industriels, les composants automobiles de haute performance et les applications thermiques spécialisées.
Matière première
Le segment des matières premières du marché des composites carbone-carbone devrait enregistrer un TCAC de 5,8 % à 6,6 % entre 2026 et 2034. Le choix des précurseurs influe directement sur le rendement en carbone, les performances thermiques, la densité, les propriétés mécaniques et la rentabilité de la production. Les fabricants continuent d'investir dans des technologies de précurseurs avancées afin d'améliorer l'efficacité des procédés tout en répondant aux exigences élevées des secteurs aérospatial et industriel.
- Polyacrylonitrile : les précurseurs à base de PAN dominent les applications aérospatiales et de défense haut de gamme car ils offrent une excellente résistance à la traction, une cohérence structurelle et des performances supérieures après carbonisation.
- Rayonne : Les matériaux dérivés de la rayonne restent importants pour les applications spécialisées de protection thermique où d'excellentes caractéristiques d'ablation, une stabilité dimensionnelle et une microstructure contrôlée sont essentielles.
- Brai de pétrole : Le brai de pétrole offre un rendement en carbone élevé, une excellente conductivité thermique et des caractéristiques de rapport coût-performance favorables, ce qui le rend adapté aux équipements de traitement industriel et aux applications de freinage à haute température.
Utilisateur final
Le segment des utilisateurs finaux du marché des composites carbone-carbone devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 7,0 % entre 2026 et 2034. L'aérospatiale et la défense demeurent les principaux moteurs de la demande commerciale, car les applications structurelles à haute température exigent des matériaux légers capables de conserver leur intégrité mécanique dans des conditions d'utilisation extrêmes. Les secteurs des énergies renouvelables, de l'automobile et de l'industrie devraient générer des opportunités de croissance supplémentaires au cours de la période de prévision.
- Automobile : Les systèmes de freinage haute performance, les sports mécaniques et les véhicules haut de gamme utilisent des matériaux carbone-carbone pour améliorer la stabilité thermique, réduire le poids et maintenir l’efficacité du freinage dans des conditions d’utilisation exigeantes.
- Éoliennes : Le déploiement croissant des énergies renouvelables encourage l'évaluation de matériaux avancés à base de carbone capables d'améliorer la durabilité et la fiabilité structurelle des composants spécialisés des turbines.
- Sports et loisirs : Les fabricants d’équipements sportifs haut de gamme adoptent de plus en plus des matériaux en carbone avancés pour améliorer le rapport résistance/poids, la durabilité des produits et les performances globales dans des applications spécialisées.
- Marine : Les applications du génie maritime explorent les matériaux carbone-carbone pour la propulsion, l'isolation thermique et les systèmes structurels spécialisés fonctionnant dans des environnements exigeants.
- Aérospatiale et défense : ce segment reste le plus gros consommateur en raison de son utilisation généralisée dans les disques de frein d’avions, les systèmes de protection thermique des engins spatiaux, les composants de missiles, les systèmes de propulsion de fusées et les technologies des véhicules hypersoniques.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Automobile |
Moyen |
Freins en carbone |
Mature |
|
Éoliennes |
Moyen |
Durabilité de la lame |
Mise à l'échelle |
|
Sports et loisirs |
Faible |
Équipement de performance |
Mise à l'échelle |
|
Marin |
Faible |
Protection thermique |
Émergent |
|
Aérospatiale et défense |
Haut |
Hypersonique |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des composites carbone-carbone
Augmentation des investissements dans les programmes aérospatiaux, d'exploration spatiale et hypersoniques
La commercialisation croissante de l'exploration spatiale et la modernisation des plateformes de défense accroissent considérablement la demande en matériaux composites haute température. Les composites carbone-carbone sont largement utilisés dans les systèmes de protection thermique des engins spatiaux, les tuyères de fusées, les ogives de missiles, les disques de freins d'avions et les composants de véhicules hypersoniques, car ils conservent leur intégrité structurelle à des températures supérieures à 2 000 °C tout en offrant une excellente résistance aux chocs thermiques. Les agences gouvernementales et les équipementiers aérospatiaux investissent de plus en plus dans les lanceurs réutilisables, les avions militaires de nouvelle génération et les technologies de propulsion avancées, créant ainsi des opportunités d'approvisionnement durables pour les fabricants de composites. L'augmentation des lancements de satellites commerciaux et des initiatives d'exploration spatiale lointaine renforce également la demande de matériaux à long terme. À mesure que les technologies de production gagnent en efficacité et que les revêtements résistants à l'oxydation améliorent la durabilité des produits, les fabricants devraient bénéficier du développement des programmes de qualification aérospatiale et des contrats de défense à long terme.
Expansion des systèmes de freinage haute performance dans les secteurs de l'aviation et de l'automobile
Les systèmes de freinage carbone-carbone sont de plus en plus utilisés dans l'aviation commerciale, l'aviation militaire, le sport automobile et les plateformes automobiles haut de gamme grâce à leur efficacité de freinage exceptionnelle, leur poids réduit et leur durabilité supérieure, même en conditions d'utilisation répétées à haute température. Les compagnies aériennes privilégient de plus en plus les matériaux légers qui améliorent le rendement énergétique et réduisent les coûts de maintenance, tandis que les constructeurs automobiles poursuivent le développement de technologies de freinage avancées pour les véhicules performants. La croissance des livraisons d'avions commerciaux, l'augmentation du trafic aérien mondial et les investissements dans les avions militaires de nouvelle génération devraient soutenir la demande en matériaux de friction de pointe. Parallèlement, les fabricants investissent dans l'usinage de précision, la production automatisée et les systèmes d'assurance qualité afin d'améliorer la constance des produits et de soutenir des volumes de production plus élevés pour les applications aérospatiales et automobiles spécialisées.
Demande industrielle croissante de matériaux d'ingénierie haute température
Les secteurs industriels, notamment la fabrication de semi-conducteurs, la métallurgie, les fours sous vide, les équipements de croissance cristalline et les procédés thermiques avancés, exigent de plus en plus de matériaux capables de conserver leurs performances mécaniques sous une exposition prolongée à des températures élevées. Les composites carbone-carbone offrent une faible dilatation thermique, une conductivité thermique élevée et une excellente résistance aux chocs thermiques, ce qui les rend adaptés aux environnements industriels exigeants. Le développement des sites de fabrication de semi-conducteurs, des usines de production de pointe et des initiatives de modernisation industrielle en Asie-Pacifique, en Amérique du Nord et en Europe crée de nouvelles opportunités commerciales, au-delà des applications aérospatiales. Les fabricants capables de fournir des matériaux aux propriétés personnalisées, une meilleure résistance à l'oxydation et une qualité de produit constante devraient renforcer leur position concurrentielle, car les clients industriels recherchent des solutions d'ingénierie fiables et durables pour les hautes températures.
Tendances futures du marché des composites carbone-carbone
Développement de technologies composites avancées résistantes à l'oxydation
Les tendances futures du marché des composites carbone-carbone s'orienteront de plus en plus vers l'amélioration de la résistance à l'oxydation grâce à des revêtements céramiques avancés, des systèmes à matrice hybride et des technologies de densification optimisées. Les fabricants investissent dans des programmes de recherche visant à prolonger la durée de vie des composants tout en maintenant une stabilité thermique supérieure dans des environnements d'exploitation agressifs. Ces innovations devraient permettre une adoption plus large dans les systèmes de lancement réutilisables, les aéronefs hypersoniques, les équipements de traitement industriel et les plateformes de défense avancées. Face à des exigences d'ingénierie de plus en plus strictes, les développeurs de matériaux devraient privilégier les composites multifonctionnels alliant légèreté, protection thermique et durabilité structurelle accrue afin de répondre aux besoins des applications aérospatiales et industrielles émergentes.
Localisation des écosystèmes de fabrication de fibres de carbone et de composites
Les gouvernements et les industriels soutiennent de plus en plus la production régionale de fibres de carbone, la fabrication de précurseurs et le traitement avancé des composites afin de renforcer la résilience des chaînes d'approvisionnement. Les investissements stratégiques dans des sites de production locaux réduisent la dépendance aux matériaux importés tout en soutenant les programmes nationaux de développement aérospatial, de défense et industriel. Les technologies de fabrication numérique, les systèmes d'inspection automatisés et le contrôle avancé des procédés devraient améliorer la constance de la production et son industrialisation. Ces évolutions devraient encourager une collaboration plus étroite entre les fournisseurs de matières premières, les organismes de recherche, les équipementiers aérospatiaux et les agences gouvernementales afin d'accélérer la commercialisation des technologies composites carbone-carbone de nouvelle génération.
Opportunités du marché des composites carbone-carbone
Expansion des missions spatiales commerciales et des programmes de lanceurs réutilisables
L'essor des investissements dans l'exploration spatiale commerciale, les systèmes de lancement réutilisables, les missions lunaires et le transport hypersonique offre d'importantes opportunités aux fabricants de matériaux carbone-carbone de pointe. Les agences spatiales et les entreprises aérospatiales privées ont besoin de structures légères capables de résister à des cycles thermiques répétés et à un échauffement aérodynamique extrême lors des opérations de lancement et de rentrée atmosphérique. Les prévisions du marché des composites carbone-carbone indiquent que le déploiement croissant de satellites, les programmes d'exploration spatiale lointaine et les technologies de propulsion de nouvelle génération continueront de stimuler la demande en matériaux de protection thermique techniques. Les entreprises investissant dans les revêtements résistants à l'oxydation, l'infiltration chimique en phase vapeur automatisée et les technologies de fabrication de précision devraient renforcer leur position concurrentielle tout en concluant des accords d'approvisionnement à long terme avec les équipementiers aérospatiaux, les entreprises de défense et les organisations spatiales commerciales du monde entier.
Expansion régionale de la fabrication de composites verticalement intégrée
La localisation de la production de précurseurs de fibres de carbone, du traitement des composites et des capacités d'usinage de pointe représente une opportunité de croissance majeure pour les fabricants souhaitant renforcer la résilience de leur chaîne d'approvisionnement. Les gouvernements d'Amérique du Nord, d'Europe et d'Asie-Pacifique encouragent la production nationale de matériaux d'ingénierie stratégiques par le biais de politiques industrielles, de financements de la recherche et d'incitations à la fabrication de pointe. Les entreprises qui mettent en place des opérations verticalement intégrées peuvent améliorer leur efficacité de production, réduire les délais de livraison, renforcer le contrôle qualité et mieux servir leurs clients des secteurs de l'aérospatiale, de la défense, des semi-conducteurs et de l'industrie. Les partenariats stratégiques avec les instituts de recherche et les fabricants d'équipement d'origine devraient accélérer la qualification des produits, faciliter le transfert de technologie et élargir les débouchés commerciaux pour les applications d'ingénierie émergentes à haute température.
Développements récents
- Juin 2026 : Beijing CFCCARBON Co., Ltd. a renforcé sa position mondiale de fournisseur de produits composites carbone-carbone en développant ses capacités de production et en améliorant la fiabilité de ses procédés de fabrication pour les secteurs de l’aérospatiale, des semi-conducteurs, du photovoltaïque et des applications industrielles à haute température. L’entreprise a mis l’accent sur la constance de la qualité, la précision de fabrication et le développement de sa clientèle internationale, témoignant ainsi de la demande mondiale croissante en matériaux composites carbone-carbone de pointe.
- Juin 2026 : La Chine a mis en service trois lignes de production de fibres de carbone de classe mondiale , marquant une expansion significative de sa production nationale de fibres de carbone haute performance. Ces nouvelles installations devraient renforcer l’approvisionnement en matériaux précurseurs de pointe pour les secteurs de l’aérospatiale, de la défense, de l’énergie éolienne et des composites carbone-carbone, tout en améliorant l’autosuffisance de la Chine en matériaux stratégiques de pointe.
- Mars 2026 : Syensqo SA a annoncé qu'elle présenterait ses dernières technologies composites haute performance et durables au salon JEC World 2026 , mettant en avant des préimprégnés aérospatiaux à polymérisation rapide, la modélisation avancée des matériaux, des solutions de fabrication à haut rendement, des systèmes de résine durable et des capacités de recyclage des composites étendus. L'entreprise a également présenté des innovations destinées aux secteurs de l'aérospatiale commerciale, de la défense, des aéronefs à hydrogène, des plateformes eVTOL, de la Formule 1 et des applications automobiles légères, reflétant l'importance croissante accordée par l'industrie à la performance, à l'efficacité de la production et à l'économie circulaire.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -