
Markt für Kardial Cryoablation Geräte: Größe & Prognose 2034
Marktgröße und Prognosen für Geräte zur kardialen Kryoablation (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Produkt (Systeme, Katheter, Sonstige); Anwendung (Vorhofflimmern, ventrikuläre Tachykardie, Sonstige); Endnutzer (Krankenhäuser, Fachzentren, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00029936
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
480,61 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1.147,09 Mio. US$
Prognose bis 2034
CAGR 2026-2034
10,15 %
Wachstumsrate
Adressierbarer Markt
7.234,39 Mio. US$
(2026–2034)
Der Markt für Geräte zur kardialen Kryoablation wurde im Jahr 2025 auf 480,61 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.147,90 Millionen US-Dollar anwachsen. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 10,15 % prognostiziert , was die anhaltende Verbreitung von temperaturkontrollierten Ablationstechnologien für Herzgewebe in elektrophysiologischen Laboren, herzchirurgischen Abteilungen und spezialisierten Einrichtungen zur Behandlung von Herzrhythmusstörungen widerspiegelt.
In Nordamerika wird der Markt für Herzkryoablationsgeräte voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen. Ein gut etabliertes Netzwerk für Elektrophysiologie, die breite Verfügbarkeit von qualifizierten Spezialisten und die zunehmende Akzeptanz der Katheterablation als frühzeitige Option zur Rhythmuskontrolle stützen die Nachfrage. Die Kostenübernahme der Herzkatheterablation in ambulanten Operationszentren durch Medicare ab Januar 2026 könnte den Zugang zu diesem Eingriff schrittweise erweitern.
Marktanalyse und Einblicke für Geräte zur kardialen Kryoablation
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Marktanteil von 42–44 % am Markt für Herzkryoablationsgeräte und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 9,5 und 10,5 % verzeichnen, was durch eine etablierte elektrophysiologische Infrastruktur und eine günstige Kostenerstattung für die Eingriffe begünstigt wird.
- USA: Das Land repräsentierte im Jahr 2025 etwa 83–85 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 9,3 und 10,3 % wachsen.
- Europa: Europa hielt im Jahr 2025 einen geschätzten Marktanteil von 27–29 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 9,0 und 10,0 % verzeichnen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Märkte für die Markteinführung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 21–23 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 11,5 und 12,5 % wachsen. China, Japan, Südkorea, Indien und Australien führen die regionalen Investitionen an.
- Größtes Segment: Katheter machten im Jahr 2025 schätzungsweise 61–64 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 10,5 und 11,5 % verzeichnen, was den wiederkehrenden Verbrauch bei Eingriffen widerspiegelt.
- Wachstumsstarkes Segment: Ambulante Operationszentren hielten im Jahr 2025 einen Marktanteil von etwa 8–10 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 12,5 und 13,5 % wachsen, da die ambulanten Ablationsverfahren zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Boston Scientific Corporation, Medtronic plc, MicroPort EP MedTech Co., Ltd., AtriCure, Inc., CPSI Biotech, Premier Health, Galil Medical Inc., Metrum Cryoflex Sp. z oo, IceCure Medical Ltd. und Sanarus Technologies, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der technologische Fortschritt hat den Markt für Herzkryoablationsgeräte von einfachen Geräten zur fokalen Vereisung hin zu Konsolen, steuerbaren Kathetern, Kryoballons, Temperatursensoren und kartengestützten Systemen verändert. Die Technologieentwicklungsplattform von Medtronic umfasst die Kombination einer Konsole mit kontrolliertem Kältemittelkreislauf mit Einwegballons und fokalen Kathetern. Dies unterstreicht die Bedeutung der Gerätebasis und der Verbrauchsmaterialien in diesem Bereich. Wirtschaftliche Aspekte der Fertigung hängen von den in den Kathetern verwendeten Polymeren, der Ballonhomogenität, der Kältemittelkontrolle, der Sterilisation und der Lieferkette für Präzisionsteile ab.
Zukünftig wird der Fokus stärker auf der Optimierung von Arbeitsabläufen, der Erhaltung der Läsionsstabilität, dem reduzierten Einsatz von Kältemittel und speziellen ventrikulären Anwendungen liegen. Unternehmen im asiatisch-pazifischen Raum könnten durch lokal gefertigte Geräte den Zugang zu solchen Systemen verbessern, während Krankenhäuser in Entwicklungsländern elektrophysiologische Labore in spezialisierten Herzzentren einrichten. Leitlinien aus Europa zur Rhythmuskontrolle und individuellen Reevaluation unterstützen die Bewertung von Verfahren; gleichzeitig bietet die breitere Kostenerstattung in den USA eine Alternative für bestimmte Patienten mit niedrigem Risiko.
Marktbericht über Geräte zur kardialen Kryoablation – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 480,61 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.147,09 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Geräte zur kardialen Kryoablation
Zu den Wachstumstreibern des Marktes für Geräte zur kardialen Kryoablation zählen die steigende Anzahl diagnostizierter Arrhythmiefälle, frühzeitige Rhythmuskontrollverfahren und der Bedarf an einer zuverlässigen Pulmonalvenenisolation. Die weltweite Inzidenz von Vorhofflimmern stieg von 33,5 Millionen Patienten im Jahr 2010 auf 59 Millionen im Jahr 2019, wodurch sich der Kreis der für eine Untersuchung infrage kommenden Patienten vergrößerte. Elektrophysiologen wählen in diesem Markt die Energiemodalität und das Katheterdesign, Krankenhäuser investieren in Konsolen und Händler gewährleisten die Sterilität der Einwegartikel.
Die Versorgungssicherheit hängt von der Kompatibilität von Konsolen, Kathetern, Schleusen, Mapping-Systemen, Kältemittelzylindern und dem Wartungsservice ab. Medtronic gibt an, dass die Arctic Front-Produktlinie über 17 Jahre klinische Erfahrung gesammelt und mehr als eine Million Eingriffe durchgeführt hat. Sie bildet die installierte Basis, die jedoch mit der gepulsten Feldablation und der prozeduralen Einfachheit von Vorhofflimmeroperationen konkurriert.
Die Analyse des Marktes für kardiale Kryoablationsgeräte deutet auf einen Markt mit konzentriertem Wettbewerb im Bereich der kardialen Kryotherapie in Verbindung mit der Präsenz von Spezialisten für Kryochirurgie hin. Medtronic plc konzentriert sich auf sein Portfolio an elektrophysiologischen Produkten; AtriCure, Inc. bietet chirurgische Ablation mit CryoICE-Sonden sowie weitere Technologien an. Metrum Cryoflex Sp. z o.o. und CPSI Biotech bieten kryochirurgische Leistungen an; MicroPort EP MedTech Co., Ltd. profitiert vom Zugang zum asiatischen Markt für Elektrophysiologie.
Strategische Positionierung umfasst zunehmend die Entwicklung von Evidenz, die Schulung von Ärzten, die Integration von Kartierungsmodellen und die Reaktionsfähigkeit der Dienstleistungen. Die Boston Scientific Corporation entschied sich für die gepulste Feldablation im Rahmen ihrer elektrophysiologischen Strategie, was das Substitutionspotenzial für herkömmliche Gefrierverfahren verdeutlicht. IceCure Medical Ltd., Galil Medical Inc. und Sanarus Technologies, LLC bieten das Kryotechnologie-Know-how, das hauptsächlich außerhalb der kardialen Elektrophysiologie Anwendung findet. Premier Health bietet Einblicke in die Perspektive des Anbieters und dessen Überlegungen bei Kaufentscheidungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Geräte zur kardialen Kryoablation: Strategische Einblicke
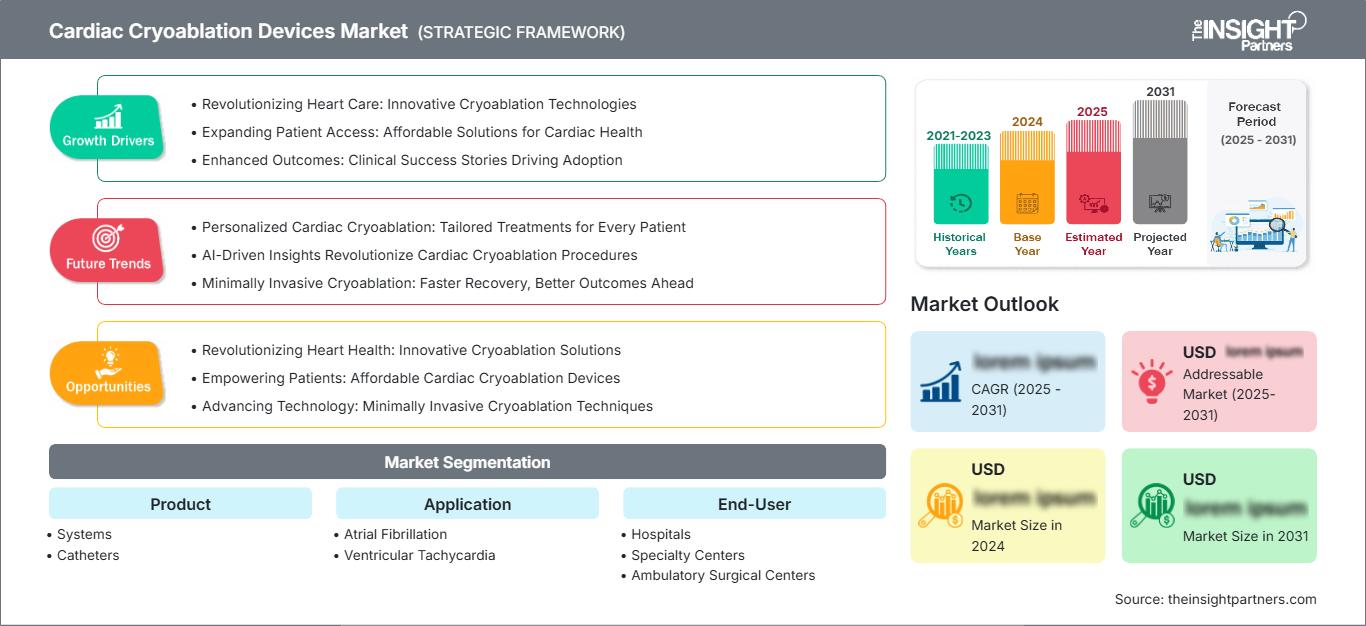
Regionale Einblicke
Markt für Herzkryoablationsgeräte in Nordamerika
Nordamerika erreichte 2025 einen geschätzten Marktanteil von 42–44 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen. Der Marktanteil für Geräte zur kardialen Kryoablation hängt von einer hohen Dichte an elektrophysiologischen Laboren, der bestehenden Verwendung von Kryoballons, der Ausbildung der Anwender, der Verfügbarkeit fortschrittlicher Mapping-Technologien und den geringeren Reibungsverlusten beim Wechsel zwischen Krankenhäusern mit kompatiblen Konsolen und Verträgen für Einwegmaterialien ab.
Das zukünftige Wachstum wird durch die Diversifizierung der Behandlungsorte außerhalb von Krankenhäusern getrieben. Die Kostenübernahme für die Herzkatheterablation wurde von CMS für ambulante Operationszentren (ASCs) mit Wirkung zum 1. Januar 2026 finalisiert, sodass geeignete Medicare-Patienten für diesen Eingriff eine Erstattung erhalten können. Kanada bietet mit seinen regionalen Herzzentren einen Mehrwert, während Mexiko Potenzial in privaten Krankenhäusern in großen Ballungsräumen bietet. Der Wettbewerb im Bereich der Perfusions- und Fluoreszenzablation (PFA) wird Kryo-Anbieter dazu anregen, zuverlässige Arbeitsabläufe und eine rentable installierte Basis zu entwickeln.
US-Markt für Herzkryoablationsgeräte
Die USA repräsentierten 2025 etwa 83–85 % des nordamerikanischen Marktumsatzes und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,3–10,3 % verzeichnen. Die Nachfrage nach diesen Geräten wird weiterhin auf Kliniken der Maximalversorgung und spezialisierte elektrophysiologische Einrichtungen konzentriert sein, die transseptale Eingriffe, Anästhesie, Bildgebung, postoperative Überwachung und Akutversorgung im Bereich Kardiologie anbieten. Der demografische Trend hin zu einer älteren Bevölkerung in Verbindung mit der zunehmenden Bedeutung der Rhythmuskontrolle wird die Anzahl der durchgeführten Eingriffe erhöhen.
Medtronic plc verfügt über eine starke Marktposition für seine Kryoballonprodukte, darunter die Arctic Front-Produktpalette, die CryoConsole und fokale Freezor-Katheter. Die Nachfrage nach den Geräten wird hauptsächlich durch Anwendungen bei Vorhofflimmern getrieben, wobei die fokalen Geräte für ausgewählte supraventrikuläre Anwendungen eingesetzt werden. Ab 2026 werden ambulante Eingriffe in ambulanten Operationszentren (ASCs) trotz Zulassungsproblemen, staatlichen Regulierungen, Personalbedarf und Kapitalbeschränkungen bevorzugt behandelt. Traditionelle Kryoablationsverfahren müssen ihren wirtschaftlichen Nutzen im Vergleich zur gepulsten, nicht-thermischen Ablation in den USA unter Beweis stellen.
Europäischer Markt für Herzkryoablationsgeräte
Europa hielt 2025 schätzungsweise 27–29 % Marktanteil und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 9,0–10,0 % verzeichnen. Deutschland ist aufgrund seiner hochentwickelten Herzzentren, seines qualifizierten Teams für Elektrophysiologie und seines Vergütungssystems weiterhin führend. Die europäischen Behandlungsempfehlungen umfassen einen integrierten Ansatz im Vorhofflimmermanagement, die Linderung von Symptomen, die Erreichung und Aufrechterhaltung der Rhythmuskontrolle sowie regelmäßige Nachuntersuchungen der Patienten, wodurch die Überweisung von Patienten, die für eine Ablation in Frage kommen, gefördert wird.
Im Vereinigten Königreich werden spezialisierte Zentren des staatlichen Gesundheitsdienstes (NHS) mit privaten Herzkliniken kombiniert; die Laborkapazität und die Wartezeiten beeinflussen jedoch den Behandlungsplan. Die Technologiebeschaffung im Land konzentriert sich auf Verfahren mit minimalen Abweichungen und schnellem Patientendurchlauf.
Frankreich, Italien und Spanien leisten ihren Beitrag durch Universitätskliniken und Herz-Kreislauf-Zentren in ihren Regionen. Frankreich nutzt die zentrale Technologiebewertung; Italien verfügt in seinen nördlichen Regionen über eine hochentwickelte elektrophysiologische Praxis, und Spanien baut seine Dienstleistungen zur Behandlung von Herzrhythmusstörungen weiter aus. Die Einführung neuer Technologien hängt von spezifischen nationalen Beschaffungsrichtlinien, wirtschaftlichen Erwägungen und dem Wettbewerb mit Hochfrequenz- und Pulsfeldtechnologien ab.
Markt für Herzkryoablationsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen geschätzten Marktanteil von 21–23 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen, womit er die am schnellsten wachsende Region ist. China ist führend dank Investitionen in Krankenhäuser, lokaler Produktion und einer großen Anzahl unbehandelter Patienten mit Herzrhythmusstörungen.
Japan verfügt über ausgereifte elektrophysiologische Verfahren, während Südkorea und Australien die Anwendung fortgeschrittener Ablationstechniken fördern. Indien bietet langfristiges Potenzial für höhere Patientenzahlen, da private Herzzentren weitere Labore eröffnen. Regionale politische Prioritäten hinsichtlich lokaler Medizinprodukteproduktion, Facharztausbildung und Krankenhauskapazitäten werden den Zugang verbessern, obwohl Unterschiede bei der Kostenerstattung und die Konzentration in städtischen Gebieten weiterhin Einschränkungen darstellen.
Markt für Herzkryoablationsgeräte im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,0–9,0 % prognostiziert. Saudi-Arabien ist der führende Markt, was auf die Modernisierung von Krankenhäusern und Investitionen in spezialisierte kardiovaskuläre Infrastruktur zurückzuführen ist, gefolgt von den fortschrittlichen privaten und öffentlichen Krankenhäusern der VAE.
Südafrika ist mit seinen spezialisierten Herzzentren der Motor für die Einführung von Elektrophysiologie in Subsahara-Afrika. Im übrigen Nahen Osten und Afrika bleibt die Nachfrage durch den Mangel an Elektrophysiologen, Kapitalengpässe und eine ungleichmäßige Krankenversicherung begrenzt. Die durch Ölförderung finanzierte Gesundheitsinfrastruktur in den Golfstaaten unterstützt die Gerätebeschaffung, während ein breiteres regionales Wachstum von Ausbildungspartnerschaften, Überweisungsnetzwerken und einer zuverlässigen Katheterversorgung abhängt.
Segmentierungsanalyse
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,0–11,0 % prognostiziert. Der Markt für Geräte zur kardialen Kryoablation umfasst Systeme zur Regulierung der Kältemittelzufuhr sowie Einwegkatheter zur Erzeugung kontrollierter Läsionen. Kaufentscheidungen berücksichtigen die Kompatibilität der Konsole, die Kosten pro Eingriff, die Temperaturstabilität, die Serviceabdeckung, die Interoperabilität der Kartierung und den Nachweis einer dauerhaften elektrischen Isolation.
- Systeme: Systeme bilden die installierte Grundlage für die Kryotherapie und steuern den Kältemittelstrom, die Kathetertemperatur, die Verfahrensdaten und die Dampfrückgewinnung. Krankenhäuser legen Wert auf Zuverlässigkeit, Serviceverträge, Vertrautheit des Personals mit den Systemen und Kompatibilität mit der bestehenden elektrophysiologischen Infrastruktur.
- Katheter: Katheter stellen die größte Produktkategorie dar, da sie in der Regel verfahrensspezifische Verbrauchsmaterialien sind. Die Nachfrage profitiert von der wiederholten Anwendung, der ballonbasierten Pulmonalvenenisolation, den Anforderungen an fokale Läsionen und der kontinuierlichen Verbesserung der Steuerung und des Gewebekontakts.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 9,8–10,8 % erwartet. Treiber dieses Wachstums ist die Behandlung von Vorhofflimmern, während die Behandlung von ventrikulärer Tachykardie ein technisch anspruchsvolles Entwicklungsfeld darstellt. Die Anwendungserweiterung hängt von der Läsionstiefe, der anatomischen Zugänglichkeit, dem Arrhythmiemechanismus, der Genauigkeit der Kartierung und vergleichenden Erkenntnissen gegenüber Radiofrequenz- und Pulsfeldtherapie ab.
- Vorhofflimmern: Vorhofflimmern ist die Hauptanwendung, da Kryoballonsysteme einen standardisierten anatomischen Zugang zur Pulmonalvenenisolation ermöglichen. Frühzeitige Rhythmuskontrollstrategien und die steigende Zahl an Diagnosen führen zu einem erhöhten Überweisungsaufkommen in spezialisierten elektrophysiologischen Zentren.
- Ventrikuläre Tachykardie: Bei ventrikulärer Tachykardie bietet sich eine spezielle Möglichkeit, tiefer liegende oder schwer erreichbare Gefäßstrukturen mit modernen Vereisungsverfahren zu behandeln. Die Anwendung erfordert überzeugende Sicherheitsnachweise, die Integration der Kartierung und erfahrene, multidisziplinäre Teams.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,2 % wachsen. Krankenhäuser dominieren derzeit den Markt, da die Herzablation Bildgebung, Anästhesie, elektrophysiologische Systeme, geschultes Personal und Notfallversorgung erfordert. Spezialisierte Zentren verbessern die Konzentration der Eingriffe, während ambulante Operationszentren das größte Wachstumspotenzial aufweisen, da sich die Kostenübernahme, die Patientenauswahlprotokolle und die Abläufe für Eingriffe am selben Tag weiterentwickeln.
- Krankenhäuser: Aufgrund ihrer Kapitalkapazität, der Möglichkeit zur Herzchirurgie, der intensiven Überwachung und der multidisziplinären Teams bleiben Krankenhäuser die größten Anwender. Auch akademische Einrichtungen beeinflussen die Einführung der Geräte durch klinische Studien, Schulungen und die Umsetzung von Leitlinien.
- Spezialisierte Zentren: Spezialisierte Zentren bündeln ihre Expertise im Bereich der Elektrophysiologie und erreichen einen hohen Patientendurchsatz. Zu ihren Prioritäten bei der Beschaffung gehören die Standardisierung von Arbeitsabläufen, eine schnelle Raumbelegung, die planbare Verfügbarkeit von Einwegmaterialien und differenzierte Behandlungspfade für Herzrhythmusstörungen.
- Ambulante Operationszentren: Ambulante Operationszentren stellen den am schnellsten wachsenden Bereich dar, da die Kostenerstattung für Herzablationen zunimmt. Die Akzeptanz wird von sorgfältig ausgewählten Patienten, effizienten Technologien, zuverlässigen Notfalltransportprotokollen und Operateuren mit umfangreicher Erfahrung im Eingriff profitieren.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
EP-Erweiterung |
Reifen |
|
Fachzentren |
Medium |
Workflow-Fokus |
Skalierung |
|
Ambulante Operationszentren |
Niedrig |
Ambulante Ablation |
Aufkommen |
Markt für Geräte zur kardialen Kryoablation: Wachstumstreiber und Wirkungsanalyse
Erweiterung der Vorhofflimmerdiagnostik und der frühzeitigen Rhythmuskontrolle
Die wachsende Zahl diagnostizierter Vorhofflimmerfälle vergrößert den Patientenkreis, der für Rhythmuskontrollverfahren in Betracht gezogen wird. Veröffentlichte epidemiologische Daten deuten darauf hin, dass die weltweite Prävalenz von Vorhofflimmern von 33,5 Millionen Menschen im Jahr 2010 auf 59 Millionen im Jahr 2019 gestiegen ist, wobei das Lebenszeitrisiko für Personen über 45 Jahre bei etwa 1 zu 3 bis 5 liegt. Eine frühzeitige Diagnose mittels Elektrokardiografie, Langzeit-EKG und Wearables kann die Notwendigkeit von Facharztbesuchen beschleunigen. Kryoablationsanbieter profitieren, wenn das elektrophysiologische Verfahren eine zuverlässige Pulmonalvenenisolation und standardisierte Protokolle erfordert. Die kommerziellen Auswirkungen beschränken sich nicht auf Katheter, sondern umfassen auch Konsolen, Schleusen, Kompatibilität mit Mapping-Systemen, Wartung, Ärzteschulungen und die Generierung von Evidenz nach der Markteinführung. Der Wechsel hängt jedoch von Symptomen, Komorbiditäten, Patientenpräferenzen, Kosten und dem Wettbewerb zwischen verschiedenen Energiequellen ab.
Klinische Präferenz für reproduzierbare Single-Shot-Workflows
Die Kryoballonablation bietet ein anatomisches, einmaliges Verfahren zur Erzeugung zirkulärer Läsionen um die Pulmonalvenen. Dieser Arbeitsablauf reduziert die Abhängigkeit von der punktuellen Läsionserzeugung und gewährleistet konsistente Ergebnisse bei geschulten Anwendern. Medtronic gibt an, dass die Kryoballontechnologie bereits bei über einer Million Patienten angewendet wurde, was auf umfassende Erfahrung und ein etabliertes Portfolio kompatibler Geräte hinweist. Die Vorhersagbarkeit des Verfahrens ermöglicht Krankenhäusern eine optimierte Planung hinsichtlich Terminplanung, Personalschulung, Lagerhaltung und Verfahrensstandardisierung. Verbesserungen der Hersteller in Bezug auf Balloncompliance, Kathetermanipulation, Temperaturmanagement und Mapping können die Akzeptanz trotz Konkurrenz durch gepulste Feldablation sichern. Die größte Marktwirkung wird in Zentren erzielt, die der Vorhersagbarkeit bei der Pulmonalvenenisolation höchste Priorität einräumen und über die entsprechenden Kryo-Konsolen verfügen.
Ambulante Kostenerstattung und Diversifizierung der Versorgungseinrichtungen
Die Ausweitung der Kostenübernahme für Herzkatheterablationen durch das US-amerikanische Medicare-Programm in ambulanten Operationszentren ab dem 1. Januar 2026 schafft die Grundlage für ein Wachstum ambulanter Eingriffe. Die teilnahmeberechtigten Zentren können so kosteneffizientere Therapieansätze für bedürftige Patienten anwenden und gleichzeitig die elektrophysiologischen Labore der Krankenhäuser entlasten. Medizintechnikunternehmen müssen sich an diesen Ansatz anpassen, indem sie kleinere Gerätekonfigurationen entwickeln, eine zuverlässige Lieferkette für Einwegmaterialien sicherstellen, Personal schulen und Notfallpläne erstellen. Die Umsetzung wird aufgrund unterschiedlicher Kriterien auf Ebene der einzelnen Bundesstaaten, der Qualifikation der Anwender, der Verfügbarkeit von Anästhesie, des Patiententransports und anderer Faktoren Zeit in Anspruch nehmen. Dennoch verleiht die Regelung den ambulanten Operationszentren eine strategisch höhere Bedeutung und motiviert die Medizintechnikbranche, die Wirksamkeit und Kosteneinsparungen ihrer Produkte nachzuweisen.
Markt für Geräte zur kardialen Kryoablation: Zukunftstrends
Multimodale Elektrophysiologie-Plattformen
Die Marktentwicklung für Geräte zur kardialen Kryoablation wird zunehmend von multimodalen Beschaffungskonzepten anstatt von isolierten Energieentscheidungen geprägt sein. Die gepulste Feldablation wird bereits in elektrophysiologischen Laboren eingesetzt, die Radiofrequenz- und Kryotherapie anbieten – jeweils für unterschiedliche anatomische Anwendungen, Indikationen und je nach Präferenz der Anwender. Zukünftige Konsolen werden sich auf einheitliche Mapping-Schnittstellen, standardisierte Verfahrensdokumentation und Energieoptionen konzentrieren müssen. Die Kryo-Anbieter müssen nachweisen, welche Vorteile die Anwendung der Kältetherapie hinsichtlich der erzeugten Läsionen, der Vorhersagbarkeit des Eingriffs und der Sicherheit bietet. Interoperabilität und evidenzbasierte Patientenauswahl werden den Wettbewerbsvorteil gegenüber der reinen Gerätebasis sichern.
Datengestützte Gefrierdosierung und prädiktive Workflow-Unterstützung
Zukünftige Systeme werden voraussichtlich detailliertere Temperaturkurven, Messungen der Isolationszeit, Druckinformationen, anatomische Signale und eine automatisierte Verfahrensdokumentation umfassen. Algorithmen könnten Ärzten helfen, die Gefrierdauer zu wählen, unzureichenden Gewebekontakt zu erkennen und unnötige Anwendungen zu reduzieren, ohne die klinische Beurteilung zu beeinträchtigen. Diese Funktionen können die Konsistenz innerhalb wachsender elektrophysiologischer Teams verbessern und den Qualitätsvergleich zwischen verschiedenen Standorten unterstützen. Hersteller werden prospektive Validierung, Cybersicherheitskontrollen, transparente Entscheidungslogik und behördliche Zulassung fordern, bevor prädiktive Funktionen die Therapie beeinflussen. Datengestützte Differenzierung könnte zudem wertorientierte Verträge unterstützen, indem die Geräteleistung mit der Eingriffsdauer, Rezidivrate, wiederholten Eingriffen und dem Ressourcenverbrauch verknüpft wird.
Marktchancen für Geräte zur kardialen Kryoablation
Lokalisierte Fertigungs- und Ausbildungsnetzwerke im asiatisch-pazifischen Raum
Investitionen in die lokale Kathetermontage, die Wartung von Konsolen und die Ausbildung in Elektrophysiologie könnten den Zugang in China, Indien und Südostasien erweitern. Importierte Systeme stoßen außerhalb führender Metropolkliniken auf Hürden bei Preisgestaltung, Wartung, Beschaffung und Versorgungssicherheit. Hersteller können diese Einschränkungen durch regionale Komponentenbeschaffung, autorisierte Reparaturwerkstätten, strukturierte Ärzteschulungen und Partnerschaften mit spezialisierten Herzzentren überwinden. Kommerzielle Programme sollten Zentren mit ausreichender Kartierungsinfrastruktur und einem nachhaltigen Patientenaufkommen priorisieren. Lokale klinische Daten sind wichtig, da Behandlungspfade und anatomische Vorgehensweisen variieren. Ein Hub-and-Spoke-Schulungsmodell kann das Vertrauen der Anwender stärken und gleichzeitig Anbietern ermöglichen, Referenzzentren zu etablieren, bevor sie in ländliche Märkte mit geringerem Patientenaufkommen eintreten.
Spezialisierte Kryotherapie für komplexe ventrikuläre Substrate
Ventrikuläre Tachykardie stellt ein Investitionspotenzial dar, bei dem konventionelle endokardiale Verfahren durch tiefliegendes, intramurales oder anatomisch schwer zugängliches arrhythmogenes Gewebe eingeschränkt sein können. Entwickler können spezialisierte Katheter, tiefergehende Kühlprofile und integrierte Mapping-Workflows für komplexe ventrikuläre Substrate entwickeln. Klinische Programme sollten sich zunächst auf präzise definierte Patienten in erfahrenen Zentren konzentrieren. Endpunkte sollten die Beendigung akuter Arrhythmien, die Dauerhaftigkeit der Läsion, die Sicherheit und die Notwendigkeit erneuter Interventionen umfassen. Partnerschaften mit Forschern im Bereich der Elektrophysiologie können die Protokollentwicklung und die Zusammenarbeit mit den Zulassungsbehörden beschleunigen. Eine erfolgreiche Differenzierung würde die Einnahmen über die Pulmonalvenenisolation hinaus diversifizieren. Technische Risiken, kleinere Patientengruppen und hohe Anforderungen an die Evidenz erfordern jedoch eine sorgfältige Auswahl der Indikation.
Aktuelle Entwicklungen
- Dezember 2025: AtriCure, Inc. gab die ersten erfolgreichen Patientenbehandlungen mit einer Dual-Energy-Plattform bekannt, die gepulste Feldablation und fortschrittliche Radiofrequenzenergie mit der EnCompass-Klemme kombiniert. Bei den ersten beiden Eingriffen wurde in weniger als 60 Sekunden eine ringförmige Läsion erzeugt. Obwohl es sich nicht um ein Kryoprodukt handelt, verdeutlicht die Entwicklung den zunehmenden Wettbewerb zwischen verschiedenen Modalitäten in der chirurgischen Herzablation.
- November 2025: Die Centers for Medicare & Medicaid Services haben die Kostenübernahme für Herzkatheterablationen in ambulanten Operationszentren mit Wirkung zum 1. Januar 2026 endgültig beschlossen. Die Richtlinie eröffnet Herstellern wie Medtronic plc und Boston Scientific Corporation neue Behandlungsmöglichkeiten und verpflichtet die Einrichtungen gleichzeitig, eine angemessene elektrophysiologische Infrastruktur, ausreichend Personal, Standards für die Patientenauswahl und Notfallprotokolle einzurichten.
- April 2024: AtriCure, Inc. brachte die cryoSPHERE+ Sonde nach FDA-Zulassung (510(k)) in den USA auf den Markt. Das Gerät nutzt eine verbesserte Isolierung, um die Gefrierzeit im Vergleich zur Vorgängersonde cryoSPHERE um 25 % zu reduzieren. Das Produkt ist für die temporäre periphere Nervenablation zur postoperativen Schmerzlinderung und nicht zur Korrektur von Herzrhythmen konzipiert, demonstriert aber kontinuierliche Investitionen in die kontrollierte Kryotherapie.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -