
Mercado de dispositivos de crioablación cardíaca: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de dispositivos de crioablación cardíaca (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (sistemas, catéteres, otros); aplicación (fibrilación auricular, taquicardia ventricular, otros); usuario final (hospitales, centros especializados, centros quirúrgicos ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00029936
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
480,61 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.147,09 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,15 %
Índice de crecimiento
Mercado potencial
7.234,39 millones de dólares estadounidenses
(2026-2034)
El mercado de dispositivos de crioablación cardíaca alcanzó un valor de 480,61 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 1.147,90 millones de dólares estadounidenses en 2034. Se proyecta que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 10,15 % durante el período 2026-2034 , lo que refleja la adopción sostenida de tecnologías de ablación de tejido cardíaco con control de temperatura en laboratorios de electrofisiología, departamentos de cirugía cardíaca e instalaciones especializadas en el tratamiento de arritmias.
En Norteamérica, se prevé que el mercado de dispositivos de crioablación cardíaca crezca a una tasa de crecimiento anual compuesta (TCAC) estimada del 9,5 % al 10,5 % durante el periodo 2026-2034. Una sólida red de electrofisiología, la amplia disponibilidad de especialistas capacitados y la creciente aceptación de la ablación por catéter como una opción temprana para el control del ritmo cardíaco impulsan la demanda. La cobertura de Medicare para la ablación por catéter cardíaco en centros quirúrgicos ambulatorios a partir de enero de 2026 podría ampliar progresivamente el acceso a este procedimiento.
Análisis y perspectivas del mercado de dispositivos de crioablación cardíaca
- América del Norte: Se estima que la región representó entre el 42 % y el 44 % de la cuota de mercado de dispositivos de crioablación cardíaca en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 9,5 % y el 10,5 % durante el período 2026-2034, gracias a una infraestructura de electrofisiología consolidada y un sistema de reembolso de procedimientos favorable.
- EE. UU.: El país representó aproximadamente entre el 83 % y el 85 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,3 % y el 10,3 % durante el período 2026-2034.
- Europa: Europa representó una cuota estimada del 27-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 9,0% y el 10,0% durante el período 2026-2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes para la adopción de esta tecnología.
- Asia Pacífico: La región de Asia Pacífico contribuyó aproximadamente entre un 21 % y un 23 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 11,5 % y el 12,5 % durante el período 2026-2034. China, Japón, Corea del Sur, India y Australia lideran la inversión regional.
- Segmento más importante: Los catéteres representaron una cuota de mercado estimada del 61-64% en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) de entre el 10,5% y el 11,5% durante el período 2026-2034, lo que refleja el consumo recurrente en procedimientos.
- Segmento de alto crecimiento: Los centros quirúrgicos ambulatorios representaron aproximadamente entre el 8 % y el 10 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 12,5 % y el 13,5 % durante el período 2026-2034 a medida que se expandan las vías de ablación ambulatoria.
- Empresas clave analizadas en detalle: Boston Scientific Corporation, Medtronic plc, MicroPort EP MedTech Co., Ltd., AtriCure, Inc., CPSI Biotech, Premier Health, Galil Medical Inc., Metrum Cryoflex Sp. z oo, IceCure Medical Ltd. y Sanarus Technologies, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El avance tecnológico ha transformado el mercado de dispositivos de crioablación cardíaca, pasando de simples aparatos para la congelación focal a consolas, catéteres dirigibles, criobalones, sensores de temperatura y sistemas con mapeo. La plataforma de desarrollo tecnológico de Medtronic combina una consola de refrigeración controlada con balones y catéteres focales desechables, lo que subraya la importancia de la infraestructura de equipos y los consumibles en este ámbito. La economía de la fabricación abarca los polímeros utilizados en los catéteres, la uniformidad del balón, el control de la refrigeración, la esterilización y la cadena de suministro de piezas de precisión.
En el futuro, la atención se centrará más en la optimización del flujo de trabajo, la permanencia de las lesiones, la reducción del uso de refrigerantes y las aplicaciones ventriculares específicas. Las empresas de la región Asia-Pacífico podrían facilitar el acceso a estos sistemas mediante equipos de fabricación local, mientras que los hospitales de los países en desarrollo están instalando laboratorios de electrofisiología en centros de atención cardíaca terciaria. Las directrices europeas sobre el control del ritmo y la reevaluación individualizada ayudan a evaluar los procedimientos; al mismo tiempo, un mayor reembolso en Estados Unidos ofrece una alternativa para ciertos pacientes de bajo riesgo.
Alcance del informe de mercado de dispositivos de crioablación cardíaca
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 480,61 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.147,09 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de crioablación cardíaca
Los factores que impulsan el crecimiento del mercado de dispositivos de crioablación cardíaca incluyen el aumento en el número de casos diagnosticados de arritmias, los procedimientos de control del ritmo en etapas tempranas y la necesidad de un aislamiento constante de las venas pulmonares. La incidencia mundial de fibrilación auricular aumentó de 33,5 millones de pacientes en 2010 a 59 millones en 2019, ampliando así el número de pacientes susceptibles de evaluación. En este mercado, los electrofisiólogos seleccionan la modalidad de energía y el diseño del catéter, los hospitales invierten en consolas y los distribuidores garantizan la esterilidad de los consumibles.
El rendimiento del suministro depende de la compatibilidad de las consolas, los catéteres, las vainas, los sistemas de mapeo, los cilindros de refrigerante y el mantenimiento. Medtronic afirma que su línea de productos Arctic Front cuenta con más de 17 años de experiencia clínica y ha realizado más de un millón de procedimientos. Esto crea una base instalada que, sin embargo, se enfrenta a la competencia de la ablación por campo pulsado y la simplicidad de los procedimientos para la fibrilación auricular.
El análisis del mercado de dispositivos de crioablación cardíaca sugiere un mercado con una competencia concentrada en la crioterapia específica para cardiología, combinada con la presencia de especialistas en criocirugía. Medtronic plc se basa en su cartera de productos de electrofisiología; AtriCure, Inc. ofrece ablación quirúrgica con sondas cryoICE, además de otras tecnologías. Metrum Cryoflex Sp. z oo y CPSI Biotech ofrecen la capacidad de criocirugía; mientras que MicroPort EP MedTech Co., Ltd. aprovecha el acceso al mercado asiático de electrofisiología.
Cada vez más, el posicionamiento estratégico incluye el desarrollo de evidencia, la capacitación médica, la integración de mapas y la capacidad de respuesta de los servicios. Boston Scientific Corporation optó por la ablación por campo pulsado para su estrategia de electrofisiología, lo que ilustra la amenaza de sustitución de las soluciones de congelación convencionales. IceCure Medical Ltd., Galil Medical Inc. y Sanarus Technologies, LLC ofrecen conocimientos técnicos en criotecnología que se utilizan principalmente fuera de los procedimientos de electrofisiología cardíaca. Premier Health ofrece la perspectiva del proveedor y su consideración al realizar compras.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
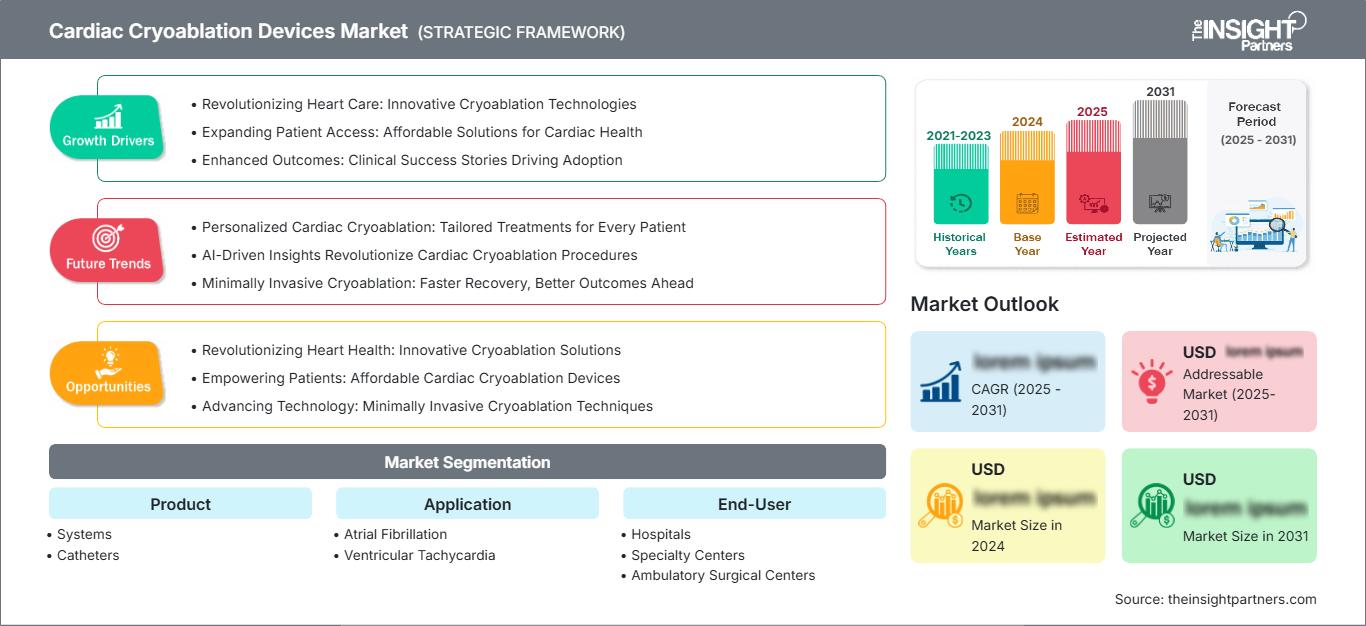
Mercado de dispositivos de crioablación cardíaca: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos de crioablación cardíaca
América del Norte generó una participación estimada del 42-44% en 2025 y se proyecta que se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,5% hasta 2034. La participación de mercado de los dispositivos de crioablación cardíaca depende de la alta densidad de laboratorios de electrofisiología, el uso existente de criobalones, la capacitación de los profesionales, la disponibilidad de tecnología de mapeo avanzada y la menor fricción en el cambio entre hospitales que tienen consolas compatibles y contratos de consumibles.
El crecimiento futuro estará impulsado por la diversificación de los centros donde se realizan los procedimientos, más allá de los hospitales. La cobertura para la ablación por catéter cardíaco fue aprobada por CMS en los centros de cirugía ambulatoria (ASC) a partir del 1 de enero de 2026, lo que permite que los pacientes de Medicare que cumplan los requisitos reciban el reembolso por este procedimiento. Canadá aporta valor con sus centros cardíacos provinciales, mientras que México ofrece posibilidades en hospitales privados ubicados en grandes áreas metropolitanas. La competencia en el sector de la crioablación impulsará a los proveedores de crioterapia hacia flujos de trabajo confiables y una economía basada en la base instalada.
Mercado estadounidense de dispositivos de crioablación cardíaca
En 2025, Estados Unidos representó aproximadamente entre el 83 % y el 85 % de los ingresos del mercado norteamericano, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,3 % al 10,3 % durante el periodo 2026-2034. La demanda de estos dispositivos seguirá concentrándose en centros de atención terciaria y centros especializados en electrofisiología, donde se ofrecen procedimientos transeptales, anestesia, diagnóstico por imagen, monitorización postoperatoria y atención cardíaca aguda. La tendencia demográfica hacia una población de mayor edad, junto con el aumento de la evaluación del control del ritmo cardíaco, incrementará el volumen de procedimientos realizados.
Medtronic plc mantiene una sólida posición en el mercado de sus productos de criobalón, que incluyen la gama de dispositivos Arctic Front, el CryoConsole y los catéteres focales Freezor. La demanda de estos dispositivos se centra principalmente en aplicaciones para la fibrilación auricular, y los dispositivos focales se utilizan para aplicaciones supraventriculares específicas. A partir de 2026, el reembolso a los centros quirúrgicos ambulatorios comenzará a favorecer los procedimientos ambulatorios, a pesar de los problemas de acreditación, la normativa estatal, las necesidades de personal y las limitaciones de capital. Los procedimientos tradicionales de crioablación deben demostrar su rentabilidad en el contexto de la ablación no térmica por campo pulsado realizada en Estados Unidos.
Mercado europeo de dispositivos de crioablación cardíaca
Europa representó una cuota estimada del 27-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,0-10,0% durante el periodo 2026-2034. Alemania sigue siendo líder gracias a sus hospitales cardíacos de vanguardia, su equipo de electrofisiología altamente cualificado y su sistema de reembolso. Las recomendaciones europeas sobre el tratamiento incluyen un enfoque integral para el manejo de la fibrilación auricular, la reducción de los síntomas, el logro y mantenimiento del control del ritmo y la reevaluación periódica del paciente, lo que fomenta la derivación de pacientes candidatos al procedimiento de ablación.
El Reino Unido combina centros especializados del Servicio Nacional de Salud con hospitales cardíacos privados; sin embargo, la capacidad de los laboratorios y los tiempos de espera influyen en el calendario de tratamientos. La adquisición de tecnología en el país se centra en procedimientos con mínima variación y una rápida atención al paciente.
Francia, Italia y España aportan su contribución a través de hospitales universitarios y centros cardiovasculares en sus respectivas regiones. Francia se beneficia de la evaluación centralizada de tecnologías; Italia cuenta con una práctica de electrofisiología altamente desarrollada en sus regiones del norte, y España desarrolla servicios adicionales para el tratamiento de arritmias. La adopción de tecnologías depende de las políticas nacionales de contratación pública, los argumentos económicos y la competencia con las tecnologías de radiofrecuencia y campos pulsados.
Mercado de dispositivos de crioablación cardíaca en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 21 % y el 23 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,5 % hasta 2034, lo que la convierte en la región de mayor expansión. China lidera este crecimiento gracias a la inversión en hospitales, la producción manufacturera local y una gran población con arritmias no tratadas.
Japón aporta una sólida experiencia en electrofisiología, mientras que Corea del Sur y Australia impulsan la adopción de técnicas avanzadas de ablación. India ofrece un gran potencial a largo plazo, gracias a la creación de laboratorios adicionales por parte de cadenas cardíacas privadas. Las prioridades políticas regionales en materia de producción localizada de dispositivos médicos, formación especializada y capacidad hospitalaria mejorarán el acceso, si bien la variabilidad en los reembolsos y la concentración urbana siguen siendo factores limitantes.
Mercado de dispositivos de crioablación cardíaca en Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente un crecimiento anual compuesto del 8,0 % al 9,0 % durante el período 2026-2034. Arabia Saudita es el mercado líder, impulsado por la modernización de sus hospitales y la inversión en infraestructura cardiovascular especializada, seguida por los avanzados hospitales públicos y privados de los Emiratos Árabes Unidos.
Sudáfrica lidera la adopción en el África subsahariana a través de centros cardíacos terciarios. La demanda en el resto de Oriente Medio y África sigue limitada por la escasez de electrofisiólogos, las restricciones de capital y la cobertura de seguros desigual. La infraestructura sanitaria financiada por el petróleo en los países del Golfo apoya la adquisición de equipos, mientras que el crecimiento regional en general depende de las alianzas para la formación, las redes de derivación y una distribución fiable de catéteres.
Análisis de segmentación
Producto
Se prevé que el segmento de productos registre una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,0 % durante el período 2026-2034. El mercado de dispositivos de crioablación cardíaca abarca sistemas de capital que regulan la administración de refrigerante y catéteres desechables que crean lesiones controladas. Las decisiones de compra sopesan la compatibilidad de la consola, el costo del catéter por procedimiento, la estabilidad de la temperatura, la cobertura del servicio, la interoperabilidad del mapeo y la evidencia que respalda el aislamiento eléctrico duradero.
- Sistemas: Los sistemas constituyen la base instalada para la administración de crioterapia, controlando el flujo de refrigerante, la temperatura del catéter, los datos del procedimiento y la recuperación del vapor. Los hospitales priorizan la fiabilidad, los contratos de servicio, la familiaridad del personal y la compatibilidad con la infraestructura de electrofisiología existente.
- Catéteres: Los catéteres representan la categoría de productos más grande, ya que generalmente son consumibles específicos para cada procedimiento. La demanda se beneficia de su uso recurrente, el aislamiento de las venas pulmonares mediante balón, los requisitos para lesiones focales y la mejora continua en la guía y el contacto con los tejidos.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 % durante el período 2026-2034. El crecimiento está impulsado por el tratamiento de la fibrilación auricular, mientras que la taquicardia ventricular representa un área de desarrollo técnicamente exigente. La expansión de las aplicaciones depende de la profundidad de la lesión, la accesibilidad anatómica, el mecanismo de la arritmia, la precisión del mapeo y la evidencia comparativa con la radiofrecuencia y la energía de campo pulsado.
- Fibrilación auricular: La fibrilación auricular es la principal aplicación, ya que los sistemas de criobalón proporcionan un enfoque anatómico estandarizado para el aislamiento de las venas pulmonares. Las estrategias tempranas de control del ritmo y el aumento de los diagnósticos incrementan el volumen de derivaciones en los centros de electrofisiología de alta capacidad.
- Taquicardia ventricular: La taquicardia ventricular ofrece una oportunidad especializada donde los sustratos más profundos o de difícil acceso pueden beneficiarse de técnicas avanzadas de crioterapia. Su adopción requiere evidencia de seguridad convincente, integración de mapeo y equipos multidisciplinarios experimentados.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,2 % durante el periodo 2026-2034. Actualmente, los hospitales dominan el mercado, ya que la ablación cardíaca requiere diagnóstico por imagen, anestesia, sistemas de electrofisiología, personal capacitado y asistencia de emergencia. Los centros especializados mejoran la concentración de procedimientos, mientras que los centros de cirugía ambulatoria presentan el mayor potencial de crecimiento a medida que se desarrollan la cobertura de pagos, los protocolos de selección de pacientes y los flujos de trabajo en el mismo día.
- Hospitales: Los hospitales siguen siendo los principales usuarios debido a su capacidad de capital, el respaldo de sus equipos de cirugía cardíaca, la monitorización intensiva y los equipos multidisciplinarios. Las instituciones académicas también influyen en la adopción de dispositivos mediante ensayos clínicos, capacitación e implementación de guías.
- Centros especializados: Estos centros concentran la experiencia en electrofisiología y pueden realizar un alto número de procedimientos. Sus prioridades de compra incluyen la estandarización del flujo de trabajo, la rápida rotación de las salas, la disponibilidad predecible de consumibles y protocolos diferenciados para el tratamiento de arritmias.
- Centros de Cirugía Ambulatoria: Los centros de cirugía ambulatoria representan un entorno de alto crecimiento a medida que se amplía el reembolso por la ablación cardíaca. Su adopción favorecerá la selección cuidadosa de pacientes, tecnologías eficientes, protocolos sólidos de traslado de emergencia y operadores con amplia experiencia en el procedimiento.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Expansión de EP |
Maduro |
|
Centros especializados |
Medio |
Enfoque en el flujo de trabajo |
Escalada |
|
Centros quirúrgicos ambulatorios |
Bajo |
Ablación ambulatoria |
Emergente |
Factores que impulsan el crecimiento del mercado de dispositivos de crioablación cardíaca y análisis de su impacto
Ampliación del diagnóstico de la fibrilación auricular y del control temprano del ritmo cardíaco.
El creciente número de personas diagnosticadas con fibrilación auricular amplía el grupo de pacientes evaluados para procedimientos de control del ritmo. Los datos epidemiológicos publicados sugieren que la prevalencia mundial de la FA ha aumentado de 33,5 millones de personas en 2010 a 59 millones en 2019, con un riesgo de por vida para las personas mayores de 45 años de aproximadamente uno de cada tres a cinco. El diagnóstico precoz mediante electrocardiografía, monitorización Holter y dispositivos portátiles puede ayudar a agilizar las consultas con especialistas. Los proveedores de crioablación obtienen una ventaja si el procedimiento electrofisiológico requiere un aislamiento fiable de las venas pulmonares y la estandarización del protocolo. El impacto comercial no se limita al catéter, sino que también incluye consolas, vainas, compatibilidad con el mapeo, mantenimiento, formación médica y generación de evidencia posterior a la comercialización. No obstante, el cambio depende de los síntomas, las comorbilidades, las preferencias del paciente, el pago y la competencia entre las fuentes de energía.
Preferencia clínica por flujos de trabajo reproducibles de una sola toma.
La ablación con criobalón ofrece un enfoque anatómico de disparo único diseñado para crear lesiones circunferenciales alrededor de las venas pulmonares. Este flujo de trabajo puede reducir la dependencia de la construcción de lesiones punto por punto y proporcionar consistencia entre operadores capacitados. Medtronic cita una base de usuarios de más de un millón de pacientes con tecnología de criobalón, lo que indica una amplia familiaridad y la existencia de una cartera bien establecida de dispositivos compatibles. La previsibilidad de la técnica permite a los hospitales planificar en términos de programación, capacitación del personal, inventarios y estandarización de procedimientos. Las mejoras de los fabricantes en la adaptabilidad del balón, la manipulación del catéter, el control de la temperatura y el mapeo pueden mantener la adopción frente a la competencia de la ablación por campo pulsado. El máximo impacto en el mercado se observaría en los centros que priorizan la previsibilidad en el aislamiento de las venas pulmonares y poseen los dispositivos de la consola de crioablación.
Reembolso de servicios ambulatorios y diversificación de entornos de atención
La ampliación de la cobertura de Medicare en EE. UU. para la ablación por catéter cardíaco en centros quirúrgicos ambulatorios a partir del 1 de enero de 2026 crea una vía estructural para el crecimiento de los procedimientos ambulatorios. Los centros ambulatorios elegibles pueden adoptar enfoques terapéuticos más rentables para los pacientes que los necesiten, aliviando así la carga de los laboratorios de electrofisiología hospitalarios. Las empresas de dispositivos médicos deben adaptarse a este enfoque diseñando equipos más compactos, una cadena de suministro fiable para los consumibles, capacitación del personal y planes de emergencia. La adopción llevará tiempo debido a los diferentes criterios a nivel estatal, la cualificación del operador, la disponibilidad de anestesia, el traslado y otros factores. Sin embargo, esta política otorga a los centros quirúrgicos ambulatorios una mayor importancia estratégica y motiva a la industria de dispositivos médicos a demostrar la eficacia y el ahorro de costes.
Tendencias futuras del mercado de dispositivos de crioablación cardíaca
Plataformas de electrofisiología multimodal
Las tendencias del mercado de dispositivos de crioablación cardíaca reflejarán cada vez más la compra multimodal en lugar de decisiones centradas únicamente en la energía. La ablación por campo pulsado se está implementando en laboratorios de electrofisiología que ya disponen de radiofrecuencia y crioterapia, cada una para diferentes aplicaciones anatómicas, indicaciones y preferencias personales de los operadores. Las consolas futuras requerirán un enfoque en interfaces de mapeo comunes, registros de procedimientos comunes y opciones de energía. Las empresas de crioterapia tendrán que demostrar las diferencias que la aplicación de la congelación supone en términos de lesiones únicas creadas, predictibilidad del procedimiento y seguridad del mismo. La interoperabilidad y la selección de pacientes basada en la evidencia impulsarán la ventaja competitiva más allá de la mera base instalada.
Dosificación por congelación guiada por datos y soporte para flujos de trabajo predictivos
Se espera que los sistemas futuros incorporen curvas de temperatura más completas, mediciones del tiempo de aislamiento, información de presión, señales anatómicas y documentación automatizada de procedimientos. Los algoritmos podrían ayudar a los médicos a seleccionar la duración de la congelación, identificar el contacto inadecuado con el tejido y reducir las aplicaciones innecesarias, preservando al mismo tiempo el juicio clínico. Estas capacidades podrían mejorar la coherencia entre los equipos de electrofisiología en constante crecimiento y respaldar la evaluación comparativa de la calidad entre diferentes centros. Los fabricantes exigirán validación prospectiva, controles de ciberseguridad, lógica de decisión transparente y autorización regulatoria antes de que las funciones predictivas influyan en la administración de la terapia. La diferenciación basada en datos también podría respaldar la contratación basada en el valor al vincular el rendimiento del dispositivo con el tiempo del procedimiento, la recurrencia, la reintervención y la utilización de recursos.
Oportunidades de mercado para dispositivos de crioablación cardíaca
Redes locales de fabricación y formación en Asia Pacífico
La inversión en el ensamblaje local de catéteres, el mantenimiento de consolas y la formación en electrofisiología podría ampliar el acceso a China, India y el sudeste asiático. Los sistemas importados se enfrentan a barreras de precio, mantenimiento, adquisición y continuidad del suministro fuera de los principales hospitales metropolitanos. Los fabricantes pueden superar estas limitaciones mediante el abastecimiento regional de componentes, capacidades de reparación autorizadas, formación estructurada para médicos y alianzas con instituciones cardíacas de tercer nivel. Los programas comerciales deberían priorizar los centros con una infraestructura de mapeo suficiente y un volumen sostenible de derivación de pacientes. La evidencia clínica local será importante, ya que las vías de atención médica y los patrones de práctica anatómica varían. Un modelo de formación centralizado puede aumentar la confianza de los operadores, al tiempo que permite a los proveedores establecer centros de referencia antes de entrar en mercados provinciales de menor volumen.
Crioterapia especializada para sustratos ventriculares complejos
La taquicardia ventricular representa una oportunidad de inversión donde los enfoques endocárdicos convencionales pueden verse limitados por tejido arritmogénico profundo, intramural o anatómicamente inaccesible. Los desarrolladores pueden optar por catéteres especializados, perfiles de enfriamiento más profundos y flujos de trabajo de mapeo integrados diseñados para sustratos ventriculares complejos. Los programas clínicos deben centrarse inicialmente en pacientes definidos con precisión, tratados en centros con experiencia, con criterios de valoración que abarquen la terminación de la arritmia aguda, la durabilidad de la lesión, la seguridad y la reintervención. Las colaboraciones con investigadores en electrofisiología pueden acelerar el desarrollo de protocolos y la interacción con las autoridades reguladoras. Una diferenciación exitosa diversificaría los ingresos más allá del aislamiento de las venas pulmonares, aunque el riesgo técnico, las poblaciones elegibles más pequeñas y los exigentes requisitos de evidencia hacen que la selección rigurosa de la indicación sea esencial.
Novedades recientes
- Diciembre de 2025: AtriCure, Inc. anunció los primeros tratamientos exitosos en pacientes utilizando una plataforma de doble energía que combina la ablación por campo pulsado y la energía de radiofrecuencia avanzada con su pinza EnCompass. Los dos primeros procedimientos crearon una lesión rectangular en menos de 60 segundos. Si bien no se trata de un producto de crioterapia, este desarrollo demuestra la creciente competencia entre las diferentes modalidades de ablación cardíaca quirúrgica.
- Noviembre de 2025: Los Centros de Servicios de Medicare y Medicaid finalizaron la cobertura de los procedimientos de ablación por catéter cardíaco en centros quirúrgicos ambulatorios, con vigencia a partir del 1 de enero de 2026. Esta política crea una nueva oportunidad de tratamiento para fabricantes como Medtronic plc y Boston Scientific Corporation, al tiempo que exige que las instalaciones establezcan la infraestructura de electrofisiología, el personal, los estándares de selección de pacientes y los protocolos de emergencia adecuados.
- Abril de 2024: AtriCure, Inc. lanzó la sonda cryoSPHERE+ en EE. UU. tras obtener la autorización 510(k) de la FDA. Este dispositivo utiliza un aislamiento mejorado para reducir el tiempo de congelación en un 25 % en comparación con la sonda cryoSPHERE anterior. El producto está diseñado para la ablación temporal de nervios periféricos para el tratamiento del dolor postoperatorio, en lugar de la corrección del ritmo cardíaco, pero demuestra la continua inversión en la administración criogénica controlada.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -